

Dimensioni e quota del mercato del gioco d'azzardo nei casinò del Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 103.23 miliardo di dollari |
| Dimensione del mercato (2031) | 142.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.59% CAGR |
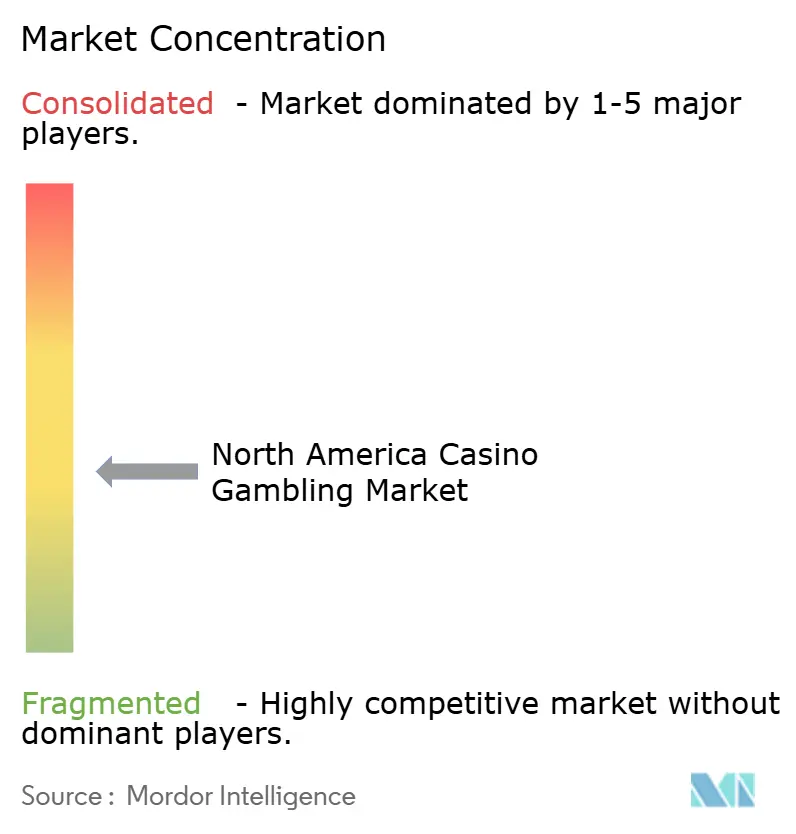
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
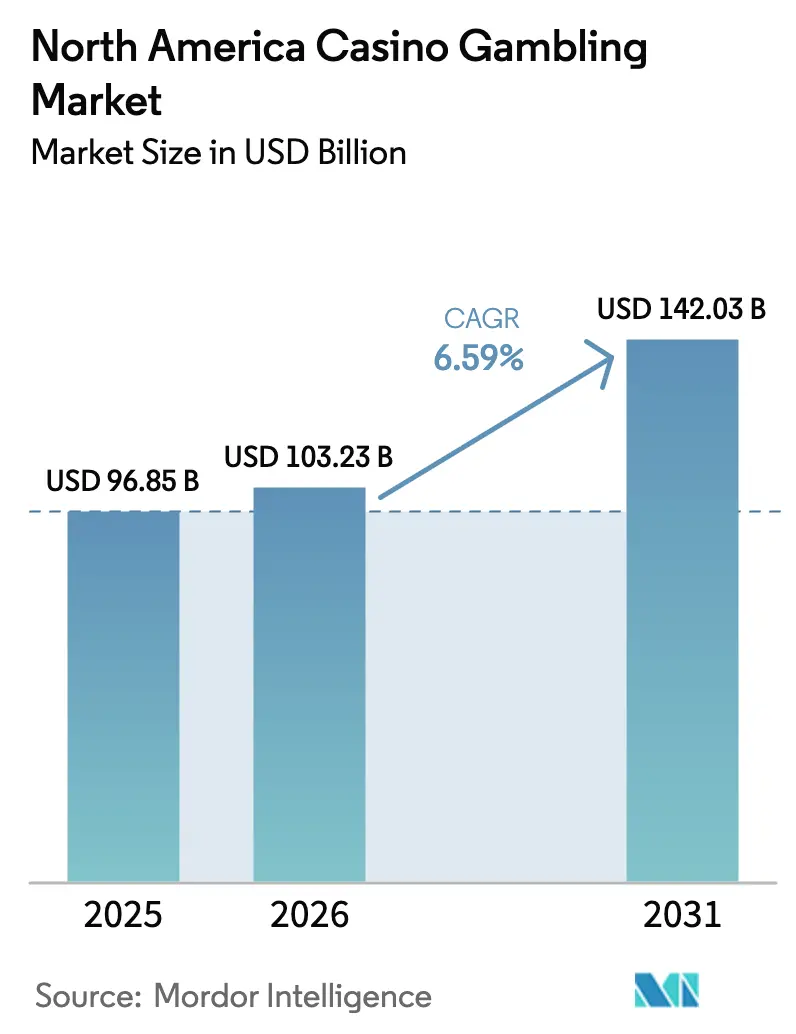
Analisi del mercato del gioco d'azzardo nei casinò del Nord America a cura di Mordor Intelligence
Il mercato nordamericano del gioco d'azzardo nei casinò aveva un valore di 96.85 miliardi di dollari nel 2025 e si prevede che crescerà da 103.23 miliardi di dollari nel 2026 a 142.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.59% durante il periodo di previsione (2026-2031). La domanda è sostenuta dalla progressiva legalizzazione delle scommesse sportive, dall'aumento dei volumi turistici e dalla rapida diffusione di ecosistemi di pagamento senza contanti che semplificano le transazioni nelle sale da gioco. I ricavi record del gioco d'azzardo tribale, uniti alle espansioni multimiliardarie dei resort, hanno protetto il mercato nordamericano del gioco d'azzardo nei casinò dalle difficoltà macroeconomiche a breve termine. Gli operatori stanno inoltre implementando l'ottimizzazione dei rendimenti delle slot machine basata sull'intelligenza artificiale e programmi fedeltà omnicanale che aumentano il tempo di utilizzo dei dispositivi e le visite tra le diverse strutture. Gli indicatori relativi ai viaggi di piacere superano ora i parametri di riferimento del 2019 a Las Vegas e Atlantic City, sottolineando un interesse duraturo dei consumatori per esperienze di intrattenimento integrate.
Punti chiave del rapporto
- Per tipologia di gioco, le slot machine si sono assicurate il 43.68% della quota di mercato del gioco d'azzardo nei casinò del Nord America nel 2025, mentre si prevede che le scommesse sportive registreranno il CAGR più rapido del 7.26% fino al 2031
- Per piattaforma, nel 61.02 le sedi terrestri hanno dominato il 2025% del mercato del gioco d'azzardo nei casinò del Nord America; le attività dei casinò online si stanno espandendo a un CAGR dell'8.21% fino al 2031.
- In termini geografici, nel 77.65 gli Stati Uniti hanno conquistato una quota di fatturato del 2025% del mercato del gioco d'azzardo nei casinò del Nord America, mentre si prevede che il Canada crescerà a un CAGR del 7.63%, il tasso di crescita nazionale più rapido fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del gioco d'azzardo nei casinò del Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Continua la legalizzazione delle scommesse sportive | + 1.2% | Stati Uniti; ricaduta in Canada | Medio termine (2-4 anni) |
| Ripresa post-pandemia della spesa per turismo e tempo libero | + 0.8% | Las Vegas, Atlantic City | A breve termine (≤ 2 anni) |
| Pagamento senza contanti e lancio del portafoglio digitale | + 0.6% | Stati americani e province canadesi che hanno adottato per primi | Medio termine (2-4 anni) |
| Espansione degli stati in cui i casinò online sono regolamentati | + 1.1% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Ottimizzazione del rendimento dello slot floor basata sull'intelligenza artificiale | + 0.4% | Resort integrati in tutto il mondo | A lungo termine (≥ 4 anni) |
| Joint venture tribali-commerciali in regioni sottoservite | + 0.3% | Mercati rurali degli Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Continua la legalizzazione delle scommesse sportive
Trentotto stati degli Stati Uniti, più Washington DC, regolamentano ora le scommesse sportive, generando 10.92 miliardi di dollari di entrate per gli operatori nel 2023 [1] National Conference of State Legislatures, “Sports Betting Revenue by State,” ncsl.org . Le aliquote fiscali coprono un ampio spettro, dal 6.75% del Nevada al 51% di New York, costringendo gli operatori a calibrare le strategie di ingresso nel mercato in base a margini estremamente ridotti negli stati con un'elevata tassazione. I canali mobili dominano la penetrazione perché la geolocalizzazione basata su app elimina le barriere di prossimità che un tempo limitavano le scommesse sportive fisiche. Le proposte federali in corso, come il SAFE Bet Act, imporrebbero controlli nazionali sull'accessibilità economica, armonizzando potenzialmente le norme a tutela dei consumatori tra i vari stati. Le sinergie di cross-selling tra scommesse sportive e sale da gioco aumentano il valore a vita del cliente, soprattutto in occasione dei principali eventi sportivi, quando i picchi di volume di gioco attraggono un maggior numero di visitatori.
Ripresa post-pandemica della spesa per turismo e tempo libero
Las Vegas ha attratto 40.8 milioni di visitatori nel 2023 e ha generato 51.5 miliardi di dollari di spesa totale fuori dal portafoglio, superando i massimi pre-COVID [2] Hospitality Net, “Las Vegas Visitor Statistics 2024,” hospitalitynet.org . Il traffico congressuale rappresenta un segmento di alto valore, poiché i viaggiatori d'affari contribuiscono in modo sostanziale alla spesa per viaggio. Questo segmento stabilizza i livelli di occupazione nei giorni feriali, integrando efficacemente i picchi di domanda osservati durante i periodi di svago del fine settimana. Gli arrivi internazionali si sono normalizzati, con i turisti canadesi e messicani che rappresentano più della metà delle visite straniere, sebbene le fluttuazioni valutarie influenzino ancora i volumi di vincita. Gli operatori stanno investendo in residenze di intrattenimento ed eventi sportivi di punta come la Formula 1 per diversificare i fattori trainanti della domanda oltre il gioco d'azzardo principale. Mentre gli economisti mettono in guardia contro i rallentamenti ciclici, i resort ben capitalizzati sono in grado di conquistare quote di mercato dai concorrenti più piccoli durante qualsiasi contrazione della spesa.
Pagamento senza contanti e lancio di portafogli digitali nelle sale da gioco
I portafogli mobili integrati sono ora attivi nelle principali reti di casinò statunitensi grazie a partnership come CashClub Wallet di Everi e la tecnologia BetBridge di Crane Payment Innovations. Le transazioni digitali riducono i tempi di attesa, aumentano la visibilità delle spese e riducono i costi di gestione del contante in cassa che un tempo inibivano i margini operativi. Gli operatori tribali hanno sfruttato la flessibilità sovrana per pilotare l'accettazione delle criptovalute, con Choctaw Casinos che consente la liquidità crittografica su dispositivo, attraendo una clientela esperta di tecnologia. Le autorità di regolamentazione stanno elaborando standard aggiornati che uniscono procedure di conoscenza del cliente a un onboarding senza attriti per mitigare i rischi antiriciclaggio. I primi dati di utilizzo mostrano una vincita teorica media giornaliera per cliente più elevata quando le scommesse provengono da portafogli digitali anziché da banconote fisiche.
Espansione degli stati con casinò online regolamentati (iGaming)
Il quadro competitivo dell'iGaming dell'Ontario ha generato oltre 7 miliardi di dollari di entrate lorde dal suo lancio nell'aprile 2022 e ha fornito 1.4 miliardi di dollari di entrate fiscali alla provincia [3] Gaming News Canada, “Ontario iGaming Revenue Update,” gamingnewscanada.ca . L'iGaming Alberta Act dell'Alberta è stato approvato nel 2025, ponendo le basi per la liberalizzazione del mercato da parte del secondo arrivato quando le operazioni entreranno in funzione nel 2026. Sei stati degli Stati Uniti hanno presentato progetti di legge sull'iGaming nel gennaio 2025, coprendo collettivamente quasi 50 milioni di residenti e sottolineando l'interesse bipartisan per i flussi di entrate digitali. Caesars Entertainment ha recentemente messo in comune la liquidità delle WSOP Online tra Pennsylvania, Nevada, New Jersey e Michigan, dimostrando che gli accordi multi-stato possono superare le iniziali difficoltà di liquidità. Le prime evidenze dall'Ontario suggeriscono che i casinò digitali completano, piuttosto che cannibalizzare, le visite ai casinò terrestri, alleviando la resistenza politica nei potenziali stati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incertezza normativa e cicli legislativi lenti | -0.7% | Giurisdizioni statunitensi frammentate | Medio termine (2-4 anni) |
| Aumento dei costi di manodopera ed energia nei resort integrati | -0.9% | Mercati statunitensi ad alto salario | A breve termine (≤ 2 anni) |
| Pressione macroeconomica sulla spesa discrezionale | -0.5% | Global | A breve termine (≤ 2 anni) |
| L'aumento dei premi assicurativi contro i rischi informatici | -0.3% | Operatori su larga scala | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incertezza normativa e cicli legislativi lenti
Il Québec ha scelto di preservare il monopolio di Loto-Québec, dando priorità al controllo centralizzato rispetto ai potenziali guadagni di gettito fiscale che potrebbero derivare da una struttura di mercato competitiva. La protratta rinegoziazione degli accordi tra tribù e stato in alcune riserve ha ritardato progressi cruciali, tra cui la modernizzazione delle sale slot e l'avvio delle attività di scommesse sportive. A livello federale, le discussioni in corso sul SAFE Bet Act hanno introdotto un doppio quadro di conformità, che impone agli operatori di soddisfare sia i requisiti di licenza a livello statale sia le normative nazionali previste. Queste incertezze normative hanno prolungato i tempi necessari per il ritorno sugli investimenti, scoraggiando così le piccole aziende regionali dall'impegnarsi in spese in conto capitale significative. Di conseguenza, le sfide legate alle politiche continuano a ostacolare le opportunità di crescita e lo slancio degli investimenti nei mercati interessati.
Aumento dei costi di manodopera ed energia nei resort integrati
MGM Resorts ha concesso un aumento salariale cumulativo del 32% ai membri del Culinary Workers Union nel 2024, spingendo i rapporti di spesa del lavoro ai massimi pluriennali. Sebbene le entrate sulla Las Vegas Strip siano cresciute del 6.8%, l'utile netto è ammontato a 820 milioni di dollari, riflettendo la compressione dei margini dovuta alle pressioni inflazionistiche [4] Casinos.com, “Las Vegas Strip Results 2024,” casinos.com . I mercati del lavoro ristretti aumentano la retribuzione degli straordinari, mentre la trasparenza obbligatoria delle tariffe di soggiorno potrebbe limitare il potenziale di crescita delle tariffe medie giornaliere. Allo stesso tempo, i costi dell'elettricità e del gas naturale rimangono volatili poiché i mega-resort gestiscono HVAC 24 ore su 24, illuminazione e sale server ad alta densità per l'infrastruttura di gioco digitale. Gli operatori stanno implementando accordi di acquisto di energia rinnovabile e tecnologie di automazione, ma i periodi di ammortamento si estendono oltre i termini di locazione comuni dei REIT, complicando le strutture di finanziamento.
Analisi del segmento
Per tipo di gioco: le scommesse sportive guidano la trasformazione digitale
Le slot machine hanno mantenuto il 43.68% dei ricavi del 2025, sfruttando meccanismi di rotazione ad alta frequenza che generano rendimenti di vincita stabili e giustificano l'allocazione premium del floor. I loro flussi di cassa affidabili ancorano le dimensioni del mercato del gioco d'azzardo nei casinò nordamericani a grandi proprietà di destinazione, consentendo al management di garantire attrazioni di intrattenimento di alto livello che attraggono un numero crescente di visitatori. Le scommesse sportive, tuttavia, dovrebbero crescere a un CAGR del 7.26%, trasformando le app mobili in canali di acquisizione per tutto l'anno che alimentano il gioco in sede con margini più elevati durante i fine settimana degli eventi. Giochi da tavolo come il blackjack e la roulette continuano a offrire un'elevata tenuta teorica per postazione, ma il loro fabbisogno di manodopera e la carenza di personale comprimono la produttività del floor nei periodi di punta. Le varianti di tavolo elettronico mitigano questo vincolo utilizzando croupier digitali e interfacce touchscreen, riducendo così i costi operativi per posizione aperta. Il poker live, un tempo un servizio di punta, ora cede il traffico occasionale alle sale online, ma rimane indispensabile per i tornei televisivi che aumentano il prestigio del marchio e la spesa non legata al gioco. Giochi specializzati come il keno e il bingo attraggono una fascia demografica più anziana che apprezza i contesti sociali, garantendo un contributo costante anche quando le proprietà si orientano verso un pubblico più giovane e orientato alla tecnologia. L'analisi delle slot basata sull'intelligenza artificiale ottimizza le tabelle dei pagamenti e le rotazioni dei temi in tempo reale, migliorando le metriche del valore atteso su diverse fasce di utenti senza violare i limiti normativi. I contenuti brandizzati, come dimostra l'accordo di licenza di Aristocrat con i Dallas Cowboys, rinnovano i cicli di coinvolgimento dei giocatori e prolungano i tempi di permanenza, supportando obiettivi di accumulo di monete incrementali. L'integrazione con le scommesse sportive aumenta la quota di portafoglio multiprodotto premiando gli scommettitori con crediti per le slot, aumentando la fedeltà su più verticali e rafforzando il mercato del gioco d'azzardo nei casinò nordamericani contro la volatilità di un singolo segmento.
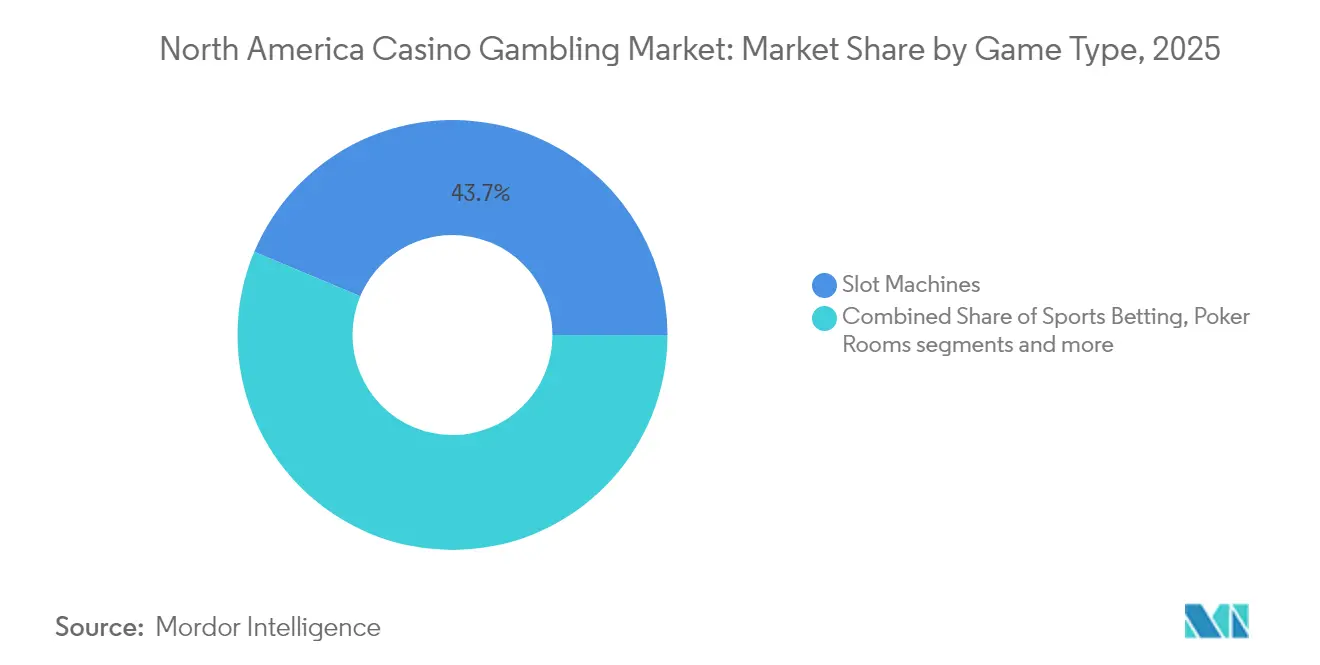
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma/canale: l'accelerazione dei casinò online sfida il predominio dei casinò terrestri
Le strutture terrestri hanno accumulato il 61.02% del fatturato del 2025, un risultato trainato da ecosistemi di resort integrati che riuniscono gioco d'azzardo, alloggio, convegni e intrattenimento dal vivo in un unico itinerario ad alto budget. La loro ampia presenza supporta torri di hotel di lusso, ristoranti stellati Michelin e residenze di lusso che trasformano le proprietà in mini-città all-inclusive, attributi che i concorrenti digitali non possono replicare. Programmi fedeltà come Caesars Rewards e MGM Rewards uniscono più proprietà, garantendo il riscatto di compensi per camere, spettacoli e ristoranti per massimizzare la quota di portafoglio per viaggio. I casinò tribali portano diversità regionale, spesso operando in corridoi rurali dove fungono da principali creatori di posti di lavoro e punti di riferimento culturali. Le attività delle sale da gioco concentrate in California aggiungono ulteriore granularità concentrandosi quasi esclusivamente sui giochi da tavolo con accesso diretto al giocatore, consentendo l'ingresso con costi generali inferiori nei mercati municipali con rigidi divieti sulle slot. Si prevede che i casinò online cresceranno a un CAGR dell'8.21%, grazie a incentivi legislativi, una migliore geolocalizzazione e soluzioni di pagamento fluide che riducono i punti di attrito che un tempo ostacolavano le iscrizioni. Operatori come Fanatics introducono titoli esclusivi interni e monete fedeltà multi-verticali, estendendo così la fedeltà del marchio oltre gli ecosistemi di articoli sportivi e scommesse sportive. L'ottimizzazione mobile ora enfatizza lo streaming a bassa latenza dei tavoli con croupier dal vivo, replicando un'esperienza in sala che attrae i professionisti urbani che non hanno tempo per visite di più giorni in resort. I formati social-casinò fungono da canali di acquisizione a basso costo monetizzando attraverso microtransazioni che preparano i giocatori occasionali all'eventuale migrazione verso il gioco con denaro reale, alimentando così il più ampio imbuto del mercato del gioco d'azzardo nei casinò del Nord America.
Analisi geografica
Gli Stati Uniti hanno dominato con il 77.65% dei ricavi del 2025, riflettendo un panorama normativo maturo che abbraccia 44 stati in cui i casinò sono permissivi più Porto Rico. La distribuzione dei ricavi è eterogenea: l'Ovest guida gli afflussi di gioco tribale, il Nord-Est concentra strutture commerciali ad alto rendimento, il Sud rappresenta il cluster in più rapida legalizzazione e il Midwest mantiene proprietà di mezza età che registrano ancora metriche di occupazione rispettabili. Le proprietà sulla Strip di Las Vegas hanno generato 31.5 miliardi di dollari di ricavi aggregati nel 2024, ma l'aumento dei costi salariali e delle utenze ha trascinato l'utile netto a 820 milioni di dollari, sottolineando il delicato equilibrio tra crescita del fatturato e mantenimento del margine. I prossimi lanci di scommesse sportive in Missouri e diverse proposte di legge sull'iGaming in fase di valutazione in Maryland, Virginia e Indiana indicano nuove fonti di domanda che si estendono oltre i tradizionali centri costieri.
Il Canada rappresenta la frontiera di crescita più entusiasmante, con un CAGR previsto del 7.63% fino al 2031, che potrebbe vedere la sua quota del mercato del gioco d'azzardo nei casinò del Nord America ampliarsi significativamente. L'ecosistema iGaming con licenza aperta dell'Ontario ospita già oltre 70 operatori approvati, creando solidi flussi fiscali insieme a una fiorente base di fornitori di studi e provider fintech. L'Alberta seguirà l'esempio nel 2026, e gruppi di pressione nella Columbia Britannica e nel Manitoba promuovono modelli competitivi che rispecchino il successo dell'Ontario. Tuttavia, la frammentazione politica persiste: il Quebec ha raddoppiato il monopolio di un singolo operatore, citando il rischio di gioco problematico nel suo rifiuto di aprire il mercato. I viaggi transfrontalieri rimangono un fattore chiave per la spesa in hotel, poiché i tassi di cambio favorevoli per i visitatori canadesi aumentano la vincita media per viaggio nelle destinazioni statunitensi. Il Messico aggiunge un'opzione alle prospettive a lungo termine. Una sentenza del tribunale del 2024 ha annullato un divieto federale di slot machine di lunga data, aprendo la strada legale per le sale da casinò in stile Las Vegas in attesa di una regolamentazione secondaria. Grupo Caliente ha esteso il suo accordo di fornitura con Playtech in previsione di un ampliamento del portfolio di giochi, a dimostrazione dell'ottimismo degli operatori nonostante la continua imprevedibilità legislativa. I sostenitori del settore mirano ad armonizzare i permessi rilasciati dallo Stato con la supervisione federale per limitare la proliferazione del mercato grigio che attualmente sottrae reddito imponibile. Le catene con sede negli Stati Uniti seguono da vicino questi sviluppi, poiché la notorietà del marchio tra i turisti transfrontalieri potrebbe accelerare l'espansione dei siti una volta che emergerà chiarezza. Pertanto, il contributo del Messico al più ampio mercato del gioco d'azzardo nei casinò nordamericani potrebbe accelerare nella seconda metà del periodo di previsione, aggiungendo un ulteriore vettore di diversificazione per gli operatori multinazionali.
Panorama normativo
La regolamentazione del gioco d'azzardo nei casinò in Nord America rimane a livello giurisdizionale, creando un mosaico di norme in materia di licenze, tassazione e tutela dei consumatori tra gli stati degli Stati Uniti, le province canadesi e il Messico. Negli Stati Uniti, il gioco d'azzardo gestito dalle tribù native americane è regolato dall'Indian Gaming Regulatory Act (IGRA), con la supervisione continua della National Indian Gaming Commission (NIGC) in coordinamento con il Dipartimento degli Interni e il Dipartimento di Giustizia, mentre i casinò commerciali e le scommesse online sono regolamentati da autorità e commissioni statali. Le modifiche normative del 2025 hanno incluso provvedimenti statali per vietare le piattaforme di gioco a estrazione in diverse giurisdizioni e aumenti delle aliquote fiscali su alcuni prodotti di scommesse sportive online o iGaming in alcuni stati, inasprendo l'attenzione degli operatori sulla conformità, sul mix di prodotti e sull'intensità delle promozioni.
In Canada si continuano a osservare approcci provinciali divergenti: l'Ontario adotta un quadro normativo competitivo per il gioco online, mentre il Quebec ha mantenuto una struttura a operatore unico tramite Loto-Québec. La Columbia Britannica ha implementato normative aggiornate sul controllo del gioco d'azzardo tramite il Decreto del Consiglio n. 549/2025, entrato in vigore il 13 aprile 2026, ai sensi del Gaming Control Act (SBC 2022), aggiungendo un ulteriore regime di conformità per i fornitori e gli operatori attivi nella provincia. Negli Stati Uniti, anche gli enti regolatori stanno formalizzando programmi di conformità a lungo termine, tra cui il Piano normativo annuale della Florida Gaming Control Commission per il biennio 2025-2026, con l'attuazione mirata delle norme entro il 1° luglio 2026. Le discussioni a livello federale, come il SAFE Bet Act, mantengono alta l'attenzione sulla tutela dei consumatori a livello nazionale e sui controlli di accessibilità economica per gli operatori che operano in più stati.
Analisi della catena del valore
La catena del valore del gioco d'azzardo nei casinò del Nord America inizia con gli enti regolatori e le autorità di rilascio delle licenze (le commissioni di gioco statali e provinciali e, per il gioco d'azzardo tribale, la NIGC nell'ambito dell'IGRA). Si estende poi agli operatori di casinò e di iGaming che integrano contenuti, pagamenti e conformità in offerte rivolte ai consumatori. I principali operatori come MGM Resorts, Caesars Entertainment e Wynn Resorts combinano sale da gioco, hotel, ristorazione, intrattenimento e, sempre più spesso, piattaforme di casinò e scommesse sportive online, supportate da verifica dell'identità, geolocalizzazione, monitoraggio antiriciclaggio e controlli per il gioco responsabile. Associazioni di settore come l'American Gaming Association (AGA), l'Indian Gaming Association (IGA), la Canadian Gaming Association (CGA) e l'Association of Gaming Equipment Manufacturers (AGEM) svolgono attività di rappresentanza, dialogo sugli standard e coordinamento dell'ecosistema dei fornitori sia nei canali terrestri che digitali.
Tra i fornitori a monte figurano i produttori di apparecchiature di gioco e gli studi di sviluppo, i fornitori di piattaforme e tecnologie per croupier dal vivo, nonché le società fintech/di abilitazione dei pagamenti che supportano le transazioni senza contanti e tramite portafogli digitali sia all'interno delle strutture che online. A metà della catena di fornitura, gli operatori si affidano a integratori di sistemi, fornitori di servizi di sicurezza informatica e di gestione del rischio, nonché a strumenti di analisi e dati che ottimizzano le prestazioni di gioco e il marketing per i giocatori, con programmi di fidelizzazione omnicanale che collegano le visite e l'interazione digitale tra le diverse strutture. A valle, la distribuzione si estende a resort di destinazione, casinò regionali, sedi tribali, sale da gioco e mercati online regolamentati. L'infrastruttura per il gioco responsabile è sempre più centralizzata in alcune giurisdizioni, come ad esempio lo strumento di autoesclusione BetGuard di iGaming Ontario, che influenza la progettazione dei prodotti e le strategie di fidelizzazione in tutto il mercato.
Panorama competitivo
Il mercato del gioco d'azzardo nei casinò del Nord America mostra una moderata concentrazione; i cinque maggiori operatori hanno rappresentato quasi la metà dei ricavi del 2024, lasciando una quota significativa agli specialisti regionali e ai nuovi operatori digitali. Bally's ha concordato una fusione con Standard General per 4.6 miliardi di dollari, espandendo la propria presenza a 19 strutture in 11 stati e sbloccando sinergie operative in termini di investimenti di marketing e piattaforme tecnologiche. L'integrazione da 6.2 miliardi di dollari di IGT con Everi unisce i portafogli di contenuti di gioco con i sistemi di pagamento fintech, posizionando l'azienda risultante dalla fusione per fornire soluzioni omnicanale chiavi in mano. MGM Resorts e Playtech hanno lanciato studi proprietari con croupier dal vivo a Las Vegas, esportando il marchio Strip nei mercati europei regolamentati e incrementando i flussi di entrate al di fuori degli Stati Uniti. Il pool multi-stato WSOP Online di Caesars consolida il vantaggio di essere il primo arrivato nella liquidità regolamentata del poker, amplificando gli effetti di rete che i concorrenti più piccoli faticano a replicare.
Gli operatori tribali godono di una flessibilità unica grazie allo status sovrano, consentendo un'adozione più rapida di pagamenti in criptovaluta, scommesse sugli eSport e prototipi di gioco basati sulle abilità. Il progetto pilota di cripto-liquidità di Choctaw esemplifica come tale sovranità possa superare i colli di bottiglia normativi e attrarre una fascia demografica più giovane e tecnologicamente avanzata. La diversificazione sta avanzando con le tribù che perseguono appalti federali; 1.2 miliardi di dollari in appalti nel 2024 hanno compensato la volatilità del ciclo del gioco d'azzardo e finanziato nuovi servizi per i resort che mantengono le strutture competitive. Nel frattempo, i media sportivi e i marchi di e-commerce come Fanatics sfruttano vasti set di dati sui clienti per rivoluzionare i tradizionali canali di acquisizione giocatori, sovvenzionando le promozioni con pool di profitti intersettoriali.
Le opportunità di business negli spazi vuoti persistono nei corridoi rurali, dove i casinò possono fungere anche da centri congressi regionali e centri di intrattenimento, catalizzando la creazione di posti di lavoro e il gettito fiscale locale. L'adozione della tecnologia è diventata il fattore determinante per un'acquisizione sostenibile delle quote di mercato; analisi dei giocatori basate sull'intelligenza artificiale, portafogli elettronici integrati e programmi fedeltà omnicanale senza soluzione di continuità sono ormai requisiti di base piuttosto che innovazioni opzionali. Gli operatori che ritardano la trasformazione digitale rischiano di non raggiungere gli standard esperienziali stabiliti dai concorrenti tecnologicamente avanzati, cedendo potenzialmente fette del mercato del gioco d'azzardo nei casinò nordamericani a nuovi operatori agili.
Leader del settore del gioco d'azzardo nei casinò del Nord America
MGM Resorts International
Caesar Entertainment Inc.
Las Vegas Sands Corp.
Wynn Resorts Ltd.
Penn Entertainment Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: MGM Resorts International ha ricevuto una proposta di acquisizione non vincolante da People Incorporated per l'acquisto di tutte le azioni in circolazione non ancora possedute dal proponente al prezzo di 48.30 dollari per azione. La proposta evidenzia l'interesse per il consolidamento di grandi asset nel settore del gioco d'azzardo e potrebbe influenzare il modo in cui gli investitori valutano i parametri di riferimento nei mercati nordamericani. Indica inoltre possibili considerazioni di ristrutturazione per i principali operatori e le implicazioni per i parametri di riferimento di valutazione nel mercato dei casinò nordamericano.
- Giugno 2026: Caesars Entertainment ha ampliato la sua partnership per i casinò online con le tribù Houlton Band of Maliseet Indians, Mi'kmaq Nation e Penobscot Nation, includendo anche il casinò online del Maine. L'espansione estende la presenza di Caesars nel settore dell'iGaming all'interno di un mercato regolamentato e aggiunge un nuovo stato alla sua rete di casinò online. Inoltre, amplia l'accesso per i giocatori digitali attraverso un modello di partnership con le tribù, legato alla loro partecipazione.
- Maggio 2026: Caesars Entertainment ha stipulato un accordo definitivo per essere acquisita da Fertitta Entertainment in una transazione in contanti del valore di circa 17.6 miliardi di dollari. L'operazione modifica le dinamiche competitive e potrebbe influenzare le decisioni di allocazione degli investimenti per Caesars e i suoi concorrenti. Ridefinisce inoltre la strategia a breve termine per gli operatori di mercato con liquidità sovrapposta nel settore del gioco d'azzardo e del poker digitale.
Ambito del rapporto sul mercato del gioco d'azzardo nei casinò del Nord America
Un casinò è una struttura per determinati tipi di gioco d'azzardo. I casinò sono spesso costruiti vicino o combinati con hotel, resort, ristoranti, negozi al dettaglio, navi da crociera e altre attrazioni turistiche. Questo rapporto mira a fornire un’analisi dettagliata del mercato del gioco d’azzardo nei casinò nordamericani. Si concentra sulle dinamiche del mercato, sulle tendenze emergenti nei segmenti e sui mercati regionali e sugli approfondimenti sui vari tipi di prodotti e applicazioni. Inoltre, analizza gli attori chiave e il panorama competitivo.
Il mercato del gioco d'azzardo nei casinò nordamericani è segmentato per tipologia (casinò dal vivo, baccarat, blackjack, poker, slot e altri giochi da casinò) e per area geografica (Stati Uniti, Canada e il resto del Nord America).
Il rapporto offre dimensioni e valori del mercato in USD durante il periodo di previsione per i segmenti di cui sopra.
| Macchinette da gioco | |
| Giochi da tavolo | Blackjack |
| Roulette | |
| Baccarat | |
| Craps | |
| Scommesse sportive | |
| Poker Rooms | |
| Tavoli da gioco elettronici | |
| Altri giochi speciali (Keno, Bingo) |
| Giochi da casinò tradizionali | Casinò commerciali |
| Casinò tribali | |
| Stanze delle carte | |
| Casinò online (social, mobile ecc.) |
| Stati Uniti | Nord-est |
| Midwest | |
| Sud | |
| ovest | |
| Canada | Ontario |
| British Columbia | |
| Roma 187 | |
| Quebec | |
| Resto del Canada | |
| Messico | Baja California |
| Città del Messico e Stato del Messico | |
| Nuevo León (Monterrey) | |
| Resto del Messico |
| Per tipo di gioco | Macchinette da gioco | |
| Giochi da tavolo | Blackjack | |
| Roulette | ||
| Baccarat | ||
| Craps | ||
| Scommesse sportive | ||
| Poker Rooms | ||
| Tavoli da gioco elettronici | ||
| Altri giochi speciali (Keno, Bingo) | ||
| Per piattaforma/canale | Giochi da casinò tradizionali | Casinò commerciali |
| Casinò tribali | ||
| Stanze delle carte | ||
| Casinò online (social, mobile ecc.) | ||
| Per geografia | Stati Uniti | Nord-est |
| Midwest | ||
| Sud | ||
| ovest | ||
| Canada | Ontario | |
| British Columbia | ||
| Roma 187 | ||
| Quebec | ||
| Resto del Canada | ||
| Messico | Baja California | |
| Città del Messico e Stato del Messico | ||
| Nuevo León (Monterrey) | ||
| Resto del Messico | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il mercato del gioco d'azzardo nei casinò nordamericani?
Si prevede che il mercato crescerà a un CAGR del 6.59%, passando da 103.23 miliardi di USD nel 2026 a 142.03 miliardi di USD entro il 2031.
Quale segmento contribuisce alla quota maggiore dei ricavi?
Le slot machine hanno contribuito al 43.68% dei ricavi del 2025, diventando il segmento più grande nel mercato del gioco d'azzardo nei casinò del Nord America.
Quanto velocemente si stanno espandendo le scommesse sportive in Nord America?
Si prevede che le scommesse sportive registreranno un CAGR del 7.26% entro il 2031, il più alto tra tutte le tipologie di gioco.
Perché il Canada è considerato il Paese in più rapida crescita?
La liberalizzazione provinciale dell'iGaming, guidata dall'Ontario e presto anche dall'Alberta, posiziona il Canada su un CAGR del 7.63% fino al 2031.
Quali tecnologie stanno rimodellando l'esperienza dei giocatori?
I portafogli digitali senza contanti, l'analisi degli slot basata sull'intelligenza artificiale e i programmi fedeltà omnicanale stanno ridefinendo il coinvolgimento e l'efficienza operativa sia sulle piattaforme terrestri che su quelle online.
Quanto è concentrato il panorama competitivo?
I cinque maggiori operatori detengono circa la metà dei ricavi del settore, il che indica un mercato moderatamente concentrato che offre ancora potenziale di espansione per gli operatori di fascia media.


