

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
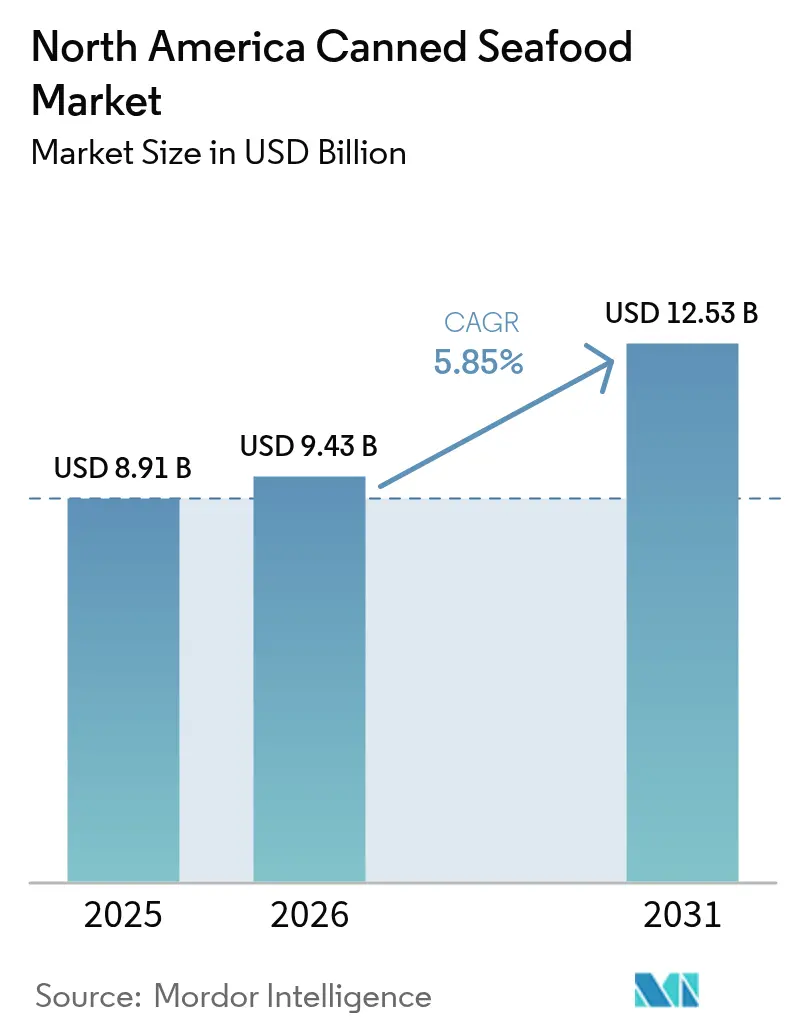
| Dimensione del mercato (2026) | 9.43 miliardo di dollari |
| Dimensione del mercato (2031) | 12.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
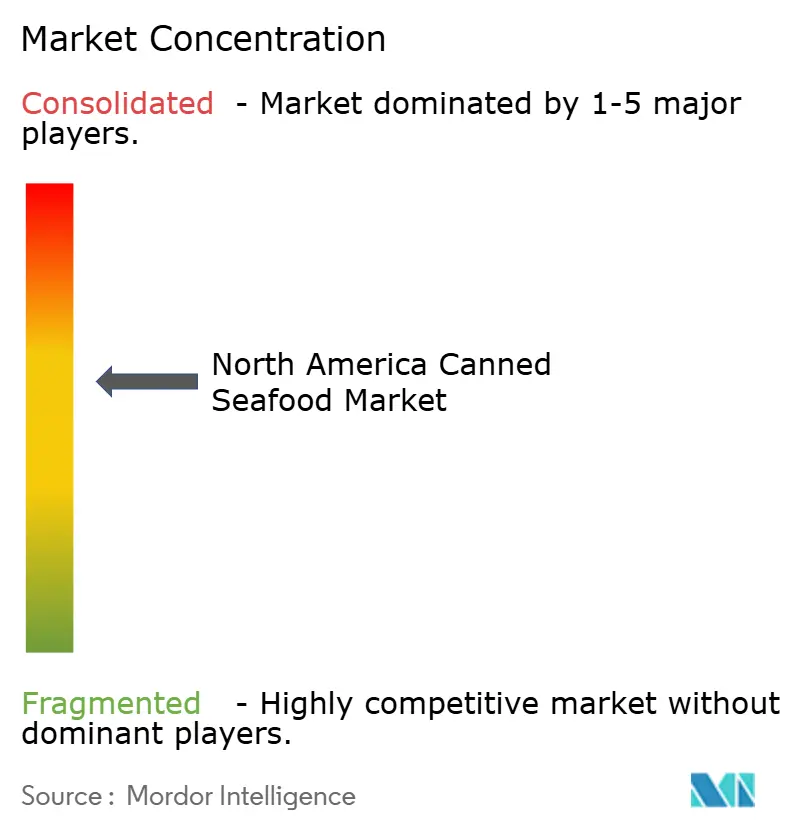
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei prodotti ittici in scatola del Nord America a cura di Mordor Intelligence
Si stima che il mercato nordamericano dei prodotti ittici in scatola raggiungerà i 9.43 miliardi di dollari nel 2026, in crescita rispetto agli 8.91 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 12.53 miliardi di dollari, con un CAGR del 5.85% nel periodo 2026-2031. Questa traiettoria di crescita è trainata principalmente dalla crescente preferenza dei consumatori per le opzioni proteiche a lunga conservazione, dall'implementazione di nuovi requisiti normativi relativi alle sostanze chimiche a contatto con gli alimenti e dalla crescente diffusione degli stili di vita urbani. Le certificazioni di sostenibilità si sono rivelate un fattore significativo, consentendo alle aziende di imporre prezzi più elevati. Inoltre, la decisione della FDA del 2025 sui PFAS ha accelerato le scadenze per le innovazioni nel packaging, costringendo le aziende conserviere ad adeguare di conseguenza le proprie strategie di allocazione del capitale. Mentre il commercio digitale sta guadagnando terreno, i canali di vendita al dettaglio tradizionali continuano a dominare il mercato a causa delle consolidati abitudini di acquisto dei consumatori, in particolare per le categorie di prodotti nei punti vendita. Il panorama competitivo è caratterizzato da un'intensità moderata. Le multinazionali mantengono un vantaggio competitivo grazie ai vantaggi di scala; tuttavia, devono far fronte a crescenti pressioni sui margini causate dalla volatilità dei prezzi delle materie prime e dall'aumento dei costi di conformità. Queste sfide spingono le aziende a ottimizzare le proprie attività attraverso iniziative di ridimensionamento e razionalizzazione strategica del portafoglio.
Punti chiave del rapporto
- Per specie, il pesce in scatola ha guidato il mercato con una quota di fatturato del 68.20% nel 2025; si prevede che i gamberetti in scatola cresceranno a un CAGR del 6.62% entro il 2031.
- In base al materiale di imballaggio, nel 62.80 le lattine di acciaio hanno rappresentato il 2025% della quota di mercato nordamericana dei prodotti ittici in scatola, mentre le buste sterilizzate stanno registrando un CAGR del 7.05% fino al 2031.
- In base alla forma del prodotto, nel 57.60 i pezzi/pezzi hanno conquistato una quota del 2025% del mercato nordamericano dei prodotti ittici in scatola, mentre si prevede che i formati di pesce intero cresceranno a un CAGR dell'8.15% entro il 2031.
- Per canale di distribuzione, nel 62.70 il segmento off-trade ha rappresentato il 2025% delle dimensioni del mercato nordamericano dei prodotti ittici in scatola; il segmento on-trade sta registrando un CAGR del 6.65% tra il 2026 e il 2031.
- In termini geografici, nel 78.10 gli Stati Uniti hanno dominato con il 2025% della quota di mercato nordamericana dei prodotti ittici in scatola, mentre il Messico ha registrato il CAGR più rapido, pari al 7.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti ittici in scatola in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Funzionalità di praticità migliorate e vantaggi di conservazione | + 1.2% | Nord America | Medio termine (2-4 anni) |
| L’aumento della popolazione urbana e i cambiamenti negli stili di vita moderni guidano la crescita del mercato | + 0.9% | Nucleo del Nord America, espansione verso il Messico urbano | A lungo termine (≥ 4 anni) |
| Crescente domanda di snack di pesce portatili di alta qualità | + 0.8% | Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Negli Stati Uniti, la preferenza dei consumatori per i cibi pronti a base di pesce ricchi di proteine è in aumento | + 0.7% | Stati Uniti | Medio termine (2-4 anni) |
| Vantaggi della conservazione a temperatura ambiente nelle regioni con reti di catena del freddo sottosviluppate | + 0.5% | Messico e resto del Nord America | A lungo termine (≥ 4 anni) |
| Certificazioni di sostenibilità e trasparenza sull'origine dei prodotti influenzano il comportamento di acquisto dei consumatori | + 0.4% | Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Funzionalità di praticità migliorate e vantaggi di conservazione
L'espansione del mercato è influenzata in modo significativo dalla crescente domanda dei consumatori di fonti proteiche pronte al consumo che richiedono una preparazione minima. Il rapporto Power of Seafood 2024 della Food Industry Association indica che il 59% del consumo di pesce avviene ora a casa, rispetto al 41% nei ristoranti [1] Fonte: Food Industry Association, “Power of Seafood 2024,” fmi.org . Questo cambiamento evidenzia una crescente preferenza per soluzioni di pasti economiche, guidata dalle pressioni inflazionistiche e dal cambiamento dei comportamenti dei consumatori. I progressi tecnologici nei metodi di conservazione hanno ulteriormente supportato questa tendenza, consentendo al pesce di mantenere una maggiore durata di conservazione senza refrigerazione. Queste innovazioni hanno affrontato le vulnerabilità critiche della catena di approvvigionamento emerse durante le recenti interruzioni, garantendo una maggiore disponibilità e affidabilità del prodotto. I produttori stanno utilizzando strategicamente questi progressi per diversificare la loro portata di mercato, puntando non solo alle occasioni di consumo tradizionali, ma anche a segmenti emergenti come la preparazione alle emergenze e le attività ricreative all'aperto. Nei mercati urbani densamente popolati, dove i vincoli di tempo influenzano fortemente le decisioni di acquisto, la domanda di alternative proteiche a lunga conservazione è diventata sempre più rilevante, alimentando ulteriormente la crescita del mercato.
L'aumento della popolazione urbana e i cambiamenti nello stile di vita moderno guidano la crescita del mercato
Il trend di urbanizzazione in Nord America continua a crescere, concentrando il potere d'acquisto nelle aree commerciali densamente popolate. In questi contesti urbani, le dimensioni ridotte delle famiglie spesso comportano uno spazio limitato nei congelatori, influenzando il comportamento d'acquisto dei consumatori. Inoltre, la prevalenza di famiglie con doppio reddito e gli orari prolungati per gli spostamenti casa-lavoro hanno ridotto significativamente il tempo a disposizione per la preparazione dei pasti, determinando una maggiore preferenza per opzioni proteiche pratiche. Per affrontare le preoccupazioni relative allo spreco alimentare e allinearsi agli obiettivi di sostenibilità, i produttori offrono sempre più confezioni progettate per porzioni singole o doppie. Tra i giovani professionisti, il pesce in scatola ha guadagnato popolarità come scelta comoda e nutriente per il pranzo al sacco e gli spuntini post-lavoro, riflettendo un crescente legame tra salute e praticità. I rivenditori orientati alle aree urbane stanno rispondendo a questi cambiamenti migliorando le strategie di merchandising in negozio, tra cui l'uso di schede di ricette e promozioni trasversali che presentano prodotti complementari come pasta, riso e kit per insalate. Queste preferenze dei consumatori in evoluzione e le strategie di vendita al dettaglio forniscono una base solida e sostenibile per il mercato nordamericano del pesce in scatola.
Crescente domanda di snack di pesce portatili di alta qualità
A seguito della pandemia, si è verificato un cambiamento significativo nel comportamento dei consumatori, con gli americani che danno sempre più priorità alla salute e al benessere. Secondo il rapporto sulle tendenze 2024 del Norwegian Seafood Council, il 70% degli americani si identifica ora come più attento alla salute. In risposta a questa crescente domanda, i marchi stanno innovando offrendo sapori artigianali e ventresca di tonno proveniente da fonti sostenibili, confezionata in comode scatole monodose con linguetta estraibile, appositamente progettate per accompagnare i taglieri di salumi. Inoltre, i negozi specializzati online e le box in abbonamento hanno semplificato l'accesso a varietà di prodotti esclusive e in edizione limitata, soddisfacendo le preferenze di nicchia dei consumatori. Questo posizionamento premium strategico non solo aumenta i prezzi medi di vendita, ma mitiga anche l'impatto delle fluttuazioni dei costi delle materie prime. Inoltre, i consumatori della Generazione Millennial e della Generazione Z sono particolarmente attratti dalle narrazioni incentrate su pratiche di pesca etiche, che rafforzano la fedeltà al marchio e stimolano il passaparola sui social media. Questi fattori contribuiscono collettivamente all'espansione del mercato nordamericano dei prodotti ittici in scatola.
Aumenta la preferenza dei consumatori per i cibi pronti a base di pesce e proteine negli Stati Uniti
Il tonno in scatola continua a essere tra i tre prodotti ittici più consumati negli Stati Uniti, a dimostrazione della forte preferenza dei consumatori per opzioni proteiche pratiche e a lunga conservazione. Le etichette dei prodotti ora enfatizzano i principali benefici nutrizionali, come il contenuto di acidi grassi omega-3, l'elevato contenuto di proteine magre e la minima lavorazione, posizionando il tonno in scatola come un'alternativa più sana a molte barrette. La comunità del fitness ha adottato sempre più spesso le buste di tonno come spuntino post-allenamento, aumentandone la disponibilità nei negozi di articoli sportivi. Inoltre, la crescente popolarità delle diete flessibili, che privilegiano il pesce rispetto alla carne rossa, ha contribuito a un costante acquisto di tonno in scatola da parte delle famiglie. Per rafforzare ulteriormente le loro proprietà nutrizionali, i produttori stanno collaborando attivamente con dietologi qualificati per convalidare e comunicare efficacemente questi benefici sul punto vendita. Questi fattori combinati stanno contribuendo in modo significativo all'espansione del mercato del pesce in scatola in Nord America.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle materie prime influisce sulla crescita del mercato | -1.1% | Nord America | A breve termine (≤ 2 anni) |
| Costi di conformità normativa per gli standard di imballaggio BPA e PFAS | -0.8% | Nord America | Medio termine (2-4 anni) |
| Preoccupazioni per la salute dei consumatori riguardo al contenuto di sodio e conservanti | -0.6% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| La preferenza dei consumatori per il pesce fresco limita la crescita del mercato | -0.5% | Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime influisce sulla crescita del mercato
Le fluttuazioni dei prezzi delle materie prime continuano a esercitare una pressione significativa sui margini dell'industria ittica, a causa di fattori quali variazioni stagionali, perturbazioni legate al clima ed eventi geopolitici che hanno un impatto sulle operazioni di pesca globali. La NOAA Fisheries ha riferito che l'industria ittica dell'Alaska ha subito una perdita sostanziale di 1.8 miliardi di dollari nel 2023, accompagnata da un forte calo del 50% della redditività [2] Fonte: NOAA Fisheries, "Economic Status of Alaska Fisheries 2024", fisheries.noaa.gov . Ciò evidenzia la marcata vulnerabilità del settore alla volatilità dei prezzi. Inoltre, i trasformatori nordamericani, in particolare quelli che dipendono considerevolmente dai prodotti ittici importati, si trovano ad affrontare sfide aggravate a causa delle fluttuazioni valutarie quando si riforniscono da fornitori internazionali. L'imprevedibilità dei prezzi complica ulteriormente le negoziazioni contrattuali a lungo termine con i partner della vendita al dettaglio, che danno priorità a strutture di costo stabili e prevedibili per i programmi di private label. Oltre alle materie prime ittiche, gli effetti della volatilità dei prezzi si estendono ai materiali di imballaggio, con le fluttuazioni dei prezzi dell'alluminio e dell'acciaio che influenzano significativamente i costi complessivi di produzione.
Costi di conformità normativa per gli standard di imballaggio BPA e PFAS
Nel marzo 2025, la FDA ha invalidato 35 notifiche di contatto alimentare associate ai PFAS, rendendo necessari adeguamenti immediati e significativi nei processi di confezionamento. Contemporaneamente, il divieto imposto dall'Unione Europea sul BPA, che entrerà in vigore nel gennaio 2025, introduce ulteriori sfide per gli esportatori che devono orientarsi nella conformità normativa in diverse regioni. I trasformatori di imballaggi sono tenuti a investire in linee di produzione pilota, condurre prove di qualificazione e ottenere le approvazioni dei clienti, il tutto entro tempi estremamente ristretti. La necessità di mantenere un doppio inventario, sia dei materiali tradizionali che dei loro sostituti, aggrava ulteriormente il fabbisogno di capitale circolante. Le aziende di medie dimensioni stanno riorientando i budget destinati alla ricerca e sviluppo per soddisfare gli obblighi di conformità, il che, a sua volta, ritarda l'introduzione di nuovi prodotti sul mercato. Questi costi crescenti stanno esercitando una notevole pressione sulla redditività del mercato nordamericano delle conserve ittiche.
Analisi del segmento
Per specie/tipo: il predominio del pesce in scatola affronta la sfida dei gamberetti di qualità superiore
Nel 2025, il pesce in scatola rappresentava una quota significativa del 68.20% del mercato nordamericano dei prodotti ittici in scatola, trainata dalla diffusa preferenza dei consumatori per le varietà di tonno, salmone e sardine. Questa quota sostanziale attesta il pesce in scatola come il principale singolo contributore al mercato, a dimostrazione dell'efficienza operativa raggiunta nei processi di approvvigionamento e produzione. Il mercato sta assistendo a un notevole spostamento verso i gamberetti in scatola, che si prevede cresceranno a un robusto CAGR del 6.62% fino al 2031. Questa crescita riflette una crescente propensione dei consumatori verso prodotti premium che offrono una consistenza superiore e un senso di appagamento.
I prodotti a base di gamberetti in scatola sfruttano combinazioni di sapori globali e incorporano coperchi di plastica richiudibili per migliorare la praticità e soddisfare le esigenze di uno spuntino. Inoltre, un segmento più piccolo, focalizzato sui gamberetti, sta esplorando il posizionamento gourmet integrando profili di spezie caraibiche e sud-asiatiche per attrarre mercati di nicchia. I produttori stanno inoltre innovando introducendo miscele di specie miste, come miscele di tonno e polpo, per creare offerte uniche e ottimizzare al contempo l'utilizzo delle infrastrutture di inscatolamento esistenti. Questa diversificazione strategica delle specie non solo apre nuove fonti di reddito, ma garantisce anche che l'offerta principale del mercato nordamericano dei prodotti ittici in scatola rimanga inalterata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale di imballaggio: la resilienza delle lattine in acciaio nell'innovazione delle buste sterilizzate
Nel 2025, le lattine in acciaio rappresentavano il 62.80% del volume di mercato, supportate da un'infrastruttura di riciclo consolidata e da una diffusa familiarità da parte dei consumatori. Nonostante i continui sforzi del settore per raggiungere obiettivi di riduzione del peso, le lattine in acciaio hanno mantenuto la loro caratteristica rigidità, rendendole la scelta preferita per il confezionamento. Contemporaneamente, il mercato nordamericano dei prodotti ittici in scatola sta vivendo un significativo passaggio alle buste sterilizzate, che si prevede cresceranno a un tasso annuo composto (CAGR) del 7.05%. I rivenditori stanno adottando sempre più queste buste grazie ai ridotti costi logistici, mentre i consumatori ne apprezzano la praticità, in particolare le tacche di strappo facili da aprire.
Le lattine di alluminio rappresentano una soluzione equilibrata, combinando un'elevata riciclabilità con efficaci proprietà barriera. Aziende come B and G Foods, che si è impegnata a raggiungere la piena riciclabilità entro il 2027, stanno sfruttando le narrative del riciclo a circuito chiuso "can-to-can" per sottolineare il proprio impegno nei confronti della sostenibilità e dei principi dell'economia circolare. Inoltre, formati di imballaggio innovativi, tra cui i barattoli di vetro trasparente progettati per filetti di qualità superiore, stanno guadagnando terreno. Questi formati sono ideali per le occasioni regalo e vengono utilizzati anche in programmi pilota per soluzioni di imballaggio riutilizzabili. La continua evoluzione dei formati di imballaggio è in gran parte guidata dagli obblighi normativi per l'eliminazione graduale di sostanze nocive come PFAS e BPA, che hanno stimolato maggiori investimenti di capitale nel settore delle conserve ittiche nordamericane.
Per forma del prodotto: pezzi/pezzi Convenienza contro pesce intero Appeal premium
Nel 57.60, i prodotti a pezzi e a pezzi hanno conquistato una quota del 2025%, allineandosi a kit per insalate, condimenti per pasta e panini. L'idoneità di questo formato per soluzioni di mix pronti attrae il pubblico che si occupa di preparazione dei pasti, favorendo ulteriormente la penetrazione delle offerte a marchio del distributore. La domanda costante di confezioni multiple di tonno light a pezzi tra le famiglie urbane evidenzia la crescente attenzione alla praticità e all'efficienza negli stili di vita moderni.
I formati di pesce intero, cavalcando l'onda dei racconti di autenticità, sono destinati a crescere a un CAGR dell'8.15% fino al 2031. Le confezioni trasparenti, che mettono in evidenza sardine o sgombri interi, aumentano la qualità percepita. Gli appassionati di cucina apprezzano gli elementi visivi che migliorano l'estetica del piatto. I produttori stanno innovando con pesce intero in porzioni controllate, con lische intatte per una maggiore ricchezza di sapore, ma pensato per le singole porzioni. I brodi aromatizzati, come l'olio d'oliva con peperoncino, amplificano il fascino gastronomico. Questa tendenza alla premiumizzazione sta ampliando i margini di profitto per gli operatori del mercato nordamericano del pesce in scatola.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il predominio dell'off-trade sfidato dalla crescita del commercio al dettaglio online
I punti vendita off-trade hanno generato il 62.70% dei ricavi del 2025, sostenuti dalle spese settimanali e dalle promozioni sui prezzi in negozio. Supermercati e ipermercati, noti per la loro ampia varietà di SKU (stock-keeping unit), utilizzano strategicamente gli espositori frontali per attirare l'attenzione dei consumatori, in particolare durante i periodi di alta domanda come la Quaresima e il periodo del ritorno a scuola. Inoltre, i minimarket svolgono un ruolo significativo nell'acquisizione di acquisti incrementali, rivolgendosi ai pendolari in cerca di opzioni per il pranzo veloci e convenienti.
Gli operatori del settore HoReCa non solo offrono sapori unici e pratici, ma presentano anche piatti che i clienti potrebbero trovare difficili da replicare a casa. Grazie alla loro competenza nelle tecniche di cottura e nell'esaltazione dei sapori, i ristoranti spesso superano i cuochi casalinghi, in particolare nella preparazione dei frutti di mare. Di conseguenza, il settore HoReCa, che dovrebbe crescere a un CAGR del 6.65%, sta assistendo a un'impennata. Nel commercio al dettaglio online, i servizi in abbonamento incoraggiano gli acquisti ripetuti e le startup che vendono direttamente al consumatore si distinguono con una narrazione unica e pacchetti personalizzati. Le piattaforme di e-commerce dei supermercati promuovono l'opzione del ritiro in negozio, rafforzando la sinergia tra vendite off-trade e online. Tuttavia, nonostante il boom digitale, molti consumatori apprezzano ancora l'esperienza tattile di ispezionare l'integrità delle lattine, a dimostrazione dell'importanza duratura dei negozi fisici nel panorama del pesce in scatola nordamericano.
Analisi geografica
Nel 2025, gli Stati Uniti detengono una quota di mercato dominante del 78.10%, trainata da modelli di consumo consolidati, un'ampia infrastruttura di vendita al dettaglio e alti livelli di reddito disponibile che incoraggiano l'adozione di prodotti ittici di alta qualità. Il deficit commerciale statunitense nel settore ittico, che ha raggiunto i 20.3 miliardi di dollari nel 2023, sottolinea la significativa dipendenza del Paese dai fornitori internazionali. Questa dipendenza rappresenta un'importante opportunità per i trasformatori nazionali di prodotti ittici in scatola di conquistare quote di mercato. I rivenditori al dettaglio sfruttano la forte fiducia dei consumatori nei marchi di tonno di lunga data, mentre gli operatori di nicchia stanno guadagnando terreno introducendo linee di prodotti a base di tonno bianco certificati MSC che soddisfano i consumatori attenti all'ambiente. Inoltre, gli appalti pubblici per i programmi di assistenza nutrizionale garantiscono una domanda di base costante, contribuendo alla stabilità e alla crescita del mercato.
Il Canada si classifica come il secondo mercato più grande, beneficiando della sua vicinanza geografica alle regioni di pesca dell'Atlantico e del Pacifico e di una forte preferenza culturale per i prodotti ittici. Centri urbani come Toronto e Vancouver mostrano una notevole preferenza per le selezioni di pesce di alta qualità pescato con lenza a canna, riflettendo una transizione verso opzioni sostenibili e di alta qualità. In Quebec, i rivenditori rispondono alle preferenze dei consumatori locali offrendo confezioni bilingue conformi ai requisiti normativi e in linea con le sfumature culturali della provincia. Inoltre, campagne di benessere a livello nazionale che enfatizzano i benefici per la salute degli acidi grassi omega-3 hanno sostenuto il consumo di pesce in diversi gruppi demografici, migliorando le prestazioni complessive del mercato nordamericano dei prodotti ittici in scatola.
Il Messico è il mercato in più rapida crescita nella regione, con un CAGR previsto del 7.25% (2026-2031). L'aumento dei redditi della classe media, unito all'espansione delle catene di supermercati nelle città di secondo livello, ha migliorato significativamente l'accesso ai prodotti ittici in scatola. I formati a lunga conservazione sono particolarmente adatti al clima più caldo del Messico, dove la fornitura di elettricità incostante continua a rappresentare una sfida per la logistica della catena del freddo. L'integrazione del tonno in scatola in piatti tradizionali come tacos e insalate ha ulteriormente ridotto le barriere all'adozione. I trasformatori nazionali stanno investendo sempre più in linee di lavorazione a sterilizzazione avanzata per soddisfare sia la domanda interna che le esigenze di esportazione lungo il corridoio commerciale nordamericano. Inoltre, i centri turistici costieri stanno trainando una domanda incrementale attraverso le esigenze di approvvigionamento del settore alberghiero. Nel complesso, questi fattori stanno alimentando la crescita e l'espansione sostenute del mercato nordamericano dei prodotti ittici in scatola.
Panorama normativo
Negli Stati Uniti, i produttori di pesce in scatola operano in conformità con la normativa HACCP della FDA (21 CFR Parte 123), che richiede l'analisi dei rischi e la documentazione dei controlli per i rischi ragionevolmente probabili, con la responsabilità degli importatori rafforzata dai programmi di modernizzazione della sicurezza alimentare della FDA per i fornitori esteri. Per il pesce in scatola in contenitori ermeticamente sigillati, gli standard e i controlli riguardano anche l'identità del prodotto e i requisiti relativi al contenitore, come quelli previsti dalla Parte 161 del 21 CFR (per alcuni prodotti ittici), oltre alle aspettative relative al trattamento termico utilizzate per la gestione della sicurezza alimentare a lunga conservazione.
In Canada, l'Agenzia canadese per l'ispezione degli alimenti (CFIA) applica il Regolamento sulla sicurezza alimentare per i canadesi (SFCR, SOR/2018-108), che richiede licenze, un piano di controllo preventivo (PCP) e la tracciabilità per il pesce e i prodotti ittici immessi sul mercato o importati. La conformità all'etichettatura rimane un requisito fondamentale per l'accesso al mercato, comprese le dichiarazioni sulla quantità netta per il pesce preconfezionato importato in contenitori ermeticamente sigillati e l'allineamento con le convenzioni di denominazione del pesce della CFIA utilizzate per la standardizzazione dei nomi comuni.
Analisi della catena del valore
La catena del valore si estende dalla pesca e dall'acquacoltura fino alla lavorazione primaria, all'inscatolamento e alla sterilizzazione in autoclave, al confezionamento (lattine di acciaio e alluminio e buste sterilizzabili), alla distribuzione al dettaglio e alla ristorazione, e infine ai consumatori. Organismi di settore come il National Fisheries Institute (NFI) e associazioni regionali di trasformatori (ad esempio, la Pacific Seafood Processors Association) supportano le pratiche del settore, mentre i grandi proprietari di marchi e gli importatori coordinano l'approvvigionamento da diverse origini per alimentare gli impianti di confezionamento nordamericani con tonno, salmone, sardine e altri prodotti ittici.
I colli di bottiglia si concentrano sulla capacità di lavorazione e sulla complessità derivante dalle normative. Le infrastrutture nazionali per la lavorazione del pesce rimangono limitate e la disponibilità di manodopera, i costi logistici e gli attriti transfrontalieri incidono sulla produttività e sul capitale circolante. Tra i segnali recenti si segnalano l'apertura dello stabilimento di lavorazione di ostriche in scatola di Island Creek Oysters nel Massachusetts (giugno 2024), che rappresenta un'aggiunta di capacità di nicchia, e il trasferimento dell'ultimo stabilimento di lavorazione di pesce rimasto nel Maine al Delaware, annunciato nel novembre 2024, a conferma della disomogenea distribuzione geografica del valore aggiunto. A valle, i rivenditori e i distributori stanno inasprendo i requisiti di approvvigionamento attraverso programmi di approvvigionamento responsabile e tracciabilità (ad esempio, il Codice di condotta per i prodotti ittici di Whole Foods Market annunciato nel gennaio 2025 e i requisiti di tracciabilità di US Foods per i marchi esclusivi), spingendo la raccolta dei dati e la verifica dei fornitori più in profondità nella catena.
Panorama competitivo
Nel mercato nordamericano dei prodotti ittici in scatola, dominano pochi grandi attori, che detengono una quota di mercato sostanziale. Questi attori chiave stanno dando sempre più priorità alla produzione sostenibile di prodotti ittici per attrarre una base di consumatori più ampia. Tra i principali attori del mercato figurano, tra gli altri, Dongwon Enterprise Co., Ltd., Thai Union Group PCL, The Jim Pattison Group, Blue Harbor Fish Co. e Crown Prince, Inc.
Gli operatori di fascia media si trovano ad affrontare sfide sempre più complesse. Queste aziende stanno anche stringendo alleanze di co-packing, migliorando sia l'utilizzo degli impianti che la leva negoziale. I loro sforzi di innovazione si concentrano su temi come la sostenibilità, la tracciabilità digitale e i sapori unici.
Molte aziende di trasformazione stanno adottando la verifica tramite blockchain e il confezionamento tramite codice QR, consentendo ai consumatori di accedere ai dati direttamente collegati alle imbarcazioni. Alcune stanno persino esplorando proteine alternative, combinandole con alghe o legumi come strategia per aggirare le restrizioni sulle quote di prodotti ittici. Mentre i grandi conglomerati di beni di consumo puntano su queste aree di produzione proteica portatili, l'interesse per fusioni e acquisizioni è in aumento. Queste mosse strategiche garantiscono che il mercato nordamericano dei prodotti ittici in scatola rimanga dinamico e stabile, rendendolo un'arena attraente per investimenti di capitale a lungo termine.
Leader del settore dei prodotti ittici in scatola in Nord America
Impresa Dongwon Co., Ltd.
Gruppo dell'Unione tailandese PCL
Il gruppo di Jim Pattison
Blue Harbour Pesce Co.
Il principe ereditario, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: TriWest Capital Partners ha acquisito Ocean Brands dal Jim Pattison Group, portando sotto una nuova proprietà marchi di prodotti ittici in scatola come Ocean's e Gold Seal. L'operazione segnala un ulteriore consolidamento nel settore dei prodotti ittici a lunga conservazione in Nord America e può consentire investimenti nel riposizionamento dei marchi, nell'espansione dei canali di distribuzione e nell'ottimizzazione della catena di approvvigionamento.
- Maggio 2026: Chicken of the Sea International, di proprietà del gruppo Thai Union, si è impegnata affinché tutti i suoi prodotti a base di tonno destinati alla vendita al dettaglio ottengano la certificazione del Marine Stewardship Council (MSC) entro la fine del 2026. Questo innalza gli standard per l'approvvigionamento di tonno sul mercato di massa e aumenta la pressione competitiva sui marchi e sui programmi di private label, affinché si allineino alle certificazioni di terze parti e alla tracciabilità della filiera.
- Luglio 2024: Island Creek Oysters ha inaugurato il suo primo stabilimento di inscatolamento di prodotti ittici negli Stati Uniti, una struttura di 930 metri quadrati (10,000 piedi quadrati) focalizzata su prodotti pronti al consumo in stile europeo. La nuova struttura aumenta la capacità di lavorazione specializzata a livello nazionale e supporta offerte premium, incentrate su una narrazione specifica, che possono diversificare la crescita della categoria al di là dei tradizionali prodotti a base di tonno e salmone.
Ambito del rapporto sul mercato dei prodotti ittici in scatola del Nord America
Il mercato dei frutti di mare in scatola del Nord America è segmentato per tipo in pesce in scatola, gamberi in scatola, gamberetti in scatola e altri frutti di mare in scatola. Il pesce in scatola viene ulteriormente segmentato in tonno, salmone e altri pesci in scatola. Per canale di distribuzione l'ambito comprende supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. In base all'area geografica, l'ambito comprende Stati Uniti, Canada, Messico e resto del Nord America.
Per specie/tipo
| Pesce in scatola | Tonno |
| Salmone | |
| Sardine | |
| Sgombro | |
| Altro pesce in scatola | |
| Gamberetti in scatola | |
| Gamberi in scatola | |
| altri tipi |
Per materiale di imballaggio
| Lattine d'acciaio |
| Barattoli di alluminio |
| Sacchetti per storte |
| Altro |
Per modulo prodotto
| Tutto |
| Pezzi/pezzi |
Per canale di distribuzione
| Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | |
| Vendita al dettaglio online | |
| Negozi specializzati | |
| Altri canali di distribuzione | |
| On-Trade (HoReCa) |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per specie/tipo | Pesce in scatola | Tonno |
| Salmone | ||
| Sardine | ||
| Sgombro | ||
| Altro pesce in scatola | ||
| Gamberetti in scatola | ||
| Gamberi in scatola | ||
| altri tipi | ||
| Per materiale di imballaggio | Lattine d'acciaio | |
| Barattoli di alluminio | ||
| Sacchetti per storte | ||
| Altro | ||
| Per modulo prodotto | Tutto | |
| Pezzi/pezzi | ||
| Per canale di distribuzione | Fuori commercio | Supermercati / Ipermercati |
| MINIMARKET | ||
| Vendita al dettaglio online | ||
| Negozi specializzati | ||
| Altri canali di distribuzione | ||
| On-Trade (HoReCa) | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato nordamericano dei prodotti ittici in scatola?
Nel 9.43, il mercato nordamericano dei prodotti ittici in scatola avrebbe raggiunto gli 2026 miliardi di dollari e si prevede che raggiungerà i 12.53 miliardi di dollari entro il 2031.
Quale segmento di specie è leader di mercato?
Nel 68.20, il pesce in scatola prevale con una quota del 2025%, trainato principalmente da tonno, salmone e sardine.
Quale area geografica si sta espandendo più rapidamente?
Si prevede che il Messico registrerà un CAGR del 7.25% entro il 2031 grazie all'aumento dei redditi e alla maggiore copertura dei supermercati.
Perché le buste retort stanno guadagnando popolarità?
Le buste retort consentono spedizioni più leggere, un'apertura rapida e la conformità agli obblighi in materia di assenza di PFAS, il che alimenta una previsione di CAGR del 7.05%.


