

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 17.15 miliardo di dollari |
| Dimensione del mercato (2031) | 22.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.85% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei cereali per la colazione in Nord America di Mordor Intelligence
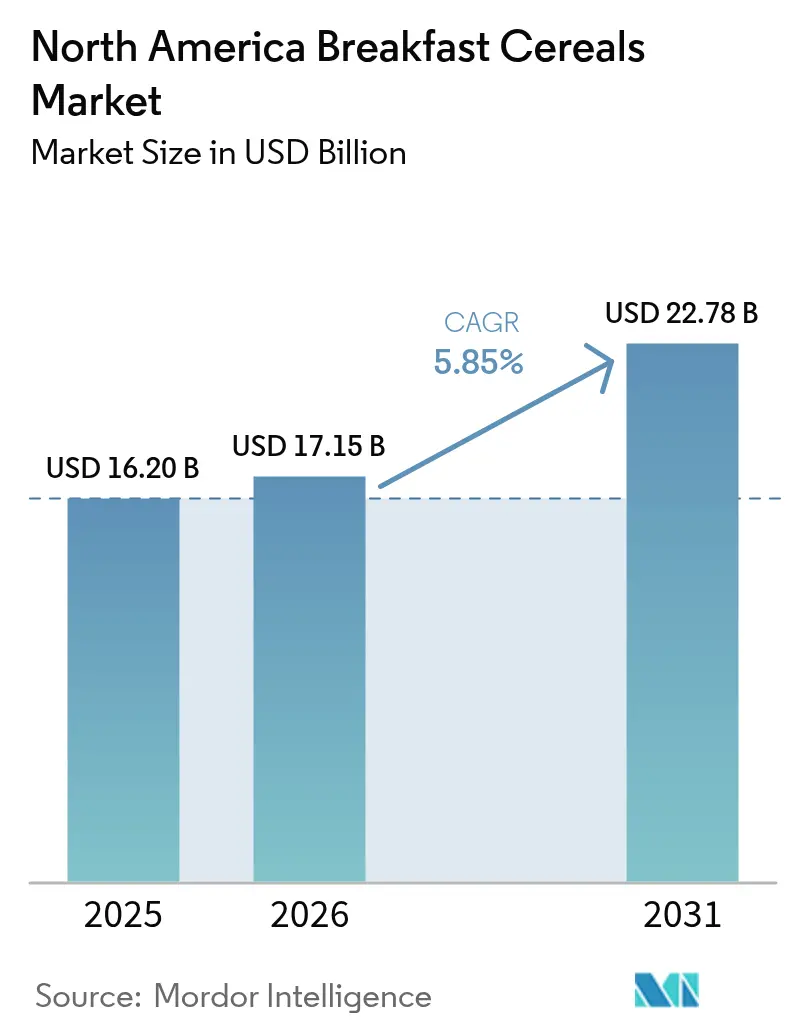
Il mercato nordamericano dei cereali per la colazione aveva un valore di 16.20 miliardi di dollari nel 2025 e si prevede che crescerà da 17.15 miliardi di dollari nel 2026 a 22.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.85% durante il periodo di previsione (2026-2031). Dopo un periodo di crescita più lenta, il mercato è ora trainato da una costante tendenza alla premiumizzazione, da iniziative normative che promuovono formulazioni più salutari e dai progressi nella modernizzazione della catena di approvvigionamento. La crescente consapevolezza in materia di salute sta incrementando la domanda di cereali ad alto contenuto di fibre, proteine e nutrienti aggiunti. Anche la crescente popolarità dei cereali senza glutine, biologici e funzionali contribuisce all'espansione del mercato. I prodotti arricchiti con proteine, con prezzi superiori del 15-25% rispetto alle opzioni tradizionali, stanno ampliando la loro diffusione tra le famiglie. Inoltre, la revisione della definizione di "salutare" da parte della FDA nel febbraio 2025 ha stimolato un'ondata di riformulazioni di prodotti a basso contenuto di zuccheri e integrali. Sebbene i cereali pronti al consumo rimangano dominanti, le opzioni pronte da cucinare, come il porridge d'avena e il muesli, stanno guadagnando terreno tra i consumatori alla ricerca di scelte personalizzabili e minimamente trasformate. La crescita della spesa alimentare online sta erodendo il vantaggio di spazio sugli scaffali tradizionalmente detenuto dai supermercati, consentendo ai marchi nati online di conquistare quote di mercato senza la necessità di una presenza fisica nei negozi. La domanda dei consumatori di prodotti con etichetta pulita, come quelli non OGM, biologici e privi di additivi artificiali, ha spinto le aziende a riformulare la propria offerta.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 70.92 i cereali pronti da mangiare detenevano una quota del 2025% del mercato dei cereali per la colazione in Nord America, mentre si prevede che le linee pronte da cuocere cresceranno a un CAGR del 6.62% entro il 2031.
- In base alla fonte degli ingredienti, le ricette a base di mais hanno dominato il mercato dei cereali per la colazione in Nord America con il 36.74% nel 2025; le SKU a base di avena sono destinate a registrare il CAGR più rapido, pari all'7.82%, entro il 2031.
- Per natura del prodotto, nel 72.05 le offerte convenzionali rappresentavano il 2025% del mercato dei cereali per la colazione in Nord America, mentre si prevede che le varianti biologiche cresceranno a un CAGR del 7.31% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato il 58.98% delle vendite nel 2025, ma la vendita al dettaglio online è destinata a registrare un CAGR dell'8.57% entro il 2031.
- Per paese, gli Stati Uniti hanno mantenuto una quota di mercato del 49.12% nel 2025, ma si prevede che il Messico registrerà il CAGR più rapido della regione, pari al 7.29% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei cereali per la colazione in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riformulazioni di salute e benessere | + 1.2% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Premiumizzazione tramite SKU arricchite con proteine | + 0.9% | Nord America, emergente in Messico | A breve termine (≤ 2 anni) |
| Crescente domanda di cereali pronti al consumo | + 1.5% | Nord America | A lungo termine (≥ 4 anni) |
| Aumento delle famiglie con doppio reddito | + 0.8% | Aree metropolitane degli Stati Uniti, città canadesi | A lungo termine (≥ 4 anni) |
| Passaggio a prodotti con etichetta pulita | + 1.1% | Nord America | Medio termine (2-4 anni) |
| Innovazione negli ingredienti dei prodotti | + 0.6% | Cluster di ricerca e sviluppo in Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le riformulazioni di salute e benessere guidano la premiumizzazione del mercato
I produttori stanno riallineando i loro portafogli prodotti per conformarsi ai criteri aggiornati della FDA per le dichiarazioni "salutari". A partire dal 25 febbraio 2025, questi criteri escludono i cereali altamente zuccherati dal posizionamento salutistico, consentendo al contempo alle opzioni integrali e a basso contenuto di zucchero di ottenere prezzi più elevati. Questa modifica normativa sta determinando significativi investimenti nella riformulazione. Ad esempio, Kellogg's si è impegnata a rimuovere i coloranti artificiali a base di petrolio entro il 2027, nonostante un aumento dei costi previsto del 20-30% per unità. Inoltre, il programma alimentare per l'infanzia e l'adulto dell'USDA richiederà che i cereali per la colazione non contengano più di 6 grammi di zuccheri aggiunti per oncia secca a partire da ottobre 2025.[1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Calcolo dei limiti di zucchero per i cereali per la colazione nel CACFP", usda.govQueste misure normative offrono un vantaggio competitivo ai produttori che si concentrano sulle riformulazioni "clean label", penalizzando al contempo coloro che aderiscono alle tradizionali formulazioni ad alto contenuto di zucchero. Le riformulazioni spesso comportano la riduzione o l'eliminazione di additivi artificiali, conservanti e zuccheri. Un'etichettatura chiara di attributi come biologico, non OGM e senza allergeni contribuisce a creare fiducia nei consumatori e ad attrarre acquirenti esigenti. Il risultato è un posizionamento dei cereali come prodotti premium, supportati da dichiarazioni di salubrità, sostenibilità e purezza.
L'arricchimento proteico soddisfa le priorità del benessere dei consumatori
L'arricchimento proteico nei cereali per la colazione si sta allineando sempre di più alle priorità del benessere dei consumatori. Questo cambiamento risponde alla crescente domanda di alimenti che favoriscano uno stile di vita attivo, la salute muscolare e un'alimentazione equilibrata. Di conseguenza, i produttori stanno sviluppando cereali ricchi di proteine, pensati per una fascia demografica attenta alla salute, tra cui atleti, professionisti impegnati e appassionati di fitness. La tendenza all'arricchimento proteico ha guadagnato una spinta significativa, con il 71% dei consumatori statunitensi che nel 2024 cercherà attivamente di aumentare l'assunzione di proteine, secondo l'International Food Information Council.[2]Fonte: International Food Information Council, "Food and Health Survey 2024", ific.orgNell'aprile 2024, General Mills ha risposto a questa domanda lanciando Wheaties Protein, con oltre 20 grammi di proteine per porzione. Questa ha segnato la prima estensione di gamma del marchio in oltre un decennio. Inoltre, l'azienda ha introdotto Cheerios Protein, con 8 grammi per porzione. Con un prezzo maggiorato di 5.39-5.69 dollari, questi cereali si rivolgono alle famiglie che cercano opzioni nutrienti per la colazione, superando le varianti tradizionali. Questo approccio incentrato sulle proteine consente ai produttori di ottenere prezzi maggiorati del 15-25%, soddisfacendo al contempo le esigenze nutrizionali dei consumatori attenti alla salute, in particolare quelli che assumono farmaci GLP-1 e che necessitano di un maggiore apporto di proteine e fibre.
La praticità del cibo pronto da mangiare si adatta agli stili di vita accelerati
I consumatori moderni, spinti da stili di vita sempre più frenetici, mostrano una crescente preferenza per i cereali pronti per la colazione (RTE). Questi prodotti rispondono efficacemente all'esigenza di velocità, efficienza e minimo sforzo nella preparazione dei pasti. Progettati per essere consumati rapidamente senza bisogno di cottura, i cereali RTE sono diventati particolarmente popolari tra professionisti impegnati, studenti e famiglie con doppio reddito. La domanda di praticità ha alimentato significative innovazioni di prodotto, tra cui formati di confezionamento portatili e formulazioni che ne prolungano la durata di conservazione. Nonostante il prezzo elevato, questi cereali stanno guadagnando terreno tra le famiglie con redditi più elevati che devono affrontare maggiori vincoli di tempo. Offrendo soluzioni per la colazione nutrienti, flessibili e che fanno risparmiare tempo, i cereali pronti RTE si sono assicurati una posizione dominante sul mercato. Con l'accelerazione degli stili di vita, si prevede che questi cereali manterranno una crescita robusta, consolidando ulteriormente la loro leadership di mercato.
La crescita delle famiglie con doppio reddito sostiene la domanda di servizi di prima necessità
Il crescente numero di famiglie con doppio reddito sta alimentando la domanda di soluzioni per la colazione veloce. In Giappone, le famiglie con doppio reddito sono aumentate da 12.78 milioni nel 2023 a 13 milioni nel 2024, secondo il Ministero degli Affari Interni e delle Comunicazioni.[3]Fonte: Ministero degli Affari Interni e delle Comunicazioni (Giappone), "Istituto giapponese per la politica del lavoro e la formazione", jil.go.jpLe famiglie con tutti gli adulti occupati optano per alimenti pronti al consumo nei supermercati, riducendo al contempo le visite ai ristoranti con servizio completo, a vantaggio del mercato dei cereali confezionati. Le famiglie dei Millennial, un segmento di consumatori significativo, mostrano una preferenza per i cibi pronti. Sebbene destinino meno budget ai prodotti a base di cereali, la loro spesa per frutta e verdura aumenta con l'aumentare dei redditi. Questo gruppo preferisce fare meno acquisti al supermercato, ma spende di più per ogni acquisto, creando opportunità per marchi di cereali premium che si concentrano su praticità e nutrizione. Inoltre, gli stili di vita con doppio reddito influenzano la fedeltà al marchio, poiché le famiglie impegnate preferiscono sempre più marchi affidabili che offrono costantemente qualità e praticità.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi volatili degli input di cereali speciali | -0.7% | Nord America | A breve termine (≤ 2 anni) |
| Sfide nella riformulazione del prodotto | -0.4% | Nord America | Medio termine (2-4 anni) |
| Mancanza di standardizzazione per gli ingredienti speciali | -0.3% | Nord America | A lungo termine (≥ 4 anni) |
| Sostituzione con yogurt e panini per la colazione | -0.9% | Nord America urbano | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità delle materie prime cerealicole esercita pressioni sui margini di produzione
I produttori del mercato nordamericano dei cereali per la colazione devono fare i conti con la volatilità dei prezzi delle materie prime cerealicole. Questa imprevedibilità non solo interrompe la pianificazione della produzione, ma riduce anche i margini di profitto. Cereali chiave come grano, mais, avena e orzo sono essenziali per la produzione cerealicola. Tuttavia, queste materie prime devono affrontare fluttuazioni causate da interruzioni dell'approvvigionamento globale, politiche commerciali, condizioni meteorologiche estreme e tensioni geopolitiche. Gli Stati Uniti hanno ripristinato i dazi, imponendo dazi del 25% sulle importazioni da Canada e Messico e un sorprendente 104% su alcuni prodotti cinesi. Questa mossa mette a repentaglio la competitività delle esportazioni di cereali, con perdite previste che raggiungeranno i 5-7 miliardi di dollari entro la metà del 2025. Inoltre, le rese globali dei cereali sono sensibili alla volatilità dei modelli meteorologici, come La Niña, aggiungendo un ulteriore livello di incertezza nell'approvvigionamento degli ingredienti. Per gestire l'imprevedibilità dei prezzi, le aziende si trovano a dover spesso adeguare le scorte, le strategie di approvvigionamento e i programmi di produzione. Ciò si traduce in inefficienze operative e difficoltà nella gestione della supply chain. Gli effetti includono lotti di produzione più piccoli, riduzione dell'innovazione di prodotto e un rischio maggiore di esaurimento o sovrapproduzione di scorte.
Minacce di sostituzione da formati alternativi per la colazione
Le preferenze dei consumatori si stanno spostando sempre più verso opzioni per la colazione ricche di proteine e facili da consumare fuori casa, intensificando la concorrenza nel settore dei cereali da parte di yogurt e panini per la colazione. La transizione del mercato verso il consumo della colazione durante tutto l'arco della giornata ha creato opportunità per alternative non a base di cereali. Le aziende stanno capitalizzando su questa tendenza espandendosi in offerte per la colazione ad alto contenuto proteico e non tradizionali. La crescente consapevolezza dell'elevato contenuto di zuccheri e ingredienti artificiali presenti in molti cereali ha spinto i consumatori a optare per alternative come opzioni a basso contenuto di zuccheri e ricche di nutrienti, quali yogurt greco, frullati e uova. Inoltre, frullati a base vegetale e overnight oats vengono fortemente pubblicizzati per i loro benefici nutrizionali, tra cui il contenuto di probiotici e le etichette trasparenti. Questo approccio ha allontanato i consumatori dai cereali tradizionali, sempre più percepiti come meno alla moda o salutari. Inoltre, sono in aumento le occasioni in cui si consumano solo bevande al mattino, con le bevande salutari che guadagnano terreno come sostituti del pasto. Questo cambiamento continua a frammentare il mercato tradizionale dei cereali per la colazione.
Analisi del segmento
Per tipo di prodotto: le varianti pronte da cuocere accelerano la crescita
I cereali pronti al consumo hanno mantenuto la loro posizione dominante con una quota di mercato del 70.92% nel 2025. Rispondendo alle esigenze dei consumatori moderni, i cereali per la colazione pronti al consumo (RTE) stanno trainando la crescita del mercato. All'interno del segmento RTE, granola e cluster si posizionano come offerte premium, grazie al loro marchio artigianale e alle formulazioni clean-label. Al contrario, i fiocchi tradizionali stanno risentendo dell'influenza di innovazioni come Wheaties Protein di General Mills, che vanta oltre 20 grammi di proteine per porzione. Nel frattempo, i cereali pronti da cuocere sono in rapida ascesa, con una crescita prevista a un CAGR del 6.62% fino al 2031, poiché i consumatori si orientano verso opzioni per la colazione salutari e personalizzabili. Categorie come l'avena calda e il muesli stanno capitalizzando su un marchio attento alla salute e sulla trasparenza degli ingredienti, attirando coloro che cercano alternative ai cereali RTE trasformati.
I cereali soffiati godono di una domanda costante, sostenuta dalla fedeltà nostalgica al marchio e dal marketing rivolto ai bambini. Tuttavia, devono affrontare le sfide derivanti dagli standard FDA aggiornati sulle dichiarazioni "salutari", in particolare quelli con un contenuto di zucchero più elevato. I cereali ricoperti e glassati con zucchero sono quelli sottoposti a maggiore pressione per la riformulazione, poiché i produttori devono conciliare le preferenze di gusto con considerazioni sulla salute. La crescita del segmento dei prodotti pronti da cuocere riflette una tendenza più ampia dei consumatori: il desiderio di controllo sugli ingredienti e sulla preparazione. I preparati per muesli e porridge, con il loro potenziale di personalizzazione, si distinguono dai formati pronti da consumare più rigidi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per fonte di ingredienti: i prodotti a base di avena guidano l'innovazione
I cereali a base di mais detengono una quota di mercato del 36.74% nel 2025, sfruttando i vantaggi in termini di costi e le consolidate catene di fornitura. I corn flakes e altri cereali a base di mais sono da anni un alimento base per la colazione in Nord America, profondamente radicati nelle abitudini dei consumatori e apprezzati per il loro gusto costante e la praticità. I prodotti a base di avena stanno registrando la crescita più rapida, con un CAGR dell'7.82% previsto fino al 2031. Questa crescita nel segmento dell'avena è supportata da indicazioni sulla salute approvate dalla FDA che enfatizzano il ruolo delle fibre solubili nella riduzione del rischio di malattie coronariche, consentendo ai produttori di commercializzare i propri prodotti con credibilità scientifica.
I cereali a base di grano mantengono una forte presenza sul mercato enfatizzando i benefici dei cereali integrali, supportati dalle linee guida della FDA che definiscono i cereali integrali come contenenti crusca, germe ed endosperma nelle loro proporzioni naturali. I cereali a base di riso si rivolgono ai consumatori senza glutine, mentre l'orzo rimane un ingrediente di nicchia nonostante i suoi benefici nutrizionali. La categoria "Altri" comprende cereali antichi e formulazioni specializzate, che si rivolgono ai consumatori attenti alla salute che cercano una differenziazione nutrizionale e sono disposti a pagare un sovrapprezzo. Sebbene il mais sia leader di mercato, deve affrontare le sfide derivanti dalla volatilità dei prezzi delle materie prime e dal cambiamento delle preferenze dei consumatori verso alternative percepite come più sane. Nel frattempo, l'avena beneficia dei progressi nell'arricchimento proteico e delle strategie di marketing "clean-label".
Per natura del prodotto: il segmento organico cattura la crescita premium
I cereali convenzionali detenevano una quota di mercato del 72.05% nel 2025. Questi prodotti, noti per i loro vantaggi in termini di costi e l'ampia distribuzione al dettaglio, si rivolgono principalmente a consumatori attenti al prezzo e acquirenti istituzionali. Tuttavia, il segmento è sottoposto a una crescente pressione da parte delle tendenze clean-label e delle richieste di riformulazione. Per far fronte a questa situazione, i produttori si stanno concentrando sull'eliminazione degli ingredienti artificiali per competere meglio con i prodotti biologici.
Al contrario, le varianti biologiche stanno registrando una rapida crescita, con un CAGR previsto del 7.31% fino al 2031. Questa crescita è trainata dalla crescente consapevolezza dei consumatori in materia di salute e dal supporto normativo. La norma "Strengthening Organic Enforcement" dell'USDA migliora la trasparenza della catena di approvvigionamento e la prevenzione delle frodi, garantendo la fiducia dei consumatori, essenziale per lo sviluppo del segmento biologico. A conferma di questo impegno, nel maggio 2024 l'USDA ha annunciato un programma di sovvenzioni da 24.8 milioni di dollari per espandere i mercati biologici e assistere gli agricoltori nella transizione verso pratiche biologiche. Una ricerca dell'Organic Trade Association rivela che il 70% dei consumatori più giovani si fidava del marchio biologico nel 2024. Tuttavia, l'ingresso nel mercato biologico pone delle sfide. I quadri normativi, come gli standard di certificazione biologica dell'USDA, proteggono i marchi biologici affermati, richiedendo al contempo investimenti sostanziali da parte dei produttori convenzionali che desiderano entrare nel mercato. Con il miglioramento delle economie di scala, il divario di prezzo tra cereali convenzionali e biologici si sta riducendo. Questo, unito alla disponibilità dei consumatori a pagare un sovrapprezzo per i benefici percepiti per la salute, continua a stimolare la domanda di prodotti biologici.
Per canale di distribuzione: l'e-commerce trasforma le dinamiche del commercio al dettaglio
Supermercati e ipermercati hanno mantenuto una quota di mercato del 58.98% nel 2025, sfruttando l'ampio spazio sugli scaffali e le capacità promozionali. Allo stesso tempo, i negozi al dettaglio online hanno registrato una crescita notevole, con un CAGR dell'8.57% previsto fino al 2031. La pandemia di COVID-19 ha accelerato significativamente questa trasformazione digitale. I minimarket soddisfano le esigenze di consumo immediato, ma devono affrontare sfide dovute ai vincoli di spazio che limitano la varietà di SKU. D'altro canto, i negozi specializzati si rivolgono ai consumatori attenti alla salute offrendo prodotti biologici e premium. Anche altri canali di distribuzione, come la ristorazione e le vendite istituzionali, contribuiscono alle dinamiche di mercato.
La crescita dell'e-commerce evidenzia un cambiamento nelle preferenze dei consumatori verso modelli di praticità e basati su abbonamento. Questa tendenza ha permesso a marchi diretti al consumatore, come Magic Spoon e Catalina Crunch, di aggirare i tradizionali gatekeeper della vendita al dettaglio. In risposta, i rivenditori tradizionali stanno potenziando le loro capacità online e introducendo servizi di ritiro in negozio per competere con le piattaforme di e-commerce dedicate. Questo cambiamento nei canali di distribuzione crea opportunità per i marchi premium e di nicchia di entrare in contatto con segmenti di consumatori mirati senza dover fare affidamento su estese reti di distribuzione fisica. Tuttavia, rappresenta anche una sfida per i marchi affermati, che devono rafforzare le proprie strategie di marketing digitale e ottimizzare i sistemi di evasione degli ordini diretti al consumatore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato dei cereali per la colazione in Nord America mostra modelli di crescita regionali distinti, con gli Stati Uniti che manterranno una quota di mercato del 49.12% nel 2025. Con la maturazione del mercato statunitense, i produttori si stanno concentrando sulla premiumizzazione. Questa strategia è evidenziata dai recenti lanci di prodotti di General Mills, come Wheaties Protein, che contiene oltre 20 grammi di proteine per porzione, e Cheerios Protein, entrambi rivolti a consumatori attenti alla salute. Nel frattempo, il Canada sta adottando costantemente prodotti biologici e clean label. WK Kellogg ha sfruttato questa tendenza, registrando una crescita della quota di mercato grazie al suo posizionamento "better-for-you". Al contrario, il Messico sta vivendo una rapida crescita, con un CAGR previsto del 7.29% fino al 2031. Questa espansione è trainata dall'urbanizzazione, dall'aumento del reddito disponibile e dall'adozione da parte della popolazione più giovane di abitudini di colazione occidentali, creando significative opportunità per i marchi affermati che cercano una diversificazione geografica.
Il contesto normativo in Nord America varia notevolmente. Negli Stati Uniti, gli standard della FDA influenzano spesso lo sviluppo dei prodotti in tutta la regione. Un cambiamento fondamentale si verificherà a febbraio 2025, quando i criteri aggiornati della FDA per la dichiarazione "salutare" impediranno che i cereali altamente zuccherati vengano commercializzati come salutari. D'altro canto, i cereali integrali trarranno vantaggio dai prezzi premium. Dal punto di vista della catena di approvvigionamento, la siccità del Messico ha aumentato la sua dipendenza dalle importazioni di mais, creando difficoltà di approvvigionamento per i produttori con operazioni transfrontaliere. Inoltre, le incertezze della politica commerciale, come la potenziale imposizione di dazi del 25% sulle importazioni da Canada e Messico, minacciano di interrompere le catene di approvvigionamento regionali e aumentare i costi. Le preferenze dei consumatori in Nord America mostrano nette variazioni. Le famiglie statunitensi danno priorità alle opzioni pratiche e arricchite con proteine. I consumatori canadesi prediligono i prodotti biologici e sostenibili. Nel frattempo, in Messico, l'aumento delle famiglie con doppio reddito ha favorito una forte crescita dei formati pronti al consumo. Sebbene il segmento "Resto del Nord America" sia più piccolo, offre opportunità di nicchia per i marchi premium. Anche l'adozione dell'e-commerce varia a seconda dell'area geografica: Stati Uniti e Canada sono all'avanguardia nella trasformazione digitale, mentre il Messico sta rapidamente progredendo grazie al miglioramento delle sue infrastrutture. Le sfide legate al clima, come la siccità che colpisce la produzione di cereali, evidenziano le vulnerabilità regionali. Per affrontare queste problematiche, i produttori stanno diversificando le strategie di approvvigionamento e ottimizzando la gestione delle scorte in tutto il Nord America.
Panorama normativo
Negli Stati Uniti, la FDA ha finalizzato la definizione aggiornata dell'indicazione implicita relativa al contenuto nutrizionale "sano", con effetto dal 25 febbraio 2025, allineando i criteri alle Linee guida dietetiche per gli americani 2020-2025 e fissando la data di conformità al 25 febbraio 2028. Questa modifica influisce sul posizionamento sul mercato dei cereali pronti al consumo con un contenuto di zuccheri più elevato e sta spingendo verso una riformulazione dei prodotti con cereali integrali e minori zuccheri aggiunti, al fine di mantenere i messaggi salutistici sulle confezioni.
Anche gli standard istituzionali e dei programmi pubblici influenzano la formulazione. In base ai requisiti del programma CACFP dell'USDA, i cereali per la colazione serviti nell'ambito del programma non devono contenere più di 6 grammi di zuccheri aggiunti per oncia secca a partire dal 1° ottobre 2025 e devono soddisfare le condizioni relative ai cereali e all'arricchimento. In Canada, Health Canada ha reso pienamente conforme l'etichettatura nutrizionale sulla parte anteriore della confezione il 1° gennaio 2026 e le linee guida provvisorie forniscono un percorso per i cereali densi pronti al consumo (ad esempio, i formati granola) per valutare le soglie utilizzando una quantità di riferimento di 55 g anziché una porzione da 1 tazza, influenzando i risultati dell'etichettatura e le decisioni relative all'architettura della confezione.
Panorama competitivo
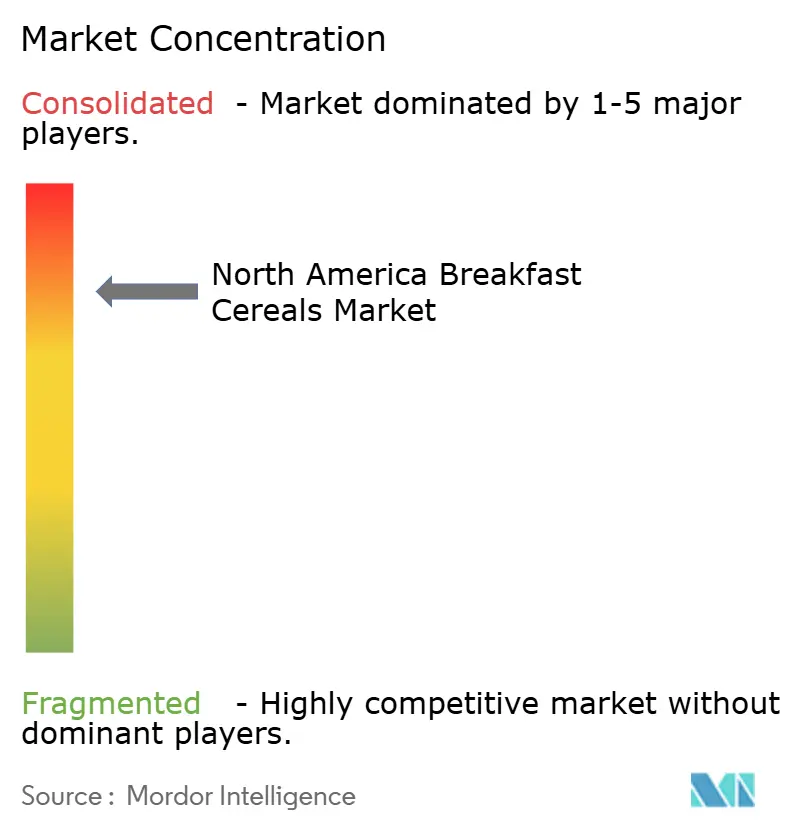
Il mercato nordamericano dei cereali per la colazione è altamente consolidato, trainato principalmente dall'acquisizione di Kellanova da parte di Mars per 35.9 miliardi di dollari e dall'acquisizione di WK Kellogg da parte di Ferrero per 3.1 miliardi di dollari. Queste mosse non solo consolidano il mercato, ma consentono anche agli acquirenti di sfruttare reti di distribuzione globali e capacità di ricerca e sviluppo, accelerando i loro cicli di innovazione. Con uno sguardo al futuro, Mars punta a raddoppiare la crescita del suo business degli snack nel prossimo decennio. Tuttavia, il panorama rimane fortemente competitivo. Piccoli innovatori come Magic Spoon, Catalina Crunch e Three Wishes Cereal stanno facendo progressi significativi, sfruttando modelli di vendita diretta al consumatore e un approccio incentrato sulle proteine che aggira i tradizionali controlli della vendita al dettaglio.
Tra i principali attori del mercato nordamericano dei cereali per la colazione figurano General Mills Inc., PepsiCo, Inc., Bob's Red Mill Natural Foods, Mars Inc. e Post Consumer Brands LLC. Questi colossi del settore non si concentrano solo su fusioni, espansioni e acquisizioni, ma investono anche ingenti somme nello sviluppo di nuovi prodotti. Tali strategie rafforzano la presenza del loro marchio in un mercato affollato. Inoltre, l'adozione della tecnologia sta diventando un fattore di differenziazione chiave. I produttori stanno indirizzando gli investimenti verso la modernizzazione delle loro catene di approvvigionamento e il potenziamento delle attività di marketing digitale per entrare in sintonia con la base di consumatori in continua evoluzione. A testimonianza di questa tendenza, WK Kellogg ha annunciato un investimento sostanziale fino a 500 milioni di dollari nel gennaio 2025, con l'obiettivo di rinnovare la propria catena di approvvigionamento per aumentare la produzione e i margini di profitto.
C'è una fiorente opportunità nei segmenti del biologico e delle etichette pulite. In questo caso, la rigorosa conformità normativa agisce come un'arma a doppio taglio: protegge gli operatori affermati dai nuovi entranti e allo stesso tempo premia coloro che sono disposti a investire nell'innovazione. A dimostrazione della svolta del settore verso la sostenibilità, General Mills ha stretto una partnership con Ahold Delhaize nel settembre 2024, concentrandosi sulla riduzione delle emissioni nell'approvvigionamento di grano e avena. Tali iniziative non solo sottolineano l'importanza della sostenibilità, ma suggeriscono anche il vantaggio competitivo che può offrire attraverso catene di approvvigionamento ottimizzate. Tuttavia, muoversi nel panorama normativo non è un gioco alla pari. I rinnovati standard di claim "salutari" della FDA impongono rigorosi requisiti di conformità. Questo cambiamento sembra favorire i produttori più grandi, dotati delle risorse per gestire abilmente complessi processi di riformulazione, mentre pone sfide significative per gli operatori più piccoli che potrebbero non avere tale competenza normativa.
Leader del settore dei cereali per la colazione in Nord America
-
Generale Mills Inc.
-
PepsiCo, Inc.
-
Alimenti naturali di Bob's Red Mill
-
Posta marchi di consumo, LLC
-
Marte Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: General Mills ha annunciato un piano pluriennale di riduzione dei costi da 3 miliardi di dollari, distribuito su quattro anni, per far fronte alle pressioni inflazionistiche e contribuire a finanziare gli investimenti per la crescita. Il programma supporta il continuo rinnovamento del portafoglio prodotti nelle categorie principali, inclusi i cereali, liberando risorse da destinare al rinnovamento, alla pubblicità e alla produttività della catena di approvvigionamento.
- Novembre 2025: Cerealto ha annunciato un investimento strategico di maggioranza nel co-produttore statunitense Fresca Foods (Boulder e Denver, Colorado), seguito da un piano di investimenti di capitale per il 2026 (75 milioni di euro) per aumentare la capacità produttiva degli stabilimenti negli Stati Uniti e in Spagna. Ciò consentirà una più rapida espansione dei programmi di cereali a marchio del distributore e di marca, senza dover dipendere esclusivamente dalle linee di produzione interne preesistenti.
- Agosto 2024: Mars ha raggiunto un accordo per l'acquisizione di Kellanova per 83.50 dollari per azione in contanti, per un totale di 35.9 miliardi di dollari. L'operazione consolida la presenza sul mercato nei settori degli snack e dei prodotti per la colazione, rafforzando al contempo la capacità di distribuzione e di investimento nel marchio per le piattaforme affini ai cereali in Nord America.


Ambito del rapporto sul mercato dei cereali per la colazione in Nord America
I cereali per la colazione sono prodotti da cereali trasformati che vengono spesso consumati con il primo pasto della giornata. Viene consumato principalmente come colazione, soprattutto nelle società occidentali.
Il mercato nordamericano dei cereali per la colazione è segmentato per categoria (cereali pronti da cuocere e cereali pronti da mangiare); Tipo di prodotto (cereali per la colazione a base di mais, cereali per la colazione misti/miscelati e altri tipi di prodotti); Canale di distribuzione (supermercati/ipermercati, minimarket/negozi di alimentari, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione); e Paese (Stati Uniti, Messico, Canada e Resto del Nord America). Il rapporto offre le dimensioni del mercato e le previsioni in valore (milioni di dollari) per i segmenti di cui sopra.
Tipologia di prodotto
| Cereali pronti da mangiare | Fiocchi |
| Cereali soffiati | |
| Granola e Clusters | |
| Altri (cereali ricoperti/glassati di zucchero, triturati e filettati) | |
| Cereali pronti da cuocere | Fiocchi d'avena caldi |
| Preparati per muesli e porridge | |
| Altri cereali pronti da cuocere |
Fonte degli ingredienti
| Grano |
| Mais |
| Avena |
| Riso |
| Orzo |
| Altro |
Natura del prodotto
| Convenzionale |
| Organic |
Canale di distribuzione
| Supermercati/Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Paese
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Tipologia di prodotto | Cereali pronti da mangiare | Fiocchi |
| Cereali soffiati | ||
| Granola e Clusters | ||
| Altri (cereali ricoperti/glassati di zucchero, triturati e filettati) | ||
| Cereali pronti da cuocere | Fiocchi d'avena caldi | |
| Preparati per muesli e porridge | ||
| Altri cereali pronti da cuocere | ||
| Fonte degli ingredienti | Grano | |
| Mais | ||
| Avena | ||
| Riso | ||
| Orzo | ||
| Altro | ||
| Natura del prodotto | Convenzionale | |
| Organic | ||
| Canale di distribuzione | Supermercati/Ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Paese | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei cereali per la colazione in Nord America nel 2026?
Si stima che le vendite ammontino a 17.15 miliardi di dollari e la categoria è sulla buona strada per raggiungere i 22.78 miliardi di dollari entro il 2031.
Quale segmento crescerà più rapidamente entro il 2031?
Si prevede che i cereali a base di avena registreranno un CAGR del 7.82% entro il 2031 grazie al posizionamento in termini di proteine e salute del cuore.
Perché è importante l'arricchimento proteico dei cereali?
Il 8% dei consumatori sta aumentando l'assunzione di proteine; i cereali fortificati forniscono 20-XNUMX g a porzione con tempi di preparazione minimi.
In che modo le normative FDA sullo zucchero influenzeranno le ricette dei cereali?
Le norme in vigore da febbraio 2025 limitano gli zuccheri aggiunti, spingendo i marchi a ridurre i dolcificanti e ad aumentare il contenuto di cereali integrali per mantenere l'etichettatura "salutare".
Pagina aggiornata l'ultima volta il:



