

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 192.65 miliardo di dollari |
| Dimensione del mercato (2031) | 246.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.03% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
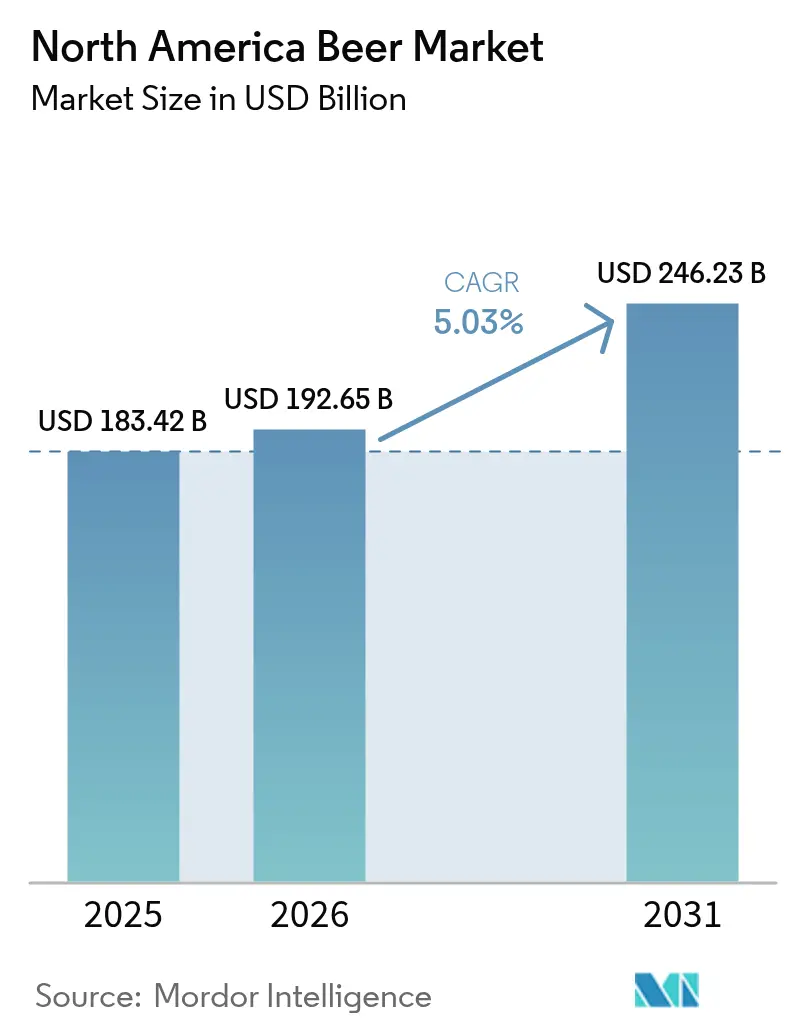
Analisi del mercato della birra nel Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano della birra crescerà da 183.42 miliardi di dollari nel 2025 a 192.65 miliardi di dollari nel 2026, per poi raggiungere i 246.23 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.03% nel periodo 2026-2031. I consumatori stanno optando per volumi inferiori ma valori superiori, grazie alla crescente popolarità di birre premium, a basso contenuto alcolico e analcoliche. I birrifici artigianali continuano a influenzare la sperimentazione di nuovi sapori, mentre i gruppi multinazionali accelerano la razionalizzazione del portafoglio prodotti per proteggere i margini. La diffusione dell'e-commerce amplia l'accesso ai marchi e gli investimenti nelle infrastrutture per le lattine di alluminio supportano gli obiettivi di sostenibilità. A monte della filiera, la riduzione della superficie coltivata a orzo e la scarsità idrica pesano sui costi di produzione, spingendo i birrifici verso cereali alternativi e una maggiore attività di copertura.
Punti chiave del rapporto
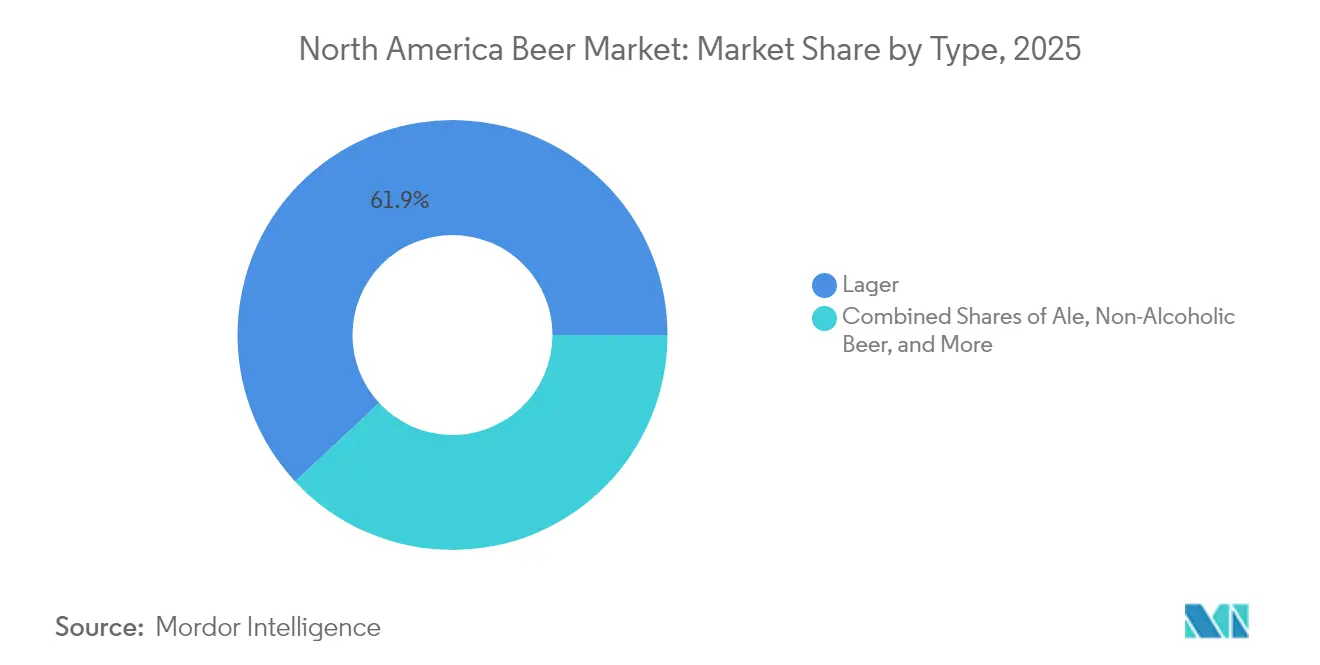
- Per tipologia, nel 61.92 la Lager era in testa con il 2025% della quota di mercato della birra nordamericana; si prevede che la Ale registrerà un CAGR del 6.08% entro il 2031.
- Per categoria, nel 56.15 la Standard ha rappresentato il 2025% della quota di mercato della birra nordamericana, mentre la Premium è destinata a crescere a un CAGR del 6.74% entro il 2031.
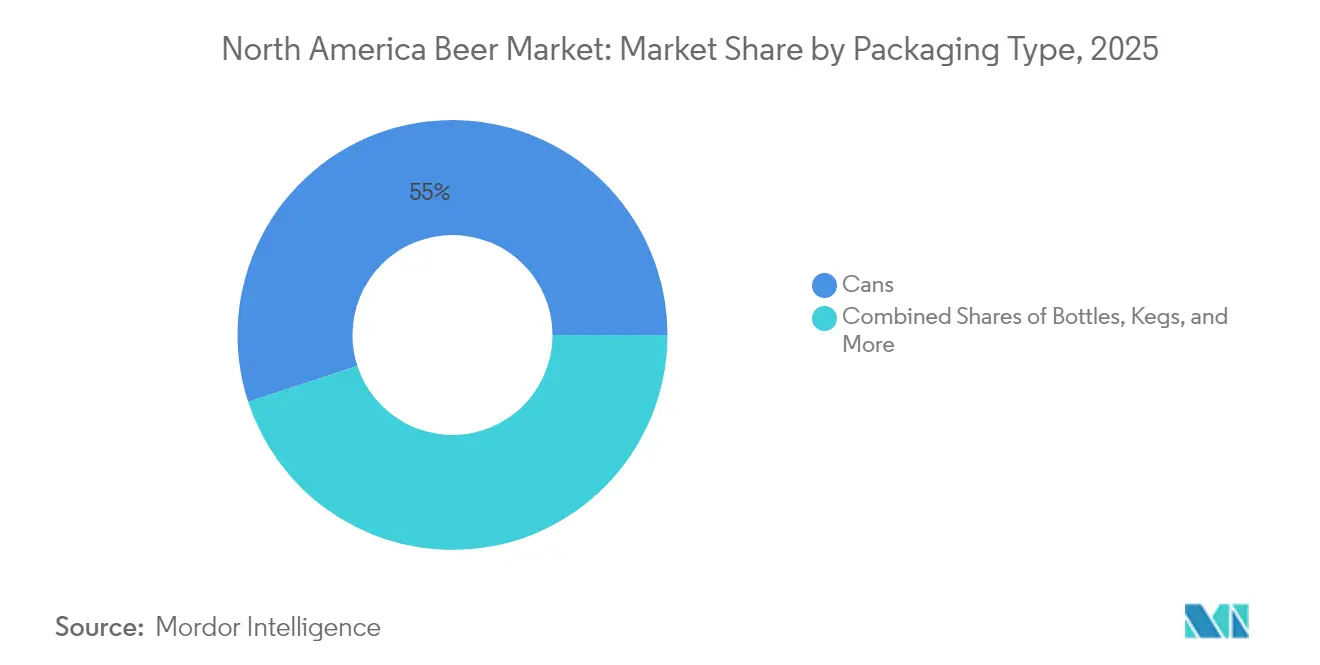
- Per quanto riguarda il packaging, le lattine hanno detenuto una quota del 55.02% nel 2025 e sono sulla buona strada per un CAGR del 6.37%, il più alto tra tutti i formati.
- In termini di distribuzione, il settore Off-Trade ha registrato il 71.55% delle vendite nel 2025; il settore On-Trade è quello che sta recuperando più rapidamente, con una previsione di CAGR del 6.86%.
- In termini geografici, gli Stati Uniti detenevano il 77.85% della quota del 2025, mentre si prevede che il Messico crescerà a un CAGR del 7.05%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della birra in Nord America
Analisi dell'impatto dei conducenti
| Drivers | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita nel segmento della birra artigianale | + 0.8% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Innovazioni nei sapori e nelle tecniche di produzione della birra | + 0.6% | Nord America | Medio termine (2-4 anni) |
| Espansione della birra analcolica e a basso contenuto alcolico | + 1.2% | Globale, più forte in Nord America | A lungo termine (≥ 4 anni) |
| Popolarità delle bevande al malto pronte da bere (RTD) e aromatizzate | + 0.9% | Nord America, Messico | A breve termine (≤ 2 anni) |
| Aumento dell'e-commerce e delle vendite dirette al consumatore | + 0.7% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Iniziative di sostenibilità nel confezionamento e nella produzione della birra | + 0.5% | Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita nel segmento della birra artigianale
In Nord America, il segmento della birra artigianale, pur attraversando una contrazione del mercato più ampia, è ancora all'avanguardia nell'innovazione e nella premiumizzazione, sebbene a un ritmo più moderato rispetto agli anni passati. Il settore ha assistito a una fase di razionalizzazione, caratterizzata dalla chiusura di 399 birrifici a fronte di 335 nuove aperture. Questa tendenza evidenzia un mercato in fase di maturazione, sottolineando l'imperativo dell'efficienza operativa in un contesto di concorrenza sempre più intensa. In risposta, i birrifici artigianali stanno semplificando i loro portafogli, concentrandosi sui prodotti più venduti e diversificando l'offerta in bevande diverse dalla birra, il tutto per soddisfare un più ampio interesse dei consumatori. Questo cambiamento strategico non solo eleva lo status della birra artigianale come categoria premium, ma le consente anche di ottenere margini superiori, in linea con la mutevole preferenza dei consumatori per la qualità rispetto al puro volume.
Innovazioni nei sapori e nelle tecniche di produzione della birra
I progressi tecnologici nell'estrazione del luppolo e nella costanza del sapore stanno rivoluzionando le capacità di birrificazione, affrontando le sfide persistenti legate alla variabilità degli ingredienti e all'efficienza produttiva. Abstrax Hops ha introdotto Quantum Brite nel febbraio 2024, un estratto di luppolo idrosolubile che elimina la necessità di rimuovere il luppolo, riduce le perdite di birra e vanta tassi di utilizzo del 100%. Inoltre, i loro Omni Hop Profiles utilizzano ricreazioni basate sui terpeni per offrire sapori costanti anno dopo anno, indipendentemente dalla variabilità del raccolto. Queste innovazioni consentono ai birrai di ottenere profili aromatici precisi, riducendo al contempo i costi e riducendo al minimo gli sprechi, il che è particolarmente vantaggioso data la continua volatilità dei prezzi del luppolo. Questa tecnologia consente ai birrifici artigianali più piccoli di competere con le attività più grandi, fornendo accesso a composti aromatici costanti e di alta qualità, in precedenza difficili da reperire o replicare. L'analisi botanica avanzata, che identifica oltre 500 composti nei profili del luppolo, crea opportunità di personalizzazione e di creazione di un "flavor banking". Ciò consente ai birrai di sviluppare gusti unici e distintivi, aiutando i loro prodotti a distinguersi in segmenti di mercato competitivi.
Espansione della birra analcolica e a basso contenuto alcolico
Nel 2024, la birra analcolica è diventata il segmento in più rapida crescita nella categoria birra, registrando un aumento delle vendite su base annua di circa il 30%. Questa crescita è stata trainata principalmente dai consumatori attenti alla salute e dal crescente movimento "sober-curious", in particolare tra i giovani. In un periodo di 12 settimane, i marchi analcolici di Molson Coors hanno registrato un'impressionante crescita dell'89%. In particolare, Blue Moon Non-Alcoholic è entrata nella top 10 delle birre analcoliche per quota di mercato in dollari entro il suo primo anno di lancio. I progressi nelle tecniche di produzione hanno permesso al segmento di replicare fedelmente i sapori tradizionali della birra, pur mantenendo gli aspetti sociali e culturali del consumo di birra. I principali birrifici stanno investendo molto in questa categoria in espansione. Ad esempio, Peroni Nastro Azzurro 0.0% ha registrato una crescita delle vendite dell'83.5% in un periodo di 52 settimane, supportata da iniziative di marketing lifestyle come le sponsorizzazioni della Formula 1. Questa crescita è in linea con una tendenza più ampia dei consumatori verso un consumo consapevole di bevande alcoliche, che va oltre le tradizionali campagne del Dry January e stimola una domanda costante, durante tutto l'anno, di alternative analcoliche premium che sostengono il valore del marchio e i margini di profitto.
Popolarità delle bevande al malto pronte da bere (RTD) e aromatizzate
I cocktail pronti da bere (RTD) e le bevande aromatizzate al malto stanno conquistando quote di mercato a discapito della birra tradizionale, offrendo praticità, varietà e appeal ai consumatori che cercano alternative ai profili standard della birra. Il segmento beneficia di un appeal trasversale, attraendo sia i bevitori di birra in cerca di varietà sia i consumatori di superalcolici che preferiscono opzioni a bassa gradazione alcolica con qualità e portabilità costanti. L'investimento di 16 milioni di dollari di Anheuser-Busch nel suo birrificio di Los Angeles ha mirato specificamente all'ampliamento delle capacità di confezionamento per marchi "oltre la birra", tra cui Cutwater e NÜTRL, a dimostrazione dell'impegno dei principali birrifici nel diversificare i propri portafogli. La crescita della categoria è supportata dal miglioramento delle reti di distribuzione e del posizionamento al dettaglio, con i prodotti pronti da bere (RTD) sempre più posizionati accanto alla birra tradizionale piuttosto che in sezioni separate dedicate ai superalcolici. L'innovazione nei profili aromatici, nei formati di confezionamento e nell'ottimizzazione del contenuto alcolico crea opportunità di prezzi premium, rispondendo al contempo alla domanda dei consumatori di cocktail autentici in formati convenienti.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ambiente normativo/fiscale rigoroso e complesso | -0.9% | Nord America, più forte in Canada | A breve termine (≤ 2 anni) |
| Consumo crescente di bevande alternative | -1.4% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Barriere commerciali e tariffe transfrontaliere | -0.6% | Confini tra Stati Uniti e Messico, Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Volatilità della resa dell'orzo dovuta alla scarsità d'acqua | -0.8% | Stati delle pianure degli Stati Uniti, Canada occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ambiente normativo/fiscale rigoroso e complesso
I produttori di birra del Nord America si trovano ad affrontare crescenti oneri fiscali e complessità normative. Nell'aprile 2024, il Canada ha introdotto un aumento del 4.7% dell'imposta federale sulla birra, segnando il più grande aumento degli ultimi 40 anni. Beer Canada[1]Beer Canada, “Aumento del 4.7% delle tasse federali sulla birra”, beer-canada.prowly.com Si stima che questo aumento delle tasse costerà ai contribuenti circa 40 milioni di dollari canadesi durante l'anno fiscale 2025-26. Attualmente, le tasse rappresentano circa il 46% dei prezzi al dettaglio della birra in Canada. Il panorama normativo è ulteriormente complicato dalle proposte di obblighi federali di etichettatura, come il TTB.[2]TTB, "Birra - Avvisi di proposte di regolamentazione", www.ttb.govRequisiti "Alcohol Facts", che impongono la divulgazione di contenuto alcolico, calorie e nutrienti per porzione. Con un periodo di conformità di cinque anni, questi obblighi impongono costi significativi per la riprogettazione delle etichette e gli adeguamenti della catena di approvvigionamento. Inoltre, le differenze a livello statale nelle normative sulla distribuzione, sulle licenze e sul confezionamento aggiungono un ulteriore livello di complessità. I produttori devono districarsi tra molteplici quadri normativi, aumentando i costi operativi e limitando l'accesso al mercato. Queste pressioni normative combinate limitano la flessibilità dei prezzi e riducono la redditività, in particolare per i piccoli birrifici artigianali che non hanno le dimensioni necessarie per gestire in modo efficiente queste sfide.
Consumo crescente di bevande alternative
Le preferenze dei consumatori stanno cambiando in modo significativo, rappresentando una minaccia strutturale per il mercato tradizionale della birra. I gruppi demografici più giovani, in particolare la Generazione Z e i Millennial, stanno guidando questo cambiamento, privilegiando le bevande analcoliche, i formati analcolici e altre bevande alcoliche e analcoliche alternative. Secondo l'International Bottled Water Association[3]International Bottled Water Association, "Quota di consumo di bevande negli Stati Uniti", www.bottledwater.org Secondo i dati del 2024, il 20.31% delle persone consuma bevande analcoliche negli Stati Uniti. Questi gruppi sono sempre più attratti dalle tendenze "sobrio-curioso", optando per bevande che considerano più salutari, più pratiche o semplicemente più varie. Questa tendenza non riguarda solo i consumatori che sostituiscono una bevanda con un'altra. Molte di queste bevande alternative stanno aggirando i consueti canali di distribuzione della birra e le partnership con la vendita al dettaglio, presentando sfide per le filiere consolidate. Inoltre, mentre la produzione tradizionale di birra si basa sull'orzo maltato, molte di queste nuove bevande si stanno rivolgendo allo zucchero fermentato. Questo cambiamento non solo modifica la domanda di materie prime, ma minaccia anche la redditività economica della produzione tradizionale, esercitando pressioni a lungo termine sull'intero ecosistema della birra.
Analisi del segmento
Per tipo: Il predominio della birra si scontra con l'innovazione della birra
Nel 2025, la Lager detiene una quota di mercato del 61.92%, mentre la Ale, con un CAGR del 6.08% fino al 2031, si distingue come la tipologia in più rapida crescita. Questa tendenza evidenzia il crescente interesse dei consumatori per i profili aromatici complessi e il fascino della birra artigianale. Il segmento Lager prospera grazie alle preferenze consolidate dei consumatori, ai metodi di produzione efficienti e al forte riconoscimento del marchio guidato dai principali birrifici. Al contrario, la crescita della Ale è trainata dall'espansione dei birrifici artigianali e dalle tendenze di premiumizzazione, che generano margini più elevati. Stout e Porter si rivolgono a mercati di nicchia con consumatori fedeli, beneficiando della domanda stagionale e delle opportunità di abbinamento gastronomico. La Pilsner, con il suo sapore fresco e accessibile, continua ad attrarre sia gruppi di consumatori tradizionali che emergenti, garantendo performance stabili.
La birra analcolica emerge come il segmento in crescita più dinamico, sfruttando tecniche di produzione avanzate per replicare fedelmente le caratteristiche della birra tradizionale e rispondere al contempo alle esigenze dei consumatori attenti alla salute. La collaborazione di New Holland Brewing con Dungeons & Dragons per il lancio di prodotti Dragon's Milk in edizione limitata illustra come le tipologie di birra tradizionali possano evolversi attraverso partnership strategiche e un posizionamento premium. La categoria "Altri" include prodotti ibridi e stili sperimentali che sfumano i confini tradizionali, creando opportunità di differenziazione e prezzi premium. Innovazioni come il sistema Quantum Brite di Abstrax Hops per l'estrazione del luppolo stanno trasformando il settore offrendo un sapore uniforme in tutte le tipologie di birra, riducendo i costi di produzione e minimizzando gli sprechi, supportando così sia gli approcci di produzione tradizionali che quelli innovativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: Accelerazione premium in mezzo alla stabilità standard
Nel 2025, la birra Standard detiene una quota di mercato del 56.15%, garantendo volumi stabili e offrendo prezzi accessibili che attraggono un'ampia base di consumatori. Nel frattempo, il segmento Premium sta registrando una forte crescita, con un CAGR del 6.74%. Questa crescita è trainata dalla disponibilità dei consumatori a pagare di più per la qualità percepita, i sapori distintivi e le esperienze di marca coinvolgenti. L'espansione del segmento Premium è ulteriormente supportata dall'influenza della birra artigianale, dal prestigio associato alle birre d'importazione e dal fascino delle edizioni limitate, che si rivolgono ai consumatori alla ricerca di prodotti unici ed esclusivi. Al contrario, la categoria Standard rimane il pilastro del mercato, offrendo costantemente qualità e valore che attraggono i consumatori attenti ai costi e coloro che cercano consumi elevati.
La crescita del segmento Premium è guidata da un'enfasi strategica su ingredienti di alta qualità, metodi di produzione artigianali e una narrazione del marchio avvincente che giustifica i prezzi premium. L'acquisizione da parte di Tilray di birrifici artigianali da Molson Coors evidenzia questa attenzione al posizionamento premium, con l'azienda che punta a passare dal nono al quinto posto nel mercato della birra artigianale negli Stati Uniti, dando priorità alla crescita del fatturato rispetto all'espansione dei volumi. La distinzione tra le categorie sta diventando sempre più sfumata: i marchi standard stanno introducendo estensioni premium, mentre i marchi Premium offrono opzioni più accessibili, creando un panorama competitivo dinamico e fluido. Il marketing digitale e i canali diretti al consumatore sono particolarmente vantaggiosi per il segmento Premium, consentendo messaggi mirati e promuovendo relazioni che aumentano i margini e rafforzano la fedeltà al marchio.
Per tipo di imballaggio: le lattine guidano l'innovazione e la sostenibilità
Nel 2025, le lattine detengono una quota di mercato leader del 55.02% e si prevede che cresceranno a un CAGR del 6.37% fino al 2031. Questa crescita è trainata dai vantaggi in termini di sostenibilità, dalla praticità per il consumatore e dalla maggiore capacità di proteggere la qualità della birra lungo tutta la filiera. Le lattine in alluminio, con la loro riciclabilità infinita, superano le bottiglie in vetro non solo in termini di riciclabilità, ma anche nel proteggere la birra dalla luce e dall'ossigeno, che possono comprometterne la qualità. D'altro canto, le bottiglie mantengono una presenza significativa sul mercato grazie al loro posizionamento premium e al tradizionale appeal per i consumatori. Ciò è particolarmente evidente nei contesti on-premise, dove il packaging in vetro è associato a qualità e autenticità.
I fusti servono in modo efficiente il settore on-premise, soprattutto nei locali ad alto volume. Tuttavia, devono affrontare le sfide derivanti dalla crescente adozione di birra in lattina in bar e ristoranti, che danno priorità alla flessibilità operativa e alla riduzione degli sprechi. A dimostrazione di questo cambiamento, Molson Coors ha impegnato 85 milioni di dollari per eliminare gli anelli di plastica per confezioni da sei dai suoi marchi nordamericani entro la fine del 2025. Questa iniziativa evidenzia come l'innovazione nel packaging possa favorire sia la sostenibilità che il vantaggio competitivo, in particolare per Coors Light. La categoria "Altri" si sta espandendo, includendo formati di packaging emergenti come lattine più grandi e chiusure innovative. Questi formati migliorano l'esperienza del consumatore garantendo al contempo l'integrità del prodotto. A supporto di questa evoluzione, Sidel ha introdotto la sua tecnologia EvoFILL Can Compact, in grado di elaborare fino a 40,000 lattine all'ora con una precisione di riempimento di ±1 ml, dimostrando come i progressi nelle attrezzature di confezionamento contribuiscano alla crescita del mercato e all'efficienza operativa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canali di distribuzione: predominio off-trade con ripresa on-trade
Nel 2025, i canali Off-Trade detengono una quota di mercato dominante del 71.55%, evidenziando una preferenza dei consumatori per il consumo domestico, prezzi competitivi e acquisti convenienti: tendenze emerse durante la pandemia e proseguite nonostante le incertezze economiche. All'interno del segmento Off-Trade, i negozi specializzati/di alcolici offrono selezioni curate e consulenza di esperti, a vantaggio in particolare delle categorie di birre artigianali e premium. D'altro canto, gli altri canali Off-Trade, come i negozi di alimentari e i minimarket, offrono un'ampia copertura di mercato e incoraggiano gli acquisti d'impulso. Il predominio dell'Off-Trade è ulteriormente rafforzato dalla crescita dell'e-commerce, esemplificato dalla piattaforma BEES di AB InBev, che ha elaborato 20 milioni di ordini nel terzo trimestre del 3, generando un valore lordo del merchandising di oltre 2024 miliardi di dollari, come riportato da Consumer Goods Technology.
Nel frattempo, i canali On-Trade stanno crescendo a un ritmo più sostenuto, con un CAGR previsto del 6.86% fino al 2031. Questa crescita è trainata dalla ripresa del settore alberghiero, dalle tendenze premium che favoriscono il consumo on-premise e dalla ristorazione esperienziale che enfatizza gli abbinamenti e l'esplorazione della birra. Il canale On-Trade beneficia di margini di profitto più elevati, opportunità di sviluppo del brand e della disponibilità dei consumatori a pagare prezzi più elevati per esperienze curate e interazioni sociali. Ad esempio, la partnership di Redhook Brewery con il collettivo NIL dell'Università di Washington per il lancio della Montlake Gameday Gold Lager illustra come le strategie On-Trade possano promuovere i legami con la comunità e la fidelizzazione al marchio, estendendosi oltre i tradizionali rapporti di vendita al dettaglio, come sottolineato da Tilray Brands. Inoltre, l'integrazione digitale sta sempre più sfumando i confini tra i canali; strumenti come i codici QR e gli ordini tramite dispositivi mobili consentono transizioni fluide dalla scoperta on-premise agli acquisti off-premise, creando esperienze omnicanale che migliorano il coinvolgimento dei consumatori e incrementano le conversioni di vendita.
Analisi geografica
Mercato della birra negli Stati Uniti
Gli Stati Uniti mantengono una posizione dominante sul mercato con una quota del 77.85% nel 2025, supportata da un'ampia infrastruttura di distribuzione, preferenze dei consumatori diversificate e una consolidata capacità produttiva, ma devono affrontare sfide strutturali derivanti dal calo del consumo di birra e dalla crescente concorrenza delle bevande alternative. Il Messico emerge come l'area geografica in più rapida crescita, con un CAGR del 7.05% fino al 2031, trainato dal programma di investimenti da 3.6 miliardi di dollari del Grupo Modelo per il periodo 2025-2027, incentrato sulla modernizzazione dei birrifici, sulle iniziative di economia circolare e sull'ampliamento della capacità produttiva.
Mercato della birra in Messico e Canada
Il mercato messicano beneficia del ruolo della birra come principale esportatore agroalimentare del Paese, con un valore di 6.163 miliardi di dollari nel 2023, con il Grupo Modelo che rappresenta circa l'1% del PIL messicano, a dimostrazione dell'importanza economica e del potenziale di crescita del settore. Il Canada garantisce stabilità al mercato grazie a tradizioni birrarie consolidate e quadri normativi consolidati, ma deve affrontare gli ostacoli derivanti da significativi aumenti delle tasse e tensioni commerciali che potrebbero influire sui flussi transfrontalieri di birra. L'aumento del 4.7% dell'imposta federale sulla birra nell'aprile 2024 rappresenta il più grande aumento dell'imposta federale sugli alcolici in circa 40 anni, creando pressioni sui costi che potrebbero limitare la crescita dei consumi.
Mercato della birra North American Borders
Il resto del Nord America comprende mercati più piccoli che beneficiano delle preferenze regionali e del posizionamento di nicchia, sebbene la loro scala limitata ne limiti l'impatto sulle dinamiche generali del mercato. Le relazioni commerciali attraverso i confini nordamericani rischiano di essere compromesse dai dazi proposti, con gli operatori del settore che avvertono che dazi del 25% sulle importazioni da Messico e Canada potrebbero aumentare sostanzialmente i prezzi al consumo e innescare misure di ritorsione che danneggerebbero l'intero ecosistema regionale della birra.
Panorama normativo
In Nord America, la birra è regolamentata da norme specifiche per le bevande alcoliche, oltre a differenze statali o provinciali in materia di licenze, distribuzione, tassazione ed etichettatura. Negli Stati Uniti, l'Alcohol and Tobacco Tax and Trade Bureau (TTB) gestisce i requisiti di etichettatura delle bevande a base di malto ai sensi del Federal Alcohol Administration Act, che includono elementi obbligatori dell'etichetta come il nome del marchio, la classe/tipologia, il contenuto netto e le informazioni sul produttore, con l'indicazione del contenuto alcolico richiesta in circostanze specifiche (ad esempio, quando deriva da aromi o altri additivi). In Canada, la Canadian Food Inspection Agency (CFIA) applica i requisiti di composizione ed etichettatura per la birra ai sensi del Food and Drug Regulations, con particolare attenzione alle dichiarazioni relative ad allergeni, fonte di glutine e solfiti aggiunti.
Un fattore chiave per la conformità a breve termine è l'etichettatura nutrizionale. Il 17 gennaio 2025, il TTB ha pubblicato una proposta (Avviso n. 237) per una dichiarazione "Informazioni sull'alcol" per le bevande a base di malto, che includerebbe informazioni per porzione come la dimensione della porzione, le porzioni per contenitore, il grado alcolico (ABV), i fluidi alcolici in once, le calorie e i macronutrienti; la proposta fa anche riferimento a un periodo di conformità pluriennale legato alla pubblicazione di una norma definitiva. Il Canada mantiene flessibilità nell'innovazione degli ingredienti, pur garantendo l'applicazione delle informazioni relative alla sicurezza. La birra preconfezionata generalmente non richiede un elenco degli ingredienti a meno che non venga fornito volontariamente, ma le informazioni su allergeni, glutine e solfiti devono essere dichiarate quando applicabile, il che influenza le decisioni di formulazione e la grafica dell'etichetta per i birrifici che vendono a livello nazionale in tutte le province.
Analisi della catena del valore
La filiera della birra in Nord America inizia con input agricoli e industriali (orzo e altri cereali, luppolo ed estratti, lievito, acqua e coadiuvanti tecnologici) e prosegue con la birrificazione e la fermentazione, il confezionamento (lattine di alluminio, bottiglie di vetro, fusti, etichette e imballaggi secondari) e la distribuzione, che può avvenire a catena del freddo o a temperatura ambiente a seconda del formato. I produttori su larga scala in genere ottimizzano le reti di birrificazione e le linee di confezionamento attorno a SKU ad alto volume, mentre i birrifici artigianali spesso adottano una produzione più flessibile, utilizzano ingredienti differenziati e esternalizzano le fasi in cui ciò migliora la redditività. La volatilità degli input, inclusi alluminio e materiali di imballaggio, così come le pressioni legate ai cambiamenti climatici sulla disponibilità di orzo e acqua, aumentano il rischio di approvvigionamento e incoraggiano strategie di copertura, sperimentazioni con cereali alternativi e la diversificazione dei fornitori.
La distribuzione è ancora plasmata da canali regolamentati, in particolare dal sistema a tre livelli statunitense, dove i grossisti indipendenti svolgono un ruolo centrale nel trasporto dei prodotti verso i punti vendita al dettaglio e i locali della ristorazione. La logistica e la gestione dei beni riutilizzabili sono sempre più affidate a partner specializzati. Tra gli esempi si annoverano il passaggio di Tilray Brands a MicroStar Logistics per la gestione esternalizzata dei fusti (febbraio 2024), l'ampliamento della partnership di New Belgium con MicroStar per includere i marchi Bell's (maggio 2024) e l'utilizzo di MicroStar per l'assunzione della produzione statunitense di Kirin Ichiban e Kirin Light (settembre 2024), e la collaborazione di Stone Brewing con Flock Freight per un modello di trasporto a carico condiviso al fine di ridurre i costi di spedizione e le emissioni (novembre 2025). Per quanto riguarda la fornitura di imballaggi, gli accordi di approvvigionamento localizzato, come quello tra Ardagh Glass Packaging e Stevens Point Brewery, che rifornisce il suo stabilimento di Burlington, Wisconsin (marzo 2024), riflettono gli sforzi per ridurre i tempi di consegna, migliorare la garanzia di fornitura e gestire i costi di trasporto.
Panorama competitivo
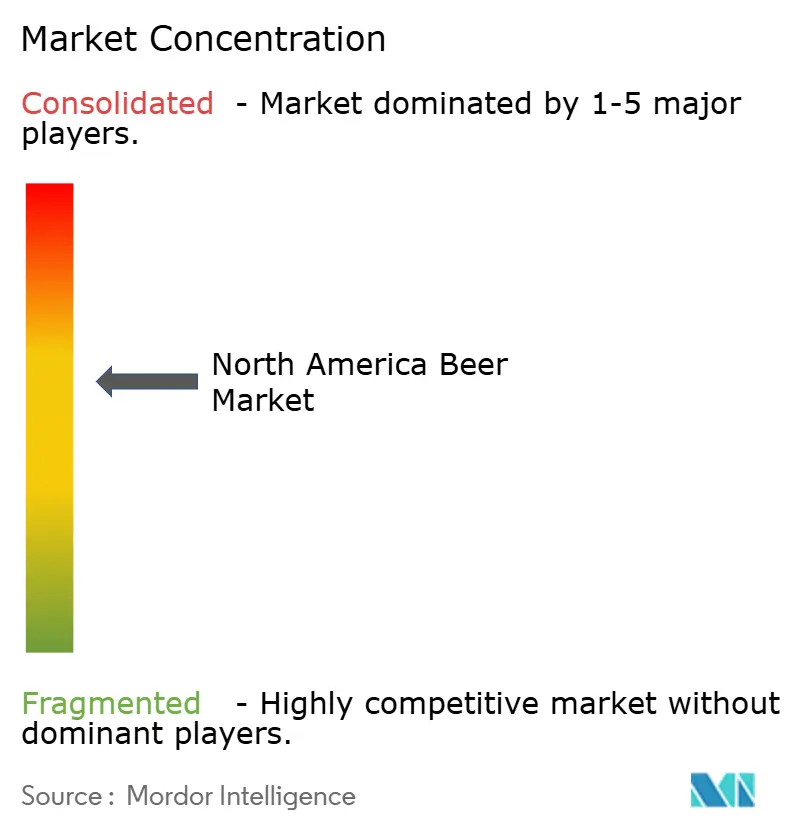
Il mercato nordamericano della birra mostra una moderata concentrazione con un'intensità di mercato, a indicare che permangono significative opportunità di consolidamento, poiché i principali attori perseguono l'ottimizzazione del portafoglio e l'aumento dell'efficienza operativa. I riallineamenti strategici hanno subito un'accelerazione nel biennio 2024-2025, con transazioni di rilievo tra cui l'acquisizione da parte di Tilray di quattro birrifici artigianali da Molson Coors, il nuovo accordo di produzione a contratto di AB InBev con Pabst e diverse partnership regionali con birrifici artigianali che dimostrano gli sforzi del settore per bilanciare i vantaggi di scala con la competenza del mercato locale.
La concorrenza si concentra sempre più su strategie di premiumizzazione, iniziative di sostenibilità e capacità di trasformazione digitale che consentono relazioni dirette con i consumatori ed efficienza operativa. L'adozione della tecnologia emerge come un fattore di differenziazione competitiva fondamentale, con la piattaforma BEES di AB InBev che raggiunge una penetrazione del fatturato superiore al 90% in mercati selezionati e genera oltre 5.5 miliardi di dollari di valore lordo di merchandising trimestrale, mentre innovazioni nel packaging come l'adozione della tecnologia di riciclo CIRT da parte di Four Peaks Brewing creano opportunità di coinvolgimento dei consumatori e benefici ambientali.
Esistono opportunità di mercato in spazi vuoti nei segmenti delle birre analcoliche, nei canali di vendita diretta al consumatore e nei prodotti multicategoria che sfumano i confini tradizionali delle bevande. I disruptor emergenti sfruttano il posizionamento specializzato, i legami con la comunità e le operazioni agili per competere efficacemente con i grandi operatori storici, mentre gli operatori affermati rispondono attraverso strategie di acquisizione e investimenti in innovazione che mantengono la posizione di mercato e al contempo accedono a nuovi vettori di crescita.
Leader del settore della birra in Nord America
-
Constellation Brands
-
Anheuser-Busch InBev
-
Azienda di birra di Boston
-
Heineken N.V
-
Gruppo Carlsberg
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Constellation Brands ha annunciato un accordo definitivo per l'acquisizione della restante quota di HOPWTR, un marchio di bevande analcoliche incentrato sulla moderazione e sull'utilizzo di ingredienti funzionali. L'accordo consente a un importante produttore di birra di espandere ulteriormente il proprio portafoglio nel settore delle bevande simili all'alcol, adatte alla vendita al dettaglio, che competono per le stesse occasioni di consumo della birra.
- Agosto 2025: BrewDog USA ha lanciato BrewDog IPA come nuova birra di punta, caratterizzata da brillanti note tropicali e agrumate con un profilo amarognolo pulito. L'introduzione aggiunge un ulteriore punto di innovazione a rotazione agli scaffali delle birre artigianali, supportando la selezione e la prova di prodotti di alta qualità in un segmento in cui i birrifici stanno riducendo l'offerta concentrandosi su SKU a rapida rotazione.
- Maggio 2024: La Boston Beer Company ha lanciato Samuel Adams American Light, una lager artigianale leggera pensata per il consumo quotidiano. Il lancio sottolinea la continua attenzione competitiva verso lager accessibili che mantengono i volumi di vendita nei canali off-trade, preservando al contempo gli elementi premium del marchio.
Ambito del rapporto sul mercato della birra nel Nord America
La birra è una bevanda fermentata composta da cereali come malto, acqua, luppolo e lievito. È una delle bevande alcoliche più antiche e più comunemente consumate in tutto il mondo. Il mercato nordamericano della birra è segmentato per tipo, canale di distribuzione e paese. Per tipo, il mercato della birra del Nord America è segmentato in Lager, Ale e altri. Per canale di distribuzione, il mercato è segmentato in canali On-Trade e Off-Trade. Per paese, il mercato viene studiato negli Stati Uniti, in Canada, in Messico e nel resto del Nord America. Per ogni segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (in milioni di dollari).
Per tipo
| birra chiara |
| Ale |
| Birra analcolica |
| Altro |
Per Categoria
| Standard |
| Premium |
Per tipo di imballo
| Latte e lattine |
| Bottiglie |
| Fusti |
| Altro |
Per canali di distribuzione
| In commercio | |
| Fuori commercio | Negozi di specialità/liquori |
| Altri canali fuori commercio |
Presenza sul territorio
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo | birra chiara | |
| Ale | ||
| Birra analcolica | ||
| Altro | ||
| Per Categoria | Standard | |
| Premium | ||
| Per tipo di imballo | Latte e lattine | |
| Bottiglie | ||
| Fusti | ||
| Altro | ||
| Per canali di distribuzione | In commercio | |
| Fuori commercio | Negozi di specialità/liquori | |
| Altri canali fuori commercio | ||
| Presenza sul territorio | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della birra nel Nord America?
Nel 192.65 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente sta crescendo la birra premium nel Nord America?
Si prevede che i ricavi della categoria Premium aumenteranno a un CAGR del 6.74% entro il 2031.
Quale formato di imballaggio si sta espandendo più rapidamente?
Si prevede che le lattine di alluminio raggiungeranno un CAGR del 6.37%, supportato dai vantaggi in termini di sostenibilità e praticità.
Come affrontano i birrifici la riduzione delle emissioni di carbonio?
Le strategie includono la cattura di CO₂, il riciclaggio dell'alluminio e l'eliminazione degli anelli di plastica nelle confezioni da sei.


