

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 155.41 miliardo di dollari |
| Dimensione del mercato (2031) | 182.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.24% CAGR |
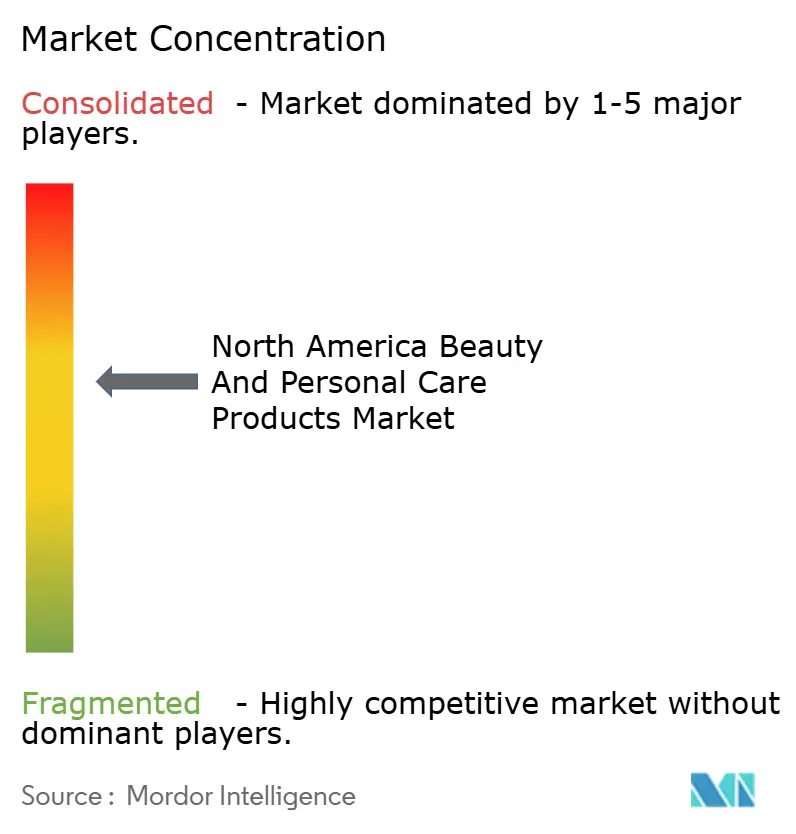
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei prodotti di bellezza e per la cura della persona in Nord America a cura di Mordor Intelligence
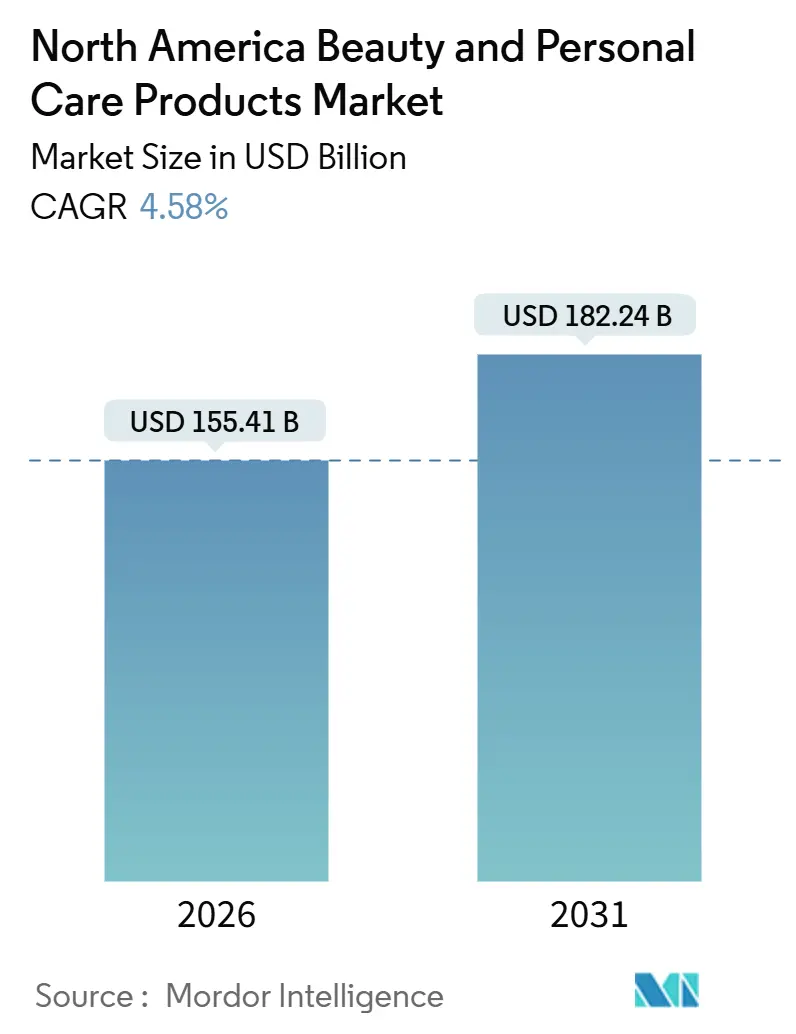
Si prevede che il mercato nordamericano dei prodotti di bellezza e per la cura della persona crescerà da 150.53 miliardi di dollari nel 2025 a 155.41 miliardi di dollari nel 2026, per poi raggiungere i 182.24 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.24% nel periodo 2026-2031. Questa traiettoria di crescita riflette una decisa svolta dei consumatori verso formulazioni scientificamente validate, percorsi di acquisto digitali e trasparenza degli ingredienti. I prodotti per la cura della persona rappresentano la quota maggiore della spesa, l'innovazione nell'igiene orale aumenta la frequenza degli acquisti ripetuti e la cura della persona maschile amplia il bacino di utenza oltre i segmenti demografici tradizionali. La modernizzazione della regolamentazione, guidata dalla Food and Drug Administration (FDA) statunitense e da Health Canada, aumenta i costi di conformità ma migliora la fiducia dei consumatori, spingendo i marchi a dare priorità alla verifica della sicurezza e alla divulgazione completa delle formule. Allo stesso tempo, il nearshoring, in particolare verso il Messico, riduce l'esposizione ai dazi doganali e accorcia i tempi di consegna, stimolando al contempo l'occupazione locale. L'intensità competitiva si attesta su un livello moderato, lasciando spazio a imprese innovative nate nel digitale che eccellono nel commercio sociale e nel posizionamento etico.
Punti chiave del rapporto
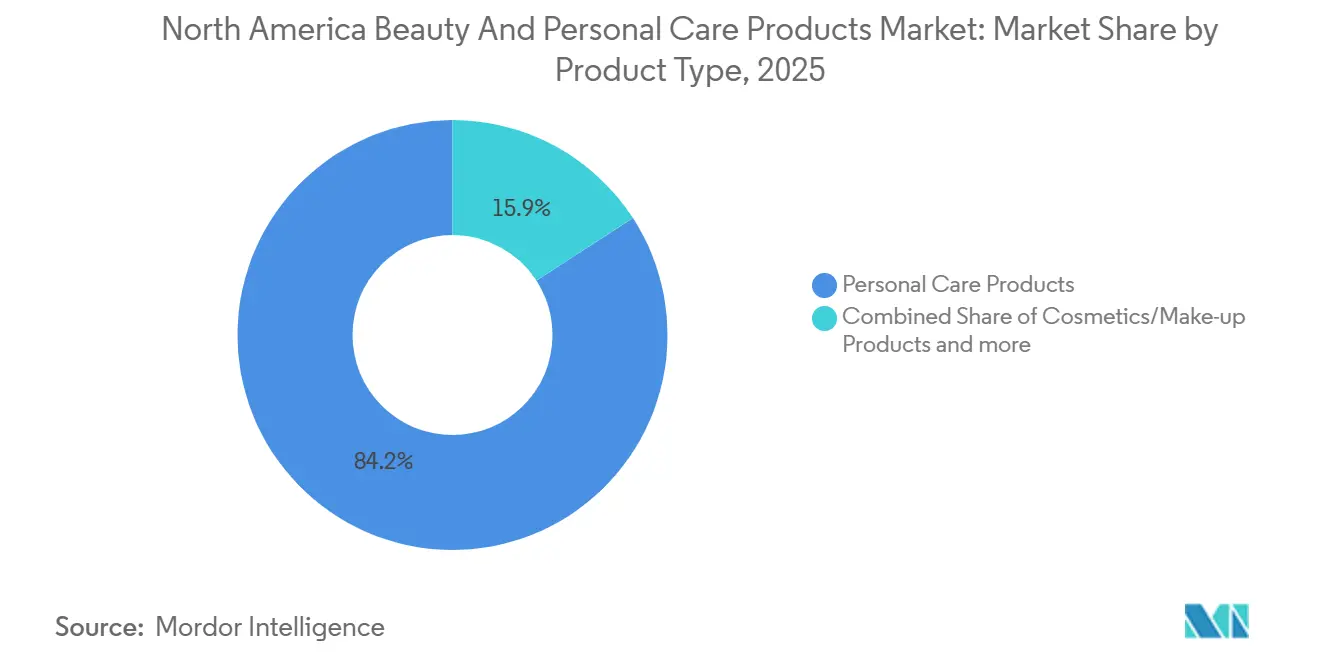
- Per tipologia di prodotto, nel 2025 i prodotti per la cura della persona hanno rappresentato l'84.15% della quota di mercato nordamericana dei prodotti di bellezza e per la cura della persona e si prevede che raggiungeranno un CAGR del 4.34% durante il periodo di previsione.
- Per categoria, i prodotti di massa hanno rappresentato il 72.25% dei ricavi del 2025, ma si prevede che le offerte premium cresceranno a un CAGR del 4.48% fino al 2031.
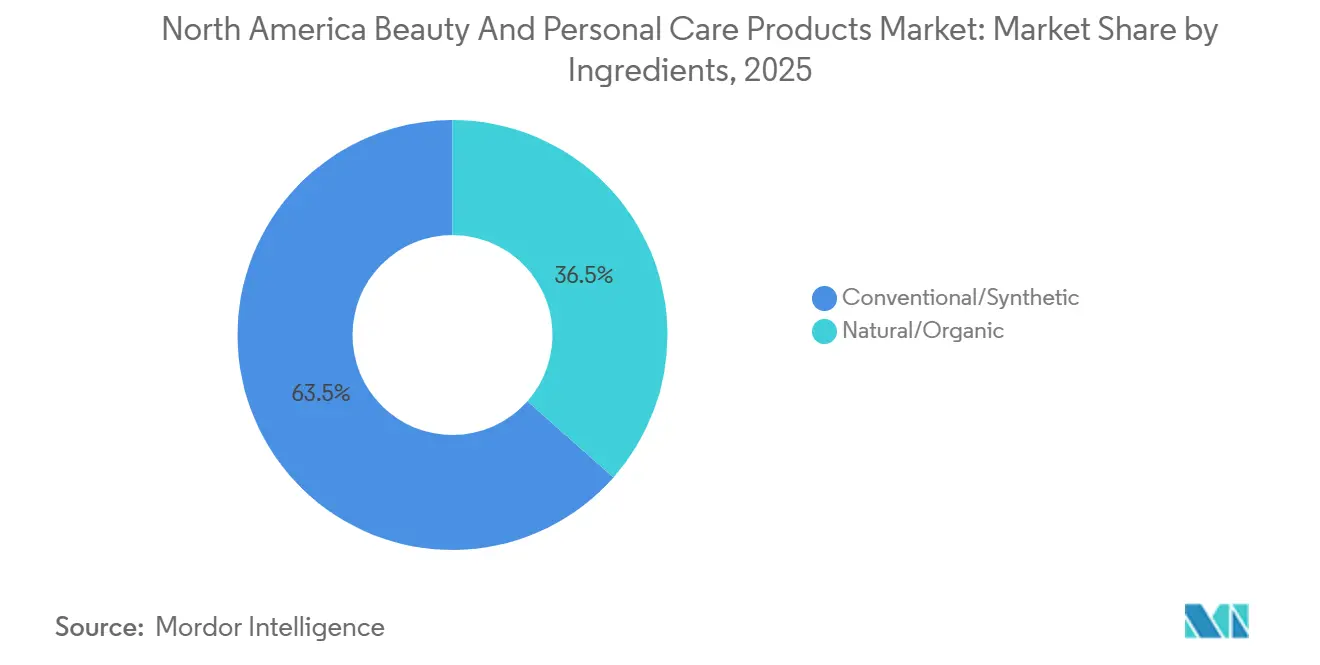
- Per tipologia di ingredienti, quelli convenzionali e sintetici hanno rappresentato il 63.48% del fatturato nel 2025; tuttavia, le alternative naturali e biologiche sono destinate a crescere a un tasso annuo composto del 5.23%, il ritmo più sostenuto tra tutte le tipologie di segmentazione.
- Per canale di distribuzione, la vendita al dettaglio online ha catturato il 35.62% delle vendite nel 2025 e registrerà un CAGR del 5.34% fino al 2031, superando i negozi specializzati, i supermercati e altri formati.
- Dal punto di vista geografico, gli Stati Uniti si sono posizionati al primo posto con l'80.29% dei ricavi nel 2025, mentre si prevede che il Messico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.57%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato nordamericano dei prodotti di bellezza e per la cura della persona.
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi crescenti di pelle e capelli dovuti all'inquinamento e allo stile di vita | + 0.7% | Stati Uniti, Canada, Messico (centri urbani) | Medio termine (2-4 anni) |
| Crescente consapevolezza sull'igiene orale e sulla salute dentale | + 0.5% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Crescente domanda di prodotti anti-invecchiamento in un contesto di popolazione anziana e tendenze nella cura preventiva della pelle | + 0.9% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Inclinazione dei consumatori verso i prodotti naturali e biologici | + 1.2% | Stati Uniti, Canada, con ricadute in Messico | Medio termine (2-4 anni) |
| Consapevolezza degli standard di bellezza vegani e cruelty-free | + 0.8% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Rapida crescita dell'e-commerce e maggiore accessibilità | + 1.3% | Stati Uniti, Canada, Messico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Problemi crescenti di pelle e capelli dovuti all'inquinamento e allo stile di vita
Le popolazioni urbane del Nord America sono sempre più colpite dallo stress ossidativo causato dal particolato. Secondo un rapporto del maggio 2025 dell'American Journal of Managed Care, il 99% della popolazione mondiale risiede in aree che non soddisfano gli standard di qualità dell'aria dell'OMS. Gli studi dimostrano che l'esposizione al particolato fine è collegata a un aumento di oltre il 20% delle macchie pigmentarie sul viso, determinando una domanda crescente di sieri anti-inquinamento e formulazioni per la riparazione della barriera cutanea. Una ricerca pubblicata su Frontiers in Pharmacology e sul Journal of the European Academy of Dermatology dimostra che gli inquinanti attivano il recettore degli idrocarburi arilici, che innesca la melanogenesi e la degradazione del collagene. In risposta a ciò, i marchi stanno incorporando antiossidanti come niacinamide e resveratrolo, posizionando questi prodotti come soluzioni protettive quotidiane piuttosto che come trattamenti correttivi. Questa tendenza è particolarmente evidente nelle aree metropolitane degli Stati Uniti e del Canada, dove le emissioni industriali e gli spostamenti casa-lavoro intensificano l'esposizione. Il passaggio da abitudini di cura della pelle reattive a preventive sta prolungando il ciclo di vita dei prodotti e aumentando il valore medio del carrello, a vantaggio sia dei marchi di massa che di quelli premium.
Crescente consapevolezza sull'igiene orale e sulla salute dentale
Le dimensioni del mercato dell'igiene orale sono trainate dalla crescente consapevolezza della prevenzione della salute dentale. Secondo i Centers for Disease Control and Prevention (CDC), oltre il 21% degli adulti statunitensi di età compresa tra 20 e 64 anni soffriva di carie non trattate nel 2024. [1]Fonte: Centers for Disease Control and Prevention (CDC), "Rapporto di sorveglianza sulla salute orale 2024: risultati selezionati", cdc.govQueste preoccupazioni per la salute hanno portato a una maggiore adozione di prodotti avanzati per l'igiene dentale, inclusi spazzolini oscillanti e sonici. Il mercato si sta evolvendo verso modelli basati su abbonamento per testine di ricambio e prodotti per l'igiene orale, creando flussi di entrate stabili. L'integrazione di una tecnologia di batterie migliorata e di materiali riciclabili nei prodotti per l'igiene orale risponde alle crescenti preoccupazioni ambientali. La preferenza dei consumatori per prodotti di alta qualità per l'igiene orale suggerisce che i produttori nordamericani di prodotti per l'igiene orale potrebbero posizionare i loro prodotti in modo simile alle offerte per la cura della pelle, colmando il divario tra prodotti per l'igiene dentale e prodotti di bellezza.
Crescente domanda di prodotti anti-invecchiamento in un contesto di popolazione anziana e tendenze nella cura preventiva della pelle
La tecnologia SIRTIVITY-LP di Estée Lauder, che si concentra sui percorsi delle sirtuine per promuovere la longevità cellulare, evidenzia la transizione dall'idratazione topica agli interventi a livello molecolare. Evolus ha ottenuto l'approvazione della FDA nel febbraio 2025 per Evolysse, un filler dermico a base di acido ialuronico progettato per la volumizzazione della parte media del viso, ampliando le opzioni per i trattamenti sia a casa che in studio. Nel dicembre 2025, la FDA ha proposto di includere il bemotrizinolo, un filtro UV ad ampio spettro, nella lista degli ingredienti approvati per le creme solari.[2] Fonte: Food and Drug Administration statunitense. "La FDA propone il bemotrizinolo come ingrediente per la protezione solare." fda.govQuesta proposta colma una lacuna di lunga data nella protezione UVA fotostabile, avvicinando gli Stati Uniti agli standard europei e asiatici. Dispositivi per uso domestico come gli strumenti a microcorrente NuFACE e i sistemi laser NIRA stanno rendendo i trattamenti di livello professionale più accessibili. Circana ha riportato che le vendite di prodotti per la cura della pelle di lusso negli Stati Uniti sono aumentate del 4% nei primi nove mesi del 2025, raggiungendo i 24.1 miliardi di dollari. In Canada, il 54% dei consumatori segue una routine quotidiana di cura della pelle e il 58% dimostra fedeltà al marchio, supportando l'attuale tendenza alla premiumizzazione. La convergenza tra l'invecchiamento dei Baby Boomer e l'approccio preventivo della Generazione Z crea un mercato multigenerazionale, sfidando le tradizionali strategie di marketing basate sull'età.
Inclinazione dei consumatori verso i prodotti naturali e biologici
Sebbene il 72-74% dei consumatori preferisca prodotti con ingredienti biologici, un'indagine di NSF International ha rivelato che la fiducia nell'etichettatura volontaria rimane bassa. Questa mancanza di fiducia ha portato a una crescente domanda di certificazioni di terze parti come NSF/ANSI 305 e USDA Organic. Secondo il rapporto sulle tendenze 2025 di NATRUE, gli ingredienti derivati dalle biotecnologie, come lo squalano prodotto in laboratorio e l'acido ialuronico fermentato, rappresentano la prossima innovazione, che unisce sostenibilità ed efficacia. In Canada, le formulazioni naturali e biologiche costituiscono il 40% del mercato della cura della pelle. Inoltre, un'indagine della Canadian Health Food Association (CHFA) ha rilevato che il 77% dei consumatori concorda con l'idea che "la natura sa cosa è meglio". Sebbene l'Organic Trade Association abbia registrato una forte crescita nel settore della cura della persona biologica, i dati specifici per il 2025 rimangono sotto embargo fino a quando non saranno definiti i dati dell'intero anno. I marchi si trovano ad affrontare la sfida di allineare le formulazioni pulite alle aspettative di performance. I prodotti senza conservanti, pur essendo puri, hanno spesso una durata di conservazione più breve, mentre le alternative sintetiche offrono stabilità ma potrebbero non essere in linea con le preferenze dei consumatori. Il contesto normativo rimane frammentato, privo di uno standard nordamericano unificato, il che ha consentito agli enti di certificazione di svolgere un ruolo fondamentale nella governance.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni dei consumatori sulla sicurezza dei prodotti e sugli ingredienti | -0.6% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Prodotti contraffatti che compromettono la reputazione del marchio | -0.5% | Stati Uniti, Canada, Messico | Medio termine (2-4 anni) |
| Interruzioni della catena di fornitura che colpiscono boutique e marchi locali | -0.4% | Stati Uniti, Canada, Messico | A breve termine (≤ 2 anni) |
| Sensibilità al prezzo dei prodotti premium | -0.7% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni dei consumatori sulla sicurezza dei prodotti e sugli ingredienti
Nel dicembre 2022, la FDA ha introdotto il Modernization of Cosmetics Regulation Act (MoCRA). Entro gennaio 2025, il database cosmetico dell'agenzia si è ampliato significativamente, passando da 35,102 a 589,762. Questo aumento di 16 volte, trainato da una maggiore conformità e da una supervisione più rigorosa, includeva 12,049 strutture registrate a luglio 2025. Mentre i marchi devono affrontare costi più elevati per la convalida della sicurezza e gli aggiornamenti delle etichette, i consumatori hanno ora accesso a un database consultabile che facilita la ricerca a livello di ingrediente. Analogamente, Health Canada richiede ai produttori di divulgare tutti gli ingredienti in ordine decrescente di predominanza e impone restrizioni su alcuni conservanti, come parabeni e agenti che rilasciano formaldeide. I social media amplificano eventi avversi isolati trasformandoli in controversie diffuse, spesso spingendo i marchi a riformulare o richiamare i prodotti anche quando gli incidenti non hanno significatività statistica. La crescente diffusione di affermazioni "senza", come "senza parabeni" o "senza solfati", crea una percezione negativa degli ingredienti convenzionali, complicando l'educazione dei consumatori e portando a costosi cicli di riformulazione per i marchi.
Prodotti contraffatti che compromettono la reputazione del marchio
Nell'anno fiscale 2025, la US Customs and Border Protection (CBP) ha confiscato 79 milioni di articoli contraffatti, per un valore stimato di 7.3 miliardi di dollari. Significativamente, nell'anno fiscale 2023, i prodotti di bellezza e per la cura della persona hanno rappresentato il 31% di questi beni sequestrati [3] Fonte: US Customs and Border Protection, “Trade Enforcement Statistics,” cbp.gov . Un sondaggio del 2024 condotto da MarqVision ha rivelato che il 31.8% degli acquirenti ha acquistato inconsapevolmente prodotti di bellezza contraffatti attraverso i social media. In modo allarmante, un consumatore su tre ha dichiarato che non avrebbe più acquistato il marchio autentico dopo un'esperienza negativa con un prodotto contraffatto. Evidenziando i gravi rischi, le autorità di Los Angeles nel 2018 hanno sequestrato cosmetici contraffatti per un valore di 700,000 dollari, che sono risultati contaminati da materia fecale. Questo incidente sottolinea i rischi per la salute che vanno oltre la diluizione del marchio. Oltre il 90% dei sequestri di prodotti contraffatti avviene nel settore postale e dei servizi di corriere espresso, dove l'elevato volume di piccoli pacchi sovraccarica i processi di ispezione. I dati dell'OCSE indicano che Cina e Hong Kong sono tra i principali Paesi a contribuire a questo fenomeno, rappresentando dal 45% al 62% degli articoli sequestrati. Ciò riflette sia la concentrazione della produzione sia l'importanza delle rotte di esportazione dell'e-commerce. Per contrastare la contraffazione, i marchi stanno adottando strategie avanzate, tra cui la tracciabilità tramite blockchain, l'autenticazione tramite codice QR e team dedicati al monitoraggio dei marketplace online. Tuttavia, i contraffattori continuano ad adattarsi, replicando gli imballaggi e sfruttando le lacune normative. Le conseguenze sono significative: quando i consumatori associano i prodotti contraffatti a marchi autentici, ciò comporta danni alla reputazione, erosione della fiducia e riduzione del valore a vita del cliente.
Analisi del segmento
Per tipo di prodotto: la cura personale domina con l'innovazione orale
Nel 2025, i prodotti per la cura della persona rappresentavano l'84.15% della quota di mercato e si prevede che cresceranno a un tasso annuo composto del 4.34% fino al 2031, superando i cosmetici. Questa crescita è trainata principalmente dai progressi nell'igiene orale e dalla crescente normalizzazione della cura della persona maschile. I prodotti per la cura dei capelli stanno affrontando le sfide ambientali urbane con shampoo anti-inquinamento e sieri per la salute del cuoio capelluto. La cura della pelle è segmentata in categorie per il viso, il corpo e labbra e unghie, ciascuna pensata per specifiche abitudini di consumo. I prodotti per il bagno e la doccia, come gel doccia e saponi, devono affrontare le sfide della standardizzazione, ma continuano a essere leader in termini di volume nei canali di distribuzione di massa. L'igiene orale, che comprende spazzolini, dentifrici, collutori e risciacqui, ha beneficiato del lancio di Crest Pro-Health Clinical Plaque Control di Procter & Gamble, approvato dalla FDA, e dello spazzolino iO Series 10 di Oral-B, dotato di intelligenza artificiale e presentato al CES 2024. Le vendite di prodotti per la cura maschile presso Bath & Body Works sono cresciute del 50% in tre anni, a testimonianza di un calo delle abitudini di acquisto specifiche per genere. Deodoranti e antitraspiranti stanno passando a formulazioni senza alluminio.
Sebbene di dimensioni più ridotte, i cosmetici e i prodotti per il trucco catturano la spesa aspirazionale e beneficiano dei trend virali dei social media. I cosmetici per il viso, come fondotinta e correttori, ora enfatizzano i finish effetto pelle e l'integrazione di SPF. I cosmetici per gli occhi, inclusi mascara ed eyeliner, stimolano gli acquisti d'impulso, mentre i prodotti per il trucco labbra e unghie mantengono alti tassi di riacquisto. L'implementazione del MoCRA da parte della FDA ha aumentato i costi di conformità per i cosmetici colorati a causa di test più rigorosi sui pigmenti, favorendo le aziende affermate con laboratori interni. Elf Beauty sta rivoluzionando il mercato dei cosmetici con il suo posizionamento 100% vegano, dimostrando che le formulazioni etiche possono essere convenienti. Fenty Beauty ha alzato l'asticella con la sua gamma completa di oltre 50 tonalità di fondotinta, spingendo i marchi tradizionali ad adattarsi. Il solido CAGR del 5.34% del segmento della cura della persona ne sottolinea l'ampio appeal e la resilienza.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: Premium guadagna slancio in mezzo al dominio di massa
Nel 2025, i prodotti di massa rappresentavano il 72.25% della quota di mercato. Tuttavia, si prevede che le offerte premium cresceranno a un CAGR del 4.48% fino al 2031, riflettendo una tendenza alla biforcazione piuttosto che a una democratizzazione diffusa. Nel 2024, i prodotti per la cura della pelle masstige, tipicamente venduti nei canali di massa ma posizionati come prodotti di prestigio, sono cresciuti sei volte più velocemente rispetto alle offerte di prestigio tradizionali. Baird Equity Research ha riportato un'espansione del 17%, a indicare che i consumatori stanno optando per questi prodotti senza compromettere l'efficacia percepita. I dati di Circana hanno mostrato che le vendite di prodotti di bellezza di massa negli Stati Uniti sono aumentate del 5%, raggiungendo i 54.5 miliardi di dollari entro settembre 2025. Questa crescita ha superato l'aumento del 4% delle vendite di prodotti di prestigio, che hanno raggiunto i 24.1 miliardi di dollari. In risposta, i marchi premium stanno lanciando linee di prodotti a più livelli e puntando sulla sponsorizzazione dei dermatologi per convalidare i loro prezzi più elevati.
Il segmento di massa prospera grazie ai volumi e alla capillare distribuzione, con supermercati, ipermercati e farmacie che fungono da canali chiave per gli acquisti d'impulso. Rivenditori come Target e Walmart, attraverso le loro offerte a marchio proprio, possono comprimere i margini ma allo stesso tempo espandere il mercato abbassando le barriere all'ingresso. I prodotti premium, d'altro canto, sono concentrati in negozi specializzati, profumerie e negozi di prodotti per la cura della persona e piattaforme online, dove selezioni curate e consulenze personalizzate giustificano i prezzi più elevati. Il CAGR del 5.48% per le offerte premium riflette la propensione dei consumatori benestanti a investire in innovazione, certificazioni di sostenibilità e tradizione del marchio, anche se i consumatori a reddito medio tendono a preferire alternative "masstige". Nel frattempo, la crescente classe media messicana sta guidando la penetrazione del mercato di massa, mentre le importazioni premium stanno guadagnando terreno nelle aree urbane. Questa divisione all'interno della categoria sottolinea una duplice realtà: la sensibilità al prezzo coesiste con la premiumizzazione, poiché diversi gruppi di consumatori danno priorità a proposte di valore distinte.
Per ingredienti: aumento naturale e organico nonostante il piombo sintetico
Nel 2025, gli ingredienti convenzionali e sintetici rappresentavano una quota di mercato del 63.48%. Tuttavia, si prevede che le formulazioni naturali e biologiche cresceranno a un CAGR del 5.23% fino al 2031, rappresentando la crescita più rapida tra tutti i segmenti. Un'indagine di NSF International ha rivelato che dal 72% al 74% dei consumatori preferisce gli ingredienti biologici. Tuttavia, la scarsa fiducia nell'etichettatura volontaria ha aumentato la domanda di certificazioni di terze parti, come NSF/ANSI 305 e USDA Organic. Il rapporto sulle tendenze 2025 di NATRUE identifica gli ingredienti derivati dalle biotecnologie, tra cui lo squalano coltivato in laboratorio e l'acido ialuronico fermentato, come la prossima innovazione, che unisce sostenibilità ed efficacia. In Canada, le formulazioni naturali e biologiche rappresentano il 40% del mercato della cura della pelle, con il 77% dei consumatori che concorda sul fatto che "la natura sa cosa è meglio". La gamma di prodotti completamente vegani di Elf Beauty smentisce la convinzione che i prodotti etici debbano avere un prezzo premium, dimostrando che possono avere successo nel mercato di massa.
Gli ingredienti convenzionali e sintetici mantengono il predominio sul mercato grazie alle loro prestazioni affidabili, alla maggiore durata di conservazione e alla familiarità con le normative. Conservanti come fenossietanolo e parabeni proteggono dalla contaminazione microbica, mentre gli emulsionanti sintetici garantiscono stabilità in diverse condizioni di temperatura. Il MoCRA della FDA richiede la trasparenza degli ingredienti, ma limita solo i composti sintetici considerati non sicuri, consentendo ai marchi flessibilità nella formulazione. Health Canada applica requisiti di divulgazione simili, con restrizioni specifiche su conservanti e coloranti. Il CAGR del 6.23% del segmento naturale e biologico riflette il crescente interesse dei consumatori per le formulazioni pulite. Tuttavia, la quota del 63.48% di ingredienti sintetici sottolinea le continue preoccupazioni in termini di efficacia e sicurezza. I marchi stanno affrontando questa dinamica offrendo un doppio portfolio: prodotti convenzionali per i consumatori attenti alle prestazioni e alternative naturali per coloro che sono guidati dai valori. Questa divisione degli ingredienti riflette la tendenza più ampia del mercato, in cui diversi gruppi di consumatori danno priorità a attributi distinti del prodotto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online guida la crescita
Nel 2025, i negozi al dettaglio online rappresentavano il 35.62% della quota di distribuzione, guidando tutti i canali con una crescita CAGR prevista del 5.34% fino al 2031. L'Ufficio del censimento degli Stati Uniti ha riportato che l'e-commerce ha rappresentato il 16.4% delle vendite al dettaglio totali nel terzo trimestre del 2025, mentre l'e-commerce per la cura della persona ha raggiunto i 54.3 miliardi di dollari nel 2024, con tassi di penetrazione compresi tra il 30% e il 35%. McKinsey prevede che entro il 2030 i canali digitali rappresenteranno un terzo delle vendite globali di prodotti di bellezza, trainati da prove in realtà aumentata, scoperte guidate dagli influencer e modelli di abbonamento. Amazon ha consolidato la sua leadership nell'e-commerce di prodotti di bellezza in Nord America sfruttando gli abbonamenti Prime e la consegna in giornata per abbreviare i cicli di acquisto.
Supermercati e ipermercati rimangono leader in termini di volumi di vendita nel mercato di massa, attraendo i consumatori con poco tempo a disposizione grazie alla comodità di un unico punto di acquisto. Walmart e Target stanno ampliando la loro offerta di prodotti di bellezza introducendo marchi prestigiosi, consentendo ai consumatori di passare a un prodotto di fascia alta senza dover visitare negozi specializzati. Altri canali, tra cui farmacie, siti web di vendita diretta al consumatore e punti vendita duty-free, soddisfano esigenze di nicchia, ma non hanno la portata necessaria per guidare la crescita complessiva. Il CAGR del 6.34% per i canali online riflette vantaggi intrinseci come minori costi generali, raccomandazioni personalizzate e riassortimento semplice. Tuttavia, le piattaforme online espongono anche i marchi al rischio di contraffazione, con il 90% dei prodotti falsi sequestrati che arrivano tramite posta e spedizioni espresse. Per contrastare questo fenomeno, i marchi stanno investendo nella tracciabilità blockchain e nell'autenticazione tramite codice QR per proteggere le loro vendite digitali, sebbene i contraffattori continuino ad adattarsi imitando il packaging.
Analisi geografica
Mercato statunitense dei prodotti di bellezza e per la cura della persona
Nel 2025, gli Stati Uniti hanno guidato il settore della bellezza e della cura della persona in Nord America, contribuendo all'80.29% del fatturato della regione. Questa leadership è stata trainata da un'elevata spesa pro capite, da un'infrastruttura di vendita al dettaglio avanzata e da politiche normative che incoraggiano l'innovazione. Il Modernization of Cosmetics Regulation Act (MoCRA) della FDA, entrato in vigore nel dicembre 2022, ha ampliato significativamente il database dei cosmetici, passando da 35,102 a 589,762 voci entro gennaio 2025. Questo sviluppo non solo ha rafforzato la conformità, ma ha anche rafforzato la fiducia dei consumatori. Sebbene la maturità del mercato statunitense limiti la crescita organica, la premiumizzazione e l'innovazione di canale hanno sostenuto un'espansione a una cifra media. Tuttavia, i prodotti contraffatti rimangono una sfida significativa, poiché la US Customs and Border Protection ha sequestrato 79 milioni di articoli contraffatti per un valore di 7.3 miliardi di dollari nell'anno fiscale 2025.
Mercato dei prodotti di bellezza e per la cura della persona in Canada e Messico
La Canadian Health Food Association ha rilevato che il 77% dei canadesi crede che "la natura sappia cosa è meglio". Health Canada impone rigorosi requisiti di etichettatura per i prodotti sbiancanti contenenti più del 3% di perossido di idrogeno, il che richiede studi clinici. Se da un lato ciò aumenta i costi di conformità, dall'altro rafforza anche la fiducia dei consumatori. Tuttavia, il mercato bilingue canadese richiede confezioni bilingue, il che aggiunge complessità e crea una barriera per i piccoli operatori. Il Messico è destinato a registrare la crescita più rapida della regione, con un CAGR previsto del 4.57% fino al 2031. Questa crescita è alimentata dalla crescita della classe media, dagli investimenti in nearshoring e dall'espansione dei marchi locali. L'Oréal ha impegnato 80 milioni di dollari per espandere le sue attività produttive in Messico entro il 2026, con il 70% della produzione del suo stabilimento di San Luis Potosí esportata nel mercato statunitense.
Mercato dei prodotti di bellezza e per la cura della persona in Messico e nei Caraibi
Nel 2024, il mercato messicano della bellezza ha superato i 280 miliardi di pesos messicani (circa 14 miliardi di dollari), con una crescita del 6% su base annua. Questo posiziona il Messico come il secondo mercato della bellezza in America Latina e tra i primi 10 a livello mondiale. Sebbene COFEPRIS, l'autorità di regolamentazione messicana, supervisioni la sicurezza dei cosmetici, la sua applicazione è meno rigorosa rispetto a FDA o Health Canada, creando opportunità per nuovi operatori agili. Con l'aumento delle campagne di sensibilizzazione nelle aree urbane, le categorie di prodotti per la cura della persona e di creme solari maschili presentano un potenziale di crescita significativo. Nel frattempo, i territori caraibici del Nord America fanno molto affidamento sui canali duty-free trainati dal turismo, sebbene i dati di mercato dettagliati rimangano limitati. Questa distribuzione geografica evidenzia una chiara tendenza: i mercati emergenti stanno trainando la crescita, mentre i mercati maturi si concentrano sulla premiumizzazione e sull'innovazione dei canali.
Panorama normativo
Negli Stati Uniti, il MoCRA richiede la registrazione degli stabilimenti, l'elenco dei prodotti, la comprovata sicurezza e la preparazione alla gestione degli eventi avversi, con la FDA che ha pubblicato una bozza di linee guida nel dicembre 2025 per chiarire i criteri e le procedure di richiamo. Il Canada opera in base al Food and Drugs Act e al Cosmetic Regulations, con i requisiti di etichettatura degli allergeni delle fragranze di Health Canada, entrati in vigore il 12 aprile 2026, che aumentano la complessità dell'etichettatura per i prodotti transfrontalieri. Un filo conduttore è la revisione congiunta dell'USMCA del 2026, che mantiene i rischi del commercio trilaterale e dell'approvvigionamento all'ordine del giorno per le catene di fornitura nordamericane del settore cosmetico che si basano sulla circolazione trilaterale di ingredienti, componenti e prodotti finiti.
Analisi della catena del valore
La catena del valore nordamericana dei prodotti di bellezza e per la cura della persona inizia con materie prime a monte come tensioattivi, emollienti, pigmenti, conservanti, fragranze e componenti per il confezionamento, seguite da formulazione/ricerca e sviluppo e produzione su larga scala, spesso esternalizzata a organizzazioni di sviluppo e produzione a contratto (CDMO). Le CDMO e gli operatori integrati supportano i marchi con la formulazione, il riempimento, i test e il confezionamento, mentre i requisiti normativi previsti dal MoCRA negli Stati Uniti e dalle norme di notifica di Health Canada in Canada aumentano l'importanza di sistemi di qualità validati, tracciabilità dei lotti e documentazione che possa accompagnare i prodotti attraverso i diversi canali e confini.
A valle della filiera, i marchi distribuiscono i prodotti attraverso un mix di grande distribuzione, negozi specializzati e canali di e-commerce e social commerce in rapida espansione, che dipendono da partner 3PL specializzati per l'assemblaggio, la gestione a temperatura controllata, l'elaborazione dei resi e la pianificazione dei percorsi conformi alle esigenze dei rivenditori. Specialisti della distribuzione e dell'evasione degli ordini come Grace Beauty (con una presenza distributiva omnicanale) e operatori di logistica focalizzati sui cosmetici in diverse sedi negli Stati Uniti (ad esempio, Advanced Distribution Systems, Inc.) dimostrano come le capacità logistiche siano diventate un fattore di differenziazione con l'ampliamento degli assortimenti e l'accorciamento dei cicli di rifornimento. Permangono colli di bottiglia legati alla gestione della conformità transfrontaliera, al rischio di contraffazione nelle reti di spedizione dei pacchi e all'onere operativo derivante dalla gestione di imballaggi ed etichette con numerose varianti per Stati Uniti, Canada (compresi i requisiti bilingue) e Messico.
Panorama competitivo
In Nord America, il mercato dei prodotti di bellezza e cura della persona sta attraversando un moderato processo di consolidamento. Questa tendenza apre la strada sia alle multinazionali affermate che ai nuovi disruptor emergenti per competere per quote di mercato. Mentre i leader di mercato sfruttano i vantaggi delle catene di fornitura globali, di una solida ricerca e sviluppo e di un'ampia portata di marketing, i player più piccoli si ritagliano la loro nicchia. Lo fanno attraverso modelli di vendita diretta al consumatore e narrazioni di marca autentiche che trovano un forte riscontro nei segmenti di consumatori target. Inoltre, il moderato consolidamento del mercato favorisce l'innovazione e la concorrenza, promuovendo un ambiente dinamico in cui sia i player affermati che i nuovi entranti possono prosperare.
Le mosse strategiche sul mercato evidenziano un netto spostamento verso l'integrazione tecnologica. Un esempio calzante è la collaborazione di Estée Lauder Companies con Microsoft nell'aprile 2024, che ha portato alla creazione di un laboratorio di innovazione AI volto a perfezionare lo sviluppo dei prodotti e migliorare l'esperienza dei clienti. Questa partnership evidenzia la crescente importanza dell'intelligenza artificiale nel guidare l'innovazione e soddisfare le esigenze in continua evoluzione dei consumatori. I principali attori del settore rafforzano le loro posizioni di mercato grazie a una combinazione di ampie capacità di ricerca, reti di distribuzione consolidate e formidabili risorse finanziarie.
Il panorama del mercato è un mix di giganti tradizionali della bellezza e marchi premium specializzati. Colossi globali come L'Oréal, Procter & Gamble, Estée Lauder e Unilever Plc dominano la scena, adottando strategie multimarca e offrendo linee di prodotti complete. Il panorama competitivo favorisce sempre di più le aziende che coniugano abilmente tecnologia, sostenibilità e personalizzazione, garantendo al contempo efficienza operativa e conformità agli standard normativi in un mercato sempre più complesso. Inoltre, l'enfasi sulla sostenibilità e sulla personalizzazione riflette un più ampio cambiamento nelle preferenze dei consumatori, con gli acquirenti sempre più alla ricerca di prodotti in linea con i loro valori e le loro esigenze individuali.
Leader del settore dei prodotti di bellezza e per la cura della persona in Nord America
-
L'Oreal SA
-
PLC Unilever
-
Procter & Gamble Company
-
Estée Lauder Companies Inc.
-
Azienda Colgate-Palmolive
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: L'Oréal ha annunciato un riallineamento strategico del suo portafoglio di licenze per fragranze di lusso al fine di semplificare le partnership con i marchi e accelerare la distribuzione omnicanale in tutto il Nord America.
- Febbraio 2025: L'Oréal ha inaugurato a Clark, nel New Jersey, un centro di ricerca e innovazione per il Nord America del valore di 160 milioni di dollari.
- Ottobre 2024: Estée Lauder ha lanciato il suo marchio di punta nel negozio Amazon Premium Beauty negli Stati Uniti.
Ambito e metodologia
I prodotti di bellezza e cura della persona includono prodotti per la cura della pelle, prodotti per la cura dei capelli, prodotti solari, prodotti per il bagno e la doccia, prodotti per l'igiene orale, cosmetici colorati, deodoranti e profumi per uso esterno, pensati per mantenere l'igiene e migliorare l'aspetto fisico. Il rapporto sul mercato nordamericano dei prodotti di bellezza e cura della persona è segmentato in base a tipo di prodotto, categoria, ingredienti, canale di distribuzione e area geografica.
La segmentazione basata sulla tipologia di prodotto include la cura della persona e il trucco/cosmetici. La cura della persona è ulteriormente suddivisa in cura dei capelli, cura della pelle, bagno e doccia, igiene orale, cura maschile, deodoranti e antitraspiranti, profumi e fragranze. La cura dei capelli è ulteriormente suddivisa in shampoo, balsamo, olio per capelli e altri prodotti per la cura dei capelli. La cura della pelle è ulteriormente suddivisa in cura del viso, del corpo e delle labbra. I prodotti per il bagno e la doccia sono segmentati in saponi, gel doccia, sali da bagno, accessori da bagno e altri prodotti per il bagno e la doccia. L'igiene orale è suddivisa in spazzolini da denti e ricambi, dentifricio, collutori e altri prodotti per l'igiene orale. La bellezza e il trucco/cosmetici sono ulteriormente suddivise in cosmetici colorati, inclusi prodotti per il trucco del viso, prodotti per il trucco degli occhi e prodotti per il trucco di labbra e unghie.
Per categoria, il mercato è segmentato in prodotti premium e prodotti di massa. Per canale di distribuzione, il mercato è segmentato in negozi al dettaglio specializzati, supermercati e ipermercati, negozi online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Stati Uniti, Canada, Messico e resto del Nord America. La dimensionamento del mercato è stata effettuata in termini di valore in dollari statunitensi per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Cura della persona | Cura dei capelli | Shampoo |
| Condizionatore | ||
| Colorante per capelli | ||
| Prodotti per lo styling dei capelli | ||
| Altro | ||
| Cura della pelle | Prodotti per la cura del viso | |
| Prodotti per la cura del corpo | ||
| Prodotti per la cura delle labbra e delle unghie | ||
| Bagno e doccia | Gel per la doccia | |
| Saponi | ||
| Altro | ||
| Oral Care | in legno | |
| Dentifricio | ||
| Collutori e Risciacqui | ||
| Altro | ||
| Prodotti per toelettatura da uomo | ||
| Deodoranti e antitraspiranti | ||
| Profumi e Fragranze | ||
| Prodotti cosmetici / per il trucco | Cosmetici per il viso | |
| Cosmetici per gli occhi | ||
| Prodotti per il trucco labbra e unghie | ||
Per Categoria
| Prodotti premium |
| Prodotti di massa |
Per ingredienti
| Naturale / organico |
| Convenzionale/sintetico |
Per canale di distribuzione
| Negozi specializzati |
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | Cura della persona | Cura dei capelli | Shampoo |
| Condizionatore | |||
| Colorante per capelli | |||
| Prodotti per lo styling dei capelli | |||
| Altro | |||
| Cura della pelle | Prodotti per la cura del viso | ||
| Prodotti per la cura del corpo | |||
| Prodotti per la cura delle labbra e delle unghie | |||
| Bagno e doccia | Gel per la doccia | ||
| Saponi | |||
| Altro | |||
| Oral Care | in legno | ||
| Dentifricio | |||
| Collutori e Risciacqui | |||
| Altro | |||
| Prodotti per toelettatura da uomo | |||
| Deodoranti e antitraspiranti | |||
| Profumi e Fragranze | |||
| Prodotti cosmetici / per il trucco | Cosmetici per il viso | ||
| Cosmetici per gli occhi | |||
| Prodotti per il trucco labbra e unghie | |||
| Per Categoria | Prodotti premium | ||
| Prodotti di massa | |||
| Per ingredienti | Naturale / organico | ||
| Convenzionale/sintetico | |||
| Per canale di distribuzione | Negozi specializzati | ||
| Supermercati / Ipermercati | |||
| Negozi al dettaglio online | |||
| Altri canali di distribuzione | |||
| Per geografia | Stati Uniti | ||
| Canada | |||
| Messico | |||
| Resto del Nord America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente sta crescendo la domanda di formulazioni naturali nel settore della bellezza nordamericano?
Si prevede che i prodotti naturali e biologici cresceranno a un CAGR del 5.23% tra il 2026 e il 2031, superando il mercato complessivo, man mano che le certificazioni di terze parti creano fiducia.
Quale canale di vendita si sta espandendo più rapidamente per i prodotti di bellezza e cura della persona in Nord America?
Si prevede che la vendita al dettaglio online, che già detiene il 35.62% del fatturato nel 2025, crescerà a un CAGR del 5.34%, poiché i consumatori sfruttano la consegna rapida e gli strumenti di prova virtuale.
Quale segmento rappresenta la maggior parte della spesa nel settore della bellezza in Nord America?
Nel 2025, l'84.15% del fatturato sarà destinato alla cura della persona, trainato dall'innovazione nell'igiene orale, dalla cura maschile e dai prodotti per capelli anti-inquinamento.
In quale Paese si prevede che il mercato della bellezza del Nord America crescerà più rapidamente?
Si prevede che il Messico registrerà un CAGR del 4.57% entro il 2031, trainato dalla crescita della classe media e dall'espansione della capacità manifatturiera locale.


