

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 38.90 miliardo di dollari |
| Dimensione del mercato (2031) | 74.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.75% CAGR |
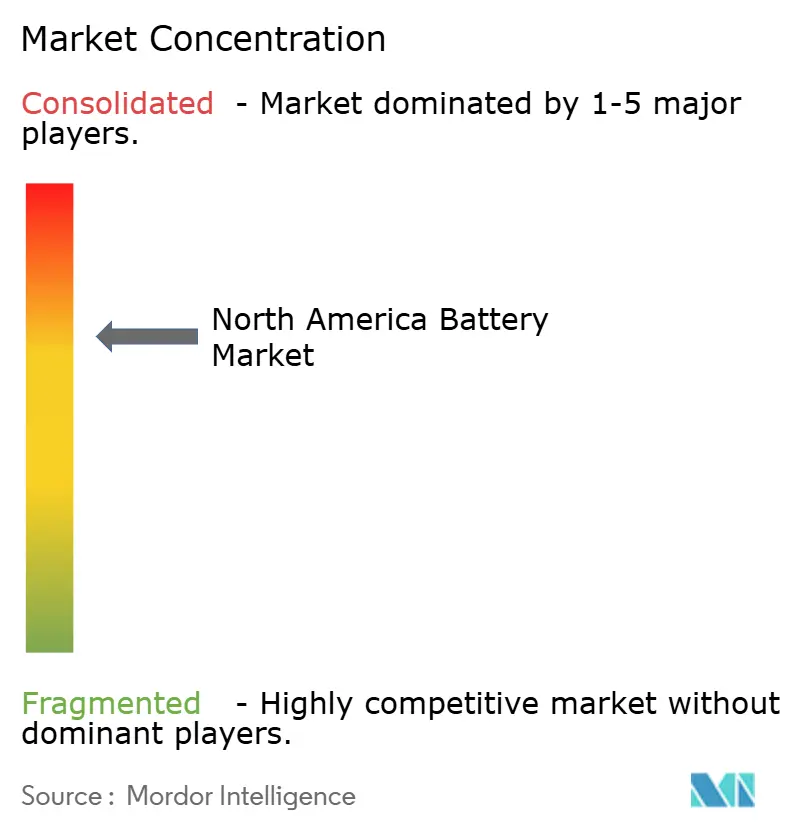
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle batterie nel Nord America di Mordor Intelligence
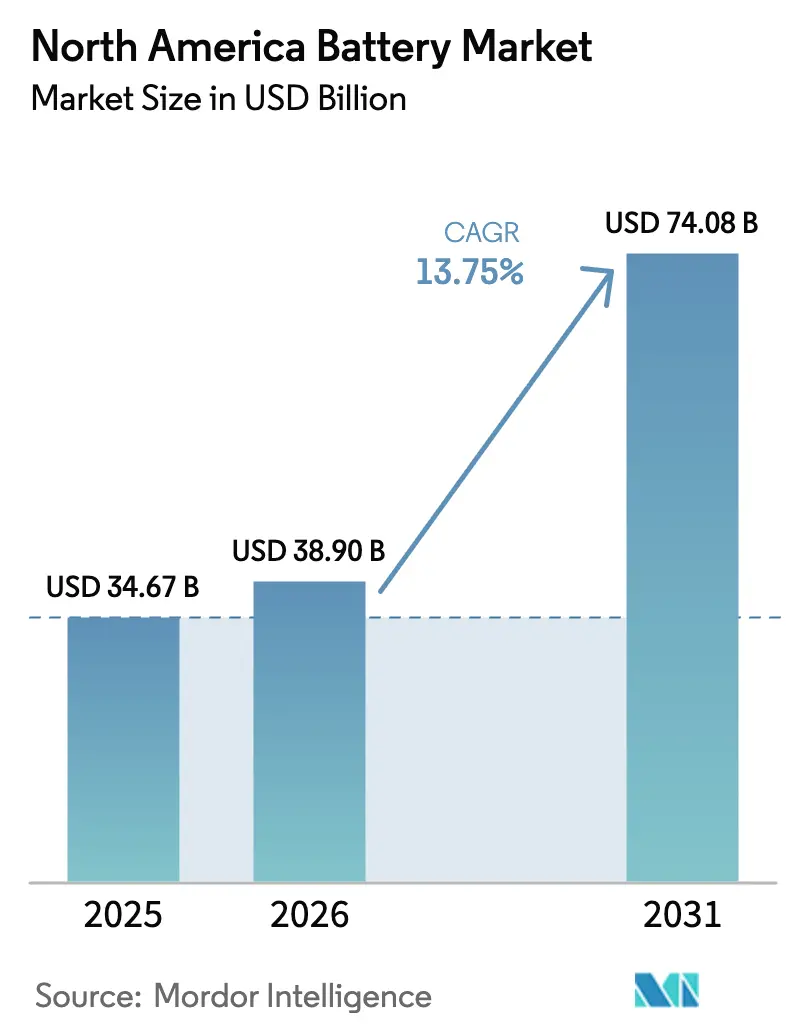
Si prevede che il mercato delle batterie in Nord America raggiungerà i 34.67 miliardi di dollari nel 2025, i 38.90 miliardi di dollari nel 2026 e i 74.08 miliardi di dollari entro il 2031, con un CAGR del 13.75% dal 2026 al 2031.
I crediti d'imposta federali sulla produzione, i mandati di stoccaggio a livello statale e la rapida crescita della domanda di veicoli elettrici (EV) stanno comprimendo i costi dei pacchi batteria, ampliando i casi d'uso indirizzabili e accelerando l'aggiunta di capacità in tutta la regione. L'elettrificazione del settore automobilistico, in particolare nei segmenti dei camion leggeri e dei SUV che richiedono pacchi batteria superiori a 100 kilowattora, sta anticipando gli investimenti nelle gigafactory e consolidando accordi di fornitura pluriennali tra case automobilistiche e produttori di celle. Allo stesso tempo, gli obiettivi di stoccaggio su larga scala in California, New York, Texas e British Columbia stanno stabilendo un livello minimo di assorbimento prevedibile che riduce il rischio di finanziamento per i nuovi operatori. [1] California Public Utilities Commission, “Storage Procurement Targets,” cpuc.ca.gov La differenziazione tecnologica si sta spostando dal costo alle prestazioni, poiché le chimiche a stato solido, ad anodo di silicio e agli ioni di sodio passano dalla fase pilota alla scala commerciale iniziale, espandendo la frontiera dell'innovazione e intensificando al contempo la concorrenza per la manodopera qualificata e la fornitura di materiali critici.
Punti chiave del rapporto
- Per tipologia di batteria, le batterie ricaricabili secondarie detenevano il 75.5% della quota di mercato delle batterie nordamericane nel 2025, mentre il loro CAGR del 15.5% fino al 2031 le posiziona come il segmento di tipo di batteria in più rapida crescita.
- In termini di tecnologia, la tecnologia agli ioni di litio ha catturato il 60.2% del fatturato del 2025, ma si prevede che le celle allo stato solido registreranno un CAGR del 35.8%, il tasso più rapido nel panorama tecnologico.
- Per applicazione, le applicazioni automobilistiche hanno rappresentato il 46.9% della domanda nel 2025 e si prevede che cresceranno a un CAGR del 19.7%, superando tutti gli altri utilizzi finali.
- In termini geografici, gli Stati Uniti hanno rappresentato il 73.8% del fatturato del 2025, mentre il Messico è destinato a crescere a un CAGR del 28.6%, il più rapido tra le aree geografiche del Nord America.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle batterie in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La costruzione della gigafactory alimentata dall'IRA comprime i costi del pacco | 3.8% | Stati Uniti, con ricadute su Canada e Messico | Medio termine (2-4 anni) |
| Incentivi all'on-shoring che riducono il rischio della supply chain per gli OEM | 2.7% | Stati Uniti e Canada, concentrati in Michigan, Ontario, Tennessee, Kentucky | Medio termine (2-4 anni) |
| Mandati di stoccaggio su scala industriale in California, New York, Texas, Columbia Britannica | 1.9% | California, New York, Texas, Columbia Britannica | A breve termine (≤2 anni) |
| Le nuove joint venture tra produttori di automobili e produttori di batterie sbloccano l'efficienza del capitale | 1.6% | Stati Uniti e Canada, in particolare nei centri di produzione di veicoli elettrici | Medio termine (2-4 anni) |
| Aumento delle dimensioni medie delle batterie dei veicoli elettrici (mix SUV) che crea un aumento del volume | 2.4% | Stati Uniti e Canada, spinti dalla preferenza dei consumatori per veicoli più grandi | A lungo termine (≥4 anni) |
| I crediti d'imposta per il riciclaggio riducono i costi di fine vita | 0.9% | Stati Uniti, con adozione anticipata in Nevada, Georgia e Ohio | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costruzione di una Gigafactory alimentata dall'IRA che comprime i costi del pacco
La Sezione 45X dell'Inflation Reduction Act (IRA) prevede 35 dollari per kilowattora per le celle e 10 dollari per kilowattora per i moduli prodotti a livello nazionale, una struttura che ha innescato investimenti annunciati per 110 miliardi di dollari nelle batterie in 13 stati dal 2022. [2] Dipartimento dell'Energia degli Stati Uniti, "Section 45X Advanced Manufacturing Credits", energy.gov BlueOval SK si è assicurata un prestito di 9.6 miliardi di dollari dal Dipartimento dell'Energia per due impianti gemelli in Kentucky e Tennessee, con la prima linea online alla fine del 2025. Panasonic ha aumentato la capacità del suo impianto di De Soto, Kansas, a 30 gigawattora nel 2025, mentre Samsung SDI e General Motors hanno avviato i lavori in un sito in Indiana con l'obiettivo di un avvio nel 2026. Questi progetti abbassano la soglia di utilizzo di pareggio dall'80% al 60%, accelerando i tempi di messa in servizio e consentendo una prevista riduzione del 40% dei costi dei pacchi batteria dal 2022 al 2027. Con la diminuzione dei costi, si prevede che la parità del costo totale di proprietà tra veicoli elettrici e veicoli a combustione interna sarà raggiunta già nel 2027, ben due anni prima di quanto previsto inizialmente da molti produttori.
Incentivi all'on-shoring per ridurre il rischio della supply chain per gli OEM
Le case automobilistiche hanno assorbito 2.3 miliardi di dollari di costi logistici aggiuntivi durante la crisi dei semiconduttori del 2021-2022, spingendo verso una produzione di celle regionale che mitiga le interruzioni delle spedizioni e l'esposizione ai dazi. Le disposizioni dell'IRA relative alle entità straniere di interesse, in vigore da gennaio 2024, escludono i veicoli elettrici da un credito al consumo di 7,500 dollari se le batterie o i minerali essenziali provengono da entità cinesi o russe, spingendo a una riorganizzazione dei fornitori. Ultium Cells gestisce ora tre stabilimenti negli Stati Uniti per un totale di 140 gigawattora, riducendo i tempi di consegna delle celle da 12 a 4 settimane e il fabbisogno di capitale circolante di circa il 20%. Stellantis e Samsung SDI hanno seguito con un impianto Kokomo da 7.3 miliardi di dollari che garantisce la fornitura di pick-up di grandi dimensioni. Insieme, questi modelli verticalmente integrati isolano i programmi OEM dalle oscillazioni dei tassi di cambio e dai colli di bottiglia logistici, proteggendo i margini durante la fase di espansione dei veicoli elettrici.
Mandati di stoccaggio su scala industriale in California, New York, Texas, Columbia Britannica
La California richiede 11.5 gigawatt di accumulo incrementale entro il 2026 e altri 15 gigawatt entro il 2030, stimolando richieste di interconnessione record per progetti agli ioni di litio. Il Climate Leadership and Community Protection Act di New York punta a 6 gigawatt di accumulo entro il 2030, supportati da un fondo incentivi di 400 milioni di dollari lanciato nel 2024. ERCOT ha aggiunto 4.2 gigawatt di batterie nel 2024, il maggiore incremento annuo a livello nazionale, poiché i commercianti hanno arbitrato gli spread sui prezzi di punta. Il progetto CleanBC della British Columbia punta a 3 gigawatt entro il 2030, con BC Hydro che emetterà 1.5 gigawatt di RFP nel 2025. Questi mandati supportano contratti di prelievo pluriennali che riducono i costi di finanziamento dei progetti di 100-150 punti base e creano un limite minimo di domanda indipendente dalle traiettorie di adozione dei veicoli elettrici.
Aumento medio delle dimensioni della batteria dei veicoli elettrici (mix SUV)
La dimensione media dei pacchi batteria nordamericani è passata da 62 kilowattora nel 2022 a 78 kilowattora nel 2025, poiché i consumatori si sono orientati verso SUV e pickup elettrici. [3] Ford Motor Company, “F-150 Lightning Battery Specifications,” ford.com La Ford F-150 Lightning, la Chevrolet Silverado EV e la Rivian R1T utilizzano pacchi batteria che superano i 130 kilowattora, amplificando la domanda di celle oltre la crescita delle vendite unitarie. Un aumento dell'1% nella penetrazione dei veicoli elettrici ora equivale a un incremento dell'1.3% della domanda di gigawattora, comprimendo i tempi per l'assorbimento delle nuove gigafactory. Le architetture cell-to-pack che rimuovono gli alloggiamenti dei moduli riducono il numero di componenti del 30% e aumentano la densità energetica fino al 15%, un cambiamento di progettazione che favorisce gli OEM verticalmente integrati in grado di co-progettare celle e involucri strutturali. Una maggiore capacità media di confezionamento rappresenta quindi un catalizzatore sia in termini di volume che di tecnologia, rafforzando la riduzione dei costi derivante dalla curva di apprendimento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I colli di bottiglia a metà flusso (foil, separatore) ritardano l'accelerazione | -1.8% | Stati Uniti e Canada, che influenzano le tempistiche di messa in servizio delle nuove gigafactory | A breve termine (≤2 anni) |
| La volatilità del prezzo del litio amplia la banda del tasso di rendimento interno del progetto | -1.3% | In tutto il Nord America, con una maggiore esposizione nei progetti che dipendono dagli appalti sul mercato spot | Medio termine (2-4 anni) |
| Incertezza tariffaria sulle importazioni cinesi di LFP | -1.1% | Stati Uniti, con un impatto particolare sui segmenti ESS su scala industriale e EV entry-level | A breve termine (≤2 anni) |
| Carenza di manodopera qualificata nei nuovi impianti di produzione di celle | -0.9% | Stati Uniti e Canada, concentrati negli stati emergenti della cintura delle batterie (Kentucky, Tennessee, Georgia, Kansas) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Progetto di ampliamento della volatilità dei prezzi del litio, banda IRR
I prezzi spot del carbonato di litio sono crollati da 80,000 dollari a tonnellata metrica a fine 2022 a 12,000 dollari a giugno 2024, prima di rimbalzare a 15,000 dollari a dicembre, un'altalena che ha iniettato un differenziale del 12%-15% nell'economia dei pacchi batteria. La joint venture Thacker Pass di General Motors mira a garantire 40,000 tonnellate metriche all'anno entro il 2027, proteggendo 800,000 veicoli all'anno dalle oscillazioni spot. Tuttavia, i tassi di rendimento interno (IRR) dei progetti rimangono molto sensibili; prezzi sostenuti al di sotto dei 18,000 dollari potrebbero estendere i rimborsi oltre i 10 anni, ritardando i finanziamenti bancari per i produttori di celle di fascia media. Le aziende più piccole prive di litio vincolato faticano a raggiungere la soglia di prelievo dell'80% richiesta dai finanziatori, limitando le costruzioni greenfield e incidendo sugli aumenti di capacità a breve termine.
I colli di bottiglia a metà flusso (lamina, separatore) ritardano gli aumenti di rampa
La pellicola separatrice e la lamina di rame costituiscono il 15%-20% della distinta base di una cella, ma oltre il 70% della capacità globale di separatori è concentrata in tre fornitori asiatici, rendendo le nuove linee nordamericane vulnerabili alle carenze. [4] Financial Times, “Battery Supply-Chain Constraints,” ft.com Le gigafabbriche avviate nel 2024 hanno subito ritardi di qualificazione da 3 a 6 mesi, posticipando l'aumento dei ricavi al 2026. La capacità statunitense di lamina di rame ha coperto solo 150 gigawattora di domanda annua nel 2024 rispetto ai 1,100 gigawattora di capacità di celle annunciata entro il 2030, costringendo gli OEM a rifornirsi da due fornitori asiatici e ad accettare tempi di consegna più lunghi. L'impianto da 30,000 tonnellate metriche di SK Nexilis in Kentucky, previsto per il 2027, affronterà solo una parte del deficit. Fino a quando l'offerta intermedia non si espanderà, i tempi di messa in funzione delle gigafactory rimarranno un fattore limitante per le prospettive del mercato nordamericano delle batterie.
Analisi del segmento
Per tipo di batteria: il predominio delle batterie ricaricabili accelera
Le batterie ricaricabili secondarie rappresentavano il 75.5% della quota di mercato delle batterie in Nord America nel 2025 e si prevede che cresceranno a un CAGR del 15.5% fino al 2031. Questa traiettoria di crescita riflette l'aumento delle installazioni di veicoli elettrici e di sistemi di accumulo stazionari, entrambi caratterizzati da un ciclo di vita elevato e garanzie pluriennali che favoriscono le sostanze chimiche agli ioni di litio. Le dimensioni medie dei pacchi batteria nei camion elettrici sono salite a 78 kilowattora nel 2025, aumentando la domanda di celle per veicolo e accelerando l'utilizzo delle gigafactory. Le celle primarie, pari al 24.5% del fatturato, crescono a tassi a una cifra, limitate alle nicchie medicali, della difesa e dell'IoT, dove la durata di conservazione pluridecennale supera la ricaricabilità. Le tendenze di consolidamento differiscono a seconda del sottosegmento; Duracell ed Energizer mantengono l'attrattiva del marchio nelle batterie alcaline per uso domestico, mentre gli OEM del settore automobilistico stanno sempre più internalizzando le batterie agli ioni di litio, comprimendo i margini dei fornitori indipendenti.
Anche gli aspetti economici unitari sono divergenti. La linea interna 4680 di Tesla ha raggiunto una capacità di produzione di 10 gigawattora entro settembre 2025, riducendo i costi per kilowattora del 15% rispetto alle celle 2170 di provenienza esterna e recuperando il valore a monte che in precedenza andava ai fornitori. I piccoli fornitori di batterie primarie hanno beneficiato di un aumento del 12% degli acquisti del Dipartimento della Difesa nel 2024, evidenziando come le nicchie critiche per le prestazioni possano ancora generare margini stabili nonostante una crescita più lenta dei volumi. Nel complesso, l'aumento della capacità di ricarica e il conseguente calo dei costi dovuto alla curva di apprendimento sono destinati a rappresentare il principale motore del mercato delle batterie nordamericano fino al 2031.
Per tecnologia: i progressi dello stato solido superano quelli degli ioni di litio
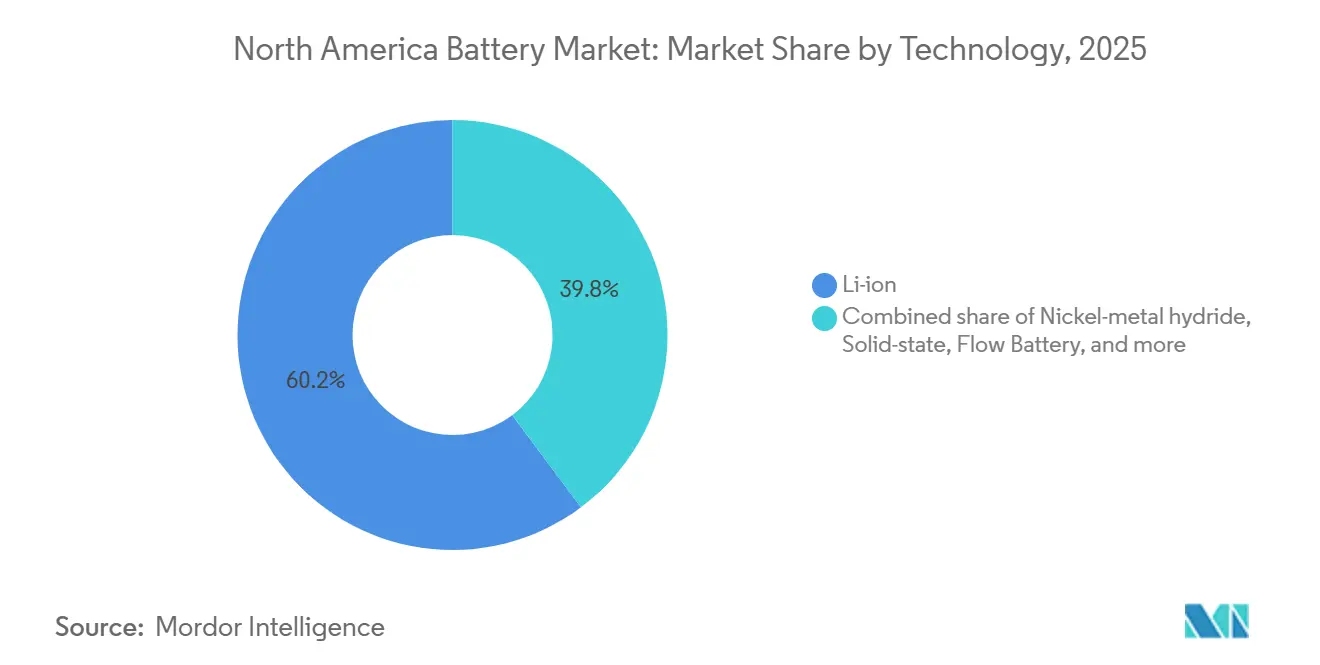
Le batterie agli ioni di litio hanno mantenuto il 60.2% del fatturato del 2025, supportate da consolidate tecnologie chimiche NMC e LFP che combinano competitività dei costi con sicurezza di livello automobilistico. Le celle a stato solido, pur rappresentando meno dell'1% delle spedizioni, sono sulla buona strada per un CAGR del 35.8%, con l'espansione delle linee pilota e gli OEM che puntano a densità energetiche di 400 wattora per chilogrammo. Le batterie al piombo-acido, ancora fondamentali per l'avviamento, l'illuminazione e l'accensione, sono scese sotto il 25%, poiché i veicoli elettrici erodono la base dei veicoli a combustione interna e i data center si stanno orientando verso sistemi UPS agli ioni di litio.
QuantumScape e PowerCo di Volkswagen hanno finalizzato un accordo di licenza nell'aprile 2025, con l'obiettivo di fornire le prime batterie allo stato solido nel 2026, a dimostrazione della loro disponibilità per un'adozione commerciale limitata. Le celle agli ioni di sodio di Natron Energy sono entrate in produzione in Michigan per applicazioni UPS fisse e per la movimentazione di materiali, in cui la densità energetica è secondaria rispetto al costo e alla durata del ciclo. Le varianti a flusso e litio-zolfo rimangono limitate a progetti dimostrativi, dati gli attuali svantaggi in termini di costo per ciclo, ma i continui investimenti in ricerca e sviluppo le mantengono al centro dell'attenzione a lungo termine per le applicazioni di accumulo in rete.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il segmento automobilistico determina il volume
Le batterie per autoveicoli hanno rappresentato il 46.9% del fatturato del 2025 e si prevede che cresceranno del 19.7% annuo fino al 2031, consolidando il loro ruolo di principale motore di volume per il mercato delle batterie in Nord America. I mix di modelli, prevalentemente dedicati a pick-up e SUV, spingono verso capacità di accumulo superiori a 100 kilowattora, amplificando l'impatto in gigawattora di ogni nuovo lancio di veicoli elettrici. L'accumulo stazionario industriale, che rappresenta circa il 30% del fatturato, registra una crescita a metà degli anni '10, poiché data center, telecomunicazioni e servizi di pubblica utilità stanno sostituendo i sistemi di picco al piombo-acido e a benzina con sistemi agli ioni di litio che riducono i costi operativi fino al 50%. L'elettronica di consumo portatile e gli utensili elettrici detengono una quota del 15%, con l'elettrificazione degli utensili senza fili che compensa i cicli di sostituzione più lenti degli smartphone.
Le batterie SLI, ora al di sotto di una quota dell'8%, diminuiscono lentamente con la transizione della flotta regionale ai veicoli elettrici. Clarios si sta riposizionando con pacchi batteria agli ioni di litio da 12 volt per i sistemi ausiliari dei veicoli elettrici, una copertura nascente ma strategica contro la diminuzione della domanda di piombo-acido. Strategie di co-localizzazione, come il sito di Spring Hill di Ultium Cells, a soli 5 chilometri dalla linea di produzione di camion di GM, sottolineano come l'ottimizzazione della logistica e la consegna just-in-time siano ora fondamentali quanto i progressi della chimica per ottenere un vantaggio competitivo.
Analisi geografica
Mercato delle batterie negli Stati Uniti
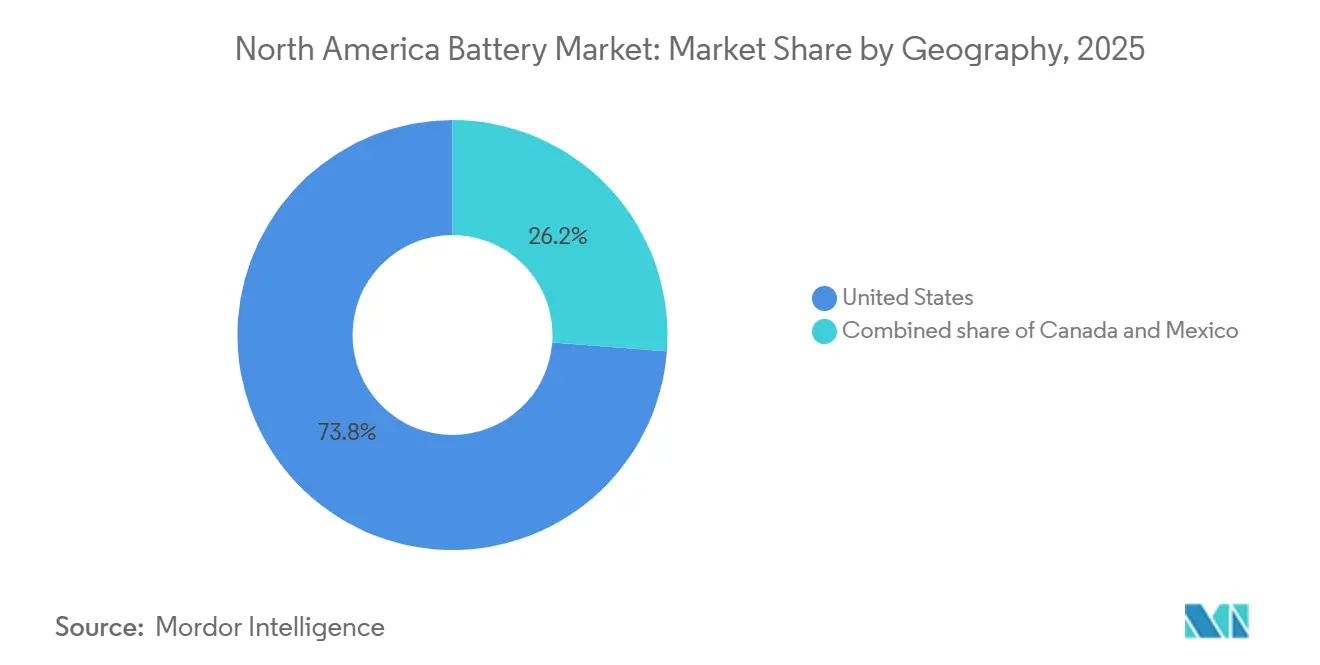
Gli Stati Uniti hanno generato il 73.8% del fatturato del 2025, grazie a oltre 110 miliardi di dollari di annunci di impianti di celle post-IRA e aggressivi mandati statali in materia di storage. Gli impegni del Loan Programs Office per un totale di 18 miliardi di dollari hanno ridotto i costi medi ponderati del capitale fino a 200 punti base, spostando numerosi progetti da "proposti" a "in costruzione". California, New York e Texas da soli hanno rappresentato il 60% delle installazioni di storage stazionario del 2024, a dimostrazione di come gli obiettivi politici si traducano direttamente in volumi a breve termine.
Mercato canadese delle batterie
Il Canada ha contribuito per circa il 15% alle entrate regionali, con Ontario e Quebec che hanno catturato la maggior parte tramite 15 miliardi di dollari canadesi di incentivi combinati che hanno attratto le gigafactory di Stellantis, LG Energy Solution e Volkswagen la cui entrata in funzione è prevista tra il 2025 e il 2027. La resistenza dei minerali a monte consolida i progetti di precursori catodici, accorciando le linee di fornitura di nichel e cobalto e rafforzando il ruolo strategico della nazione nel calcolo delle dimensioni del mercato delle batterie del Nord America.
Mercato delle batterie in Messico
Il Messico sta crescendo più rapidamente, con un CAGR del 28.6%, sfruttando le norme commerciali USMCA e i minori costi del lavoro per attrarre sia le case automobilistiche che i fornitori intermedi. La gigafactory di Tesla a Monterrey e la ricerca di siti produttivi BYD a Nuevo León indicano che la capacità annunciata potrebbe quintuplicarsi, arrivando a 50 gigawattora, entro il 2030, se verranno risolti gli ostacoli legati ad acqua, elettricità e manodopera qualificata. I produttori di componenti, dalle pellicole separatori agli elettroliti, stanno co-localizzando, rispecchiando la più ampia migrazione della catena di approvvigionamento automobilistica in atto dalla metà degli anni '1990.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama normativo
Negli Stati Uniti, le politiche federali continuano a influenzare la localizzazione della produzione di batterie e la conformità dei prodotti. Gli incentivi dell'Inflation Reduction Act (inclusi i crediti per la produzione avanzata previsti dalla Sezione 45X, citati in tutto il mercato) e le relative norme di ammissibilità sono rafforzati dalle linee guida e dai programmi di finanziamento federali, mentre i requisiti di sicurezza della NHTSA sono stati aggiornati tramite la norma FMVSS n. 305a per i veicoli elettrici (in vigore da febbraio 2025, 49 CFR 571.305a), che allinea le aspettative statunitensi in materia di sicurezza in caso di incidente per le batterie di propulsione con i quadri normativi internazionali.
I requisiti normativi si stanno inoltre ampliando, estendendosi dalla sicurezza a bordo dei veicoli alla gestione del fine vita e alla sicurezza dei consumatori. Il Responsible Battery Recycling Act della California stabilisce una tempistica per requisiti di prestazione di riciclaggio più rigorosi (incluso un tasso minimo di efficienza di riciclaggio del 60% per le batterie ricaricabili a partire da gennaio 2027), aggiungendo obblighi di conformità a livello statale per i produttori, oltre alle linee guida federali sulle migliori pratiche di riciclaggio delle batterie contenute nel Codice degli Stati Uniti (Titolo 42). In Canada, Health Canada ha avviato una consultazione sui nuovi requisiti proposti per i prodotti contenenti batterie agli ioni di litio ai sensi del Canada Consumer Product Safety Act, indicando aspettative più stringenti in materia di sicurezza e prevenzione degli incidenti nei prodotti contenenti batterie destinati ai consumatori in tutto il Nord America.
Panorama competitivo
I cinque principali fornitori, LG Energy Solution, Panasonic Energy, SK On, Samsung SDI e Tesla, controllavano circa il 60% della capacità delle celle agli ioni di litio nel 2025, conferendo al mercato delle batterie nordamericano un profilo di moderata concentrazione. Le joint venture dominano gli incrementi di capacità, consentendo agli OEM di assicurarsi la fornitura condividendo gli oneri di capitale; la presenza statunitense di Ultium Cells, con una capacità produttiva di 140 gigawattora, esemplifica questo modello. L'integrazione verticale sta accelerando: la linea 4680 di Tesla ha raggiunto una capacità produttiva di 10 gigawattora nel 2025 e Ford prevede di internalizzare la tecnologia LFP con una licenza CATL in Michigan entro il 2026, mosse che potrebbero ulteriormente ridistribuire i pool di margine.
Stanno emergendo opportunità nei settori dello stato solido, degli ioni di sodio e del riciclo. QuantumScape ha raccolto 300 milioni di dollari da Volkswagen per co-sviluppare processi di produzione, mentre Redwood Materials ha ottenuto un prestito di 2 miliardi di dollari dal Dipartimento dell'Energia per aumentare la produzione di catodi riciclati a 500 gigawattora entro il 2028. Operatori storici del piombo-acido come EnerSys stanno lanciando linee di prodotti agli ioni di litio per fidelizzare i clienti industriali che stanno abbandonando le tradizionali tecnologie chimiche. Anche la conformità normativa alle norme sulle entità straniere di interesse sta rimodellando le decisioni di fornitura, indirizzando le case automobilistiche verso stabilimenti statunitensi o di nazioni alleate e spingendo le aziende cinesi a prendere in considerazione licenze o joint venture locali per preservare l'accesso al mercato nordamericano.
Leader del settore delle batterie in Nord America
Soluzione energetica LG
Panasonic energia
Tesla (Interno)
Samsung SDI
SK acceso
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: la joint venture tra Honda e LG Energy Solutions ha avviato la produzione di celle ESS presso il suo stabilimento riattrezzato in Ohio. Il passaggio da una produzione orientata ai veicoli elettrici a una produzione di sistemi di accumulo stazionari evidenzia come i produttori stiano riallocando la capacità produttiva nordamericana per servire clienti del settore energetico e grandi consumatori, oltre alla domanda del settore automobilistico.
- Maggio 2026: LG Energy Solution Vertech ha annunciato un accordo da 1.6 miliardi di dollari con DTE Energy per la fornitura di 6 GWh di sistemi di accumulo di energia a batteria per otto progetti di rete nel Michigan nell'arco di due anni. Il contratto prevede un acquisto di energia finanziabile e multi-progetto che supporta l'ampliamento della fornitura di sistemi di accumulo di energia di provenienza locale e collega l'installazione di batterie alla modernizzazione della rete e alla significativa crescita della domanda nello stato.
- Marzo 2026: Reuters ha riportato la conferma da parte del governo statunitense dell'accordo da 4.3 miliardi di dollari tra Tesla e LG Energy Solutions per la fornitura di batterie LFP destinate ai sistemi Megapack, con celle che dovrebbero essere prodotte in uno stabilimento di Lansing, nel Michigan, a partire dal 2027. Questo accordo rafforza la localizzazione della produzione nazionale di batterie LFP per lo stoccaggio stazionario e consolida l'approvvigionamento verticalmente integrato attorno alla produzione statunitense, al fine di ridurre l'esposizione a dazi e costi logistici.
Ambito del rapporto sul mercato delle batterie in Nord America
Una batteria è un dispositivo che converte l'energia chimica contenuta nei suoi materiali attivi direttamente in energia elettrica mediante una reazione elettrochimica di ossidoriduzione (redox). Questo tipo di reazione comporta il trasferimento di elettroni da un materiale all'altro attraverso un circuito elettrico.
Il mercato delle batterie nordamericano è segmentato in base a tipo di batteria, tecnologia, applicazione e area geografica. Per tipologia di batteria, il mercato è suddiviso in batterie primarie e secondarie. Per tecnologia, il mercato è suddiviso in batterie al piombo-acido, agli ioni di litio, al nichel-metallo idruro, al nichel-cadmio, al sodio-zolfo, allo stato solido, a flusso e con componenti chimici emergenti. Per applicazione, il mercato è suddiviso in applicazioni automotive, industriali, portatili, utensili elettrici, SLI e altre. Il rapporto illustra anche le dimensioni del mercato e le previsioni per il mercato delle batterie nordamericano nei principali paesi. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state calcolate in base al fatturato (USD).
Per tipo di batteria
| Batterie primarie |
| Batterie secondarie |
Per tecnologia
| Al piombo |
| Agli ioni di litio |
| Nichel-metallo idruro |
| Nichel-cadmio |
| Sodio-zolfo |
| Stato solido |
| Batteria a flusso |
| Chimiche emergenti |
Per Applicazione
| Automotive (HEV, PHEV ed EV) |
| Industriale (Motivo, Stazionario (Telecomunicazioni, UPS, ESS), ecc.) |
| Portatile (elettronica di consumo, ecc.) |
| Utensili elettrici |
| SLI |
| Altre applicazioni |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di batteria | Batterie primarie |
| Batterie secondarie | |
| Per tecnologia | Al piombo |
| Agli ioni di litio | |
| Nichel-metallo idruro | |
| Nichel-cadmio | |
| Sodio-zolfo | |
| Stato solido | |
| Batteria a flusso | |
| Chimiche emergenti | |
| Per Applicazione | Automotive (HEV, PHEV ed EV) |
| Industriale (Motivo, Stazionario (Telecomunicazioni, UPS, ESS), ecc.) | |
| Portatile (elettronica di consumo, ecc.) | |
| Utensili elettrici | |
| SLI | |
| Altre applicazioni | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle batterie in Nord America nel 2026?
Si stima che il mercato valga 38.90 miliardi di dollari nel 2026.
Quale tipo di batteria sta crescendo più velocemente?
Le batterie ricaricabili secondarie stanno crescendo a un CAGR del 15.5% fino al 2031 grazie alla crescente domanda di veicoli elettrici e di sistemi di accumulo stazionari.
Quale tecnologia interromperà il dominio delle batterie agli ioni di litio?
Le celle allo stato solido sono destinate a registrare la crescita più elevata, con linee pilota che passeranno alla produzione commerciale entro il 2028.
Perché il Messico attrae investimenti nel settore delle batterie?
Gli incentivi al nearshoring previsti dall'USMCA, i minori costi di manodopera e la vicinanza agli stabilimenti automobilistici statunitensi sono alla base del CAGR del 28.6% del Messico fino al 2031.
Qual è oggi il principale collo di bottiglia della catena di approvvigionamento?
La carenza di pellicole separatori e fogli di rame ritarda l'avvio delle gigafactory, allungando i tempi di consegna e costringendo a continuare a fare affidamento sui fornitori asiatici.
Come si prevede che cambieranno i costi dei pacchetti?
Si prevede che i crediti di produzione della Sezione 45X e le economie di scala determineranno un calo del 40% nei costi degli imballaggi tra il 2022 e il 2027.


