

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 23.95 miliardo di dollari |
| Dimensione del mercato (2031) | 50.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.87% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
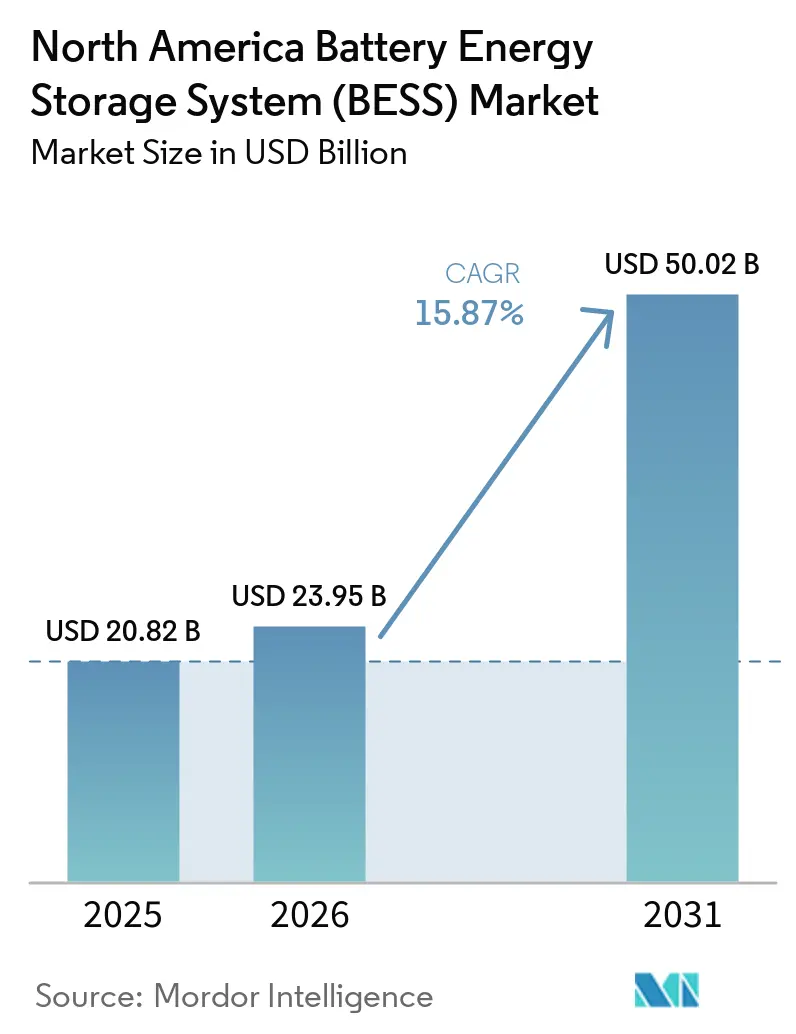
Analisi del mercato dei sistemi di accumulo di energia a batteria (BESS) in Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano dei sistemi di accumulo di energia a batteria raggiungerà un valore di 20.82 miliardi di dollari nel 2025, 23.95 miliardi di dollari nel 2026 e 50.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 15.87% dal 2026 al 2031.
Standard statali più rigorosi per le energie rinnovabili, il credito d'imposta per gli investimenti in sistemi di accumulo e i vincoli di rete dei data center stanno spingendo i capitali verso sistemi basati sul litio che sostituiscono le centrali a gas di picco e monetizzano l'arbitraggio sui differenziali di prezzo. I produttori asiatici di batterie, integrati verticalmente, stanno localizzando la produzione per sfruttare il contributo aggiuntivo al contenuto nazionale, mentre le gigafactory nordamericane stanno comprimendo i costi dei moduli, accelerando l'adozione di tecnologie al litio ferro fosfato.[1]Servizio delle entrate interne degli Stati Uniti, "Sezione 45X - Credito d'imposta per la produzione manifatturiera avanzata", irs.gov Gli sviluppatori di impianti commerciali nei mercati ERCOT e CAISO stanno accumulando ricavi da energia, servizi ancillari e capacità, un modello che gli investitori istituzionali considerano ormai redditizio. Le moratorie sulla sicurezza antincendio e le fluttuazioni dei prezzi delle materie prime rimangono ostacoli a breve termine, tuttavia i software di gestione patrimoniale basati sull'intelligenza artificiale stanno allungando il ciclo di vita dei progetti e aumentandone la redditività.
Punti chiave del rapporto
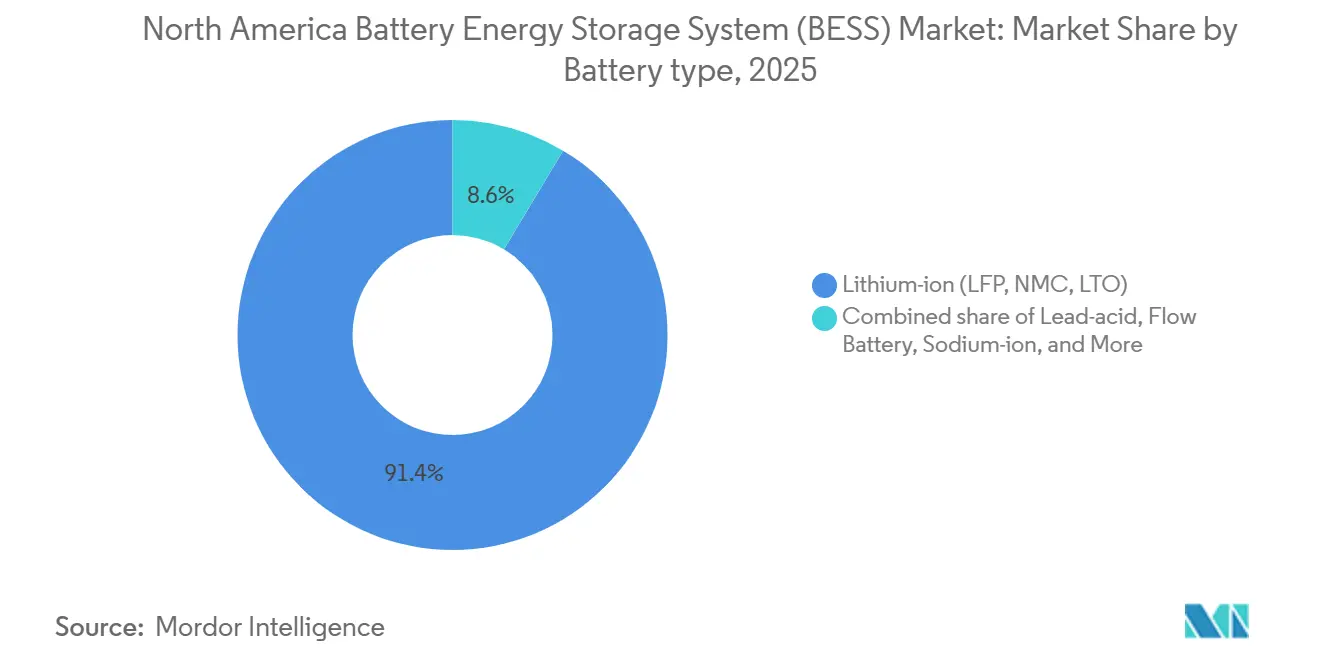
- Per tipologia di batteria, le batterie agli ioni di litio detenevano la quota di mercato maggiore, pari al 91.4% nel 2025, mentre si prevede che le batterie a flusso cresceranno a un tasso annuo composto del 31.8% fino al 2031.
- Per tipologia di connessione, i sistemi on-grid hanno rappresentato l'88.5% del fatturato nel 2025; si prevede che le microreti off-grid cresceranno a un tasso annuo composto del 29.1% fino al 2031.
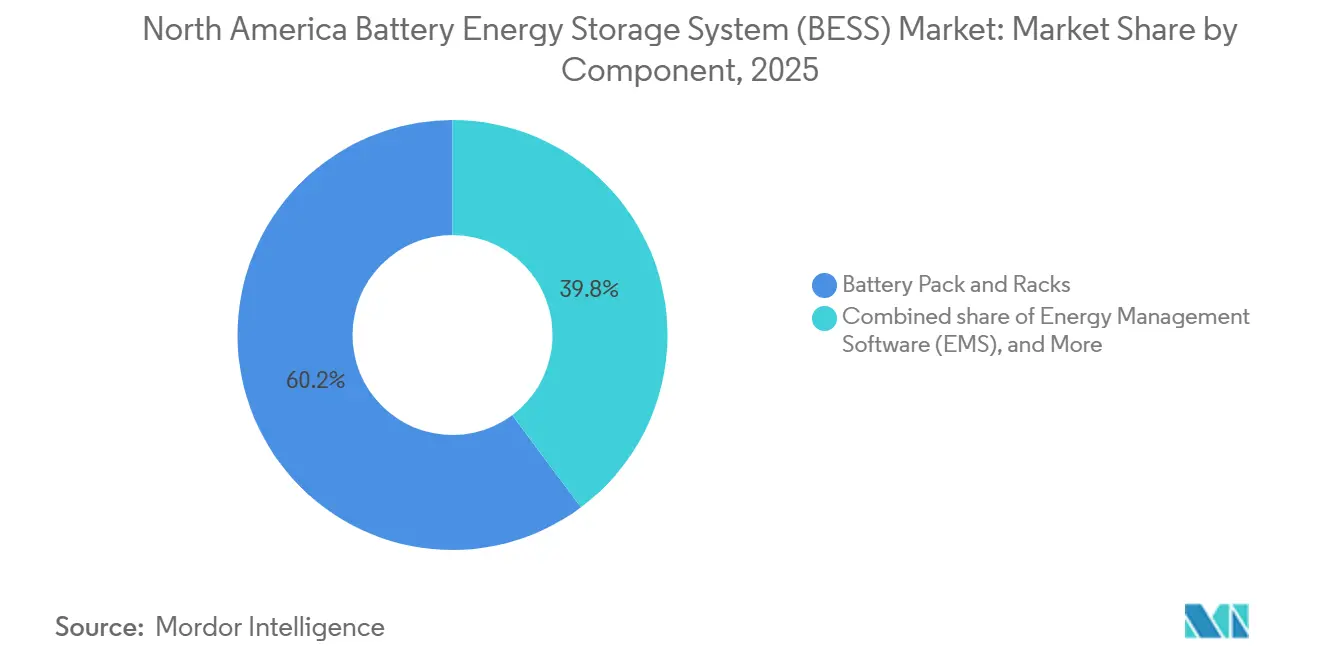
- Per tipologia di componente, i pacchi batteria e i relativi rack hanno rappresentato il 60.2% del fatturato del 2025, mentre si prevede che il software per la gestione energetica crescerà a un tasso annuo composto del 30.6% fino al 2031.
- Per quanto riguarda la gamma di capacità energetica, la fascia da 100 a 500 MWh rappresentava il 40.7% della quota di mercato nordamericana dei sistemi di accumulo di energia a batteria nel 2025; si prevede che i progetti superiori a 500 MWh cresceranno a un tasso annuo composto del 29.0% fino al 2031.
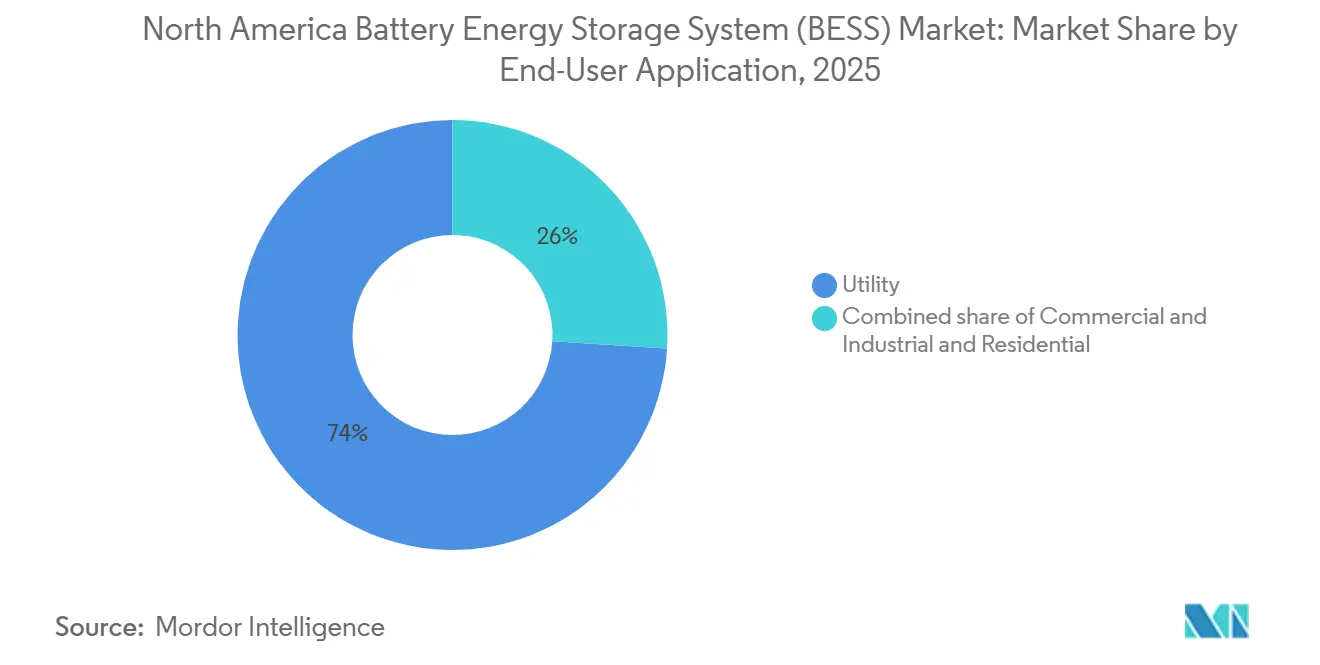
- Per quanto riguarda gli utenti finali, le applicazioni di pubblica utilità hanno rappresentato il 74.0% del fatturato del 2025, ma si prevede che le implementazioni commerciali e industriali cresceranno a un tasso annuo composto del 29.5%.
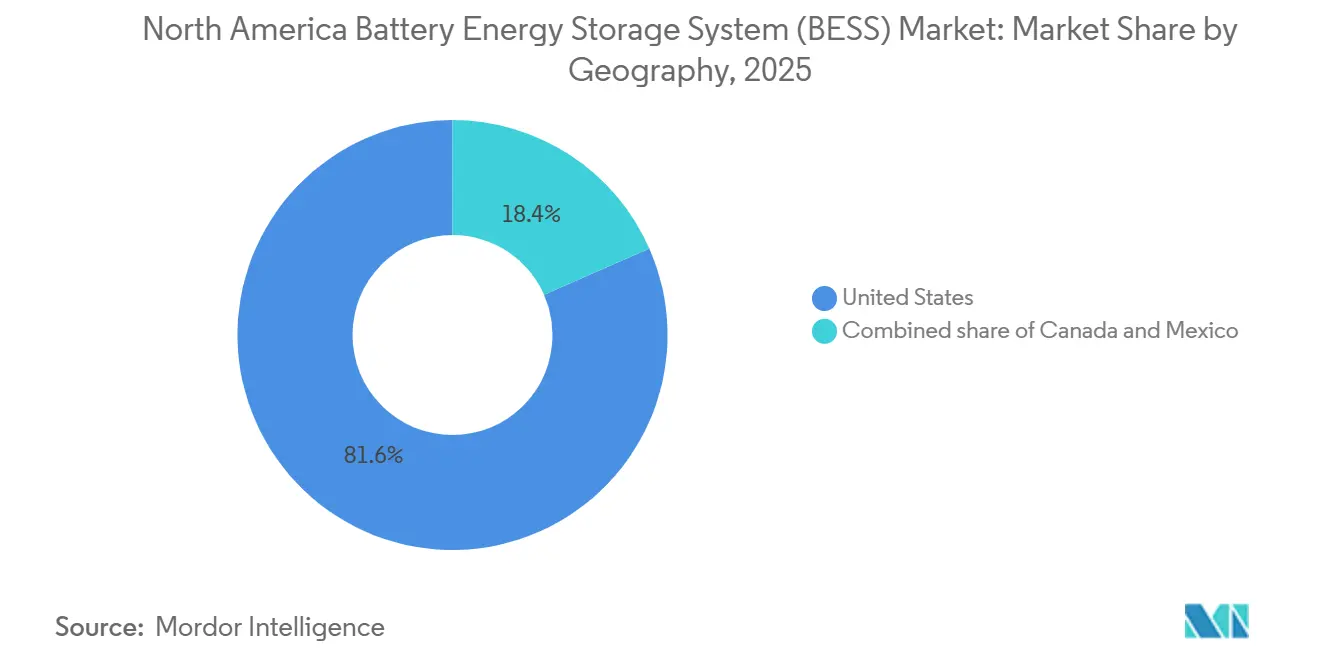
- Dal punto di vista geografico, gli Stati Uniti hanno rappresentato l'81.6% del fatturato del 2025 e si prevede che cresceranno a un tasso annuo composto del 16.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di accumulo di energia a batteria (BESS) in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente mandato statale sulle energie rinnovabili | + 3.2% | Stati Uniti (CA, TX, NY, MA) | Medio termine (2-4 anni) |
| Calo dei costi delle batterie LFP nelle gigafactory nordamericane | + 2.8% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Credito d'imposta per l'archiviazione autonoma dell'IRA | + 3.5% | Stati Uniti | Medio termine (2-4 anni) |
| Costruzione di data center affamati di rete | + 2.1% | Stati Uniti (Virginia, Texas, Oregon) | A breve termine (≤ 2 anni) |
| Innovazione del fatturato del mercato commerciale | + 1.9% | Stati Uniti (ERCOT, CAISO, PJM) | Medio termine (2-4 anni) |
| Gestione degli asset BESS ottimizzata dall'intelligenza artificiale | + 1.4% | Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente mandato statale per le energie rinnovabili
Gli obiettivi di capacità obbligatori superano i 20 GW entro il 2030 in California, Texas, New York, Massachusetts e New Jersey, creando un consumo prevedibile per le batterie con autonomia di quattro ore. La California impone alle utility private di stipulare contratti per sistemi di accumulo in grado di erogare energia in quattro ore, penalizzando le tecnologie a durata inferiore. ERCOT non ha un obiettivo formale, eppure gli spread di prezzo giornalieri superiori a 200 USD/MWh hanno attratto oltre 7 GW di richieste di interconnessione dal 2024. L'obiettivo di 6 GW di accumulo di New York include una quota riservata agli impianti con autonomia di dieci ore, incentivando le tecnologie ferro-aria e a flusso.[2]Autorità per la ricerca e lo sviluppo energetico dello Stato di New York (NYSERDA), "Programma di accumulo di energia", nyserda.ny.gov Questi obblighi, strutturati come requisiti di capacità e non di energia, accelerano la dismissione delle centrali a gas di picco che faticano a rispettare normative più stringenti sulle emissioni.
Costi delle batterie LFP in calo nelle Gigafactory nordamericane
Alla fine del 2025, i prezzi delle celle sul mercato interno sono scesi a 89 dollari/kWh, con un calo del 37% su base annua, grazie al superamento della capacità produttiva annua di 30 GWh da parte degli impianti CATL in Michigan e LG Energy Solutions in Arizona. I vantaggi derivanti dalla curva di apprendimento, la fornitura locale di catodi e le chimiche senza cobalto riducono i costi dei materiali del 18% rispetto alle varianti NMC. Il contributo del contenuto nazionale (Domestic Content Adder) offre un ulteriore credito di investimento di 10 punti percentuali, creando un vantaggio di 15-20 dollari/kWh sui costi di importazione. Il complesso BlueOval di Ford destinerà il 20% delle celle LFP di qualità EV a progetti stazionari a partire dal 2026, segnalando l'ingresso dei produttori automobilistici nel settore dello stoccaggio di energia per la rete elettrica. La riduzione dei prezzi dei moduli sposta l'attenzione competitiva sul software e sulle garanzie a lungo termine.
Credito d'imposta per l'archiviazione autonoma IRA
A partire da gennaio 2023, le batterie autonome possono beneficiare dell'intero credito d'imposta del 30% sugli investimenti, anche senza abbinamento con impianti solari, migliorando i tassi di rendimento interni dei progetti fino a 300 punti base. Le linee guida del Tesoro di maggio 2024 consentono l'utilizzo di batterie ricaricabili dalla rete se il 75% del flusso annuo di energia proviene da fonti rinnovabili, un obiettivo facilmente raggiungibile nelle regioni con elevata irradiazione solare e vento nelle aree con impianti solari a bassa densità (SPP). Gli sviluppatori hanno presentato richieste di interconnessione per 40 GW di impianti autonome in Texas tra il 2024 e il 2025, triplicando il totale dei due anni precedenti. Il credito si applica anche agli ampliamenti di capacità presso gli impianti esistenti, incoraggiando l'estensione a quattro ore dei progetti da due ore per ottenere un duplice vantaggio: arbitraggio energetico e ricavi ancillari. Una graduale riduzione a partire dal 2033 sta anticipando gli acquisti, riducendo la disponibilità a breve termine di inverter e trasformatori.
Costruzione di data center affamati di rete
La crescita del carico di lavoro legato all'intelligenza artificiale aggiungerà 15-20 GW di domanda di elettricità entro il 2028, spingendo gli operatori hyperscale a collocare batterie in loco per la regolazione della frequenza e la riduzione dei costi di potenza. Il campus di Microsoft in Virginia ha installato 500 MWh nel 2025, guadagnando 12 milioni di dollari all'anno dai mercati ancillari di PJM e riducendo le tariffe di connessione del 30%. Google segue l'esempio con un sistema da 300 MWh in Oregon che allinea il consumo orario con la produzione da fonti rinnovabili. Amazon Web Services sta sperimentando un impianto interattivo con la rete in Texas, dove le batterie si scaricano durante gli eventi di scarsità, garantendo i pagamenti di capacità ERCOT. L'ordinanza FERC 2222 autorizza le risorse aggregate "dietro il contatore" a partecipare alle offerte all'ingrosso, legittimando questa struttura di ricavi. Con l'inasprimento delle code di interconnessione da parte delle utility, lo storage in loco passa da opzionale a obbligatorio per le nuove sale dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Competizione idroelettrica a pompaggio e a lunga durata | -1.8% | Stati Uniti (Pacifico nord-occidentale, nord-orientale) | A lungo termine (≥ 4 anni) |
| Elevati investimenti iniziali in conto capitale e oscillazioni delle materie prime | -2.3% | Nord America | A breve termine (≤ 2 anni) |
| Moratoria locale sulla localizzazione degli impianti di sicurezza antincendio | -1.2% | Stati Uniti (California, New York) | A breve termine (≤ 2 anni) |
| Shock tariffari/commerciali sui costi | -1.6% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Competizione tra impianti idroelettrici a pompaggio e sistemi LDES
L'energia idroelettrica a pompaggio offre scariche di 8-12 ore a un costo di 150-180 dollari/MWh, risultando più economica rispetto alle batterie agli ioni di litio per esigenze di più giorni; tre nuove licenze statunitensi per un totale di 6 GWh sono state approvate nel 2024-2025. I finanziamenti di venture capital per 1.8 miliardi di dollari, destinati a startup operanti nei settori delle batterie ferro-aria, zinco-bromo e aria compressa, segnalano l'interesse degli investitori per soluzioni da 100 ore. Il programma "Long Duration Storage Shot" del Dipartimento dell'Energia statunitense (DOE) mira a una riduzione dei costi del 90% per i sistemi da 10 ore entro il 2030. Tuttavia, l'energia idroelettrica è soggetta a valutazioni ambientali pluriennali e le nuove tecnologie chimiche non sono ancora finanziariamente sostenibili, preservando il predominio delle batterie agli ioni di litio per il prossimo decennio.
Elevati investimenti iniziali in conto capitale e oscillazioni delle materie prime
I costi "chiavi in mano" di 350-450 USD/kWh mettono a dura prova i bilanci dei produttori indipendenti di energia (IPP), e gli aumenti delle tariffe hanno fatto salire il costo medio ponderato del capitale di 150 punti base tra il 2021 e il 2026. Il carbonato di litio è crollato da 85,000 USD/t nel gennaio 2024 a 12,000 USD/t nel dicembre 2025, premiando gli acquirenti flessibili ma danneggiando i contratti a prezzo fisso. Il divieto di esportazione di minerale di nichel in Indonesia e la repressione dell'estrazione mineraria artigianale in Congo mantengono volatili i prezzi delle materie prime NMC. Il litio prodotto internamente copre solo l'1% della produzione globale, costringendo a dipendere dalle importazioni nonostante gli incentivi IRA. Gli sviluppatori stanno sperimentando modelli di lavorazione conto terzi, ma pochi possiedono la sofisticazione di copertura necessaria per gestire l'esposizione alle materie prime.
Analisi del segmento
Per tipo di batteria: Chimiche a flusso per una maggiore durata e vantaggi economici
Nel 2025, il segmento delle batterie agli ioni di litio deteneva il 91.4% della quota di mercato nordamericana dei sistemi di accumulo di energia a batteria e rimane il caso base per le scariche di due-quattro ore, grazie alla sua efficienza di andata e ritorno superiore all'88%. Le batterie a flusso stanno trainando il settore con un CAGR del 31.8% fino al 2031, poiché le utility in California, New York e Alberta richiedono impianti da dieci ore per la copertura energetica rinnovabile in caso di siccità, una tendenza che amplia il bacino di potenziali acquirenti per le varianti al vanadio-redox e allo zinco-bromo. L'adozione del litio ferro fosfato nel mercato nordamericano dei sistemi di accumulo di energia a batteria è aumentata perché le catene di approvvigionamento nazionali dei catodi riducono i costi dei materiali ed eliminano la volatilità legata al cobalto.
I progetti pilota sugli ioni di sodio di Duke Energy e CATL illustrano una possibile via senza litio, tuttavia la limitata scala di produzione mantiene i costi al di sopra dei 120 dollari/kWh, relegando questa tecnologia ai banchi di prova per il resto del decennio. I supercondensatori al piombo-acido, al titanato di litio e ibridi rimangono una nicchia, poiché la loro durata del ciclo o la densità energetica non soddisfano i criteri di finanziamento dei progetti. Poiché le regole del mercato della capacità premiano sempre più l'effettiva capacità di carico, si prevede che il mercato nordamericano dei sistemi di accumulo di energia a batteria destinerà maggiori capitali alle tecnologie con una durata multi-ciclo superiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di connessione: Microreti con colli di bottiglia nella trasmissione
I progetti on-grid hanno controllato l'88.5% delle entrate del 2025 perché l'accesso al mercato all'ingrosso in ERCOT, CAISO e PJM sostiene i flussi di cassa bancabili. [3] Joseph Rand, “Queued Up: Characteristics of Power Plants Seeking Transmission Interconnection,” Lawrence Berkeley National Laboratory, lbl.gov Le microreti off-grid e ibride si espandono con un CAGR del 29.1% fino al 2031, trainate dalle miniere canadesi, dalle comunità insulari dell'Alaska e dalle basi militari statunitensi che necessitano di sovranità energetica durante le interruzioni. Gli sviluppatori si stanno rivolgendo al mercato nordamericano dei sistemi di accumulo di energia a batteria per aggirare le code di interconnessione di cinque anni, ottenendo al contempo risparmi sul carburante diesel che riducono il periodo di ammortamento a meno di sette anni.
Le microreti da 50-100 MWh integrano ormai energia eolica, solare e batterie per raggiungere una penetrazione di energie rinnovabili del 70% e conformarsi ai sistemi provinciali di tariffazione del carbonio. Le installazioni militari, guidate dal mandato di resilienza del Dipartimento della Difesa, utilizzano sistemi containerizzati da 2 MW/8 MWh per sostenere i carichi critici per due settimane, una capacità che genera anche entrate dalla gestione della domanda sulle tariffe di distribuzione locali. Il crescente divario di costo tra gli aggiornamenti delle reti distribuite e quelli delle centrali elettriche alimenta lo slancio delle soluzioni off-grid nel mercato nordamericano dei sistemi di accumulo di energia a batteria.
Per componente: il software cattura i ricavi delle rendite
Nel 2025, i pacchi batteria e i relativi rack hanno rappresentato il 60.2% delle vendite di componenti, a testimonianza dell'elevata intensità di capitale richiesta per la produzione di celle. Tuttavia, la pressione sui prezzi dovuta all'eccesso di offerta cinese sta spostando i margini verso i servizi digitali. Si prevede che il software di gestione energetica crescerà a un tasso composto del 30.6% annuo, in quanto i proprietari puntano alla gestione algoritmica che aumenta il tasso di rendimento interno (IRR) dei progetti dal 3% al 5%. Si prevede pertanto che il mercato nordamericano dei sistemi di accumulo di energia a batteria, legato agli abbonamenti software, supererà i 5 miliardi di dollari entro il 2031.
I sistemi di conversione di potenza mantengono circa il 20% del costo di installazione poiché la certificazione UL 1741-SA e le funzionalità di grid-forming rimangono essenziali per la conformità NERC. La spesa per le componenti ausiliarie dell'impianto aumenta poiché la norma NFPA 855 richiede controlli termici ridondanti, una regola che influenza in particolare i progetti urbani a New York e San Diego. I fornitori ora offrono pacchetti che includono garanzie di prestazioni decennali, manutenzione e aggiornamenti di sicurezza informatica con le piattaforme di intelligenza artificiale, assicurando che i ricavi del software si ripresentino a lungo dopo l'ammortamento dell'hardware.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per gamma di capacità energetica: i hub da gigawatt guidano la riduzione dei costi
I sistemi con una potenza nominale compresa tra 100 e 500 MWh hanno generato il 40.7% del fatturato del 2025, rappresentando storicamente la fascia ideale per le applicazioni di quattro ore che combinano arbitraggio e risposta in frequenza. Gli asset superiori a 500 MWh stanno crescendo a un tasso annuo composto del 29%, poiché le economie di scala riducono il costo chiavi in mano da 450 USD/kWh per gli impianti da 100 MWh a 320 USD/kWh per gli impianti da 1 GWh, una differenza che sta rimodellando il mercato nordamericano dei sistemi di accumulo di energia a batteria. L'impianto da 2,800 MWh di NextEra in Texas ne è la prova, avendo ottenuto pagamenti per la capacità sufficienti a garantire un ritorno sull'investimento in meno di sei anni.
I progetti inferiori a 10 MWh, in genere collegati a contatori commerciali, crescono solo del 18% all'anno, poiché non hanno accesso al mercato all'ingrosso e dipendono esclusivamente dal risparmio sui costi di potenza. Gli aggregatori di scelta della comunità preferiscono la fascia 10-100 MWh perché i finanziamenti municipali esenti da imposte compensano le dimensioni ridotte. Gli sviluppatori puntano sempre più ai siti industriali dismessi di centrali a carbone, dove le sottostazioni esistenti riducono i costi di interconnessione fino al 50%, sostenendo la crescita degli hub da gigawatt all'interno del mercato nordamericano dei sistemi di accumulo di energia a batteria.
Per tipologia di utente finale: la crescita del settore commerciale e industriale supera quella delle utility.
Grazie agli obblighi imposti dai gasdotti in California, New York e Ontario, gli acquisti da parte delle utility rappresentano ancora il 74% del valore. Tuttavia, gli acquirenti commerciali e industriali stanno crescendo a un tasso annuo composto del 29.5%, poiché i data center hyperscale e le case automobilistiche installano batterie per ridurre i costi di potenza di 20-30 dollari/kW e garantire l'alimentazione di riserva durante le interruzioni causate da incendi o tempeste di ghiaccio. L'aggregazione residenziale in centrali elettriche virtuali aumenta del 22% all'anno nell'ambito del programma di incentivi per l'autoproduzione della California.
L'impianto da 500 MWh di Microsoft in Virginia dimostra che un singolo campus di data center può generare 12 milioni di dollari di ricavi da servizi ancillari, trasformando le batterie da voce di costo a centro di profitto. Gli stabilimenti produttivi utilizzano sistemi da 5 a 20 MWh per proteggersi dalle tariffe a fasce orarie, che attualmente oscillano di dieci volte nelle ore di punta di ERCOT. Nel complesso, queste implementazioni "dietro il contatore" potenzieranno il mercato nordamericano dei sistemi di accumulo di energia a batteria, democratizzando l'accesso a flussi di cassa di qualità paragonabile a quella del mercato all'ingrosso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti hanno dominato l'81.6% delle entrate regionali del 2025 e si prevede che la loro quota del mercato nordamericano dei sistemi di accumulo di energia a batteria aumenterà a un CAGR del 16.7% fino al 2031, poiché i crediti d'imposta federali si sovrappongono agli obiettivi di approvvigionamento statali. [4] California Public Utilities Commission, “Energy Storage,” cpuc.ca.gov La sola California gestiva 6.8 GW entro la fine del 2025 perché le normative Public Safety Power Shutoff premiano le risorse di resilienza a livello di distribuzione. Il Texas ha aggiunto 4.2 GW tra il 2024 e il 2025, l'espansione più rapida da quando gli eventi di scarsità di prezzo superiori a 5,000 USD/MWh creano spread di arbitraggio sproporzionati.
Il Canada ha catturato circa il 12% del valore del 2025, guidato dalla RFP a lungo termine dell'Ontario da 1.5 GW che sostituisce il carico di base nucleare in dismissione e dalla riforma del mercato della capacità dell'Alberta che ora remunera lo stoccaggio per la riduzione dei picchi. [5] Independent Electricity System Operator, “Long-Term RFP,” ieso.ca I regimi provinciali di prezzo del carbonio accelerano lo stoccaggio nelle miniere remote del Quebec e della Columbia Britannica dove le compensazioni del diesel superano 0.40 USD/kWh. Il Messico deteneva una quota inferiore al 7%, ma il Programma nazionale di sviluppo elettrico 2024-2030 posiziona lo stoccaggio come fondamentale per raggiungere un obiettivo del 30% di energie rinnovabili, con l'impianto Villanueva da 20 MWh di Enel che segnala la prontezza commerciale negli stati settentrionali.
I corridoi di trasmissione transfrontalieri che collegano la Bassa California con CAISO e la valle del Rio Grande con ERCOT aprono opportunità di arbitraggio che ampliano ulteriormente la quota di mercato dei sistemi di accumulo di energia a batteria del Nord America in Messico. I dibattiti normativi sulla partecipazione del settore privato persistono, ma le esenzioni tariffarie sui moduli importati mantengono i costi livellati competitivi rispetto alle centrali diesel di picco di Sonora.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
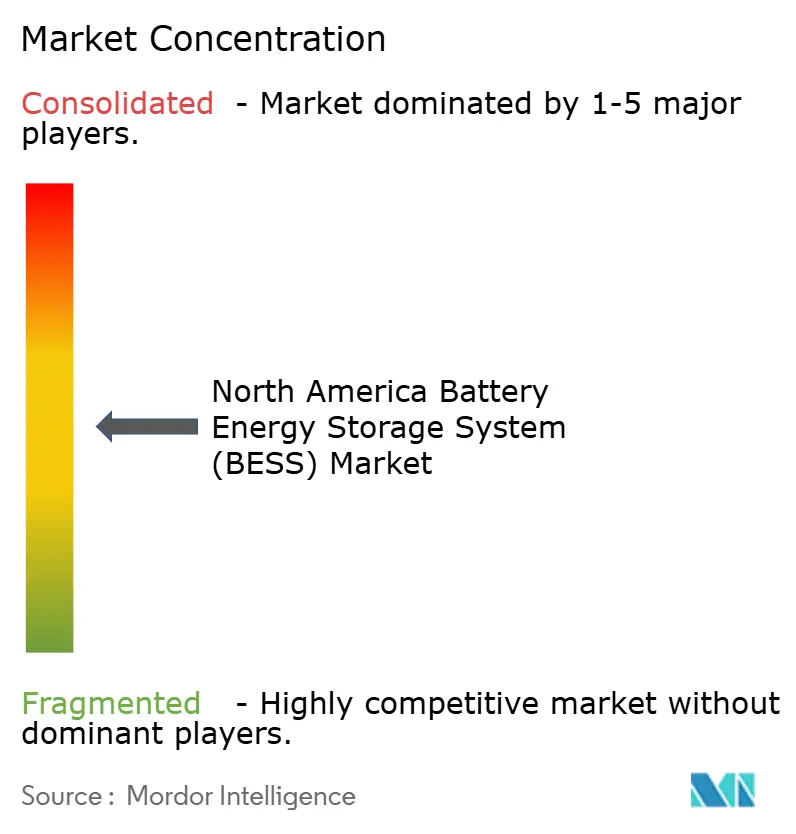
Nel 2025, Fluence Energy, Tesla, NextEra Energy Resources, AES Corporation e Powin controllavano circa il 60% della capacità installata, rendendo il mercato nordamericano dei sistemi di accumulo di energia a batteria moderatamente concentrato. I giganti asiatici del settore delle celle, Contemporary Amperex Technology, LG Energy Solution e BYD, stanno costruendo gigafactory negli Stati Uniti per ottenere il bonus di 10 punti percentuali derivante dal contributo al contenuto nazionale (Domestic Content Adder), una mossa che costringe gli integratori di sistemi a competere più sul software che sull'hardware. Mosaic di Fluence e Autobidder di Tesla fatturano già dai 3 ai 5 dollari per kW-anno per l'ottimizzazione, creando relazioni più solide con i clienti rispetto ai contratti EPC "chiavi in mano".
Le startup specializzate in batterie ferro-aria e zinco-bromo, come Form Energy, Eos Energy e Invinity, si sono assicurate 1.8 miliardi di dollari di finanziamenti di venture capital tra il 2024 e il 2025 e si rivolgono alle aziende di servizi pubblici che richiedono scariche di 100 ore; tuttavia, gli ostacoli legati alla bancabilità rallentano l'assegnazione di contratti su larga scala. Le aziende prive della certificazione UL 9540A o di inverter conformi allo standard IEEE 1547-2018 hanno perso le gare d'appalto del 2025, come dimostra la richiesta di fallimento ai sensi del Chapter 11 presentata da ESS Inc. dopo non essere riuscita a scalare la propria pipeline di batterie a flusso. Le case automobilistiche Ford e General Motors stanno integrando verticalmente i canali di accumulo stazionario, convogliando le batterie a flusso laminare e i pacchi batteria per veicoli elettrici riadattati verso le infrastrutture di rete, uno sviluppo che intensifica la concorrenza nel mercato nordamericano dei sistemi di accumulo di energia a batteria.
Le nicchie di mercato inesplorate includono moduli per veicoli elettrici di seconda vita, controller per microreti sicuri dal punto di vista informatico e pacchetti di prestazioni assicurativi per le infrastrutture commerciali. Le alleanze strategiche, come quella tra Fluence e TransAlta in Alberta e quella tra Tesla e Southern California Edison, dimostrano un cambiamento di rotta verso ricavi da servizi a lungo termine, piuttosto che verso margini di profitto una tantum derivanti dall'hardware. Gli operatori che non sono in grado di finanziare internamente piattaforme di intelligenza artificiale o di certificare i sistemi di controllo della rete rischiano di essere relegati al ruolo di subappaltatori.
Leader del settore dei sistemi di accumulo di energia a batteria (BESS) in Nord America
-
BYD Company Limited
-
Tesla Inc.
-
LG Energia Solution Ltd.
-
Samsung SDI Co Ltd
-
Fluence Energy Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Lyten ha finalizzato l'acquisizione di importanti asset di Northvolt nel settore delle batterie, ampliando le proprie capacità produttive e di ricerca e sviluppo per rafforzare un ecosistema transatlantico di batterie al servizio sia del Nord America che dell'Europa. Questa acquisizione consolida le catene di approvvigionamento per le future implementazioni di sistemi di accumulo di energia (BESS) nel mercato statunitense.
- Dicembre 2025: Redwood Materials ha presentato la sua iniziativa di accumulo di energia, Redwood Energy, e partPowerBank ha annunciato un progetto ibrido solare-BESS da 5 MW CA nello stato di New York, supportato dagli incentivi di NYSERDA. Concepito come un'iniziativa solare di comunità con accumulo a batteria, il progetto migliorerà la resilienza della rete locale e sosterrà gli obiettivi di New York in materia di energia distribuita e diffusione dei sistemi di accumulo a batteria.
- Ottobre 2025: Energy Vault ha acquisito il progetto SOSA BESS da 150 MW/300 MWh in Texas tramite la sua piattaforma Asset Vault, ampliando così il proprio portafoglio di sistemi di accumulo energetico negli Stati Uniti. Questo progetto mira a migliorare l'affidabilità della rete elettrica all'interno di ERCOT e l'inizio dei lavori di costruzione è previsto per la fine del 2025, contribuendo alla crescita del mercato nordamericano dei sistemi di accumulo di energia a batteria (BESS).
- Maggio 2025: Next Energy ha introdotto celle, moduli e BMS LFP di produzione statunitense per applicazioni BESS su larga scala, rispondendo alla crescente domanda interna e qualificandosi per i futuri incentivi fiscali federali (ITC). Contemporaneamente, AESI ha avviato la cessazione delle attività, segnalando un processo di consolidamento del mercato in corso nel settore nordamericano dello stoccaggio energetico.
Ambito del rapporto sul mercato dei sistemi di accumulo di energia a batteria (BESS) in Nord America
L'accumulo di energia tramite batterie è considerato una tecnologia fondamentale nella transizione verso un sistema energetico sostenibile. I sistemi di accumulo di energia tramite batterie immagazzinano l'energia generata e la rilasciano quando necessario all'utente finale. Regolano tensione e frequenza, riducono i costi di picco, integrano fonti rinnovabili e forniscono un'alimentazione di riserva. Le batterie sono fondamentali nei sistemi di accumulo di energia, rappresentando circa il 60% del costo totale del sistema.
Il mercato nordamericano dei sistemi di accumulo di energia a batteria (BESS) è segmentato per tipo di batteria, tipo di connessione, componente, capacità energetica, utente finale e area geografica. Per tipo di batteria, il mercato è segmentato in batterie agli ioni di litio, al piombo-acido, a flusso, agli ioni di sodio e altre tecnologie. Per tipo di connessione, il mercato è segmentato in sistemi on-grid e off-grid. Per componente, il mercato è segmentato in pacchi e rack di batterie, sistemi di conversione di potenza (PCS), software di gestione energetica (EMS) e impianti ausiliari e servizi. Per capacità energetica, il mercato è segmentato in sotto i 10 MWh, da 10 a 100 MWh, da 100 a 500 MWh e oltre i 500 MWh. Per utente finale, il mercato è segmentato in impianti su larga scala, commerciali e industriali (C&I) e residenziali. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato nordamericano dei sistemi di accumulo di energia a batteria nei principali paesi (Stati Uniti, Canada e Messico). Le dimensioni del mercato e le previsioni per ciascun segmento si basano sul fatturato (miliardi di dollari USA).
Per tipo di batteria
| Ioni di litio (litio ferro fosfato (LFP), nichel-manganese-cobalto (NMC), titanato di litio (LTO)) |
| Al piombo |
| Batteria a flusso (redox al vanadio, zinco-bromo) |
| Sodio-ione |
| Altre tecnologie delle batterie (NiCd, supercondensatori ibridi) |
Per tipo di connessione
| On-Grid (interconnesso ai servizi di pubblica utilità) |
| Fuori rete (microrete, ibrido) |
Per componente
| Pacco batteria e rack |
| Sistema di Conversione Potenza (PCS) |
| Software di gestione dell'energia (EMS) |
| Saldo degli impianti e dei servizi |
Per intervallo di capacità energetica
| Sotto i 10 MWh |
| Da 10 a 100 MWh |
| Da 100 a 500 MWh |
| Oltre 500 MWh |
Per applicazione dell'utente finale
| Utilità |
| Commerciale e Industriale |
| Residenziale |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di batteria | Ioni di litio (litio ferro fosfato (LFP), nichel-manganese-cobalto (NMC), titanato di litio (LTO)) |
| Al piombo | |
| Batteria a flusso (redox al vanadio, zinco-bromo) | |
| Sodio-ione | |
| Altre tecnologie delle batterie (NiCd, supercondensatori ibridi) | |
| Per tipo di connessione | On-Grid (interconnesso ai servizi di pubblica utilità) |
| Fuori rete (microrete, ibrido) | |
| Per componente | Pacco batteria e rack |
| Sistema di Conversione Potenza (PCS) | |
| Software di gestione dell'energia (EMS) | |
| Saldo degli impianti e dei servizi | |
| Per intervallo di capacità energetica | Sotto i 10 MWh |
| Da 10 a 100 MWh | |
| Da 100 a 500 MWh | |
| Oltre 500 MWh | |
| Per applicazione dell'utente finale | Utilità |
| Commerciale e Industriale | |
| Residenziale | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato nordamericano dei sistemi di accumulo di energia a batteria?
Ha raggiunto i 23.95 miliardi di dollari nel 2026 e si prevede che salirà a 50.02 miliardi di dollari entro il 2031, con un CAGR del 15.87%.
Quale tecnologia di batterie sta guadagnando terreno rispetto alle batterie agli ioni di litio?
Le batterie a flusso, in particolare quelle basate sul modello redox al vanadio, stanno crescendo a un tasso annuo composto del 31.8% fino al 2031, poiché le aziende elettriche necessitano di un'autonomia di 10 ore.
Perché i data center installano batterie di grandi dimensioni?
L'accumulo di energia "dietro il contatore" riduce i costi di potenza, velocizza l'interconnessione e genera ricavi dai servizi ancillari, come dimostra il sistema da 500 MWh di Microsoft in Virginia.
Quali incentivi supportano i sistemi di archiviazione autonomi negli Stati Uniti?
La legge sulla riduzione dell'inflazione prevede un credito d'imposta sugli investimenti del 30% più un bonus di 10 punti percentuali per il contenuto nazionale per le celle e i moduli prodotti negli Stati Uniti.
Con quale rapidità stanno crescendo le implementazioni commerciali e industriali?
Il segmento si sta espandendo a un tasso di crescita annuo composto (CAGR) del 29.5%, grazie all'adozione delle batterie da parte di fabbriche e operatori hyperscale per garantire resilienza e sfruttare le opportunità di arbitraggio.
Quali regioni del Canada sono leader nell'adozione di sistemi di stoccaggio?
Ontario e Alberta sono le province con il maggior numero di installazioni, rispettivamente grazie a una gara d'appalto a lungo termine da 1.5 GW e a un mercato della capacità di recente introduzione.


