

Panoramica di mercato
| Periodo di studio | 2025 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 86.55 miliardo di dollari |
| Dimensione del mercato (2031) | 99.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.87% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'aviazione nel Nord America di Mordor Intelligence
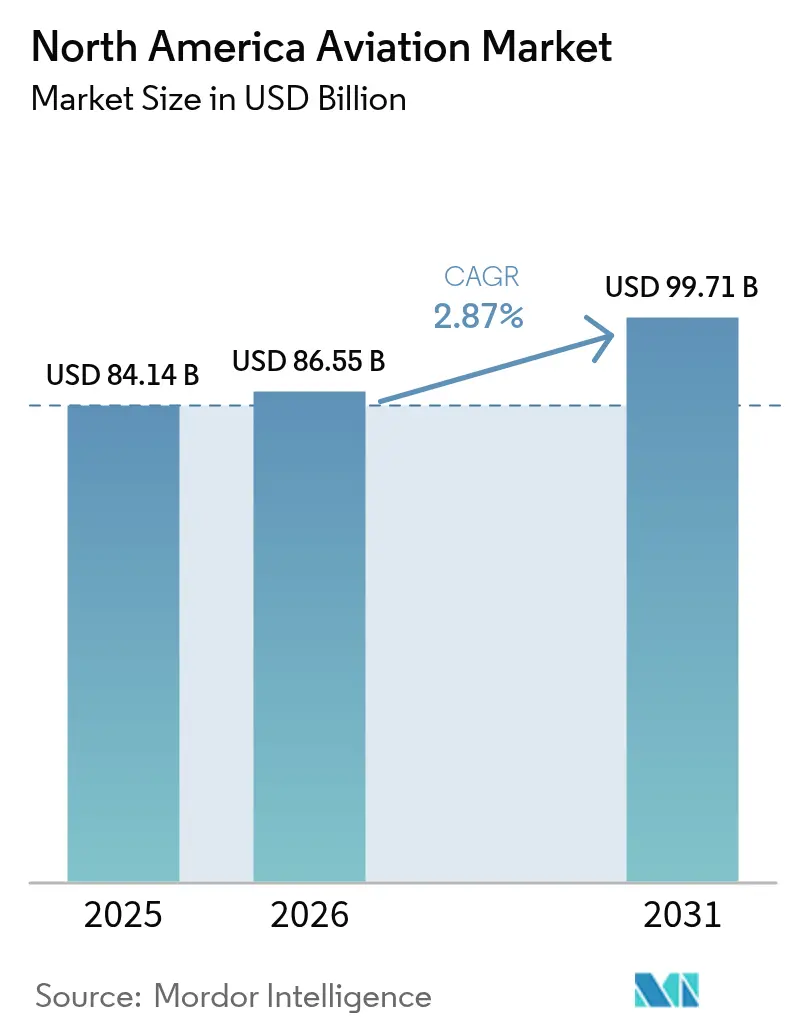
Si prevede che il mercato aeronautico nordamericano crescerà da 84.14 miliardi di dollari nel 2025 a 86.55 miliardi di dollari nel 2026 e raggiungerà i 99.71 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.87% nel periodo 2026-2031.
Il panorama dell'aviazione nordamericana sta vivendo una profonda trasformazione con l'ascesa delle compagnie aeree low-cost (LCC) e ultra-low-cost (ULCC), che stanno radicalmente rimodellando i modelli di business tradizionali delle compagnie aeree. Queste compagnie hanno democratizzato con successo i viaggi aerei offrendo tariffe competitive e ampliando l'accessibilità a una base di clienti più ampia. Tuttavia, il settore si trova ad affrontare sfide operative poiché i costi del carburante continuano a influire sulla redditività, con supplementi carburante che possono comportare un costo orario compreso tra 600 e oltre 1,000 dollari a seconda del tipo di aeromobile e delle fluttuazioni del prezzo del carburante. Questa pressione sui costi ha costretto le aziende a trasferire le spese ai consumatori attraverso l'aumento dei costi di viaggio o ad accettare margini di profitto ridotti, creando un delicato equilibrio tra crescita del mercato e sostenibilità operativa.
L'infrastruttura aeronautica della regione sta subendo una sostanziale modernizzazione, particolarmente evidente nei principali aeroporti hub degli Stati Uniti e del Canada. Aeroporti come l'aeroporto internazionale di Los Angeles, l'aeroporto O'Hare di Chicago e l'aeroporto internazionale John F. Kennedy sono in prima linea negli investimenti infrastrutturali, concentrandosi sull'aumento della capacità di gestione dei passeggeri e sull'implementazione di soluzioni aeroportuali intelligenti. Questi sforzi di modernizzazione stanno affrontando inefficienze operative, congestione dei passeggeri e sfide di accesso che hanno storicamente avuto un impatto sull'esperienza dei passeggeri in diversi aeroporti nordamericani.
Il settore sta assistendo a un significativo spostamento verso tecnologie aeronautiche innovative e processi di produzione, con gli OEM di aeromobili che investono massicciamente in ricerca e sviluppo. L'attenzione si è intensificata sullo sviluppo di materiali avanzati, sull'implementazione di tecniche di produzione additiva e sull'esplorazione di soluzioni di architettura elettrica. Questa evoluzione tecnologica si estende all'integrazione di analisi Big Data e tecniche di manutenzione avanzate, volte a ridurre i costi operativi e migliorare l'efficienza. L'impegno del settore verso l'innovazione è particolarmente evidente nel settore della mobilità aerea urbana, dove le principali compagnie aeree stanno investendo in veicoli elettrici a decollo e atterraggio verticale (eVTOL) e infrastrutture correlate.
Il settore dell'aviazione nordamericano sta dando sempre più priorità alle iniziative di sostenibilità e alla responsabilità ambientale. I produttori di aeromobili stanno esplorando soluzioni di carburante alternative e sviluppando progetti di aeromobili più efficienti in termini di consumo di carburante per ridurre l'impatto ambientale. Il settore sta anche assistendo a una crescente enfasi sui sistemi di propulsione elettrici e ibridi, in particolare nel segmento dell'aviazione generale. Questa attenzione alla sostenibilità è completata dalla modernizzazione delle infrastrutture aeronautiche, con molte strutture che implementano pratiche di edilizia ecologica e soluzioni di energia rinnovabile nei loro progetti di espansione. Queste considerazioni ambientali stanno diventando centrali per la pianificazione strategica in tutto il settore, influenzando tutto, dalla progettazione degli aeromobili alle procedure operative.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'aviazione in Nord America
Crescita delle spese per la difesa dei paesi della regione
La robusta spesa per l'aviazione di difesa in Nord America, in particolare da parte degli Stati Uniti, continua a essere un importante motore per il mercato dell'aviazione militare. Gli Stati Uniti hanno mantenuto la loro posizione di maggiore spesa per la difesa al mondo, con una spesa militare che ha raggiunto i 916 miliardi di USD nel 2023, rappresentando circa il 37% della spesa per la difesa globale. Questo investimento sostanziale ha consentito al paese di perseguire ambiziosi programmi di approvvigionamento di aeromobili e di modernizzazione della flotta in tutte le sue branche militari. L'iniziativa completa di rinnovo della flotta del Corpo dei Marines degli Stati Uniti, che include piani per acquisire circa 340 modelli F-35B e 80 F-35C per sostituire i vecchi jet AV-8B Harrier II e F/A-18 Hornet, dimostra il significativo impatto della spesa per la difesa sulla domanda di aviazione.
L'impegno per il progresso dell'aviazione militare è ulteriormente dimostrato dalle recenti acquisizioni strategiche e dagli sforzi di modernizzazione. Nell'aprile 2024, gli Stati Uniti hanno effettuato un acquisto significativo di 81 aerei da caccia e bombardieri dell'era sovietica dal Kazakistan, tra cui intercettori MiG-31, cacciabombardieri MiG-27, caccia MiG-29 e bombardieri Su-24. Questa acquisizione, parte di un'asta più ampia di 117 velivoli militari, riflette l'investimento in corso nell'espansione e nella diversificazione della flotta di velivoli militari. Gli elevati livelli sostenuti di spesa per la difesa consentono l'approvvigionamento di sofisticati velivoli militari e supportano la continua ricerca e sviluppo in tecnologie aeronautiche avanzate, garantendo alla regione il mantenimento del suo vantaggio tecnologico nell'aviazione militare.
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
I piani di espansione della flotta aerea guideranno il mercato nei prossimi anni
Gli ambiziosi piani di espansione e modernizzazione della flotta delle principali compagnie aeree nordamericane stanno fungendo da catalizzatore significativo per la crescita del mercato. Ad agosto 2023, le compagnie aeree della regione avevano effettuato ordini sostanziali con i principali produttori, con aspettative di consegne di 1,474 aeromobili Boeing e 986 Airbus. Questi ordini su larga scala riflettono l'impegno delle compagnie aeree nel rinnovamento e nell'espansione della flotta, spinti dalla necessità di aeromobili più efficienti nei consumi e di una maggiore capacità per soddisfare le crescenti richieste di viaggio. La tendenza è esemplificata da recenti sviluppi come l'ordine di Delta Air Lines di gennaio 2024 per 20 aerei A350-1000, che si aggiungono alla loro flotta esistente di oltre 450 aeromobili Airbus e più di 200 ordini in sospeso.
I piani di espansione si estendono oltre le compagnie aeree passeggeri per includere gli operatori cargo, dimostrando la natura ampia degli sforzi di modernizzazione della flotta. L'annuncio di United Parcel Service nel giugno 2023 di espandere la propria flotta di 55 aeromobili entro due anni, inclusi otto aeromobili B777F tra il 2023 e il 2025, evidenzia la natura completa della crescita del mercato dell'aviazione. Queste iniziative di espansione sono guidate da molteplici fattori, tra cui la necessità di aeromobili a basso consumo di carburante, i requisiti di modernizzazione della flotta e l'impegno del settore a raggiungere zero emissioni entro il 2050. L'arretrato sostanziale di ordini di aeromobili e i programmi di rinnovo della flotta in corso indicano una domanda sostenuta di nuovi aeromobili, a supporto della crescita del mercato a lungo termine.
Crescita degli HNWI e degli UHNWI nella regione
La presenza significativa e la continua crescita di High-Net-Worth Individuals (HNWI) e Ultra-High-Net-Worth Individuals (UHNWI) nel Nord America sta guidando una domanda sostanziale nel mercato aerospaziale, in particolare nel settore dell'aviazione aziendale. Il Nord America mantiene la sua posizione di regione con la più grande concentrazione di UHNWI, ospitando oltre 230,000 di questi individui che utilizzano frequentemente servizi di aviazione privata sia per viaggi di lavoro che personali. La preferenza di questa ricca fascia demografica per l'aviazione privata è guidata da fattori quali efficienza temporale, flessibilità di programma e accesso a una rete più ampia di destinazioni, contribuendo a una domanda sostenuta di jet aziendali e servizi di aviazione correlati.
L'influenza degli HNWI e degli UHNWI si estende oltre la proprietà diretta di aeromobili per includere varie forme di utilizzo di servizi di aviazione, come programmi di proprietà frazionata e servizi charter. Le esigenze di stile di vita globale e gli interessi commerciali di questi individui richiedono ampie capacità di viaggio aereo, rendendoli partecipanti attivi nel mercato dell'aviazione. La loro richiesta di aeromobili sofisticati e tecnologicamente avanzati con capacità di comfort e prestazioni superiori continua a guidare l'innovazione e lo sviluppo nel settore dell'aviazione aziendale. La presenza di questa ricca base di clienti ha incoraggiato i produttori a sviluppare nuovi modelli di aeromobili e migliorare quelli esistenti con funzionalità e capacità avanzate, stimolando ulteriormente la crescita del mercato.
Analisi del segmento
Segmento di aeromobili commerciali nel mercato dell'aviazione del Nord America
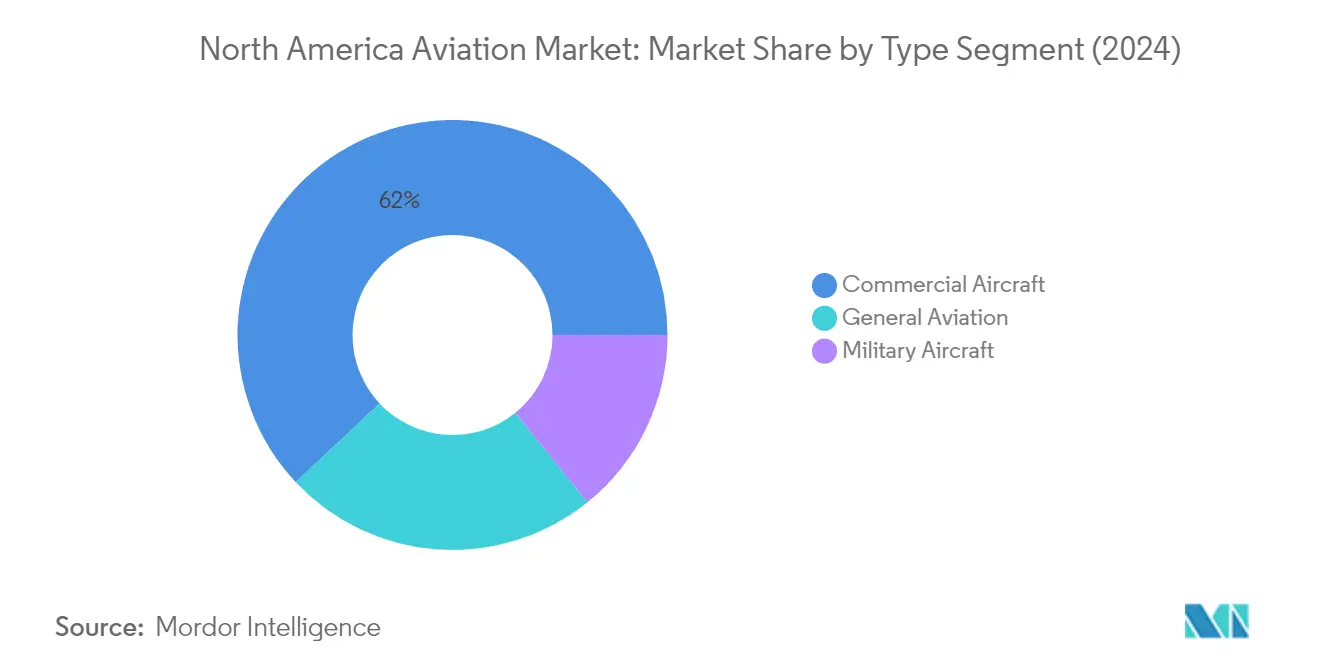
Il segmento dell'aviazione commerciale continua a dominare il mercato dell'aviazione del Nord America, detenendo circa il 61.35% di quota di mercato nel 2025. Questa significativa posizione di mercato è principalmente guidata dalla robusta domanda delle principali compagnie aeree negli Stati Uniti e in Canada per la modernizzazione e l'espansione della flotta. La crescita del segmento è ulteriormente supportata dalla crescente ripresa del traffico passeggeri nella regione, con le compagnie aeree che espandono attivamente le loro reti e introducono nuove rotte. Le principali compagnie aeree come United Airlines, American Airlines, Delta Air Lines e Air Canada stanno piazzando ordini sostanziali per aeromobili di nuova generazione, concentrandosi in particolare sugli aeromobili a fusoliera stretta per migliorare l'efficienza operativa e ridurre l'impatto ambientale. La forza del segmento è inoltre rafforzata dall'arretrato su larga scala con gli OEM di aeromobili e dalle strategie di crescita post-pandemia delle compagnie aeree che enfatizzano il rinnovo della flotta e l'espansione della capacità.
Segmento di aeromobili militari nel mercato dell'aviazione del Nord America
Si prevede che il segmento dell'aviazione militare mostrerà il tasso di crescita più elevato nel mercato dell'aviazione nordamericano nel periodo 2025-2031, guidato da ingenti spese per la difesa e iniziative di modernizzazione. L'attenzione continua del Dipartimento della Difesa degli Stati Uniti nel sostituire le flotte di aeromobili obsolete e nell'incorporare tecnologie avanzate sta spingendo questa crescita. L'espansione del segmento è supportata da importanti programmi di approvvigionamento, tra cui le varianti di caccia F-35, i caccia F-15EX, le cisterne KC-46A e vari velivoli da trasporto. Inoltre, lo sviluppo di velivoli di nuova generazione nell'ambito di programmi come il Next Generation Air Dominance (NGAD) e la crescente enfasi sul potenziamento delle capacità di combattimento aereo stanno contribuendo alla traiettoria di crescita del segmento. Anche i piani del Canada di modernizzare la sua flotta di aviazione militare e ridurre la dipendenza dall'aeronautica militare statunitense per alcune missioni aeree stanno supportando questo slancio di crescita.
Segmenti rimanenti nel mercato dell'aviazione del Nord America
Il segmento dell'aviazione generale rappresenta una parte significativa del mercato dell'aviazione del Nord America, che comprende jet per l'aviazione aziendale, elicotteri, turboelica e velivoli ad ala fissa a pistoni. Questo segmento è particolarmente guidato dalla forte presenza di individui con un elevato patrimonio netto e clienti aziendali nella regione, specialmente negli Stati Uniti. Il segmento ha mostrato una notevole resilienza con la crescente domanda di servizi di aviazione aziendale, in particolare nel settore delle operazioni charter. La crescita in questo segmento è supportata dall'espansione della rete di infrastrutture per l'aviazione privata, dall'introduzione di nuovi modelli di aeromobili con capacità migliorate e dalla crescente preferenza per le soluzioni di aviazione privata. Il segmento continua a evolversi con le tendenze emergenti nella mobilità aerea urbana e lo sviluppo di soluzioni di aviazione più sostenibili.
Analisi geografica
Mercato dell'aviazione degli Stati Uniti
Gli Stati Uniti dominano il panorama dell'aviazione nordamericana, con circa il 92.65% della quota di mercato nel 2025, dimostrando anche la traiettoria di crescita più forte con un CAGR previsto di circa il 1.93% dal 2025 al 2031. Il settore dell'aviazione del paese trae vantaggio dall'ospitare le quattro più grandi compagnie aeree del mondo e dal mantenere la più grande flotta di aviazione militare a livello globale. Il robusto mercato interno è guidato da ampi progetti di modernizzazione delle infrastrutture aeronautiche nei principali hub come l'aeroporto internazionale di Los Angeles, l'aeroporto O'Hare di Chicago e l'aeroporto internazionale John F. Kennedy. Gli Stati Uniti mantengono la loro posizione di hub significativo per l'innovazione aerospaziale, con i produttori che investono pesantemente nella ricerca e nello sviluppo di tecnologie avanzate, tra cui l'architettura degli aeromobili elettrici e le soluzioni di mobilità aerea urbana. La presenza di importanti produttori di aeromobili, unita a una sostanziale spesa per la difesa e a un fiorente settore dell'aviazione commerciale, continua a rafforzare la leadership di mercato del paese. La crescita del settore dell'aviazione è ulteriormente sostenuta dalla crescente domanda sia di aviazione commerciale che di velivoli militari, con particolare attenzione agli aeromobili a fusoliera stretta per le rotte nazionali e agli aerei militari di nuova generazione per le capacità di difesa.
Mercato dell'aviazione canadese
Il Canada rappresenta una componente essenziale dell'ecosistema aeronautico nordamericano, con il suo mercato caratterizzato da una forte attenzione all'innovazione aerospaziale e alle capacità di produzione. Il settore aeronautico del paese sta subendo una significativa trasformazione attraverso investimenti sostanziali nella modernizzazione delle infrastrutture aeroportuali, tra cui espansioni in strutture come l'aeroporto regionale di Red Deer e l'aeroporto internazionale di Waterloo. L'impegno del governo per lo sviluppo dell'aviazione è evidente attraverso iniziative come l'Airport Critical Infrastructure Program (ACIP) e l'Airport Relief Fund (ARF), che forniscono finanziamenti cruciali per i miglioramenti delle infrastrutture e il supporto operativo. Il panorama dell'aviazione commerciale canadese è dominato da grandi compagnie come Air Canada e WestJet, che stanno modernizzando attivamente le loro flotte con aeromobili di nuova generazione. L'industria aerospaziale del paese trae vantaggio da una solida base manifatturiera e da significative attività di ricerca e sviluppo, in particolare nel cluster aerospaziale di Montreal. Il settore dell'aviazione militare sta vivendo una notevole crescita attraverso vari programmi di approvvigionamento, tra cui il Future Fighter Capability Project e il progetto Fixed-Wing Search and Rescue Aircraft Replacement, dimostrando l'impegno del paese nel mantenere capacità aeree avanzate.
Mercato dell'aviazione dei territori nordamericani
Il più ampio mercato dell'aviazione nordamericana comprende vari territori e dipendenze oltre gli Stati Uniti e il Canada, sebbene il loro contributo al mercato complessivo rimanga relativamente modesto. Queste regioni beneficiano della connettività con i principali hub dell'aviazione negli Stati Uniti e in Canada, servendo principalmente le esigenze di viaggio aereo regionali e legate al turismo. L'infrastruttura dell'aviazione regionale in queste aree si concentra in genere sul supporto della connettività nazionale e del turismo, con vari livelli di iniziative di sviluppo e modernizzazione. Sebbene questi mercati possano non corrispondere alla scala dei settori dell'aviazione statunitense e canadese, svolgono ruoli importanti nella connettività regionale e nello sviluppo economico. Le attività di aviazione in queste regioni sono spesso caratterizzate da operazioni di aeromobili regionali, servizi di aviazione generale e servizi di trasporto aereo specializzati che soddisfano le esigenze locali. Questi mercati beneficiano anche dei progressi tecnologici e dei quadri normativi stabiliti dai mercati dell'aviazione più grandi nella regione, sebbene spesso su scala più piccola e con adattamenti alle condizioni e ai requisiti locali.
Panorama competitivo
Le migliori aziende nel mercato dell'aviazione del Nord America
Il mercato dell'aviazione nordamericano è dominato da produttori affermati che hanno dimostrato una costante innovazione e adattabilità al mercato. Le aziende stanno investendo massicciamente nella ricerca e sviluppo di materiali avanzati, tecnologie di produzione additiva e sistemi di propulsione elettrica per sviluppare aeromobili di nuova generazione. Le strategie operative si concentrano sulla semplificazione dei processi di produzione, sull'ottimizzazione delle catene di fornitura e sul miglioramento dei servizi post-vendita per mantenere i vantaggi competitivi. Partnership e collaborazioni strategiche con i fornitori di tecnologia stanno diventando sempre più comuni per accelerare l'innovazione in settori come la mobilità aerea urbana e i sistemi autonomi. I leader di mercato stanno ampliando i loro portafogli prodotti sia attraverso la crescita organica che attraverso acquisizioni strategiche, concentrandosi al contempo su iniziative di sostenibilità e sulla riduzione dell'impatto ambientale attraverso una migliore efficienza degli aeromobili e tecnologie per carburanti alternativi.
Mercato consolidato guidato da attori globali
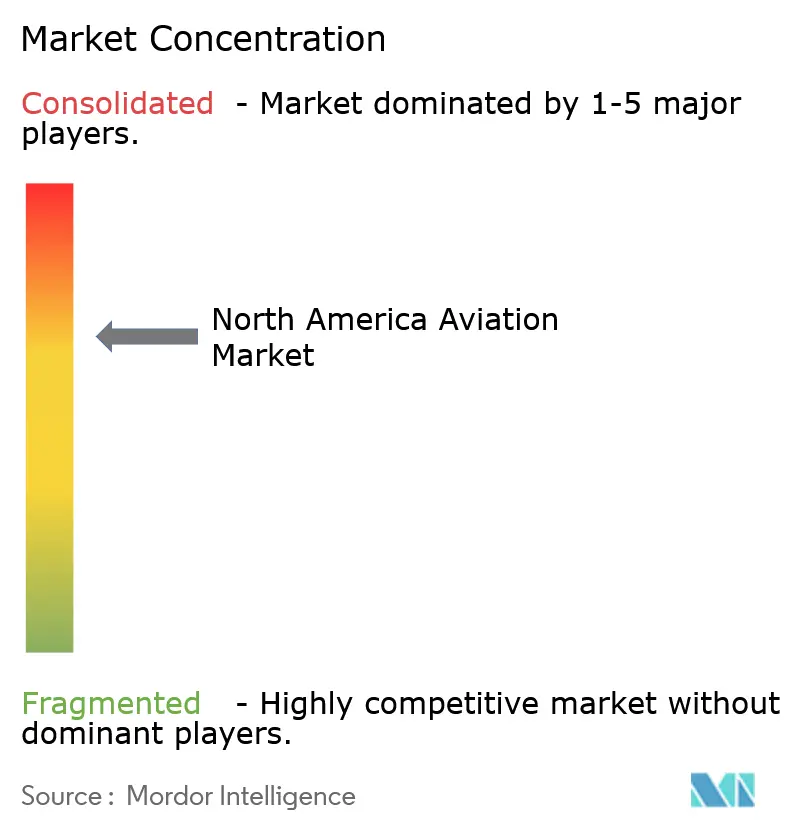
Il mercato dell'aviazione nordamericano presenta una struttura altamente consolidata, dominata da grandi multinazionali con portafogli prodotti diversificati che spaziano dai segmenti dell'aviazione commerciale, militare e generale. Questi operatori affermati sfruttano le loro ampie capacità produttive, la solida infrastruttura di ricerca e sviluppo e le reti di distribuzione consolidate per mantenere le loro posizioni di mercato. Le elevate barriere all'ingresso, tra cui ingenti requisiti di capitale, complessi quadri normativi e la necessità di competenze tecnologiche specializzate, hanno limitato la penetrazione di nuovi operatori.
Il mercato dimostra un'attività attiva di fusioni e acquisizioni, principalmente guidata dalla necessità di acquisire nuove tecnologie, espandere la presenza geografica e rafforzare le capacità di integrazione verticale. I principali attori si stanno sempre più concentrando su partnership strategiche con aziende tecnologiche specializzate per migliorare il loro posizionamento competitivo in segmenti emergenti come gli aerei elettrici e l'avionica avanzata. La struttura del settore è caratterizzata da relazioni a lungo termine tra produttori e fornitori, creando un complesso ecosistema di stakeholder interdipendenti lungo tutta la catena del valore.
Innovazione e adattabilità guidano il successo del mercato
Il successo nel mercato aeronautico nordamericano dipende sempre più dalla capacità delle aziende di innovare mantenendo al contempo l'efficienza operativa. I produttori tradizionali devono concentrarsi sullo sviluppo di capacità produttive avanzate per il settore aeronautico, investendo in tecnologie digitali e costruendo solide reti di assistenza post-vendita per mantenere le proprie posizioni di mercato. La capacità di adattarsi alle mutevoli preferenze dei clienti, in particolare in termini di sostenibilità ed efficienza operativa, gestendo al contempo complesse catene di fornitura e requisiti normativi, è diventata fondamentale per mantenere il vantaggio competitivo. Le aziende devono inoltre sviluppare solide relazioni con i clienti chiave e mantenere la flessibilità nei propri sistemi di produzione per rispondere alle fluttuazioni del mercato.
Per i nuovi entranti e i player più piccoli, il successo risiede nell'identificare e sfruttare segmenti di mercato di nicchia, in particolare in aree emergenti come la mobilità aerea urbana e le applicazioni militari specializzate. La capacità di offrire soluzioni innovative mantenendo la competitività dei costi è fondamentale, così come lo è lo sviluppo di partnership strategiche con player affermati. Le aziende devono destreggiarsi in contesti normativi complessi mantenendo riserve di capitale sufficienti a supportare programmi di sviluppo a lungo termine. La crescente attenzione alle normative ambientali e ai requisiti di sostenibilità presenta sia sfide che opportunità per i partecipanti al mercato, mentre la concentrazione di clienti importanti sia nei segmenti commerciali che militari richiede forti capacità di gestione delle relazioni.
Leader del settore dell'aviazione nordamericana
The Boeing Company
Airbus SE
Lockheed Martin Corporation
Società General Dynamics
Testoron Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: la FAA ha assegnato ad Air Space Intelligence un contratto di 12 anni del valore di 875 milioni di dollari per piattaforme di gestione del traffico aereo basate sull'intelligenza artificiale, tra cui il sistema SMART per la gestione strategica dello spazio aereo, delle rotte e delle traiettorie. L'assegnazione pone il supporto decisionale basato su software e dati al centro della modernizzazione del Sistema Spaziale Aereo Nazionale e sta creando domanda di servizi di integrazione, sicurezza informatica e manutenzione.
- Maggio 2026: la FAA ha lanciato il sito web Modern Skies per monitorare il programma di ammodernamento del Sistema Spaziale Aereo Nazionale, del valore di 12.5 miliardi di dollari, che include l'installazione di 27,000 nuove radio e 612 nuovi sistemi radar. Il monitoraggio pubblico del programma migliora la visibilità sulle tempistiche di aggiornamento e sulle esigenze relative ai componenti, aiutando i fornitori ad allineare gli sforzi in materia di comunicazioni, sorveglianza e installazione.
- Aprile 2024: Gli Stati Uniti hanno acquistato 81 aerei da caccia e bombardieri di epoca sovietica dal Kazakistan, nell'ambito di un'asta di 117 velivoli militari. L'acquisizione testimonia il continuo impegno per ampliare l'accesso agli aerei per attività di addestramento, collaudo o sfruttamento, il che alimenta la domanda di manutenzione, pezzi di ricambio e supporto nell'intero ecosistema dell'aviazione militare.
Ambito del rapporto sul mercato dell'aviazione nel Nord America
Il rapporto sul mercato dell'aviazione nordamericana include dettagli sugli aeromobili ad ala fissa e ad ala rotante nei settori dell'aviazione commerciale, militare e generale. Fornisce inoltre una panoramica degli ordini e delle consegne di aeromobili, del traffico passeggeri, dell'analisi della spesa per la difesa, degli investimenti dei paesi nel settore dell'aviazione nella regione e dell'introduzione di nuove rotte.
Il mercato dell'aviazione nordamericana è segmentato in base a tipo e area geografica. Per tipo, il mercato è segmentato in aeromobili commerciali (aeromobili passeggeri e cargo), aeromobili militari (aeromobili da combattimento e non da combattimento) e aviazione generale (elicotteri, aeromobili ad ala fissa a pistoni, aeromobili turboelica e jet aziendali). Il rapporto offre anche le dimensioni del mercato e le previsioni per due paesi regionali. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
Tipo
| Aerei commerciali | Aerei passeggeri |
| Aereo da carico | |
| Aerei militari | Aerei da combattimento |
| Aerei non da combattimento | |
| Aviazione generale | In Elicottero |
| Velivolo ad ala fissa a pistoni | |
| Aerei turboelica | |
| Business Jet |
Presenza sul territorio
| Stati Uniti |
| Canada |
| Tipo | Aerei commerciali | Aerei passeggeri |
| Aereo da carico | ||
| Aerei militari | Aerei da combattimento | |
| Aerei non da combattimento | ||
| Aviazione generale | In Elicottero | |
| Velivolo ad ala fissa a pistoni | ||
| Aerei turboelica | ||
| Business Jet | ||
| Presenza sul territorio | Stati Uniti | |
| Canada | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dell'aviazione in Nord America?
Le dimensioni del mercato dell'aviazione del Nord America dovrebbero raggiungere i 86.55 miliardi di dollari nel 2026 e crescere a un CAGR del 2.87% per raggiungere i 99.71 miliardi di dollari entro il 2031.
Qual è l'attuale dimensione del mercato dell'aviazione in Nord America?
Nel 2026, le dimensioni del mercato dell'aviazione del Nord America dovrebbero raggiungere i 86.55 miliardi di dollari.
Chi sono i principali attori nel mercato dell'aviazione del Nord America?
The Boeing Company, Airbus SE, Lockheed Martin Corporation, General Dynamics Corporation e Textron Inc sono le principali società che operano nel mercato dell'aviazione del Nord America.
Quali anni copre questo mercato dell’aviazione del Nord America e qual era la dimensione del mercato nel 2025?
Nel 2025, la dimensione del mercato dell'aviazione nordamericana è stata stimata in 84.14 miliardi di USD. Il rapporto copre la dimensione storica del mercato dell'aviazione nordamericana per anni: 2025. Il rapporto prevede anche la dimensione del mercato dell'aviazione nordamericana per anni: 2026, 2027, 2028, 2029, 2030 e 2031.


