

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 7.98 miliardo di dollari |
| Dimensione del mercato (2031) | 10.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.18% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sistemi di post-trattamento dei gas di scarico per autoveicoli in Nord America a cura di Mordor Intelligence
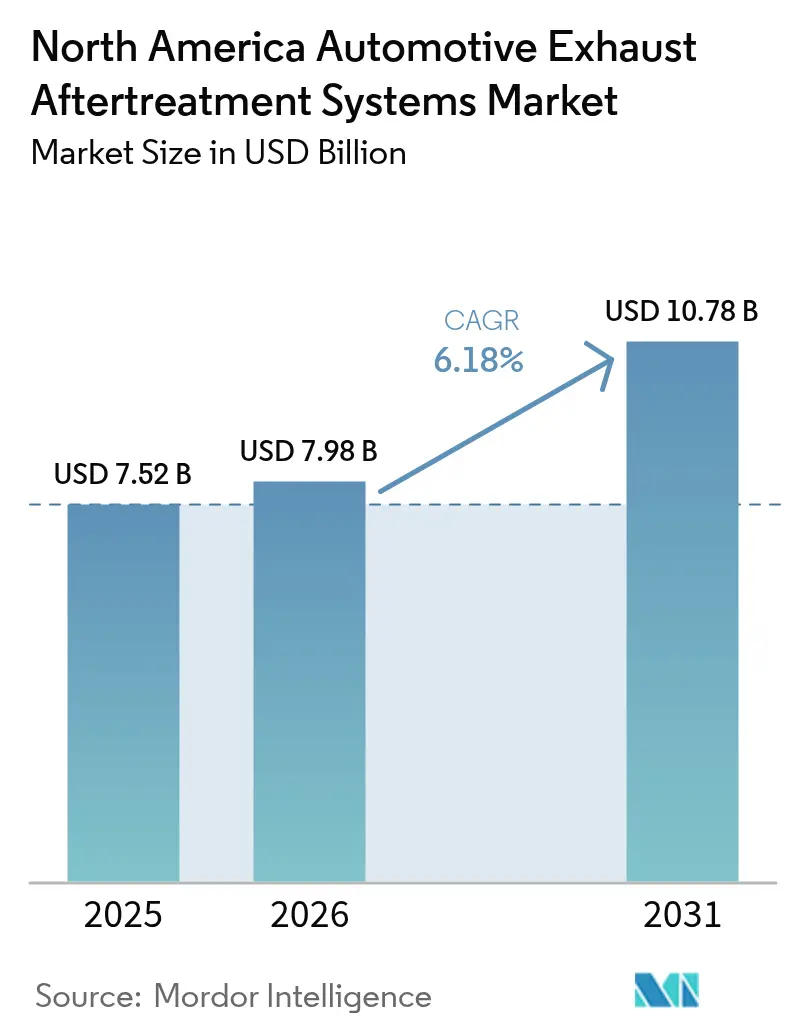
Si stima che il mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli nel 2026 raggiungerà i 7.98 miliardi di dollari, in crescita rispetto ai 7.52 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 10.78 miliardi di dollari, con un CAGR del 6.18% nel periodo 2026-2031. Il rafforzamento delle normative sulle emissioni EPA e CARB, i prossimi limiti di GHG della Fase 3 per i camion pesanti con motore a iniezione diretta (MY 2027+) e la rapida penetrazione del filtro antiparticolato (GPF) nei veicoli a iniezione diretta di benzina (GDI) costituiscono la spina dorsale normativa del mercato. I produttori di apparecchiature originali (OEM) stanno investendo in moduli integrati monoblocco che combinano le funzionalità di riduzione catalitica selettiva (SCR), filtro antiparticolato diesel (DPF) e catalizzatore di ossidazione diesel (DOC) per controllare i costi, semplificare il packaging e accelerare la certificazione multipiattaforma. La domanda di retrofit è in aumento poiché gli operatori di flotte sfruttano le disposizioni in materia di media, bancaggio e negoziazione per monetizzare i crediti di CO₂, mentre i fornitori esplorano riducenti SCR privi di azoto per limitare lo slittamento dell'ammoniaca e conformarsi ai requisiti sulla qualità dell'aria urbana. Il nearshoring in Messico e negli Stati Uniti sta rimodellando le catene di approvvigionamento per substrati ceramici e mattoni catalitici rivestiti in metalli preziosi, contribuendo a mitigare il rischio geopolitico e a migliorare la tracciabilità.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i sistemi SCR detenevano una quota del 38.72% del mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli, mentre si prevede che il DPF aumenterà a un CAGR del 7.05% fino al 2031.
- In base al tipo di carburante, nel 2025 le unità diesel rappresentavano il 66.92% del mercato dei sistemi di post-trattamento dei gas di scarico per autoveicoli del Nord America, mentre il post-trattamento della benzina è destinato a una crescita del CAGR del 6.78% entro il 2031.
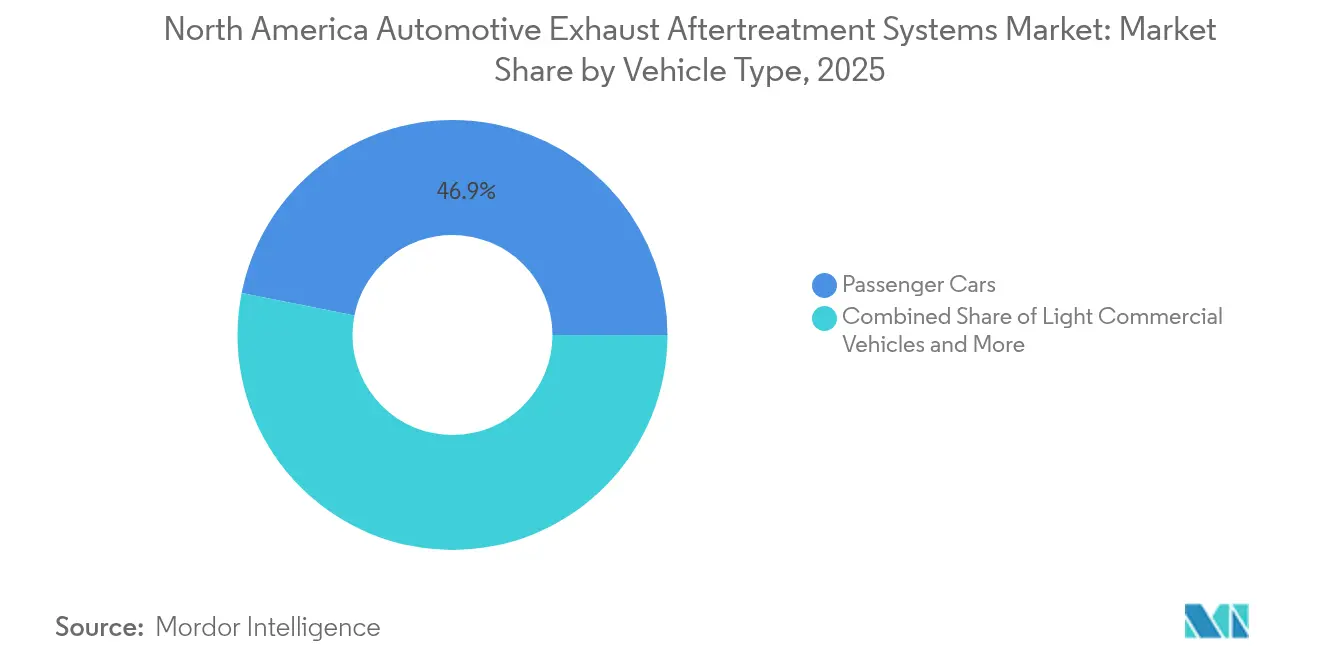
- Per tipologia di veicolo, nel 2025 le autovetture hanno rappresentato il 46.88% della quota di mercato dei sistemi di post-trattamento dei gas di scarico per autoveicoli in Nord America, ma la categoria dei veicoli commerciali leggeri (LCV) è destinata a crescere a un CAGR del 7.01% nello stesso periodo.
- In base all'utilizzo finale, le installazioni OEM hanno rappresentato il 71.65% della base di fatturato del 2025, mentre si prevede che il mercato dei ricambi crescerà a un CAGR del 6.66% grazie ai cicli di retrofit obbligatori.
- Per paese, gli Stati Uniti hanno conquistato una quota dominante del 78.74% della domanda del 2025, mentre il Canada è sulla buona strada per raggiungere il CAGR più rapido, pari al 7.12%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di post-trattamento dei gas di scarico per autoveicoli in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti rigorosi EPA e CARB Tier-III / HD Fase-2 | + 2.0% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Prossima norma statunitense sui gas serra di fase 3 (anno di attuazione 2027+) | + 1.1% | Stati Uniti | Medio termine (2-4 anni) |
| Gli OEM passano ai moduli di post-trattamento integrati | + 0.7% | Nord America | Medio termine (2-4 anni) |
| Accelerata adozione di filtri antiparticolato per benzina nelle auto GDI | + 0.6% | Stati Uniti, Canada | A breve termine (≤ 2 anni) |
| Retrofit di guida per lo scambio di crediti di CO₂ a livello di flotta | + 0.3% | Stati Uniti | Medio termine (2-4 anni) |
| Nuovi riducenti SCR privi di azoto | + 0.2% | Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di emissione rigorosi EPA e CARB Tier-III / HD Fase-2
Le normative federali Tier-III e le norme Omnibus del California Air Resources Board (CARB) hanno abbassato le soglie legali per gli ossidi di azoto (NOx) e il particolato (PM), imponendo a ogni piattaforma leggera e pesante di adottare hardware SCR, DPF e GPF. La doppia certificazione tra i programmi federali e californiani ha compresso i tempi di lancio, favorendo picchi di adozione anticipata per i catalizzatori ad alta efficienza. I fornitori stanno localizzando la produzione di rivestimenti e substrati per soddisfare i requisiti di tracciabilità che accompagnano la certificazione per i gas serra (GHG) e le basse emissioni di NOx. I tempi normativi sono particolarmente stringenti per i motori commerciali pesanti, poiché gli obblighi di garanzia e di vita utile ora si estendono su soglie di chilometraggio più lunghe. L'attività di conformità stimola anche l'integrazione della telematica a livello di flotta, poiché gli operatori monitorano le emissioni reali rispetto ai parametri di riferimento di certificazione basati su test di laboratorio [1] “Omnibus Low-NOx Regulation,” California Air Resources Board, arb.ca.gov.
Prossima norma statunitense sui gas serra di fase 3 per i camion pesanti MY 2027+
Gli standard GHG della Fase 3 inaspriscono gli obiettivi di CO₂ di circa 18 g/ton-miglio per i trattori di Classe 8, imponendo l'adozione di catalizzatori SCR ad attività più elevata, la rigenerazione del DPF riscaldata elettricamente e strategie avanzate di gestione termica [2] “Heavy-Duty Phase 3 Greenhouse Gas Standards,” Environmental Protection Agency, epa.gov . Le disposizioni di media, accumulo e scambio creano un mercato di conformità in cui i camion legacy retrofittati possono generare crediti in eccesso. Di conseguenza, le flotte valutano il costo del post-trattamento di nuova generazione rispetto al potenziale vantaggio derivante dalla monetizzazione dei crediti. Le roadmap dei propulsori OEM ora bilanciano l'ottimizzazione diesel a breve termine con offerte a zero emissioni a lungo termine. I fornitori di componenti prevedono un'impennata della domanda di rivestimenti barriera termica, serbatoi di urea compatti e pompe dosatrici a comando elettrico per le piattaforme MY 2027.
Gli OEM passano ai moduli di post-trattamento integrati
I produttori di veicoli stanno sostituendo i gruppi tubo-morsetto impilati con moduli monoblocco che combinano substrati SCR, DPF e DOC. La riprogettazione riduce il volume sotto il pianale, diminuisce il peso del sistema e semplifica la modellazione della gestione del calore, consentendo agli OEM di rimanere al di sotto degli obiettivi di massa della piattaforma anche con la proliferazione delle varianti elettriche a batteria. L'integrazione aumenta anche la leva di approvvigionamento per i fornitori di primo livello che progettano congiuntamente staffe di montaggio, sensori e hardware di controllo del dosaggio con i team di ingegneria degli OEM. Le decisioni di aggiudicazione si basano sempre più sulla catena di strumenti di simulazione del fornitore e sulla sua capacità di produzione additiva per la prototipazione rapida. Con la proliferazione di design modulari su autovetture, veicoli commerciali leggeri e camion professionali, i fornitori vincitori si assicurano impegni di volume pluriennali che stabilizzano le traiettorie dei costi unitari.
Accelerata adozione di filtri antiparticolato per benzina nelle auto GDI
I limiti restrittivi per il particolato e la crescente mancanza di controlli sulle particelle ultrafini stanno accelerando l'installazione di filtri antiparticolato (GPF) su berline, crossover e pickup tradizionali che utilizzano l'iniezione ad alta pressione. Recenti dati sul campo mostrano penalizzazioni trascurabili per la contropressione dopo 100,000 miglia, superando un ostacolo fondamentale in termini di durata. La domanda di metalli del gruppo del platino (PGM) si sta orientando verso rivestimenti washcoat ricchi di palladio a causa dei vantaggi in termini di costi, ma le nuove nanostrutture di ossido di alluminio stanno compensando parzialmente tale dipendenza. I team di marketing OEM evidenziano i filtri antiparticolato come miglioramenti ambientali "invisibili", a supporto delle dichiarazioni degli showroom sulla combustione più pulita. I fornitori segnalano un aumento dei volumi nelle linee di produzione del Tennessee e dell'Ontario per tenere il passo con la programmazione nordamericana.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Quota di veicoli commerciali leggeri/fotovoltaici diesel in calo (Stati Uniti) | -1.2% | Stati Uniti | Medio termine (2-4 anni) |
| Elevata volatilità dei prezzi del PGM | -0.8% | Global | A breve termine (≤ 2 anni) |
| Spinta OEM per i veicoli elettrici a batteria (classe 2b e inferiori) | -0.7% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Interruzioni della fornitura di substrato tra Stati Uniti e Messico | -0.4% | Stati Uniti, Messico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Quota di veicoli commerciali leggeri/fotovoltaici diesel in calo negli Stati Uniti
La quota di diesel nei veicoli commerciali leggeri e nelle autovetture è scesa al di sotto del 3%, erodendo una parte considerevole della tradizionale base installata di post-trattamento. Gli incentivi fiscali federali per i SUV elettrici a batteria e le normative statali sui camion a basse emissioni incentivano le flotte a dismettere anticipatamente le unità diesel. I responsabili della pianificazione dei prodotti OEM hanno ridotto le opzioni di motori diesel per i pickup da mezza tonnellata, riducendo così i volumi futuri di mattoni SCR ricchi di platino. I fornitori si stanno orientando verso programmi GPF per la benzina o sistemi di scarico raffreddati da compressore per gli ibridi plug-in per compensare la domanda persa di diesel. L'ammortamento degli utensili per i nuovi componenti diesel ora copre un numero inferiore di unità, esercitando pressione sulle prospettive di margine [3] "Annual Energy Outlook 2024", Dipartimento dell'Energia degli Stati Uniti, energy.gov.
Elevata volatilità dei prezzi dei metalli del gruppo del platino
I prezzi spot del rodio si sono aggirati intorno ai 4,750 dollari l'oncia nel 2024, dopo aver superato i 7,000 dollari l'oncia all'inizio dello stesso anno, il che ha spinto i costi di formulazione dei catalizzatori a un forte aumento. La scarsa liquidità commerciale e la concentrazione dell'offerta mineraria in Sudafrica e Russia amplificano le oscillazioni dei prezzi. I produttori coprono solo una frazione dell'esposizione forward, rendendo gli utili trimestrali sensibili alle dislocazioni del mercato. Alcuni fornitori testano wash-coat drogati con rutenio, mentre altri estendono i cicli di riciclo per recuperare metalli di alto valore dai substrati esauriti. Il rischio di prezzo ha riacceso l'interesse per le trappole per NOx a basso contenuto di rodio, che riducono l'intensità di rodio, sebbene l'adozione rimanga limitata al segmento della benzina leggera.
Analisi del segmento
Per tipo di prodotto: SCR domina mentre DPF guadagna slancio grazie al retrofit
I sistemi SCR hanno generato il più grande fatturato, rappresentando il 38.72% del mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli nel 2025. Obiettivi rigorosi per le emissioni di NOx ne sostengono l'adozione nei motori diesel pesanti, nei pick-up a benzina di medie dimensioni e nei trattori per lunghe percorrenze. I file di calibrazione OEM dipendono sempre più da configurazioni a doppio dosaggio che iniettano urea a monte e a metà flusso per ampliare l'efficienza di conversione alle basse temperature. L'espansione del volume del DPF, prevista con un CAGR del 7.05%, deriva principalmente dai retrofit obbligatori nei camion della nettezza urbana, nelle flotte di trasporto portuale e negli autobus municipali. Substrati filtranti con maggiore capacità di ceneri, algoritmi di rigenerazione ottimizzati e materiali metallici resistenti alla corrosione rafforzano l'economia del costo totale di proprietà. La tendenza dei moduli integrati sfuma i confini tra gli strati di DOC e DPF, consentendo ai fornitori di fornire stack monolitici ottimizzati che accorciano il percorso dei gas di scarico e riducono di 12-18 kg la massa per veicolo. Fino al 2031, la tecnologia SCR rimane l'ancora tecnologica per la conformità OEM, ma la domanda di DPF guidata dal retrofit porta con sé una resilienza controciclica, sostenendo una crescita stabile per il mercato dei sistemi di post-trattamento dei gas di scarico per autoveicoli in Nord America.
Prodotti di secondo livello, come i refrigeratori EGR e le trappole per NOx magre, continuano a essere utilizzati per applicazioni leggere tradizionali, ma ora fungono principalmente da tecnologie di assistenza che attenuano i picchi transitori di NOx. I produttori perfezionano i filtri antiparticolato catalizzati utilizzando ceramiche ingegneristiche in grado di tollerare picchi esotermici più elevati, riducendo così le penalità del carburante di rigenerazione. Il DOC mantiene la sua rilevanza come primo monolite nel contenitore, innescando gli idrocarburi per aumentare le temperature di scarico per la rigenerazione passiva del DPF. Tuttavia, la sua quota di mercato si erode man mano che i rivestimenti catalizzatori combinati migrano sul mattone del DPF, densificando la funzionalità all'interno di un volume unificato. I fornitori che investono in tecniche di stratificazione wash-coat dichiarano guadagni misurabili nella velocità di accensione, consentendo agli OEM di raggiungere tagli alle emissioni graduali, garantiti da future normative.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di carburante: il diesel mantiene le sue dimensioni, ma la benzina accelera la proliferazione del GDI
I propulsori diesel hanno fornito il 66.92% del fatturato del mercato nordamericano dei sistemi di post-trattamento dei gas di scarico nel 2025, grazie alla consolidata adozione nei camion di Classe 4-8, nelle attrezzature professionali e nei macchinari fuoristrada. I motori diesel di attuale generazione abbinano celle SCR ad alta efficienza a substrati DPF rivestiti che sfruttano avanzati design dei canali in carburo di silicio, riducendo la caduta di pressione e preservando l'efficienza di filtrazione. Le geometrie aggiornate dei turbocompressori mantengono temperature di combustione favorevoli a bassi tassi di fuliggine, prolungando ulteriormente gli intervalli di manutenzione del DPF. Al contrario, le unità di post-trattamento della benzina, che comprendono combinazioni di catalizzatori a tre vie (TWC) e GPF, sono sulla buona strada per un robusto CAGR del 6.78%, trainate da una quota record di GDI nei segmenti di pick-up, SUV e crossover. Gli OEM sovrappongono rigidi obiettivi di light-off con una rigenerazione attiva periodica per proteggere la porosità del filtro, un equilibrio favorito da una mappatura di iniezione precisa che limita i precursori della fuliggine presenti nel carburante.
I propulsori ibridi, sebbene di piccole dimensioni, comportano elevati carichi di PGM perché i frequenti avvii e arresti del motore richiedono una rapida disattivazione del catalizzatore. Questo sottoinsieme preserva un elevato valore per veicolo per i fornitori di catalizzatori, compensando parzialmente la contrazione del diesel in alcune nicchie di mercato leggere. I fornitori perfezionano i wash-coat ad alta porosità e la stuoia a mattoni senza intercapedine per ridurre al minimo la dispersione di calore durante le fasi di coast-down, preservando l'efficienza attraverso ripetuti cicli termici. In prospettiva, l'aumento dei requisiti di ottano per i motori a benzina turbocompressi di dimensioni ridotte comporterà una riduzione dei budget termici allo scarico, rafforzando l'interesse per le pile TWC-plus-GPF avanzate nella flotta regionale.
Per tipo di veicolo: le autovetture rappresentano il fulcro dei ricavi, i veicoli commerciali leggeri spingono verso l'alto il futuro
Le autovetture hanno rappresentato il 46.88% del fatturato del mercato nordamericano dei sistemi di post-trattamento dei gas di scarico nel 2025, sfruttando la loro ampia portata e l'elevata frequenza di aggiornamento. Le strategie di conformità alle emissioni si basano su catalizzatori compatti e integrati sotto il pianale che soddisfano i rigorosi limiti di CO e NOx per l'avviamento a freddo entro i primi 20 secondi del ciclo. I marchi del lusso sperimentano catalizzatori riscaldati elettricamente che riducono i ritardi di accensione fino al 70%, sebbene le dinamiche costi-benefici ne limitino attualmente l'adozione agli allestimenti premium. I veicoli commerciali leggeri, che comprendono furgoni e autotelai cabinati fino a 10,000 kg di peso lordo, registrano un CAGR del 7.01%, in linea con le previsioni. L'attività di e-commerce e l'espansione delle consegne dell'ultimo miglio spingono l'accumulo di chilometri di questo segmento ben al di sopra della media, accelerando i cicli di rigenerazione del DPF e la frequenza di sostituzione.
I veicoli commerciali pesanti rimangono il principale punto di riferimento per i filtri SCR ad alta capacità e i blocchi DPF di grande diametro. L'avvento di algoritmi di dosaggio intelligenti, che abbinano sensori di portata massica allo scarico con tempi di iniezione adattivi di urea, riduce al minimo lo slittamento di NH₃ durante le salite in montagna e il minimo urbano. Gli operatori di autobus e pullman adottano sempre più spesso sistemi EGR a bassa pressione abbinati a alloggiamenti catalizzatori isolati per mantenere la velocità nelle reti urbane a bassa velocità. Poiché i corridoi metropolitani stanno prendendo in considerazione le zone a emissioni zero, i sistemi di post-trattamento retrofittabili con credenziali di prestazioni verificate diventano un prerequisito per i permessi operativi. I fornitori perfezionano quindi le staffe di montaggio modulari per ridurre i tempi di fermo macchina, aumentando il valore del mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli per soluzioni specifiche per tipo di veicolo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utilizzo finale: le installazioni OEM dominano, il mercato dei ricambi guadagna sui retrofit di conformità
Le installazioni in fabbrica hanno rappresentato il 71.65% della spesa del 2025, riflettendo l'indissolubile legame tra certificazione del motore e hardware di post-trattamento integrato. I cicli di vita delle piattaforme vincolano i fornitori a contratti pluriennali, garantendo agli ordini del canale OEM un margine relativamente prevedibile. La complessità dell'hardware è tuttavia aumentata, richiedendo ai fornitori di primo livello di sviluppare congiuntamente software di controllo, serbatoi di urea e sistemi diagnostici di bordo conformi ai protocolli OBD-II e HD-OBD. Il mercato dell'aftermarket, che dovrebbe crescere a un CAGR del 6.66%, trae valore dai segmenti di flotta più datati, ora soggetti a zone a basse emissioni a livello cittadino e a programmi di incentivi federali per il retrofit. I kit certificati includono hardware di montaggio, controller di dosaggio e sensori, tutti certificati secondo l'elenco delle tecnologie verificate dell'EPA.
I distributori indipendenti sviluppano pacchetti di manutenzione predittiva che avvisano i gestori delle flotte quando le letture della pressione differenziale indicano che il carico del filtro supera la soglia, sollecitando una pulizia preventiva del DPF o la sostituzione della cartuccia. Le offerte incentrate sui dati generano ricavi ricorrenti, attenuando la natura una tantum delle vendite di ricambi. Le compagnie assicurative impongono sempre più spesso la verifica della conformità retrofit prima di rinnovare la copertura per specifiche tratte di trasporto merci urbane, trasformando di fatto le apparecchiature per le emissioni in un requisito quasi normativo per operare in queste aree. Nel complesso, il predominio degli OEM preserva il volume di base, mentre il dinamismo dell'aftermarket inietta una crescita duratura nel mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli.
Analisi geografica
Gli Stati Uniti sono rimasti il fulcro del mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli nel 2025, assorbendo il 78.74% della domanda totale, nonostante i rigorosi controlli da parte dell'Agenzia per la Protezione Ambientale (EPA) e del CARB. I nuovi programmi di lancio di motori su Detroit Three, le piattaforme pick-up e i molteplici aggiornamenti dei gruppi propulsori di Classe 8, hanno amplificato l'approvvigionamento di SCR e DPF. Le linee di estrusione di substrati nazionali nei corridoi del Midwest e del Sud-Est hanno ottenuto priorità di investimento, rafforzando l'autosufficienza regionale e allineandosi alle preferenze di contenuto del programma Buy-America. Gli incentivi del Federal Inflation Reduction Act orientano ulteriormente la produzione verso il suolo statunitense, proteggendo il mercato da future interruzioni commerciali.
Il Canada è destinato a registrare il CAGR più rapido, pari al 7.12%, entro il 2031, principalmente grazie all'armonizzazione da parte di Ottawa delle normative sui veicoli leggeri e pesanti con i quadri normativi statunitensi Tier III e Fase 3. I finanziamenti provinciali per il trasporto merci ecologico, abbinati a un'agevolazione accelerata per i costi di capitale destinati agli investimenti nel trasporto pulito, riducono i tempi di ammortamento della flotta per i kit di retrofit. I flussi transfrontalieri di componenti diversificano il rischio per gli assemblatori canadesi, che si riforniscono di substrati dal Quebec, rivestimenti dall'Ontario e lamiere in acciaio da fornitori del Michigan. Questa contaminazione interprovinciale riduce i tempi di consegna e rafforza la quota di mercato nordamericana dei sistemi di post-trattamento dei gas di scarico per autoveicoli.
La posizione strategica del Messico nell'ambito del patto USMCA lo posiziona come un focolaio di produzione di substrati e catalizzatori che alimenta gli impianti di assemblaggio statunitensi, sfruttando al contempo la crescita nazionale dei camion leggeri. I bassi costi di manodopera, i prezzi competitivi dell'energia e la conformità alle normative regionali di acquisto consentono agli stabilimenti messicani di assorbire i picchi di volume con un preavviso più breve rispetto alle alternative asiatiche. Tuttavia, i problemi logistici ai valichi di Laredo e Otay Mesa sottolineano la necessità di una ridondanza multidirezionale. Gli investimenti messicani in parchi industriali serviti da ferrovie e in magazzini doganali mirano ad alleviare tali strozzature, rafforzando così l'integrazione regionale che supporta una più ampia stabilità del mercato.
Panorama normativo
Il mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli opera sotto un duplice regime, guidato dall'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) e dal California Air Resources Board (CARB), dove la certificazione di motori e veicoli collega strettamente l'hardware (SCR, DPF, DOC e GPF per motori a benzina, ove applicabile) con la diagnostica di bordo e i requisiti di durata. Un elemento chiave è rappresentato dagli standard EPA Heavy-Duty Phase 3 sulle emissioni di gas serra, finalizzati nell'aprile 2024, che stabiliscono un percorso di conformità più rigoroso a partire dall'anno modello 2027 per trattori e veicoli commerciali e rafforzano il passaggio ad architetture di post-trattamento più performanti e a gestione termica.
Nel luglio 2026, l'EPA ha pubblicato le proposte di modifica per i motori per veicoli pesanti stradali a partire dal 2027, riguardanti disposizioni di conformità come la durata utile regolamentare e i periodi di garanzia relativi alle emissioni, e ha anche proposto modifiche agli approcci di induzione SCR, passando dalla riduzione delle prestazioni del motore a notifiche visibili e/o acustiche. In Canada, Environment and Climate Change Canada (ECCC) continua ad allineare gli standard sui gas serra e sugli inquinanti atmosferici per i veicoli pesanti post-2026 con i requisiti statunitensi in evoluzione, mentre il paese promuove un quadro normativo per i veicoli leggeri che incorpora un mandato di vendita di veicoli a emissioni zero (ZEV) per il 2026 e successivi, che raggiungerà il 100% entro il 2035, plasmando il mix a lungo termine di piattaforme che necessitano di post-trattamento dei gas di scarico in tutta la regione.
Analisi della catena del valore
La catena del valore inizia con le materie prime a monte, in particolare i metalli del gruppo del platino come il palladio e il rodio, e i substrati, tra cui strutture ceramiche a nido d'ape e fogli metallici. Prosegue poi con il lavaggio e l'incapsulamento, seguiti dall'integrazione di sensori e dispositivi di dosaggio, e dall'assemblaggio finale del sistema in architetture modulari per l'installazione OEM o kit di retrofit per il mercato aftermarket. Tra i partecipanti di primo livello e gli specialisti attivi in Nord America figurano Tenneco, Cummins, Faurecia (FORVIA), BorgWarner (Delphi Technologies), Bosch, Johnson Matthey, Eberspaecher, Donaldson, NGK Insulators, Dinex Emission Inc. e HJS USA, con una crescente attenzione ai moduli integrati a singolo contenitore che consolidano le funzioni SCR, DPF e DOC per ridurre la complessità dell'imballaggio e migliorare l'efficienza della certificazione.
I flussi di distribuzione si dividono tra la fornitura diretta da parte degli OEM, legata ai cicli di lancio di motori e veicoli, e i canali del mercato post-vendita che comprendono filtri, sensori, morsetti e servizi di ricondizionamento, dove i tempi di attività e la verifica della conformità influenzano le decisioni di acquisto per le flotte. Anche i cambiamenti normativi incidono sui requisiti della filiera intermedia, poiché la proposta dell'EPA di luglio 2026 per i motori MY 2027+, che include concetti rivisti di induzione SCR e sanzioni di non conformità proposte per alcuni motori diesel per impieghi gravosi, aumenta la necessità di elettronica, calibrazione diagnostica e convalida in parallelo con le prestazioni fisiche di catalizzatori e filtri. Ciò rafforza il ruolo dei fornitori con competenze software e la tracciabilità dei componenti conformi lungo le rotte di fornitura negli Stati Uniti e transfrontaliere (Canada e Messico).
Panorama competitivo
Diverse multinazionali – Tenneco, Cummins, Faurecia (ex FORVIA), BorgWarner, Bosch, Johnson Matthey, Corning e NGK – dominano il panorama dei fornitori, accaparrandosi collettivamente la quota maggiore degli ordini di acquisto OEM. La tendenza al consolidamento ha preso slancio con l'acquisizione da parte di Deutz di una quota significativa in HJS Emission Technology, evidenziando l'enfasi strategica del settore sulla competenza nel post-trattamento. La modularità della piattaforma amplifica il potere contrattuale dei fornitori poiché un design a contenitore singolo consolida più funzioni in un'unica decisione di approvvigionamento. I fornitori rafforzano il loro vantaggio competitivo attraverso iniziative di riciclo di PGM; l'acquisizione di McCol Metals da parte di Heraeus Precious Metals nel 2024 ha aumentato il recupero di rodio e palladio nella regione, attenuando la volatilità degli input.
La differenziazione tecnologica si basa sulla stratificazione wash-coat, sul controllo della porosità e sul rivestimento resistente alla corrosione, che ne prolungano la vita utile, unitamente a requisiti di garanzia più rigorosi. Cummins sperimenta sistemi a circuito chiuso ad ammoniaca solida destinati a trattori di classe 8 che rimangono a lungo in coda nei porti. Allo stesso tempo, Johnson Matthey sviluppa su larga scala formulazioni di catalizzatori trimetallici che variano tra platino, palladio e rodio in risposta alle oscillazioni dei prezzi. Partnership, come la joint venture Volvo Group-Westport Fuel Systems, che mira a commercializzare sistemi di alimentazione a iniezione diretta ad alta pressione (HPDI), illustrano come i percorsi di combustione e post-trattamento si intreccino nella decarbonizzazione del trasporto a lungo raggio.
Il monitoraggio digitale emerge come un elemento dirompente. Le startup integrano i flussi dei sensori di scarico con l'analisi cloud, segnalando gli eventi di disidratazione del catalizzatore prima che attivino le spie di controllo motore. Le aziende Tier-1 integrano sensori di pressione differenziale abilitati Bluetooth nelle cartucce DPF di ricambio, creando opportunità di abbonamento a valore aggiunto. Con l'accelerazione dell'elettrificazione, i principali fornitori di sistemi di post-trattamento si proteggono investendo in componenti per la gestione termica delle batterie e sottosistemi a combustione interna a idrogeno, posizionandosi per ricavi diversificati oltre il 2030.
Leader del settore dei sistemi di post-trattamento dei gas di scarico per autoveicoli in Nord America
Tecnologie Delphi
Tenneco Inc.
Cummins Inc.
Robert Bosch GmbH
Faurecia (FORVIA)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: NORMA Group si è aggiudicata un importante contratto per la fornitura di fascette a V per sistemi di scarico per impieghi gravosi, compatibili con le piattaforme motore EPA 27. La produzione avverrà a Juarez, in Messico, con consegne a partire dal 2027. L'aggiudicazione rafforza l'approvvigionamento in Messico di componenti critici per il collegamento dei sistemi di scarico, utilizzati negli impianti di post-trattamento ad alta temperatura e sottoposti a forti vibrazioni. Dimostra inoltre come le nuove normative stiano integrando sempre più componenti specializzati nella distinta base dei sistemi di scarico.
- Aprile 2025: Cummins ha presentato il suo sistema di post-trattamento Twin Module per applicazioni pesanti conformi alla normativa EPA27, ponendo l'accento su un'architettura modulare che integra funzionalità di gestione termica come il riscaldamento elettrico. Questa direzione progettuale offre flessibilità di progettazione ai produttori di apparecchiature originali (OEM) che riprogettano le linee di scarico per soddisfare i requisiti di riduzione delle emissioni di NOx, gestendo al contempo le condizioni di avviamento a freddo e a basso carico. Aumenta inoltre la richiesta di componenti quali riscaldatori, sensori e sistemi di controllo del dosaggio, che devono essere validati con il modulo completo.
- Ottobre 2024: Cummins ha completato l'acquisizione di parte del ramo d'azienda di Faurecia relativo ai sistemi di scarico per veicoli commerciali, ampliando la propria presenza nel settore dei sistemi di scarico e post-trattamento. L'acquisizione consolida le attività produttive e ingegneristiche legate ai sistemi di emissione dei veicoli commerciali sotto un unico importante fornitore di propulsori. Inoltre, supporta un'offerta più verticalmente coordinata per gli OEM che prediligono una fornitura integrata di motori e sistemi di post-trattamento, con relativo supporto per la certificazione.
Ambito del rapporto sul mercato dei sistemi di post-trattamento dei gas di scarico per autoveicoli in Nord America
Il rapporto sul mercato nordamericano dei sistemi di post-trattamento dei gas di scarico per autoveicoli è segmentato per tipologia di prodotto (riduzione catalitica selettiva, filtro antiparticolato diesel e altro), tipo di carburante (benzina e diesel), tipo di veicolo (autovetture, veicoli commerciali leggeri, veicoli pesanti e autobus), utilizzo finale (OEM e aftermarket) e paese. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di prodotto
| Riduzione catalitica selettiva (SCR) |
| Filtro antiparticolato diesel (DPF) |
| Catalizzatore di ossidazione diesel (DOC) |
| Ricircolo dei gas di scarico (EGR) |
Per tipo di carburante
| Diesel |
| Benzina |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Autobus e pullman |
Per uso finale
| OEM (produttore di apparecchiature originali) |
| aftermarket |
Per Nazione
| Stati Uniti |
| Canada |
| Resto del Nord America |
| Per tipo di prodotto | Riduzione catalitica selettiva (SCR) |
| Filtro antiparticolato diesel (DPF) | |
| Catalizzatore di ossidazione diesel (DOC) | |
| Ricircolo dei gas di scarico (EGR) | |
| Per tipo di carburante | Diesel |
| Benzina | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali pesanti | |
| Autobus e pullman | |
| Per uso finale | OEM (produttore di apparecchiature originali) |
| aftermarket | |
| Per Nazione | Stati Uniti |
| Canada | |
| Resto del Nord America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi di post-trattamento dei gas di scarico per autoveicoli in Nord America?
Il mercato è valutato a 7.98 miliardi di dollari nel 2026 e si prevede che crescerà fino a 10.78 miliardi di dollari entro il 2031.
Quale segmento di prodotto detiene la quota di fatturato maggiore?
Nel 2025, i sistemi di riduzione catalitica selettiva hanno registrato una quota del 38.72%.
Quale categoria di veicoli dovrebbe crescere più rapidamente?
I veicoli commerciali leggeri dovrebbero registrare il CAGR più elevato, pari al 7.01%, entro il 2031.
Perché i filtri antiparticolato per benzina stanno guadagnando terreno?
Le norme PM più severe per i motori GDI e i risultati confermati in termini di durata stanno spingendo l'adozione da parte degli OEM su larga scala.
In che modo la volatilità dei prezzi dei PGM inciderà sui fornitori?
Le fluttuazioni dei prezzi del rodio, del palladio e del platino fanno aumentare i costi dei catalizzatori, spingendo a modificare le politiche di copertura, riciclaggio e formulazione.


