

Dimensioni e quota del mercato del latte di mandorla in Nord America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
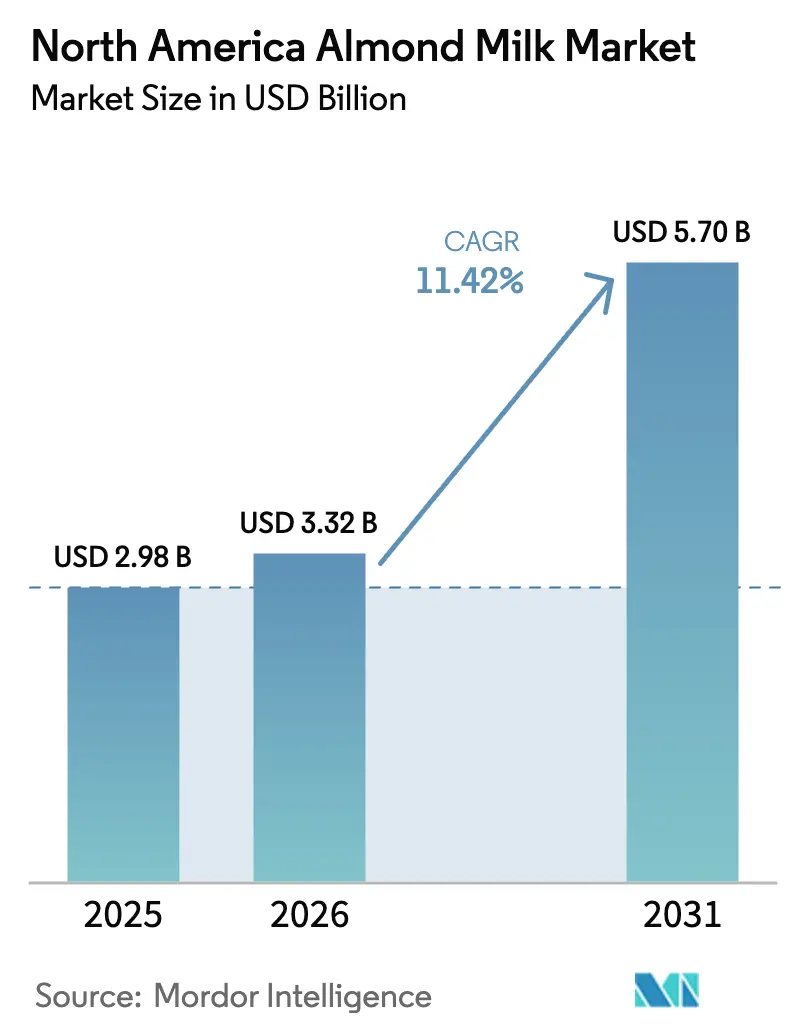
| Dimensione del mercato (2026) | 3.32 miliardo di dollari |
| Dimensione del mercato (2031) | 5.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.42% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del latte di mandorla in Nord America di Mordor Intelligence
Il mercato nordamericano del latte di mandorla aveva un valore di 2.98 miliardi di dollari nel 2025 e si prevede che crescerà da 3.32 miliardi di dollari nel 2026 a 5.71 miliardi di dollari entro il 2031, con un CAGR dell'11.42% durante il periodo di previsione (2026-2031). Il mercato è trainato dalla crescente intolleranza al lattosio, dalla maggiore adozione di prodotti a base vegetale e da linee guida normative più chiare sull'etichettatura. L'intolleranza al lattosio colpisce il 36% della popolazione negli Stati Uniti, secondo il National Institutes of Health [1] Fonte: National Institutes of Health, “Lactose Intolerance,” nih.gov . Ciò ha naturalmente indirizzato i consumatori verso bevande senza lattosio. Inoltre, con il 47% degli adulti americani che ora si identifica come flexitariano, il latte di mandorla sta registrando un aumento costante, poiché le famiglie passano dai latticini tradizionali alle alternative a base vegetale, una tendenza evidenziata dai Centers for Disease Control and Prevention [2] Fonte: Centers for Disease Control and Prevention, “National Health and Nutrition Examination Survey,” cdc.gov . I consumatori attenti alla salute stanno alimentando la domanda sia di varianti non zuccherate che di opzioni aromatizzate più elaborate, riflettendo una tendenza di consumo segmentata. La robusta penetrazione nel settore della vendita al dettaglio continua a sostenere le vendite, mentre l'adozione nel settore della ristorazione, accelerata dall'eliminazione dei sovrapprezzi per i prodotti non caseari da parte delle principali catene di caffè, ha migliorato l'accettazione da parte del grande pubblico. I principali attori, tra cui Blue Diamond, Danone (Silk) e Califia Farms, dominano la rete di distribuzione.
Punti chiave del rapporto
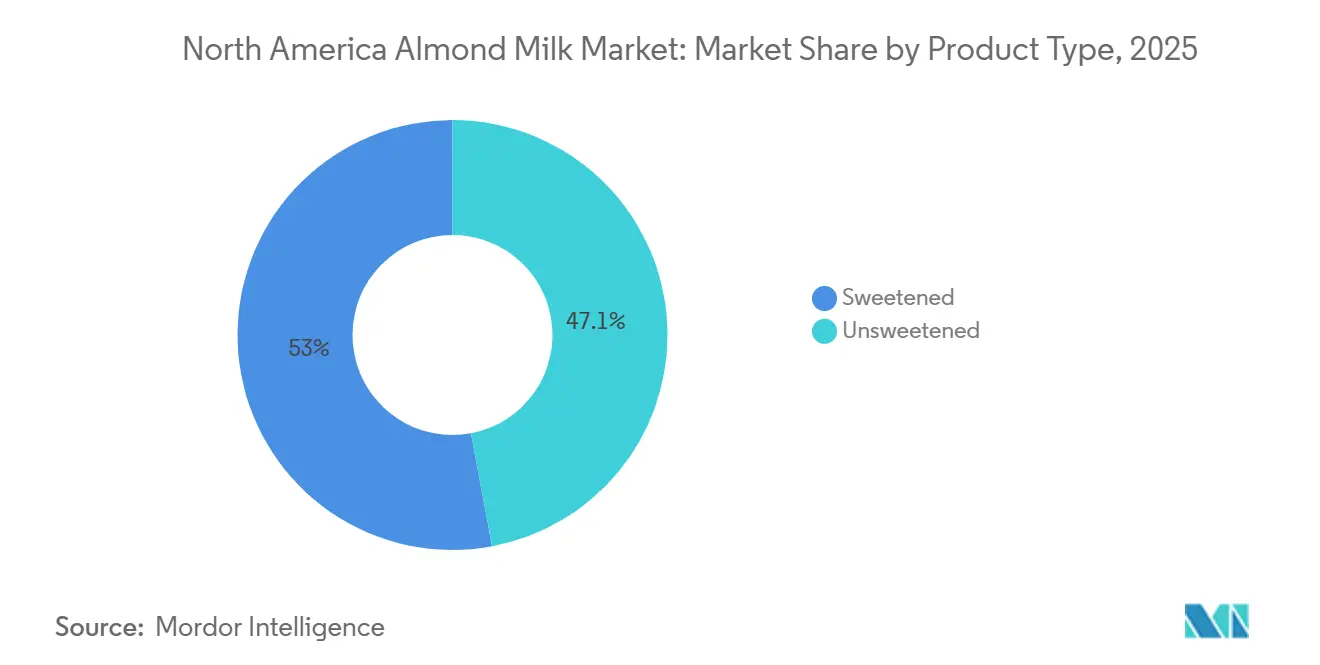
- Per tipologia di prodotto, le varianti non zuccherate hanno registrato il 47.05% dei ricavi nel 2025; i prodotti zuccherati stanno crescendo a un CAGR del 12.66% entro il 2031.
- Per quanto riguarda il packaging, nel 2025 i cartoni hanno mantenuto il 37.12% della quota di mercato, mentre le bottiglie di vetro sono in crescita a un CAGR del 13.35% fino al 2031.
- In termini di gusto, le opzioni non aromatizzate hanno detenuto il 67.05% della quota di mercato nel 2025, mentre le SKU aromatizzate stanno crescendo a un CAGR del 12.07% nello stesso periodo.
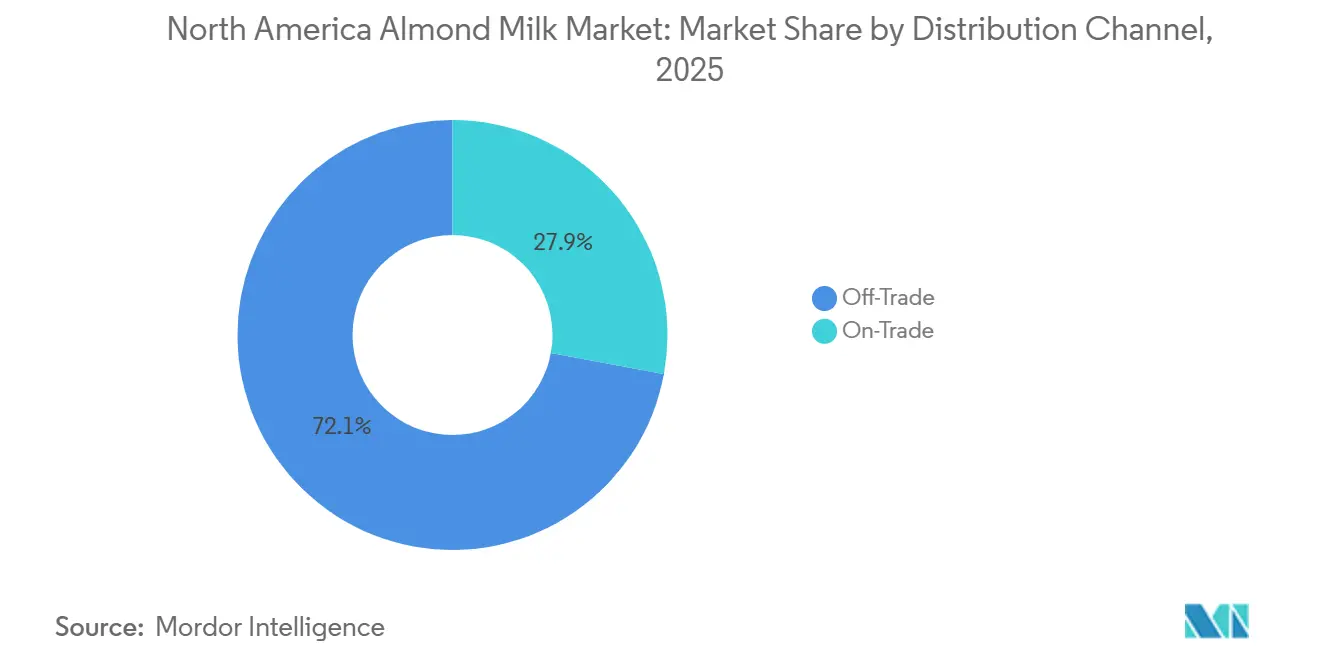
- Per canale, il canale off-trade ha rappresentato il 72.10% della quota di mercato nel 2025; il canale on-trade sta crescendo a un CAGR del 13.56% entro il 2031.
- In termini geografici, gli Stati Uniti hanno detenuto il 79.10% del fatturato del 2025, mentre il Canada è il mercato in più rapida crescita, con un CAGR del 13.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del latte di mandorla in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente prevalenza di intolleranza al lattosio e allergie ai latticini | + 2.1% | Stati Uniti, Canada, con incidenza maggiore nelle comunità ispaniche e asiatico-americane | Medio termine (2-4 anni) |
| Ampliare la base di consumatori vegani e flessibili | + 2.5% | Centri urbani degli Stati Uniti, aree metropolitane del Canada, emergenti in Messico | A lungo termine (≥ 4 anni) |
| Innovazione di prodotto in aromi, fortificazione e miscele da bar | + 1.8% | Nord America, con adozione premium nei mercati costieri degli Stati Uniti e a Toronto e Vancouver | A breve termine (≤ 2 anni) |
| Il settore della ristorazione si sposta verso creme per caffè a base vegetale | + 1.6% | Stati Uniti e Canada, trainati dalle catene di caffè e dai ristoranti fast food | Medio termine (2-4 anni) |
| L'espansione del marchio privato al dettaglio migliora l'accessibilità dei prezzi | + 1.4% | Rivenditori al dettaglio di massa negli Stati Uniti, catene di supermercati canadesi | A breve termine (≤ 2 anni) |
| Latte di mandorla arricchito con proteine per chi segue un regime di nutrizione sportiva | + 1.2% | Stati Uniti e Canada concentrati in fasce demografiche orientate al fitness | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza di intolleranza al lattosio e allergie ai latticini
La crescente prevalenza di intolleranza al lattosio e allergie ai latticini in Nord America sta alimentando una domanda sostenuta di latte di mandorla, in particolare tra le fasce demografiche etnicamente eterogenee e nei bambini con sensibilità diagnosticate. Questa tendenza, orientata alla salute, è ulteriormente supportata da quadri normativi aggiornati negli Stati Uniti e in Canada, che impongono standard più chiari in materia di equivalenza nutrizionale e di fortificazione per le bevande a base vegetale. Queste normative stanno spingendo i produttori a migliorare il contenuto di calcio, vitamina D e proteine dei loro prodotti. Di conseguenza, i marchi stanno riposizionando il latte di mandorla da semplice sostituto del latte a bevanda funzionale per il benessere, come dimostrano le innovazioni arricchite di proteine di aziende come Califia Farms. La categoria sta espandendo la sua portata oltre il consumo orientato alla salute, per includere le famiglie attente alla salute che cercano alternative pulite, fortificate e proattivamente sane. Inoltre, la crescente consapevolezza della salute digestiva, dell'alimentazione sana e delle diete a base vegetale sta rafforzando l'attrattiva del latte di mandorla tra i consumatori flessibili e attenti al benessere. Le raccomandazioni pediatriche, le tendenze in fatto di fitness e la crescente domanda di ingredienti minimamente lavorati stanno rafforzando nel complesso la posizione del latte di mandorla come alternativa al latte tradizionale e orientata allo stile di vita, spingendolo oltre il suo status di nicchia.
Ampliare la base di consumatori vegani e flessibili
Il mercato nordamericano del latte di mandorla sta vivendo una crescita significativa, trainata dall'espansione della base di consumatori vegani e flessibili. Un segmento crescente di consumatori sta attivamente riducendo il consumo di latticini senza eliminare completamente i prodotti di origine animale. Questo cambiamento è motivato principalmente dall'ottimizzazione della salute, dalla diversificazione proteica e dalla preferenza per prodotti naturali a base vegetale piuttosto che dalla rigorosa aderenza al veganismo. La salute rimane il fattore chiave per l'acquisto di latte vegetale, seguito dalla domanda di un contenuto proteico più elevato e dall'eliminazione di prodotti altamente trasformati. Questi fattori posizionano il latte di mandorla come un'alternativa "clean label" e orientata allo stile di vita. I produttori stanno rispondendo a questa domanda riformulando i prodotti per bilanciare l'arricchimento con ingredienti minimi. Ad esempio, il marchio Silk di Danone offre latte di mandorla biologico e arricchito con fonti alternative di calcio per soddisfare sia le aspettative nutrizionali che quelle "clean label". Le opportunità di crescita sono particolarmente forti tra i consumatori più giovani e urbani negli Stati Uniti e in Canada, dove l'adozione di prodotti a base vegetale sta superando la crescita complessiva della categoria alimentare, creando un potenziale sostanziale per una maggiore penetrazione del mercato del latte di mandorla.
Innovazione di prodotto in aromi, fortificazione e miscele da bar
In Nord America, l'innovazione di prodotto in termini di aromi, fortificazione e formulazioni di qualità barista sta trainando la crescita del mercato del latte di mandorla. Questi progressi stanno ampliando le occasioni di consumo e migliorando la competitività rispetto ad altre alternative vegetali. I miglioramenti nella stabilità della schiuma e nella resistenza al calore hanno rafforzato l'adozione del latte di mandorla nelle catene di ristorazione e nelle caffetterie specializzate, con aziende come Blue Diamond che hanno ottimizzato la loro offerta di miscele Barista. L'innovazione degli aromi è andata oltre i tradizionali vaniglia e cioccolato, includendo varianti ispirate al bar e golose, rivolte ai segmenti snack e bevande pronte da bere, aumentandone così l'utilizzo oltre la colazione. Inoltre, l'evoluzione delle linee guida normative sui confronti volontari dei nutrienti con i latticini sta accelerando le strategie di fortificazione, rafforzando il posizionamento del latte di mandorla come prodotto funzionale e nutrizionalmente competitivo all'interno del più ampio mercato delle bevande vegetali.
Latte di mandorla arricchito con proteine per chi segue un regime di nutrizione sportiva
In Nord America, il mercato del latte di mandorla sta vivendo un'impennata, trainata dalla crescente preferenza dei consumatori per le varianti arricchite con proteine. Con la salute e il fitness al centro dell'attenzione, i consumatori si stanno orientando verso bevande a base vegetale che si adattano al loro stile di vita attivo. Ad esempio, secondo la Health and Fitness Association, nel 2024, 77 milioni di americani si sono rivolti a centri fitness.[3]Fonte: Health & Fitness Association "US Health & Fitness Consumer Report", healthandfitness.orgTradizionalmente, il latte di mandorla è stato percepito come un prodotto con un contenuto proteico inferiore rispetto alle alternative a base di latte e soia. Per colmare questa lacuna, i produttori stanno migliorando le formulazioni con proteine vegetali per rafforzarne il valore nutrizionale e posizionare il latte di mandorla come una valida opzione per il recupero post-allenamento e per il consumo in movimento. Marchi leader come Silk hanno introdotto il latte di mandorla arricchito con proteine, mentre la linea Almond Breeze Protein di Blue Diamond offre un contenuto proteico più elevato senza compromettere il gusto o la consistenza. Questa strategia di fortificazione consente al latte di mandorla di competere più efficacemente nel mercato delle bevande per la nutrizione sportiva e le prestazioni, supportando la premiumizzazione e attraendo consumatori attenti alla salute che cercano soluzioni proteiche senza latticini.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificarsi della concorrenza del latte d'avena, di soia e di piselli | -1.8% | Nord America, con il latte d'avena che guadagna quote nei mercati urbani degli Stati Uniti e in Canada | A breve termine (≤ 2 anni) |
| Differenza di prezzo tra il latte vaccino e quello premium | -1.5% | Stati Uniti: mercato di massa, segmenti sensibili al prezzo in Messico, Canada rurale | Medio termine (2-4 anni) |
| Reazioni negative all'impronta idrica della coltivazione di mandorle in California | -0.9% | Costa occidentale degli Stati Uniti, segmenti di consumatori attenti all'ambiente | A lungo termine (≥ 4 anni) |
| Volatilità della resa e rischio della catena di approvvigionamento nel raccolto di mandorle degli Stati Uniti | -1.2% | Nord America, con un impatto acuto durante i cicli di siccità della California | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificarsi della concorrenza del latte d'avena, di soia e di piselli
Il mercato nordamericano del latte di mandorla sta affrontando una forte concorrenza da parte di latte d'avena, di soia e di piselli, ognuno dei quali sfrutta vantaggi unici che mettono a dura prova il posizionamento di mercato del latte di mandorla. Il latte d'avena ha acquisito un vantaggio competitivo grazie alle sue proprietà di consistenza superiori, molto apprezzato dai baristi, e a una narrativa di sostenibilità che attrae fortemente i consumatori attenti all'ambiente. Sebbene la popolarità del latte di soia abbia raggiunto un punto di stallo, continua ad attrarre i consumatori attenti al fitness grazie al suo maggiore contenuto proteico. Il latte di piselli, nel frattempo, punta su formulazioni prive di allergeni, sebbene si trovi ad affrontare continue difficoltà di accettazione da parte dei consumatori. Questo panorama competitivo sta determinando cambiamenti nelle preferenze dei consumatori, con il posizionamento premium del latte d'avena e l'espansione dell'offerta a marchio privato che stanno erodendo la quota di mercato del latte di mandorla. In risposta, i marchi di latte di mandorla si stanno concentrando su formulazioni di qualità barista e varianti di prodotti miscelati per mantenere la loro posizione competitiva. Tuttavia, il rapido ritmo dell'innovazione e la crescente frammentazione del mercato stanno esercitando una pressione sui player di fascia media con limitate capacità di ricerca e sviluppo, limitando ulteriormente la crescita complessiva del mercato.
Reazioni negative all'impronta idrica della coltivazione di mandorle in California
Il mercato nordamericano del latte di mandorla sta affrontando sfide operative e di reputazione a causa del crescente controllo sull'impronta idrica delle pratiche di coltivazione delle mandorle in California. Poiché la maggior parte dei frutteti si trova in regioni soggette a siccità, gli stakeholder sostengono che la coltivazione delle mandorle imponga una pressione insostenibile sulle falde acquifere, in particolare durante i periodi di siccità prolungati. Sebbene i progressi nella microirrigazione abbiano migliorato l'efficienza idrica per unità, l'espansione della superficie coltivata ha sostenuto un'elevata domanda idrica complessiva, suscitando critiche da parte degli ambientalisti. Le recenti siccità hanno esacerbato queste preoccupazioni, portando a cali della produzione e sollevando interrogativi sulla competitività di costo a lungo termine del latte di mandorla rispetto ad alternative come il latte d'avena e di soia, che enfatizzano l'efficienza idrica nelle loro proposte di valore. Tuttavia, il ruolo dominante della California nella filiera globale delle mandorle limita le opportunità di diversificazione, costringendo i produttori a bilanciare la responsabilità ambientale con la necessità di mantenere quote di mercato rispetto ai concorrenti che sfruttano in modo più efficace le narrative incentrate sulla sostenibilità.
Analisi del segmento
Per tipo di prodotto: le varianti zuccherate aumentano man mano che l'alone di salute svanisce
Nel 2025, il latte di mandorla non zuccherato rappresentava il 47.05% del mercato, trainato dai primi utilizzatori alla ricerca di opzioni ipocaloriche e a basso contenuto di zuccheri, in linea con le diete chetogeniche e paleo. Tuttavia, si prevede che il segmento del latte di mandorla zuccherato crescerà a un CAGR del 12.66% fino al 2031, poiché i consumatori tradizionali danno sempre più priorità al gusto. Per soddisfare questa domanda, i marchi stanno incorporando dolcificanti funzionali come il frutto del monaco, la stevia e l'allulosio, consentendo un piacere senza causare picchi glicemici. Blue Diamond ha lanciato la sua miscela di mandorle e avena nel gennaio 2024, posizionandola strategicamente nel mercato del "piacere più salutare" offrendo 4 grammi di zucchero per tazza. Nei canali della ristorazione, il latte di mandorla zuccherato sta guadagnando terreno poiché i baristi segnalano che le varianti non zuccherate possono conferire note gessose o amare alle bevande espresso. Le catene di caffè stanno rispondendo offrendo opzioni leggermente zuccherate che esaltano il profilo aromatico del caffè.
Il latte di mandorla non zuccherato continua a dominare nei negozi di alimenti naturali, nei punti vendita al dettaglio e tra i consumatori attenti al fitness che monitorano attentamente l'assunzione di macronutrienti. Marchi come MALK Organics ed Elmhurst 1925 puntano su formulazioni con un minimo di ingredienti e senza zucchero per attrarre i consumatori che danno priorità a etichette pulite e certificazioni biologiche. PLANTSTRONG è entrata sul mercato nel febbraio 2024, lanciando una SKU di mandorle non zuccherate, senza gomme o oli, in 500 punti vendita Whole Foods. Il segmento dei prodotti non zuccherati beneficia della crescente consapevolezza dei consumatori sui rischi per la salute associati agli zuccheri aggiunti. Per affrontare la percezione di inferiorità nutrizionale rispetto ai latticini, i produttori stanno arricchindo le varianti non zuccherate con calcio, vitamina D e vitamina B12, allineando la loro offerta al profilo nutrizionale dei latticini.
Per tipo di imballaggio: le bottiglie di vetro segnalano un posizionamento premium
Nel 2025, il packaging in cartone rappresentava una quota di mercato del 37.12%, trainato dalla tecnologia asettica che ne migliora la durata di conservazione e soddisfa le esigenze di praticità dei consumatori tradizionali. Tuttavia, le bottiglie di vetro stanno registrando una crescita significativa, con un CAGR previsto del 13.35% fino al 2031. Le aziende stanno sfruttando il packaging in vetro per enfatizzare la sostenibilità, la qualità artigianale e il posizionamento premium. Ad esempio, l'offerta di Mooala Organic mette in risalto l'autenticità e l'attrattiva per i consumatori attenti all'ambiente. Le bottiglie di plastica continuano a svolgere un ruolo importante, in particolare nei segmenti a marchio privato, sebbene il passaggio a materiali riciclati rifletta un crescente impegno ambientale, sociale e di governance (ESG). Inoltre, formati di nicchia come buste e bag-in-box stanno guadagnando terreno nei canali della ristorazione, offrendo soluzioni per la distribuzione di grandi quantità e riducendo gli sprechi di imballaggio.
Il packaging viene sempre più utilizzato come strumento strategico per comunicare il posizionamento del marchio: il vetro rappresenta le offerte premium, il cartone si rivolge ai consumatori tradizionali e la plastica si rivolge ai segmenti orientati al valore. Innovazioni come i tappi richiudibili nei cartoni rispondono alle esigenze dei consumatori in termini di freschezza. Allo stesso tempo, le sfide logistiche e gli sviluppi normativi, come le leggi statali sulla responsabilità estesa del produttore, stanno influenzando le strategie di produzione e distribuzione. Questa gerarchia in evoluzione sta plasmando il panorama del mercato, guidando l'estensione delle linee e il lancio di prodotti in diverse fasce di prezzo.
Per gusto: Matcha e Chai Drive Premiumization
Nel 2025, il latte di mandorla non aromatizzato deteneva una quota di mercato del 67.05% nel Nord America. La sua adattabilità alle applicazioni di cucina, pasticceria e caffè, in particolare nei canali di ristorazione che privilegiano profili di gusto neutri, ha rafforzato la sua posizione dominante sul mercato. Ad esempio, il Barista Blend di Blue Diamond, un latte di mandorla non aromatizzato e non zuccherato, è specificamente progettato per bevande a base di espresso. Contemporaneamente, le varianti di latte di mandorla aromatizzato stanno guadagnando terreno, con un CAGR previsto del 12.07% fino al 2031. I marchi si stanno espandendo nelle categorie snack e dessert, sfruttando innovazioni come vaniglia, chai, matcha, caramello e gusti stagionali per incentivare le prove dei consumatori e gli acquisti ripetuti. Tuttavia, il latte di mandorla al cioccolato, pur essendo rivolto ai bambini, deve affrontare la sfida di bilanciare l'attrattiva del gusto con un posizionamento salutistico a causa del suo contenuto di zucchero.
L'innovazione dei gusti è sempre più utilizzata come elemento di differenziazione strategica in un mercato competitivo. Formati pronti da bere e dolcificanti alternativi, tra cui il frutto del monaco e la stevia, stanno allineando le offerte golose alle preferenze dei consumatori "clean label". Nonostante la crescita delle opzioni aromatizzate, i marchi stanno gestendo attentamente la proliferazione degli SKU per ottimizzare l'efficienza operativa e mantenere l'attenzione al marketing. L'obiettivo rimane quello di garantire la pertinenza in diverse occasioni di consumo, mantenendo al contempo un portafoglio prodotti snello.
Per canale di distribuzione: il settore on-trade si riprende con la scomparsa dei supplementi
Nel 2025, i canali off-trade rappresentavano il 72.10% delle vendite di latte di mandorla, con supermercati e ipermercati a guidare la distribuzione tradizionale. Il commercio al dettaglio online si è rivelato il sottocanale in più rapida crescita, supportato da modelli di abbonamento e strategie di vendita diretta al consumatore. I negozi di alimentari e specializzati hanno mantenuto un ruolo strategico, concentrandosi sui formati "grab-and-go" e sul posizionamento di prodotti premium o biologici. Le iniziative a marchio privato dei principali rivenditori, come la linea Bettergoods di Walmart e il latte di mandorla Kirkland Signature di Costco, hanno intensificato la concorrenza sul mercato offrendo alternative convenienti, esercitando pressione sui marchi di fascia media privi di economie di scala comparabili.
Si prevede che il settore on-trade crescerà a un CAGR del 13.56% fino al 2031. Le catene di caffè e i ristoranti fast food stanno guidando questa crescita eliminando i supplementi per i prodotti non caseari e riformulando i menu, aumentando così l'adozione del latte di mandorla nelle bevande a base di espresso e personalizzate. I marchi stanno capitalizzando sull'evoluzione delle preferenze dei consumatori per le opzioni a base vegetale e sulla loro disponibilità a pagare per esperienze premium, con le caffetterie indipendenti urbane che registrano una notevole crescita della domanda. Sebbene i supermercati continuino a detenere la quota di mercato maggiore, la crescita si concentra sempre più nei canali che consentono un posizionamento premium, la differenziazione e il coinvolgimento diretto dei consumatori, rimodellando il panorama della distribuzione.
Analisi geografica
Mercato del latte di mandorla negli Stati Uniti
Nel 2025, gli Stati Uniti hanno assorbito il 79.10% del fatturato regionale, trainato da reti di distribuzione estese, alti tassi di intolleranza al lattosio e un'adozione precoce di diete a base vegetale. Tuttavia, la penetrazione del mercato rimane disomogenea, con le regioni costiere urbane che mostrano una forte adozione, mentre le aree rurali e meridionali sono in ritardo a causa di disparità di reddito, divari educativi e preferenze culturali. La California svolge un duplice ruolo di polo produttivo chiave e di importante mercato di consumo, migliorando l'efficienza della catena di approvvigionamento. Ciononostante, i rischi legati al clima, come la siccità, espongono la regione a vulnerabilità ambientali.
Mercato del latte di mandorla in Canada
Si prevede che il Canada raggiungerà un CAGR del 13.24% entro il 2031, supportato dalla chiarezza normativa e dalla demografia urbana che sta accelerando l'adozione del latte di mandorla. Gli standard aggiornati di Health Canada, che promuovono l'etichettatura comparativa dei nutrienti e l'arricchimento a livelli equivalenti a quelli dei latticini, favoriscono i marchi affermati in grado di riformulare i propri prodotti. Centri urbani come Toronto, Vancouver e Montreal stanno trainando la crescita, alimentata da consumatori più giovani e attenti alla salute. Inoltre, i sussidi provinciali e le linee guida dietetiche federali creano un ambiente di crescita più favorevole rispetto ad alcune regioni degli Stati Uniti.
Mercato del latte di mandorla in Messico e nel Nord America in generale
Il Messico e altri mercati nordamericani, sebbene più piccoli, rivestono un'importanza strategica. Gli elevati tassi di intolleranza al lattosio in Messico stimolano la domanda; tuttavia, i bassi livelli di reddito e i sussidi ai prodotti lattiero-caseari limitano la diffusione del latte di mandorla in aree urbane benestanti come Città del Messico, Monterrey e Guadalajara. Le normative sulla certificazione alimentare NOM-251-SSA1-2009 aumentano i costi di conformità per il latte di mandorla importato, creando uno svantaggio in termini di prezzo. Nella più ampia regione nordamericana, compresi i Caraibi e l'America Centrale, la domanda sta emergendo grazie al turismo, agli espatriati e alla crescita della classe media urbana. Tuttavia, le deboli reti di distribuzione e le limitazioni della catena del freddo ostacolano l'espansione del mercato. Per affrontare queste sfide, i marchi stanno testando formati a lunga conservazione per aggirare i requisiti di refrigerazione. La produzione di cartoni asettici di SunOpta è ben posizionata per sfruttare questa opportunità.
Panorama competitivo
Il mercato nordamericano del latte di mandorla è moderatamente concentrato, con Blue Diamond Growers, Danone (Silk, Alpro) e Califia Farms che detengono una quota significativa degli scaffali dei supermercati. Tuttavia, le offerte a marchio privato di grandi catene di distribuzione come Costco e Walmart stanno esercitando una pressione sui margini. I marchi leader stanno dando priorità a formulazioni di qualità barista, arricchimento proteico e miscele ibride per colmare le lacune funzionali e allinearsi alle aspettative dei consumatori. Stanno inoltre esplorando opportunità di crescita nei canali di nutrizione sportiva e nei formati sfusi per il settore della ristorazione. I nuovi disruptor si stanno differenziando sfruttando la sostenibilità, utilizzando imballaggi in vetro e adottando modelli di abbonamento diretti al consumatore per distinguersi dai concorrenti tradizionali.
I progressi tecnologici e le capacità di formulazione influenzano sempre di più le dinamiche competitive. I principali attori del settore stanno investendo in tecnologie di lavorazione avanzate, come la microincapsulazione per la stabilità dei nutrienti e la lavorazione ad alta pressione per prolungare la shelf life. Queste innovazioni consentono l'arricchimento clean-label, che i marchi di fascia media trovano difficile da replicare. Ad esempio, la linea Silk biologica di Danone dimostra questo vantaggio mantenendo l'arricchimento con calcio senza l'uso di gomme o oli, ottenuto attraverso processi proprietari. Ciò evidenzia il vantaggio competitivo offerto dalle dimensioni e dalle capacità di ricerca e sviluppo interne.
Anche le pressioni normative e di mercato stanno plasmando il posizionamento strategico. Le linee guida della Food and Drug Administration (FDA) statunitense sulle dichiarazioni nutrizionali favoriscono le aziende verticalmente integrate che possono soddisfare i criteri per le dichiarazioni "salutari". Allo stesso tempo, la crescente penetrazione dei prodotti a marchio privato negli Stati Uniti e in Canada sta comprimendo il potere di determinazione dei prezzi dei player di marca. Per contrastare questo fenomeno, i marchi si stanno concentrando sulla differenziazione attraverso dichiarazioni funzionali, certificazioni biologiche e packaging premium. Queste strategie supportano prezzi più elevati rispetto ai marchi commerciali e sottolineano l'importanza dell'innovazione e della sofisticatezza operativa per mantenere la competitività sul mercato.
Leader del settore del latte di mandorla nel Nord America
-
Coltivatori Blue Diamond
-
California Farms LLC
-
Danone SA
-
Il Hain Celestial Group Inc.
-
SunOpta Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: MALK Organics, un marchio statunitense specializzato in alternative al latte, ha lanciato il suo nuovo prodotto a lunga conservazione: Vanilla Almond. Questo latte vegetale presenta un elenco di ingredienti semplice, composto da soli quattro componenti: acqua filtrata, mandorle biologiche, estratto di vaniglia derivato da veri baccelli di vaniglia e sale rosa dell'Himalaya. Questo lancio amplia l'attuale portfolio di prodotti a lunga conservazione di MALK Organics, che attualmente include la variante alla mandorla non zuccherata.
- Luglio 2024: Califia Farms ha lanciato il latte di mandorle alla vaniglia biologico. Questo latte vegetale certificato biologico dal Dipartimento dell'Agricoltura degli Stati Uniti (USDA) è formulato senza l'uso di gomme o oli. Progettato per soddisfare le diverse esigenze dei consumatori, è ideale per applicazioni come caffè, cereali e cucina. Il latte di mandorle alla vaniglia biologico di Califia Farms è prodotto utilizzando solo acqua, mandorle biologiche, estratto di vaniglia puro e un pizzico di sale marino.
- Aprile 2024: HP Hood LLC ha annunciato un ampliamento da 83.5 milioni di dollari presso il suo stabilimento di Winchester, in Virginia, con l'ammodernamento delle attrezzature di produzione e confezionamento per Blue Diamond Almond Breeze e Planet Oat. Lo stabilimento impiega oltre 600 persone e produce latte fluido a lunga conservazione e prodotti non caseari. L'investimento sottolinea l'intensità di capitale delle partnership di co-produzione, che consentono ai marchi di aumentare la capacità produttiva senza dover ricorrere a nuove costruzioni, e riflette la crescente domanda di latte vegetale nelle regioni del Medio Atlantico e del Sud-Est.
Ambito del rapporto sul mercato del latte di mandorla in Nord America
Il latte di mandorla è una bevanda vegetale senza lattosio, ottenuta frullando mandorle con acqua e filtrando i solidi. È naturalmente privo di lattosio, ipocalorico e spesso arricchito con vitamine e minerali. Il mercato nordamericano del latte di mandorla è segmentato per tipologia di prodotto, tipo di confezione, aroma, canale di distribuzione e paese. Per tipologia di prodotto, il mercato è suddiviso in zuccherato e non zuccherato. Per tipologia di confezione, il mercato è suddiviso in cartone, bottiglia di plastica, bottiglia di vetro e altri. Per aroma, il mercato è suddiviso in aromatizzato e non aromatizzato. Per canale di distribuzione, il mercato è suddiviso in on-trade e off-trade. Per area geografica, il mercato è segmentato in Stati Uniti, Canada, Messico e resto del Nord America. Le previsioni di mercato sono fornite in termini di valore (USD).
| Zuccherato |
| senza zucchero |
| Scatola di cartone |
| Bottiglia di plastica |
| Bottiglia di vetro |
| Altro |
| aromatizzato |
| Unflavored |
| In commercio | |
| Fuori commercio | Supermarket / Ipermercato |
| Minimarket | |
| Negozi specializzati | |
| Negozio al dettaglio online | |
| Altri canali di distribuzione |
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Tipologia di prodotto | Zuccherato | |
| senza zucchero | ||
| Tipo imballo | Scatola di cartone | |
| Bottiglia di plastica | ||
| Bottiglia di vetro | ||
| Altro | ||
| Gusto | aromatizzato | |
| Unflavored | ||
| Canale di distribuzione | In commercio | |
| Fuori commercio | Supermarket / Ipermercato | |
| Minimarket | ||
| Negozi specializzati | ||
| Negozio al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Definizione del mercato
- Alternative ai latticini - Le alternative ai latticini sono alimenti preparati con latte/oli di origine vegetale invece dei soliti prodotti di origine animale, come formaggio, burro, latte, gelato, yogurt, ecc. L'alternativa al latte vegetale o non caseario è la soluzione rapida segmento in crescita nella nuova categoria di sviluppo di prodotti alimentari, ovvero bevande funzionali e speciali, in tutto il mondo.
- Burro vegetale - Il burro non caseario è un'alternativa vegana al burro composta da una miscela di oli vegetali. Con l’aumento delle diete alternative come il vegetarianismo, il veganismo e l’intolleranza al glutine, il burro vegetale è un sano sostituto non caseario del burro normale.
- Gelato non caseario - Il gelato a base vegetale è una categoria in crescita. Il gelato vegetale è un tipo di dessert preparato senza ingredienti di origine animale. Questo è generalmente considerato un sostituto del normale gelato per coloro che non possono o non mangiano prodotti di origine animale o di derivazione animale, inclusi uova, latte, panna o miele.
- Latte vegetale - I latti a base vegetale sono sostituti del latte a base di frutta secca (ad esempio nocciole, semi di canapa), semi (ad esempio sesamo, noci, cocco, anacardi, mandorle, riso, avena, ecc.) o legumi (ad esempio soia). Il latte a base vegetale come il latte di soia e il latte di mandorle sono popolari da secoli nell’Asia orientale e nel Medio Oriente.
| Parola chiave | Definizione |
|---|---|
| Burro Coltivato | Il burro coltivato viene preparato facendo passare il burro crudo attraverso un trattamento chimico ed è stato aggiunto con alcuni emulsionanti e ingredienti estranei. |
| Burro incolto | Questo tipo di burro non è stato lavorato in alcun modo |
| Formaggio naturale | Il tipo di formaggio nella sua forma più naturale. È composto da prodotti e ingredienti naturali e semplici, tra cui sali freschi e naturali, coloranti naturali, enzimi e latte di alta qualità. |
| Formaggio fuso | Il formaggio fuso subisce gli stessi processi del formaggio naturale; tuttavia, richiede più passaggi e molte forme diverse di ingredienti. La produzione del formaggio fuso prevede lo scioglimento del formaggio naturale, la sua emulsione e l'aggiunta di conservanti e altri ingredienti o coloranti artificiali. |
| Panna liquida | La panna singola contiene circa il 18% di grassi. È un unico strato di crema che appare sul latte bollito. |
| Crema Doppia | La doppia crema contiene il 48% di grassi, più del doppio della quantità di grassi della crema singola. È più pesante e densa della crema singola |
| Panna montata | Questa ha una percentuale di grassi molto più alta rispetto alla panna singola (36%). Utilizzato per guarnire torte, crostate e budini e come addensante per salse, zuppe e ripieni. |
| Dessert Congelati | Dessert da consumare congelati. Ad esempio, sorbetti, sorbetti, yogurt gelati |
| Latte UHT (latte ad altissima temperatura) | Latte riscaldato ad una temperatura molto elevata. La lavorazione ad altissima temperatura (UHT) del latte prevede il riscaldamento per 1–8 secondi a 135–154°C. che uccide il microrganismo patogeno sporigeno, ottenendo un prodotto con una durata di conservazione di diversi mesi. |
| Burro vegetale/Burro vegetale | Burro a base di olio di origine vegetale come cocco, palma, ecc. |
| Yogurt vegetale | Yogurt a base di frutta secca, come mandorle, anacardi, noci di cocco e persino altri alimenti come semi di soia, platani, avena e piselli |
| In commercio | Si riferisce a ristoranti, QSR e bar. |
| Fuori commercio | Si riferisce a supermercati, ipermercati, canali online, ecc. |
| Formaggio Neufchatel | Uno dei formaggi più antichi di Francia. È un formaggio a pasta molle, leggermente friabile, a crosta fiorita, prodotto nella regione di Neufchâtel-en-Bray in Normandia. |
| Flexitarian | Si riferisce a un consumatore che preferisce una dieta semi-vegetariana, cioè incentrata su alimenti vegetali con inclusione limitata o occasionale di carne. |
| Intolleranza al lattosio | L'intolleranza al lattosio è una reazione del sistema digestivo al lattosio, lo zucchero presente nel latte. Provoca sintomi fastidiosi in risposta al consumo di latticini. |
| Crema di formaggio | Il Cream Cheese è un formaggio fresco morbido e cremoso dal gusto piccante a base di latte e panna. |
| sorbetti | Il sorbetto è un dessert gelato preparato utilizzando ghiaccio combinato con succo di frutta, purea di frutta o altri ingredienti come vino, liquore o miele. |
| Sorbetto | Il sorbetto è un dessert congelato zuccherato a base di frutta e una sorta di latticino come latte o panna. |
| Conservabilità | Alimenti che possono essere conservati in modo sicuro a temperatura ambiente, o "sullo scaffale", per almeno un anno e che non devono essere cotti o refrigerati per essere consumati in sicurezza. |
| DSD | La consegna diretta in negozio è il processo nella gestione della catena di fornitura in cui il prodotto viene consegnato dallo stabilimento di produzione direttamente al rivenditore. |
| UO Kosher | Unione Ortodossa Kosher è un'agenzia di certificazione kosher con sede a New York City. |
| Gelato | Il gelato è un dessert cremoso gelato a base di latte, panna e zucchero. |
| Mucche nutrite con erba | Le mucche allevate ad erba possono pascolare nei pascoli, dove mangiano una varietà di erbe e trifoglio. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




