

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
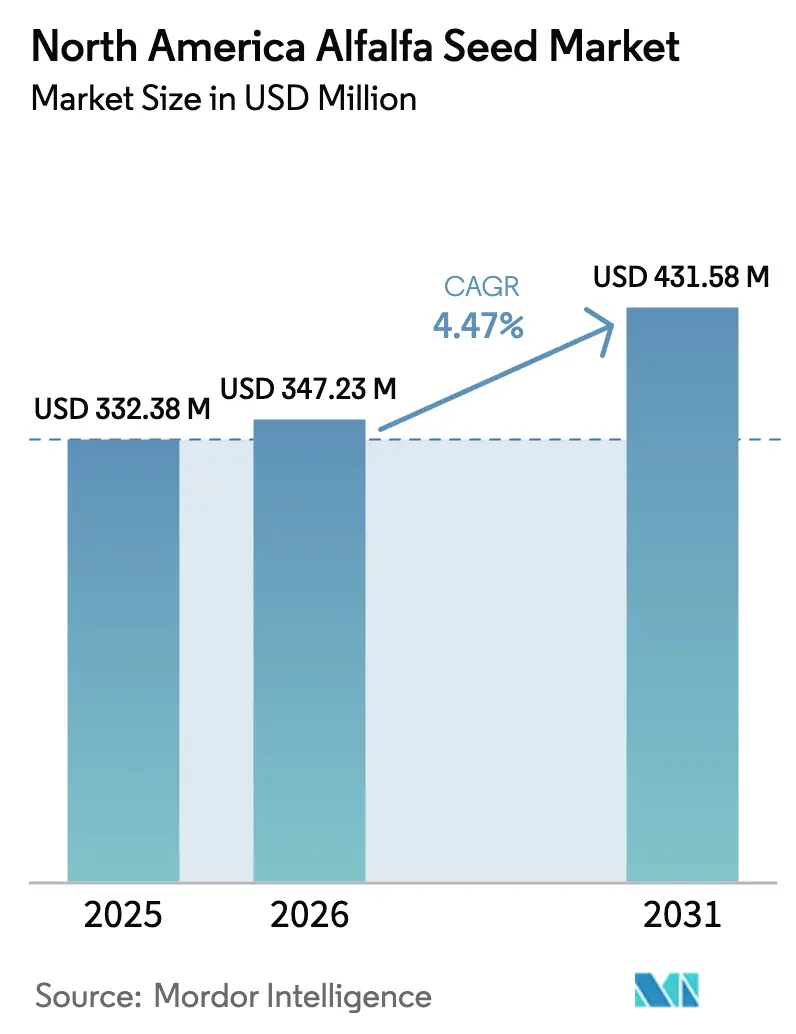
| Dimensione del mercato (2026) | USD 347.23 milioni |
| Dimensione del mercato (2031) | USD 431.58 milioni |
| Tasso di crescita (2026 - 2031) | 4.47% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi di erba medica in Nord America di Mordor Intelligence
Si stima che il mercato nordamericano dei semi di erba medica nel 2026 raggiungerà i 347.23 milioni di dollari, in crescita rispetto ai 332.38 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 431.58 milioni di dollari, con un CAGR del 4.47% nel periodo 2026-2031. La forte domanda del settore lattiero-caseario, la rapida adozione di tratti biotecnologici e gli incentivi alla resilienza climatica sostengono questa espansione. Le varietà ibride dominano sempre più le scelte varietali, poiché i produttori cercano rese più elevate, tolleranza allo stress e una gestione colturale semplificata. I programmi governativi che sovvenzionano la genetica a basso consumo idrico accelerano l'adozione nelle aree soggette a siccità, mentre gli strumenti per l'agricoltura di precisione ottimizzano i tassi di semina e riducono i costi di produzione. I legami commerciali tra Stati Uniti, Canada e Messico favoriscono un mercato unificato che premia i semi certificati con prestazioni documentate in termini di tratti.
Punti chiave del rapporto
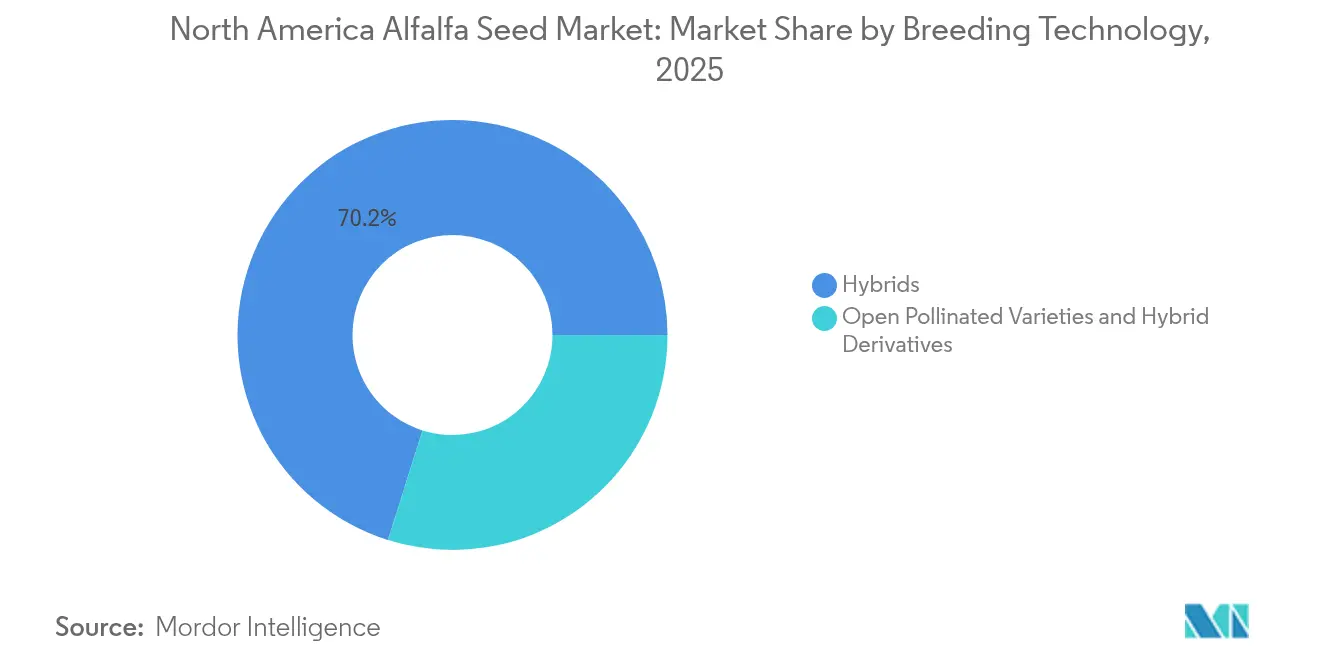
- Grazie alla tecnologia di selezione, nel 2025 le varietà ibride hanno conquistato il 70.15% della quota di mercato dei semi di erba medica in Nord America; si prevede che lo stesso segmento crescerà a un CAGR del 4.89% entro il 2031.
- Per paese, nel 2025 il Canada rappresentava il 67.42% del mercato nordamericano dei semi di erba medica, mentre si prevede che gli Stati Uniti cresceranno a un CAGR del 6.08% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi di erba medica in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La robusta domanda del settore lattiero-caseario sostiene il ciclo di sostituzione delle sementi | + 1.2% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Accelerazione normativa delle caratteristiche biotecnologiche a basso contenuto di lignina | + 0.8% | Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Programmi di resilienza climatica che sovvenzionano varietà resistenti al sale e alla siccità | + 0.6% | Stati Uniti occidentali e province della prateria | A lungo termine (≥ 4 anni) |
| L'adozione dell'agricoltura di precisione migliora le prescrizioni ottimali per la velocità di semina | + 0.4% | Nord America | Medio termine (2-4 anni) |
| Programmi di crediti di carbonio nel suolo che premiano le rotazioni dell'erba medica | + 0.3% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Le norme di biosicurezza per l’esportazione di fieno tra Stati Uniti e Messico aumentano l’uso di sementi certificate | + 0.2% | Regioni di confine tra Stati Uniti e Messico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La robusta domanda del settore lattiero-caseario sostiene il ciclo di sostituzione delle sementi
L'aumento della produzione di latte mantiene il mercato nordamericano delle sementi di erba medica su un programma di sostituzione prevedibile, poiché la qualità del foraggio influisce direttamente sui rapporti di conversione alimentare e sulla redditività. L'alto contenuto proteico rende l'erba medica un componente essenziale delle razioni totali miste, quindi i produttori danno priorità alle sementi certificate con comprovata digeribilità e durata di crescita. La ricerca dell'Università della California, Davis, conferma che l'erba medica è la coltura con la più alta resa proteica per acro negli Stati Uniti [1] Fonte: UC Davis Department of Plant Sciences, “Alfalfa Field Day Research Highlights,” ucdavis.edu . Il consolidamento tra le aziende lattiero-casearie favorisce le aziende che valutano rigorosamente il valore genetico, il che supporta prezzi premium per gli ibridi che offrono caratteristiche foraggere costanti. Il periodo di sostituzione standard di quattro-sei anni assicura cicli di domanda ricorrenti che le aziende sementiere possono prevedere con precisione. Questa stabilità incoraggia investimenti continui nel miglioramento genetico e un rapido ricambio varietale che mantiene elevati gli standard di prestazione.
Accelerazione normativa delle caratteristiche biotecnologiche a basso contenuto di lignina
Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA), tramite il Servizio di Ispezione Sanitaria degli Animali e delle Piante (APHIS), ha semplificato i processi di approvazione, riducendo i tempi di commercializzazione per eventi a basso contenuto di lignina come J101, J163 e KK179, consentendo alle aziende sementiere di ottenere vantaggi da pioniere [2] Fonte: National Institute of Food and Agriculture, “Generation of Alfalfa Plants with Optimized Lignin Biosynthesis,” usda.gov . Approvazioni più rapide riducono i costi normativi e migliorano il ritorno sulla ricerca e sviluppo, accelerando le strategie di accumulo di tratti che combinano la tolleranza agli erbicidi con una maggiore digeribilità. Queste innovazioni riducono le emissioni di metano enterico, allineandosi con gli obiettivi di sostenibilità aziendale lungo le filiere lattiero-casearie. Il risultato è un segmento premium all'interno del mercato nordamericano delle sementi di erba medica, dove i produttori pagano per comprovata efficienza alimentare e benefici ambientali. Percorsi normativi rapidi stimolano anche la pressione competitiva, poiché le aziende si affrettano a lanciare tratti di seconda generazione che spingono i guadagni di digeribilità oltre i parametri di riferimento attuali.
Programmi di resilienza climatica che sovvenzionano varietà resistenti al sale e alla siccità
Gli incentivi federali e statali abbassano la barriera dei costi per l'adozione di varietà che mantengono la resa in condizioni di stress idrico, ampliando così la superficie coltivabile per una genetica migliorata. Il programma USDA Water-Saving Commodities ha stanziato 400 milioni di dollari per progetti di efficienza irrigua che includono semi resistenti alla siccità come pratica ammissibile. Le province delle praterie aggiungono fondi di contropartita per linee resistenti al sale che prosperano in zone di salinizzazione secondaria. Università come la New Mexico State stanno sviluppando cultivar con radici più profonde che entrano in dormienza protettiva durante periodi di siccità prolungati, una caratteristica che attrae i produttori di fieno occidentali che si trovano ad affrontare tagli all'allocazione idrica. I sussidi incoraggiano i coltivatori a spostare il capitale verso semi di qualità superiore, riducendo al contempo i tempi di ammortamento, il che sostiene la domanda anche durante le flessioni dei prezzi delle materie prime.
L'adozione dell'agricoltura di precisione migliora le prescrizioni per un tasso di semina ottimale
La tecnologia a tasso variabile consente ai produttori di adattare la densità di semina alla variabilità del suolo, riducendo gli sprechi e migliorando l'uniformità della coltura. I dati del Government Accountability Office (GAO) mostrano che l'adozione della tecnologia a tasso variabile (VRT) ha raggiunto il 25.3% degli acri seminati entro il 2023 [3] Fonte: US Government Accountability Office, “Precision Agriculture Benefits and Challenges,” gao.gov . Le immagini satellitari e dei veicoli aerei senza pilota (UAV) guidano la mappatura delle zone che supporta le mappe di prescrizione per l'impianto dell'erba medica. Le aziende sementiere offrono pacchetti di servizi agronomici con varietà per dimostrare rendimenti superiori, rafforzando la fedeltà dei clienti. Con la diminuzione dei costi dei sensori, le aziende agricole più piccole ora accedono ad analisi un tempo riservate alle grandi imprese, ampliando il mercato per la genetica premium calibrata per la gestione di precisione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'inflazione delle royalty sui tratti dei semi sta riducendo il ROI (ritorno sull'investimento) dei coltivatori | -0.9% | Nord America | A breve termine (≤ 2 anni) |
| Le rigide quote di irrigazione nella parte occidentale degli Stati Uniti limitano la superficie coltivata | -0.7% | Stati Uniti occidentali | Medio termine (2-4 anni) |
| Inasprimento della tolleranza alla presenza accidentale per le esportazioni di fieno non OGM | -0.4% | Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Rischio di carenza di impollinatori nelle valli dei semi del Pacifico nord-occidentale | -0.3% | Pacific Northwest | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'inflazione delle royalty sui tratti dei semi sta riducendo il ROI dei coltivatori
Le strutture di royalty stratificate per i tratti sovrapposti spingono i prezzi dei semi oltre la zona di comfort degli operatori attenti ai costi. Le aziende agricole più piccole con un potere contrattuale limitato faticano a trasferire i costi più elevati a valle, soprattutto quando i prezzi del latte diminuiscono. Alcuni coltivatori passano a linee a impollinazione libera nonostante il potenziale di resa inferiore, frenando così la crescita dei ricavi per i fornitori di tecnologia. Le aziende sementiere rispondono con sconti sui volumi e programmi fedeltà pluriennali, ma la percezione dei prezzi rimane un ostacolo nel breve termine.
Rigide quote di irrigazione nella parte occidentale degli Stati Uniti limitano la superficie coltivata
I tagli alle allocazioni nei distretti di California, Arizona e Idaho costringono i produttori a lasciare a riposo le coltivazioni di erba medica o ad adottare un'irrigazione deficitaria a stagione parziale. Una ricerca in Idaho rileva una produttività idrica irregolare delle colture, il che implica penalizzazioni in termini di resa se l'acqua viene razionata uniformemente. L'erba medica converte l'acqua in biomassa in modo efficiente, ma nei regimi di quote, le colture commerciali di maggior valore come le mandorle spesso sostituiscono il foraggio. Questa riduzione delle superfici smorza le prospettive di espansione del mercato dei semi di erba medica nordamericano nelle zone con scarsità d'acqua. L'adozione di genetiche resistenti alla siccità mitiga alcune perdite, ma non può compensare completamente la riallocazione dei terreni a colture più redditizie.
Analisi del segmento
Grazie alla tecnologia di allevamento: gli ibridi ampliano il divario prestazionale
Le varietà ibride detenevano il 70.15% della quota di mercato dei semi di erba medica in Nord America nel 2025, mentre si prevede che lo stesso segmento aumenterà a un CAGR del 4.89% fino al 2031. Questi guadagni riflettono una maggiore eterosi che si traduce in rese più elevate, una migliore tolleranza ai parassiti e una maggiore durata di vita. Il mercato dei semi di erba medica in Nord America ha continuato ad accumulare caratteri genetici, promettendo di aumentare il valore di cattura per acro. Gli sviluppatori di sementi integrano i progressi genetici con indici di valutazione del vigore che semplificano la selezione delle varietà per consulenti e nutrizionisti.
Le varietà a impollinazione libera e i derivati ibridi continuano a soddisfare i segmenti più attenti ai costi e le aziende agricole biologiche, ma la crescita rimane modesta. Si prevede che la loro quota complessiva del mercato nordamericano dei semi di erba medica scenderà al di sotto di tale soglia entro il 2030, poiché i produttori soppesano il costo opportunità di una minore biomassa rispetto all'aumento dei costi di terra e acqua. Anche all'interno di questa fascia, le linee migliorate incorporano selezioni assistite da marcatori che riducono il divario di resa con gli ibridi puri. Il panorama, quindi, si orienta verso prodotti ad alto contenuto tecnologico che premiano gli investimenti in ricerca e sviluppo e rafforzano le difese della proprietà intellettuale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato canadese dei semi di erba medica
Nel 2025, il Canada deteneva il 67.42% del mercato nordamericano dei semi di erba medica, grazie anche alle province delle praterie con climi ideali per la produzione di semi. Le reti cooperative semplificano la distribuzione, mentre l'Agenzia canadese per l'ispezione alimentare mantiene una registrazione trasparente delle varietà che promuove l'innovazione. I produttori di Alberta e Saskatchewan privilegiano varietà persistenti che resistono a inverni rigidi, rafforzando ulteriormente la domanda di semi certificati.
Mercato statunitense dei semi di erba medica
Gli Stati Uniti registrano l'espansione più rapida, con un CAGR del 6.08% fino al 2031, grazie ai programmi di resilienza climatica e agli investimenti nell'agricoltura di precisione che sbloccano una nuova domanda. Negli Stati Uniti, la diversità geografica genera fattori di mercato contrastanti. L'Upper Midwest e il Nordest godono di abbondanti precipitazioni e della vicinanza a grandi caseifici, incoraggiando un rapido passaggio a ibridi a basso contenuto di lignina che amplificano la resa di latte per tonnellata di sostanza secca. Gli stati occidentali si confrontano con le quote di irrigazione, acuendo l'interesse per le varietà selezionate per regimi di deficit che mantengono il valore del foraggio in condizioni di stress.
Mercato messicano dei semi di erba medica
Il contributo del Messico al mercato nordamericano dei semi di erba medica è in aumento, poiché l'intensificazione dell'allevamento aumenta la domanda di foraggio ad alto contenuto proteico. Il codice fitosanitario aggiornato di SENASICA semplifica i permessi di importazione per i semi certificati, mentre la moltiplicazione nazionale su contratto con allevatori statunitensi e canadesi rafforza la capacità locale. Stati settentrionali come Chihuahua e Coahuila assegnano superfici irrigate a colture da seme che riforniscono sia le aziende lattiero-casearie nazionali che le presse per fieno destinate all'esportazione. Le oscillazioni dei tassi di cambio influenzano a intermittenza gli approvvigionamenti, ma le catene di approvvigionamento integrate mitigano la volatilità attraverso contratti pluriennali che bloccano volumi e prezzi.
Panorama competitivo
Il mercato rimane moderatamente frammentato. Le aziende leader mantengono pool di germoplasma multiregionali che accelerano il breeding adattivo e riducono il time-to-market. Bayer ha recentemente riorganizzato i team sul campo in Illinois e Wisconsin per fornire supporto tecnico localizzato, aumentando la fidelizzazione dei clienti in quei territori ad alto volume. I breeder più piccoli prosperano specializzandosi in linee resistenti alla siccità e non OGM che servono contratti di esportazione di nicchia o caseifici biologici.
Le partnership strategiche tra aziende sementiere e piattaforme di agricoltura di precisione integrano le prescrizioni di semina nei display dei monitor, posizionando le varietà preferite come opzioni predefinite. Le collaborazioni con i rivenditori di input espandono la portata in regioni secondarie dove i team di vendita diretta sono scarsi. Gli accordi di licenza per tratti proprietari distribuiscono i costi di ricerca e sviluppo su più portafogli di marchi, sebbene l'accumulo di royalty sia alla base della controversia sui prezzi menzionata in precedenza.
Fusioni e acquisizioni prendono di mira le biblioteche di germoplasma piuttosto che gli asset fisici, a dimostrazione dell'elevato valore attribuito alla proprietà intellettuale. La moderata concentrazione lascia spazio alle start-up basate sull'editing genetico basato su Clustered Regularly Interspaced Short Palindromic Repeats (CRISPR), che promette miglioramenti mirati senza ricorrere allo status di transgene. La tensione competitiva che ne deriva determina continui cicli di aggiornamento varietale che avvantaggiano i coltivatori attraverso costanti miglioramenti delle prestazioni.
Leader del settore dei semi di erba medica in Nord America
Bayer AG
Corteva Agriscience
DLF
KWS SAAT SE & Co. KGaA
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2024: l'USDA Farm Service Agency ha lanciato il programma Water-Saving Commodities da 400 milioni di dollari, erogando sovvenzioni ai distretti irrigui per pratiche di risparmio idrico, che includono incentivi per varietà di colture resistenti alla siccità. Il risparmio idrico stimato di 50,000 acri-piedi su 250,000 acri crea opportunità di mercato per la genetica dell'erba medica a basso consumo idrico.
- Maggio 2024: la Michigan State University ha lanciato un programma di resilienza climatica agricola da 5 milioni di dollari con quattro progetti che affrontano l'adattamento climatico nell'agricoltura vegetale, tra cui la ricerca sui sistemi di colture resilienti al clima che comprende l'ottimizzazione della produzione di foraggio.
Ambito del rapporto sul mercato dei semi di erba medica in Nord America
Ibridi, varietà a impollinazione libera e derivati ibridi sono trattati come segmenti da Tecnologia di miglioramento genetico. Canada, Messico e Stati Uniti sono trattati come segmenti per Paese.Tecnologia di allevamento
| Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | |
| Ibridi resistenti agli insetti | ||
| Varietà a impollinazione libera e derivati ibridi | ||
Paese
| Canada |
| Messico |
| Stati Uniti |
| Resto del Nord America |
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Ibridi transgenici | Ibridi tolleranti agli erbicidi | ||
| Ibridi resistenti agli insetti | |||
| Varietà a impollinazione libera e derivati ibridi | |||
| Paese | Canada | ||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




