

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 41.63 miliardo di dollari |
| Dimensione del mercato (2031) | 50.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.08% CAGR |
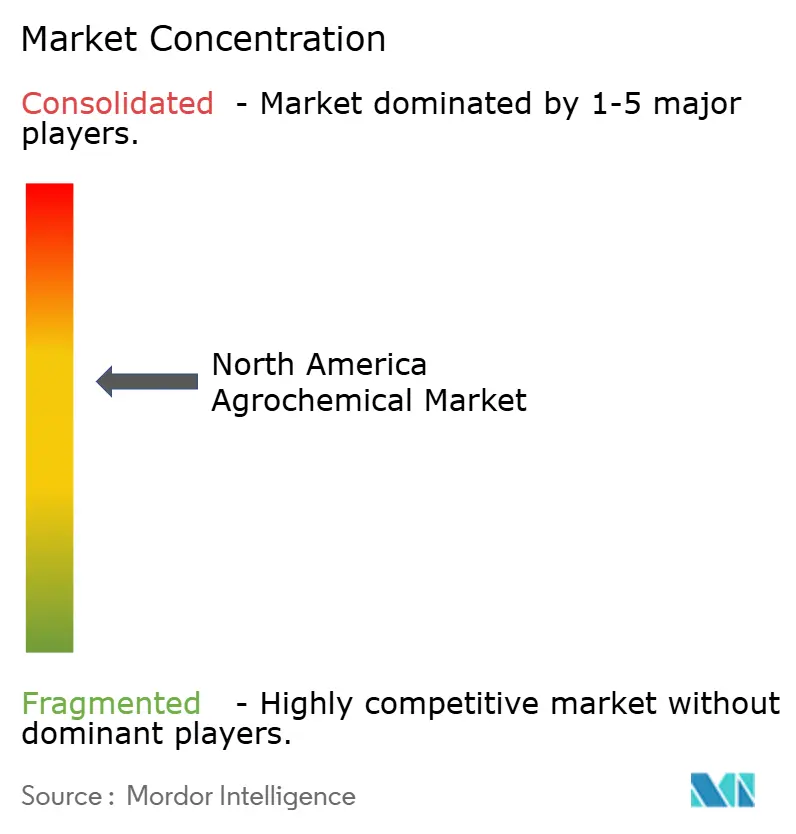
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato agrochimico del Nord America di Mordor Intelligence
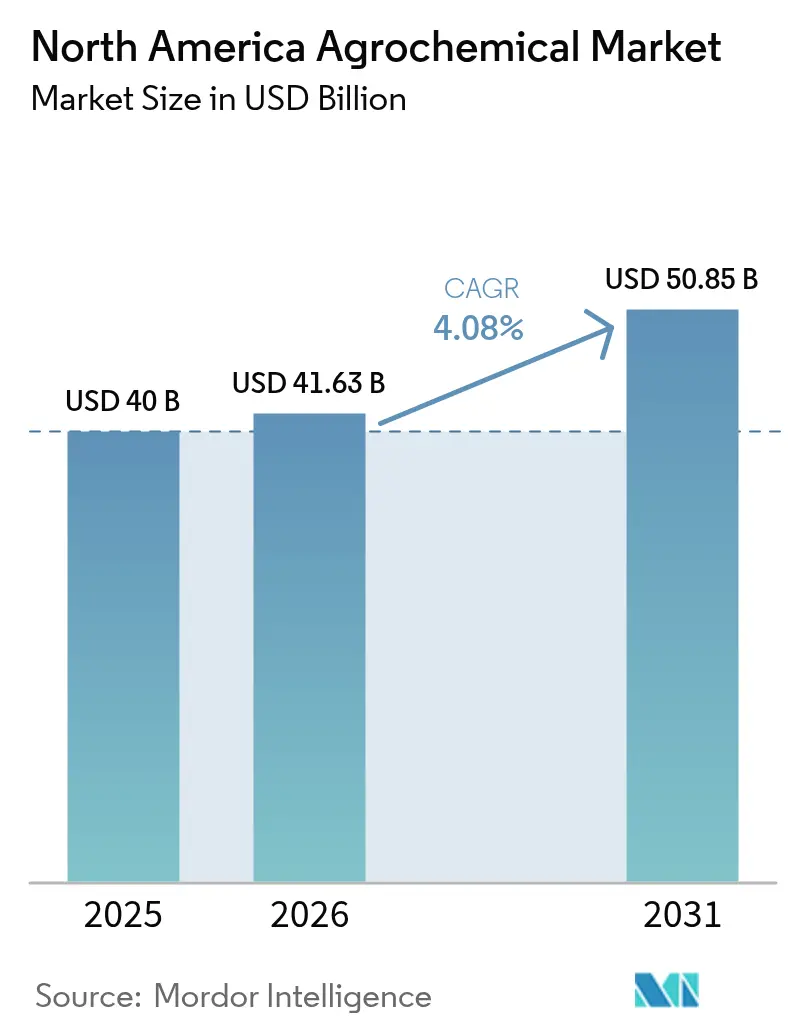
Si prevede che il mercato nordamericano degli agrofarmaci crescerà da 40.0 miliardi di dollari nel 2025 a 41.63 miliardi di dollari nel 2026, per poi raggiungere i 50.85 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.08% nel periodo 2026-2031. Il mercato si dimostra stabile pur trasformandosi grazie alle tecnologie di applicazione di precisione, ai cambiamenti normativi e alla crescente attenzione all'efficienza degli input. I fertilizzanti rappresentano il segmento di prodotto più ampio, con strumenti di irrorazione di precisione e piattaforme agronomiche digitali che ottimizzano i metodi e i tempi di applicazione dei prodotti chimici, con conseguente riduzione dei volumi nonostante un valore per ettaro più elevato. Le dinamiche di mercato sono influenzate dagli adeguamenti della catena di approvvigionamento dovuti a dazi e normative dell'Agenzia per la Protezione Ambientale (EPA) sulla tutela delle specie in via di estinzione, che incidono sia sui prezzi che sulla selezione dei prodotti. La domanda di fertilizzanti ad alta efficienza legati al carbonio traina i segmenti di mercato premium. L'industria subisce una riduzione delle scorte nei canali a seguito dell'accumulo di scorte nel periodo 2022-24, gli investimenti sostenuti in nuove modalità di azione e i servizi digitali indicano solidi fondamentali di mercato [1] US Environmental Protection Agency, “EPA Updates Annual Pesticide Registration Maintenance Fee Materials for FY2025,” epa.gov.
Punti chiave del rapporto
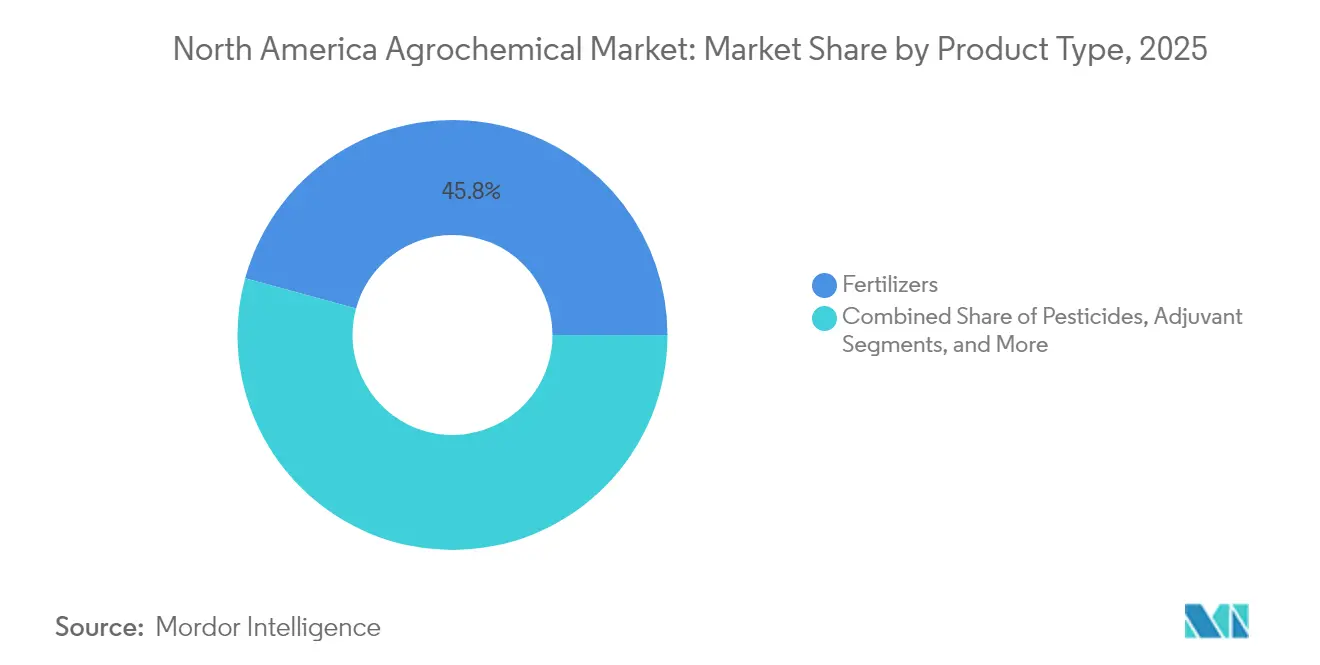
- Per tipologia di prodotto, nel 2025 i fertilizzanti hanno dominato il mercato agrochimico nordamericano con una quota del 45.75%, mentre si prevede che gli adiuvanti cresceranno a un CAGR del 6.18% entro il 2031.
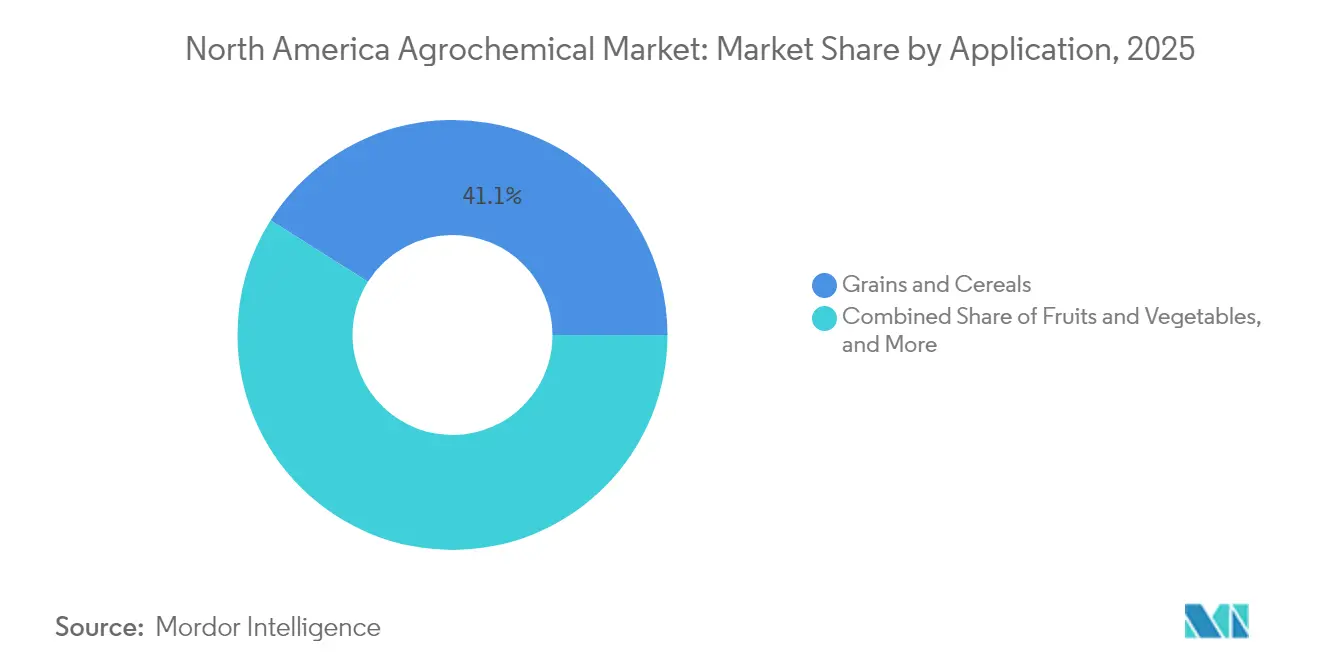
- Per applicazione, nel 41.05 i cereali e i cereali hanno conquistato il 2025% del mercato agrochimico del Nord America, mentre frutta e verdura stanno crescendo a un CAGR del 5.32% fino al 2031.
- In termini geografici, gli Stati Uniti detenevano una quota di mercato del 70.62% nel 2025, mentre si prevedeva che il Messico avrebbe avuto il CAGR più elevato, pari al 4.98% fino al 2031.
- Syngenta Group, Bayer AG, Corteva Agriscience, BASF SE e FMC Corporation rappresentano complessivamente circa il 59.70% della quota di mercato nel 2025.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato agrochimico del Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di maggiori rese dei raccolti | + 1.0% | Midwest degli Stati Uniti e praterie canadesi | Medio termine (2-4 anni) |
| Programmi di sussidi governativi per l'acquisto di prodotti agrochimici | + 0.8% | Stati Uniti e Messico | A breve termine (≤ 2 anni) |
| L'agricoltura di precisione guida gli input ottimizzati | + 0.9% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Crescente resistenza ai parassiti e richiesta di soluzioni modificate | + 0.6% | Regioni ad alta intensità di erbicidi | Medio termine (2-4 anni) |
| Prodotti agrochimici ad alta efficienza collegati ai crediti di carbonio | + 0.3% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Espansione delle miscele speciali di micronutrienti | + 0.2% | Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di maggiori rese dei raccolti
Il Dipartimento dell'Agricoltura degli Stati Uniti prevede che la produttività del mais debba aumentare dell'1.2% annuo per soddisfare la domanda alimentare entro il 2030. Le prove sul campo dimostrano che i regolatori della crescita delle piante, in particolare Ascend 2, aumentano la resa del mais di 3 bushel per acro. La combinazione di tecniche di applicazione di precisione riduce le perdite di nutrienti facilitando al contempo la partecipazione ai programmi di crediti di carbonio. I produttori agricoli del Midwest degli Stati Uniti e delle praterie canadesi implementano queste tecnologie di miglioramento della resa, poiché i miglioramenti percentuali incrementali si traducono in sostanziali aumenti di fatturato. Questa dinamica di mercato spinge i produttori a concentrare la ricerca e lo sviluppo su formulazioni che forniscano miglioramenti quantificabili della resa piuttosto che mantenere i livelli di produttività esistenti.
Programmi di sussidi governativi per l'acquisto di prodotti agrochimici
Le iniziative di finanziamento governative stanno riducendo gli ostacoli all'adozione di input agricoli moderni in Nord America. Nel 2024, il Dipartimento dell'Agricoltura degli Stati Uniti ha stanziato 236 milioni di dollari per aumentare la produzione nazionale di fertilizzanti, con l'obiettivo di ridurre la volatilità dei prezzi e la dipendenza dalle importazioni. In Messico, i programmi governativi supportano prodotti fitosanitari sostenibili, mantenendo la domanda nonostante le limitazioni del glifosato. Le province canadesi implementano programmi di condivisione dei costi per le tecnologie di agricoltura di precisione, tra cui attrezzature per l'applicazione a dose variabile e servizi di analisi del terreno. Questi sussidi riducono efficacemente i costi di input degli agricoltori e facilitano l'adozione di tecnologie avanzate, riducendo il periodo di ritorno sull'investimento per attrezzature di precisione e prodotti chimici agricoli specializzati.
Agricoltura di precisione con input ottimizzati
La ricerca dimostra che gli irroratori a portata variabile riducono i volumi di erbicidi del 42% mantenendone l'efficacia. I sistemi aerei autonomi di Precision AI trattano 92 acri all'ora a 2.85 dollari per acro, influenzando i tradizionali fornitori a terra e guidando lo sviluppo di formulazioni concentrate a bassa deriva. La tecnologia 3RIVE 3D di FMC Corporation riduce il consumo di acqua del 90% rispetto ai sistemi convenzionali e copre 480 acri per riempimento, migliorando sia l'efficienza operativa che l'impatto ambientale. I sistemi di applicazione che incorporano intelligenza artificiale e apprendimento automatico facilitano il rilevamento dei parassiti in tempo reale e l'applicazione precisa dei prodotti chimici, con gli agricoltori di colture specializzate che segnalano un risparmio annuo sui costi di 40,000 dollari. Questo progresso tecnologico sta spostando il mercato verso prodotti di alto valore e migliorati digitalmente piuttosto che verso vendite basate sui volumi.
Prodotti agrochimici ad alta efficienza collegati ai crediti di carbonio
I fertilizzanti azotati a lento rilascio riducono le emissioni di protossido di azoto del 30-50%, consentendo agli agricoltori di ottenere crediti di carbonio che compensano parzialmente i prezzi più elevati [2] Dallas Carpenter, “Enhanced Efficiency Nitrogen Fertilizers Useful Tool for Sustainable Nutrient Management,” Sask Wheat Development Commission, saskwheat.ca . Aziende, tra cui Nutrien, combinano il supporto agronomico con servizi di verifica, trasformando le vendite di input in accordi basati sui risultati. L'adozione è più elevata negli Stati Uniti e in Canada, dove le grandi aziende agricole massimizzano i benefici ambientali. La ricerca dell'Università del Saskatchewan dimostra che i prodotti rivestiti con polimeri hanno diversi livelli di efficacia a seconda dei tempi di applicazione e delle condizioni ambientali, rendendo necessaria una guida agronomica esperta per ottimizzare sia i benefici ambientali che le prestazioni delle colture. Questa tendenza continua con lo sviluppo dei programmi di crediti di carbonio e il rafforzamento delle normative, generando una domanda continua di prodotti ad alta efficienza che forniscano miglioramenti ambientali misurabili pur mantenendo la produttività agricola.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Severi requisiti di nuova registrazione dell'Agenzia per la protezione ambientale (EPA) | -0.9% | Stati Uniti | Medio termine (2-4 anni) |
| Aumento dei costi di ricerca, sviluppo e registrazione | -0.7% | Global | A lungo termine (≥ 4 anni) |
| Spinta dei consumatori per prodotti senza residui | -0.5% | Nastri per colture speciali del Nord America | Medio termine (2-4 anni) |
| Soluzioni biologiche che sostituiscono i prodotti chimici convenzionali | -0.4% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Severi requisiti di nuova registrazione dell'Agenzia per la protezione ambientale (EPA)
Le tariffe di mantenimento annuali di 4,875 USD per prodotto e le valutazioni ecologiche migliorate aumentano i costi di conformità, colpendo i registranti più piccoli e portando al ritiro dei prodotti [3] Fonte: US Environmental Protection Agency, “Pesticide Registration Maintenance Fee; Cancellation Order for Certain Pesticide Registrations,” epa.gov . L'attuazione della Strategia sugli erbicidi richiede misure di mitigazione per oltre 900 specie in via di estinzione, che includono restrizioni di applicazione e requisiti di zona cuscinetto che incidono sui modelli di utilizzo dei prodotti. Nell'ottobre 2024, 131 registrazioni ai sensi della sezione 3 del Federal Insecticide, Fungicide, and Rodenticide Act e 44 registrazioni ai sensi della sezione 24(c) del Federal Insecticide, Fungicide, and Rodenticide Act sono state cancellate a causa del mancato pagamento delle tariffe di mantenimento. Il Pesticide Registration Improvement Act del 2022 richiede l'etichettatura bilingue, con traduzioni in spagnolo per le sezioni relative alla salute e alla sicurezza obbligatorie entro il 2025 per i prodotti ad alta tossicità e per tutte le etichette dei pesticidi entro il 2030.
Spinta dei consumatori verso prodotti senza residui
L'analisi dell'impatto economico globale della Commissione per il commercio internazionale degli Stati Uniti rivela che i diversi livelli massimi di residui nei vari mercati ostacolano gli scambi commerciali e aumentano i costi di conformità per gli esportatori agricoli. I produttori di colture specializzate devono gestire limiti massimi di residui differenti in vari paesi, il che aumenta le spese per i test e richiede intervalli più brevi tra le irrorazioni. Gli studi indicano che il 93% della produzione di mais e soia senza lavorazione del terreno utilizza pesticidi chimici, una parte sostanziale dei quali è considerata pericolosa per la salute umana. I rivenditori hanno implementato protocolli che privilegiano i pesticidi a rischio ridotto e il lavaggio post-raccolta a causa delle preoccupazioni relative ai residui [4] US International Trade Commission, “Global Economic Impact of Missing and Low Pesticide Maximum Residue Levels,” usitc.gov . Questi fattori stimolano la domanda di pesticidi a bassa persistenza, limitando al contempo l'uso complessivo di sostanze chimiche.
Analisi del segmento
Per tipo di prodotto: i fertilizzanti sono in testa mentre gli adiuvanti guadagnano velocità
I fertilizzanti detengono il 45.75% della quota di mercato agrochimica del Nord America nel 2025, mantenendo la loro posizione essenziale nella gestione dei nutrienti nelle principali aree di produzione di mais, soia e grano. I fertilizzanti ad alta efficienza, dotati di meccanismi di rilascio controllato, guadagnano quote di mercato grazie alla loro compatibilità con i programmi di crediti di carbonio e alle attrezzature per l'applicazione di precisione. La mappatura digitale del suolo consente ai fornitori di offrire miscele personalizzate, aumentando il fatturato per tonnellata nonostante volumi complessivi stabili.
Gli adiuvanti rappresentano il segmento in più rapida crescita nel mercato agrochimico nordamericano, con un CAGR del 6.18% fino al 2031. Questa crescita deriva dalla crescente domanda di miglioratori della qualità dell'irrorazione che riducano al minimo la deriva e migliorino l'assorbimento fogliare. La crescita è correlata alla crescente adozione di tecnologie di droni e irroratrici autonome, che richiedono tensioattivi specializzati a causa dei minori volumi di vettori. Nonostante la loro quota di mercato inferiore, gli adiuvanti raggiungono un CAGR a una cifra media, superando pesticidi e fertilizzanti, poiché i requisiti normativi enfatizzano una migliore precisione di deposizione dell'irrorazione. I pesticidi mantengono la loro posizione di seconda categoria di prodotto più grande, con gli erbicidi predominanti grazie alla diffusa adozione di colture tolleranti agli erbicidi e alle esigenze di controllo delle erbe infestanti. I fitoregolatori rimangono un segmento specializzato, con prodotti come Ascend 2 di WinField United che offre aumenti della resa del mais di 3 bushel per acro, sostenendo prezzi premium nonostante una portata di mercato limitata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: i cereali dominano, frutta e verdura accelerano
Cereali e cereali rappresenteranno il 41.05% del mercato agrochimico nordamericano nel 2025. Questa predominanza deriva dall'adozione della tecnologia genetica e dall'elevata concentrazione di superfici coltivate nella Corn Belt degli Stati Uniti e nelle praterie canadesi. I tratti tolleranti agli erbicidi costituiscono il fondamento dei programmi chimici, mentre gli agricoltori adottano combinazioni di residui pre-emergenza e post-emergenza per gestire la resistenza. Le grandi aziende cerealicole implementano efficacemente applicazioni di nutrienti di precisione e calce a dosaggio variabile, sostenendo così la domanda di fertilizzanti e prodotti per la calcinazione.
Il segmento di frutta e verdura cresce a un CAGR del 5.32%, trainato da pratiche di gestione intensive e dall'adozione di prodotti chimici di alta qualità per soddisfare i requisiti di vendita al dettaglio senza residui. Sebbene le dimensioni del mercato agrochimico nordamericano per le colture speciali rimangano inferiori a quelle dei cereali, generano un fatturato per acro più elevato. La crescita del segmento deriva dagli investimenti in fungicidi a basso intervallo di pre-raccolta (PHI), acaricidi mirati e insetticidi sicuri per gli impollinatori. Legumi e semi oleosi costituiscono una delle principali categorie di applicazione, con la produzione di soia che si basa su programmi di erbicidi per il controllo delle infestanti nei sistemi di semina diretta. Il segmento dei tappeti erbosi e delle piante ornamentali mantiene prezzi elevati grazie a requisiti estetici e specifiche sfide fitosanitarie, come dimostrato dall'efficacia del fluopyram contro il nematode del germoglio del Pacifico nelle applicazioni sui campi da golf.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 70.62, gli Stati Uniti detenevano il 2025% della quota di mercato agrochimica del Nord America. La crescita del mercato fino al 2031 dipende dall'adozione di tecnologie di irrorazione di precisione, che riducono l'uso di erbicidi del 42% mantenendone l'efficacia. Le iniziative federali per aumentare la capacità produttiva nazionale di fertilizzanti combinano la sicurezza degli input agricoli con le politiche agricole, garantendo un approvvigionamento stabile nonostante normative più severe.
Il Messico registra il tasso di crescita più elevato, con un CAGR del 4.98% fino al 2031. Le esportazioni agricole del Paese verso gli Stati Uniti superano ora i volumi cinesi, trainate dal nearshoring delle filiere produttive. La prevista riduzione dell'uso del glifosato spinge gli agricoltori ad adottare sistemi integrati di gestione delle erbe infestanti che combinano metodi meccanici e soluzioni chimiche alternative. I prestiti finanziati dal governo e lo sviluppo delle infrastrutture migliorano le capacità logistiche e di stoccaggio a freddo, incrementando la domanda di prodotti chimici grazie a un migliore accesso al mercato.
Il Canada mantiene la sua quota di mercato grazie alle coltivazioni di cereali nelle praterie che utilizzano sistemi di distribuzione a dosaggio variabile su larga scala. Una ricerca dell'Università del Saskatchewan dimostra una riduzione del 30-50% delle emissioni di protossido di azoto combinando fertilizzanti ad alta efficienza con metodi di distribuzione basati su zone specifiche, con vantaggi sia economici che ambientali. Il sostegno provinciale attraverso sovvenzioni per la mappatura del suolo e il monitoraggio tramite droni rafforza queste pratiche agricole.
Panorama normativo
In Nord America, gli agrofarmaci sono soggetti a requisiti più rigorosi in materia di registrazione e gestione dei pesticidi, con l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) che opera in conformità con il FIFRA e il Clean Water Act, autorizzando determinati scarichi correlati all'applicazione. L'EPA continua ad aggiornare il suo programma di revisione delle registrazioni, che include un calendario aggiornato e una scadenza fissata al 1° ottobre 2026 per il completamento delle decisioni finali sui pesticidi registrati prima del 1° ottobre 2007, implementando al contempo modifiche procedurali come una bozza di PR Notice prevista per l'inizio del 2026, che aggiorna le linee guida per le notifiche, le mancate notifiche e le modifiche minori alla formulazione.
In Canada, l'Agenzia di regolamentazione della gestione dei parassiti (PMRA) di Health Canada continua ad adeguare i quadri normativi per la presentazione e l'utilizzo dei prodotti fitosanitari attraverso consultazioni, tra cui la PRO2026-01 (febbraio 2026) sull'autorizzazione all'uso di sistemi aerei a pilotaggio remoto (droni) per l'applicazione di pesticidi già registrati per l'irrorazione aerea, e un aggiornamento di luglio 2026 alla politica di gestione delle presentazioni. Anche i requisiti commerciali ed di etichettatura influenzano la conformità e le catene di approvvigionamento, tra cui il percorso di etichettatura bilingue previsto dal Pesticide Registration Improvement Act del 2022 negli Stati Uniti e l'avvio, a luglio 2026, del processo di revisione obbligatorio USMCA, che introduce incertezza per i flussi transfrontalieri di input e le norme sul commercio agricolo che incidono sulla movimentazione e sui prezzi dei prodotti nella regione.
Panorama competitivo
Syngenta Group, Bayer AG, Corteva Agriscience, BASF SE e FMC Corporation detenevano complessivamente circa il 60.0% del mercato agrochimico nordamericano nel 2024, a indicare una moderata concentrazione del mercato. Syngenta ha mantenuto la sua leadership di mercato nonostante un calo del 24% delle vendite regionali di prodotti per la protezione delle colture nel 2024, dovuto principalmente agli adeguamenti delle scorte dei distributori. La solida posizione dell'azienda si basa sulla sua solida pipeline di sviluppo per fungicidi e insetticidi. Nel 2025, Bayer AG ha rafforzato la sua posizione di mercato sfruttando le piattaforme digitali per pre-vendere la soia Vyconic con tolleranza a cinque vie, concentrandosi sui campi interessati dalla resistenza per un lancio nel 2027. Corteva ha dimostrato resilienza finanziaria attraverso flussi di ricavi bilanciati dai prodotti per la protezione delle colture, raggiungendo un utile per azione di 1.13 dollari nel primo trimestre del 2025, superando le aspettative del mercato.
Il sistema di applicazione in solco 3RIVE 3D di FMC dimostra il progresso tecnologico nel settore, riducendo il consumo di acqua del 90% e garantendo una copertura di 480 acri per riempimento. La valutazione di BASF di un'offerta pubblica iniziale per la sua divisione Agricultural Solutions indica potenziali cambiamenti nell'allocazione delle risorse e nelle strategie di ricerca e sviluppo. Il mercato deve affrontare la concorrenza di aziende di tecnologia agricola come Precision AI, le cui irroratrici aeree autonome operano a costi inferiori a 2.85 dollari per acro, sfidando i metodi di applicazione tradizionali.
Le aziende si stanno concentrando sull'intelligenza artificiale per la previsione dei parassiti, sui sistemi di applicazione a dosaggio variabile per l'ottimizzazione chimica e su formulazioni avanzate che bilanciano efficacia e considerazioni ambientali. Il settore dimostra un crescente investimento in piattaforme digitali per migliorare il processo decisionale in ambito agricolo e le prestazioni dei prodotti.
Leader del settore agrochimico del Nord America
Gruppo Syngenta
Bayer AG
Corteva Agriscience
BASF SE
FMC Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: FMC Corporation ha presentato la sua prima richiesta di autorizzazione globale per il principio attivo erbicida rimisoxafen all'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA), con indicazione di applicazioni in colture quali mais e soia, girasole e alcune leguminose. La presentazione rappresenta un passo avanti verso la commercializzazione di una nuova opzione erbicida e dà ulteriore impulso alla ricerca di strumenti innovativi da parte del settore, in un contesto di crescente resistenza agli erbicidi.
- Giugno 2026: FMC Corporation e Corteva Agriscience hanno annunciato un accordo strategico di fornitura e licenza in co-esclusiva per ampliare l'accesso alla tecnologia rimisoxafen di FMC nei mercati del mais e della soia del Nord e del Sud America. FMC mantiene la proprietà e fornisce il principio attivo, mentre Corteva effettua un pagamento iniziale di 200 milioni di dollari come anticipo e si occupa della formulazione e della commercializzazione, accelerando la diffusione sul mercato grazie alla sua rete di distribuzione.
- Giugno 2025: FMC Corporation ha firmato un accordo strategico con Corteva Agriscience per espandere la tecnologia fungicida fluindapyr di FMC nei mercati statunitensi del mais e della soia. L'accordo ha ampliato l'accesso a un nuovo principio attivo fungicida mirato al controllo delle malattie fogliari, supportando il rinnovamento del portafoglio prodotti e aiutando i distributori a posizionare programmi differenziati per la gestione delle malattie.
Ambito del rapporto sul mercato agrochimico del Nord America
Secondo l'OCSE, i prodotti agrochimici sono composti biologici, solitamente chimici, prodotti commercialmente e utilizzati in agricoltura, come fertilizzanti, pesticidi o ammendanti.
Il mercato agrochimico nordamericano è segmentato per tipo (fertilizzanti, pesticidi, coadiuvanti e regolatori della crescita delle piante), applicazione (grani e cereali, legumi e semi oleosi, frutta e verdura, tappeti erbosi e piante ornamentali e altre applicazioni) e geografia (Stati Uniti, Canada, Messico e resto del Nord America). Il rapporto offre stime di mercato e previsioni in valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| fertilizzanti | Azotato |
| fosfatico | |
| Potassico | |
| Altri fertilizzanti | |
| Pesticidi | diserbanti |
| insetticidi | |
| fungicidi | |
| Altri pesticidi | |
| Gli adiuvanti | |
| Regolatori di crescita delle piante |
Per Applicazione
| Cereali e Cereali |
| Legumi e semi oleosi |
| Frutta e verdura |
| Tappeti erbosi e ornamentali |
| Altre applicazioni |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di prodotto | fertilizzanti | Azotato |
| fosfatico | ||
| Potassico | ||
| Altri fertilizzanti | ||
| Pesticidi | diserbanti | |
| insetticidi | ||
| fungicidi | ||
| Altri pesticidi | ||
| Gli adiuvanti | ||
| Regolatori di crescita delle piante | ||
| Per Applicazione | Cereali e Cereali | |
| Legumi e semi oleosi | ||
| Frutta e verdura | ||
| Tappeti erbosi e ornamentali | ||
| Altre applicazioni | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato agrochimico del Nord America nel 2026?
Si attesta a 41.63 miliardi di dollari e si prevede che raggiungerà i 50.85 miliardi di dollari entro il 2031, il che implica un CAGR del 4.08% nel periodo di previsione.
Quale categoria di prodotti genera attualmente il fatturato maggiore?
I fertilizzanti sono in testa con il 45.75% delle vendite del 2025, trainati sia dagli NPK di base che dalle crescenti formulazioni ad alta efficienza.
Qual è il segmento geografico in più rapida crescita entro il 2031?
Il Messico si sta espandendo a un CAGR del 4.98%, poiché la delocalizzazione delle catene di approvvigionamento dei prodotti agricoli e i programmi di modernizzazione aumentano la domanda di input.
Quali aziende controllano la maggior parte delle vendite regionali?
Syngenta Group, Bayer AG, Corteva Agriscience, BASF SE e FMC Corporation detengono complessivamente circa il 59.70% del fatturato, il che riflette una moderata concentrazione e una continua rivalità nell'innovazione.


