

Dimensioni e quota del mercato dei trattori agricoli del Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 23 miliardo di dollari |
| Dimensione del mercato (2030) | 28 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.00% CAGR |
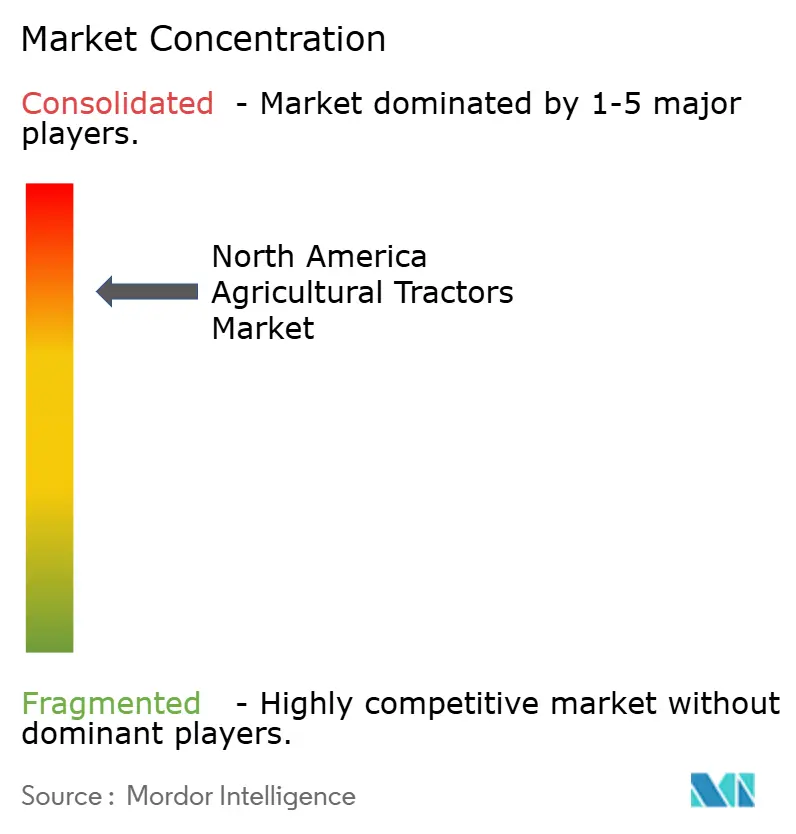
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei trattori agricoli del Nord America di Mordor Intelligence
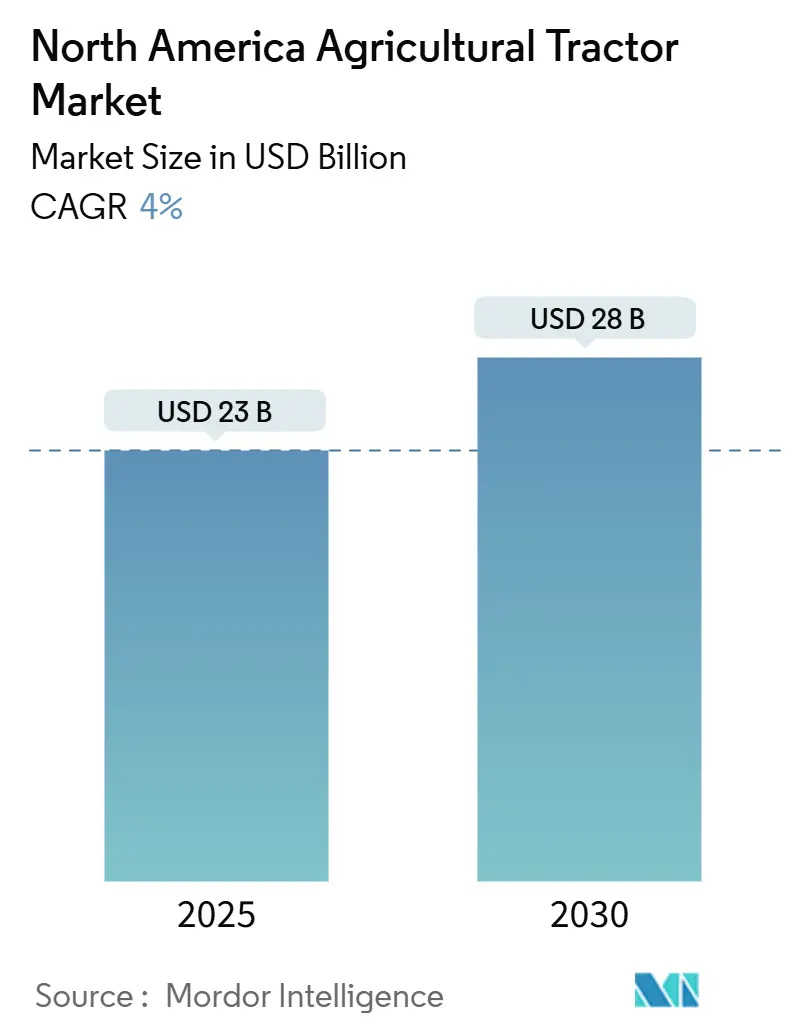
Il mercato nordamericano dei trattori agricoli ha raggiunto i 23.0 miliardi di dollari nel 2025 e si prevede che crescerà fino a 28.0 miliardi di dollari entro il 2030, con un CAGR del 4.0%. Le esigenze di sostituzione del parco macchine, gli aggiornamenti dell'agricoltura di precisione e le iniziative di finanziamento governative contribuiscono a controbilanciare l'indebolimento ciclico del mercato dovuto alla riduzione dei prezzi delle materie prime. La carenza di manodopera nelle aziende agricole specializzate e nelle colture a filari, insieme alle opzioni hardware-as-a-service dei produttori di attrezzature, mantengono la domanda di macchinari nonostante l'aumento dei tassi di interesse. Gli Stati Uniti detengono la quota di mercato maggiore nel 2024, mentre il Messico mostra il più alto potenziale di crescita fino al 2030, trainato da un budget di 24.4 miliardi di dollari per il PEC (Programma Speciale Concorrente per lo Sviluppo Rurale Sostenibile) e 4.0 miliardi di dollari per il SADER (Segretariato dell'Agricoltura e dello Sviluppo Rurale) nel 2025 [1] Fonte: US Department of Agriculture Economic Research Service, “Mexico: Policy,” ers.usda.gov . La concentrazione del mercato rimane elevata, sebbene la redditività risenta della pressione derivante dall'aumento delle spese di garanzia relative alle apparecchiature connesse e autonome.
Punti chiave del rapporto
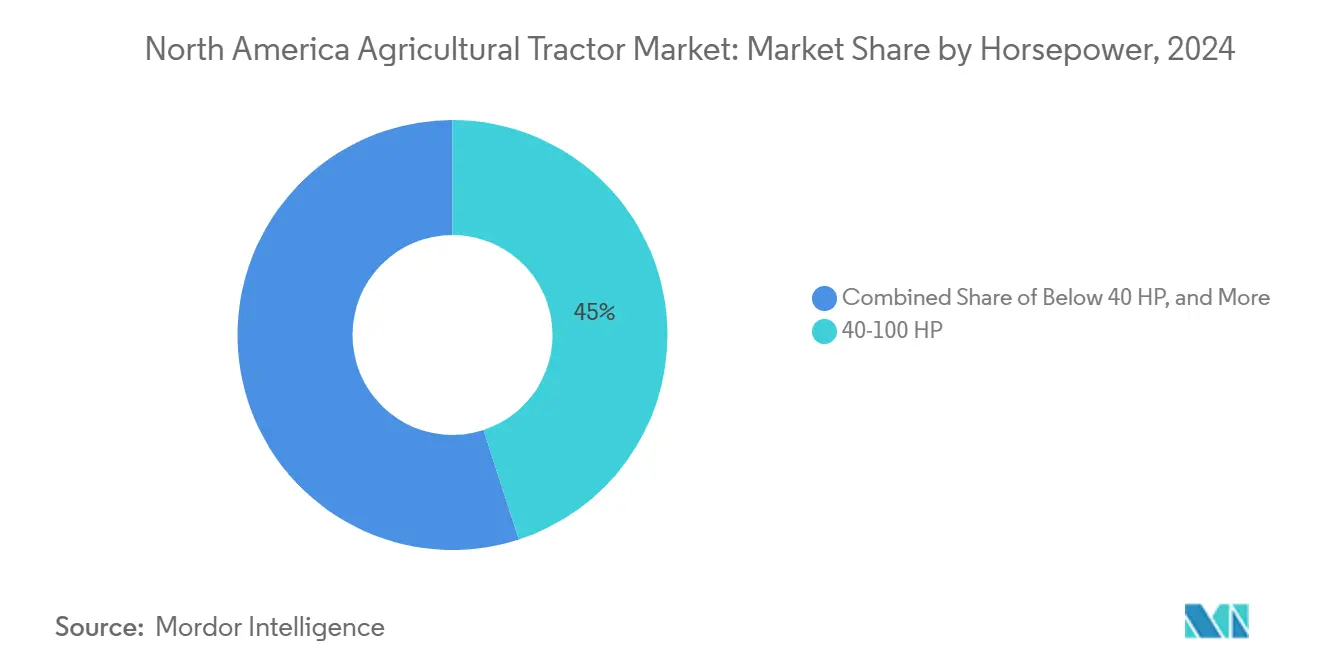
- In base alla potenza del motore, nel 2024 i trattori da 40-100 CV hanno dominato il 45% del mercato dei trattori agricoli del Nord America, mentre i trattori con potenza superiore a 100 CV cresceranno a un CAGR del 7.8% fino al 2030.
- In base alla classificazione del tipo di trazione, i trattori a 2 ruote motrici hanno mantenuto una quota di mercato dell'82% nel 2024, mentre le varianti a 4 ruote motrici sono cresciute a un CAGR del 7.4% fino al 2030.
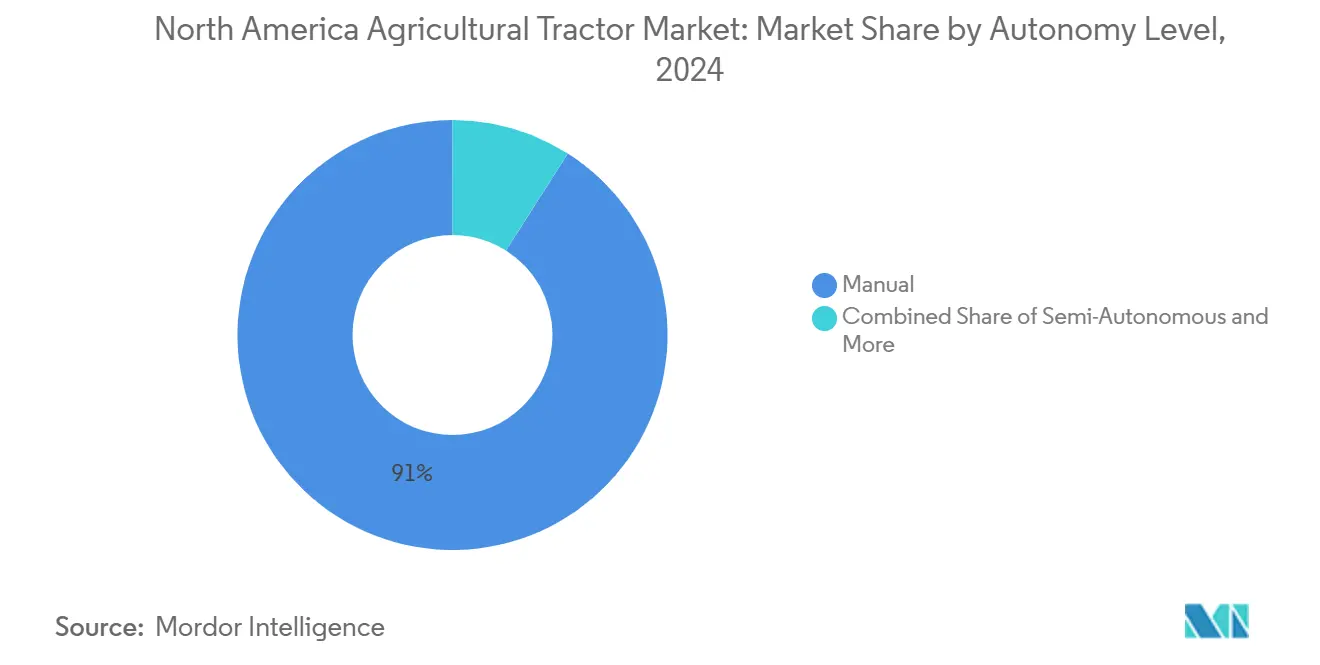
- Per quanto riguarda il livello di autonomia, il funzionamento manuale continuerà a prevalere, rappresentando il 91% delle dimensioni del mercato dei trattori agricoli del Nord America nel 2024, mentre i sistemi completamente autonomi mostreranno una forte crescita con un CAGR del 12.4% fino al 2030.
- Per applicazione, le applicazioni agricole a filari hanno detenuto una quota del 58% del mercato dei trattori agricoli del Nord America nel 2024, con i trattori specializzati e per l'orticoltura in crescita a un CAGR del 6.3% fino al 2030.
- In termini geografici, nel 2024 gli Stati Uniti detenevano il 75% del mercato dei trattori agricoli del Nord America, mentre il Messico registrava una crescita a un CAGR del 5.7% fino al 2030.
Tendenze e approfondimenti sul mercato dei trattori agricoli del Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione dell'agricoltura di precisione e della guida basata su GPS | + 0.8% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| La carenza di manodopera accelera l'adozione della meccanizzazione | + 0.7% | Nord America | A breve termine (≤ 2 anni) |
| Sussidi governativi e prestiti a basso interesse per attrezzature | + 0.5% | Stati Uniti e Messico | Medio termine (2-4 anni) |
| Aumento della domanda di trattori con potenza maggiore per le grandi aziende agricole | + 0.6% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Modelli di abbonamento OEM "Hardware-as-a-service" | + 0.3% | Nord America | A lungo termine (≥ 4 anni) |
| La monetizzazione dei dati agricoli guida le vendite di trattori connessi | + 0.4% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione dell'agricoltura di precisione e della guida basata su GPS
L'agricoltura di precisione continua ad espandersi, sebbene una parte significativa delle aziende agricole operi senza sistemi di guida avanzati. I recenti investimenti da parte dei settori pubblico e privato stanno riducendo il divario nell'adozione tecnologica, in particolare per gli agricoltori che cercano di migliorare le rese e controllare i costi degli input [2] Fonte: US Government Accountability Office, “Precision Agriculture: Benefits and Challenges,” gao.gov . Le aziende su larga scala ne traggono il massimo beneficio, poiché l'installazione del sistema di guida facilita l'integrazione di tecnologie aggiuntive, tra cui sensori e attrezzature per la semina di precisione. I produttori di fragole californiani hanno implementato irroratrici a visione computerizzata per ridurre al minimo l'uso di prodotti chimici. Sebbene i costi di implementazione e la gestione dei dati rimangano delle preoccupazioni, le soluzioni integrate e i migliori strumenti di analisi del ritorno sull'investimento stanno facilitando una più ampia adozione sul mercato.
La carenza di manodopera accelera l'adozione della meccanizzazione
I produttori agricoli si trovano ad affrontare una persistente carenza di manodopera, che accelera il passaggio alla meccanizzazione. L'aumento dei salari e delle spese per l'alloggio incide sui margini operativi e riduce la redditività del lavoro manuale. In risposta, gli agricoltori stanno implementando mietitrici meccaniche che offrono orari di lavoro prolungati e raccolgono dati operativi per l'ottimizzazione dei percorsi. La carenza di manodopera si estende alla manutenzione delle attrezzature, poiché le concessionarie incontrano difficoltà nel reclutare tecnici qualificati. I produttori di attrezzature stanno rispondendo sviluppando programmi di formazione e apprendistato basati sulla realtà virtuale per formare professionisti dell'assistenza tecnica in grado di manutenere macchinari agricoli avanzati.
Sussidi governativi e prestiti a basso interesse per attrezzature
I programmi di prestito governativi supportano la modernizzazione delle aziende agricole riducendo le barriere finanziarie. Questi programmi offrono opzioni di finanziamento flessibili attraverso banche commerciali e canali di prestito diretto, consentendo ai nuovi agricoltori e ai piccoli agricoltori di acquistare macchinari. In Messico, le iniziative di sviluppo rurale aumentano la domanda di trattori e attrezzature attraverso pagamenti diretti e garanzie di prezzo. Le garanzie di credito degli istituti di finanziamento agricolo riducono i rischi di prestito, incoraggiando le banche a finanziare l'acquisto di attrezzature avanzate con sistemi di navigazione autonoma ed efficienti sistemi di propulsione.
Aumento della domanda di trattori con potenza maggiore per le grandi aziende agricole
Il consolidamento delle aziende agricole stimola la domanda di trattori ad alta potenza per gestire in modo efficiente le attività estese. Questi trattori possono ospitare attrezzi più larghi, aumentando i tassi di copertura operativa. Nonostante la maggiore disponibilità di attrezzature usate, persiste la domanda di nuovi modelli dotati di tecnologie intelligenti, tra cui sistemi di semina a velocità variabile e di gestione della flotta. I programmi di permuta dei produttori di attrezzature facilitano l'aggiornamento della flotta. Questo sviluppo del mercato riflette la transizione del settore agricolo verso attrezzature ad alta capacità e integrate con i dati a supporto delle operazioni di agricoltura di precisione su larga scala.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e spese di manutenzione | -0.9% | Nord America | A breve termine (≤ 2 anni) |
| Volatilità stagionale dei redditi agricoli | -0.8% | Nord America | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica e la privacy dei dati nei trattori connessi | -0.5% | Stati Uniti, Canada | Medio termine (2-4 anni) |
| Carenza di tecnici-concessionari per macchinari avanzati | -0.6% | Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e spese di manutenzione
Il costo dei trattori ad alta potenza è aumentato significativamente nel corso degli anni, rendendo difficile per gli agricoltori l'acquisto di nuove attrezzature. I modelli elettrici richiedono investimenti aggiuntivi in infrastrutture, come sistemi di ricarica in azienda. Insieme all'aumento dei costi di fertilizzanti e pesticidi, queste pressioni finanziarie stanno incidendo sui bilanci delle aziende agricole. Di conseguenza, gli agricoltori stanno estendendo l'utilizzo dei macchinari esistenti e acquistando attrezzature usate tramite aste invece di investire in nuove unità.
Volatilità stagionale dei redditi agricoli
Il reddito agricolo varia considerevolmente di anno in anno a causa delle fluttuazioni dei prezzi dei raccolti e delle condizioni meteorologiche. Questa variabilità complica la pianificazione di importanti investimenti di capitale, in particolare nei periodi di reddito ridotto. Gli agricoltori utilizzano sempre più spesso opzioni di finanziamento con termini di pagamento flessibili e dilazioni stagionali. Sebbene queste soluzioni finanziarie aiutino a gestire il flusso di cassa, comportano un rallentamento delle vendite di nuove attrezzature, con conseguente riduzione dei tempi di produzione e ritardo nell'adozione di tecnologie nel settore agricolo.
Analisi del segmento
Per potenza del motore: le grandi aziende agricole puntano su un assorbimento di potenza elevato
La categoria da 40 a 100 CV ha generato il 45% del mercato dei trattori agricoli nordamericani nel 2024, a dimostrazione della sua versatilità nelle aziende agricole miste. Le macchine con potenza superiore a 100 CV stanno accelerando a un CAGR del 7.8%, poiché il consolidamento crea operazioni su grandi superfici che richiedono una copertura più rapida del campo. I concessionari segnalano che cabine premium predisposte per il software, guida integrata e potenze della PTO più elevate consentono agli agricoltori di trainare seminatrici a 24 file in un'unica passata, mitigando gli elevati costi del carburante per ettaro. Tuttavia, l'abbondante inventario fuori leasing ha depresso i valori residui, stimolando un mercato degli acquirenti che premia le aziende agricole con bilanci solidi.
La forte adozione nella fascia ad alta potenza sottolinea una logica di sostituzione che privilegia la tecnologia: i coltivatori preferiscono un numero inferiore di unità, ma più produttive, dotate di gonfiaggio variabile degli pneumatici e controllo idraulico della deportanza. Di conseguenza, i fornitori di componenti stanno sviluppando trasmissioni a coppia più elevata e trasmissioni a doppia frizione per gestire barre di semina più pesanti senza compromettere la velocità di trasporto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di guida: l'adozione della trazione integrale accelera
Le attrezzature a due ruote motrici mantengono l'82% delle vendite unitarie grazie ai minori costi di acquisto e alla semplicità. Queste macchine sono preferite dai piccoli agricoltori e dalle aziende agricole miste per la loro semplicità di manutenzione e l'adattabilità a diversi terreni. I trattori a quattro ruote motrici stanno crescendo a un CAGR del 7.4%, trainati dai produttori di cereali del Midwest che mirano a ridurre la compattazione del terreno e a utilizzare attrezzi a strisce più grandi. Questa tendenza indica una crescente domanda di attrezzature ad alta potenza in grado di gestire attrezzi più pesanti e operazioni prolungate, preservando al contempo le condizioni del campo.
I produttori stanno rispondendo con funzionalità migliorate, tra cui telai articolati più leggeri, sistemi di zavorramento migliorati e portate idrauliche superiori a 435 litri al minuto per adattarsi alle seminatrici più esigenti. I gestori di flotte indicano che i modelli a trazione integrale offrono raggi di sterzata migliorati e una maggiore efficienza di trazione in condizioni di primavera umida, riducendo il consumo di carburante fino al 4% su terreni pesanti. In risposta a ciò, le società di leasing hanno ampliato le tabelle del valore residuo per le macchine articolate, migliorando l'accessibilità alle 6 ruote motrici attraverso i leasing operativi.
Per livello di autonomia: il manuale regna ancora, la piena autonomia accelera
Nel 2024, la guida manuale rappresenterà il 91% del fatturato, mentre i sistemi completamente autonomi cresceranno a un CAGR del 12.4%, supportati da soluzioni di retrofit per i trattori esistenti. I produttori stanno integrando sensori avanzati nei nuovi modelli e fornendo software di navigazione in abbonamento.
Le funzionalità semi-autonome, tra cui lo sterzo automatico e le svolte automatiche a fine campo, fungono da tecnologia di transizione. Gli agricoltori segnalano una riduzione dell'affaticamento durante le operazioni di irrorazione e una maggiore precisione nella copertura del campo. L'adozione completa subisce ritardi a causa dell'incertezza normativa relativa all'utilizzo di macchinari pesanti senza equipaggio, sebbene le zone operative specifiche per ogni campo e il geofencing stiano affrontando i problemi di sicurezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le colture a filari ancorano la domanda, le colture speciali accelerano
Le colture a filari rappresenteranno il 58% della quota di mercato dei trattori agricoli in Nord America nel 2024, principalmente per la produzione di mais, soia e grano. I trattori per l'orticoltura cresceranno a un CAGR del 6.3% fino al 2030, poiché l'aumento dei costi di manodopera e la domanda di prodotti agricoli per tutto l'anno spingeranno l'adozione di trattori compatti e maneggevoli con capacità di irrorazione autonome.
I produttori stanno sviluppando telai stretti e ad alta altezza libera dal suolo per applicazioni di precisione nella fertirrigazione a goccia e nella gestione della pacciamatura plastica. Le unità speciali registrano una domanda crescente da parte di appaltatori paesaggisti e utenti comunali. I segmenti delle piantagioni rimangono limitati, ma potrebbero espandersi grazie alle partnership con produttori in prossimità delle regioni di esportazione di frutta dell'America Centrale.
Analisi geografica
Nel 2024, gli Stati Uniti detenevano il 75% della quota di mercato nordamericana dei trattori agricoli, grazie alle estese attività agricole della Corn Belt e alle consolidate reti di concessionari. Il mercato si trova ad affrontare sfide attuali dovute all'aumento delle scorte di attrezzature usate, che ha inciso sui prezzi dei nuovi modelli e sui volumi degli ordini. Gli agricoltori statunitensi mantengono la loro posizione di leader nell'adozione della tecnologia autonoma, influenzati da standard sulle emissioni sempre più stringenti e dal crescente interesse per i sistemi di alimentazione alternativi [3] Fonte: Environmental Protection Agency, “Greenhouse Gas Standards for Heavy-Duty Vehicles,” epa.gov . Le dimensioni del settore agricolo del paese, le infrastrutture e i tassi di adozione dell'innovazione lo rendono il leader tecnologico della regione.
Il Messico registra il tasso di crescita annuo composto (CAGR) più elevato della regione, pari al 5.7%, trainato dalle iniziative governative di modernizzazione agricola e dall'ampliamento dei programmi di accesso al credito. Con livelli di meccanizzazione pari a circa un terzo degli standard statunitensi, esiste un potenziale di crescita significativo. Gli agricoltori messicani preferiscono trattori versatili di media potenza, adatti sia alle operazioni sul campo che al trasporto. La capacità produttiva del Paese si sta rafforzando grazie alla crescente collaborazione tra assemblatori locali e OEM globali per la produzione di kit di montaggio, migliorando la stabilità della catena di approvvigionamento nazionale. Questo sviluppo riflette l'attenzione del Messico per l'aumento della produttività agricola e dell'efficienza meccanica.
Il mercato canadese dei trattori agricoli, sebbene di volume inferiore, dimostra elevati tassi di adozione tecnologica ed è leader nella regione per l'implementazione di trattori a trazione integrale. Gli agricoltori delle praterie scelgono attrezzature ad alta trazione per l'utilizzo di attrezzi pesanti come le seminatrici pneumatiche, in particolare in condizioni di terreno difficili. Gli incentivi provinciali per un'agricoltura climaticamente intelligente supportano l'adozione della telematica per il monitoraggio del consumo di carburante. Il Paese ha dato priorità alla sicurezza informatica, implementando standard federali per la crittografia delle attrezzature agricole. L'enfasi del Canada sull'agricoltura di precisione, la sostenibilità ambientale e l'integrazione delle tecnologie digitali ne consolida la posizione di innovatore nelle pratiche agricole avanzate.
Panorama competitivo
Il mercato dei trattori agricoli nordamericani mantiene una struttura consolidata, con cinque principali produttori di apparecchiature originali (OEM) che dominano il fatturato del settore. Nonostante i recenti cali dei volumi che hanno causato una riduzione degli utili per tutti i produttori, Kubota Corporation ha mantenuto il suo fatturato grazie al successo delle vendite di trattori compatti e a programmi di finanziamento strategici. Le dinamiche del mercato sono influenzate dalla consolidata fedeltà al marchio, dall'ampia rete di concessionari e dalla specializzazione di prodotto, con i produttori che si adattano alle sfide economiche attraverso promozioni mirate e adeguamenti delle linee di prodotto.
I produttori di apparecchiature originali (OEM) stanno implementando misure di controllo dei costi e processi di produzione flessibili per aumentare i margini di profitto attraverso una gestione semplificata dei ricambi e servizi digitali ampliati. AGCO Corporation ha aumentato i suoi investimenti in tecnologie per l'agricoltura di precisione, mentre New Holland ha stretto partnership per il retrofit. Deere & Company continua a sviluppare la sua piattaforma di irrorazione intelligente, integrando l'apprendimento automatico nei servizi in abbonamento. Questi sviluppi indicano una transizione del settore dalle vendite di hardware tradizionali a soluzioni basate su software, con le piattaforme digitali che diventano essenziali per la fidelizzazione dei clienti.
L'industria dei trattori agricoli nordamericana sta adattando la propria strategia operativa, con i produttori che ottimizzano il numero di dipendenti e sviluppano modelli di licenza software per flussi di fatturato costanti. Le concessionarie stanno ampliando i programmi di formazione dei tecnici per risolvere i problemi di assistenza e aumentare il fatturato derivante dai ricambi, utilizzando sistemi diagnostici proprietari. Le normative ambientali, in particolare quelle relative agli standard sulle emissioni, stanno guidando lo sviluppo di modelli di trattori ibridi ed elettrici. I produttori stanno implementando catene di fornitura di batterie e sviluppando strategie di conformità per soddisfare i requisiti ambientali e le richieste del mercato.
Leader del settore dei trattori agricoli del Nord America
Deere & Company
Società AGCO
CNH Industrial NV
Società Kubota
Mahindra & Mahindra Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: AGCO Corporation ha ampliato la propria rete di concessionari integrando Carter Agri-Systems nello Utah e lanciando la prima concessionaria completa Fendt e Massey Ferguson del Mississippi tramite Delta Ag Equipment. Questa espansione rafforza la presenza di AGCO nelle principali regioni agricole, migliorando l'accesso a macchinari all'avanguardia e servizi di supporto per gli agricoltori nordamericani.
- Gennaio 2025: Deere & Company lancia il trattore autonomo 9RX, dotato di 16 telecamere ad alta risoluzione per una visione a 360 gradi e un funzionamento autonomo nell'agricoltura su larga scala. Questa innovazione aumenta la produttività e l'efficienza della manodopera nelle vaste attività agricole del Nord America, soprattutto durante le stagioni di punta della lavorazione del terreno.
Ambito del rapporto sul mercato dei trattori agricoli del Nord America
| Sotto i 40 CV |
| 40-100 CV |
| Sopra i 100 HP |
| Trazione a 2 ruote motrici (2WD) |
| Trazione a 4 ruote motrici (4WD) |
| Manuale |
| Semi-autonomo |
| Completamente autonomo |
| Coltivazione di colture a filari |
| Specialità / Orticoltura |
| Piantagione e altri |
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per potenza del motore | Sotto i 40 CV |
| 40-100 CV | |
| Sopra i 100 HP | |
| Per tipo di unità | Trazione a 2 ruote motrici (2WD) |
| Trazione a 4 ruote motrici (4WD) | |
| Per livello di autonomia | Manuale |
| Semi-autonomo | |
| Completamente autonomo | |
| Per Applicazione | Coltivazione di colture a filari |
| Specialità / Orticoltura | |
| Piantagione e altri | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei trattori agricoli del Nord America nel 2025?
Nel 2025 il mercato dei trattori agricoli in Nord America varrà 23.0 miliardi di dollari, con un CAGR del 4.0% che porterà il valore a 28.0 miliardi di dollari entro il 2030.
Quale gamma di potenza vende più unità?
La fascia di potenza da 40-100 CV è in testa con una quota del 45% perché è adatta ad operazioni di utilizzo misto, pur mantenendo un prezzo competitivo.
Quale segmento sta crescendo più velocemente?
I trattori completamente autonomi registrano la crescita più elevata, con un CAGR del 12.4%, a causa della carenza di manodopera e dei kit di retrofit OEM.
Perché il Messico si sta espandendo più velocemente degli Stati Uniti?
Il Messico beneficia di un budget di modernizzazione pari a 24.4 miliardi di dollari e di crediti agevolati, con un tasso di crescita annuo composto (CAGR) del 5.7% fino al 2030.


