

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 57.5 miliardo di dollari |
| Dimensione del mercato (2031) | 76.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.90% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei macchinari agricoli del Nord America di Mordor Intelligence
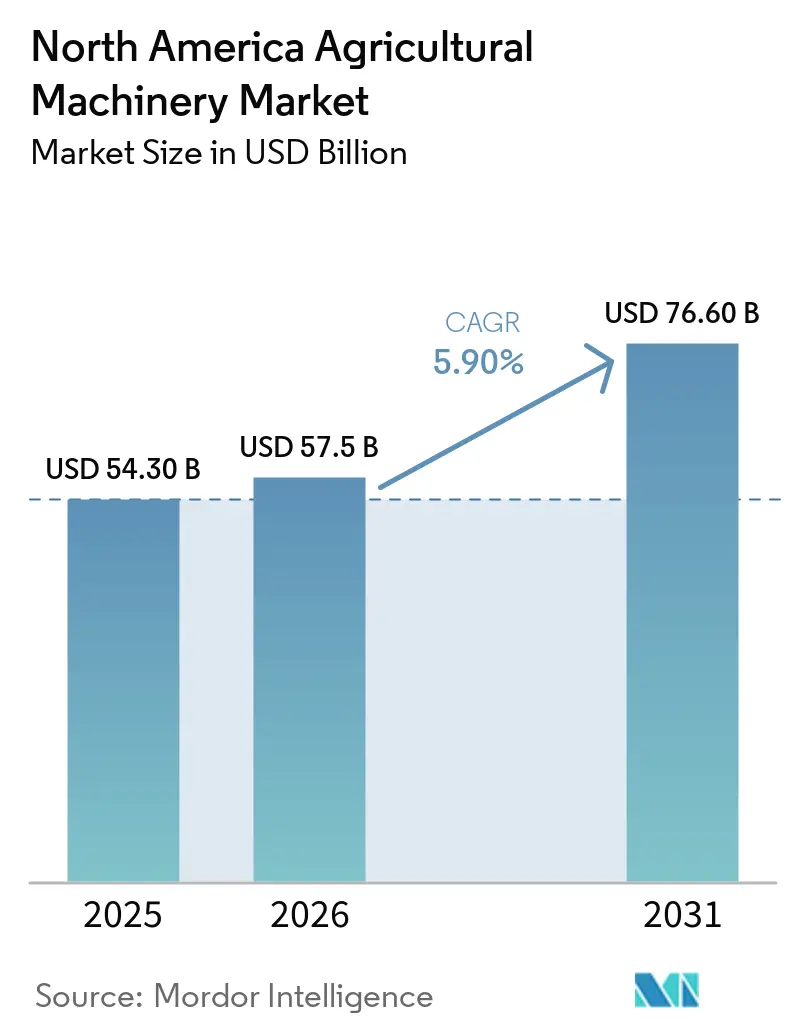
Il mercato nordamericano delle macchine agricole aveva un valore di 54.30 miliardi di dollari nel 2025 e si prevede che crescerà da 57.50 miliardi di dollari nel 2026 a 76.60 miliardi di dollari entro il 2031, con un CAGR del 5.90% dal 2026 al 2031. Il sostegno federale, l'aumento dei costi del lavoro e l'adozione dell'agricoltura di precisione stanno rimodellando la domanda di attrezzature agricole [1] Fonte: USDA Economic Research Service, “Farm Income and Wealth Statistics,” ers.usda.gov . I robusti pagamenti hanno preservato la liquidità degli agricoltori anche quando i prezzi dei raccolti sono tornati alle medie di lungo periodo, mentre la scarsità di manodopera ha accelerato l'automazione nell'irrorazione, nella lavorazione del terreno e nella raccolta. Le tecnologie di precisione sono sempre più integrate nelle grandi aziende agricole, alimentando la domanda di trattori predisposti per la guida automatica e mietitrebbie dotate di sensori. Allo stesso tempo, le divisioni finanziarie dei principali produttori stanno garantendo la maggior parte degli acquisti di macchinari, aiutando i produttori a gestire tassi di interesse più elevati. Complessivamente, questi fattori stanno accorciando i cicli di sostituzione e incrementando le vendite annuali di macchinari agricoli in tutto il mercato nordamericano.
Punti chiave del rapporto
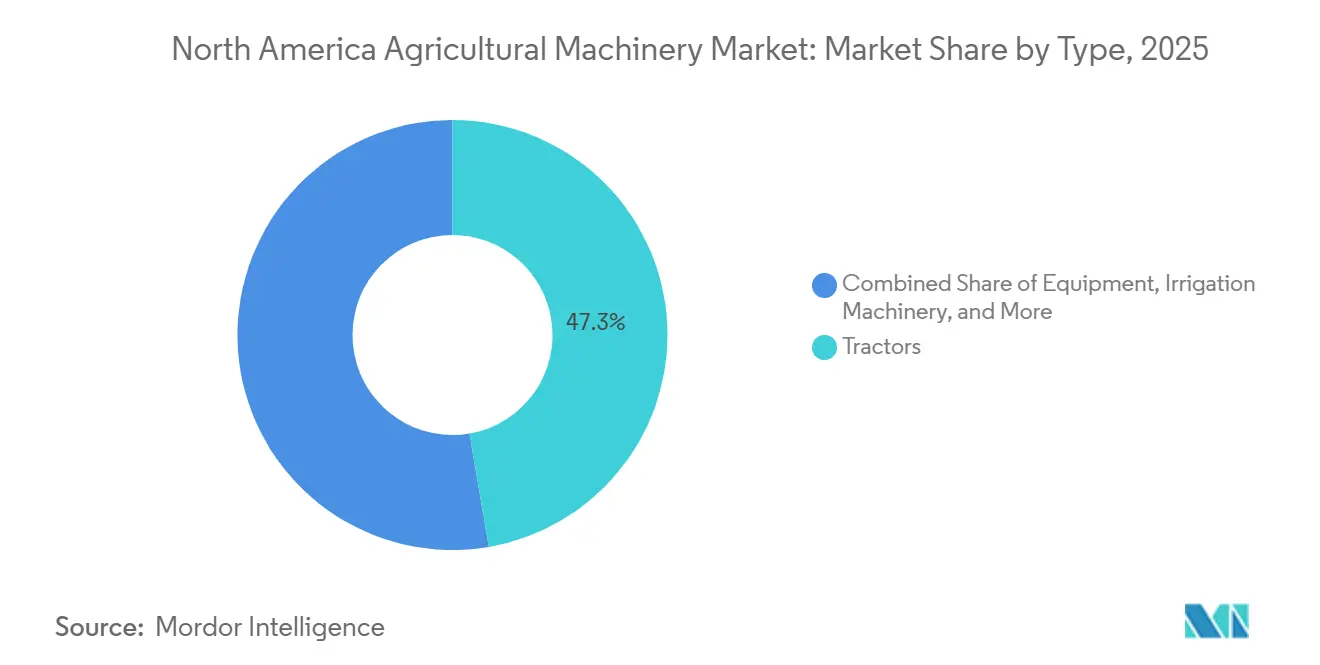
- Per tipologia, il segmento dei trattori ha rappresentato la quota di mercato maggiore, pari al 47.3% del mercato nordamericano delle macchine agricole nel 2025, mentre si prevede che le macchine per l'irrigazione cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 6.4%, dal 2026 al 2031.
- Dal punto di vista geografico, gli Stati Uniti detenevano la quota maggiore, pari al 61.4% nel 2025, mentre si prevede che il Messico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.6%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle macchine agricole in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Solide prospettive di reddito agricolo e programmi di sussidi | + 1.2% | Stati Uniti, Canada, sostegno selettivo in Messico | Medio termine (2-4 anni) |
| Crescente scarsità di manodopera e inflazione salariale | + 1.0% | Stati Uniti e Canada, emergenti in Messico | A breve termine (≤ 2 anni) |
| L'adozione dell'agricoltura di precisione accelera la sostituzione delle attrezzature | + 0.9% | Corn Belt degli Stati Uniti, praterie canadesi, zone pilota in Messico | Medio termine (2-4 anni) |
| Finanziamento integrato del produttore di apparecchiature originali (OEM) per incrementare il potere d'acquisto | + 0.7% | Stati Uniti e Canada, espansione in Messico | A breve termine (≤ 2 anni) |
| Modelli di accesso ai macchinari basati su abbonamento | + 0.4% | Stati Uniti, prime sperimentazioni in Canada | A lungo termine (≥ 4 anni) |
| Sovvenzioni Climate-Smart per attrezzature a basse emissioni | + 0.5% | Stati Uniti, ricaduta in Canada | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||


Solide prospettive di reddito agricolo e programmi di sussidi
I programmi di sostegno federali continuano a sostenere la domanda di macchinari, nonostante il calo delle entrate derivanti dai raccolti. Nel marzo 2022, il governo canadese ha investito nell'innovazione e nella tecnologia dei macchinari agricoli, rafforzando il ruolo dei finanziamenti pubblici nel sostenere la spesa in conto capitale. I pagamenti diretti del governo, compresi gli stanziamenti incentrati sul clima, hanno fornito un cuscinetto che ha permesso ai produttori di mantenere gli investimenti nonostante i prezzi più bassi dei raccolti. Il Farm Bill ha esteso i sussidi per l'assicurazione dei raccolti e ha introdotto sovvenzioni mirate per attrezzature di precisione che riducono il deflusso di azoto, riducendo il costo effettivo delle seminatrici guidate da GPS e degli spandiconcime a velocità variabile. Il Canada rispecchia questo modello attraverso programmi che hanno stabilizzato il reddito dei coltivatori di prateria, mentre le iniziative del Messico hanno stanziato finanziamenti significativi per la meccanizzazione dei piccoli agricoltori, a beneficio sproporzionato degli stati agricoli chiave. La liquidità generata dai sussidi comprime i cicli di sostituzione, poiché gli operatori sostituiscono i trattori più vecchi con flotte pronte per la precisione.
Crescente scarsità di manodopera e inflazione salariale
Il mercato del lavoro agricolo si è fortemente ristretto, con molti produttori che considerano la disponibilità di manodopera come il principale ostacolo. I salari agricoli medi hanno continuato a salire, mentre i ritardi stagionali nell'elaborazione dei visti hanno allungato i tempi di assunzione. Secondo l'Association of Equipment Manufacturers (AEM), le vendite di trattori a trazione integrale sono aumentate del 31.7%, passando da 3,466 unità nel 2022 a 4,564 nel 2023, a testimonianza della crescente adozione della meccanizzazione per compensare la carenza di manodopera. Questa pressione salariale colpisce in modo sproporzionato i settori ad alta intensità di manodopera come la raccolta degli ortaggi, la gestione dei frutteti e la gestione del bestiame, spingendo all'adozione di trattori autonomi, robot diserbanti e trinciatrici semoventi [2] Fonte: American Farm Bureau Federation, “Farm Labor Survey,” fb.org . Il Canada si trova ad affrontare ostacoli analoghi: le province offrono incentivi per attrarre operatori durante il periodo del raccolto, mentre la migrazione dalle zone rurali a quelle urbane in Messico sta erodendo il tradizionale bacino di manodopera. Le cooperative stanno mettendo in comune i capitali per la condivisione di flotte di macchinari, rendendo la meccanizzazione un imperativo di sopravvivenza per le aziende di medie dimensioni.
L'adozione dell'agricoltura di precisione accelera la sostituzione delle attrezzature
La penetrazione dell'agricoltura di precisione si è diffusa rapidamente nelle grandi aziende agricole, con i sistemi di guida automatica e le piattaforme connesse che sono diventati standard. Questa ondata di adozione costringe i produttori a dismettere le attrezzature più vecchie prive di architettura moderna, poiché l'ammodernamento è spesso proibitivo in termini di costi rispetto all'acquisto di nuove unità [3] Fonte: USDA National Agricultural Statistics Service, “Farm Computer Usage and Ownership,” nass.usda.gov . Il cambiamento è particolarmente pronunciato nella Corn Belt, dove gli agricoltori utilizzano mappe di resa per regolare la densità di semina e i tassi di applicazione dell'azoto, ottenendo risparmi sugli input e aumenti di resa. Le piattaforme integrate dei principali produttori aggregano i dati provenienti da seminatrici, irroratrici e mietitrebbie, creando effetti di blocco dell'ecosistema che favoriscono gli acquisti in pacchetto. Le province delle praterie canadesi, con le loro grandi dimensioni dei campi, registrano un'adozione ancora maggiore dell'agricoltura di precisione.
Sovvenzioni Climate-Smart per attrezzature a basse emissioni
Le iniziative incentrate sul clima hanno stanziato ingenti finanziamenti per l'ammodernamento delle attrezzature al fine di ridurre le emissioni di gas serra. Gli investimenti ammissibili includono trattori elettrici, digestori di metano e irroratrici di precisione che riducono l'uso di prodotti chimici. Nuovi modelli di trattori elettrici sono entrati in uso in vigneti, frutteti e aziende lattiero-casearie, grazie anche agli incentivi previsti da programmi statali e federali. I programmi canadesi per le tecnologie pulite rispecchiano questo approccio, erogando fondi per pompe di irrigazione a energia solare e veicoli elettrici per servizi pubblici. Il principale ostacolo rimane la disponibilità di semiconduttori di qualità per batterie, poiché la domanda agricola è in competizione con i settori automobilistico e dello stoccaggio di energia, allungando i tempi di consegna dei modelli elettrici. I sussidi per il clima stanno creando una biforcazione del mercato, generando una fascia premium di attrezzature a basse emissioni che spuntano prezzi più elevati ma beneficiano di sovvenzioni che ne compensano i costi, rendendo la proprietà totale competitiva rispetto alle alternative diesel per gli operatori che partecipano a programmi di crediti di carbonio.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e di manutenzione dei macchinari avanzati | -0.8% | Stati Uniti e Canada, acuto in Messico | A breve termine (≤ 2 anni) |
| I prezzi volatili delle materie prime frenano i cicli di spesa in conto capitale (CapEx) | -0.6% | Stati Uniti e Canada, moderati in Messico | Medio termine (2-4 anni) |
| Inasprimento del credito a livello agricolo dovuto all'aumento dei tassi di interesse. | -0.5% | Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Vincoli di fornitura di semiconduttori di qualità adatta alle batterie per i trattori elettrici | -0.3% | Stati Uniti e Canada, minimo in Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e di manutenzione dei macchinari avanzati
L'aumento del costo di trattori, seminatrici e mietitrebbie ha esercitato una notevole pressione finanziaria sui produttori, in particolare sui piccoli operatori. Le moderne attrezzature di precisione comportano prezzi di acquisto elevati, mentre le spese di manutenzione aggiungono ulteriore pressione a causa degli abbonamenti software e dei pezzi di ricambio di alta qualità. Per i piccoli agricoltori, anche i macchinari compatti possono essere proibitivi senza finanziamenti agevolati. Il risultato è un divario tecnologico sempre più ampio tra le aziende agricole su larga scala, che possono distribuire i costi su vaste superfici, e i produttori più piccoli, che faticano a giustificare gli investimenti. Questa dinamica concentra la crescita del mercato tra le aziende più grandi, che possono ottenere un ritorno sull'investimento grazie all'aumento dell'efficienza e ai vantaggi dell'agricoltura di precisione.
I prezzi volatili delle materie prime frenano i cicli di spesa in conto capitale (CapEx)
Le fluttuazioni dei prezzi delle materie prime continuano a comprimere i margini dei produttori di colture a filari, limitando la loro capacità di impegnarsi nell'acquisto di nuovi macchinari. Gli agricoltori spesso rinviano le spese in conto capitale finché i mercati dei futures non si stabilizzano al di sopra delle soglie di pareggio, prolungando l'età delle flotte di attrezzature esistenti. In Canada, i coltivatori hanno rinviato la sostituzione di mietitrebbie e seminatrici pneumatiche, mentre in Messico, i sostegni governativi ai prezzi hanno garantito maggiore stabilità alle colture di base. I produttori orientati all'esportazione, tuttavia, hanno ridotto gli investimenti in sistemi di irrigazione e altri sistemi a causa del calo della domanda. L'implicazione più ampia è che la volatilità dei mercati delle materie prime introduce ciclicità nei cicli di sostituzione delle attrezzature, con i produttori che attendono una ripresa sostenuta prima di impegnarsi in finanziamenti pluriennali.
Analisi del segmento
Per tipologia: i trattori sono in testa, mentre le macchine per l'irrigazione guadagnano terreno.
Per tipologia, i trattori hanno rappresentato la quota di mercato maggiore, pari al 47.3% del mercato nordamericano delle macchine agricole nel 2025. I trattori rimangono la spina dorsale delle operazioni colturali, a testimonianza del loro ruolo indispensabile in diversi sistemi agricoli. Il segmento beneficia di aggiornamenti autonomi ampiamente testati, che convalidano i tempi di operatività reali e riducono lo scetticismo sulla lavorazione del terreno senza conducente. Queste innovazioni evidenziano i trattori come fulcro della meccanizzazione, integrando tecnologie di precisione che migliorano l'efficienza e la produttività. Il loro predominio sottolinea come le aziende agricole continuino a dare priorità ad attrezzature versatili in grado di gestire molteplici attività, adattandosi al contempo alle nuove piattaforme digitali che migliorano la connettività e il controllo operativo.
Si prevede che il settore delle macchine per l'irrigazione registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.4%, dal 2026 al 2031. Le attrezzature per l'irrigazione stanno guadagnando terreno grazie all'espansione dei progetti di mitigazione della scarsità idrica in tutto il Nord America, con le conversioni a pivot centrale che ne accelerano l'adozione in Messico. Si prevede che questo segmento supererà le altre categorie, spinto dalla necessità di una gestione sostenibile delle risorse idriche e di una maggiore resilienza ai cambiamenti climatici. I sistemi di irrigazione di precisione sono sempre più integrati con strumenti di monitoraggio digitale, consentendo agli agricoltori di ottimizzare l'uso dell'acqua mantenendo al contempo rese elevate. La traiettoria di crescita riflette l'evoluzione delle macchine per l'irrigazione da funzione di supporto a investimento strategico, posizionandosi come uno dei settori più dinamici della domanda di attrezzature agricole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Analisi geografica
Mercato delle macchine agricole degli Stati Uniti
Nel 2025, gli Stati Uniti detenevano la quota maggiore, pari al 61.4%. I trattori rimangono fondamentali per le operazioni su larga scala, con le aziende agricole della Corn Belt che aggiornano regolarmente le flotte per rimanere compatibili con la telematica e i sistemi di agricoltura di precisione. I coltivatori di colture specializzate in California continuano a investire nell'irrigazione per conformarsi alle normative sulle acque sotterranee, mentre i produttori di cotone delle Grandi Pianure meridionali adottano irroratrici di precisione per gestire la resistenza agli erbicidi. Si prevede che la domanda, trainata dalla sostituzione dei macchinari, sosterrà la crescita, a testimonianza della dipendenza del mercato statunitense dagli aggiornamenti tecnologici per mantenere la produttività e l'efficienza nelle diverse regioni agricole.
Mercato delle macchine agricole in Messico
Si prevede che il Messico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 6.6%, dal 2026 al 2031. I programmi di finanziamento governativi che coprono una parte dei costi delle attrezzature per le piccole cooperative stanno accelerando l'adozione di macchinari agricoli nelle aziende agricole frammentate. I coltivatori di ortaggi del Sinaloa dominano l'utilizzo dei trattori, i frutteti di avocado del Jalisco investono in irroratrici stabili sui pendii e le aziende agricole di grano irrigue del Sonora stanno ampliando l'uso delle mietitrebbie. Le piattaforme di noleggio stanno colmando il divario di accessibilità economica per i piccoli agricoltori, consentendo un accesso più ampio a macchinari moderni. Questa dinamica posiziona il Messico come l'area geografica a più rapida crescita nella regione, con la meccanizzazione sempre più considerata essenziale per la competitività e la resilienza sia dell'agricoltura nazionale che di quella orientata all'esportazione.
Mercato canadese delle macchine agricole
Il Canada ha contribuito in modo significativo alle vendite regionali, concentrate in Saskatchewan, Alberta e Manitoba. Nelle praterie, le seminatrici pneumatiche di grandi dimensioni dominano la semina primaverile, mentre le zone di produzione lattiero-casearia dell'Ontario e del Quebec mantengono alta la domanda di trinciatrici e spandiconcime. I coltivatori di piccoli frutti della Columbia Britannica prediligono trattori compatti con passo stretto, adatti a colture specializzate. La diversità delle colture nelle varie province continua a sostenere una domanda costante di macchinari moderni, rafforzando il ruolo del Canada come attore stabile e importante nel mercato nordamericano delle macchine agricole.
Panorama normativo
In Nord America, le macchine agricole operano nel rispetto di una serie di normative in materia di sicurezza, visibilità stradale ed emissioni, che influenzano la progettazione dei prodotti e i requisiti di assistenza post-vendita. Negli Stati Uniti, l'OSHA (Occupational Safety and Health Administration) impone l'installazione di strutture di protezione antiribaltamento (ROPS) per i trattori agricoli fabbricati dopo il 25 ottobre 1976 (29 CFR 1928.51), mentre per la circolazione su strada, le nuove attrezzature agricole sono soggette a requisiti specifici in materia di illuminazione e segnaletica (49 CFR Parte 562, con riferimento alla norma ANSI/ASAE 279.14). Per quanto riguarda la conformità dei gruppi propulsori, l'EPA (Environmental Protection Agency) statunitense regola le emissioni dei motori a combustione interna non stradali ai sensi della norma 40 CFR Parte 1039 (Tier 4), spingendo i produttori di apparecchiature originali (OEM) a concentrarsi sui sistemi di controllo del motore e sull'integrazione dei sistemi di post-trattamento.
Il Canada si allinea strettamente alle normative sulle emissioni dei motori attraverso Environment and Climate Change Canada, mantenendo requisiti coerenti con gli standard equivalenti statunitensi per i trattori agricoli e altre macchine. L'attenzione politica si è inoltre spostata sulla manutenibilità e sui tempi di attività. Nel 2025, l'EPA statunitense ha pubblicato delle linee guida che chiariscono che il Clean Air Act non impedisce agli agricoltori di riparare le proprie attrezzature e che i produttori non possono limitare l'accesso a strumenti o software di riparazione essenziali, rafforzando il ruolo dell'accesso alla diagnostica nei costi di proprietà e nei modelli di assistenza tra concessionari e produttori. Attività legislative come la HR 7849 segnalano anche un dibattito in corso su come la conformità alle normative sulle emissioni debba essere applicata ai motori agricoli non stradali, aggiungendo complessità al monitoraggio della conformità per i produttori e i gestori di flotte.
Panorama competitivo
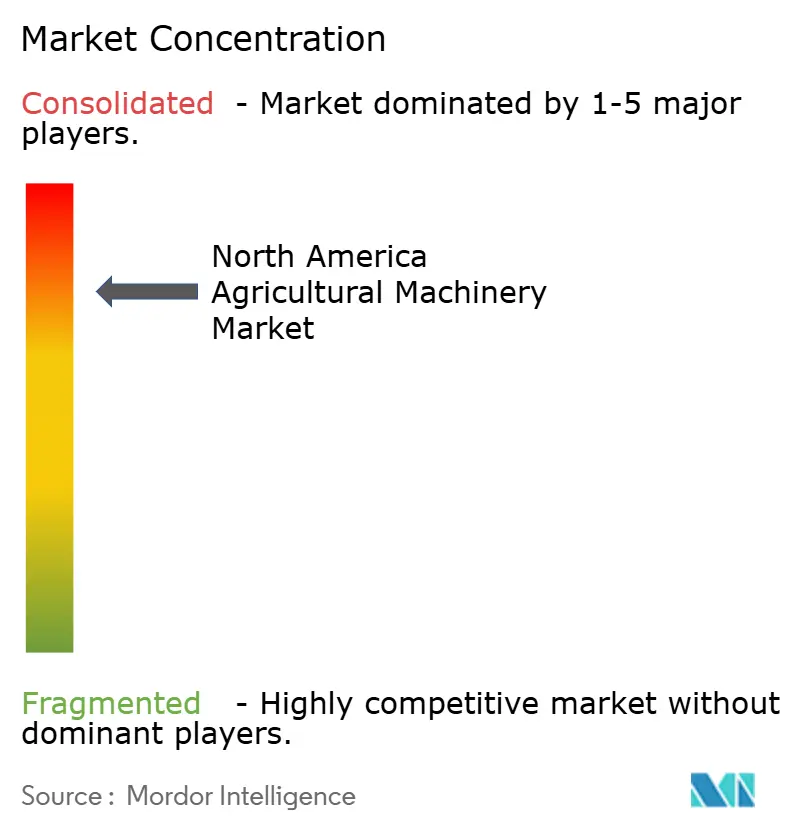
Nel 2025, il mercato nordamericano delle macchine agricole si è confermato consolidato, con i primi cinque produttori di apparecchiature originali (OEM) a detenere la maggior parte del fatturato. Deere & Company ha guidato il segmento, seguita da CNH Industrial NV, AGCO Corporation, Kubota Corporation e CLAAS KGaA mbH. L'attenzione competitiva si è spostata dalle specifiche meccaniche agli ecosistemi digitali. Deere & Company punta su un modello software per ettaro, CNH Industrial NV integra il sistema di autonomia Raven e AGCO Corporation sfrutta la sua joint venture con Trimble Inc. per offrire una piattaforma aperta per flotte miste. Nell'aprile 2025, AGCO Corporation ha ampliato la propria rete di concessionari con Carter Agri-Systems nello Utah e il lancio di Delta Ag Equipment, il primo punto vendita completo Fendt e Massey Ferguson del Mississippi, migliorando l'accesso al mercato per le macchine più avanzate. Queste strategie evidenziano come l'integrazione digitale, la connettività e le tecnologie di precisione definiscano ormai la leadership nel settore delle macchine agricole.
I marchi più piccoli si distinguono per la vicinanza al cliente e l'innovazione. Kubota Corporation ha ottenuto un elevato livello di soddisfazione da parte dei concessionari e ha presentato la sua gamma di trattori elettrici in occasione dei principali eventi di settore. CLAAS KGaA mbH ha riorganizzato la distribuzione nel Dakota per rafforzare i punti di contatto diretti, mentre Butler Machinery continua a fornire ricambi durante la transizione. Le strategie finanziarie integrate dei principali OEM creano barriere all'ingresso per le startup, ma i modelli di accesso basati su abbonamento, come MachineryLink Sharing, stanno iniziando a sfidare le strutture di proprietà tradizionali. Monetizzando la capacità inutilizzata, queste piattaforme introducono nuovi modi per i produttori di accedere a macchinari avanzati senza impegni di capitale completi.
Le aziende innovative nel campo della robotica e della sensoristica per l'agricoltura collaborano sempre più spesso con i produttori di apparecchiature originali (OEM) per accelerare la commercializzazione. Gli specialisti di attrezzature autonome si integrano nelle piattaforme dei trattori esistenti, ampliandone le funzionalità e riducendo gli ostacoli all'adozione. Le aziende di software per l'agricoltura di precisione aumentano il fatturato offrendo moduli specifici per le diverse applicazioni, compatibili con diverse marche e perfettamente funzionanti sui display in cabina. Questa compatibilità incrociata potrebbe gradualmente ridurre gli effetti di dipendenza da un singolo produttore, favorendo ecosistemi più aperti. Le partnership con aziende come Horsch Maschinen GmbH, KUHN SAS, Bernard Krone Holding SE & Co. KG, The Toro Company, Vermeer Corporation e JC Bamford Excavators Ltd. dimostrano come la collaborazione tra innovatori e OEM stia rimodellando il panorama competitivo.
Leader del settore delle macchine agricole del Nord America
Deere & Company
Società AGCO
CLAAS KGaA mbH
Società Kubota
CNH Industrial NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: AGCO Corporation ha ampliato la propria rete di concessionari per l'agricoltura di produzione nell'Upper Midwest, grazie all'ingresso di Ritchie Implement come concessionario autorizzato di una gamma completa di prodotti per l'agricoltura di produzione nel sud-ovest del Wisconsin, secondo il modello hub-and-spoke di FarmerCore. L'espansione incrementa la densità di assistenza locale e il supporto in azienda, elementi fondamentali per garantire la continuità operativa delle attrezzature di precisione e connesse, e rafforza la presenza di AGCO Corporation sul mercato in un'area geografica chiave per le colture a filari.
- Gennaio 2025: Deere & Company ha presentato al CES 2025 soluzioni per l'agricoltura autonoma, tra cui la lavorazione del terreno completamente autonoma e opzioni di retrofit per i trattori delle serie 8 e 9, con un approccio di monetizzazione per ettaro a basso costo iniziale. Il lancio ha rafforzato la tendenza verso software e autonomia come proposta di valore integrata, in grado di incrementare le vendite di nuove attrezzature e al contempo generare entrate ricorrenti legate all'utilizzo delle macchine.
- Luglio 2024: CLAAS KGaA mbH ha presentato la mietitrebbia LEXION 8900 TT, ampliando la sua gamma di macchine per la raccolta ad alta capacità con una configurazione cingolata. L'aggiornamento si rivolge agli agricoltori e ai contoterzisti che puntano sulla produttività e sulla protezione del suolo, supportando il segmento delle mietitrebbie premium, dove i miglioramenti prestazionali e i pacchetti tecnologici sono fattori determinanti nelle decisioni di sostituzione.


Ambito e metodologia
L'industria delle macchine agricole fa parte dell'industria meccanica, che comprende la produzione di macchinari necessari a supporto dell'agricoltura.
Il rapporto sul mercato nordamericano delle macchine agricole è segmentato per tipologia (trattori, attrezzature, macchine per l'irrigazione, macchine per la raccolta, macchine per la fienagione e la foraggiamento e altre tipologie) e per area geografica (Stati Uniti, Canada, Messico e resto del Nord America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo
| Trattore | Meno di 40 CV |
| da 40 a 100 HP | |
| Più di 100 CV | |
| Trattori 4WD | |
| Attrezzatura | Aratri |
| erpice | |
| Coltivatori e motozappe | |
| Altri Macchinari | |
| Macchine per l'irrigazione | spruzzatore |
| Drip | |
| Altre irrigazioni | |
| Macchine per la raccolta | Mietitrebbie |
| Trince semoventi | |
| Altre raccolte | |
| Macchine per fienagione e foraggio | falciatrici |
| Imballatrici | |
| Altri lavori di fienagione e foraggio | |
| altri tipi |
Per geografia
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo | Trattore | Meno di 40 CV |
| da 40 a 100 HP | ||
| Più di 100 CV | ||
| Trattori 4WD | ||
| Attrezzatura | Aratri | |
| erpice | ||
| Coltivatori e motozappe | ||
| Altri Macchinari | ||
| Macchine per l'irrigazione | spruzzatore | |
| Drip | ||
| Altre irrigazioni | ||
| Macchine per la raccolta | Mietitrebbie | |
| Trince semoventi | ||
| Altre raccolte | ||
| Macchine per fienagione e foraggio | falciatrici | |
| Imballatrici | ||
| Altri lavori di fienagione e foraggio | ||
| altri tipi | ||
| Per geografia | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato nordamericano delle macchine agricole nel 2026?
Il mercato nordamericano delle macchine agricole ha un valore di 57.50 miliardi di dollari nel 2026.
Qual è il tasso di crescita annuo composto (CAGR) previsto per la domanda di macchinari agricoli in Nord America?
Si prevede che il mercato nordamericano delle macchine agricole crescerà a un tasso annuo composto (CAGR) del 5.90% dal 2026 al 2031.
Quale tipo di apparecchiatura genera la quota di fatturato maggiore?
Nel 2025, i trattori detenevano la quota di mercato maggiore, pari al 47.3%, a testimonianza della loro versatilità nelle diverse operazioni agricole.
Quali sono i principali OEM della regione?
Nel 2025, Deere & Company, CNH Industrial NV, AGCO Corporation, Kubota Corporation e CLAAS KGaA mbH controllano collettivamente la maggioranza del mercato.
In che modo il sussidio Climate-Smart dell'USDA influenza gli acquisti di attrezzature?
Le sovvenzioni sovvenzionano macchinari a basse emissioni, riducendo di fatto i costi di acquisizione e accelerando l'adozione di modelli elettrici o a basso consumo di carburante.
Pagina aggiornata l'ultima volta il:



