

Dimensioni e quota di mercato dei droni agricoli in Nord America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
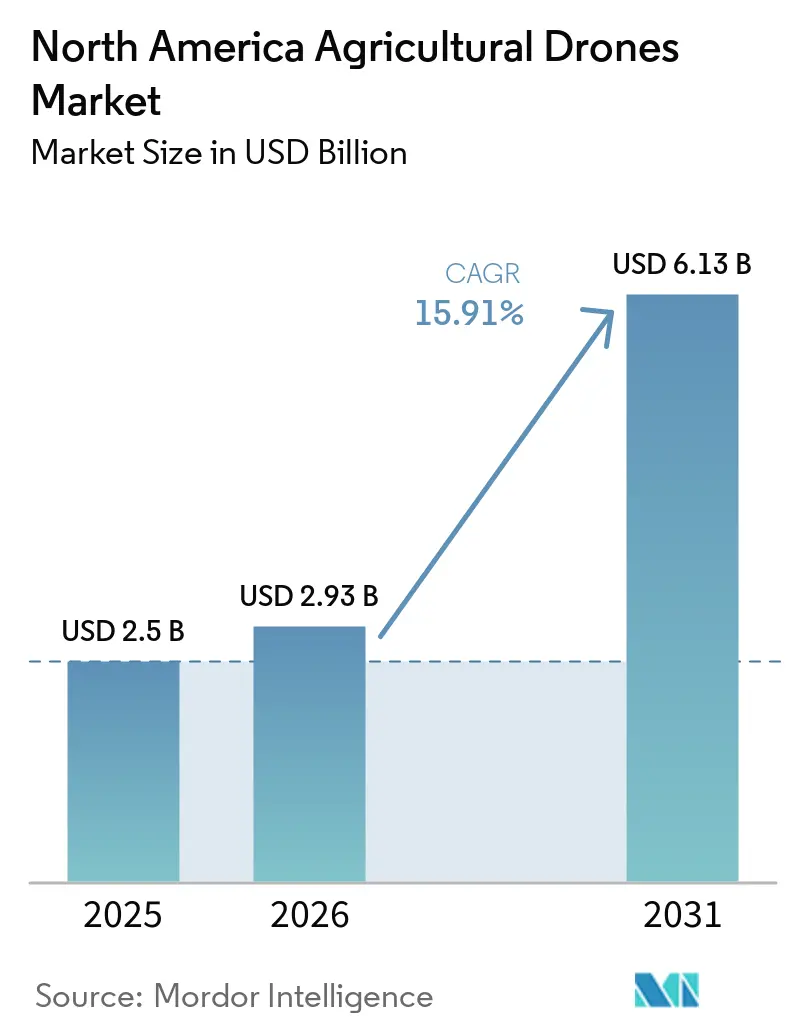
| Dimensione del mercato (2026) | 2.93 miliardo di dollari |
| Dimensione del mercato (2031) | 6.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.91% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei droni agricoli in Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano dei droni agricoli crescerà da 2.50 miliardi di dollari nel 2025 e 2.93 miliardi di dollari nel 2026 a 6.13 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 15.91% tra il 2026 e il 2031. Fattori come la diffusa carenza di manodopera, l'aumento dei costi dei fattori produttivi e le favorevoli esenzioni per il volo oltre la linea di vista (BVLOS) concesse dalla Federal Aviation Administration (FAA) stanno guidando la domanda di sistemi aerei a pilotaggio remoto nelle grandi coltivazioni a filari e nelle operazioni di coltivazione di colture specializzate ad alto valore aggiunto. La diminuzione dei costi dell'hardware, l'aumento della capacità di carico utile e il ritorno della produzione in patria, guidato dalle tariffe doganali, stanno riducendo le barriere all'adozione per le aziende agricole di medie dimensioni. Inoltre, i fornitori di Drone-as-a-Service stanno rispondendo alle esigenze delle piccole aziende agricole frammentate. Le piattaforme software in grado di convertire le immagini in prescrizioni a tasso variabile entro 24 ore stanno creando nuove opportunità di guadagno e supportando modelli di ricavi ricorrenti per i fornitori. L'intensità competitiva rimane da moderata ad alta, con i produttori nazionali che guadagnano quote di mercato in seguito alla decisione della Federal Communications Commission (FCC) di limitare l'ingresso di nuovi droni di fabbricazione estera.
Punti chiave del rapporto
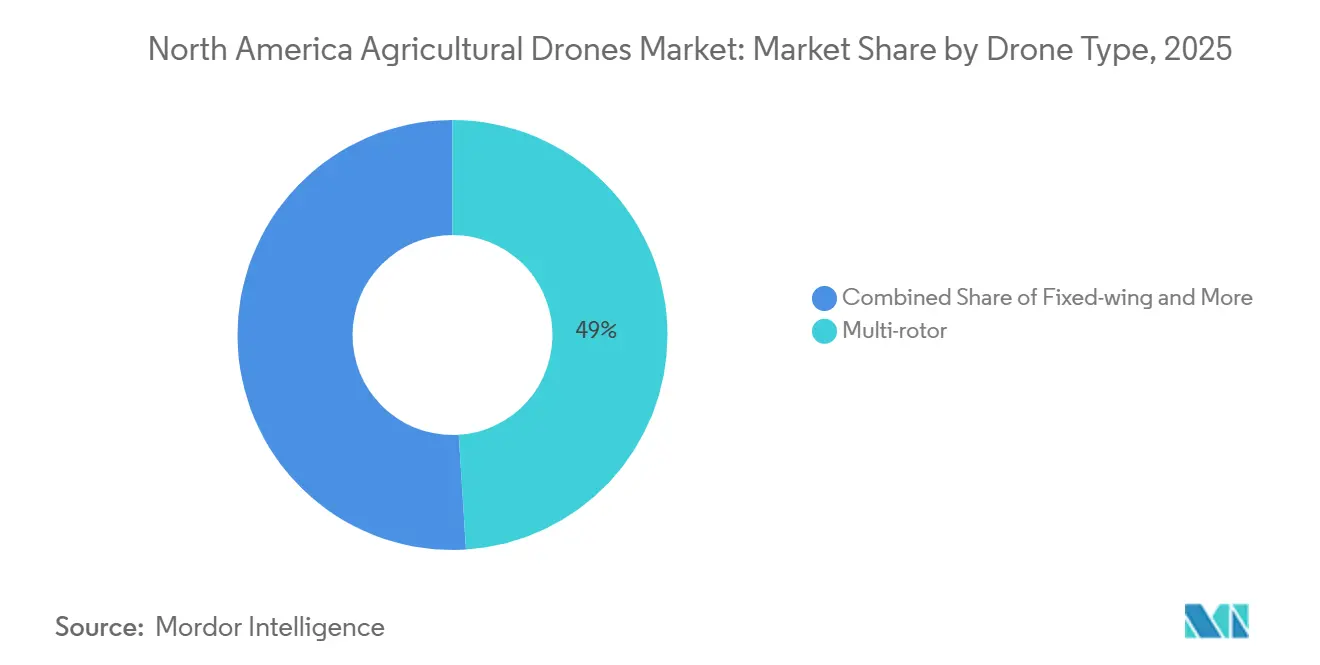
- Per tipologia di drone, i multirotori rappresentavano la quota maggiore, pari al 49.0%, del mercato nordamericano dei droni agricoli nel 2025. Al contrario, si prevede che il mercato nordamericano dei droni agricoli ibridi (VTOL) crescerà al tasso annuo composto (CAGR) più rapido, pari al 17.4%, dal 2026 al 2031.
- Per quanto riguarda le applicazioni, il monitoraggio e l'ispezione delle colture detenevano la quota di mercato maggiore, pari al 38.0% nel 2025, mentre si prevede che il mercato nordamericano dei droni agricoli per l'irrorazione di precisione e la fertilizzazione crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 16.9%, dal 2026 al 2031.
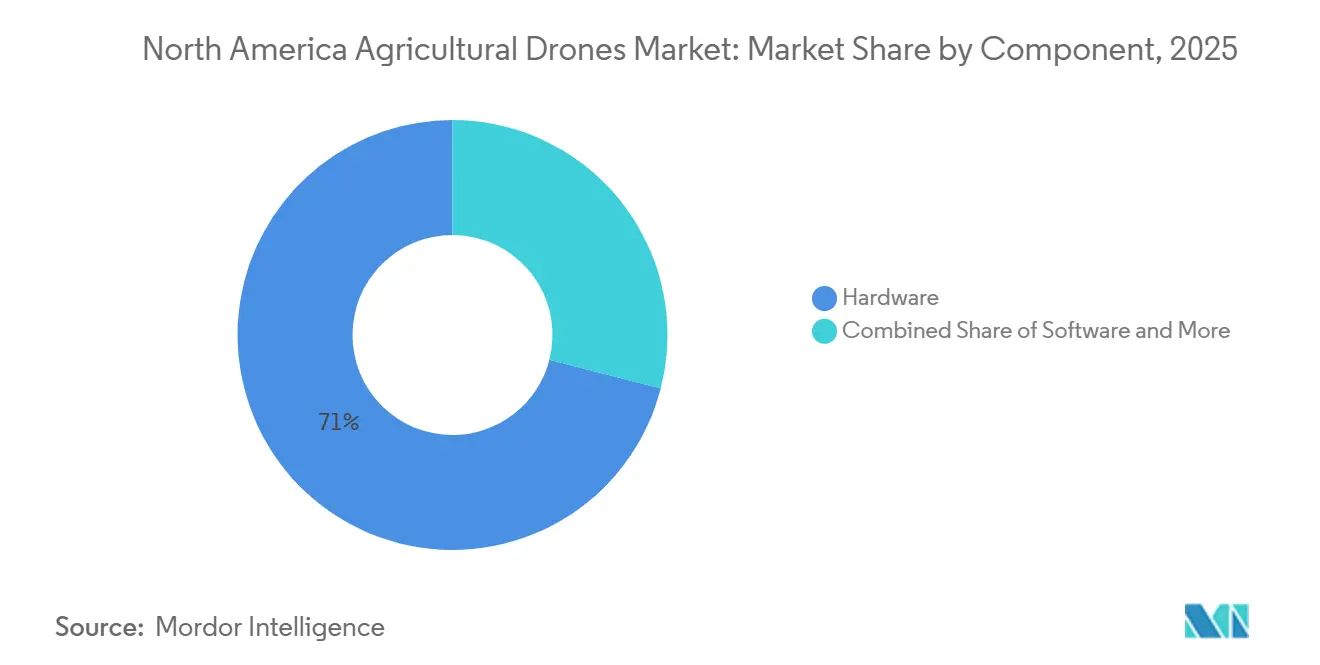
- Per quanto riguarda i componenti, l'hardware ha rappresentato la quota maggiore, pari al 71.0%, dei ricavi derivanti dai droni agricoli in Nord America nel 2025, mentre si prevede che il software crescerà al tasso annuo composto (CAGR) più rapido, pari al 17.8%, dal 2026 al 2031.
- Per livello di autonomia, i veicoli semi-autonomi hanno rappresentato la quota di fatturato maggiore, pari al 56.0% nel 2025, mentre si prevede che i veicoli completamente autonomi cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 17.2%, dal 2026 al 2031.
- Dal punto di vista geografico, gli Stati Uniti detenevano la quota di fatturato maggiore, pari al 79.0% nel 2025, mentre si prevede che il Messico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 16.4%, dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei droni agricoli in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione dell'agricoltura di precisione nelle grandi aziende agricole degli Stati Uniti e del Canada. | + 3.8% | Stati Uniti del Midwest e delle Grandi Pianure, province delle praterie canadesi | Medio termine (2–4 anni) |
| Riduzione dei costi e miglioramento delle prestazioni dei droni multirotore e ad ala fissa. | + 3.2% | Stati Uniti, Canada e Messico | A breve termine (≤ 2 anni) |
| Le approvazioni più semplici da parte della Federal Aviation Administration (FAA) per il volo oltre la linea di vista (BVLOS) aumentano la copertura territoriale. | + 4.1% | Spazio aereo rurale di classe G degli Stati Uniti | Medio termine (2–4 anni) |
| L'assemblaggio di droni a livello nazionale, guidato dalle tariffe, rafforza la resilienza dell'offerta. | + 2.6% | Centri manifatturieri statunitensi in Texas, Vermont e Michigan | A lungo termine (≥ 4 anni) |
| Ricavi da crediti di carbonio derivanti dalla riduzione degli input a tasso variabile | + 1.4% | Conservazione dei bacini idrografici negli Stati Uniti e in Canada | A lungo termine (≥ 4 anni) |
| Espansione del servizio "Drone-as-a-Service" nella fascia di colture specializzate del Messico. | + 2.7% | Michoacán, Jalisco, Sinaloa e Durango | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione dell'agricoltura di precisione nelle grandi aziende agricole degli Stati Uniti e del Canada.
Le grandi aziende agricole negli Stati Uniti e in Canada stanno adottando sempre più tecnologie di agricoltura digitale per migliorare l'efficienza sul campo, ottimizzare l'utilizzo degli input e ottimizzare il monitoraggio delle colture. Secondo un rapporto del Servizio di Ricerca Economica del Dipartimento dell'Agricoltura degli Stati Uniti, pubblicato nel dicembre 2024, i sistemi di guida automatica e altre apparecchiature simili erano utilizzati nel 70% delle grandi aziende agricole statunitensi. La crescente diffusione dei sistemi di agricoltura di precisione sta creando condizioni favorevoli per l'adozione dei droni agricoli, in particolare per applicazioni come l'imaging multispettrale, il monitoraggio delle colture e l'applicazione a rateo variabile nelle principali regioni produttrici di colture a filari del Nord America.
Riduzione dei costi e miglioramento delle prestazioni dei droni multirotore e ad ala fissa.
Il calo dei costi dei droni, unito ai significativi progressi nella capacità di carico utile, nell'efficienza delle batterie e nella produttività sul campo, sta guidando l'adozione dei droni agricoli in tutto il Nord America. Nel febbraio 2026, XAG ha lanciato negli Stati Uniti il drone agricolo P150 Max, caratterizzato da una capacità di carico utile massima di 176 libbre e una produttività di irrorazione media di 50-60 acri all'ora [1] Fonte: XAG, “XAG P150 Max Agricultural Drone Comes to United States with Proven Efficiency and Reliability,” xa.com . La sua capacità di controllo dello sciame consente a un singolo operatore di gestire due droni contemporaneamente. Inoltre, la batteria di volo intelligente DB1560 di DJI Technology Co. Ltd. offre fino a 1,500 cicli di carica e una ricarica rapida di nove minuti, riducendo al minimo i tempi di inattività durante i periodi di applicazione critici.
Le approvazioni più semplici della Federal Aviation Administration per il volo oltre la linea di vista (FAA BVLOS) aumentano la copertura territoriale.
Nel settembre 2025, la Federal Aviation Administration (FAA) ha concesso l'esenzione n. 24815 per operazioni oltre la linea di vista (BVLOS) a Bluebird Precision Ag, stabilendo un percorso di certificazione dell'operatore ai sensi delle normative della Parte 137. Il Kansas ha stanziato 3 milioni di dollari per corridoi per droni a livello statale e ha completato una consegna BVLOS a lungo raggio nell'agosto 2025, fornendo un modello di riferimento per le operazioni con droni nelle aree rurali. Nel marzo 2026, ResilienX ha ottenuto una deroga di 1,900 miglia quadrate utilizzando un'infrastruttura di sorveglianza condivisa, dimostrando che le reti cooperative di rilevamento ed evitamento possono consentire operazioni BVLOS di routine senza la necessità di osservatori visivi [2] Fonte: Starburst Aerospace, "ResilienX riceve il certificato di deroga FAA per operazioni con droni BVLOS", starburst.aero.
L'assemblaggio di droni a livello nazionale, guidato dalle tariffe doganali, rafforza la resilienza della catena di approvvigionamento.
Un dazio cumulativo del 170% imposto nell'aprile 2025 negli Stati Uniti ha aumentato il prezzo al dettaglio del DJI Mavic 3 Pro da 2,199 USD a circa 4,750 USD. Ciò ha portato a un calo delle importazioni e ha incoraggiato la produzione locale [3] Fonte: AirSight, “Tariffs on Chinese Drones in 2025, Rising Prices and Impacts on the United States Market,” airsight.com . Inoltre, la decisione della FCC del dicembre 2025 ha ulteriormente limitato l'ingresso di nuovi droni stranieri, spingendo aziende come Hylio, Ceres Air ed Exedy Drones ad espandere la capacità produttiva nazionale. I divieti di appalto a livello statale, come il Kansas House Substitute for Senate Bill 9 del 2025, sottolineano i requisiti di approvvigionamento nazionale. Tuttavia, persistono problemi nella catena di approvvigionamento per componenti come motori, batterie e LiDAR, che potrebbero richiedere deroghe temporanee nel prossimo futuro.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune di compatibilità tra piattaforme dati e macchinari obsoleti | -2.1% | Flotte miste di Stati Uniti e Canada | A breve termine (≤ 2 anni) |
| Elevati costi iniziali e di manutenzione per i piccoli coltivatori | -2.8% | Aziende agricole con una superficie inferiore a 500 acri negli Stati Uniti e in Messico | Medio termine (2–4 anni) |
| Carenza di piloti di droni qualificati con competenze in analisi agronomica. | -1.9% | Stati Uniti rurali e Canada | Medio termine (2–4 anni) |
| Normative più severe per la spedizione di batterie al litio che incidono sulla logistica sul campo. | -1.2% | Catene di approvvigionamento transfrontaliere in Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune di compatibilità tra piattaforme dati e infrastrutture legacy
I trattori e gli irroratori più vecchi di CNH Industrial, AGCO Corporation e delle prime serie John Deere non sono compatibili con i file shapefile generati dai droni, rendendo necessari trasferimenti manuali di dati o costosi aggiornamenti del display. Sono in fase di introduzione soluzioni middleware come agrirouter per consentire la sincronizzazione automatica tra il John Deere Operations Center e software di terze parti. Tuttavia, la completa telemetria bidirezionale e lo scambio di dati di prescrizione non sono previsti prima della fine del 2026. Sebbene AcreConnect supporti attualmente l'esportazione di mappe di applicazione compatibili con i droni DJI, XAG ed Exedy, molte flotte miste continuano a utilizzare chiavette USB, aumentando la probabilità di errori.
Elevati costi iniziali e di manutenzione per i piccoli coltivatori
Gli elevati costi di acquisto e di gestione continuano a ostacolare l'adozione dei droni agricoli tra le piccole e medie aziende agricole del Nord America. Secondo un'analisi del 2025 dell'Università del Missouri Extension, il costo totale di applicazione per un agricoltore che utilizza un drone DJI Agras T40 su 1,000 acri è stimato in 12.27 dollari per acro, di cui 1.72 dollari per acro per le sole spese relative alle batterie. Lo studio ha inoltre evidenziato che il possesso di un drone diventa economicamente vantaggioso solo quando la superficie di applicazione annuale supera i 980 acri circa. Queste difficoltà economiche rendono difficile per le aziende agricole di dimensioni inferiori giustificare gli investimenti in hardware, batterie, sistemi di ricarica e infrastrutture di manutenzione per i droni.
Analisi del segmento
Per tipo di drone: il VTOL ibrido guadagna trazione
Nel 2025, i droni multirotore rappresentavano la quota maggiore del mercato nordamericano, con il 49.0%. Questo segmento beneficia di caratteristiche quali la capacità di decollo verticale, la manovrabilità in campi con layout irregolari e l'idoneità per l'irrorazione mirata e il monitoraggio delle colture. Gli agricoltori del Midwest degli Stati Uniti e delle province delle praterie canadesi stanno adottando sempre più sistemi multirotore per applicazioni come l'irrorazione di fungicidi, il monitoraggio delle colture e la valutazione dei nutrienti. Questi droni sono apprezzati per la loro semplicità d'uso e la compatibilità con i flussi di lavoro dell'agricoltura di precisione.
Si prevede che il mercato nordamericano dei droni agricoli ibridi (VTOL) crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 17.4%, dal 2026 al 2031. Questo segmento combina l'efficienza di volo dei droni ad ala fissa con la flessibilità di decollo verticale dei sistemi multirotore, risultando ideale per le grandi aziende agricole che necessitano di una copertura estesa e di un'elevata efficienza operativa. Fattori come il crescente interesse per le operazioni oltre la linea di vista (BVLOS), i progressi nella velocità di ricarica delle batterie e le capacità di controllo degli sciami stanno guidando l'adozione dei droni ibridi nell'agricoltura estensiva.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la spruzzatura di precisione accelera
Nel 2025, il monitoraggio e l'ispezione delle colture detenevano la quota di mercato maggiore, pari al 38.0%. I produttori agricoli utilizzano sempre più spesso sistemi di imaging basati su droni per rilevare carenze nutritive, infestazioni di parassiti, irregolarità nell'irrigazione e condizioni di stress delle colture prima che si verifichino danni visibili sul campo. Le tecnologie di imaging multispettrale e termico svolgono un ruolo fondamentale nell'agricoltura di precisione, consentendo agli agricoltori di ottimizzare la distribuzione dei fertilizzanti, migliorare le previsioni di resa e monitorare la salute delle colture su vaste aree agricole. L'adozione è particolarmente forte nelle regioni produttrici di mais, soia, grano e colture specializzate, dove la carenza di manodopera e l'aumento dei costi operativi spingono all'utilizzo di soluzioni automatizzate di monitoraggio aereo per la gestione dei campi e le valutazioni agronomiche.
Si prevede che l'irrorazione e la fertilizzazione di precisione cresceranno al tasso annuo composto (CAGR) più rapido, pari al 16.9%, dal 2026 al 2031. Questa crescita è trainata dalla crescente adozione dell'applicazione di pesticidi tramite droni, dal maggiore utilizzo di tecnologie a dosaggio variabile e dalla crescente domanda di riduzione degli sprechi di prodotti chimici nelle aziende agricole commerciali. I droni agricoli dotati di atomizzatori centrifughi e sistemi di applicazione di precisione migliorano la uniformità dell'irrorazione, riducono il consumo di input e minimizzano la compattazione del terreno. Le approvazioni normative per le operazioni con più droni e l'integrazione di tecnologie di mappatura delle prescrizioni stanno ulteriormente incrementando la domanda di servizi di irrorazione di precisione, in particolare tra le grandi aziende agricole e i contoterzisti agricoli che mirano a migliorare l'efficienza operativa e a ridurre i costi di trattamento per ettaro.
Per componente: il software traina l'espansione dei margini
Nel 2025, l'hardware ha rappresentato la quota maggiore, pari al 71.0%, del fatturato dei droni agricoli in Nord America. Il predominio di questo segmento è trainato dalla forte domanda di cellule, sistemi di propulsione, sensori di immagine, batterie e apparecchiature per il carico utile. I produttori agricoli privilegiano i droni in grado di trasportare carichi di irrorazione più elevati, coprire aree di campo più ampie e operare per periodi prolungati in diverse condizioni ambientali. Il crescente utilizzo di piattaforme ad ala fissa e ibride per applicazioni agricole su larga scala sta ulteriormente incentivando gli investimenti in sistemi hardware avanzati. Inoltre, l'espansione della produzione nazionale e le iniziative di localizzazione della catena di approvvigionamento negli Stati Uniti e in Canada stanno supportando la crescita della domanda di hardware.
Si prevede che il settore del software registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 17.8%, dal 2026 al 2031. Questa crescita è trainata dalla crescente domanda di piattaforme di analisi in grado di elaborare immagini aeree, generare mappe di prescrizione e integrare le informazioni provenienti dal campo negli ecosistemi dell'agricoltura di precisione. Le soluzioni software basate sul cloud stanno migliorando l'efficienza operativa consentendo un'analisi rapida delle immagini, la pianificazione dei voli, la creazione automatizzata di report e una perfetta integrazione con i sistemi digitali di gestione aziendale agricola. Con la crescente diffusione di flotte di droni autonomi e semi-autonomi, si prevede che le piattaforme software che supportano il coordinamento delle missioni, l'interpretazione dei dati e i flussi di lavoro applicativi a velocità variabile conquisteranno una quota maggiore della spesa del settore. Queste piattaforme stanno inoltre creando opportunità di ricavi ricorrenti basati su abbonamenti per i fornitori di tecnologia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al livello di autonomia: emergono sistemi completamente autonomi
Nel 2025, i droni semi-autonomi hanno rappresentato la quota di fatturato maggiore, pari al 56.0%. Questo segmento rimane dominante perché i produttori agricoli continuano a preferire sistemi che combinano traiettorie di volo automatizzate con la supervisione umana per operazioni di irrorazione, ricognizione e mappatura. I droni semi-autonomi migliorano l'efficienza operativa, consentendo al contempo agli operatori di mantenere la supervisione durante le missioni sul campo, soprattutto in ambienti agricoli complessi e in condizioni meteorologiche variabili. La loro compatibilità con i flussi di lavoro esistenti dell'agricoltura di precisione, la minore complessità normativa e i ridotti requisiti di formazione favoriscono un'ampia diffusione nelle aziende agricole commerciali negli Stati Uniti, in Canada e in Messico. La domanda rimane forte anche tra i contoterzisti agricoli che gestiscono più aziende agricole e diverse tipologie di colture.
Si prevede che il settore della guida completamente autonoma registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 17.2%, dal 2026 al 2031. Questa crescita è supportata dai progressi nell'intelligenza artificiale, nei sistemi di rilevamento e prevenzione degli ostacoli, nella navigazione autonoma e nelle tecnologie di edge computing, che riducono la necessità di un intervento continuo da parte dell'operatore. I produttori agricoli stanno valutando sempre più piattaforme autonome in grado di monitorare costantemente i campi, effettuare irrorazioni automatizzate e fornire analisi agronomiche in tempo reale per far fronte alla carenza di manodopera e migliorare la scalabilità operativa. Anche il crescente supporto normativo per le operazioni oltre la linea di vista e la gestione di flotte multi-drone sta accelerando l'interesse per i sistemi agricoli completamente autonomi progettati per le grandi coltivazioni di colture a filari e specializzate in tutto il Nord America.
Analisi geografica
Nel 2025, gli Stati Uniti detenevano la quota di mercato maggiore, pari al 79.0%, grazie all'ampia disponibilità di terreni coltivabili, alla forte adozione dell'agricoltura di precisione e a un quadro normativo favorevole alle operazioni commerciali con droni. I principali stati agricoli, come Iowa, Illinois, Kansas e Nebraska, stanno ampliando l'utilizzo dei droni per il monitoraggio delle colture, l'irrorazione e l'analisi dei campi. L'adozione di sistemi di agricoltura di precisione, unitamente alla crescente carenza di manodopera e alla domanda di maggiore efficienza operativa, sta spingendo l'uso dei droni nelle grandi aziende agricole a filari. Inoltre, i progressi nei programmi di test per il volo oltre la linea di vista e i crescenti investimenti nei corridoi per droni nelle aree rurali stanno supportando l'espansione dell'impiego di droni agricoli commerciali a livello nazionale.
Si prevede che il Messico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 16.4%, dal 2026 al 2031, trainato dalla crescente domanda di soluzioni efficienti per la gestione delle colture nelle regioni specializzate. L'adozione dei droni in agricoltura è in aumento tra i produttori di avocado, frutti di bosco e ortaggi, poiché i sistemi di irrorazione aerea offrono una maggiore efficacia su terreni frammentati e irregolari rispetto alle attrezzature terrestri convenzionali. La crescente disponibilità di fornitori di servizi "drone-as-a-service" sta migliorando l'accesso a questa tecnologia per i piccoli e medi agricoltori, che potrebbero trovare l'acquisto diretto delle attrezzature proibitivo in termini di costi. L'aumento dei costi della manodopera e il crescente interesse per le pratiche di agricoltura di precisione stanno ulteriormente supportando la domanda di operazioni di irrorazione, monitoraggio e fertilizzazione assistite da droni nelle regioni agricole commerciali.
In Canada si sta assistendo a una crescente adozione di droni agricoli nelle regioni delle praterie, grazie ai progressi normativi che migliorano le opportunità di impiego commerciale. Nel 2025, Transport Canada ha annunciato nuove normative che consentono determinate operazioni oltre la linea di vista (BVLOS) e operazioni con droni di medie dimensioni senza la necessità di un Certificato Speciale per le Operazioni di Volo. Queste normative sono entrate in vigore a novembre 2025. Si prevede che questo quadro normativo aggiornato migliorerà la scalabilità operativa per gli operatori di droni agricoli impegnati in attività come il monitoraggio delle colture, la gestione dell'azoto e il controllo dei campi nelle aziende agricole di grano e colza. Il crescente supporto normativo per le operazioni con droni autonomi e a lungo raggio sta rafforzando la fiducia commerciale nelle tecnologie di agricoltura di precisione in tutto il Canada rurale.
Panorama competitivo
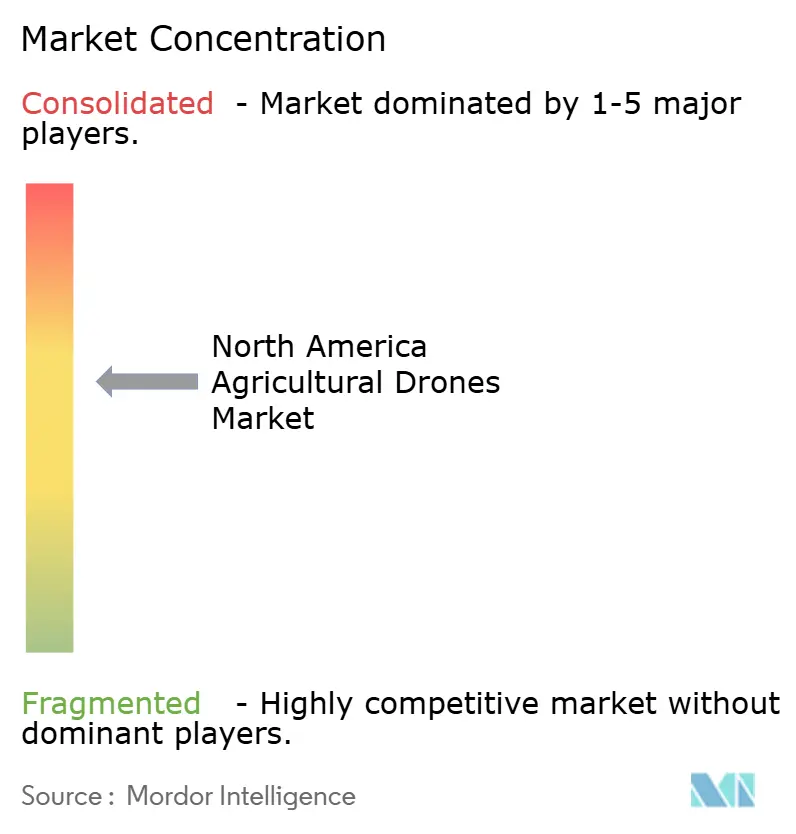
La concorrenza nel mercato nordamericano dei droni agricoli rimane moderatamente concentrata, con attori chiave quali DJI Technology Co. Ltd., Deere and Company, Trimble Inc., PrecisionHawk Inc. e DroneDeploy Inc. I produttori nazionali, gli sviluppatori di software e i fornitori di tecnologie per l'agricoltura di precisione stanno espandendo la loro presenza nelle attività agricole commerciali. Le restrizioni normative sulle certificazioni dei droni esteri stanno spingendo l'assemblaggio locale e aumentando gli investimenti in sistemi di produzione nazionale specificamente progettati per applicazioni agricole. Le aziende si stanno concentrando sul miglioramento della capacità di carico utile, dell'autonomia operativa, delle capacità autonome e dell'analisi integrata per rafforzare il proprio posizionamento competitivo.
La differenziazione tecnologica continua a influenzare la concorrenza, con i produttori che danno priorità al miglioramento della produttività, ai sistemi di ricarica più rapidi e alle migliori capacità di gestione della flotta. I fornitori di software stanno espandendo le piattaforme di analisi basate sul cloud per elaborare le immagini aeree e fornire informazioni agronomiche utili in modo più efficiente. Gli appaltatori agricoli preferiscono sempre più sistemi interoperabili che si integrino perfettamente con le piattaforme di gestione aziendale e le infrastrutture di agricoltura di precisione esistenti. Gli operatori del mercato stanno anche investendo in capacità di volo autonomo, tecnologie di rilevamento ed evitamento degli ostacoli e sistemi di coordinamento multi-drone per migliorare l'efficienza operativa nelle grandi aziende agricole commerciali. Questi progressi stanno intensificando la concorrenza tra produttori di hardware, fornitori di servizi di analisi e aziende di tecnologia agricola integrata.
Le collaborazioni strategiche e le partnership tecnologiche stanno diventando sempre più diffuse, poiché le aziende mirano a rafforzare i propri portafogli di prodotti e ad accelerare la diffusione nell'agricoltura commerciale. Ad esempio, nel maggio 2025, Deere & Company ha acquisito Sentera per integrare le immagini aeree dei campi nel proprio ecosistema di irrorazione di precisione, migliorando l'agronomia digitale e le capacità di applicazione automatizzata. Si prevede che le aziende in grado di combinare la produzione di hardware, l'analisi aerea, le operazioni autonome e gli strumenti di supporto alle decisioni agronomiche in un'unica piattaforma operativa acquisiranno un vantaggio competitivo a lungo termine. Inoltre, i crescenti investimenti in intelligenza artificiale, navigazione autonoma e piattaforme di analisi basate sul cloud stanno rimodellando le dinamiche competitive all'interno degli ecosistemi tecnologici per l'agricoltura di precisione del Nord America.
Leader del settore dei droni agricoli in Nord America
DJI Technology Co. Ltd.
Deere e compagnia
Trimble Inc.
PrecisionHawk Inc.
DroneDeploy Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: XAG Co. Ltd. ha presentato negli Stati Uniti il drone agricolo P150 Max alla Spray Drone End User Conference tenutasi a Kansas City. Il drone è dotato di una capacità di carico utile di 176 kg, funzionalità di controllo di sciami e un'efficienza di irrorazione di 50-60 ettari all'ora, con l'obiettivo di migliorare le operazioni di agricoltura di precisione su larga scala.
- Dicembre 2025: La Federal Communications Commission ha incluso DJI Technology Co. Ltd. e altri droni di fabbricazione estera nella Covered List, limitando le future autorizzazioni per nuovi modelli di droni negli Stati Uniti. Questa misura normativa ha incrementato la domanda di droni agricoli di produzione nazionale.
- Maggio 2025: Deere and Company ha acquisito Sentera Inc. per integrare le immagini aeree acquisite tramite droni e le analisi dei dati di campo nel suo ecosistema di agricoltura di precisione. Questa acquisizione ha potenziato la tecnologia See and Spray e le capacità di gestione autonoma delle colture dell'azienda in Nord America.
Ambito del rapporto sul mercato dei droni agricoli in Nord America
I droni agricoli sono veicoli aerei senza pilota (UAV) utilizzati in agricoltura per migliorare la gestione delle colture, il monitoraggio dei campi e le pratiche di agricoltura di precisione. Questi droni assistono gli agricoltori in attività quali il monitoraggio delle colture, l'irrorazione di precisione, l'analisi del suolo, il monitoraggio dell'irrigazione e la sorveglianza del bestiame, riducendo al minimo la manodopera, i costi e i tempi operativi. Il rapporto sul mercato nordamericano dei droni agricoli è segmentato per tipo di drone (multirotore, ad ala fissa e ibrido (VTOL)), per applicazione (monitoraggio e ricognizione delle colture, irrorazione e fertilizzazione di precisione, analisi del suolo e dei campi, gestione dell'irrigazione, semina e trapianto e monitoraggio del bestiame), per componente (hardware, software e servizi), per livello di autonomia (telecomandato, semi-autonomo e completamente autonomo) e per area geografica (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Multirotore |
| ad ala fissa |
| Ibrido (VTOL) |
| Monitoraggio e osservazione delle colture |
| Irrorazione e fertilizzazione di precisione |
| Analisi del suolo e del campo |
| Gestione dell'irrigazione |
| Piantare e seminare |
| Monitoraggio del bestiame |
| Hardware | Telaio e fusoliera |
| Sistema di propulsione | |
| Batterie e alimentazione | |
| Sensori e carichi utili | |
| Software | Pianificazione e controllo del volo |
| Analisi dei dati e intelligenza artificiale | |
| Gestione della flotta | |
| Servizi | Servizio di droni |
| Formazione e assistenza | |
| Manutenzione e riparazione |
| Controllato da remoto |
| Semi-autonomo |
| Completamente autonomo |
| Stati Uniti |
| Canada |
| Messico |
| Resto del Nord America |
| Per tipo di drone | Multirotore | |
| ad ala fissa | ||
| Ibrido (VTOL) | ||
| Per Applicazione | Monitoraggio e osservazione delle colture | |
| Irrorazione e fertilizzazione di precisione | ||
| Analisi del suolo e del campo | ||
| Gestione dell'irrigazione | ||
| Piantare e seminare | ||
| Monitoraggio del bestiame | ||
| Per componente | Hardware | Telaio e fusoliera |
| Sistema di propulsione | ||
| Batterie e alimentazione | ||
| Sensori e carichi utili | ||
| Software | Pianificazione e controllo del volo | |
| Analisi dei dati e intelligenza artificiale | ||
| Gestione della flotta | ||
| Servizi | Servizio di droni | |
| Formazione e assistenza | ||
| Manutenzione e riparazione | ||
| Per livello di autonomia | Controllato da remoto | |
| Semi-autonomo | ||
| Completamente autonomo | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato nordamericano dei droni agricoli?
Il mercato nordamericano dei droni agricoli raggiungerà un valore di 2.93 miliardi di dollari nel 2026.
Quanto velocemente si prevede che crescerà il mercato entro il 2031?
Si prevede che il mercato crescerà a un CAGR del 15.91% dal 2026 al 2031.
Quale tipologia di drone detiene oggi la quota di mercato maggiore?
Nel 2025, i droni multirotore hanno conquistato la quota di mercato maggiore, pari al 49.0%.
I produttori nazionali stanno guadagnando quote di mercato?
Sì, la decisione della FCC del dicembre 2025 che limita l'importazione di nuovi droni stranieri sta spingendo aziende come Hylio Inc. ad espandere l'assemblaggio locale, rimodellando le dinamiche competitive.


