

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
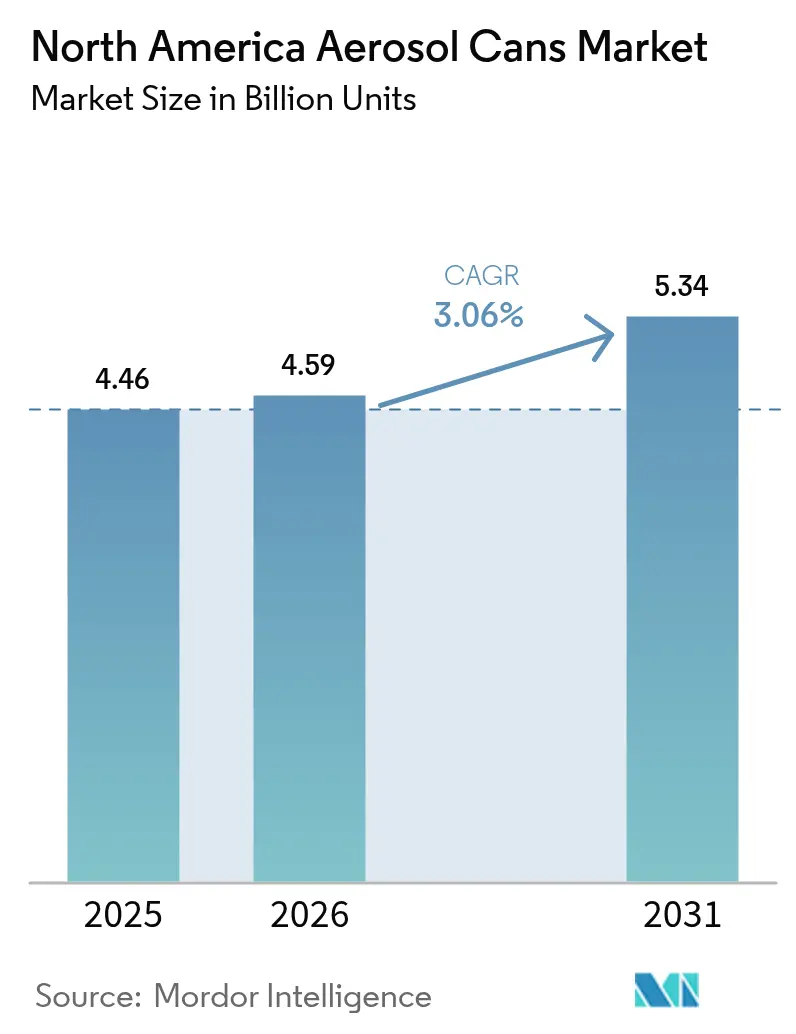
| Volume di mercato (2026) | 4.59 miliardi di unità |
| Volume di mercato (2031) | 5.34 miliardi di unità |
| Tasso di crescita (2026 - 2031) | 3.06% CAGR |
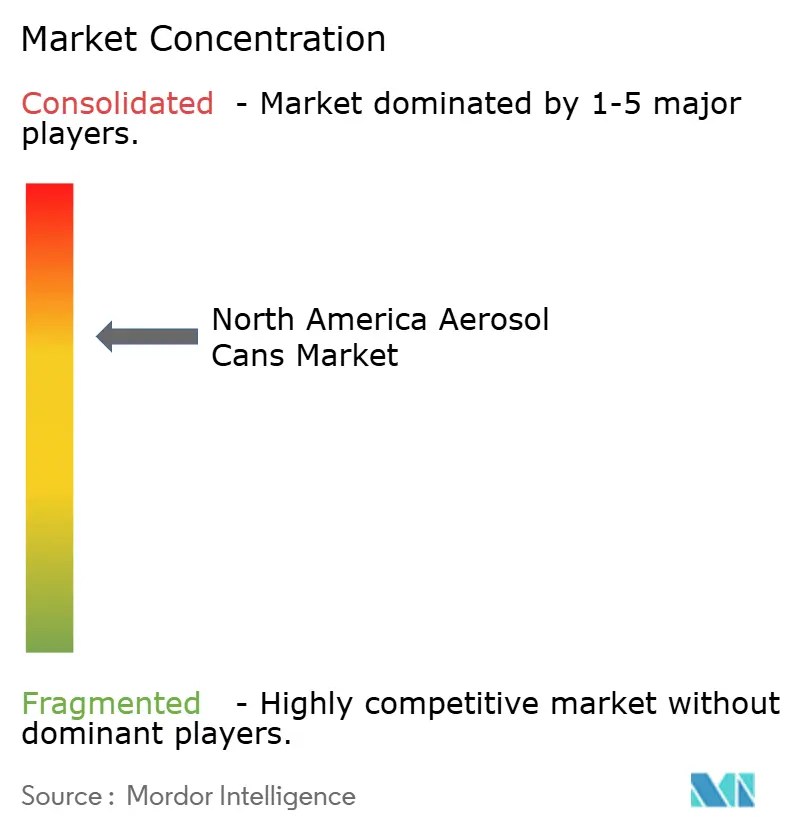
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle bombolette spray in Nord America di Mordor Intelligence
Si prevede che il mercato nordamericano delle bombolette spray crescerà da 4.46 miliardi di unità nel 2025 a 4.59 miliardi di unità nel 2026 e raggiungerà i 5.34 miliardi di unità entro il 2031, con un CAGR del 3.06% nel periodo 2026-2031. L'espansione misurata riflette un passaggio strutturale verso leghe più leggere, un maggiore contenuto di materiale riciclato post-consumo e una riformulazione guidata dalle restrizioni sugli idrofluorocarburi (HFC). I dazi federali che hanno aumentato i costi di input dell'alluminio hanno intensificato gli investimenti dei trasformatori in tecnologie di riduzione del peso, mentre i proprietari di marchi stanno sperimentando alternative alla plastica per il lancio di prodotti di nicchia nel settore delle fragranze e dei prodotti farmaceutici. Gli spray disinfettanti per la casa, un tempo un'anomalia pandemica, sono diventati prodotti di base, aumentando la domanda di bombolette di maggiore capacità alimentate da sistemi ad azoto che risolvono i problemi di infiammabilità. Parallelamente, il trasferimento in Messico del riempimento a contratto sta riequilibrando le catene di approvvigionamento regionali, poiché i produttori cercano corridoi di esportazione a tariffa zero verso gli Stati Uniti.
Punti chiave del rapporto
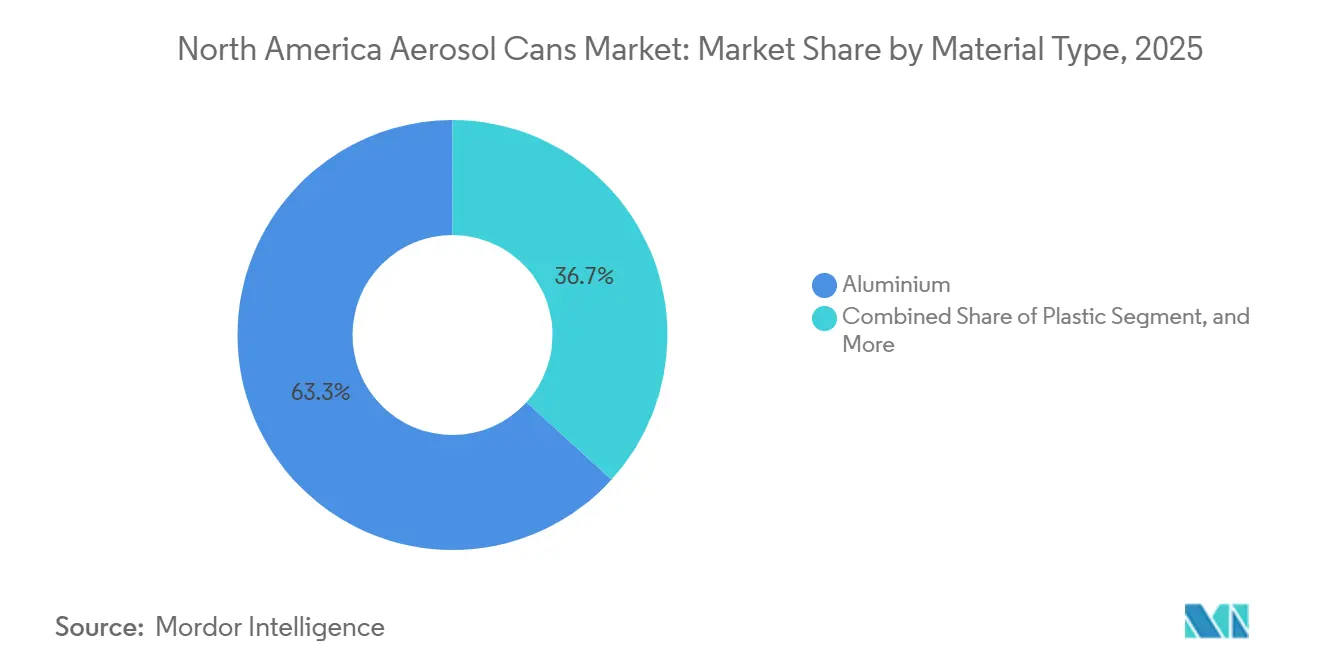
- Per tipologia di materiale, l'alluminio ha rappresentato il 63.26% del volume del mercato delle bombolette spray del Nord America nel 2025, mentre le varianti in plastica sono in espansione a un CAGR del 4.02% fino al 2031.
- Per tipologia, i formati a due pezzi hanno dominato con una quota del 60.82% nel 2025, mentre si prevede che le lattine a tre pezzi cresceranno a un CAGR del 3.62% fino al 2031.
- In base al propellente, i sistemi a gas liquefatto hanno catturato il 66.64% della produzione del 2025 e si prevede che le alternative a gas compresso cresceranno a un CAGR del 3.68% nello stesso periodo.
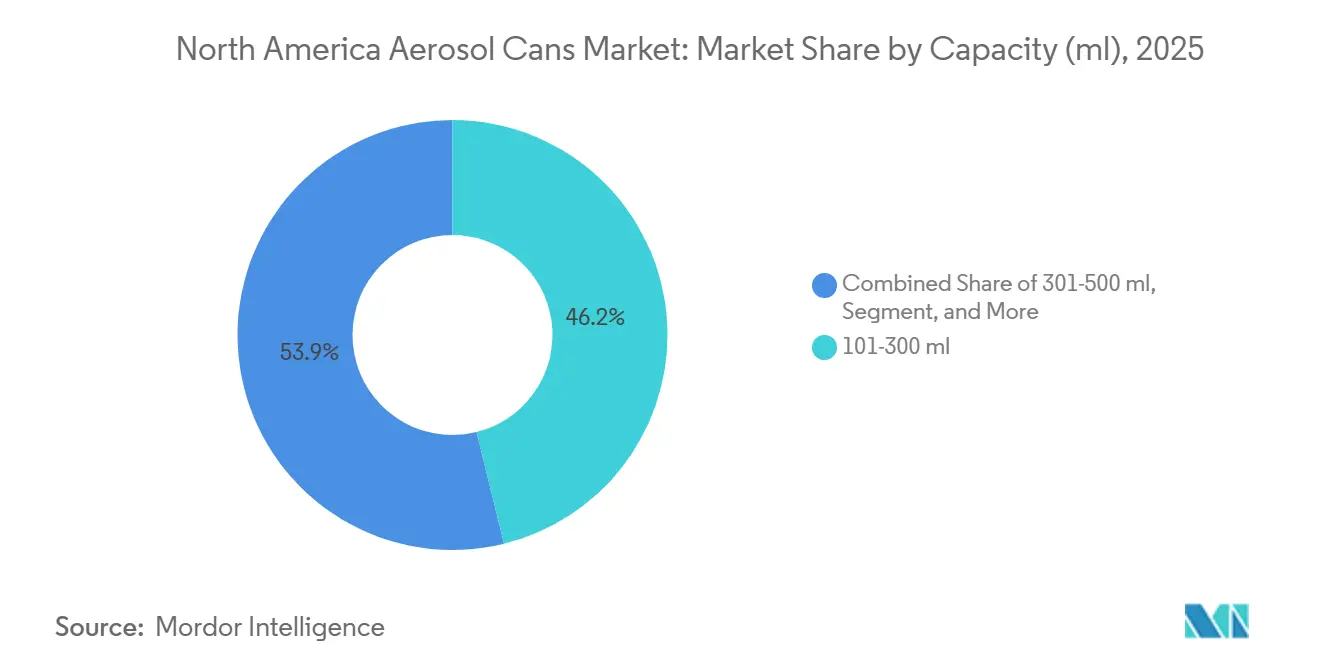
- In termini di capacità, il livello da 101-300 millilitri ha rappresentato il 46.15% delle spedizioni del 2025 e ha registrato la crescita più rapida, con un CAGR del 3.81%.
- In base al settore di utenza finale, la cura della persona ha registrato un volume del 41.32% nel 2025, ma si prevede che la cura della casa registrerà il CAGR più alto, pari al 4.42%, fino al 2031.
- In termini geografici, nel 2025 gli Stati Uniti rappresentavano l'81.27% del volume regionale del mercato nordamericano delle bombolette spray, mentre si prevede che il Messico registrerà un CAGR del 3.71% nella nuova capacità greenfield.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle bombolette spray in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti per la cura della persona e cosmetici | + 0.9% | Livelli Premium di Stati Uniti, Canada e Messico | Medio termine (2–4 anni) |
| Accelerazione degli spray per la cura delle superfici domestiche | + 1.1% | In tutto il Nord America, più forte nelle periferie degli Stati Uniti | Breve termine (≤ 2 anni) |
| Preferenza per lattine di alluminio infinitamente riciclabili | + 0.7% | Stati Uniti, Canada, Messico emergente | Medio termine (2–4 anni) |
| Passaggio ai propellenti a basso GWP guidato dall'AIM-Act | + 0.6% | Stati Uniti, Canada | Breve termine (≤ 2 anni) |
| Crescita dei lubrificanti aerosol per autoveicoli | + 0.5% | Corridoi industriali statunitensi, cluster canadesi | A lungo termine (≥ 4 anni) |
| Riorganizzazione interna della gestione dei contratti per ridurre i rischi nelle catene di fornitura | + 0.4% | Stati Uniti, Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Accelerazione degli spray per la cura delle superfici domestiche
La domanda di disinfettanti e detergenti multisuperficie rimane elevata anche dopo il picco pandemico. I rivenditori hanno ampliato lo spazio sugli scaffali per gli SKU aerosol che offrono una copertura di spruzzatura continua e un'applicazione più rapida. I marchi hanno risposto passando dal gas di petrolio liquefatto alle piattaforme bag-on-valve alimentate ad azoto che eliminano i problemi di infiammabilità e riducono le emissioni di composti organici volatili (COV). I fornitori di servizi di riempimento a contratto notano che l'utilizzo delle linee per i prodotti per la cura delle superfici è salito di oltre il 90% nel 2025, incoraggiando gli investimenti in utensili di diametro maggiore ottimizzati per bombolette da 300-500 millilitri. È probabile che questo slancio persista, poiché le imprese di pulizia commerciali danno priorità al risparmio di manodopera ottenuto grazie a cicli di spruzzatura più rapidi.
Crescente domanda di prodotti per la cura della persona e cosmetici
Deodoranti, shampoo secchi e lacche per capelli texturizzanti stanno passando dai formati stick e a pompa agli aerosol, poiché i consumatori prediligono finiture ad asciugatura rapida e senza residui. [1] Sonoco Products Company, “2025 Investor Presentation,” sonoco.com La promozione sui social media di fragranze neutre dal punto di vista del genere ha stimolato la produzione di piccoli lotti che avvantaggia i riempitori regionali in grado di garantire tempi di consegna brevi. Tuttavia, i tempi di consegna delle lattine di alluminio si sono allungati a 16 settimane nel 2025, convincendo alcuni marchi a provare corpi in acciaio nonostante la penalizzazione di peso del 15-20%. La continua proliferazione di SKU garantisce il volume per il mercato delle bombolette aerosol, ma la scarsità di offerta potrebbe limitare la crescita a breve termine.
Preferenza per lattine di alluminio infinitamente riciclabili
Le scorecard di sostenibilità aziendale premiano sempre più gli imballaggi che si adattano a un profilo a ciclo chiuso. [2] The Aluminum Association, “Recycling Rates in the United States,” aluminum.org Con il 75% di tutto l'alluminio mai prodotto ancora in circolazione, i marchi promuovono lattine ad alto contenuto riciclato come la lega ReAl di Ball, che riduce il peso della lattina del 30% e l'impronta di carbonio del 25%. Tuttavia, i programmi municipali che accettano le bombolette aerosol a domicilio sono scesi al di sotto della soglia del 60% nel 2024, costringendo How2Recycle a declassare l'etichetta di riciclabilità a “verificare a livello locale”. Il divario di credibilità potrebbe erodere i prezzi premium, sottolineando la necessità di una più chiara educazione dei consumatori e di una migliore infrastruttura di raccolta.
Passaggio ai propellenti a basso GWP guidato dall'AIM-Act
L'American Innovation and Manufacturing Act ha ridotto i volumi consentiti di HFC del 40% nel 2024, costringendo i produttori a sostituire l'HFC-152a con miscele di gas compressi o idrocarburi. I progetti di riformulazione hanno subito un'accelerazione nel corso del 2025, con i marchi che hanno convalidato le prestazioni di spruzzatura a pressioni interne più elevate che richiedono pareti delle bombolette più spesse. Mentre la conformità protegge le aziende dalle sanzioni normative, i costi dei materiali aumentano del 10-15% per unità, mettendo a dura prova i margini a meno che i guadagni di efficienza non compensino il metallo aggiunto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza da formati di imballaggio sostitutivi | -0.8% | In tutto il Nord America, il più forte nella cura della persona e della casa | Medio termine (2–4 anni) |
| Volatilità dei prezzi dell'alluminio e dell'acciaio | -0.6% | Stati Uniti, Canada, Messico | Breve termine (≤ 2 anni) |
| L'aumento degli incendi nei siti di smaltimento inasprisce le norme sulla raccolta | -0.3% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Razionalizzazione della capacità dopo la chiusura degli stabilimenti regionali | -0.4% | Midwest degli Stati Uniti, Canada | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza da formati di imballaggio sostitutivi
Gli spruzzatori a grilletto, gli applicatori a stick e le bustine di ricarica stanno riconquistando quote di mercato, poiché i consumatori mettono in discussione la sicurezza e la riciclabilità dei propellenti. [3] Unilever, “Packaging Choices and Consumer Perceptions Survey,” unilever.com Le principali multinazionali della cura della persona hanno ampliato le linee di deodoranti non aerosol nel 2025, citando una ricerca secondo cui il 30-40% degli acquirenti evita gli aerosol. Gli acquirenti sensibili al costo hanno modificato le proprie preferenze, garantendo alle stazioni di ricarica per detergenti per la casa un aumento di due punti percentuali nella quota di mercato. Questi acquirenti sono attratti dalle stazioni di ricarica, che offrono prezzi inferiori del 40-60% rispetto alle tradizionali bombolette aerosol. Questa tendenza è particolarmente pronunciata negli scenari in cui la comodità degli aerosol non giustifica il loro prezzo maggiorato.
Volatilità dei prezzi dell'alluminio e dell'acciaio
I premi spot per i lingotti di alluminio del Midwest sono aumentati drasticamente durante le interruzioni logistiche dovute alla pandemia, limitando i margini dei convertitori nel mercato nordamericano delle bombolette spray. Sebbene i contratti di fornitura a lungo termine offrano un isolamento parziale, improvvisi shock dei prezzi dell'energia e controversie tariffarie internazionali continuano a influire sulla disponibilità di fogli per bombolette. I produttori più piccoli, vincolati da strumenti di copertura limitati, stanno ricorrendo a spessori più sottili o sovraccarichi di resina per assorbire i costi. Tuttavia, questo approccio aumenta il rischio di cedimenti strutturali e potenziali richiami di marchi. Di conseguenza, le continue incertezze nei prezzi dei metalli stanno frenando la crescita incrementale. È probabile che questa tendenza persista fino a quando non si raggiungerà una stabilizzazione nell'economia degli input, sia attraverso migliori tassi di riciclo o innovazioni nei materiali alternativi.
Analisi del segmento
Per tipo di materiale: l'alluminio è in testa mentre la plastica guadagna terreno
L'alluminio ha mantenuto il 63.26% delle spedizioni del mercato nordamericano delle bombolette spray nel 2025, a dimostrazione della sua compatibilità con i propellenti ad alta pressione e della forte percezione della riciclabilità da parte dei consumatori. La plastica, tuttavia, sta avanzando a un ritmo del 4.02%, poiché i rivestimenti barriera trasparenti consentono formule sensibili all'ossigeno. Si prevede che le dimensioni del mercato delle bombolette spray per i formati in plastica si espanderanno parallelamente al lancio di fragranze indipendenti che privilegiano forme di flaconi esclusive rispetto alla lucentezza del metallo. Le iniziative di alleggerimento dell'alluminio, tra cui la lega ReAl di Ball, riducono l'esposizione alle materie prime e supportano gli obiettivi aziendali di riduzione delle emissioni di carbonio. L'acciaio rimane radicato nei canali di verniciatura e lubrificazione, dove la resistenza alle ammaccature supera la penalizzazione del peso.
L'offerta di rottami secondari è aumentata del 4% nel 2024, ma la contaminazione residua da propellente continua a limitare il recupero degli scarti di aerosol, alimentando la dipendenza dal metallo primario più costoso. Le bombolette di plastica sfruttano la flessibilità dello stampaggio a iniezione per integrare impugnature ergonomiche e sedi di attuazione complesse, caratteristiche che sono difficili da implementare nel metallo. Mentre i marchi valutano costi, estetica e sostenibilità, la selezione dei materiali rimarrà fluida, proteggendo il volume per il mercato più ampio delle bombolette aerosol.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di lattina: l'efficienza del modello a due pezzi si confronta con la versatilità del modello a tre pezzi
Le bombolette in due pezzi rappresentavano il 60.82% della produzione regionale nel 2025, trainate dall'estrusione a impatto ad alta velocità. Si prevede che i contenitori in tre pezzi, sebbene più lenti da produrre, cresceranno del 3.62% all'anno, poiché i produttori di vernici e prodotti farmaceutici apprezzano pareti più spesse e giunzioni antimanomissione. La quota di mercato delle bombolette aerosol con struttura in due pezzi potrebbe ridursi leggermente, poiché i produttori di contenitori per conto terzi si diversificheranno in produzioni speciali adatte alla configurazione modulare a tre pezzi. I formati monoblocco monoblocco rimangono premium, rivolti a fragranze con un prezzo superiore a 30 dollari, dove l'estetica uniforme può influenzare l'intenzione di acquisto.
Crown Holdings e Ball Corporation gestiscono complessivamente oltre il 60% della capacità produttiva di contenitori a due pezzi, sfruttando la scalabilità per assicurarsi contratti vantaggiosi per l'alluminio. I fornitori di fascia media dominano le linee a tre pezzi, che beneficiano di minori requisiti di capitale e di regolazioni flessibili dell'altezza. Gli standard di prova della pressione favoriscono le bombolette senza saldature per gli inalatori, ma i compromessi sui costi mantengono le soluzioni a due pezzi rilevanti per le SKU di prodotti per la cura della persona di massa.
Per tipo di propellente: il predominio del gas liquefatto incontra la quantità di moto del gas compresso
Gli idrocarburi liquefatti e l'etere dimetilico hanno alimentato il 66.64% del mercato nordamericano delle bombolette aerosol nel 2025, garantendo prestazioni di spruzzatura economiche. Si prevede che i sistemi a gas compresso, principalmente azoto o aria, aumenteranno del 3.68%, poiché le quote AIM-Act riducono l'uso residuo di HFC. Le dimensioni del mercato delle bombolette aerosol per applicazioni a gas compresso sono ancorate ai prodotti farmaceutici e per la cura delle superfici, dove i marchi promuovono credenziali "senza propellenti". Le buste con valvola Bag-on-Valve migliorano la spruzzatura a 360 gradi e l'erogazione senza contaminazione, ma complicano il riciclaggio a causa della struttura laminata.
I costi degli idrocarburi rimangono bassi, circa 0.03 dollari a lattina, mantenendo la loro posizione di leadership nei segmenti sensibili al prezzo. Tuttavia, i rivenditori hanno inasprito le regole di posizionamento sugli scaffali per le SKU infiammabili, spingendo i formulatori verso l'etere dimetilico nonostante il suo sovrapprezzo del 20-30%. I requisiti più elevati di pressione di scoppio delle lattine per i gas compressi aumentano lo spessore del metallo, aggiungendo un costo del materiale del 10-15%, ma aprendo al contempo nuove possibilità di differenziazione per quanto riguarda l'ergonomia dello spruzzo continuo.
Per capacità: la fascia da 101-300 millilitri mantiene la supremazia
Le lattine di fascia media da 101-300 millilitri hanno detenuto una quota del 46.15% nel 2025 e dovrebbero aumentare del 3.81% fino al 2031. La compatibilità dimensionale con le linee ad alta velocità esistenti e le dimensioni adatte ai viaggi sostengono questa leadership. I formati inferiori a 100 millilitri beneficiano dei limiti imposti dalla Transportation Security Administration (TSA) che consolidano la domanda nei canali duty-free e alberghieri. Le lattine più grandi da 301-500 millilitri dominano i detersivi per la casa, ma le penalizzazioni dimensionali legate al peso nell'e-commerce ne frenano la crescita incrementale.
Le conversioni di produzione a diametri non standard possono superare i 500 milioni di dollari, dissuadendo i marchi dal sperimentare al di fuori delle finestre dimensionali stabilite. Le bombolette industriali di grandi dimensioni, superiori ai 0.5 millilitri, rimangono essenziali per lubrificanti e vernici, dove gli utenti professionali apprezzano una frequenza di ricarica ridotta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: la cura della casa supera la cura della persona
Nel 2025, la cura della persona ha rappresentato il 41.32% delle spedizioni del mercato nordamericano delle bombolette spray, supportata da categorie di base come deodoranti e shampoo secchi. Si prevede, tuttavia, che la cura della casa registrerà un CAGR del 4.42% grazie alle consolidate routine igieniche e alla riallocazione degli scaffali dei rivenditori a favore dei disinfettanti spray. Il mercato delle bombolette spray per la pulizia della casa trarrà vantaggio dalle piattaforme alimentate ad azoto che affrontano i problemi di infiammabilità nella logistica dei grandi magazzini. La domanda del settore automobilistico e industriale segue l'invecchiamento del parco veicoli, mentre gli inalatori farmaceutici mantengono un volume stabile sotto la supervisione della FDA.
Le minacce di sostituzione gravano sulla cura della persona, poiché le innovazioni a spruzzo e pompa vantano credenziali senza propellenti. Al contrario, i detergenti per superfici a spruzzo continuo riducono i tempi di lavoro per gli addetti alle pulizie, consolidando la proposta di valore degli aerosol e supportando la crescita della categoria nonostante l'urgenza pandemica.
Analisi geografica
Il Messico si sta affermando come il nodo in più rapida espansione nel mercato delle bombolette spray, con un CAGR previsto del 3.71%. Le multinazionali stanno finanziando impianti greenfield vicino a Monterrey e Guadalajara per tutelarsi dall'incertezza tariffaria e per soddisfare la domanda interna, cresciuta grazie alla rapida urbanizzazione. La vicinanza ai mercati di consumo statunitensi consente una logistica transfrontaliera economicamente efficiente nell'ambito dell'accordo Stati Uniti-Messico-Canada.
La quota del Canada è relativamente modesta, ma gode di stabilità grazie all'allineamento provinciale alle normative statunitensi sugli HFC, che crea percorsi di conformità armonizzati per i riempitori che operano a cavallo tra entrambi i mercati. Si prevede che gli investimenti in linee di selezione automatizzate per i rottami di aerosol in Ontario aumenteranno i tassi di recupero, supportando gli obiettivi di circolarità dell'alluminio.
Gli Stati Uniti, pur detenendo l'81.27% del volume del 2025, si trovano ad affrontare una domanda in crescita nelle principali categorie di prodotti per la cura della persona. Tuttavia, il continuo passaggio a propellenti a basso GWP e bombolette leggere dovrebbe sostenere un tonnellaggio incrementale. Le infrastrutture obsolete nel Midwest e nel Sud-Est garantiscono un'elevata capacità produttiva, ma l'aumento dei prezzi dei metalli e l'inasprimento delle norme sulla gestione dei rifiuti potrebbero reindirizzare la futura espansione a sud del confine, dove le strutture dei costi rimangono favorevoli.
Panorama competitivo
Crown Holdings e Ball Corporation stanno intensificando i programmi di alleggerimento, con Ball che implementerà linee in lega ReAl in tre stabilimenti statunitensi nel 2025. Ardagh Metal Packaging ha potenziato il suo stabilimento di Chicago con macchine da stampa digitale che consentono rapidi cambi di grafica per le edizioni limitate, rivolgendosi alle case di profumi indipendenti che cercano una differenziazione a scaffale. Trivium Packaging ha avviato una joint venture con un'azienda di riempimento messicana per costruire una linea dedicata per bag-on-valve, la cui entrata in funzione è prevista per il 2026, a dimostrazione della fiducia nell'impulso del gas compresso.
Silgan Holdings ha lanciato un configuratore online che consente ai marchi di medie dimensioni di progettare attuatori, collari e combinazioni di colori in un'unica interfaccia, riducendo i tempi di consegna dal concept allo scaffale da sei a tre mesi. Gli specialisti più piccoli, in particolare CCL Container, sfruttano le lacune nella consegna dei prodotti farmaceutici offrendo contenitori monoblocco ultraleggeri che riducono il peso del trasporto del 20%, un vantaggio per l'evasione degli ordini dell'e-commerce. L'interesse del private equity nei trasformatori regionali è aumentato nel 2025, poiché gli investitori hanno puntato ad acquisizioni aggiuntive che ampliano le capacità di nicchia, suggerendo un ulteriore consolidamento.
Sebbene i primi cinque fornitori controllassero circa il 70% della capacità nel 2025, la diversificazione della clientela e le nicchie di mercato specializzate mantengono intatta la pressione sui prezzi. I proprietari dei marchi ricorrono sempre più spesso a due fonti per mitigare i rischi tariffari e logistici, costringendo i produttori di lattine a mantenere la competitività sui costi, rispettando al contempo parametri di sostenibilità personalizzati.
Leader del settore delle bombolette spray in Nord America
Corona Holdings Inc.
Corporazione Palla
CCL Container Inc. (CCL Industries Inc.)
Ardagh Group SA
Mauser Packaging Solutions (BWAY Holding Company)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Trivium Packaging ha avviato la costruzione di uno stabilimento per la produzione di lattine di alluminio da 120 milioni di dollari a Nuevo León, in Messico, progettato per produrre 500 milioni di contenitori leggeri per aerosol all'anno.
- Novembre 2025: Ball Corporation ha completato un ammodernamento da 75 milioni di dollari della sua linea Illinois, aggiungendo la capacità di produrre leghe ReAl e portando il contenuto riciclato al 90%.
- Settembre 2025: Aptar Group ha introdotto un attuatore bag-on-valve di nuova generazione che si blocca automaticamente dopo l'uso, specifico per gli spray topici farmaceutici.
- Giugno 2025: Crown Holdings ha firmato un accordo di acquisto per 20,000 tonnellate di alluminio a basse emissioni di carbonio da Rio Tinto, garantendo la fornitura per i programmi di aerosol leggeri.
Ambito del rapporto sul mercato delle bombolette spray in Nord America
Il rapporto sul mercato delle bombolette spray in Nord America è segmentato per tipo di materiale (alluminio, acciaio, banda stagnata, plastica, altro tipo di materiale), tipo di bomboletta (monoblocco, due pezzi, tre pezzi), tipo di propellente (gas compresso, gas liquefatto, bag-on-valve), capacità (meno di 100 ml, 101-300 ml, 301-500 ml, più di 500 ml), settore di utilizzo finale (cura della persona e cosmetici, cura della casa, automobilistico e industriale, sanitario e farmaceutico, alimentare e delle bevande, vernici e smalti, altro settore di utilizzo finale) e area geografica (Stati Uniti, Canada, Messico). Le previsioni di mercato sono fornite in termini di volume (unità).
Per tipo di materiale
| Alluminio |
| Acciaio |
| Latta |
| Plastica |
| Altro tipo di materiale |
Per tipo Can
| Monoblocco |
| Due pezzi |
| Tre pezzi |
Per tipo di propellente
| Gas compresso | |
| Gas liquefatto | Idrocarburo |
| DME | |
| Altri gas liquefatti | |
| Bag-on-Valve |
Per capacità (ml)
| Meno di 100 |
| 101-300 |
| 301-500 |
| Più di 500 |
Per settore degli utenti finali
| Cura personale e cosmetici |
| Cura della casa |
| Automobilistico e industriale |
| Sanità e farmaceutica |
| Cibo e Bevande |
| Pitture e Vernici |
| Altro settore degli utenti finali |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di materiale | Alluminio | |
| Acciaio | ||
| Latta | ||
| Plastica | ||
| Altro tipo di materiale | ||
| Per tipo Can | Monoblocco | |
| Due pezzi | ||
| Tre pezzi | ||
| Per tipo di propellente | Gas compresso | |
| Gas liquefatto | Idrocarburo | |
| DME | ||
| Altri gas liquefatti | ||
| Bag-on-Valve | ||
| Per capacità (ml) | Meno di 100 | |
| 101-300 | ||
| 301-500 | ||
| Più di 500 | ||
| Per settore degli utenti finali | Cura personale e cosmetici | |
| Cura della casa | ||
| Automobilistico e industriale | ||
| Sanità e farmaceutica | ||
| Cibo e Bevande | ||
| Pitture e Vernici | ||
| Altro settore degli utenti finali | ||
| Per Nazione | Stati Uniti | |
| Canada | ||
| Messico | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà elevata la domanda di bombolette spray in Nord America entro il 2031?
Si prevede che le spedizioni raggiungeranno i 5.34 miliardi di unità entro il 2031, con un CAGR del 3.06% a partire dal 2026.
Quale segmento di utilizzo finale si sta espandendo più rapidamente?
Si prevede che gli spray per la cura della casa cresceranno a un CAGR del 4.42% man mano che l'uso dei disinfettanti diventerà un'abitudine di routine.
Quali materiali possono essere impiegati oggi nell'edilizia?
L'alluminio trattiene il 63.26% del volume del 2025 grazie ai vantaggi della riciclabilità e della tolleranza alla pressione.
Perché i propellenti a gas compresso stanno guadagnando terreno?
I limiti imposti dall'AIM-Act sugli HFC e le politiche antincendio dei rivenditori stanno indirizzando i produttori verso sistemi ad azoto e aria, nonostante le pressioni più elevate delle lattine.
Dove vengono costruiti nuovi impianti di produzione?
Le multinazionali stanno ampliando la propria capacità produttiva in Messico per proteggersi dal rischio tariffario e servire i corridoi di esportazione degli Stati Uniti.
Quanto è concentrato il potere dei fornitori nella regione?
I primi cinque produttori controllano circa il 70% della capacità, collocando il mercato in una fascia moderatamente concentrata.


