

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.01 miliardo di dollari |
| Dimensione del mercato (2031) | 6.63 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.58% CAGR |
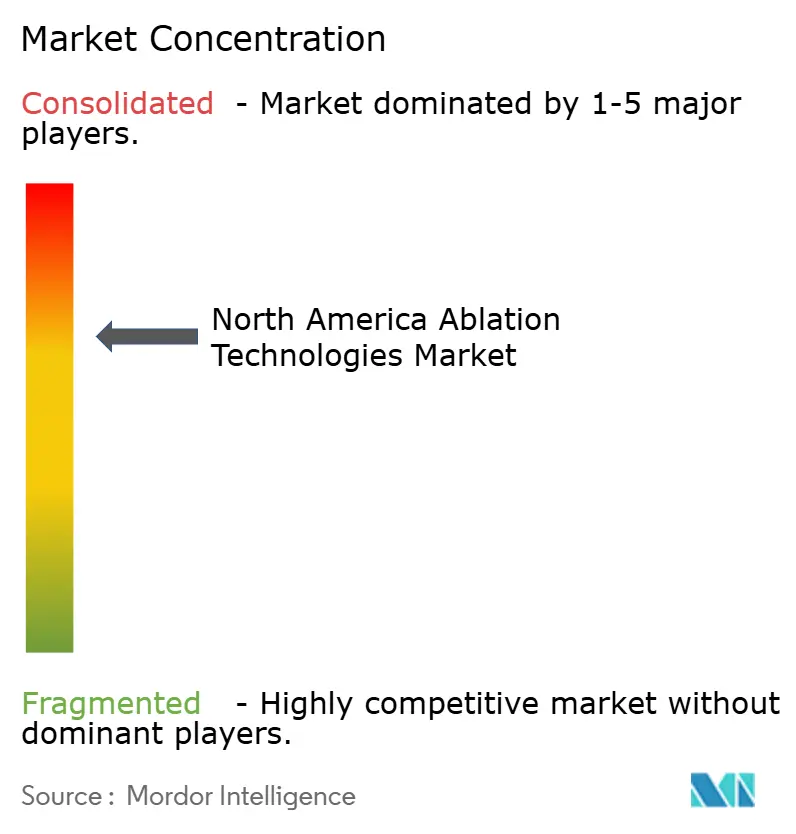
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle tecnologie di ablazione in Nord America di Mordor Intelligence
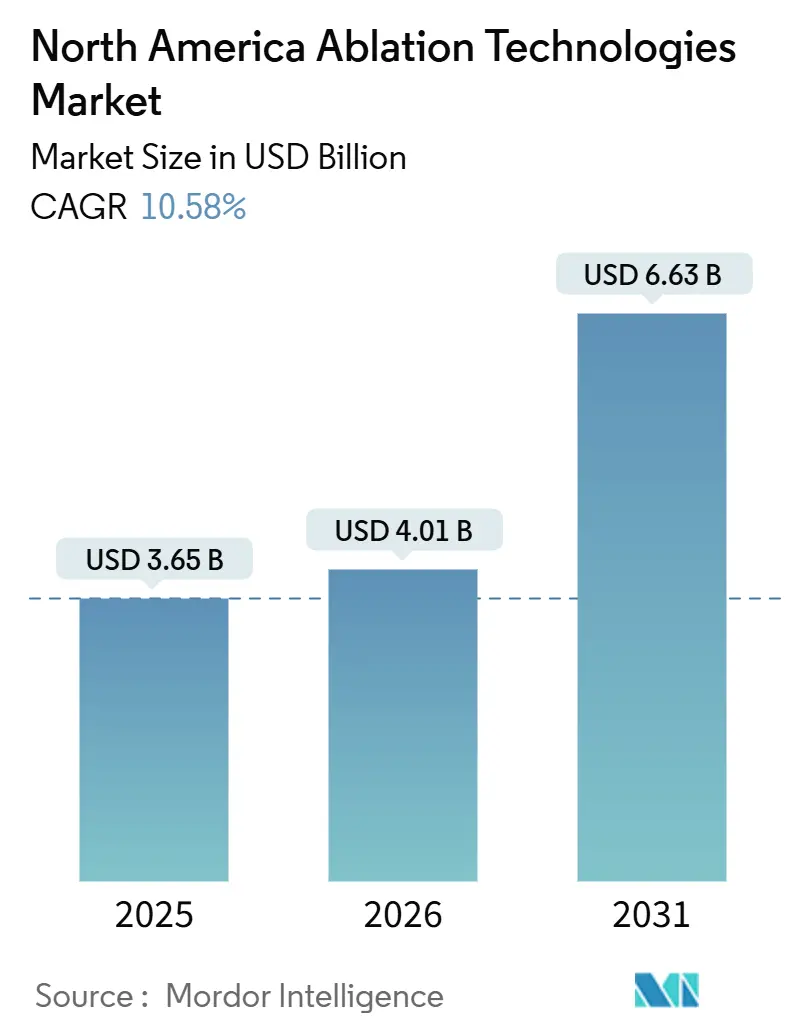
Si prevede che il mercato delle tecnologie di ablazione in Nord America aumenterà da 3.65 miliardi di dollari nel 2025 a 4.01 miliardi di dollari nel 2026 e raggiungerà i 6.63 miliardi di dollari entro il 2031, con un CAGR del 10.58% nel periodo 2026-2031.
L'espansione è alimentata dalla rapida commercializzazione dell'ablazione a campo pulsato (PFA), dalla crescente prevalenza di cancro e fibrillazione atriale e dalla creazione di un gruppo Medicare Severity Diagnosis-Related Group per la doppia chiusura e ablazione dell'auricola sinistra, che paga agli ospedali 44,026 dollari a caso. Gli ospedali stanno rinnovando il capitale investito in elettrofisiologia più rapidamente rispetto ai precedenti cicli tecnologici, poiché la PFA elimina il danno termico all'esofago, una complicanza che si è verificata nell'1.9% dei casi di radiofrequenza, ma nello 0% dei casi di PFA negli studi registrativi. Anche gli ultrasuoni focalizzati ad alta intensità (HIFU) e l'istotripsia stanno accelerando le opportunità di mercato in oncologia e ginecologia, mentre le cliniche specialistiche e i centri chirurgici ambulatoriali (ASC) stanno aumentando il volume di procedure per il dolore e la salute femminile. Nel complesso, questi fattori stanno spingendo il mercato delle tecnologie di ablazione del Nord America verso una crescita a due cifre, nonostante la carenza di manodopera che allunga i tempi di attesa nelle contee rurali.
Punti chiave del rapporto
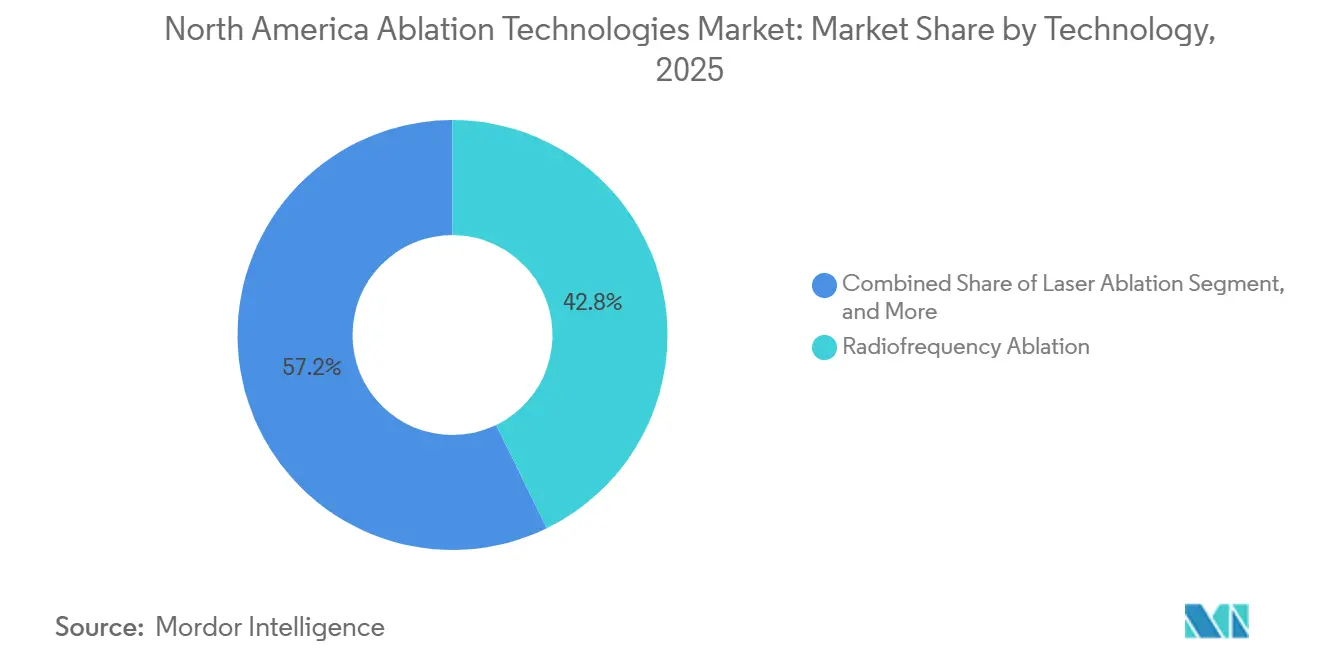
- In base alla tecnologia, l'ablazione a radiofrequenza ha dominato il mercato delle tecnologie di ablazione in Nord America con il 42.78% nel 2025, mentre si prevede che HIFU e istotripsia cresceranno a un CAGR del 14.06% fino al 2031.
- Per applicazione, nel 2025 l'oncologia ha rappresentato il 48.24% del mercato delle tecnologie di ablazione in Nord America, mentre la ginecologia sta crescendo a un CAGR del 12.63% fino al 2031.
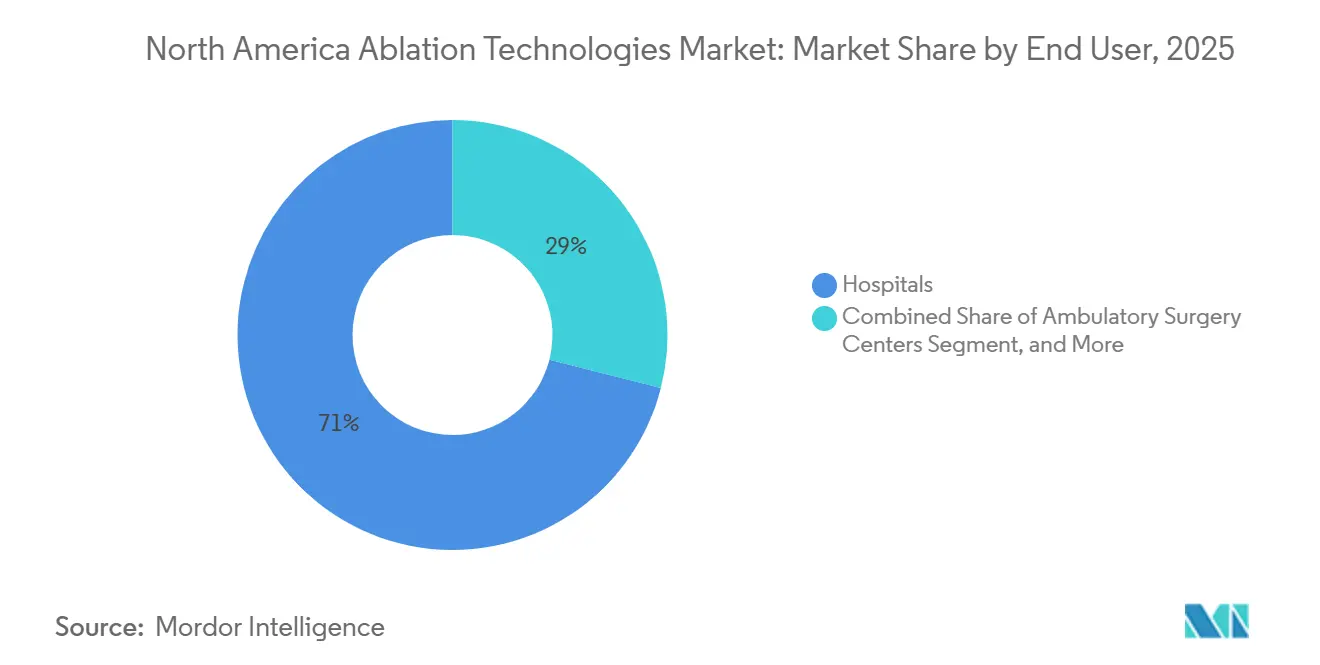
- Per utente finale, gli ospedali hanno rappresentato il 71.03% dei ricavi nel 2025; si prevede che le cliniche specialistiche avranno il tasso di crescita più elevato, con un CAGR dell'11.18% fino al 2031.
- In termini geografici, gli Stati Uniti hanno registrato l'83.81% delle vendite regionali nel 2025, mentre si prevede che il Messico crescerà a un CAGR del 13.27% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato delle tecnologie di ablazione in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di cancro e malattie cardiache | + 2.8% | Stati Uniti, Canada | A lungo termine (≥ 4 anni) |
| Crescente domanda di cure mininvasive | + 2.3% | Stati Uniti urbani e Canada, Città del Messico | Medio termine (2-4 anni) |
| Progressi nei sistemi robotici e guidati dalle immagini | + 1.9% | Centri terziari statunitensi, province canadesi selezionate | Medio termine (2-4 anni) |
| Politiche di rimborso favorevoli del CMS statunitense | + 1.7% | Stati Uniti | A breve termine (≤ 2 anni) |
| Espansione demografica geriatrica | + 1.4% | Stati Uniti e Canada | A lungo termine (≥ 4 anni) |
| Adozione del sistema a microonde guidato da ASC | + 0.9% | Stati Uniti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di cancro e malattie cardiache
L'incidenza del cancro e la prevalenza della fibrillazione atriale sono in aumento, generando una domanda parallela di terapie ablative. L'American Cancer Society prevede 2 milioni di nuove diagnosi di cancro negli Stati Uniti nel 2026, mentre la fibrillazione atriale colpisce 6.7 milioni di adulti, con un aumento del 33% rispetto al 2019. [1] American Cancer Society, “Cancer Facts & Figures 2026,” cancer.org La sopravvivenza globale a cinque anni dopo l'ablazione del tumore epatico con microonde ha raggiunto il 75.3% per il carcinoma epatocellulare <3 cm, dimostrando il potenziale curativo dell'ablazione nei candidati non chirurgici. Poiché il 18% delle persone di età ≥ 75 anni presenta sia diagnosi oncologiche che cardiache, l'ablazione a bassa morbilità sta diventando il trattamento di scelta nei pazienti fragili.
Crescente domanda di cure mininvasive
I pazienti preferiscono la dimissione in giornata e un rapido recupero. La PFA riduce i tempi della procedura del 30%, consentendo cinque casi per laboratorio al giorno e aggiungendo circa 220,000 dollari di entrate annue incrementali per gli ospedali. [2] Heart Rhythm Journal, “ADVENT Trial Results,” heartrhythmjournal.com Dopo l'ablazione polmonare percutanea a microonde, gli anziani riprendono le normali attività entro 3 giorni, rispetto ai 21 giorni dopo la resezione chirurgica a cuneo. Questi miglioramenti in termini di efficienza e qualità della vita sono fattori chiave che accelerano la domanda per il mercato nordamericano delle tecnologie di ablazione.
Progressi nei sistemi robotici e guidati dalle immagini
La robotica e l'imaging in tempo reale riducono la variabilità degli operatori. La piattaforma XACT Robotics offre una precisione di posizionamento dell'ago submillimetrica, riducendo del 22% i tempi di ablazione epatica guidata da TC. Epione di Quantum Surgical unisce risonanza magnetica ed ecografia per ridurre i margini positivi dal 12% al 4%. Il sistema Affera di Medtronic integra la mappatura con l'ablazione a doppia energia, riducendo la fluoroscopia del 35%. Queste innovazioni ampliano l'accesso dei fornitori, sostenendo lo slancio nel mercato delle tecnologie di ablazione in Nord America.
Politiche di rimborso favorevoli del CMS statunitense
I pagamenti mirati accelerano l'adozione. Il pagamento aggiuntivo per le nuove tecnologie prevede fino a 6,337.50 dollari per caso di PFA, coprendo quasi completamente i costi del catetere PFA. Il CMS ha inoltre aumentato i tassi di ablazione cardiaca ambulatoriale dell'8.3% per il 2025, migliorando i margini ospedalieri, mentre il MS-DRG 317 prevede un pagamento di 44,026 dollari per la chiusura combinata degli annessi e l'ablazione, incentivando le procedure doppie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e di smaltimento | –1.6% | Ospedali comunitari degli Stati Uniti, Canada rurale, settore pubblico del Messico | Medio termine (2-4 anni) |
| Rigoroso percorso normativo della FDA | –1.2% | Stati Uniti | A lungo termine (≥ 4 anni) |
| Carenza di elettrofisiologi e IR | –1.4% | Province rurali degli Stati Uniti e del Canada | A lungo termine (≥ 4 anni) |
| Incertezza sul rimborso per l'istotripsia | –0.8% | centri accademici degli Stati Uniti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di smaltimento
I generatori costano dai 30,000 ai 3 milioni di dollari; i cateteri monouso dai 3,000 agli 8,000 dollari. Un ospedale da 200 posti letto che esegue 150 ablazioni cardiache accumula fino a 1.2 milioni di dollari all'anno in materiali monouso, con la necessità di oltre 180 interventi per raggiungere il pareggio di bilancio. Le strutture rurali canadesi e gli ospedali pubblici messicani devono far fronte a limiti di bilancio ancora più rigidi, che bloccano gli acquisti di attrezzature.
Rigoroso percorso normativo della FDA
Gli studi clinici PMA arruolano 200-500 pazienti, costano 15-30 milioni di dollari e allungano i tempi di sviluppo di 3-5 anni. Il sistema di istotripsia Edison di HistoSonics ha superato uno studio pilota di 24 mesi prima dell'approvazione nell'ottobre 2023, consentendo agli operatori storici del settore di consolidare la propria posizione.
Analisi del segmento
Per tecnologia: l'ablazione a campo pulsato interrompe il dominio termico
L'ablazione a radiofrequenza ha mantenuto il 42.78% dei ricavi nel 2025, ma la PFA sta sottraendo volume cardiaco e l'HIFU più l'istotripsia dovrebbero registrare un CAGR del 14.06% fino al 2031. La PFA elimina il danno esofageo, consentendo dimissioni in giornata e riducendo i costi di monitoraggio. L'ablazione a microonde supera la radiofrequenza per tumori >3 cm riducendo i tempi di procedura del 30% ed espandendo le zone di ablazione, mentre la crioablazione raggiunge il 97.1% di controllo locale nelle piccole masse renali.
Negli ospedali di comunità, le console a radiofrequenza tradizionali vengono sostituite e il 40% dei laboratori di elettrofisiologia statunitensi prevede di passare alla PFA entro il 2027. VARIPULSE di Johnson & Johnson aggiunge l'integrazione a circuito chiuso con il sistema di mappatura CARTO, consolidando la fidelizzazione dei clienti. I prezzi medi di vendita dei cateteri PFA sono in media di 7,000 dollari, il 60% in più rispetto agli strumenti termici, ma i sussidi NTAP riducono i tempi di ammortamento, sostenendo la migrazione tecnologica nel mercato delle tecnologie di ablazione nordamericana.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il predominio dell'oncologia maschera l'accelerazione della ginecologia
L'oncologia ha generato il 48.24% dei ricavi del 2025. L'ablazione delle metastasi epatiche offre una sopravvivenza a cinque anni del 51.5% nel tumore del colon-retto, ampliando l'idoneità per i pazienti non chirurgici. L'associazione dell'ablazione con inibitori dei checkpoint immunitari ha prodotto il 68% di risposte obiettive, ben al di sopra della sola ablazione, suggerendo un potenziale di miglioramento della terapia combinata.
Il CAGR del 12.63% in ginecologia è favorito dalla gestione dei fibromi uterini conservativi. L'HIFU riduce la gravità dei sintomi del 70-80% senza un recupero post-isterectomia di sei settimane. L'ablazione endometriale raggiunge il 90-95% di soddisfazione ed evita l'isterectomia nell'85% dei casi, migliorando così il flusso delle procedure ambulatoriali. L'ablazione per la gestione del dolore nelle ASC beneficia di normative più severe sugli oppioidi. La denervazione a radiofrequenza garantisce un sollievo dal dolore del 50-80% per sei-dodici mesi, supportando il volume ricorrente nel mercato delle tecnologie di ablazione in Nord America.
Per utente finale: le cliniche specialistiche catturano la migrazione dei pazienti ambulatoriali
Gli ospedali hanno rappresentato il 71.03% della spesa del 2025, riflettendo le esigenze di supporto in terapia intensiva per cure complesse di cardiologia e oncologia. Le cliniche specialistiche stanno crescendo a un CAGR dell'11.18%, creando reparti ambulatoriali co-localizzati che riducono i tempi di attesa per l'ablazione a 2 settimane e consentono ai medici di riscuotere sia i compensi professionali che quelli della struttura. I centri di chirurgia ambulatoriale gestiscono il 15-18% dei ricavi, principalmente nei settori del dolore e della ginecologia, poiché il CMS ha rimosso l'ablazione cardiaca dall'elenco ASC nel 2025, sottraendo 2 miliardi di dollari di volume potenziale.
I centri privati di cardiologia e oncologia interventistica stanno capitalizzando sull'assistenza basata sul valore. L'integrazione di programmazione, diagnostica per immagini e sale operatorie accelera i cicli dalla diagnosi al trattamento, aumentando la soddisfazione dei pazienti del 22%. Le apparecchiature per l'ablazione a microonde raggiungono il pareggio di bilancio entro un anno con un'assicurazione commerciale, alimentandone l'adozione in tutti i gruppi specialistici urbani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gli Stati Uniti dominano il mercato nordamericano delle tecnologie di ablazione, rappresentando l'83.81% del fatturato del 2025. Leve di rimborso federali come MS-DRG 317 e NTAP sostengono l'adozione della tecnologia, ma il 62% delle contee rurali non dispone di un elettrofisiologo, causando ritardi di 10-12 settimane e aumentando il rischio di ictus dell'8-12%. I centri accademici adottano rapidamente PFA e istotripsia, ampliando il divario di esito rispetto ai centri comunitari.
Il modello canadese a pagatore unico rallenta la spesa in conto capitale; l'Alberta ha stanziato 180 milioni di dollari canadesi (133 milioni di dollari) per dispositivi in 108 ospedali nel 2025, limitando le nuove console per l'ablazione a Calgary ed Edmonton. I tempi di attesa si estendono fino a 18-24 mesi nelle province atlantiche, mentre le approvazioni di Health Canada sono in ritardo rispetto alla FDA fino a un anno, ritardando l'ingresso sul mercato.
Il Messico offre la crescita più rapida, con un CAGR del 13.27%, catalizzato da 150 miliardi di pesos messicani (8.8 miliardi di dollari) investiti nei fondi per la modernizzazione ospedaliera nel periodo 2024-2030. Le catene private di Città del Messico e Monterrey importano sistemi a radiofrequenza e microonde per servire una popolazione in espansione di 55 milioni di persone con assicurazione privata, ma gli ospedali pubblici finanziati dall'INSABI acquistano solo 15-20 console all'anno a causa di vincoli di bilancio, accentuando le disparità tra aree urbane e rurali.
Panorama competitivo
I primi 5 fornitori, Medtronic, Boston Scientific, Johnson & Johnson, Abbott e AtriCure, hanno controllato una quota significativa del fatturato del 2025. Boston Scientific ha installato FARAPULSE in oltre 400 ospedali entro 9 mesi dal lancio a gennaio 2024, con un incremento delle vendite di elettrofisiologia del 27% su base annua. PulseSelect di Medtronic ha ottenuto il supporto NTAP, ma è entrato nel mercato due mesi dopo, cedendo il vantaggio di essere stato un precursore. VARIPULSE di Biosense Webster sfrutta la sua base CARTO di 1,200 siti per difendere la sua quota di mercato.
Tra i nuovi arrivati figurano HistoSonics nell'istotripsia e XACT Robotics nell'automazione basata su aghi. Le domande di brevetto si concentrano sulle forme d'onda PFA; Medtronic ha depositato 18 domande nel 2024-2025, Boston Scientific 12, creando ostacoli all'ingresso per i concorrenti asiatici a basso costo.
Leader del settore delle tecnologie di ablazione in Nord America
Abbott Laboratories
Boston Scientific Corporation
Johnson e Johnson (Biosense Webster, Inc)
Medtronic
AngioDynamics Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Pulse Biosciences ha pubblicato nuovi dati clinici che dimostrano risultati di trattamento duraturi con il suo sistema di elettrodi percutanei Vybrance, utilizzando l'ablazione a campo pulsato a nanosecondi (nsPFA). La durabilità è un traguardo fondamentale, poiché i noduli tiroidei benigni spesso recidivano dopo l'ablazione termica; dimostrare un'efficacia sostenuta rafforza la proposta di valore clinico della nsPFA.
- Febbraio 2026: Medtronic ha registrato una crescita del fatturato del terzo trimestre dell'80% a livello mondiale e del 137% negli Stati Uniti per le sue soluzioni di ablazione cardiaca, trainata dalla forte adozione delle tecnologie di ablazione a campo pulsato (PFA) per la fibrillazione atriale. Ciò evidenzia la rapida adozione della piattaforma PFA di Medtronic negli Stati Uniti.
- Febbraio 2026: Baird Medical ha annunciato progressi clinici negli Stati Uniti con la sua tecnologia di ablazione a microonde (MWA), rafforzando la sua strategia per ampliare l'accesso dei pazienti alle terapie minimamente invasive e accelerare la crescita globale.
- Dicembre 2025: Abbott ottiene l'approvazione della FDA per il suo sistema Volt PFA per il trattamento della fibrillazione atriale. Abbott si sta preparando alla commercializzazione negli Stati Uniti e all'espansione dell'adozione in Europa, dopo l'approvazione del marchio CE all'inizio del 2025.
Ambito del rapporto sul mercato delle tecnologie di ablazione in Nord America
Nell'ambito del rapporto, l'ablazione si riferisce generalmente alla rimozione chirurgica di una parte di tessuto biologico. I dispositivi di ablazione offrono un'alternativa mini-invasiva al trattamento chirurgico tradizionale dei tumori del fegato, della prostata, dei reni e dei polmoni.
Il rapporto sul mercato delle tecnologie di ablazione del Nord America è segmentato per tecnologia (ablazione a radiofrequenza, ablazione a microonde, crioablazione, ablazione laser, HIFU e istotripsia), applicazione (oncologia, cardiologia, terapia del dolore, ginecologia, altre applicazioni), utente finale (ospedali, centri chirurgici ambulatoriali, cliniche specialistiche) e area geografica (Stati Uniti, Canada, Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tecnologia
| Ablazione con radiofrequenza |
| Ablazione a microonde |
| crioablazione |
| Ablazione laser |
| HIFU e istotripsia |
Per Applicazione
| Oncologia |
| Cardiologia |
| Gestione del dolore |
| Ginecologia |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Centri di Chirurgia Ambulatoriale |
| Cliniche specializzate |
Per Nazione
| Stati Uniti |
| Canada |
| Messico |
| Per tecnologia | Ablazione con radiofrequenza |
| Ablazione a microonde | |
| crioablazione | |
| Ablazione laser | |
| HIFU e istotripsia | |
| Per Applicazione | Oncologia |
| Cardiologia | |
| Gestione del dolore | |
| Ginecologia | |
| Altre applicazioni | |
| Per utente finale | Ospedali |
| Centri di Chirurgia Ambulatoriale | |
| Cliniche specializzate | |
| Per Nazione | Stati Uniti |
| Canada | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle tecnologie di ablazione in Nord America entro il 2031?
Si prevede che il mercato raggiungerà i 6.63 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che l'ablazione a campo pulsato crescerà rispetto alle modalità termiche?
Si prevede che HIFU e istotripsia, compresi i sistemi PFA, cresceranno a un CAGR del 14.06%, il più rapido tra i segmenti tecnologici.
Quale area di applicazione genera oggi i maggiori ricavi?
L'oncologia ha rappresentato il 48.24% dei ricavi del 2025 grazie all'ampio utilizzo nei tumori del fegato, dei polmoni e dei reni.
Perché le cliniche specialistiche stanno guadagnando terreno rispetto agli ospedali?
I reparti ambulatoriali congiunti consentono ai medici di registrare le tariffe delle strutture e di ridurre i tempi di attesa, con un CAGR dell'11.18% fino al 2031.
Quale cambiamento di politica è più vantaggioso per le procedure cardiache combinate?
Il CMS ha introdotto MS-DRG 317 a 44,026 USD a caso, rendendo la chiusura dell'appendice più ablazione nella stessa sessione finanziariamente interessante.


