

Dimensioni e quota di mercato dei servizi 5G in Nord America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 26.44 miliardo di dollari |
| Dimensione del mercato (2031) | 59.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.48% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
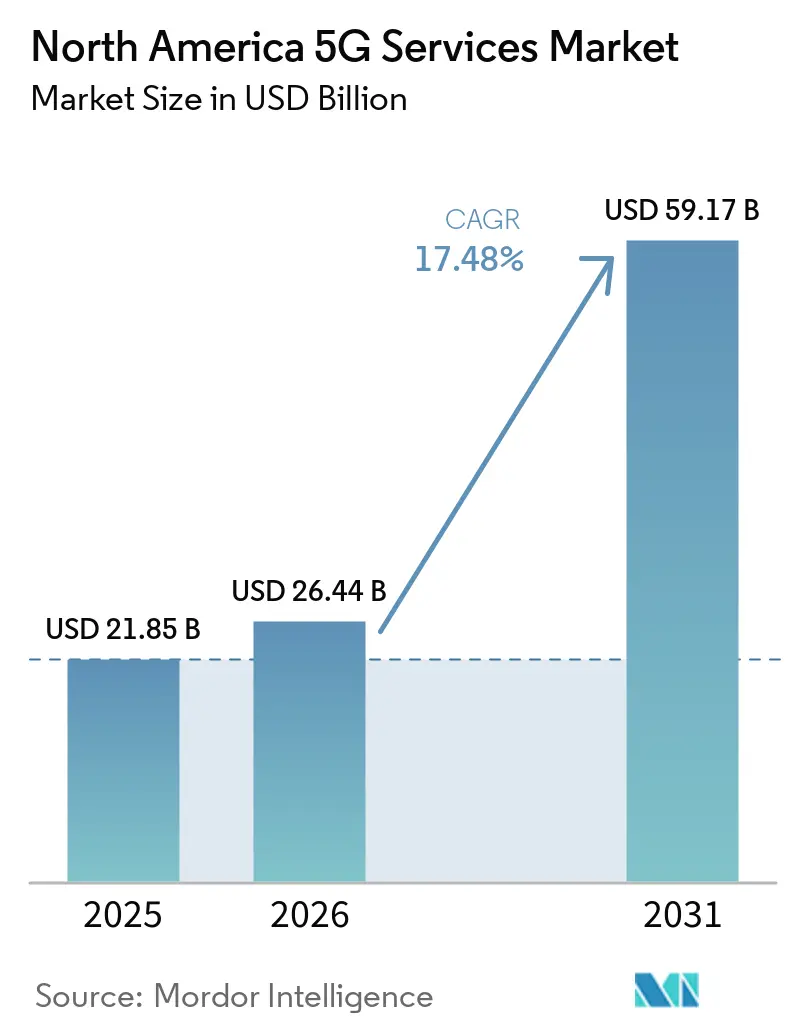
Analisi di mercato dei servizi 5G in Nord America a cura di Mordor Intelligence
Si prevede che il mercato nordamericano dei servizi 5G crescerà da 21.85 miliardi di dollari nel 2025 a 26.44 miliardi di dollari nel 2026, per poi raggiungere i 59.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.48% nel periodo 2026-2031.
L'aumento dell'utilizzo dei dati wireless, l'adozione di reti private e la monetizzazione dello spettro supportano la domanda di servizi per consumatori, imprese e infrastrutture. Il mercato nordamericano dei servizi 5G ha superato la fase di espansione della copertura di base, poiché la copertura a banda media raggiunge già gran parte della popolazione. Gli operatori hanno quindi maggiori motivi per concentrarsi sulla qualità del servizio, sul network slicing e sui ricavi derivanti dall'edge computing. L'accesso wireless fisso sta intensificando la concorrenza nella banda larga sia nelle aree urbane che rurali, mentre gli utenti industriali sono alla ricerca di connettività affidabile per applicazioni di automazione e sicurezza pubblica. I piani di investimento variano notevolmente tra gli operatori, il che potrebbe comportare tempistiche diverse per lo sviluppo delle capacità di rete e rafforzare la concorrenza in termini di copertura, capacità e offerte combinate.
Punti chiave del rapporto
- Per tipologia di servizio, la banda larga mobile avanzata deteneva una quota di fatturato del 55.43% nel mercato nordamericano dei servizi 5G nel 2025, mentre si prevede che l'accesso wireless fisso si espanderà a un tasso di crescita annuo composto (CAGR) del 21.23% fino al 2031.
- In base all'architettura di rete, nel 2025 il 5G non standalone deteneva una quota del 65.27% del mercato nordamericano dei servizi 5G, mentre si prevede che il 5G standalone crescerà a un tasso annuo composto (CAGR) del 23.47% fino al 2031.
- Per banda di frequenza, la banda media deteneva una quota del 60.81% nel 2025, mentre si prevede che le onde millimetriche si espanderanno a un tasso di crescita annuo composto (CAGR) del 22.16% fino al 2031.
- Per settore di utilizzo finale, nel 2025 il settore IT e delle telecomunicazioni deteneva una quota del 24.63%, mentre si prevede che il settore automobilistico, della mobilità e dei trasporti crescerà a un tasso annuo composto del 21.38% fino al 2031.
- Per quanto riguarda le applicazioni, l'IT e le telecomunicazioni detenevano una quota del 22.87% nel 2025, mentre si prevede che i veicoli autonomi e la comunicazione V2X cresceranno a un tasso annuo composto del 24.27% fino al 2031.
- Dal punto di vista geografico, nel 2025 gli Stati Uniti detenevano una quota dell'88.46%, mentre si prevede che il Messico crescerà a un tasso annuo composto del 20.13% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi 5G in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Migrazione al 5G e aumento del consumo di dati | + 4.2% | Nord America, con una presenza maggiore negli Stati Uniti e in Canada. | A breve termine (≤ 2 anni) |
| Industria 4.0 aziendale e connettività per applicazioni critiche | + 3.5% | Il nucleo degli Stati Uniti e del Canada, con ripercussioni anche in Messico. | Medio termine (2-4 anni) |
| Espansione dell'accesso wireless fisso 5G | + 3.1% | Originaria degli Stati Uniti, con espansione nelle zone rurali del Canada e del Messico. | A breve termine (≤ 2 anni) |
| CBRS e liberalizzazione dello spettro a banda media | + 2.6% | Principalmente negli Stati Uniti, con una prima diffusione anche in Canada. | Medio termine (2-4 anni) |
| 5G autonomo, Network Slicing e monetizzazione Edge | + 2.3% | Nord America, con la presenza più forte negli Stati Uniti. | Medio termine (2-4 anni) |
| Convergenza tra RAN nativa per l'IA e rete cloud | + 1.8% | Globale, guidato dagli Stati Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Migrazione al 5G e aumento del consumo di dati
Nel 2024 gli americani hanno utilizzato 132 trilioni di megabyte di dati wireless, registrando il terzo anno consecutivo di crescita del 35%. Il traffico dati mobile in Nord America è aumentato del 22% su base annua nel primo trimestre del 2026. Entro il terzo trimestre del 2025, il Nord America ha registrato 363 milioni di connessioni 5G, coprendo quasi il 95% della popolazione regionale. [1] 5G Americas, “US Nears Universal 5G Adoption as North America Leads the World,” 5G Americas, 5gamericas.org. Si prevede che il consumo mensile per utente aumenterà da 25 GB nel 2025 a 52 GB entro il 2031, richiedendo investimenti continui anche dopo che la copertura avrà raggiunto livelli di maturità. Il mercato dei servizi 5G in Nord America può sempre più fare affidamento su piani dati differenziati e livelli di servizio aziendali piuttosto che sulla sola aggiunta di abbonati.
Industria 4.0 aziendale e connettività per applicazioni critiche
L'adozione del 5G privato sta passando da progetti pilota isolati a implementazioni su più siti operativi. Il Metaplant America di Hyundai, in Georgia, del valore di 7.59 miliardi di dollari, utilizza una rete 5G privata fornita da Nokia per oltre 200 robot mobili autonomi. Più della metà dei produttori statunitensi utilizzava l'intelligenza artificiale nelle proprie attività nel 2025 e il 61% prevedeva un aumento degli investimenti in IA entro il 2027. La trasformazione aziendale verso il 5G può richiedere dai 5 ai 7 anni, il che favorisce rapporti di servizi gestiti a lungo termine per gli operatori che si assicurano contratti anticipati. Nel luglio 2026, AT&T e la First Responder Network Authority hanno attivato una rete core standalone nazionale per la pubblica sicurezza che supporta lo slicing specifico per le applicazioni.
Espansione dell'accesso wireless fisso 5G
I tre maggiori operatori statunitensi nel mercato nordamericano dei servizi 5G hanno aggiunto quasi 1 milione di connessioni wireless fisse nel primo trimestre del 2026. T-Mobile US ha chiuso il 2025 con 8.5 milioni di connessioni wireless fisse e ha alzato il suo obiettivo per il 2030 a 15 milioni. La FCC ha registrato 11.5 milioni di connessioni wireless fisse autorizzate negli Stati Uniti a giugno 2025, rispetto agli 8.9 milioni di giugno 2024. Gli utenti urbani hanno rappresentato il 70% dei campioni di test di accesso wireless fisso nel secondo trimestre del 2026, a dimostrazione che la concorrenza con gli operatori via cavo si estende oltre le aree rurali prive di copertura a banda larga. I fornitori nel mercato nordamericano dei servizi 5G utilizzano sempre più spesso la tariffazione basata sulla velocità, poiché l'accesso wireless fisso sta diventando un'offerta a banda larga di uso comune.
CBRS e liberalizzazione dello spettro a banda media
Il CBRS supporta il 75% delle reti 5G private statunitensi, con oltre 420,000 stazioni base distribuite a livello nazionale. Settori manifatturieri, portuali, universitari e del settore energetico utilizzano questo spettro condiviso per supportare le reti wireless locali. Si prevedeva che gli investimenti annuali nella rete CBRS avrebbero raggiunto i 350 milioni di dollari nel 2026, dopo i 302 milioni di dollari del 2025. TELUS ha acquisito licenze per lo spettro a 3800 MHz nella Columbia Britannica e in Alberta per 317.6 milioni di dollari canadesi (233.5 milioni di dollari statunitensi) nell'ambito del quadro normativo canadese in materia di licenze. La copertura della popolazione nella banda media in Nord America ha superato il 90% entro la fine del 2024, supportando la redditività dell'accesso wireless fisso e delle reti aziendali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale e lunghi periodi di ammortamento | -2.1% | Nord America, con i casi più acuti negli Stati Uniti. | Medio termine (2-4 anni) |
| Attriti autorizzativi e ritardi nell'implementazione in più giurisdizioni | -1.7% | Stati Uniti e Messico, con alcune ripercussioni anche in Canada. | A breve termine (≤ 2 anni) |
| Debole premio per i prezzi al consumo e compressione dell'ARPU | -1.3% | Stati Uniti e Canada | Medio termine (2-4 anni) |
| Esposizione alla sicurezza informatica e restrizioni di fornitura dei fornitori | -0.9% | Stati Uniti e Canada principalmente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità di capitale e lunghi periodi di ammortamento
Gli investimenti di rete rimangono un vincolo importante per il mercato dei servizi 5G del Nord America, poiché i ricavi derivanti dai servizi aziendali avanzati si sviluppano nel tempo. Nel marzo 2026, AT&T si è impegnata a investire oltre 250 miliardi di dollari in 5 anni nelle infrastrutture di connettività statunitensi. [2] AT&T, “AT&T Announces USD 250 Billion Commitment to Advance US Connectivity,” AT&T, att.com. Verizon ha previsto una spesa in conto capitale di 16-16.5 miliardi di dollari nel 2026, mentre T-Mobile ne ha previsti 10 miliardi. Le implementazioni di small-cell e onde millimetriche richiedono lunghi periodi di ammortamento, soprattutto laddove gli operatori stanno costruendo capacità per servizi urbani densi. Core autonomi, piattaforme di slicing e software RAN nativo per l'IA aggiungono costi oltre allo spettro e all'infrastruttura radio, estendendo i periodi di ammortamento per gli aggiornamenti integrati.
Attriti autorizzativi e ritardi nell'implementazione in più giurisdizioni
Le autorizzazioni comunali, le norme di tutela e i limiti di installazione delle antenne possono ritardare la diffusione delle small cell nelle aree urbane degli Stati Uniti. Questi ritardi possono rallentare il passaggio da una copertura di base alla capacità elevata necessaria per i servizi di livello aziendale. Il Messico non aveva ancora confermato un calendario per la nuova asta dello spettro entro la fine del 2025 e i limiti di accumulo proposti hanno indotto AT&T a manifestare riluttanza a partecipare. Telcel aveva superato il 60% di copertura della popolazione entro la fine del 2025, ma una maggiore densificazione dipende ancora dalle politiche relative allo spettro. Il programma BEAD da 42.5 miliardi di dollari supporta la banda larga nelle aree rurali, ma non risolve gli ostacoli burocratici locali in materia di autorizzazioni urbane.
Analisi del segmento
Per tipologia di servizio: l'accesso wireless fisso ridefinisce il mix di ricavi.
Nel 2025, la banda larga mobile potenziata deteneva il 55.43% della quota di mercato dei servizi 5G in Nord America, grazie alla diffusione degli smartphone e al traffico video. Il video rappresentava il 75% del traffico dati mobile globale, sostenendo la domanda di servizi mobili ad alta capacità. Si prevede che l'accesso wireless fisso crescerà a un tasso annuo composto (CAGR) del 21.23% fino al 2031, poiché il 5G a banda media può competere con la banda larga via cavo e DSL. Le comunicazioni ultra-affidabili a bassa latenza supportano la sicurezza pubblica e l'automazione industriale. Le comunicazioni massive machine-to-machine (MTM) supportano i sistemi delle città intelligenti e il tracciamento delle risorse logistiche.
Si prevede che gli abbonamenti globali al 5G raggiungeranno i 6.4 miliardi entro la fine del 2031, con il 65% che utilizzerà il 5G standalone. Si prevede che la penetrazione degli abbonamenti 5G in Nord America si avvicinerà o supererà il 90%, il che sposta l'attenzione commerciale verso la differenziazione dei servizi. Le tariffe basate sulla velocità sono comparse nel 57% delle offerte di accesso wireless fisso nel 2026, rispetto al 40% nel 2024. T-Mobile ha integrato la connettività 5G e satellitare in un'offerta wireless fisso gestita per le aziende. Questo approccio pone la qualità e la resilienza del servizio insieme all'hardware di accesso nel mercato dei servizi 5G del Nord America.
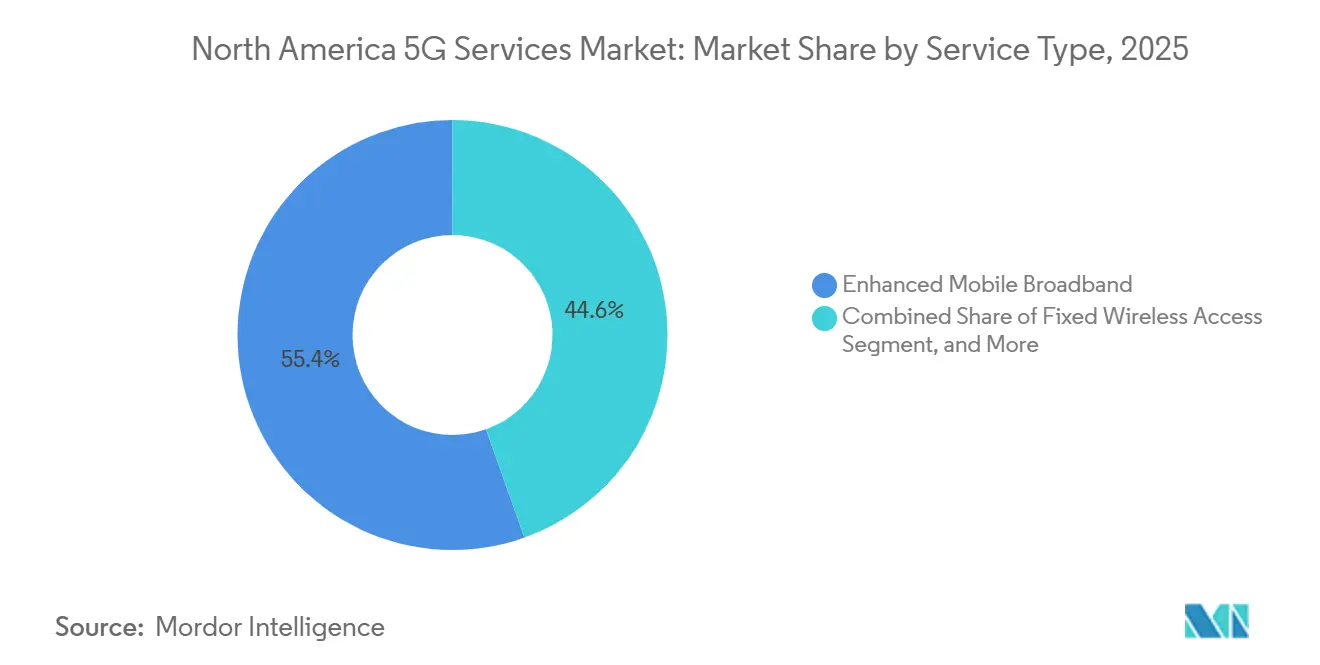
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Architettura di rete: il 5G standalone sblocca il potenziale di ricavo delle aziende
Nel 2025, il 5G non standalone deteneva il 65.27% del mercato nordamericano dei servizi 5G, poiché molti operatori avevano inizialmente lanciato il 5G su reti core 4G LTE. Si prevede che il 5G standalone crescerà a un tasso annuo composto (CAGR) del 23.47% fino al 2031. AT&T ha lanciato una rete core standalone a livello nazionale nell'ottobre 2025, mentre Verizon ha attivato il 5G standalone nel giugno 2025. T-Mobile ha lanciato il 5G standalone a livello nazionale nell'agosto 2020 e ha continuato ad espandere il proprio portfolio di slicing.
L'architettura standalone consente il network slicing, la garanzia di una qualità del servizio (QoS) vincolante e il distributed edge computing senza fallback LTE. Queste funzionalità sono rilevanti per gli utilizzi aziendali di maggior valore, dove è richiesta una performance prevedibile. AT&T gestisce zone di edge computing distribuito negli Stati Uniti con AWS e Microsoft Azure per carichi di lavoro sensibili alla latenza. In Canada, Bell ha attivato una rete centrale standalone utilizzando lo spettro n77 nell'area metropolitana di Toronto e Hamilton. TELUS sta estendendo la copertura standalone attraverso i corridoi urbani del Canada occidentale. Questa architettura amplia le categorie di servizi che gli operatori possono offrire ai clienti aziendali nel mercato nordamericano dei servizi 5G.
Per banda di frequenza: la banda media mantiene il volume di riferimento, le onde millimetriche perseguono il valore urbano
Nel 2025 la banda media deteneva una quota del 60.81% ed è rimasta il livello principale del mercato nordamericano dei servizi 5G per i consumatori, i servizi wireless fissi e le reti private. La banda C a 3.45 GHz e la CBRS a 3.55-3.7 GHz combinano copertura e capacità per la sostituzione della banda larga. Si prevede che le onde millimetriche si espanderanno a un CAGR del 22.16% fino al 2031 nelle aree urbane densamente popolate. La FCC ha assegnato più di 4,600 MHz di spettro ad alta frequenza su 5 bande. [3] Federal Communications Commission, “Broadband Data Collection,” Federal Communications Commission, fcc.gov. Questa assegnazione supporta un sostanziale vantaggio commerciale degli Stati Uniti nei servizi a onde millimetriche.
Nel quarto trimestre del 2025, Verizon ha registrato velocità di picco di 5.49 Gbps nei test urbani a onde millimetriche. La sua copertura a onde millimetriche si è espansa da 75 aree metropolitane all'inizio del 2024 a 91 aree nella seconda metà del 2025. I servizi a bassa frequenza incontrano dei limiti laddove gli utenti richiedono una maggiore velocità di trasmissione e una latenza inferiore. I ricavi possono quindi spostarsi verso i servizi a banda media e a onde millimetriche durante il periodo di previsione. La tecnologia FDD Massive MIMO può estendere la capacità a banda media senza una nuova allocazione di spettro.
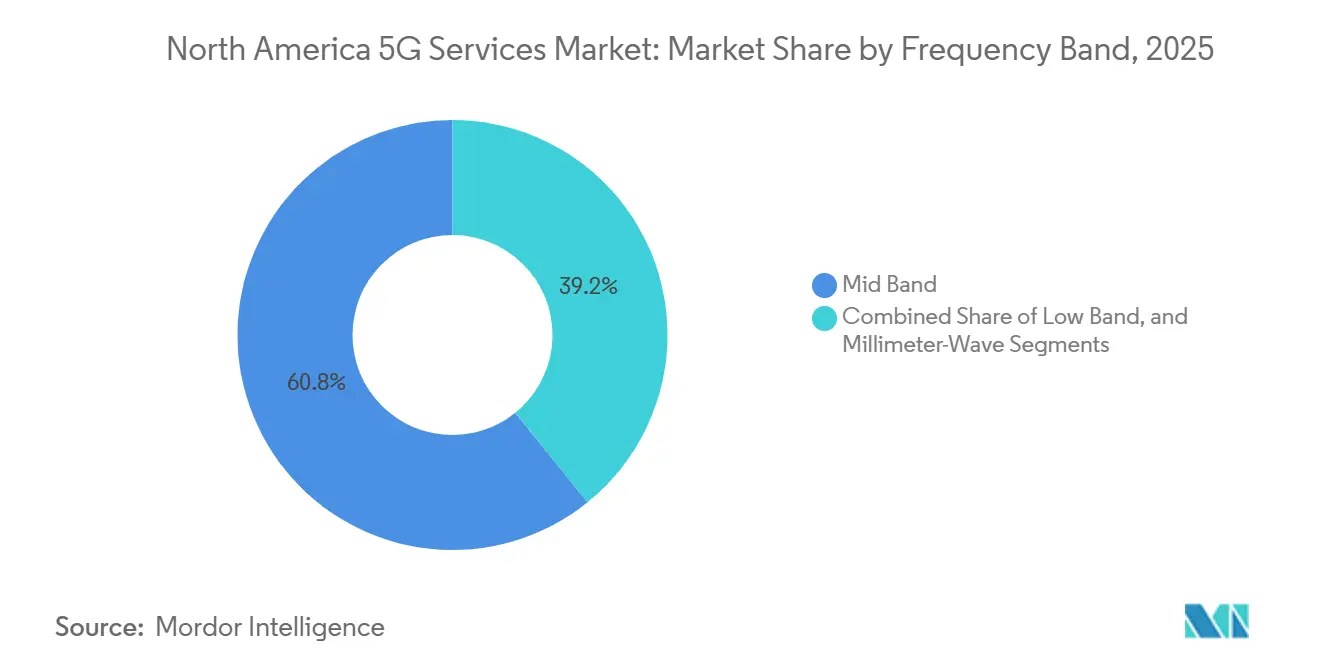
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la diversificazione aziendale tra i diversi settori verticali accelera
Nel 2025, il settore IT e delle telecomunicazioni deteneva una quota del 24.63%, in quanto utilizza i servizi 5G e integra le implementazioni per altri settori verticali. Si prevede che il settore automobilistico, della mobilità e dei trasporti crescerà a un tasso annuo composto (CAGR) del 21.38% fino al 2031. Hyundai utilizza il 5G privato nel suo stabilimento in Georgia per coordinare oltre 200 robot mobili autonomi. I settori manifatturiero, energetico e delle utility beneficiano dei vantaggi economici delle reti private basate su CBRS. Anche il settore dei servizi 5G in Nord America richiede l'interoperabilità basata su standard nei principali appalti di produzione.
CBRS supporta il 75% delle reti 5G private statunitensi e quasi 260 produttori sono attivi nell'ecosistema. I settori sanitario, governativo e della difesa, bancario, dei servizi finanziari, assicurativo e RegTech rimangono nelle fasi commerciali iniziali. Le slice 5G standalone possono supportare utilizzi che richiedono prestazioni affidabili e deterministiche. Più della metà dei produttori statunitensi utilizzava l'intelligenza artificiale nelle proprie attività nel 2025. Questo legame tra l'adozione dell'IA e le operazioni connesse fornisce una base continua per la domanda aziendale.
Per applicazione: il V2X autonomo rappresenta il punto di riferimento per le entrate a lungo termine.
Nel 2025, il settore IT e delle telecomunicazioni deteneva una quota del 22.87%, a testimonianza dell'utilizzo del 5G da parte delle aziende per comunicazioni cloud, collaborazione e connettività dati. Si prevede che i veicoli autonomi e la tecnologia V2X cresceranno a un tasso annuo composto (CAGR) del 24.27% fino al 2031. Nel settembre 2025, Atlanta è diventata il primo distretto statunitense a implementare la tecnologia C-V2X fin dal primo giorno. Il Dipartimento dei Trasporti della Georgia e i membri della 5GAA hanno installato un'infrastruttura C-V2X permanente a bordo strada. Questa installazione ha segnato il passaggio dalle attività pilota alle comunicazioni veicolari di livello produttivo.
Tra gli utenti di Verizon Edge Transportation Exchange figurano l'Arizona Commerce Authority, il Delaware Department of Transportation e il Volkswagen Group of America. [4] Verizon, “Verizon, Qualcomm Ramp Up V2X Platforms,” Verizon, verizon.com. Città intelligenti, edifici, sanità, Industria 4.0, servizi di pubblica utilità, tracciamento delle risorse, media immersivi, giochi e sicurezza pubblica ampliano la potenziale base di applicazioni. AT&T ha attivato un core standalone 5G FirstNet dedicato nel luglio 2026 per l'uso nella sicurezza pubblica. Una ricerca pubblicata dall'IEEE ha identificato il 5G URLLC come un'architettura abilitante per l'automazione robotica, la manutenzione predittiva e il coordinamento dei veicoli in tempo reale. Questi casi d'uso estendono il mercato dei servizi 5G del Nord America oltre la mobilità dei consumatori.
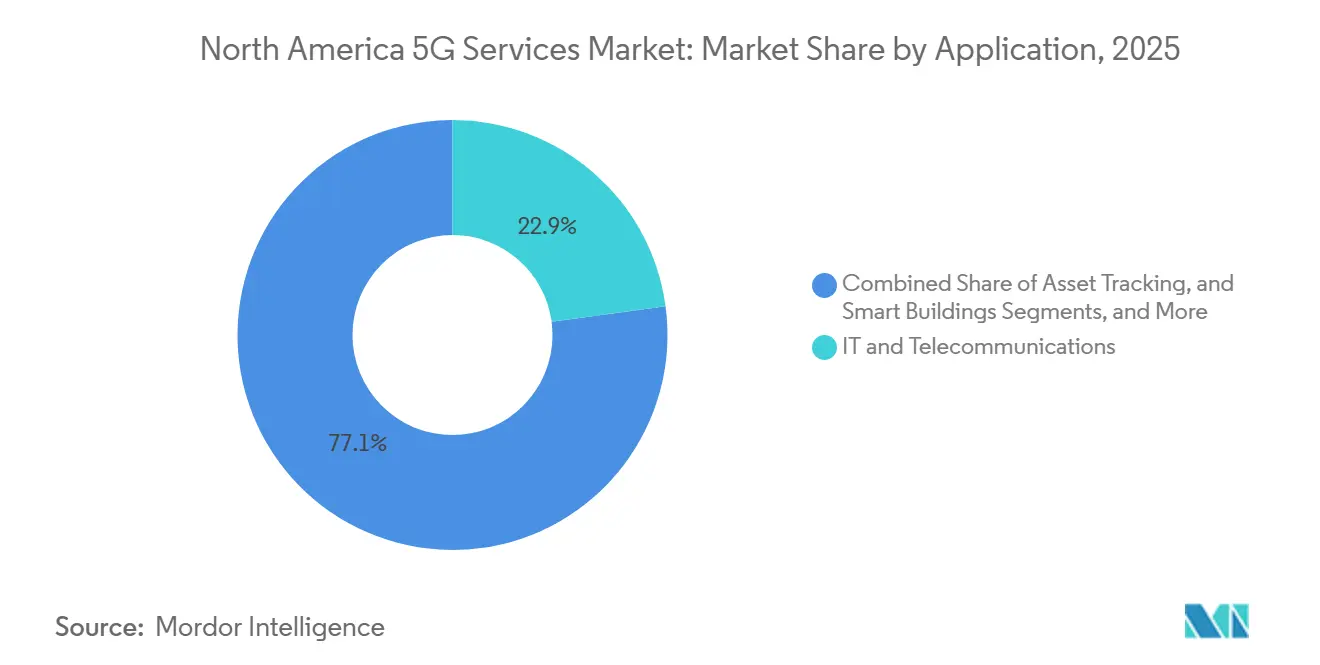
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, gli Stati Uniti detenevano l'88.46% della quota di mercato nordamericana dei servizi 5G, grazie al portafoglio di spettro 5G concesso in licenza e al consistente ciclo di investimenti degli operatori. A giugno 2025, la copertura 5G NR mobile a 35/3 Mbps raggiungeva 327 milioni di persone, ovvero il 95.2% della popolazione statunitense. L'acquisizione dello spettro EchoStar da parte di AT&T, per un valore di 23 miliardi di dollari, ha ricevuto l'approvazione della FCC a maggio 2026. Questo ha aggiunto 50 MHz di spettro a banda media e bassa a livello nazionale, coprendo quasi tutti i mercati statunitensi. Il core network autonomo di FirstNet, attivato a luglio 2026, offre funzionalità di slicing specifiche per le applicazioni, destinate agli utenti con esigenze mission-critical.
Il percorso del Canada verso il 5G è plasmato dalle transizioni dei fornitori e dagli impegni Open RAN. TELUS ha stanziato 66 miliardi di dollari canadesi (48.5 miliardi di dollari statunitensi) entro il 2030 per la connettività e la capacità AI. La sua copertura 5G ha superato il 90% della popolazione canadese entro la fine del 2025 e nel 2026 aveva più di 160 torri cellulari in costruzione. Rogers ha iniziato a dismettere gradualmente il 3G nell'agosto 2025 per liberare lo spettro a 850 MHz per la capacità 4G e 5G. Bell ha attivato un core standalone utilizzando lo spettro n77 nell'area metropolitana di Toronto e Hamilton. [5] Rogers Communications, "Rogers Expands 5G Service Along Highway 97 in British Columbia", Rogers Communications, rogers.com.
Si prevede che il Messico crescerà a un tasso annuo composto (CAGR) del 20.13% fino al 2031, diventando l'area geografica a più rapida crescita nel mercato nordamericano dei servizi 5G. Telcel ha superato il 60% di copertura della popolazione entro la fine del 2025 e offriva servizi 5G in oltre 125 città. AT&T Mexico copriva 56 città, mentre Movistar ne copriva 38. La tempistica ancora incerta per l'asta dello spettro in Messico potrebbe concentrare la futura densificazione nelle mani di un unico operatore dominante. L'integrazione con le catene di approvvigionamento manifatturiere nordamericane può supportare la domanda privata di 5G nella logistica e nell'automazione industriale transfrontaliera una volta risolta la questione della politica dello spettro.
Panorama competitivo
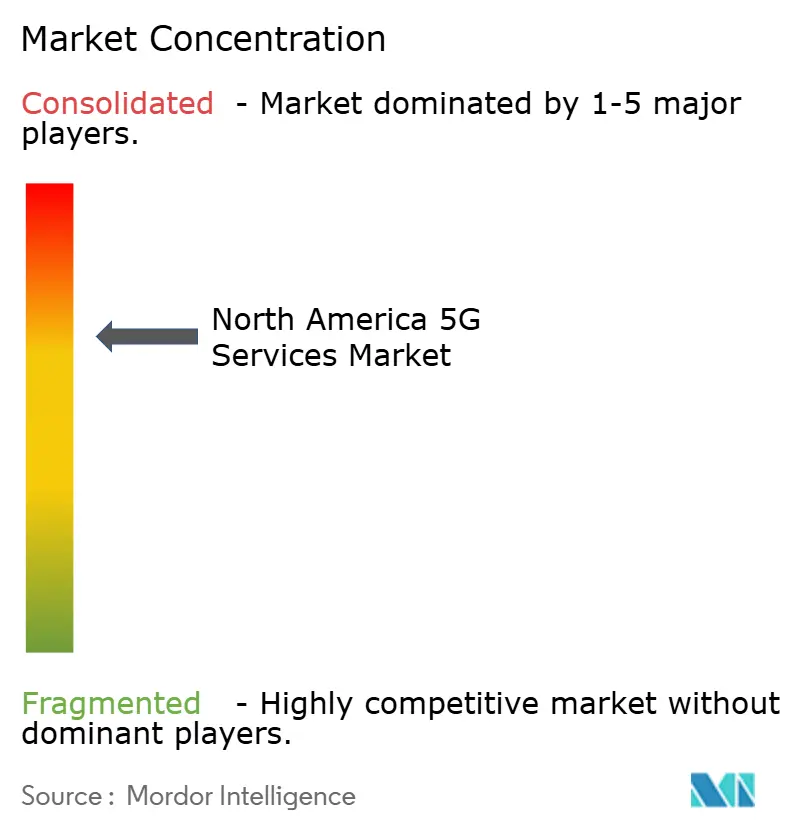
Il mercato nordamericano dei servizi 5G è moderatamente consolidato per quanto riguarda i servizi di telecomunicazione, con 3 principali operatori statunitensi, 3 operatori storici canadesi e un duopolio messicano guidato da Telcel e AT&T. L'ecosistema infrastrutturale e software rimane invece più frammentato. Gli operatori stanno combinando offerte in fibra ottica, accesso wireless fisso e 5G per ridurre il tasso di abbandono e rafforzare i rapporti con clienti privati e aziendali. Nel 2026, AT&T, T-Mobile e Verizon hanno raggiunto un accordo di principio per la creazione di una joint venture finalizzata all'eliminazione delle zone d'ombra e alla condivisione della connettività satellitare. Questa iniziativa dimostra che la collaborazione infrastrutturale può coesistere con la concorrenza a livello di servizi.
T-Mobile ed Ericsson hanno completato le prove commerciali di uno scheduler RAN nativo per l'IA su traffico 5G Advanced reale nel maggio 2026. Le prove hanno riportato un aumento del 10% dell'efficienza spettrale e un throughput downlink più veloce fino al 15%. Nokia ha lanciato una piattaforma RAN nativa per l'IA nel luglio 2026 che supporta implementazioni aperte e multivendor. Queste azioni pongono la RAN nativa per l'IA e le funzionalità 3GPP Release 18 e 19 al centro dell'approvvigionamento delle infrastrutture. [6] Nokia, "Nokia definisce la prossima era della radio con la prima piattaforma RAN nativa per l'IA del settore", Nokia, nokia.com.
Mavenir fornisce software Open RAN nativo per il cloud, mentre Celona si concentra sulle reti private aziendali basate su CBRS. DISH Wireless continua a perseguire un'architettura Open RAN nativa per il cloud nonostante le difficoltà legate alla scalabilità commerciale. L'acquisizione di Autotalks da parte di Qualcomm ha rafforzato la sua posizione nella connettività automobilistica, che rappresenta il settore applicativo in più rapida crescita. Il programma "rip-and-replace" della FCC limita la partecipazione di Huawei e ZTE alle nuove implementazioni negli Stati Uniti. Questa restrizione sostiene la domanda di fornitori di Open RAN certificati secondo gli standard nel mercato nordamericano dei servizi 5G.
Leader del settore dei servizi 5G in Nord America
Verizon Communications Inc.
T-Mobile USA, Inc.
AT & T Inc.
Rogers Comunicazioni Inc.
Bce Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: AT&T ha selezionato Ericsson per la fornitura di radio dual-band a 600 MHz per l'implementazione dello spettro EchoStar recentemente acquisito, a supporto di miglioramenti in termini di capacità, copertura, affidabilità e prestazioni wireless, anche in aree interne e rurali.
- Luglio 2026: FirstNet, realizzata in collaborazione con AT&T, ha lanciato una rete centrale 5G Standalone a livello nazionale, dedicata esclusivamente alla sicurezza pubblica. Questa rete è progettata per offrire ai soccorritori maggiore affidabilità, sicurezza, controllo, velocità di uplink più elevate e tempi di risposta migliorati, supportando al contempo future funzionalità specifiche per le comunicazioni critiche e altre applicazioni di pubblica sicurezza.
- Luglio 2026: Nokia ha lanciato una piattaforma RAN nativa per l'IA, basata sul software anyRAN e sull'accelerazione di calcolo NVIDIA. La piattaforma supporta tre percorsi di implementazione hardware, incluso un aggiornamento accelerato dall'IA per le implementazioni AirScale esistenti, consentendo agli operatori di introdurre funzionalità AI-RAN preservando al contempo gli investimenti infrastrutturali esistenti.
- Maggio 2026: AT&T ha completato l'acquisizione di 50 MHz di spettro EchoStar a seguito dell'approvazione della FCC, comprendenti 30 MHz di banda media e 20 MHz di banda bassa, per un valore di 23 miliardi di dollari. Lo spettro aggiuntivo è destinato a rafforzare la capacità e la copertura 5G di AT&T, in particolare nelle aree rurali e meno servite.
Ambito del rapporto sul mercato dei servizi 5G in Nord America
Il rapporto sul mercato dei servizi 5G in Nord America è segmentato per tipo di servizio (banda larga mobile avanzata, comunicazioni a bassissima latenza e ultra-affidabili, comunicazioni massive machine-type e accesso wireless fisso), architettura di rete (5G non standalone e 5G standalone), banda di frequenza (banda bassa, banda media e onde millimetriche), settore di utilizzo finale (IT e telecomunicazioni, automotive, mobilità e trasporti, manifatturiero, energia e servizi di pubblica utilità, sanità e scienze della vita, settore bancario, servizi finanziari, assicurazioni e RegTech, vendita al dettaglio, media ed e-commerce, governo, difesa, istruzione e settore pubblico e altri settori), applicazione (comunicazione e collaborazione, tracciamento delle risorse, città intelligenti, edifici intelligenti, veicoli autonomi e Vehicle-to-Everything, sanità intelligente, Industria 4.0, servizi di pubblica utilità intelligenti, media immersivi e giochi e sicurezza pubblica e comunicazioni mission-critical) e area geografica (Stati Uniti, Canada e Messico). Le previsioni di mercato sono fornite in termini di valore (USD).
| Banda larga mobile potenziata |
| Comunicazioni ultra-affidabili a bassa latenza |
| Comunicazioni di tipo macchina di massa |
| Accesso wireless fisso |
| 5G non autonomo |
| 5G autonomo |
| Banda bassa |
| Banda media |
| Onde millimetriche |
| IT e telecomunicazioni |
| Settore automobilistico, mobilità e trasporti |
| Produzione, energia e servizi di pubblica utilità |
| Sanità e scienze della vita |
| Settore bancario, servizi finanziari, assicurazioni e RegTech |
| Vendita al dettaglio, media e commercio elettronico |
| Governo, difesa, istruzione e settore pubblico |
| Altri settori degli utenti finali |
| IT e telecomunicazioni |
| Comunicazione e collaborazione |
| Tracciamento degli asset |
| Smart City |
| Edifici intelligenti |
| Veicoli autonomi e comunicazione veicolo-tutto |
| Assistenza sanitaria intelligente |
| ambiente |
| Utilità intelligenti |
| Media immersivi e videogiochi |
| Sicurezza pubblica e comunicazioni critiche |
| Stati Uniti |
| Canada |
| Messico |
| Per tipo di servizio | Banda larga mobile potenziata |
| Comunicazioni ultra-affidabili a bassa latenza | |
| Comunicazioni di tipo macchina di massa | |
| Accesso wireless fisso | |
| Per architettura di rete | 5G non autonomo |
| 5G autonomo | |
| Per banda di frequenza | Banda bassa |
| Banda media | |
| Onde millimetriche | |
| Per settore degli utenti finali | IT e telecomunicazioni |
| Settore automobilistico, mobilità e trasporti | |
| Produzione, energia e servizi di pubblica utilità | |
| Sanità e scienze della vita | |
| Settore bancario, servizi finanziari, assicurazioni e RegTech | |
| Vendita al dettaglio, media e commercio elettronico | |
| Governo, difesa, istruzione e settore pubblico | |
| Altri settori degli utenti finali | |
| Per Applicazione | IT e telecomunicazioni |
| Comunicazione e collaborazione | |
| Tracciamento degli asset | |
| Smart City | |
| Edifici intelligenti | |
| Veicoli autonomi e comunicazione veicolo-tutto | |
| Assistenza sanitaria intelligente | |
| ambiente | |
| Utilità intelligenti | |
| Media immersivi e videogiochi | |
| Sicurezza pubblica e comunicazioni critiche | |
| Per geografia | Stati Uniti |
| Canada | |
| Messico |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei servizi 5G in Nord America?
Si stima che il mercato nordamericano dei servizi 5G raggiungerà un valore di 26.44 miliardi di dollari nel 2026 e si prevede che arriverà a 59.17 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.48%.
Quali sono i fattori che trainano la domanda di servizi 5G in Nord America?
L'aumento dell'utilizzo dei dati wireless, l'accesso wireless fisso, l'implementazione del 5G privato e la domanda di automazione industriale stanno favorendo l'adozione di questa tecnologia.
Quale tipo di servizio 5G si sta diffondendo più rapidamente in Nord America?
Si prevede che l'accesso wireless fisso crescerà a un tasso annuo composto del 21.23% fino al 2031, superando le altre tipologie di servizio elencate.
Quale architettura di rete presenta il CAGR (tasso di crescita annuale composto) previsto più elevato?
Si prevede che il 5G standalone si espanderà a un tasso di crescita annuo composto (CAGR) del 23.47% fino al 2031, grazie alle sue funzionalità di slicing, controllo qualità e edge computing.
Quale applicazione presenta il CAGR (tasso di crescita annuale composto) più elevato previsto per i servizi 5G?
Si prevede che i veicoli autonomi e la tecnologia V2X cresceranno a un tasso annuo composto del 24.27% fino al 2031.
Quale Paese del Nord America sta espandendo più rapidamente i servizi 5G?
Si prevede che il Messico crescerà a un tasso annuo composto del 20.13% fino al 2031, grazie ai legami con il settore manifatturiero e alle possibilità di adozione di reti private.


