

Dimensioni e quota di mercato dei sistemi ERP nei paesi nordici.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.51 miliardo di dollari |
| Dimensione del mercato (2031) | 2.46 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.23% CAGR |
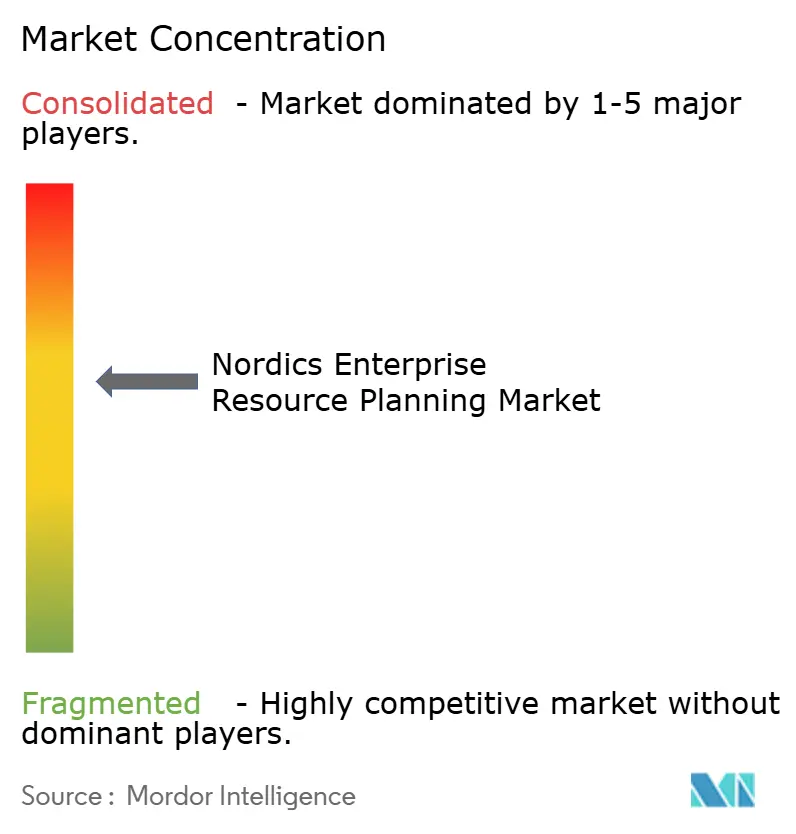
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi ERP nei paesi nordici a cura di Mordor Intelligence.
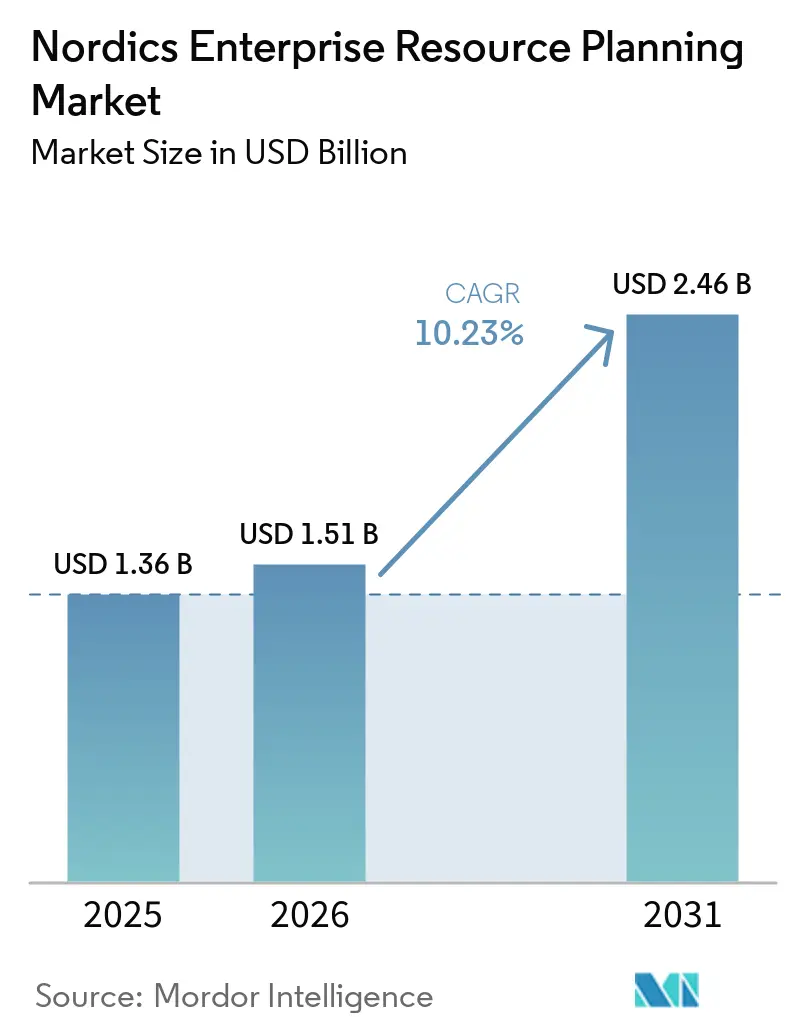
Si prevede che il mercato ERP (Enterprise Resource Planning) dei Paesi nordici crescerà da 1.36 miliardi di dollari nel 2025 a 1.51 miliardi di dollari nel 2026, raggiungendo i 2.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.23% nel periodo 2026-2031. La forte preferenza per le piattaforme cloud-native, l'obbligo di rendicontazione IVA quasi in tempo reale e l'implementazione di cloud sovrani stanno guidando le decisioni di investimento. I fornitori che offrono motori fiscali pre-certificati, analisi di sostenibilità integrate e integrazioni con i sistemi di gestione delle paghe specifici per i Paesi nordici stanno acquisendo nuovi clienti, mentre i sistemi on-premise più datati persistono negli account del settore pubblico e dell'industria pesante. Il mercato ERP dei Paesi nordici è inoltre influenzato da una crescente carenza di talenti tecnologici che spinge i responsabili finanziari e operativi verso un'automazione estesa dei processi, mentre le diverse interpretazioni della residenza dei dati ai sensi della sentenza Schrems II mantengono i team di approvvigionamento cauti nei confronti degli hyperscaler che non possono garantire la custodia delle chiavi a livello nazionale. Nonostante il blocco dei budget imposto agli enti municipali a causa dell'inflazione, le aziende manifatturiere e di servizi private continuano a modernizzarsi per garantire la conformità normativa senza interruzioni e la condivisione di dati in tempo reale con fornitori, revisori dei conti e istituti di credito.
Punti chiave del rapporto
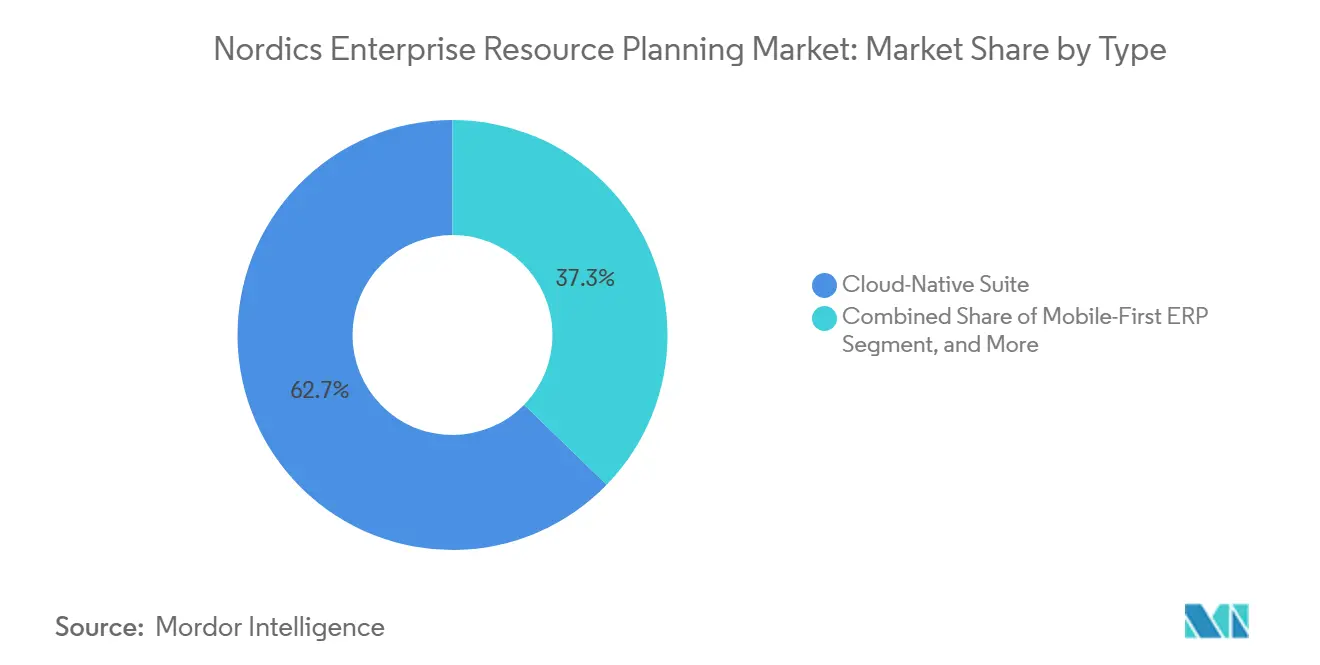
- Per tipologia, le suite cloud-native hanno dominato il mercato con una quota di fatturato del 62.73% nel 2025, e si prevede che il segmento ERP a due livelli/edge crescerà a un CAGR dell'11.03% fino al 2031.
- Per funzione aziendale, finanza e contabilità hanno conquistato il 53.47% della quota di mercato ERP nei paesi nordici nel 2025, e si prevede che il segmento manifatturiero crescerà a un tasso annuo composto (CAGR) dell'11.23% fino al 2031.
- In base al modello di implementazione, le istanze completamente cloud rappresentavano il 34.60% del mercato nordico dei sistemi ERP (Enterprise Resource Planning) nel 2025, mentre le soluzioni on-premise rimanevano più ampie, ma con una crescita più lenta, pari a un CAGR del 10.63% fino al 2031.
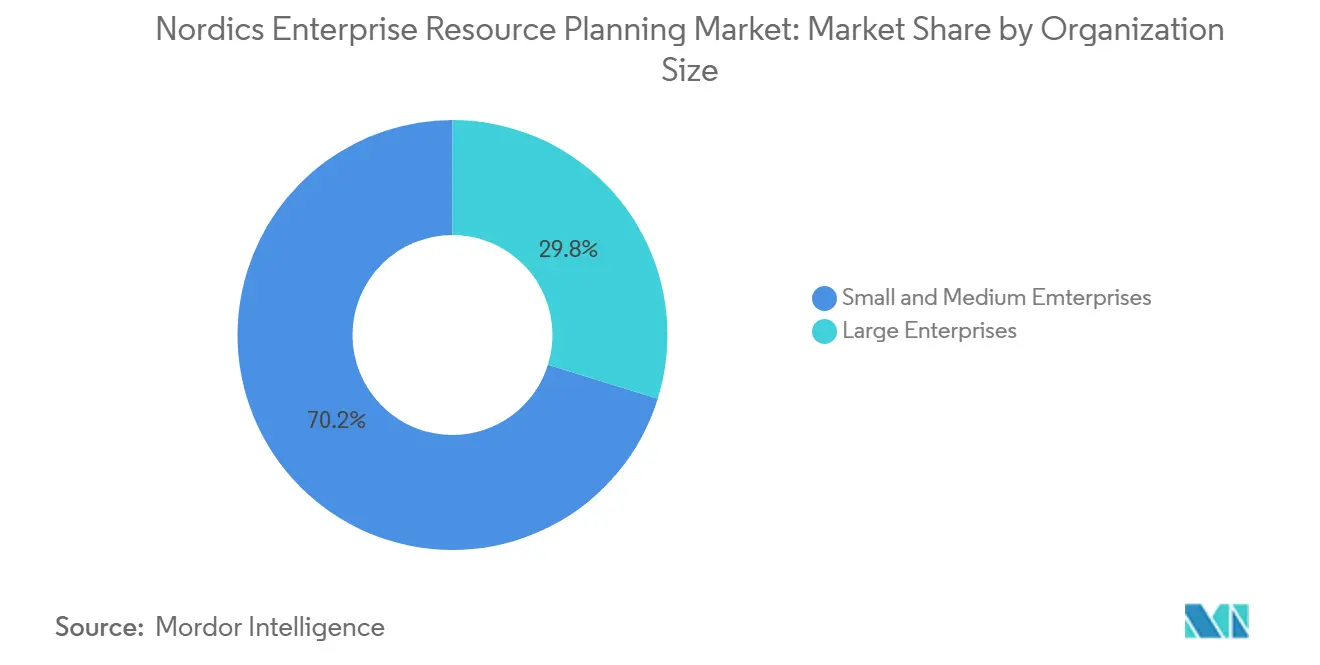
- In base alle dimensioni aziendali, le piccole e medie imprese rappresentavano il 70.20% della quota di mercato nel 2025 e stanno crescendo a un tasso annuo composto del 10.94%, superando i progetti delle grandi imprese che rappresentano ancora la maggior parte della spesa assoluta.
- Per settore, la produzione discreta ha rappresentato il 37.50% del fatturato nel 2025 ed è il segmento della vendita al dettaglio e dell'e-commerce che sta avanzando a un CAGR dell'11.63% fino al 2031, il più rapido tra tutti i settori verticali.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato ERP nei paesi nordici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Migrazione accelerata al cloud per le PMI nordiche | + 2.5% | Svezia, Danimarca, Norvegia, Finlandia | A breve termine (≤ 2 anni) |
| Iniziative di trasformazione digitale guidate dal governo | + 2.2% | Finlandia, Danimarca, Norvegia, Svezia | Medio termine (2-4 anni) |
| Crescente domanda di moduli di reporting legati ai criteri ESG | + 1.8% | Svezia, Norvegia, Danimarca | Medio termine (2-4 anni) |
| Obblighi di rendicontazione IVA in tempo quasi reale | + 1.5% | Svezia, Norvegia, Danimarca (in fase di valutazione) | A breve termine (≤ 2 anni) |
| Crescente carenza di talenti qualificati nel settore finanziario | + 1.3% | A livello regionale | A lungo termine (≥ 4 anni) |
| Stretta integrazione con le API di Open Banking dei paesi nordici | + 0.8% | Svezia, Finlandia, Danimarca, Norvegia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Migrazione accelerata al cloud per le PMI nordiche
Le piccole e medie imprese hanno riorientato i budget di capitale nel periodo 2024-2025 verso modelli di abbonamento che eliminano la manutenzione dei server e liberano il personale IT, già scarso. Aziende leader a livello locale come Fortnox hanno aggiunto feed di carte aziendali in tempo reale che scrivono direttamente sui registri contabili, e Visma ha migrato 17 piattaforme di gestione paghe acquisite su un unico stack multi-tenant. [1] Fonte: Fortnox, “Corporate-Card Ledger Synchronization,” fortnox.se Aziende leader nel settore dell'IA come Done.ai hanno integrato la contabilità nelle app bancarie, scalando fino a decine di migliaia di utenti senza implementazioni di software standalone. Un sondaggio del marzo 2025 ha mostrato che il 91% dei leader fiscali e finanziari nordici ritiene i servizi gestiti vitali per superare la carenza di talenti, segnalando un continuo slancio verso le conversioni al cloud. I progetti pilota di ERP a due livelli nelle catene di approvvigionamento artiche convalidano ulteriormente le architetture leggere che sincronizzano i dati di riepilogo con i sistemi centrali durante finestre temporali programmate.
Iniziative di trasformazione digitale guidate dal governo
I programmi nazionali delle agenzie digitali stanno finanziando la sostituzione, per milioni di dollari, di sistemi municipali frammentati con suite interoperabili. Tra gli esempi si annoverano un contratto che coinvolge nove comuni a Kongsberg, in Norvegia, e l'adozione da parte della città di Stoccolma di strumenti di budgeting basati sul cloud che si integrano con un registro contabile SAP esistente. La città finlandese di Espoo ha ampliato la sua partnership con un integratore per gestire un carico di lavoro ICT triplo nei dipartimenti dell'istruzione e dei servizi sociali. L'ente centrale per gli appalti della Danimarca ha dato priorità alla sicurezza informatica rispetto alla sostenibilità nella valutazione delle offerte, dimostrando una maggiore attenzione al vendor lock-in e ai flussi di dati transfrontalieri. Questi progetti pubblici creano architetture di riferimento che gli acquirenti privati emulano, riducendo il numero di fornitori e spingendo il mercato nordico dei sistemi ERP verso modelli di dati comuni.
Crescente domanda di moduli di reporting legati ai criteri ESG
La Direttiva sulla rendicontazione della sostenibilità aziendale obbliga le aziende a raccogliere metriche ambientali dettagliate a livello di transazione. SAP, Workday, Microsoft e Oracle hanno tutti introdotto aggiornamenti contemporanei sulla sostenibilità nel 2025, integrando analisi di carbonio, acqua e diversità nei flussi di lavoro finanziari principali. SAP ha introdotto la sua Sustainability Control Tower nel marzo 2025, integrando la logica di contabilità del carbonio in S/4HANA in modo che i team di approvvigionamento possano visualizzare le emissioni di ambito 3 insieme ai costi unitari quando approvano gli ordini di acquisto. [2] Fonte: SAP, “Sustainability Control Tower Launch,” sap.com I produttori di medie dimensioni come Bjelin hanno consolidato i dati ambientali su sette siti di produzione dopo essere passati a IFS Cloud, sostituendo le stime basate su fogli di calcolo. Poiché l'81% dei dirigenti nordici ha congelato o ridotto il personale finanziario nel 2025, le soluzioni che automatizzano la raccolta di dati offrono un rapido ritorno sull'investimento e una maggiore priorità di bilancio. I fornitori in grado di preconfigurare gli indicatori chiave di prestazione specifici del settore sbloccano un vantaggio competitivo, poiché il mercato nordico dell'ERP sta passando da informative annuali aggregate a garanzie in tempo reale.
Obblighi di rendicontazione IVA in tempo quasi reale
L'impulso politico verso la trasmissione dei dati a livello di fattura entro poche ore dall'emissione sta accelerando. La Svezia ha avviato un'inchiesta pubblica nel febbraio 2026, mentre il Ministero delle Finanze norvegese ha fissato al 2028 la scadenza per l'adeguamento, che interesserà 400,000 aziende. Le proposte a livello europeo mirano ad armonizzare la rendicontazione digitale transfrontaliera entro il 2030, creando un orizzonte di conformità chiaro. Studi empirici dimostrano che i controlli in tempo reale possono ridurre i cicli di audit fino al 40% e minimizzare gli errori di registrazione quando la logica di validazione è integrata prima della scrittura nel libro mastro. I fornitori nordici che ottengono tempestivamente la certificazione dalle agenzie fiscali diventano partner privilegiati, poiché i direttori finanziari sono soggetti a responsabilità personale per le dichiarazioni tardive o inesatte, il che stimola ulteriormente la domanda nel mercato ERP nordico.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sistemi legacy personalizzati con elevati costi di commutazione. | -1.2% | Svezia, Norvegia, Danimarca | Medio termine (2-4 anni) |
| Preoccupazioni relative alla residenza dei dati nell'ambito di Schrems II | -0.9% | Danimarca, Svezia, Finlandia, Norvegia | A breve termine (≤ 2 anni) |
| Copertura 5G limitata nelle regioni remote dei paesi nordici. | -0.5% | Svezia settentrionale, Norvegia, Finlandia | A lungo termine (≥ 4 anni) |
| Il budget IT del settore pubblico si congela a causa dell'inflazione. | -0.7% | Danimarca, Finlandia, Norvegia, Svezia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sistemi legacy personalizzati con elevati costi di commutazione.
Molti comuni, università e conglomerati si affidano ancora a soluzioni COBOL degli anni '1990 saldate a database di paghe e pensioni. La modernizzazione comporta esecuzioni parallele pluriennali, costosa pulizia dei dati e reingegnerizzazione dei processi che possono superare di tre volte le spese di manutenzione annuali. La migrazione di questi ambienti a piattaforme cloud commerciali richiede pulizia dei dati, reingegnerizzazione dei processi aziendali ed esecuzioni parallele che possono estendersi dai 18 ai 36 mesi e consumare budget da tre a cinque volte superiori al costo annuale di manutenzione del sistema legacy. [3] SKI Denmark, “IT Security as Top Procurement Priority,” ski.dk Le recenti migrazioni nel settore pubblico illustrano tempistiche di 14 mesi anche per implementazioni di portata limitata, incoraggiando le organizzazioni a estendere i contratti di supporto piuttosto che sostituire i registri principali. Questa inerzia rallenta la crescita del cloud tra le entità più grandi e segmenta il mercato nordico dell'ERP tra PMI agili che adottano il sistema e aziende consolidate avverse al rischio.
Preoccupazioni relative alla residenza dei dati nell'ambito di Schrems II
Dopo l'invalidazione del Privacy Shield, i team addetti agli acquisti hanno esaminato attentamente qualsiasi fornitore le cui attività siano soggette alle leggi statunitensi in materia di sorveglianza. Oracle ha introdotto un cloud sovrano dell'UE nel 2025 e Microsoft ospita dati in Norvegia e Svezia, eppure gli acquirenti in Danimarca e Finlandia a volte insistono affinché le chiavi di crittografia non attraversino mai i confini nazionali. Le interpretazioni legali divergenti complicano la pianificazione del ripristino di emergenza e allungano i cicli di gara. I fornitori locali che garantiscono team di supporto in loco e la custodia delle chiavi ottengono un vantaggio competitivo, ma l'incertezza continua a ritardare le decisioni e a frenare le conversioni a breve termine in alcune parti del mercato ERP nordico.
Analisi del segmento
Per tipologia: le suite cloud-native dominano il mercato, mentre i modelli a due livelli si espandono.
Nel 2025, le suite cloud-native rappresentavano già il 62.73% del mercato ERP nordico e rimanevano la pietra angolare dei programmi di modernizzazione. I modelli di prezzo in abbonamento eliminano le barriere di capitale per le PMI, mentre le regioni cloud sovrane rispondono alle preoccupazioni del settore pubblico in materia di sovranità dei dati. Le offerte mobile-first, che detenevano una quota significativa, attraggono le squadre di costruzione e logistica che lavorano offline e si sincronizzano in un secondo momento. Le implementazioni a due livelli e edge si distinguono in termini di crescita, con un CAGR dell'11.03%, trainato dalla rapida espansione dovuta alla creazione di istanze leggere da parte delle multinazionali per le filiali artiche.
Le nuove versioni trimestrali dei prodotti testimoniano la rapida innovazione. IFS Cloud 25R2 ha integrato la pianificazione generativa, Oracle NetSuite Next ha presentato gli agenti conversazionali e SIX ERP è entrato in scena con una piattaforma incentrata sull'intelligenza artificiale che promette dati di residenti nell'UE per impostazione predefinita. Studi pilota presso l'Università di Luleå confermano che i nodi edge possono operare tramite collegamenti satellitari intermittenti, avvalorando le architetture distribuite. Nel complesso, la flessibilità di implementazione, unita a strumenti di intelligenza artificiale modulari, sta ridefinendo le preferenze dei fornitori nel mercato nordico dei sistemi ERP (Enterprise Resource Planning).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per funzione aziendale: la finanza rimane il punto di riferimento, mentre i moduli per la produzione accelerano.
Nel 2025, i moduli di finanza e contabilità rappresentavano il 53.47% della quota di mercato ERP (Enterprise Resource Planning) nei paesi nordici, trainati dalle modifiche normative che richiedono dati fiscali a livello di fattura e un'allocazione granulare dei costi ESG (ambientali, sociali e di governance). Seguono le suite per la supply chain, in quanto i produttori collegano magazzino, pianificazione e logistica a un unico sistema di dati, con una crescita dell'11.23% entro il 2031 a sottolineare la persistenza di questa priorità. Nel frattempo, i sistemi MES (Manufacturing Execution System), pur rappresentando una quota minore dei ricavi futuri, dovrebbero crescere al ritmo più rapido, in quanto gli stabilimenti svedesi e norvegesi integrano flussi di dati in tempo reale provenienti dalla produzione per conformarsi alle clausole di tracciabilità della direttiva CSRD (Construction Standards and Research Document).
Componenti aggiuntivi basati sull'intelligenza artificiale, come il motore di automazione delle fatture di MAKIRA e il bot per la gestione dei pagamenti di Semine, offrono vantaggi mirati in termini di produttività, riducendo drasticamente i cicli di approvazione e liberando i contabili per attività di consulenza. Gli operatori sanitari, come ad esempio Terveystalo, integrano le cartelle cliniche elettroniche con i sistemi di gestione delle buste paga e degli acquisti per conformarsi alle normative sui rimborsi. Questa convergenza di dati clinici, operativi e finanziari amplia il campo di applicazione per il settore ERP nordico, ma al contempo aumenta la complessità dell'integrazione, favorendo i fornitori con ecosistemi di piattaforme solidi.
In base al modello di implementazione: il cloud colma il divario, ma le soluzioni on-premise persistono.
Sebbene le installazioni on-premise rappresentino ancora il 65.40% del valore implementato, le implementazioni cloud stanno trainando la crescita con un CAGR del 10.63%. Le nuove regioni Azure aperte in Norvegia e Svezia, insieme al cloud sovrano europeo di Oracle, aiutano gli acquirenti soggetti a normative specifiche a conformarsi ai requisiti di localizzazione chiave imposti dalla Convenzione di Schrems II. L'impresa di costruzioni Veidekke e il distributore BAMA Gruppen dimostrano la validità di questa strategia migrando verso regioni cloud nazionali che offrono accesso mobile ai responsabili sul campo e visibilità logistica in tempo reale.
Ciononostante, le strutture sanitarie ad alto rischio, gli appaltatori della difesa e alcuni ospedali universitari mantengono i registri principali in loco in attesa di decisioni più chiare sui backup transfrontalieri. I confronti dei costi mostrano che le spese operative pluriennali per il cloud raggiungono la parità con la manutenzione dei sistemi tradizionali solo quando i carichi di lavoro aumentano o vengono attivate funzionalità di analisi in tempo reale. Pertanto, il mercato nordico dei sistemi ERP mostrerà modelli ibridi anche nel prossimo decennio, con i fornitori che proporranno middleware di integrazione e gateway API.
Per dimensione dell'organizzazione: il volume delle PMI incontra la scala delle grandi imprese.
Le PMI generano la maggior parte del volume di licenze, detenendo una quota dominante del 70.20% nel 2025 e registrando il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.94%. Le suite pre-localizzate a basso costo di Visma, Fortnox e Odoo riducono i tempi di implementazione da mesi a settimane, rappresentando una proposta di valore interessante per le aziende con meno di 250 dipendenti. Al contrario, le grandi imprese continuano a rappresentare la principale fonte di fatturato, combinando i migliori sistemi ERP di SAP o Oracle con moduli specializzati per la gestione delle risorse umane e dei progetti. Il mercato nordico dei sistemi ERP (Enterprise Resource Planning) sta attraversando una netta biforcazione. Le piccole e medie imprese (PMI) sono sempre più alla ricerca di servizi chiavi in mano che includano funzionalità essenziali come le API bancarie e le normative per la gestione delle buste paga. Queste soluzioni rispondono alla loro esigenza di semplicità, economicità e facilità di implementazione.
D'altro canto, i grandi gruppi industriali si stanno orientando verso architetture componibili che consentono una perfetta integrazione con i centri finanziari globali, permettendo loro di personalizzare i sistemi ERP per soddisfare le complesse esigenze operative. Questa duplice domanda sta esercitando una pressione significativa sui fornitori di ERP, che ora devono offrire sia linee di prodotti altamente configurabili per le grandi imprese, sia soluzioni preconfigurate e con un approccio ben definito per le PMI. Questo duplice approccio non solo aumenta i costi di sviluppo e operativi, ma richiede anche alleanze strategiche con specialisti di settore per rispondere efficacemente alle esigenze specifiche dei diversi segmenti di clientela. Di conseguenza, il mercato ERP nordico sta assistendo a una crescente concorrenza e innovazione, con i fornitori impegnati a trovare un equilibrio tra scalabilità, personalizzazione ed efficienza dei costi per soddisfare questa clientela diversificata.
Per settore verticale: la produzione è in testa, il settore sanitario registra un'impennata.
Nel 2025, il settore manifatturiero ha mantenuto una quota del 37.50%, trainato dalle attività nei settori della meccanica, dell'automotive e del legno, che hanno adottato moduli di esecuzione basati sull'IoT. I settori del commercio al dettaglio e dell'e-commerce seguono a ruota con un CAGR dell'11.63%. Banche e compagnie assicurative adottano sistemi ERP in cloud per le funzioni non strategiche, ma mantengono un atteggiamento cauto a causa delle restrizioni al flusso di dati imposte dai requisiti di adeguatezza patrimoniale. Il settore sanitario, sebbene di dimensioni inferiori, sta beneficiando dell'integrazione delle cartelle cliniche elettroniche con la finanza da parte dei distretti ospedalieri, al fine di allineare gli acquisti ai limiti di rimborso.
La divulgazione di informazioni sulla sostenibilità spinge sia i produttori che gli operatori sanitari a tracciare i flussi di materiali e rifiuti in tempo reale. Questa tendenza è alimentata dai crescenti requisiti normativi e dalla crescente enfasi sui fattori ambientali, sociali e di governance (ESG). Alcuni casi studio presso il Gruppo Bjelin e la regione dell'Ostrobotnia illustrano i vantaggi misurabili in termini di preparazione agli audit, trasparenza operativa ed efficienza complessiva. Queste organizzazioni hanno sfruttato con successo i sistemi ERP (Enterprise Resource Planning) per semplificare i processi di conformità e migliorare le capacità decisionali. Con l'ampliamento dell'ambito di applicazione della Direttiva sulla rendicontazione di sostenibilità aziendale (CSRD), la specificità verticale avrà un peso maggiore rispetto all'ampiezza funzionale nella scelta delle piattaforme. Si prevede che questo cambiamento influenzerà significativamente i cicli di vendita e le strategie dei fornitori nel mercato ERP nordico, poiché le aziende daranno priorità a soluzioni personalizzate che rispondano alle sfide specifiche del settore e alle esigenze normative.
Analisi geografica
La Svezia, che rappresenta il 41.3% della spesa prevista per il 2025, beneficia della presenza di densi distretti manifatturieri a Göteborg, Västerås e Linköping, dove funzionalità ERP ad alta intensità di asset, come l'assistenza sul campo, la pianificazione della manutenzione e la contabilità delle emissioni di carbonio, sono indispensabili. La leadership normativa in materia di digitalizzazione dell'IVA e la copertura 5G del 90% della popolazione accelerano ulteriormente l'adozione del cloud. Segue la Danimarca, supportata da cluster farmaceutici, marittimi e alimentari che privilegiano piattaforme di livello enterprise progettate per il consolidamento complesso di più entità. I team addetti agli acquisti, tuttavia, si concentrano in modo particolare sulla sicurezza, privilegiando la sovranità delle chiavi di crittografia rispetto alla sostenibilità nelle recenti gare d'appalto.
La quota di mercato della Norvegia nel settore ERP nordico è in costante aumento, grazie alla modernizzazione della logistica nelle catene di approvvigionamento del settore petrolifero e del gas e all'adozione della contabilità di progetto da parte delle aziende di acquacoltura per la gestione delle risorse galleggianti. Le regioni cloud nazionali di Microsoft soddisfano i requisiti di residenza, consentendo a Dynamics 365 di affermarsi. La Finlandia, pur essendo più piccola, sta registrando una rapida adozione nei settori pubblico e sanitario, come dimostrano le implementazioni di Lifecare che servono una parte significativa della popolazione. L'Islanda, sebbene attualmente un attore minore, sta registrando la crescita più rapida, grazie al passaggio delle cooperative di pescatori e degli operatori turistici dai tradizionali fogli di calcolo a soluzioni SaaS standard.
La disparità delle infrastrutture digitali influenza le tattiche di implementazione. La Svezia e la Norvegia urbane sfruttano il 5G standalone per l'analisi in officina, mentre la Lapponia, il Finnmark e gli altopiani islandesi si affidano a nodi edge che si sincronizzano in modo intermittente. [4] Telia, “5G Standalone Network Rollout,” telia.se I progetti pilota di controllo continuo delle transazioni in Svezia e Norvegia dettano il ritmo per la domanda guidata dalla conformità, creando opportunità di ricaduta per i fornitori di ERP che possono replicare le certificazioni di successo del motore fiscale in tutti e cinque i paesi nordici.
Panorama competitivo
Il mercato nordico dei sistemi ERP (Enterprise Resource Planning) rimane moderatamente concentrato, con i primi cinque fornitori, SAP, Microsoft, Oracle, Visma e IFS, che detengono una quota combinata del 68.7% nel 2025. SAP detiene una quota moderata grazie alle installazioni consolidate nel settore manifatturiero e ai moduli specifici per la sostenibilità. Microsoft possiede una quota significativa, sfruttando le zone Azure nazionali e le offerte Dynamics 365 frequentemente aggiornate, che includono modelli di gestione paghe nordici. Oracle rimane un attore chiave, preferito dai dipartimenti finanziari di primo livello che necessitano di consolidamento multivaluta e che beneficiano del suo cloud sovrano UE per la conformità alla residenza dei dati.
La presenza di Visma sul mercato evidenzia l'efficacia delle funzionalità iperlocalizzate a prezzi competitivi, mentre IFS si rivolge a settori ad alta intensità di capitale con una forte domanda di soluzioni per l'assistenza sul campo e la manutenzione. Nuovi operatori emergenti come Done.ai, Semine e MAKIRA illustrano un passaggio verso microservizi nativi di intelligenza artificiale che si integrano con i sistemi contabili esistenti, raggiungendo spesso tassi di elaborazione automatizzata del 75% o superiori per la contabilità fornitori. Le acquisizioni strategiche di Visma e Oracle ampliano la copertura verticale, mentre SAP e Microsoft raddoppiano la co-innovazione con i grandi fornitori di servizi cloud per integrare l'intelligenza artificiale generativa nei flussi di lavoro principali.
La residenza dei dati, l'analisi ESG e il livello di automazione sono ora in cima ai criteri di valutazione delle soluzioni ERP (Enterprise Resource Planning) nel mercato nordico. Con l'intensificarsi del controllo normativo, i fornitori che non sono in grado di garantire la gestione delle chiavi crittografiche esclusivamente per l'UE o di preconfigurare le metriche della Direttiva sulla rendicontazione di sostenibilità aziendale (CSRD) corrono un rischio significativo di essere esclusi dalle liste di fornitori. Questo cambiamento di priorità ha spinto i fornitori di ERP a migliorare le proprie offerte per garantire la conformità con i rigorosi requisiti di protezione dei dati e di sostenibilità. Inoltre, la crescente enfasi sulla rendicontazione di sostenibilità ha portato all'integrazione di analisi ESG avanzate nelle piattaforme ERP, consentendo alle aziende di monitorare e rendicontare le proprie performance ambientali, sociali e di governance in modo più efficace.
Leader del settore ERP nei paesi nordici
SAP SE
Microsoft Corporation
Oracle Corporation
Visma AS
IFS AB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: SAP ha segnalato che i clienti nordici stanno consolidando i propri sistemi e dando priorità alla sovranità dei dati, evidenziando i fornitori che gestiscono data center con sede nell'UE.
- Febbraio 2026: Royal Greenland ha scelto SAP per modernizzare gli acquisti, la produzione e la finanza lungo tutta la sua filiera ittica, migliorando la tracciabilità ai fini delle verifiche del Marine Stewardship Council.
- Febbraio 2026: Done.ai ha annunciato un fatturato di 441.3 milioni di SEK (41.2 milioni di dollari) per l'anno fiscale 2025, dopo aver ceduto la sua linea di sistemi ERP tradizionali per concentrarsi sull'automazione finanziaria basata sull'intelligenza artificiale.
- Febbraio 2026: LiveFlow ha lanciato Flow, un ERP nativo per l'intelligenza artificiale per il consolidamento di entità multiple, destinato alle filiali nordiche di aziende globali.
Ambito del rapporto sul mercato ERP nei paesi nordici
Il mercato è un sistema software integrato utilizzato dalle organizzazioni per gestire, automatizzare e coordinare i processi aziendali chiave tra diversi reparti all'interno di un'unica piattaforma unificata. Consente un flusso di informazioni senza interruzioni tra funzioni quali finanza, gestione della catena di approvvigionamento, risorse umane, gestione delle relazioni con i clienti (CRM), approvvigionamento, produzione e gestione delle scorte, aiutando le organizzazioni a migliorare l'efficienza, il processo decisionale e il controllo operativo complessivo.
Il rapporto sul mercato ERP (Enterprise Resource Planning) dei paesi nordici è segmentato per tipo (suite cloud-native, ERP mobile-first, ERP social/collaborativo e ERP a due livelli/edge), funzione aziendale (finanza e contabilità, supply chain e operazioni, gestione del capitale umano, relazioni con i clienti e commercio e produzione ed esecuzione e qualità), modello di implementazione (on-premise e cloud), dimensione dell'organizzazione (grandi imprese e piccole e medie imprese), settore verticale (manifatturiero, vendita al dettaglio ed e-commerce, servizi finanziari e assicurativi, settore pubblico e governativo, IT e telecomunicazioni, sanità e scienze della vita e altri settori verticali) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Suite nativa del cloud |
| ERP mobile-first |
| ERP sociale/collaborativo |
| ERP a due livelli / Edge |
| Finanza e contabilità |
| Catena di fornitura e operazioni |
| Gestione del capitale umano |
| Relazioni con i clienti e commercio |
| Esecuzione e qualità della produzione |
| On-Premise |
| Cloud |
| Grandi imprese |
| Piccole e medie imprese |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| BFSI |
| Governo e settore pubblico |
| IT e telecomunicazioni |
| Sanità e scienze della vita |
| Altri verticali del settore |
| Per tipo | Suite nativa del cloud |
| ERP mobile-first | |
| ERP sociale/collaborativo | |
| ERP a due livelli / Edge | |
| Per funzione aziendale | Finanza e contabilità |
| Catena di fornitura e operazioni | |
| Gestione del capitale umano | |
| Relazioni con i clienti e commercio | |
| Esecuzione e qualità della produzione | |
| Per modello di distribuzione | On-Premise |
| Cloud | |
| Per dimensione dell'organizzazione | Grandi imprese |
| Piccole e medie imprese | |
| Per settore verticale | Produzione |
| Vendita al dettaglio ed e-commerce | |
| BFSI | |
| Governo e settore pubblico | |
| IT e telecomunicazioni | |
| Sanità e scienze della vita | |
| Altri verticali del settore |
Domande chiave a cui si risponde nel rapporto
A quanto ammonterà la spesa per i sistemi ERP nei Paesi nordici entro il 2031?
Si prevede che il mercato nordico dei sistemi ERP (Enterprise Resource Planning) raggiungerà un valore di 2.46 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.23% a partire dal 2026.
Quale modello di implementazione sta guadagnando terreno più rapidamente?
Le istanze di cloud puro stanno crescendo a un tasso annuo composto del 10.63%, grazie al superamento delle barriere legate alla sovranità dei dati e alle spese in conto capitale da parte delle regioni di cloud sovrano e dei modelli di prezzo basati su abbonamento.
Quale segmento è attualmente leader per funzione?
I moduli di finanza e contabilità detengono una quota del 53.47% e rimangono il principale fattore trainante degli acquisti, poiché le normative IVA e ESG richiedono l'automazione della conformità in tempo reale.
Quale Paese mostra il tasso di crescita più elevato?
L'Islanda registra il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.3%, grazie alla sostituzione dei fogli di calcolo con suite SaaS da parte delle aziende dei settori della pesca, del turismo e delle energie rinnovabili.
Quali sono i principali fornitori della regione?
SAP, Microsoft, Oracle, Visma e IFS detengono complessivamente una quota di mercato del 68.7%, con SAP in testa con il 23.4% grazie alle consolidate installazioni nel settore manifatturiero.


