

Dimensione e quota del mercato dei prodotti terapeutici e diagnostici per la steatoepatite non alcolica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
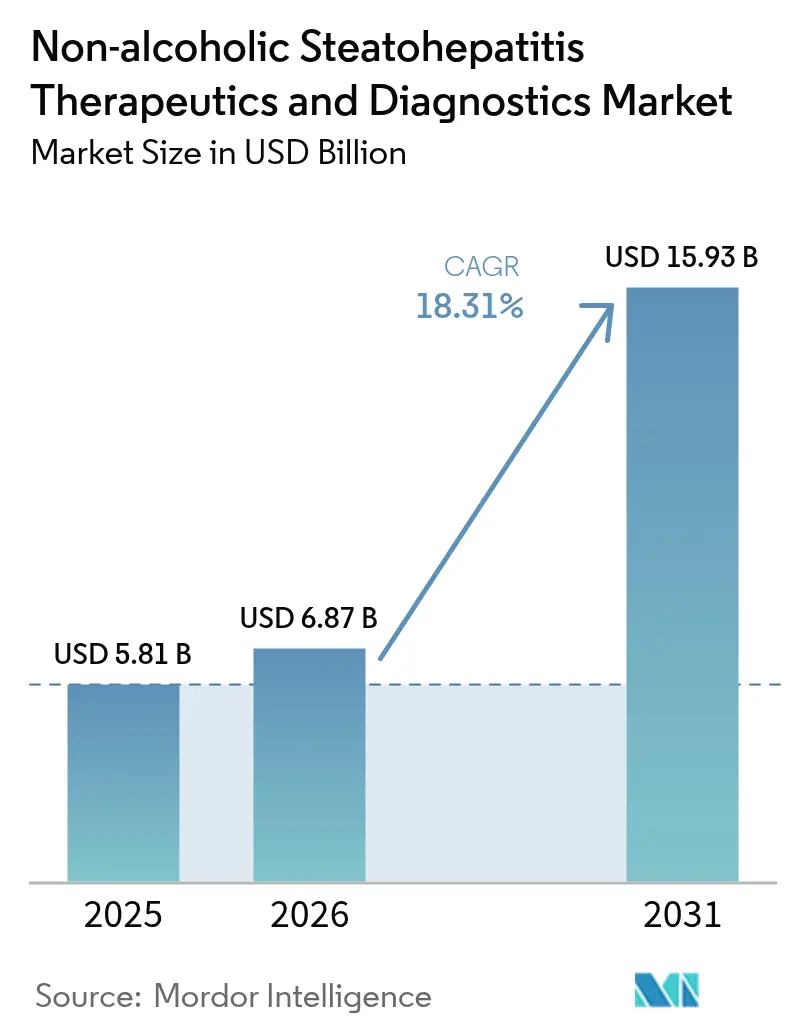
| Dimensione del mercato (2026) | 6.87 miliardo di dollari |
| Dimensione del mercato (2031) | 15.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.31% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
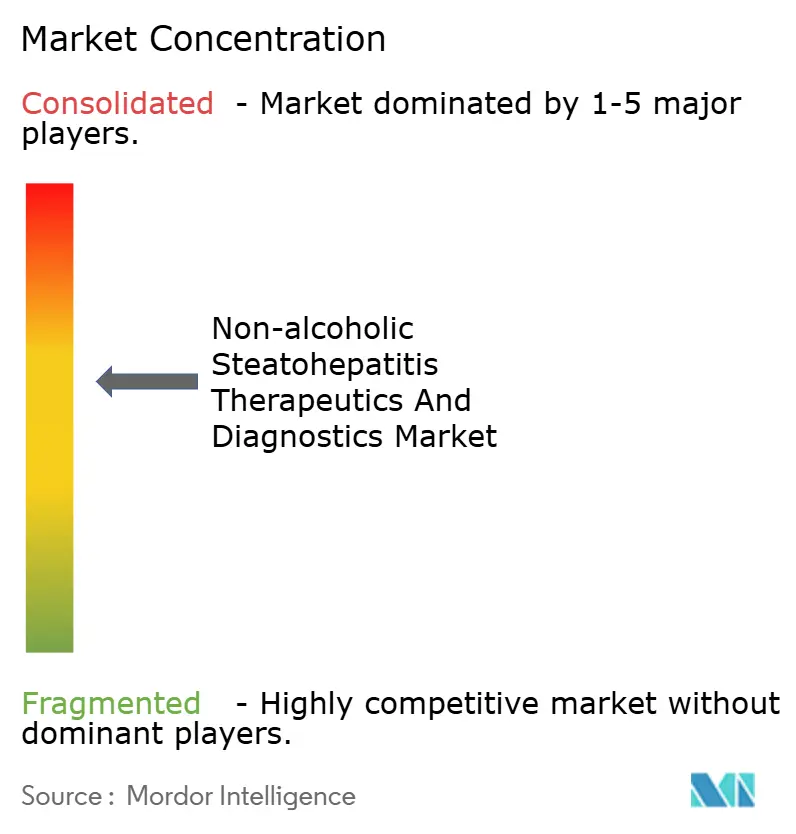
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei prodotti terapeutici e diagnostici per la steatoepatite non alcolica di Mordor Intelligence
Si prevede che il mercato delle terapie e della diagnostica per la steatoepatite non alcolica crescerà da 5.81 miliardi di dollari nel 2025 a 6.87 miliardi di dollari nel 2026, per poi raggiungere i 15.93 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.31% nel periodo 2026-2031. La crescente prevalenza globale della sindrome metabolica, l'approvazione del resmetirom da parte della FDA nel marzo 2024 e il supporto degli enti pagatori per i test non invasivi, riposizionano il mercato delle terapie e della diagnostica per la steatoepatite non alcolica per una crescita sostenuta a doppia cifra. Le soluzioni diagnostiche attualmente dominano i ricavi, tuttavia la pipeline di terapie si sta convertendo in lanci commerciali a un ritmo record, orientando la futura creazione di valore verso modelli incentrati sul trattamento. La domanda ospedaliera rimane robusta, ma i centri diagnostici specializzati si stanno espandendo rapidamente grazie ai flussi di lavoro abilitati dall'intelligenza artificiale. L'intensità competitiva è accentuata dalle procedure accelerate per l'approvazione dei farmaci, dalle licenze strategiche in Asia e dalla corsa all'integrazione dei biomarcatori ematici nei percorsi di cura di routine.
Punti chiave del rapporto
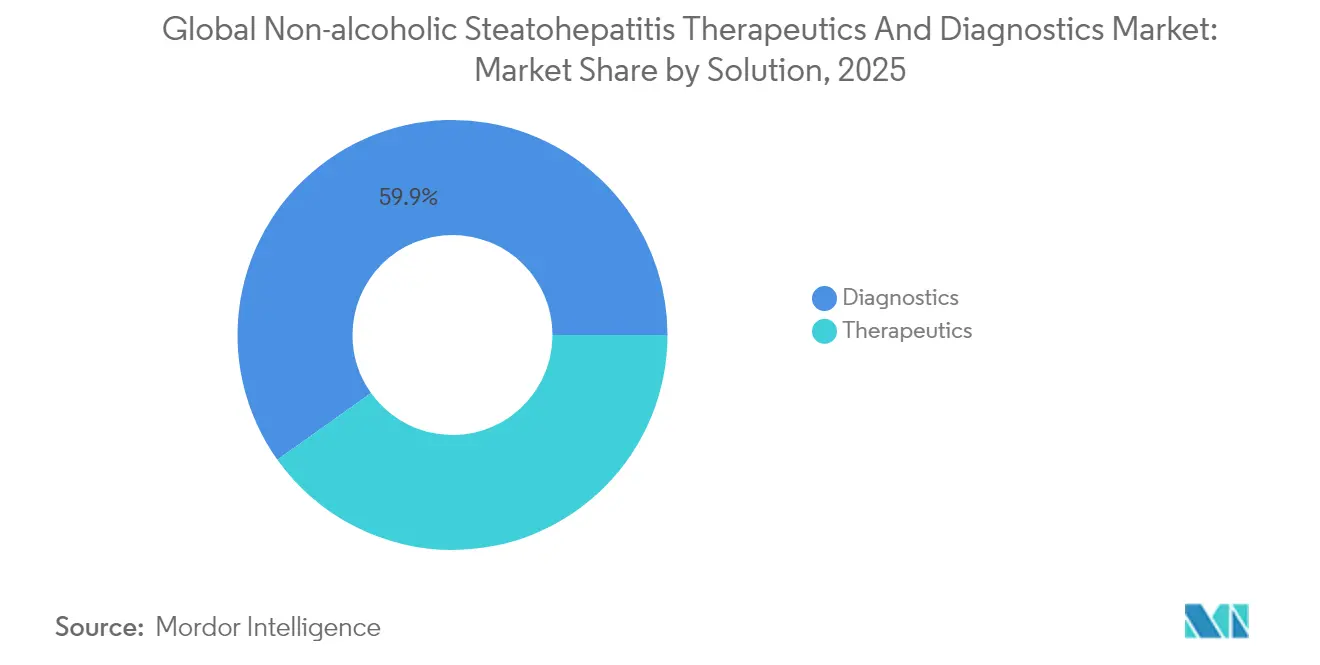
- Per soluzione, la diagnostica ha detenuto il 59.85% della quota di mercato della terapia e della diagnostica per la steatoepatite non alcolica nel 2025, mentre la terapia sta avanzando a un CAGR del 19.11% fino al 2031.
- Per utente finale, nel 2025 ospedali e cliniche rappresentavano il 44.52% del mercato dei prodotti terapeutici e diagnostici per la steatoepatite non alcolica; i centri diagnostici registrano la crescita più rapida, con un CAGR del 18.42% fino al 2031.
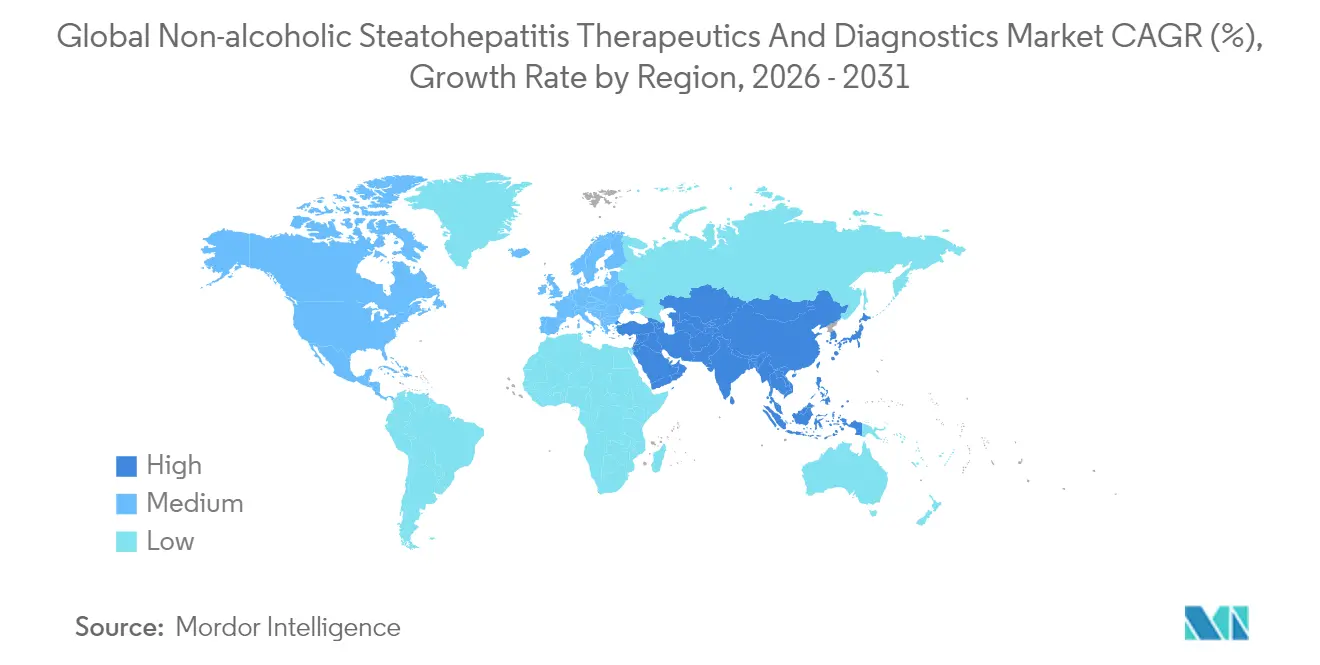
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 36.78% nel 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 18.67% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei prodotti terapeutici e diagnostici per la steatoepatite non alcolica
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di obesità e sindrome metabolica | + 4.2% | Globale, con il maggiore impatto in Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Progressi nelle tecnologie diagnostiche non invasive | + 3.8% | Adozione globale e anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Studi clinici accelerati e designazioni fast-track | + 3.1% | Nord America ed Europa, espansione in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Disponibilità del pagatore a rimborsare i test sui biomarcatori | + 2.9% | Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione della pipeline di terapia combinata | + 2.4% | Global | Medio termine (2-4 anni) |
| Partnership di imaging basate sull'intelligenza artificiale con cliniche specializzate in malattie del fegato | + 1.8% | Nord America ed Europa, mercati selezionati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di obesità e sindrome metabolica
Obesità e disfunzioni metaboliche colpiscono ormai quasi un terzo della popolazione mondiale, creando un bacino clinico in espansione per la MASLD e, con il progredire della malattia, per la steatoepatite non alcolica. L'inclinazione demografica verso coorti più giovani accelera la fibrosi in età più precoce e allunga le finestre di trattamento per tutta la vita. L'America Latina illustra questa tendenza, con una prevalenza che si avvicina al 24%, stimolando l'interesse dei finanziatori per i programmi di screening a livello comunitario. Le proiezioni statunitensi indicano 27 milioni di adulti affetti entro il 2030, con un aumento del 63% rispetto al 2015, ridefinendo i modelli di pianificazione dei trapianti e stimolando l'urgenza commerciale. Governi e associazioni professionali rispondono integrando i punteggi di fibrosi nei check-up delle cure primarie, ampliando ulteriormente i volumi indirizzabili sia per la diagnostica che per la terapia.
Progressi nelle tecnologie diagnostiche non invasive
L'impulso del mercato ruota attorno alla rapida adozione di pannelli ematici ed elastografia che sostituiscono la biopsia epatica invasiva. Elecsys PRO-C3 di Roche restituisce la stadiazione della fibrosi in 18 minuti, consentendo decisioni cliniche nella stessa visita e ampliando l'accettazione da parte dei fornitori. Gli algoritmi di intelligenza artificiale ora analizzano le cartelle cliniche elettroniche per segnalare le MASLD non diagnosticate con un'accuratezza dell'83%, aggiungendo scalabilità senza dover incrementare la capacità di imaging. I punteggi FibroScan, ELF e FIB-4 sono integrati nelle nuove linee guida terapeutiche negli Stati Uniti e in Europa, spingendo i laboratori ad aggiornare il portfolio delle apparecchiature. La diagnosi precoce aumenta i pool di idoneità terapeutica e supporta le argomentazioni di rimborso basate sul valore che enfatizzano i costi di trapianto evitati.
Disponibilità del pagatore a rimborsare i test sui biomarcatori
Le compagnie assicurative commerciali rimborsano sempre più i pannelli ELF e NIS4, un tempo legati alla riduzione delle spese a valle. NASHnext™ di Labcorp ha ottenuto un'ampia copertura all'inizio del 2024, a dimostrazione della disponibilità degli enti pagatori a premiare la diagnostica che previene cure costose per la cirrosi. La determinazione della copertura nazionale Medicare del 2025 per i test non invasivi per la fibrosi normalizza ulteriormente i percorsi di rimborso. L'Europa segue con valutazioni delle tecnologie sanitarie a livello nazionale che convalidano l'utilità clinica. La conseguente chiarezza finanziaria incoraggia le startup incentrate sulla diagnostica ad ampliare la distribuzione e accelera l'approvvigionamento ospedaliero di dispositivi per elastografia.
Espansione della pipeline di terapia combinata
Il razionale clinico per i regimi multi-target si rafforza, poiché le monoterapie faticano a fornire i doppi endpoint di miglioramento della fibrosi e risoluzione della NASH. La ricerca di Novo Nordisk sugli agonisti di GLP-1 e FXR e la strategia di Gilead con analoghi di FGF21 in coppia ampliano le possibilità terapeutiche senza richiedere modalità d'azione de-novo. I paradigmi di combinazione sono interessanti per le autorità regolatorie quando la sinergia meccanicistica affronta l'eterogeneità dei percorsi patologici, motivando studi collaborativi e licenze incrociate di proprietà intellettuale. I dati di proof-of-concept di successo amplierebbero il valore di mercato indirizzabile consentendo regimi personalizzati per tutti gli stadi della fibrosi.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alto tasso di fallimento della sperimentazione farmacologica in fase avanzata | -2.8% | Globale, con un impatto particolare sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Rimborso incerto per le nuove diagnosi | -2.1% | Globale, con il maggiore impatto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Consapevolezza limitata del paziente e diagnosi insufficiente | -1.9% | Globale, più pronunciato nell'area Asia-Pacifico e nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Rigorosi requisiti degli endpoint istologici | -1.6% | Nord America ed Europa, impatto normativo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alto tasso di fallimento della sperimentazione farmacologica in fase avanzata
L'abbandono storico ha eroso il sentiment degli investitori ogni volta che un candidato promettente ha ottenuto risultati inferiori alle aspettative nella Fase 2b o nella Fase 3. L'efruxifermina di Akero non ha raggiunto i principali endpoint di fibrosi con tassi di risposta del 18-29% rispetto al 13% del placebo, ravvivando le preoccupazioni sui marcatori surrogati rispetto ai risultati istologici complessi. Le aziende reagiscono inasprendo i criteri di inclusione, ma campioni di dimensioni ridotte sollevano interrogativi di rilevanza statistica che le autorità di regolamentazione esaminano attentamente. L'andamento ciclico di entusiasmo e delusione allunga i tempi di sviluppo, modera le valutazioni delle transazioni e modera la curva di crescita del mercato dei prodotti terapeutici e diagnostici per la steatoepatite non alcolica, nonostante le innovazioni principali.
Rimborso incerto per nuove diagnosi
L'intelligenza artificiale emergente e i panel multi-omici si scontrano con quadri normativi frammentati, soprattutto in America Latina e in alcune parti dell'Asia, dove i bilanci pubblici danno priorità all'assistenza primaria. Le agenzie di valutazione delle tecnologie sanitarie richiedono dati longitudinali sugli esiti, allungando i cicli di approvazione oltre quanto le aziende diagnostiche finanziate da venture capital possano spesso finanziare. La diversa accettazione in Europa mette a confronto i nuovi panel con i consolidati FIB-4 o FibroScan, costringendo le aziende a condurre ulteriori studi comparativi. Finché non si materializzerà una copertura uniforme, le curve di adozione nelle regioni sensibili ai costi rimarranno basse, compensando in parte la crescita altrove.
Analisi del segmento
Per soluzione: le terapie guidano la crescita futura nonostante il predominio della diagnostica
La diagnostica ha mantenuto una quota di fatturato del 59.85% nel 2025, grazie all'uso diffuso dell'elastografia e dei pannelli ematici nei centri di assistenza primaria e secondaria. Ciononostante, la terapia mostra lo slancio più rapido, con un CAGR del 19.11%, inizialmente trainato dal lancio di resmetirom. All'interno dello stack di soluzioni, i test di imaging e i test sui biomarcatori continuano a diversificarsi, mentre i volumi di biopsia si contraggono con il passaggio dei medici al monitoraggio non invasivo approvato dalle linee guida. Resmetirom ha generato 137 milioni di dollari nel solo primo trimestre del 1, dimostrando la disponibilità a pagare anche a un prezzo annuo di 2025 dollari. La profondità della pipeline nelle classi GLP-47,400, THR-β e FGF1 suggerisce cicli di innovazione sostenuti in grado di ridurre progressivamente i tassi di progressione della fibrosi.
Si prevede che l'ampliamento dell'accesso alle terapie riequilibrerà i modelli di spesa, in modo che i prodotti terapeutici rappresentino la quota maggiore del mercato della terapia e della diagnostica per la steatoepatite non alcolica entro la fine del decennio. L'attuale divario tra diagnosi e adozione del trattamento genera una domanda repressa adatta ai nuovi operatori. La diagnostica genera ancora ricavi transazionali costanti dal monitoraggio ripetuto della fibrosi; tuttavia, i tassi di crescita si riducono con l'aumento della saturazione del mercato nei paesi ad alto reddito. I fornitori di tecnologia si orientano verso analisi a valore aggiunto e piattaforme longitudinali di gestione dei pazienti per proteggere i margini. Algoritmi diagnostici multimodali che integrano imaging, biomarcatori sierici e dati delle cartelle cliniche elettroniche differenziano l'offerta di servizi e consolidano i rapporti con i fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per utente finale: i centri diagnostici emergono come leader di crescita
Nel 2025, ospedali e cliniche hanno generato il 44.52% del fatturato del mercato della diagnostica e della terapia per la steatoepatite non alcolica, riflettendo percorsi di riferimento consolidati e pratiche di fatturazione integrate. Tuttavia, i centri diagnostici stanno registrando un CAGR del 18.42%, superando tutti gli altri contesti, poiché i pazienti tendono a preferire la comodità e tempi di attesa più brevi per le visite. Le aree urbane dell'Asia-Pacifico illustrano questo cambiamento, dove i centri di diagnostica per immagini indipendenti aggiungono unità dedicate al fegato supportate da interpretazione basata sull'intelligenza artificiale e reportistica basata su cloud. Gli istituti accademici continuano a definire linee guida cliniche e ad attrarre sperimentazioni in fase iniziale, diventando così dei veri e propri gatekeeper per la validazione tecnologica.
L'integrazione tra centri diagnostici e specialisti in epatologia accelera il coordinamento delle cure, con conseguenti tassi di conversione terapeutica più elevati. Il follow-up in telemedicina, i furgoni FibroScan remoti e la flebotomia mobile erodono ulteriormente il predominio ospedaliero nel monitoraggio di routine. Per gli operatori sanitari, la redditività dipende da un'elevata produttività e da contratti basati sul pagamento a prestazione che premiano l'intercettazione precoce della malattia.
Analisi geografica
Il Nord America ha mantenuto il suo vantaggio in termini di fatturato del 36.78% nel 2025, sostenuto da approvazioni normative tempestive, un'ampia copertura assicurativa e un'elevata prevalenza di obesità. Gli epatologi statunitensi hanno rapidamente integrato resmetirom nella pratica clinica dopo l'approvazione di marzo 2024, aumentando i volumi di prescrizione anche prima della completa integrazione delle linee guida. Il Canada rispecchia le tendenze su scala minore, beneficiando di valutazioni centralizzate delle tecnologie sanitarie che danno il via libera alla diagnostica non invasiva per la copertura provinciale. L'ecosistema di innovazione della regione, ancorato ai cluster biotecnologici di Boston e San Diego, garantisce un afflusso continuo di candidati alla sperimentazione e di capitale di rischio, rafforzando i vantaggi dei primi arrivati nel campo delle terapie e della diagnostica basata sull'intelligenza artificiale.
L'Europa contribuisce con quote di fatturato stabili, pari a circa il 2025%, con Germania, Regno Unito e Francia che rappresentano la maggior parte dell'assorbimento. L'approvazione di resmetirom da parte dell'EMA, prevista per la metà del XNUMX, sbloccherà la domanda latente. Le agenzie nazionali di rimborso stanno già modellando l'impatto sul bilancio, suggerendo una più rapida inclusione nei prontuari rispetto ai precedenti farmaci metabolici. La penetrazione della diagnostica non invasiva è matura, ma permangono opportunità nell'integrazione dell'imaging triage basato sull'intelligenza artificiale nelle reti epatiche regionali per affrontare la carenza di personale. Le normative sulle importazioni parallele potrebbero esercitare una lieve pressione al ribasso sui prezzi di lancio, ma si prevede che la crescita dei volumi compenserà.
L'area Asia-Pacifico è quella in più rapida crescita, destinata a crescere a un CAGR del 18.67%, con l'aumento di diabete e obesità in Cina, India e Sud-est asiatico. Le multinazionali localizzano gli studi clinici per soddisfare profili etnici diversi e semplificare le approvazioni della National Medical Products Administration cinese. L'accordo di licenza da 2025 miliardi di dollari di Madrigal con CSPC, stipulato a luglio 2, esemplifica strategie di accesso al mercato che combinano produzione locale e scienza multinazionale. I programmi di prevenzione governativi e la crescente consapevolezza della classe media aumentano i volumi di screening per i test sulla fibrosi. Australia e Corea del Sud, con sistemi di rimborso avanzati, fungono da mercati di accesso per nuove diagnosi prima di un'implementazione regionale più ampia.
Sud America, Medio Oriente e Africa rappresentano collettivamente prospettive nascenti ma in crescita. Il modello ospedaliero pubblico-privato brasiliano sperimenta pagamenti pro capite che premiano la diagnosi precoce della fibrosi. I paesi del Consiglio di cooperazione del Golfo investono in centri specializzati per il fegato, sfruttando l'elevata spesa sanitaria pro capite per adottare le diagnosi più recenti. Tuttavia, la frammentazione dei rimborsi e gli squilibri nella forza lavoro frenano i guadagni a breve termine, mantenendo la loro quota complessiva a una sola cifra fino al 2031.

Panorama normativo
La regolamentazione delle terapie e della diagnostica per la steatoepatite non alcolica (MASH/NASH) è sempre più influenzata da percorsi di approvazione accelerata e condizionata per i farmaci, oltre che da percorsi di qualificazione per endpoint e strumenti di sperimentazione. Negli Stati Uniti, la FDA ha concesso l'approvazione accelerata a resmetirom nel marzo 2024 e nell'agosto 2025 ha accettato una lettera di intenti per qualificare l'elastografia transitoria controllata dalle vibrazioni (VCTE) come endpoint surrogato ragionevolmente probabile per gli studi clinici sulla MASH negli adulti con fibrosi da moderata ad avanzata. In Europa, l'EMA ha promosso l'accesso alla terapia a base di GLP-1 con un parere positivo del CHMP nel gennaio 2026, seguito dall'autorizzazione condizionata all'immissione in commercio nell'UE nel marzo 2026 per Kayshild (semaglutide) nella MASH non cirrotica con fibrosi da moderata ad avanzata.
Gli enti regolatori stanno inoltre formalizzando la patologia digitale e l'intelligenza artificiale all'interno dei programmi di sviluppo, inasprendo le aspettative in termini di validità e riproducibilità analitica. L'EMA ha emesso un parere di qualificazione per lo strumento di intelligenza artificiale AIM-NASH nel marzo 2025 per l'analisi delle scansioni di biopsie epatiche, e la FDA ha successivamente qualificato AIM-NASH nell'ambito del suo programma Drug Development Tool nel dicembre 2025, rafforzando un percorso normativo per le analisi istologiche supportate da algoritmi negli studi clinici pivotal. Per le combinazioni dispositivo-farmaco e la diagnostica basata su software, il quadro del meccanismo d'azione primario negli Stati Uniti (ad esempio, la revisione principale CDER rispetto a CDRH) e i requisiti del Regolamento UE sui dispositivi medici, incluso il coinvolgimento di un organismo notificato per determinate combinazioni, rimangono fondamentali per la pianificazione dei pacchetti di evidenze, l'etichettatura e la sequenza di accesso al mercato.
Analisi della catena del valore
La catena del valore si estende dalla scoperta e dallo sviluppo clinico di terapie (sponsor biofarmaceutici, reti CRO e centri di sperimentazione), alla ricerca e sviluppo e produzione di diagnostica (sviluppatori di test, produttori OEM di sistemi di imaging ed elastografia e fornitori di software/IA), culminando nella distribuzione clinica attraverso ospedali, centri diagnostici e grandi reti di laboratori. Un punto di svolta fondamentale è il più stretto collegamento tra diagnostica e sviluppo di farmaci, come dimostrato dall'ampliamento della collaborazione tra Echosens e Boehringer Ingelheim nel giugno 2025 per integrare lo screening e il monitoraggio con FibroScan negli studi di fase III su Survodutide, e dall'ottenimento, nel settembre 2025, dell'approvazione da parte del CDER della FDA della lettera di intenti per qualificare la misurazione della rigidità epatica con FibroScan come endpoint surrogato per gli studi MASH. Queste iniziative spingono la domanda a monte verso test non invasivi standardizzati e scalabili in grado di reclutare, stratificare e monitorare le popolazioni di pazienti negli studi clinici, riducendo al contempo la dipendenza dalla logistica delle biopsie.
La commercializzazione a valle è sempre più guidata da partnership che forniscono scalabilità distributiva, adozione clinica e gestione dei rimborsi. Nel settore della diagnostica, GENFIT ha lanciato NASHnext (basato su NIS4) tramite Labcorp OnDemand nel giugno 2026 per ampliare l'accesso all'identificazione dei soggetti a rischio di MASH, e successivamente ha annunciato la copertura da parte di Medicare negli Stati Uniti con rimborsi previsti a partire dal 10 agosto 2026, rafforzando il legame tra pagatore e fornitore che supporta volumi di test ricorrenti. Le alleanze per lo sviluppo di competenze estendono anche i servizi diagnostici basati sull'IA presso le strutture cliniche, come la partnership tra HistoIndex e l'Houston Research Institute nel gennaio 2026 per implementare il test FibroSIGHT Plus basato sull'IA in diversi centri, dove la validazione degli algoritmi, le operazioni di laboratorio e la strategia di rimborso influenzano sempre più i tempi di implementazione su larga scala.
Panorama competitivo
Il mercato dei farmaci terapeutici e diagnostici per la steatoepatite non alcolica presenta una moderata concentrazione, poiché le prime dieci aziende controllano circa la metà dei ricavi terapeutici e diagnostici. Madrigal, Novo Nordisk ed Eli Lilly sono leader nel settore terapeutico, ciascuna delle quali promuove meccanismi differenziati supportati da dati di esito su larga scala. Madrigal sfrutta i vantaggi del resmetirom, il suo ruolo di pioniere, negoziando al contempo accordi regionali come la partnership con CSPC per ampliare la propria presenza. Novo Nordisk estende il suo franchise metabolico posizionando semaglutide come soluzione duplice per obesità e malattie epatiche, un'argomentazione che trova riscontro tra i pagatori che cercano una riduzione olistica del rischio. Il tirzepatide di Eli Lilly, che mostra una risoluzione MASH del 52-73% in Fase 2, segnala una pressione competitiva sugli operatori GLP-1 tradizionali.
La leadership diagnostica è affidata a Roche, Siemens Healthineers e Abbott, ciascuna delle quali fornisce reagenti per analisi, strumentazione e software di supporto decisionale. Il lancio di Elecsys PRO-C3 da parte di Roche aggiunge uno strumento rapido per la fibrosi ai laboratori che già utilizzano i suoi analizzatori chimici di base, riducendo i costi di passaggio. Siemens integra l'analisi elastografia basata sull'intelligenza artificiale nel suo portafoglio di ecografie, mentre Abbott sviluppa pannelli multi-analita sfruttando la sua presenza nel settore degli immunoassay. Le dinamiche competitive ruotano attorno al lock-in dell'ecosistema, in cui algoritmi proprietari e leasing di reagenti garantiscono flussi di rendita.
La collaborazione strategica definisce le attività recenti. L'abbinamento tra farmaco e diagnostica accelera lo sviluppo di farmaci complementari e diagnostici, come dimostra l'alleanza di Labcorp con diversi sponsor terapeutici per la convalida congiunta di endpoint biomarcatori. L'attività di acquisizione si concentra sul colmare le lacune nei meccanismi o nella tecnologia; l'acquisizione da parte di GSK di un analogo di FGF1.2 per 19 miliardi di dollari ha evidenziato la disponibilità a pagare premi per attività epatiche in fase avanzata. Nel complesso, gli operatori combinano ricerca e sviluppo organica, licenze in-approvvigionamento ed espansione geografica per costruire percorsi di crescita difendibili in un contesto di progressi scientifici in accelerazione.
Leader del settore della terapia e della diagnostica della steatoepatite non alcolica
Genfit SA
Intercept Pharmaceuticals, Inc.
Società General Electric (GE Healthcare)
Siemens Healthineers
Tawazun Salute
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: GENFIT ha annunciato la copertura Medicare statunitense per NASHnext, il suo test diagnostico non invasivo basato sulla tecnologia NIS4, con il rimborso previsto a partire dal 10 agosto 2026. Questo traguardo rafforza il percorso commerciale per l'identificazione del rischio di MASH tramite analisi del sangue, riducendo l'incertezza relativa alle spese a carico del paziente e favorendo una maggiore prescrizione nell'ambito dell'assistenza sanitaria di routine.
- Luglio 2025: Madrigal Pharmaceuticals ha stipulato un potenziale accordo di licenza del valore di oltre 2 miliardi di dollari con CSPC per la commercializzazione di resmetirom nella Grande Cina, che prevede un pagamento iniziale e pagamenti legati al raggiungimento di determinati obiettivi. L'accordo amplia la rete di distribuzione nella regione Asia-Pacifico e sottolinea come i partner regionali vengano utilizzati per accelerare l'accesso, l'implementazione a livello locale e l'espansione del ciclo di vita delle terapie innovative per la MASH.
- Marzo 2024: la FDA statunitense ha approvato resmetirom (Rezdiffra), il primo trattamento per adulti con NASH/MASH non cirrotica con fibrosi da moderata ad avanzata. Questa approvazione ha definito un percorso terapeutico concreto, aumentando l'attenzione clinica e assicurativa sulla diagnostica non invasiva, in grado di stadiare la fibrosi e monitorare la risposta al trattamento senza ricorrere alla biopsia.


Ambito del rapporto sul mercato globale della terapia e della diagnostica della steatoepatite non alcolica
Secondo lo scopo del rapporto, la steatoepatite non alcolica (NASH) è una forma avanzata di steatosi epatica non alcolica (NAFLD). La NASH è l’infiammazione e il danno epatico causato dall’accumulo di grasso nel fegato. Fa parte di un gruppo di condizioni chiamate steatosi epatica non alcolica (NAFLD). Il mercato della terapia e della diagnostica per la steatoepatite non alcolica è segmentato per prodotto (terapia e diagnostica (tecniche di imaging, test diagnostici, biopsia) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo e offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| terapeutica | Di Drug Class | Agonisti FXR |
| Agonisti THR-β | ||
| Agonisti del GLP-1 | ||
| Altro | ||
| Diagnostica Ultrasuoni | Per modalità diagnostica | Test di imaging |
| Esami del sangue basati su biomarcatori | ||
| Biopsia epatica | ||
| elastografia | ||
| Ospedali e cliniche |
| Centri diagnostici |
| Istituti accademici e di ricerca |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per soluzione (valore) | terapeutica | Di Drug Class | Agonisti FXR |
| Agonisti THR-β | |||
| Agonisti del GLP-1 | |||
| Altro | |||
| Diagnostica Ultrasuoni | Per modalità diagnostica | Test di imaging | |
| Esami del sangue basati su biomarcatori | |||
| Biopsia epatica | |||
| elastografia | |||
| Per utente finale (valore) | Ospedali e cliniche | ||
| Centri diagnostici | |||
| Istituti accademici e di ricerca | |||
| Altro | |||
| Per geografia (valore) | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e dell'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato globale dei prodotti terapeutici e diagnostici per la steatoepatite non alcolica nel 2026?
Nel 2026, il mercato dei prodotti terapeutici e diagnostici per la steatoepatite non alcolica avrebbe raggiunto i 6.87 miliardi di dollari.
Qual è il CAGR previsto per il settore fino al 2031?
Si prevede che il valore di mercato aumenterà a un CAGR del 18.31%, raggiungendo i 15.93 miliardi di dollari entro il 2031.
Quale categoria di soluzioni sta crescendo più velocemente?
Le terapie crescono a un CAGR del 19.11%, superando le diagnosi più avanti nel decennio.
Quale regione mostra il maggiore slancio di crescita?
La regione Asia-Pacifico registra la traiettoria più forte, con un CAGR del 18.67% fino al 2031.
Perché i centri diagnostici stanno guadagnando quote di mercato?
Flussi di lavoro basati sull'intelligenza artificiale, tempi di attesa più brevi e supporto da parte dei pagatori per test non invasivi determinano un CAGR del 18.42% per i centri diagnostici.
Pagina aggiornata l'ultima volta il:



