

Dimensioni e quota di mercato degli imballaggi in tessuto non tessuto
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Volume di mercato (2026) | 1.86 milioni di tonnellate |
| Volume di mercato (2031) | 2.65 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 7.38% CAGR |
| Mercato in più rapida crescita | Africa |
| Il mercato più grande | Asia Pacifico |
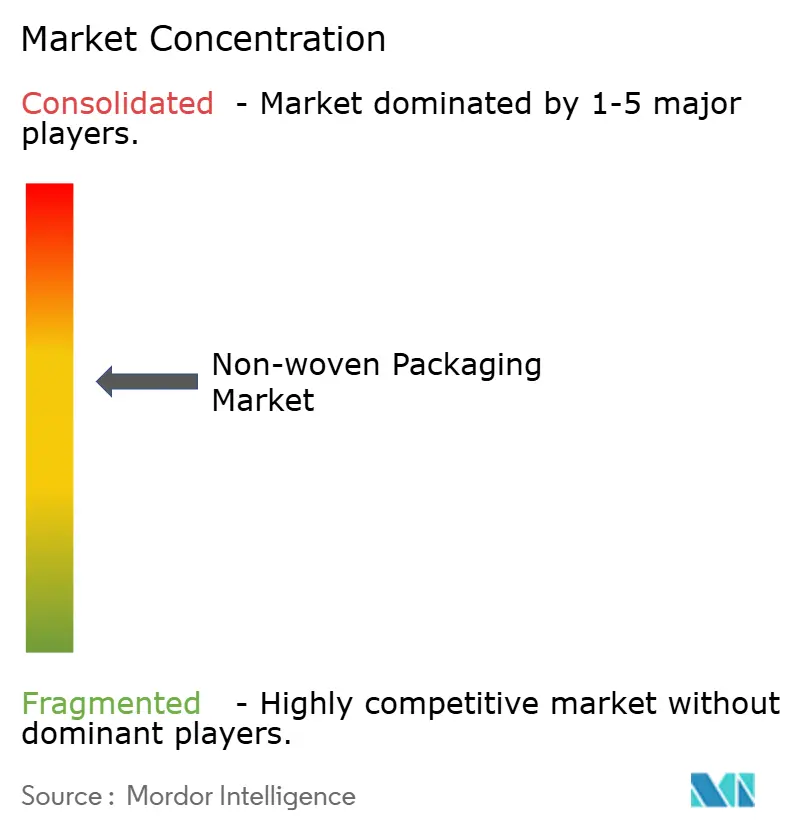
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli imballaggi in tessuto non tessuto a cura di Mordor Intelligence
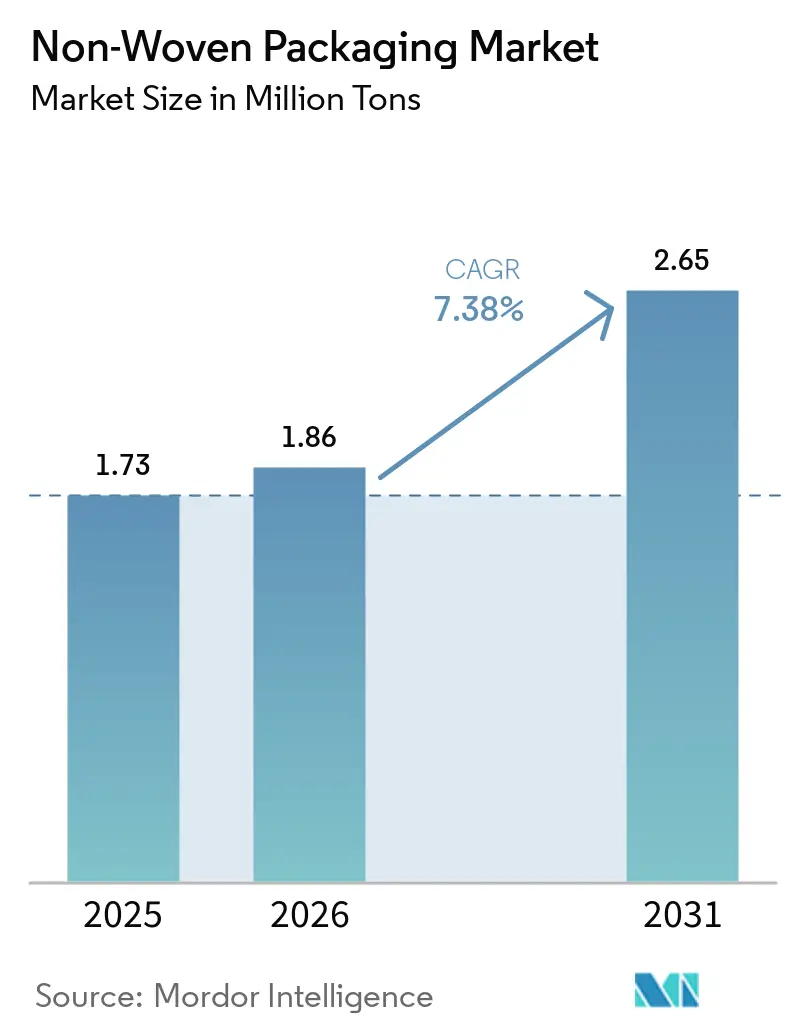
Il mercato degli imballaggi in tessuto non tessuto aveva un valore di 1.73 miliardi di tonnellate nel 2025 e si prevede che crescerà da 1.86 miliardi di tonnellate nel 2026 a 2.65 miliardi di tonnellate entro il 2031, con un CAGR del 7.38% durante il periodo di previsione (2026-2031). La domanda accelera a causa delle normative che vietano le plastiche difficili da riciclare, dell'aumento dei volumi dell'e-commerce e della ricerca, da parte dei settori sanitario, alimentare e agricolo, di involucri, sacchi e sistemi di sterilizzazione più leggeri, resistenti e facilmente riciclabili. La produzione con tecnologia spunlaid mantiene bassi i costi per i formati destinati al mercato di massa, mentre le linee meltblown si espandono rapidamente per la produzione di tessuti non tessuti con proprietà di filtrazione, necessari per gli imballaggi medicali e alimentari ad alta barriera. L'Asia-Pacifico mantiene la leadership produttiva, ma i produttori africani registrano la crescita più rapida grazie ai nuovi stabilimenti per la produzione di tessuto non tessuto, a migliori corridoi logistici e all'aumento degli scambi intraregionali. Il processo di consolidamento prosegue, guidato dall'accordo da 8.4 miliardi di dollari di Amcor per l'acquisizione di Berry Global e dallo scorporo di Berry da Glatfelter, che ha dato vita a un'entità specializzata in materiali da 3.6 miliardi di dollari. Le fluttuazioni dei costi delle materie prime e le normative più severe in materia di smaltimento a fine vita rimangono i principali ostacoli, spingendo le aziende di trasformazione verso polimeri di origine biologica e laminati monomateriali che semplificano il riciclo.
Punti chiave del rapporto
- In termini di tecnologia, la tecnica spun-laid ha dominato il mercato degli imballaggi in tessuto non tessuto con una quota del 43.60% nel 2025; si prevede che la tecnica melt-blown crescerà a un tasso di crescita annuo composto (CAGR) dell'8.12% fino al 2031.
- In base all'applicazione del packaging per l'utente finale, nel 37.10 il settore alimentare e delle bevande ha rappresentato una quota di fatturato del 2025%, mentre si prevede che il settore medico e sanitario crescerà a un CAGR del 9.11% entro il 2031.
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota del 31.75% nel 2025; l'Africa è destinata a crescere con un CAGR dell'7.99% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi in tessuto non tessuto
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi di imballaggio sostenibile | + 1.8% | Nord America e UE | Medio termine (2-4 anni) |
| Domanda di sacchi, sacchetti e involucri per alimenti | + 1.2% | Asia-Pacifico e MEA | A breve termine (≤ 2 anni) |
| Formati di protezione per l'e-commerce | + 1.5% | Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescita dei DPI medici e delle bende per la sterilizzazione | + 0.9% | Mercati sviluppati | Medio termine (2-4 anni) |
| Laminati riciclabili monomateriale | + 0.8% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Innovazioni nei polimeri di origine biologica | + 0.5% | I primi utilizzatori globali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di imballaggi ecosostenibili
La legge SB 1046 della California vieta i sacchetti di plastica monouso non riciclabili a partire da gennaio 2025, costringendo i rivenditori a passare a sostituti compostabili in tessuto non tessuto che soddisfano severi criteri di biodegradazione. Il divieto a livello statale del Vermont ha ridotto il consumo di sacchetti di plastica del 91% e ha ottenuto un forte consenso pubblico, rafforzando lo slancio politico a favore dei formati compostabili in PLA o tessuto non tessuto di cellulosa. [1] Università del Vermont, "L'impatto del divieto di plastica monouso del Vermont", uvm.edu L'Istituto Fraunhofer ha dimostrato la produzione su scala commerciale di film in PLA che si decompongono completamente con il compostaggio industriale e ha vinto il Premio Joseph von Fraunhofer 2024, fornendo ai trasformatori un substrato dalle prestazioni comprovate.
Aumento del consumo di sacchi, sacchetti e involucri per alimenti
I rivenditori aumentano l'uso di sacchi in polipropilene spunbond leggeri per alimenti di base, salse e pasti pronti per ridurre il peso del trasporto ed evitare la condensa. I sacchi non tessuti per colture e semi sfusi consentono una maggiore durata di conservazione regolando l'umidità all'interno della trama, una caratteristica particolarmente apprezzata dagli esportatori asiatici di riso. Le norme UE sull'uso singolo accelerano ulteriormente il lancio di buste compostabili basate su tessuti in PLA con filtri non tessuti incorporati per applicazioni come le capsule di caffè lanciate da NatureWorks nel 2024. [2] NatureWorks LLC, “Ingeo PLA Compostable Coffee Pod Solution,” natureworksllc.com
Il boom dell'e-commerce alimenta i formati protettivi in tessuto non tessuto
I volumi di spedizione sono aumentati vertiginosamente nel 2025, con la spesa globale per gli imballaggi dell'e-commerce che ha superato i 75 miliardi di dollari. Gli spedizionieri sostituiscono il pluriball con fascette laminate in spunbond resistenti alla perforazione e riciclabili con flussi di film in PE, riducendo gli spazi vuoti e i costi di trasporto senza dover ricorrere a rivestimenti in cartone aggiuntivi. Gli operatori di corriere espresso cinesi e indiani adottano cartone ondulato a modulo continuo con supporto in materiale fuso per standardizzare le linee di imballaggio e contenere le tasse sulle discariche.
Proliferazione di DPI medici e pellicole sterilizzanti
Gli ospedali richiedono involucri per la sterilizzazione a basso rilascio di fibre e stabili ai raggi gamma, indirizzando la capacità di sterilizzazione a fusione verso diametri di fibra più sottili. La gamma Impervon di Kimberly-Clark ha migliorato le prestazioni di barriera microbica e resiste ai cicli di vapore, supportando la conformità alla sterilizzazione dei kit farmaceutici. I contenitori in lega di alluminio sottovuoto approvati dalla FDA mettono a dura prova gli involucri porosi, ma si affidano comunque a filtri in tessuto non tessuto nelle porte di sfiato per equalizzare la pressione senza ingresso microbico.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili delle materie prime in polipropilene e PET | -1.2% | Globale, più elevato nell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Inasprire la legislazione sulla plastica monouso | -0.8% | Europa e Nord America | Medio termine (2-4 anni) |
| Concorrenza delle alternative alla carta e alla bioplastica | -0.6% | Mercati sviluppati | Medio termine (2-4 anni) |
| Infrastruttura di riciclaggio limitata per reti composite | -0.4% | Regioni in via di sviluppo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi delle materie prime volatili di polipropilene e PET
Il polipropilene di qualità rafia ha raggiunto una media di 980 USD per tonnellata metrica nell'Asia meridionale nel marzo 2025, un aumento del 4% rispetto al trimestre precedente che ha compresso i margini dei trasformatori. [3] Polymerupdate, "South Asia Polypropylene Price Snapshot March 2025", polymerupdate.com Gli aumenti di PTA e MEG legati al petrolio si ripercuotono sui fogli di PET, spingendo le linee inattive in Europa a limitare le perdite. Queste oscillazioni spingono gli acquirenti verso materie prime a base biologica a prezzo fisso, soprattutto se si considera l'esposizione alla tassa sul carbonio.
Inasprimento della legislazione sulla plastica monouso
La legge SB 54 della California impone una riduzione del 25% degli imballaggi in plastica monouso entro il 2032 e addebita ai produttori l'intero costo del riciclo. La normativa tedesca sull'obbligo di contenitori riutilizzabili ha portato la quota di mercato solo all'1.6% nel suo primo anno, evidenziando gli ostacoli alla praticità per i consumatori e dimostrando al contempo la determinazione dei responsabili politici. I fornitori di tessuto non tessuto devono riprogettare le buste laminate in modo che l'intero substrato possa essere idoneo alla raccolta differenziata o al compostaggio.
Analisi del segmento
Per tecnologia: i processi Spun-Laid mantengono la leadership sui costi
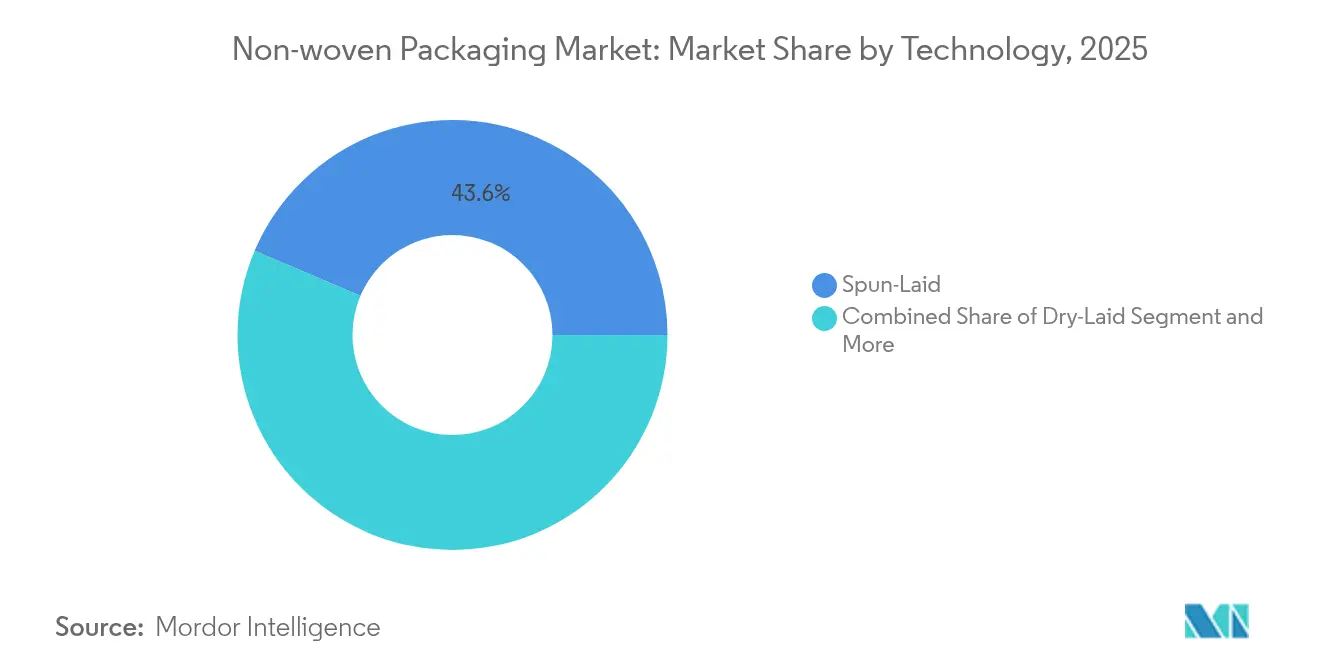
Le linee spun-laid hanno catturato il 43.60% della produzione del 2025 grazie alla filatura integrata delle fibre e al consolidamento del velo, che riduce il costo unitario e consente di ottenere pesi inferiori a 15 g/m² senza sacrificare la resistenza alla trazione. Questo vantaggio in termini di costi mantiene i sacchi per merci e le coperture per filari agricoli nel settore spun-laid. Gli impianti melt-blown registrano i guadagni più rapidi, con un CAGR dell'8.12% al 2031, poiché i diametri di filtrazione inferiori a 2 µm diventano essenziali per involucri sterili e confezioni di snack ad alta barriera. I substrati dry-laid e idro-intrecciati mantengono nicchie nelle carte regalo di alta qualità e nelle salviette per uso domestico, dove la sensazione al tatto è fondamentale. Il brevetto di DiloGroup sull'agugliatura intensa a risparmio energetico riduce i kWh per chilogrammo di un terzo rispetto alla saldatura a getto d'acqua, offrendo ai trasformatori un incremento di redditività una volta che il progetto sarà scalabile.
Una maggiore diversificazione tecnologica riduce il rischio di approvvigionamento e attenua la volatilità delle materie prime. La produzione di spunlaid si sposta più vicino alle fonti di resina nel Consiglio di Cooperazione del Golfo, mentre gli specialisti di meltblown si localizzano vicino ai centri di produzione di dispositivi medici in Nord America e Asia orientale. Questi spostamenti riducono i tempi di consegna e le emissioni dovute al trasporto merci. Di conseguenza, lo spunlaid rimane fondamentale nel mercato degli imballaggi non tessuti come scelta preferita per i formati di grandi dimensioni sensibili al costo, mentre il meltblown acquisisce rilevanza negli imballaggi protettivi a valore aggiunto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione di imballaggio dell'utente finale: alimenti e bevande detengono la corona
Il settore alimentare e delle bevande ha rappresentato il 37.10% del fatturato del 2025. Sacchi in tessuto-non-tessuto per cereali, bustine per il tè e buste pronte al consumo sostituiscono le carte multistrato più pesanti, riducendo il peso del trasporto fino al 30%. Il settore medico e sanitario, sebbene più piccolo, dovrebbe crescere a un CAGR del 9.11%, grazie a norme di sterilità più severe e all'invecchiamento della popolazione che aumentano il volume dei kit chirurgici. Gli imballaggi industriali sfusi mantengono stabile la domanda di contenitori flessibili per rinfuse intermedie (IBC) rivestiti in PP spunbond resistente ai carrelli elevatori. L'adozione in agricoltura aumenta poiché i coltivatori di sementi scelgono vassoi traspiranti in tessuto-non-tessuto formati sottovuoto che migliorano la germinazione canalizzando l'acqua e bloccando al contempo i patogeni presenti nel terreno.
I beni di consumo beneficiano dell'e-commerce; i proprietari dei marchi passano a buste imbottite in tessuto non tessuto che superano i test di caduta senza bisogno di materiali di riempimento aggiuntivi e vengono spedite piatte ai centri di distribuzione. Mentre i settori automobilistico ed edile rimangono di nicchia, si prevede una crescita delle etichette intelligenti e delle reti con RFID integrato una volta che i requisiti di tracciabilità saranno pienamente operativi. Nel complesso, la base di domanda diversificata protegge il mercato degli imballaggi in tessuto non tessuto dalle flessioni di singoli settori.
Analisi geografica
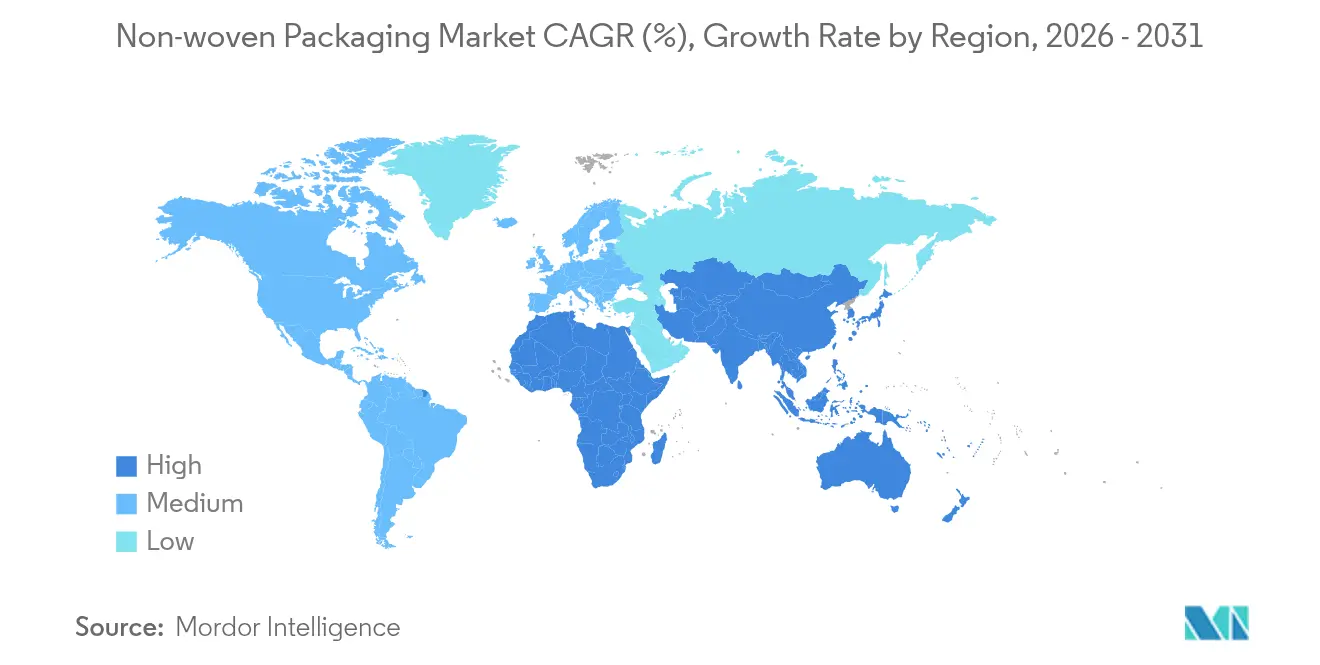
Mercato degli imballaggi in tessuto non tessuto nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha dominato il mercato degli imballaggi in tessuto non tessuto con una quota del 31.75%, grazie agli hub integrati dalla resina al tessuto in Cina, India e Malesia. I trasformatori di imballaggi cinesi hanno beneficiato del basso costo dell'energia e dell'enorme flusso di pacchi dell'e-commerce, che hanno giustificato la costruzione di nuove linee di produzione di tessuto non tessuto spunlaid con una capacità di 10,000 tonnellate all'anno. L'espansione del settore degli imballaggi flessibili in India, valutata a 49 miliardi di dollari nel 2023, ha generato una domanda a valle per i tessuti non tessuti speciali, in quanto i giganti alimentari locali hanno sostituito le pellicole in PVC con tessuti non tessuti in PP riciclabile. Giappone e Corea del Sud hanno sfruttato la loro esperienza nella tecnologia melt-blown ad alta precisione per la produzione di dispositivi medici destinati agli Stati Uniti e all'Europa.
Mercato africano degli imballaggi in tessuto non tessuto
L'Africa ha registrato la crescita più rapida, con un CAGR del 7.99%, grazie agli incentivi governativi per la produzione nazionale e ai corridoi di libero scambio continentali che facilitano la circolazione dei sacchi finiti. Nuove linee di produzione in Nigeria ed Egitto riforniscono gli esportatori regionali di cereali, riducendo la dipendenza dai sacchi di iuta importati. I rivenditori sudafricani stanno sperimentando sacchetti di plastica compostabili in PLA conformi alle normative sulla responsabilità estesa del produttore. Queste iniziative porteranno l'utilizzo della capacità produttiva oltre il 70% sulle macchine spunbond di recente installazione entro il 2026, conferendo all'Africa una storia di crescita distintiva nel mercato degli imballaggi in tessuto non tessuto.
Panorama competitivo
Il settore degli imballaggi in tessuto non tessuto mostra una moderata concentrazione, con i primi cinque operatori che detengono circa il 40% del fatturato. Amcor, DuPont, Kimberly-Clark, Freudenberg e Berry-Glatfelter sfruttano contratti globali per la fornitura di resine, know-how proprietario in materia di leganti e potere di lobbying normativo. L'acquisizione di Berry Global da parte di Amcor, per un valore di 8.4 miliardi di dollari, aggiunge asset di spun-laid ad alta velocità in Asia e rafforza i fondi R&D destinati ai laminati compostabili. La fusione di Berry-Glatfelter genera sinergie di costo pari a 50 milioni di dollari nel terzo anno, razionalizzando gli impianti europei di taglio e rivestimento.
Kimberly-Clark ha stanziato 2 miliardi di dollari entro il 2030 per automatizzare gli stabilimenti in Ohio e Carolina del Sud, riducendo i tempi di allestimento del 40% e ampliando l'utilizzo di tessuti melt-blown per i DPI. DuPont investe in strati di legatura a base di ionomeri che migliorano l'integrità della termosaldatura delle buste monomateriale senza comprometterne la riciclabilità. I concorrenti di fascia media come Avgol e Ahlstrom si concentrano su innovazioni specifiche per ogni regione, come i soffietti laterali elastici a basso peso al metro quadro per le fasce per pannolini.
Leader del settore degli imballaggi in tessuto non tessuto
Novipax Acquirente, LLC
EAM Corporation (Domtar Corporation)
Glatfelter Corporation
Felix non tessuti
Dupont de Nemours, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: gli azionisti di Amcor e Berry Global approvano la loro fusione da 8.4 miliardi di dollari per formare un gruppo di confezionamento con un fatturato di 24 miliardi di dollari e un obiettivo di sinergie annuali di 650 milioni di dollari.
- Febbraio 2025: Novolex e Pactiv Evergreen annunciano una fusione per rafforzare il settore degli imballaggi per la ristorazione, concentrandosi sugli involucri in tessuto non tessuto riciclabili e compostabili.
- Gennaio 2025: Kimberly-Clark ha confermato un'espansione nazionale quinquennale da 2 miliardi di dollari, che comprende un nuovo stabilimento per la produzione di tessuti non tessuti a Warren, Ohio, e un sito ampliato a Beech Island, nella Carolina del Sud, aggiungendo 900 posizioni di automazione qualificate.
- Gennaio 2025: Veritiv acquisisce Orora Packaging Solutions per 1.19 miliardi di dollari, aggiungendo 70 siti e rafforzando la capacità di conversione di tessuti non tessuti.
Ambito del rapporto sul mercato globale degli imballaggi in tessuto non tessuto
Il termine "non tessuto" si riferisce a un materiale simile a un tessuto, composto da fibre discontinue legate tra loro meccanicamente, chimicamente, termicamente o con solventi. Lo studio analizza la domanda di materiali non tessuti in base alle diverse dinamiche di mercato, alle tendenze tecnologiche e alle condizioni di domanda e offerta a livello globale. Lo studio copre il mercato degli imballaggi in tessuto non tessuto, misurato in milioni di tonnellate. Questo rapporto analizza i fattori che influenzano gli sviluppi geopolitici del mercato, studiati sulla base degli scenari di riferimento prevalenti, dei temi chiave e dei cicli di domanda relativi alle applicazioni finali. Le stime escludono il peso del contenuto che è o sarà imballato all'interno delle soluzioni di imballaggio in tessuto non tessuto.
L'ambito di applicazione è limitato ai materiali non tessuti utilizzati negli imballaggi. Le borse per la spesa in tessuto non tessuto non sono incluse nell'ambito di applicazione. Il mercato globale degli imballaggi in tessuto non tessuto è segmentato per tecnologia (dry-laid, spun-laid e altre tecnologie), applicazioni di imballaggio per uso finale (imballaggi alimentari, industriali, medicali e altri usi finali) e area geografica. Lo studio analizza anche i principali parametri di mercato, i fattori che influenzano la crescita e i principali fornitori operanti nel settore, a supporto delle stime di mercato e dei tassi di crescita previsti per il periodo di previsione.
Il mercato degli imballaggi in tessuto non tessuto è segmentato per tecnologia (dry-laid, spun-laid, altre tecnologie), per applicazioni di imballaggio per utenti finali (imballaggi alimentari, industriali, medicali, altre applicazioni di imballaggio per utenti finali) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre previsioni di mercato e dati sul volume (tonnellate) per tutti i segmenti sopra menzionati.
| A secco |
| Spun-Laid |
| Melt-soffiato |
| Idro-intrecciato |
| Altre tecnologie |
| Cibo e Bevande |
| Industriale |
| Medico e Sanitario |
| Beni di Consumo |
| Agricoltura |
| Altre applicazioni |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Indonesia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | UAE |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Per tecnologia | A secco | ||
| Spun-Laid | |||
| Melt-soffiato | |||
| Idro-intrecciato | |||
| Altre tecnologie | |||
| Per applicazione di imballaggio dell'utente finale | Cibo e Bevande | ||
| Industriale | |||
| Medico e Sanitario | |||
| Beni di Consumo | |||
| Agricoltura | |||
| Altre applicazioni | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Indonesia | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | UAE | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato degli imballaggi in tessuto non tessuto?
Il mercato degli imballaggi in tessuto non tessuto si attestava a 1.86 miliardi di tonnellate nel 2026 e si prevede che raggiungerà i 2.65 miliardi di tonnellate entro il 2031.
Quale segmento tecnologico è leader nel mercato degli imballaggi in tessuto non tessuto?
I processi spun-laid rappresentano il 43.60% della produzione del 2025 e beneficiano della filatura integrata delle fibre e della saldatura delle fibre che mantengono bassi i costi.
Quale settore di utenti finali sta crescendo più rapidamente?
Si prevede che il packaging medico e sanitario crescerà a un CAGR del 9.11% tra il 2026 e il 2031 a causa della crescente domanda di sterilizzazione e di DPI.
Quale regione presenta le maggiori prospettive di crescita?
Si prevede che l'Africa registrerà un CAGR dell'7.99% entro il 2031, grazie alle nuove linee di produzione e all'espansione del commercio intracontinentale.


