

Dimensione e quota di mercato dei farmaci antinfiammatori non steroidei (FANS)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 25.48 miliardo di dollari |
| Dimensione del mercato (2031) | 33.57 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.67% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
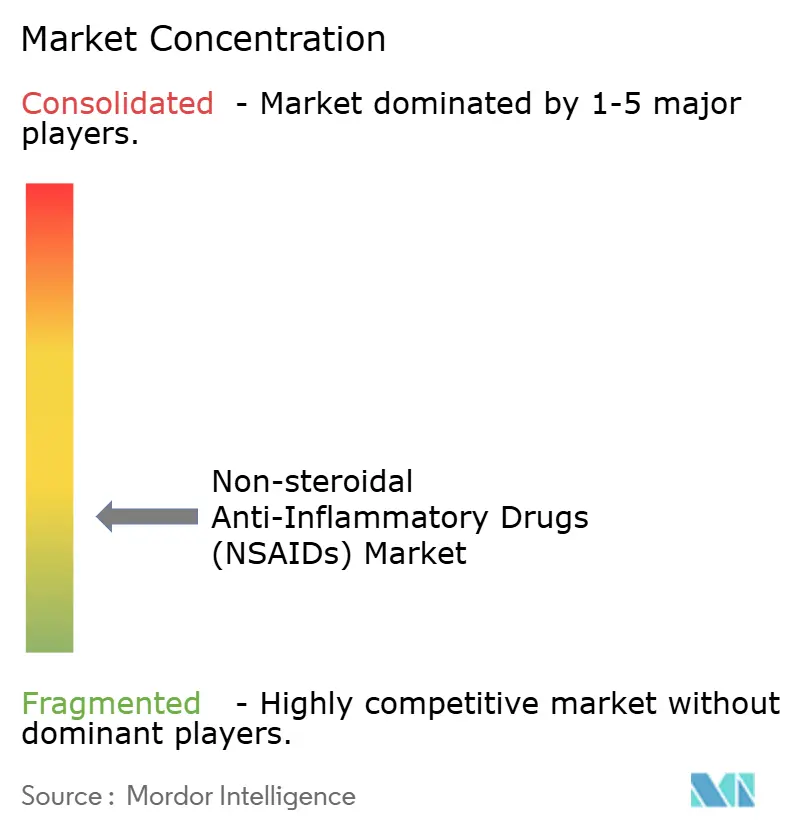
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci antinfiammatori non steroidei (FANS) di Mordor Intelligence
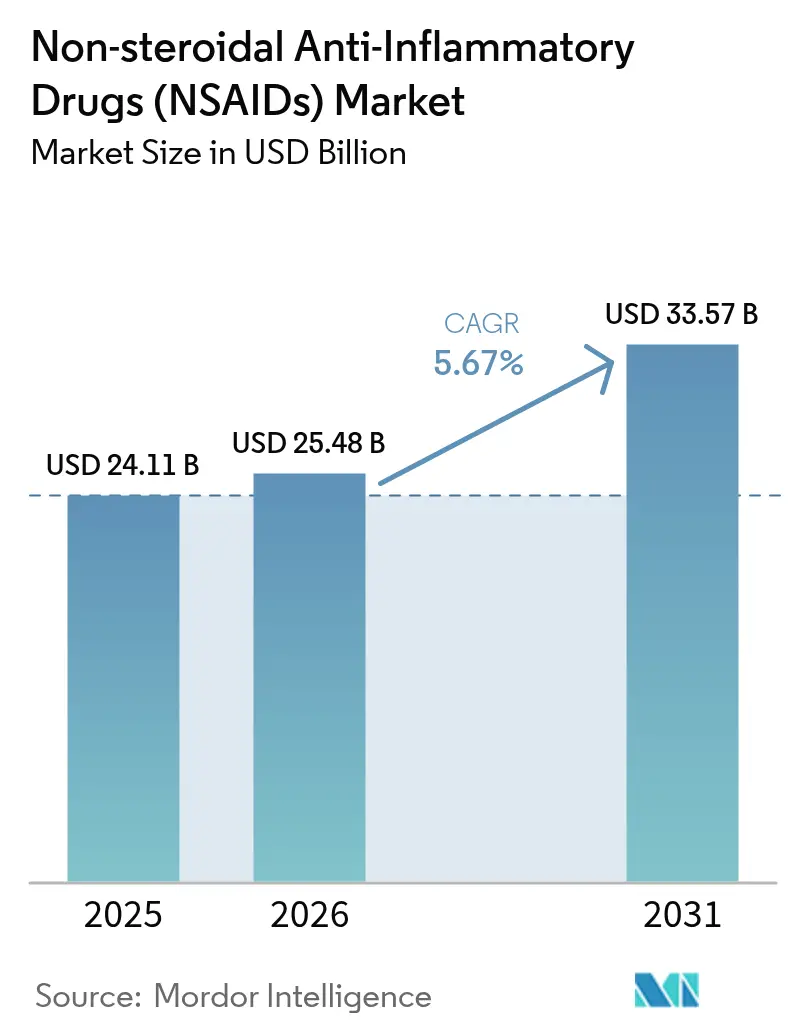
Si stima che il mercato dei FANS abbia raggiunto i 24.11 miliardi di dollari nel 2025 e che crescerà dai 25.48 miliardi di dollari del 2026 ai 33.57 miliardi di dollari entro il 2031, con un CAGR del 5.67% nel periodo di previsione (2026-2031). La domanda aumenta con la ricerca da parte dei sistemi sanitari di opzioni terapeutiche non oppioidi per il trattamento del dolore, l'invecchiamento della popolazione e l'aumento dell'accesso ai farmaci da banco (OTC). L'aumento dei volumi è frenato dalle avvertenze sulla sicurezza gastrointestinale e cardiovascolare, dalla scadenza dei brevetti e da un controllo normativo più rigoroso. Il Nord America è oggi il mercato principale per fatturato, ma l'area Asia-Pacifico cresce più rapidamente grazie a una copertura assicurativa più ampia e all'ampliamento dell'accesso da parte delle farmacie online. La strategia di prodotto si orienta verso gel topici che mitigano i rischi sistemici, mentre la riformulazione supportata dall'intelligenza artificiale aiuta le aziende a prolungare i cicli di vita nel mercato dei FANS.
Punti chiave del rapporto
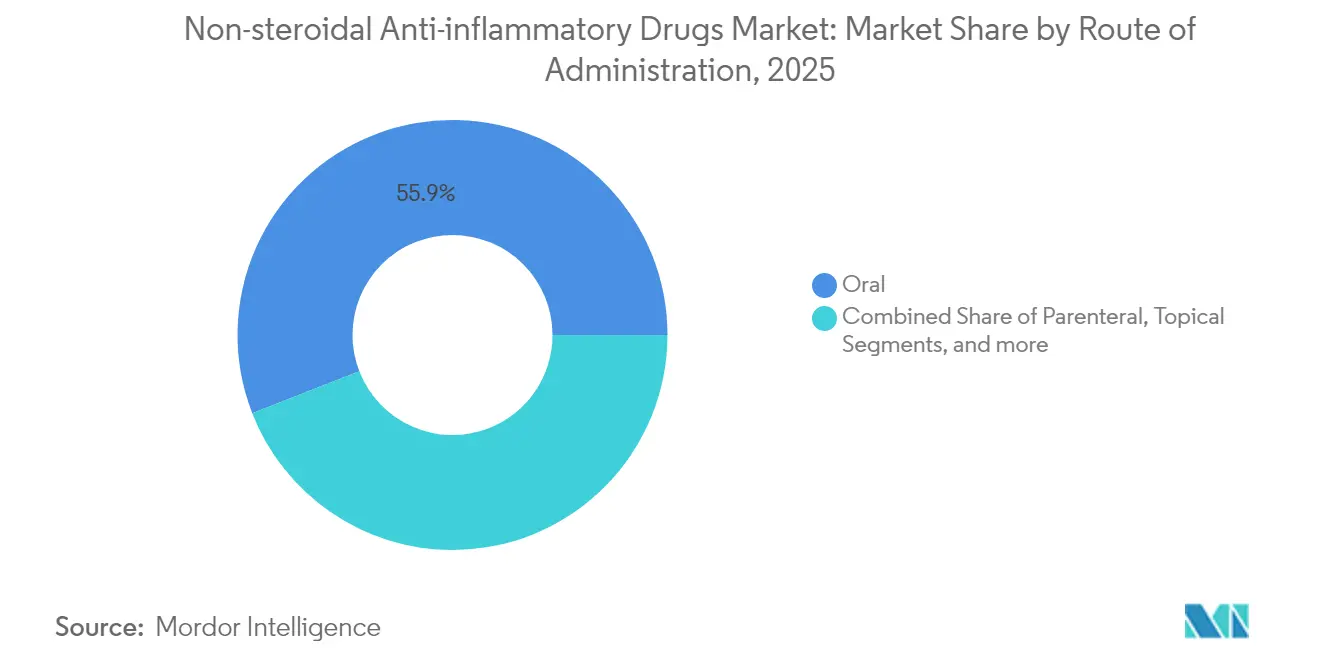
- In base alla via di somministrazione, la somministrazione orale ha dominato il mercato dei FANS con il 55.92% nel 2025, mentre si prevede che le formulazioni topiche cresceranno a un CAGR del 6.18% entro il 2031.
- Per classe di farmaci, gli inibitori non selettivi della COX rappresentavano il 61.77% del mercato dei FANS nel 2025, mentre i farmaci selettivi della COX-2 sono destinati a crescere a un CAGR del 6.32% fino al 2031.
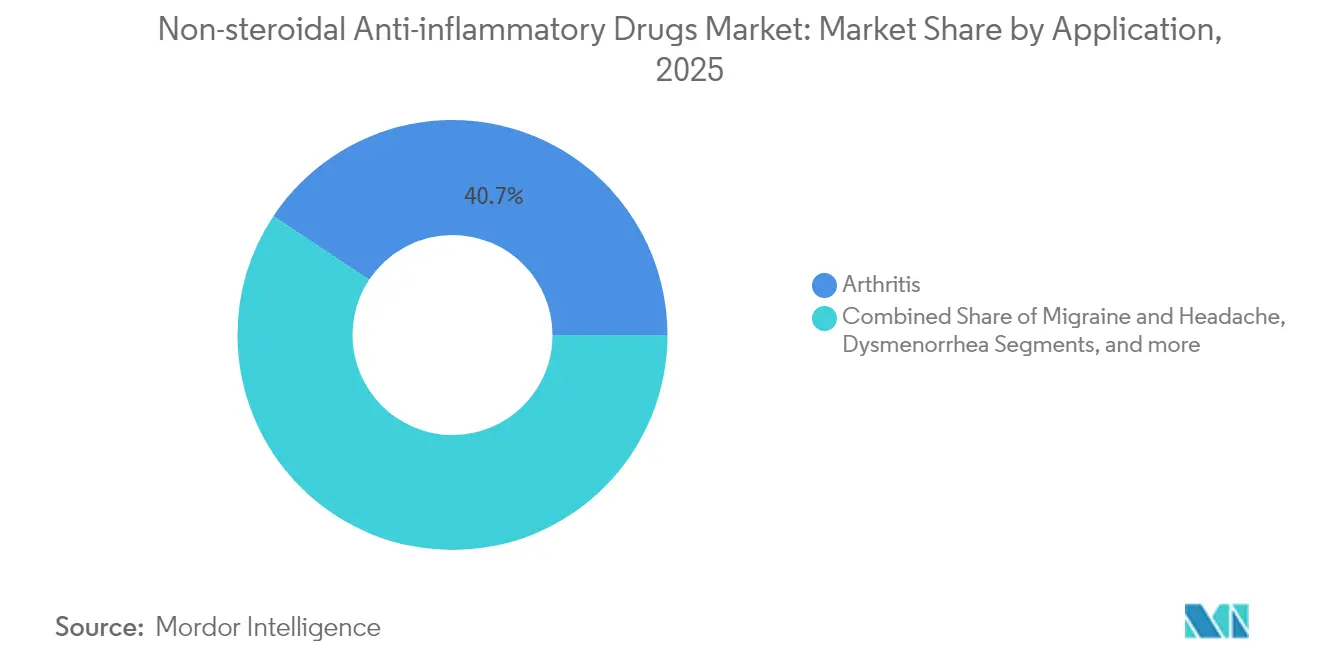
- Per applicazione, i trattamenti per l'artrite hanno conquistato il 40.68% della quota di mercato dei FANS nel 2025; si prevede che le terapie per l'emicrania cresceranno a un CAGR del 6.12% entro il 2031.
- Per canale di distribuzione, nel 45.98 le farmacie al dettaglio controllavano il 2025% del mercato dei FANS, mentre si prevede che le piattaforme di e-commerce cresceranno a un CAGR del 6.41%.
- In termini geografici, nel 41.35 il Nord America deteneva il 2025% della quota di mercato dei FANS; l'area Asia-Pacifico si posiziona per il CAGR più elevato, pari al 6.29%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci antinfiammatori non steroidei (FANS)
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente carico globale di dolore cronico e disturbi infiammatori | + 1.8% | Globale, con il maggiore impatto sulle popolazioni anziane del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Preferenza per i FANS rispetto agli oppioidi e al paracetamolo | + 1.2% | Nord America ed Europa, espansione nei mercati APAC | Medio termine (2-4 anni) |
| Crescente disponibilità di farmaci da banco e cultura dell'automedicazione | + 0.9% | Globale, particolarmente forte nei mercati emergenti dell'APAC e dell'America Latina | A breve termine (≤ 2 anni) |
| Emergenza di gel topici a dose fissa che migliorano la sicurezza gastrointestinale | + 0.7% | Inizialmente Nord America ed Europa, con graduale adozione nell'APAC | Medio termine (2-4 anni) |
| Il riposizionamento dei farmaci basato sull'intelligenza artificiale accelera le riformulazioni a basso costo | + 0.4% | Globale, guidato da hub di innovazione in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Espansione delle applicazioni in aree terapeutiche specializzate | + 0.3% | Principalmente Nord America ed Europa, con adozione selettiva nell'area APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente peso globale del dolore cronico e dei disturbi infiammatori
Il dolore cronico colpisce oltre 100 milioni di adulti in tutto il mondo e la prevalenza dell'osteoartrite è destinata a crescere rapidamente entro il 2050, rafforzando la necessità strutturale di farmaci antinfiammatori. Le maggiori capacità diagnostiche nelle economie emergenti ampliano il bacino di pazienti, mentre i governi classificano il dolore cronico come una condizione a sé stante, sostenendo il rimborso per la terapia a lungo termine con FANS. Le perdite di produttività della forza lavoro legate al dolore non trattato giustificano ulteriormente l'espansione della copertura. Di conseguenza, il mercato dei FANS garantisce una base di domanda stabile che trascende i cicli economici.
Preferenza per i FANS rispetto agli oppioidi e al paracetamolo
Studi clinici dimostrano che un regime di ibuprofene e paracetamolo può eguagliare l'effetto analgesico dell'idrocodone senza alcun rischio di dipendenza. Le linee guida di prescrizione statunitensi ed europee ora consigliano una terapia di prima linea non oppioide, favorendo l'inserimento dei FANS nei prontuari. Poiché questi prodotti trattano anche l'infiammazione, risultano più efficaci del paracetamolo nell'artrite e negli infortuni sportivi. Gli enti paganti vedono un risparmio sui costi rispetto alle spese per l'abuso di oppioidi, rafforzando l'adozione delle linee guida. Questo cambiamento riposiziona il mercato dei FANS come cardine della gestione del dolore moderato.
Crescente disponibilità di farmaci da banco e cultura dell'automedicazione
La revisione da parte della FDA della monografia OTC M013 potrebbe ampliare l'uso di FANS senza prescrizione medica negli Stati Uniti [1] FDA, “Prodotti farmacologici analgesici, antipiretici e antireumatici per uso umano da banco; monografia”, federalregister.gov . I consumatori della classe media emergente in Asia e America Latina si affidano ai banconi delle farmacie per l'assistenza primaria, incrementando i volumi. I sistemi digitali di controllo dei sintomi supportano l'automedicazione sicura, mentre i programmi di benessere aziendale offrono opzioni di FANS per ridurre l'assenteismo. Insieme, questi fattori convogliano la spesa discrezionale nel mercato dei FANS.
Gel topici a dose fissa che migliorano la sicurezza gastrointestinale
Il diclofenac topico offre un sollievo dal dolore paragonabile a quello delle compresse orali, riducendo al contempo l'esposizione sistemica. I nuovi gel abbinano potenziatori di penetrazione a principi attivi complementari e i dati reali relativi a 100,000 utilizzatori mostrano che il 70.8% acquista una sola confezione, suggerendo rapidi benefici e soddisfazione (abstract della conferenza EFSM). Gli enti pagatori e i medici raccomandano questi prodotti ai pazienti con rischi cardiovascolari o gastrointestinali. Il profilo di sicurezza attrae nuovi utilizzatori nel mercato dei FANS e prolunga la durata della terapia per i pazienti esistenti.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eventi avversi gastrointestinali e cardiovascolari che hanno portato ad avvertimenti normativi | -1.4% | Globale, con l'applicazione più rigorosa in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Crollo dei brevetti e crollo dei prezzi per i marchi di successo | -0.8% | Principalmente Nord America ed Europa, con ricadute sui mercati globali | Medio termine (2-4 anni) |
| Aumento della pressione sui costi sanitari e concorrenza dei farmaci generici | -0.6% | Globale, con il maggiore impatto nei mercati emergenti sensibili ai costi | A breve termine (≤ 2 anni) |
| Crescente consapevolezza delle interazioni e delle controindicazioni dei farmaci | -0.4% | Principalmente Nord America ed Europa, con espansione nei mercati APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Eventi avversi gastrointestinali e cardiovascolari che richiedono avvertenze normative
La FDA e l'Agenzia Europea per i Medicinali (EMA) ora richiedono avvertenze in riquadro per eventi cardiovascolari, gastrointestinali e dermatologici rari. I cicli di FANS ad alto dosaggio nella spondilite anchilosante aumentano il rischio di cardiopatia ischemica e ictus secondo analisi di coorte longitudinali. I medici sottopongono i pazienti a screening più rigorosi e ne limitano la durata, riducendo i volumi di prescrizione. Un monitoraggio aggiuntivo fa aumentare i costi del trattamento, incidendo sul mercato dei FANS nonostante la domanda sottostante sia in costante calo.
Crollo dei brevetti e crollo dei prezzi per i marchi di successo
Prolensa ha perso l'esclusiva nel 2024 dopo l'approvazione del bromfenac generico, a dimostrazione di come anche i FANS oftalmici di nicchia siano in fase di erosione. Le perdite più ampie nel settore farmaceutico nel 2025 intensificheranno la concorrenza sui prezzi e i pagatori faranno leva su più fornitori per negoziare sconti. I proprietari dei marchi si orientano verso nuovi sistemi di somministrazione e prodotti combinati, ma le alternative generiche riducono il fatturato unitario nei segmenti maturi del mercato dei FANS.
Analisi del segmento
Per via di somministrazione: le formulazioni topiche guidano la rivoluzione della sicurezza
I prodotti orali hanno mantenuto il 55.92% del mercato dei FANS nel 2025, grazie alla familiarità dei medici e alla praticità per i pazienti. Le opzioni topiche, tuttavia, stanno registrando un CAGR del 6.18%, poiché i medici avversi al rischio raccomandano la terapia localizzata per l'osteoartrite e le lesioni dei tessuti molli. Gli idrogel avanzati ora eguagliano l'efficacia orale senza aumentare gli eventi gastrointestinali o cardiovascolari.
I cerotti combinati a dose fissa contengono potenziatori della permeabilità che mantengono il rilascio fino a 12 ore, riducendo la frequenza di somministrazione e migliorando l'aderenza. Le linee guida normative incoraggiano l'uso di FANS topici negli anziani con comorbilità. Di conseguenza, i produttori ampliano la capacità produttiva degli impianti per gel e spray per acquisire volumi crescenti nel mercato dei FANS.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per classe di farmaci: la selettività della COX-2 bilancia efficacia e sicurezza
Gli inibitori non selettivi hanno mantenuto la quota maggiore del mercato dei FANS, pari al 61.77%, nel 2025, in virtù del costo e dell'ampia indicazione terapeutica. Gli agenti COX-2 aumentano a un CAGR del 6.32%, poiché nuove evidenze affinano le valutazioni del rischio cardiovascolare e ne evidenziano la protezione gastrointestinale. I candidati emergenti ottimizzano i rapporti di selettività e le emivite per ampliare la loro finestra terapeutica.
I prodotti in fase di sviluppo mirano anche all'inibizione a doppio bersaglio, modulando simultaneamente le vie delle prostaglandine e dei leucotrieni per contrastare l'infiammazione con minori effetti collaterali. Se gli studi clinici in fase avanzata confermassero i benefici, la dominanza non selettiva potrebbe erodersi, rimodellando il mix di ricavi delle diverse classi di farmaci nel mercato dei FANS.
Per applicazione: i trattamenti per l'emicrania accelerano grazie all'innovazione
L'artrite rappresentava il 40.68% del mercato dei FANS nel 2025, grazie a un ampio bacino di pazienti cronici. Le formulazioni per l'emicrania registrano il CAGR più rapido, pari al 6.12%, grazie a innovazioni a dose fissa come meloxicam più rizatriptan, che hanno raggiunto una riduzione del dolore prolungata del 77% negli studi di fase 3.
Una più ampia adozione in ambito neurologico segue percorsi di trattamento aggiornati che privilegiano le combinazioni FANS-triptani per gli attacchi moderati. Le indicazioni oftalmiche, per la dismenorrea e per la febbre-influenza ampliano l'ambito clinico, garantendo flussi di reddito diversificati alle aziende attive nel mercato dei FANS.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'e-commerce trasforma i modelli di accesso
Nel 45.98, le farmacie al dettaglio hanno dominato il 2025% del mercato dei FANS, grazie alla consulenza professionale e all'evasione immediata degli ordini. Le farmacie online hanno registrato il CAGR più elevato, pari al 6.41%, grazie all'adozione da parte dei consumatori di consegne a domicilio, trasparenza dei prezzi e funzionalità di rifornimento automatico.
Le catene nazionali combinano piattaforme digitali con il ritiro in loco per proteggere la quota di mercato, mentre le farmacie online pure-play potenziano il marketing nelle aree rurali svantaggiate. I punti vendita ospedalieri mantengono la loro rilevanza per le esigenze iniettabili e perioperatorie, ma la praticità omnicanale sta ridefinendo le strategie di acquisizione della domanda nel mercato dei FANS.
Analisi geografica
Mercato nordamericano dei farmaci antinfiammatori non steroidei (FANS)
Il Nord America ha detenuto il 41.35% del fatturato nel 2025, grazie a una spesa sanitaria elevata e a politiche di sostituzione degli oppioidi che danno priorità alle prescrizioni di FANS. I quadri normativi sono solidi e le compagnie assicurative promuovono farmaci generici a basso costo, creando stabilità e al contempo una pressione sui prezzi in questa fascia del mercato dei FANS.
Mercato dei farmaci antinfiammatori non steroidei (FANS) nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 6.29%, fino al 2031, con l'invecchiamento della popolazione e la ricerca di farmaci antidolorifici a prezzi accessibili da parte dei consumatori della classe media. I produttori locali ampliano la produzione e i governi integrano i FANS essenziali nelle liste di rimborso, accelerandone l'accesso. L'uso di farmaci da banco è diffuso, ma le visite mediche pro capite sono in aumento, con un aumento dei casi diagnosticati di artrite ed emicrania che richiedono cure formali.
Mercato dei farmaci antinfiammatori non steroidei (FANS) in EMEA e Sud America
L'Europa mantiene un volume considerevole, ancorato ai sistemi sanitari universali, ma le rigide valutazioni dell'EMA rallentano i nuovi lanci e pongono l'accento sulla farmacovigilanza. Le regioni emergenti in Medio Oriente, Africa e Sud America acquisiscono slancio grazie al miglioramento delle infrastrutture. Le multinazionali collaborano con i distributori nazionali per gestire le sfumature normative e le oscillazioni economiche, sbloccando al contempo la domanda incrementale nel mercato globale dei FANS.

Panorama normativo
I FANS sono soggetti a un costante controllo post-commercializzazione incentrato sui rischi gastrointestinali, cardiovascolari e di ipersensibilità. Negli Stati Uniti, la FDA ha rafforzato i requisiti di sicurezza dell'etichetta, imponendo l'aggiornamento delle etichette dei FANS soggetti a prescrizione medica per includere avvertenze sulle eruzioni fisse da farmaci (FDE) e sulle eruzioni fisse bollose generalizzate da farmaci (GBFDE), a partire dalla fine del 2024, rafforzando le aspettative di farmacovigilanza per le molecole già in uso.
In Europa, l'attività regolatoria si concentra su variazioni e rinvii. Nel 2024, la Commissione europea ha rifiutato l'autorizzazione all'immissione in commercio delle capsule molli di ibuprofene NVT da 400 mg a causa di carenze in termini di bioequivalenza, e la posizione dell'EMA CMDh sul diclofenac sistemico, adottata nel 2025, ha richiesto informazioni sul prodotto allineate. Il quadro normativo UE in materia di variazioni è entrato in vigore nel 2025 e le linee guida della Commissione europea, in vigore da gennaio 2026, hanno semplificato le procedure per le modifiche all'autorizzazione all'immissione in commercio, con ripercussioni sugli aggiornamenti delle etichette e sulle modifiche alla formulazione. Nel 2025, l'OMS ha aggiornato la 24a Lista modello dei medicinali essenziali, influenzando le decisioni in materia di approvvigionamento e rimborso per gli analgesici prioritari, compresi i FANS.
Analisi della catena del valore
La catena del valore dei FANS si estende dalle materie prime petrolchimiche e chimiche di precisione, passando per la sintesi del principio attivo (API), la formulazione (solidi orali, semisolidi topici, iniettabili e oftalmici), i test di qualità e il rilascio dei lotti, fino alla distribuzione attraverso canali ospedalieri, al dettaglio e di e-commerce. L'offerta di API rimane geograficamente concentrata: secondo i dati USP del 2024, l'India deteneva il 48% dei DMF (Drug Master File) di API attivi e la Cina il 18%, mentre gli Stati Uniti possedevano circa il 3% della capacità produttiva di API, lasciando molti prodotti FANS esposti a problemi logistici transfrontalieri, di conformità e a shock di prezzo.
La competitività della produzione a valle di farmaci finiti dipende da una produzione ad alto volume, sensibile ai costi, e da una rigorosa supervisione delle GMP, soprattutto per i farmaci generici e da banco ampiamente utilizzati. Esempi di integrazione e resilienza includono BASF che mantiene la produzione di ibuprofene nel suo stabilimento di Bishop, in Texas, sottoposto a verifica FDA, utilizzando un processo a sistema chiuso, che garantisce qualità e continuità per un importante principio attivo da banco. La continua carenza di farmaci a basso margine, evidenziata dai report USP sulle carenze, spiega anche perché gli acquirenti (pagatori, grossisti e catene di vendita al dettaglio) esercitano pressione sui prezzi, mentre i produttori danno priorità alle economie di scala, ai sistemi di qualità ridondanti e all'approvvigionamento regionalizzato. Ciò è particolarmente rilevante in quanto gli aggiornamenti delle etichette relativi alla sicurezza, come i risultati EMA PSUSA per il diclofenac sistemico, hanno ripercussioni a cascata su grafica, confezionamento e variazioni normative per più SKU.
Panorama competitivo
Il mercato dei FANS è moderatamente frammentato. Aziende leader come Bayer, Pfizer e Johnson & Johnson sfruttano marchi storici, ampi portafogli e catene di fornitura globali. Specialisti di farmaci generici come Lupin e Glenmark competono su prezzi e flessibilità normativa, accelerando l'erosione dei brevetti dopo la scadenza dei prodotti orali e oftalmici.
I principali contendenti investono nello screening basato sull'intelligenza artificiale per trovare nuove indicazioni o riformulare principi attivi esistenti, riducendo tempi e costi di ricerca e sviluppo. Nuovi dispositivi topici, sistemi ionoforetici e colliri senza conservanti creano nicchie di mercato premium. Le partnership con startup di salute digitale forniscono app di supporto ai pazienti che differenziano l'offerta in un mercato dei FANS affollato.
Le prospettive di consolidamento aumentano con il diradamento delle pipeline di medio livello e l'aumento dei vantaggi di scala nell'approvvigionamento di principi attivi farmaceutici (API) con standard qualitativi più rigorosi. Gli obiettivi di sostenibilità aggiungono un ulteriore livello di concorrenza, con le aziende che promuovono percorsi di sintesi più ecologici agli acquirenti ospedalieri che cercano un impatto ambientale ridotto.
I leader del settore dei farmaci antinfiammatori non steroidei (FANS)
Pfizer Inc.
Johnson & Johnson
Bayer AG
Sanofi SA
Haleon plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Bayer ha completato l'acquisizione di Perfuse Therapeutics per 300 milioni di dollari, integrando il programma di impianto intravitreale a rilascio prolungato PER-001 nella sua pipeline oftalmica. L'accordo rafforza il settore oftalmico di Bayer e completa le strategie volte a contrastare l'erosione dei prezzi nelle categorie mature di farmaci a piccole molecole, ampliando potenzialmente le capacità trasversali per i FANS oftalmici.
- Aprile 2026: Novartis ha finalizzato i piani per uno stabilimento di produzione di principi attivi farmaceutici (API) negli Stati Uniti, a Morrisville, nella Carolina del Nord, nell'ambito di un più ampio programma di investimenti negli Stati Uniti per compresse e capsule a dose solida. Il progetto rafforza la capacità produttiva statunitense e la continuità di fornitura a breve termine per i principali principi attivi a dose solida.
- Gennaio 2025: Axsome Therapeutics ha ricevuto l'approvazione della FDA per Symbravo, una compressa a base di meloxicam e rizatriptan per il trattamento dell'emicrania acuta negli adulti. L'approvazione sottolinea la continua innovazione nel campo delle combinazioni a dose fissa di FANS, volte a migliorare la praticità e i risultati, ampliando la differenziazione rispetto alle comuni compresse orali.
Ambito e metodologia
Secondo l'ambito del rapporto, i farmaci antinfiammatori non steroidei (FANS) sono farmaci che riducono il dolore, diminuiscono la febbre, prevengono i coaguli di sangue e diminuiscono l'infiammazione in dosi più elevate. I FANS inibiscono gli enzimi nel corpo che producono prostaglandine, che sono acidi grassi naturali che contribuiscono al dolore e all'infiammazione.
Il mercato dei farmaci antinfiammatori non steroidei (FANS) è segmentato in base alla via di somministrazione, all'applicazione, al canale di distribuzione e all'area geografica. In base alla via di somministrazione, il mercato è segmentato in via orale, parenterale, topica e altre vie di somministrazione. In base all'applicazione, il mercato è segmentato in artrite, emicrania, malattie oftalmiche e altre applicazioni. Le altre applicazioni includono febbre e coaguli di sangue. In base al canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio e altri canali di distribuzione. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni stimate del mercato e le tendenze per 17 paesi nelle principali regioni a livello globale. Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per i segmenti di cui sopra.
| Orale |
| Parenterale |
| Attuale |
| Altro |
| Inibitori non selettivi della COX |
| Inibitori selettivi della COX-2 |
| Artrite |
| Emicrania |
| Condizioni oftalmiche |
| Febbre e influenza |
| Dismenorrea |
| Altro |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| E-Commerce |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per via di amministrazione | Orale | |
| Parenterale | ||
| Attuale | ||
| Altro | ||
| Di Drug Class | Inibitori non selettivi della COX | |
| Inibitori selettivi della COX-2 | ||
| Per Applicazione | Artrite | |
| Emicrania | ||
| Condizioni oftalmiche | ||
| Febbre e influenza | ||
| Dismenorrea | ||
| Altro | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| E-Commerce | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei FANS e le sue prospettive di crescita?
Il mercato è valutato a 25.48 miliardi di dollari nel 2026 e si prevede che raggiungerà 33.57 miliardi di dollari entro il 2031, con un CAGR del 5.67%.
In quale regione il mercato dei FANS sta crescendo più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.29% fino al 2031, grazie a una più ampia copertura assicurativa, all'espansione della produzione locale e alla forte domanda da banco.
Perché i FANS topici stanno guadagnando popolarità?
I gel e i cerotti topici offrono un sollievo dal dolore comparabile con minori effetti collaterali gastrointestinali e cardiovascolari, il che li rende l'opzione preferita per i pazienti ad alto rischio.
In che modo la scadenza dei brevetti influenza i prezzi dei FANS?
La scadenza delle esclusive stimola la concorrenza dei farmaci generici, che fa scendere i prezzi e sposta l'attenzione dei marchi verso nuove piattaforme di distribuzione o combinazioni a dose fissa.
Quale ruolo gioca l'e-commerce nella distribuzione dei FANS?
Le farmacie online stanno crescendo a un CAGR del 6.41% poiché i consumatori danno priorità alla comodità, alla trasparenza dei prezzi e alla consegna a domicilio, spingendo i rivenditori ad adottare modelli omnicanale.
I FANS stanno sostituendo gli oppioidi nella gestione del dolore moderato?
Sì, le linee guida recenti raccomandano i FANS come terapia di prima linea per molte condizioni di dolore moderato perché forniscono un sollievo efficace senza rischi di dipendenza.


