

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
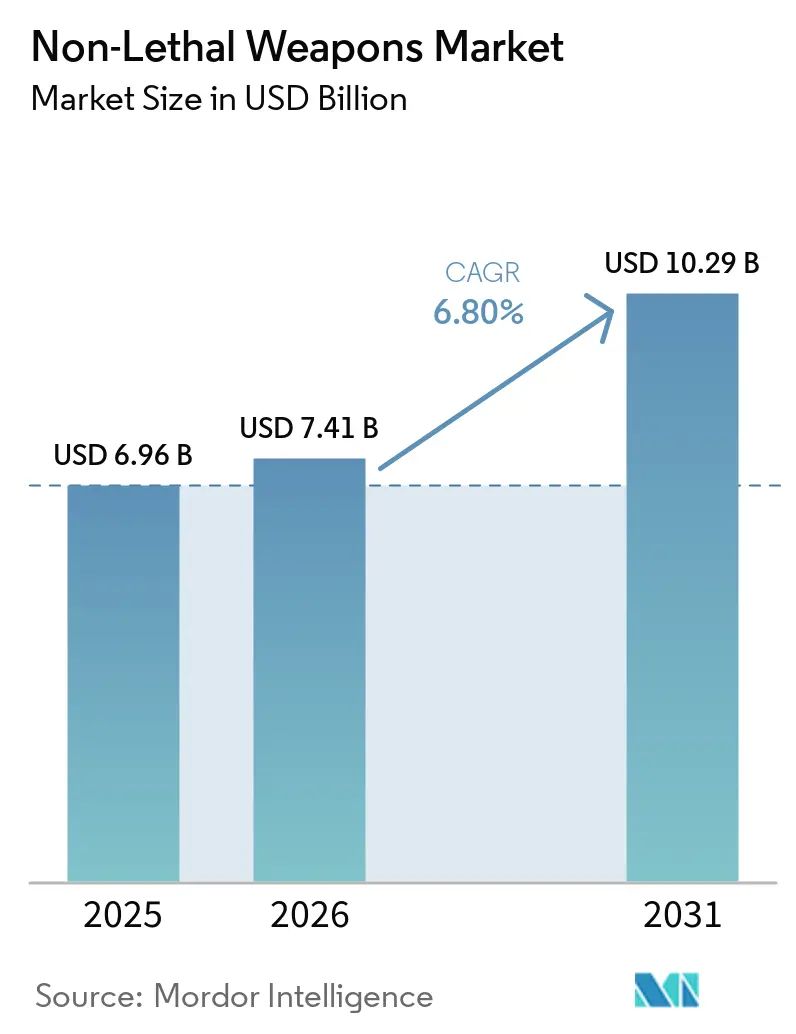
| Dimensione del mercato (2026) | 7.41 miliardo di dollari |
| Dimensione del mercato (2031) | 10.29 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.80% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
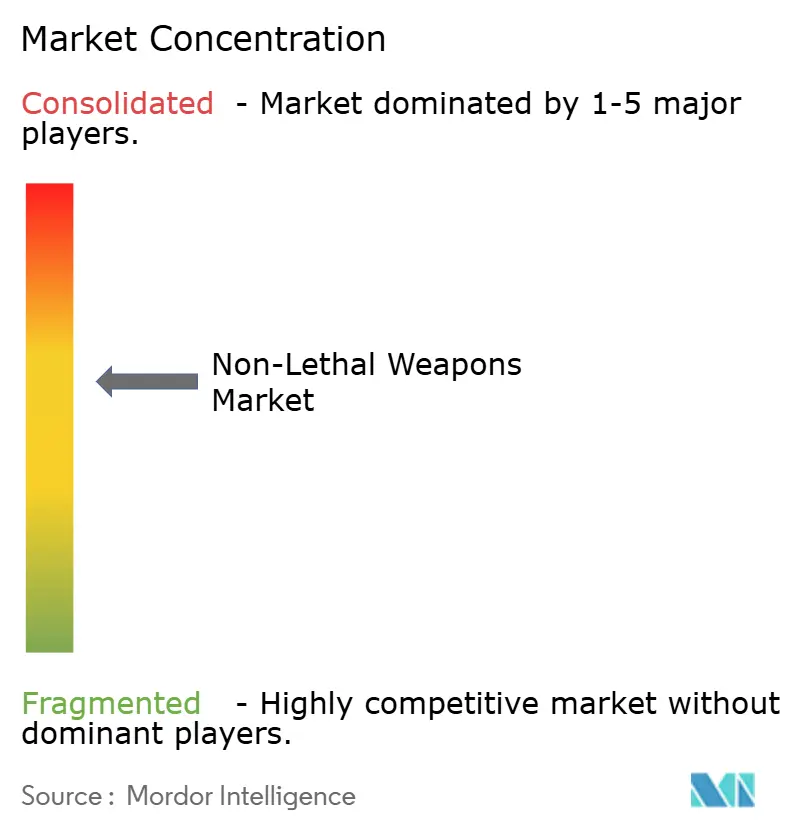
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle armi non letali a cura di Mordor Intelligence
Si prevede che il mercato delle armi non letali crescerà da 6.96 miliardi di dollari nel 2025 a 7.41 miliardi di dollari nel 2026, per poi raggiungere i 10.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.80% nel periodo 2026-2031. Le preoccupazioni relative alla responsabilità civile e l'aumento dei premi assicurativi stanno spingendo verso l'utilizzo di armi non letali anziché letali. Le agenzie ora richiedono l'integrazione delle armi a energia condotta con telecamere indossabili e sistemi di gestione delle prove basati su cloud, garantendo che gli eventi di utilizzo vengano caricati automaticamente per la revisione da parte dei supervisori, riducendo la probabilità di controversie. Questi sistemi di prova digitali stanno influenzando le specifiche di gara, favorendo i fornitori che offrono soluzioni hardware e software integrate che minimizzano i requisiti di formazione e semplificano i processi di audit.
I progressi nelle tecnologie a energia diretta, a segnalazione acustica e a munizioni intelligenti stanno ampliando le capacità operative. L'incapacitazione basata su raggi consente un ingaggio preciso a distanza, mentre i proiettili abilitati al GPS e gli avvisi audio adattivi forniscono effetti scalabili che minimizzano il rischio di lesioni collaterali. Le agenzie di approvvigionamento stanno sempre più consolidando gli elenchi dei fornitori per semplificare i processi di manutenzione e certificazione, creando barriere all'ingresso più elevate per le aziende senza portafogli di prodotti diversificati o standard di qualità conformi ISO. I continui mandati di riforma della polizia, le ripetute ondate di proteste civili e l'adozione di tecnologie a duplice uso da parte delle agenzie di difesa e sicurezza nazionale stanno guidando gli investimenti nelle tecnologie a forza proporzionale. [1] Axon Enterprise, “Investor Relations,” AXON.COM
Punti chiave del rapporto
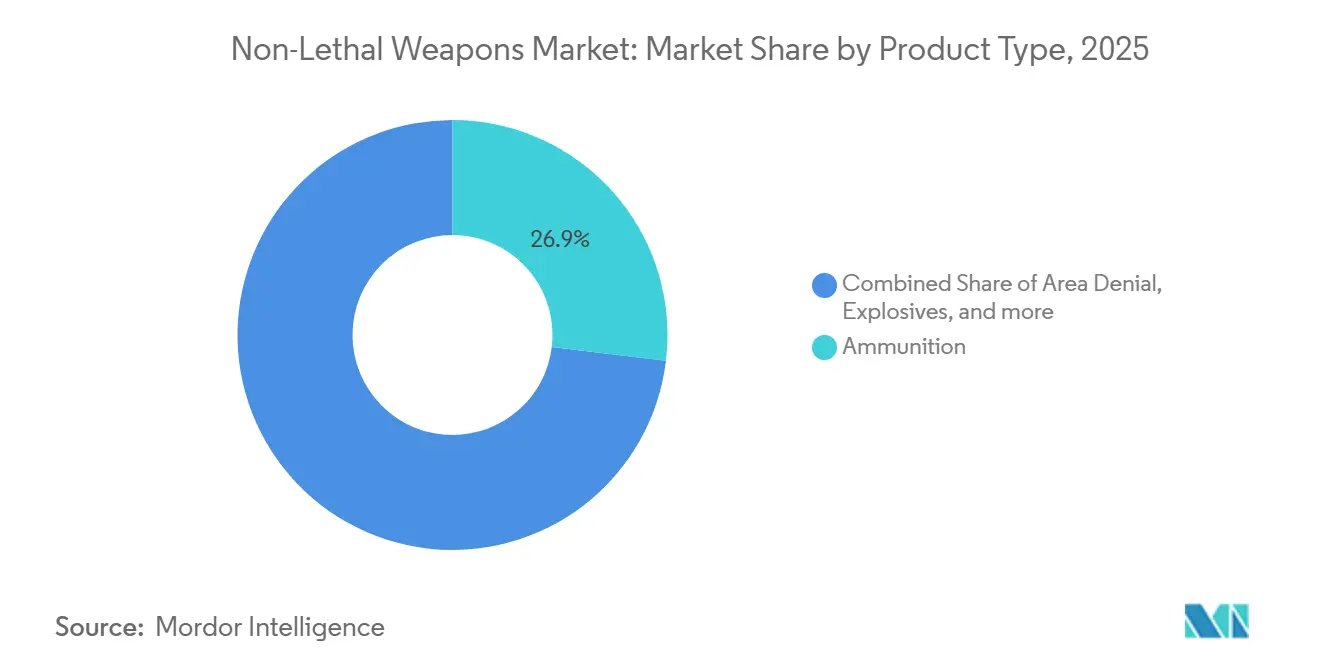
- Per tipologia di prodotto, le munizioni hanno dominato il mercato delle armi non letali con una quota del 26.91% nel 2025, mentre si prevede che i sistemi a energia diretta cresceranno a un tasso annuo composto del 12.43% fino al 2031.
- Per quanto riguarda gli utenti finali, le forze dell'ordine rappresentavano il 64.90% del mercato delle armi non letali nel 2025, mentre le applicazioni militari si stanno espandendo a un tasso di crescita annuo composto (CAGR) del 7.12% fino al 2031.
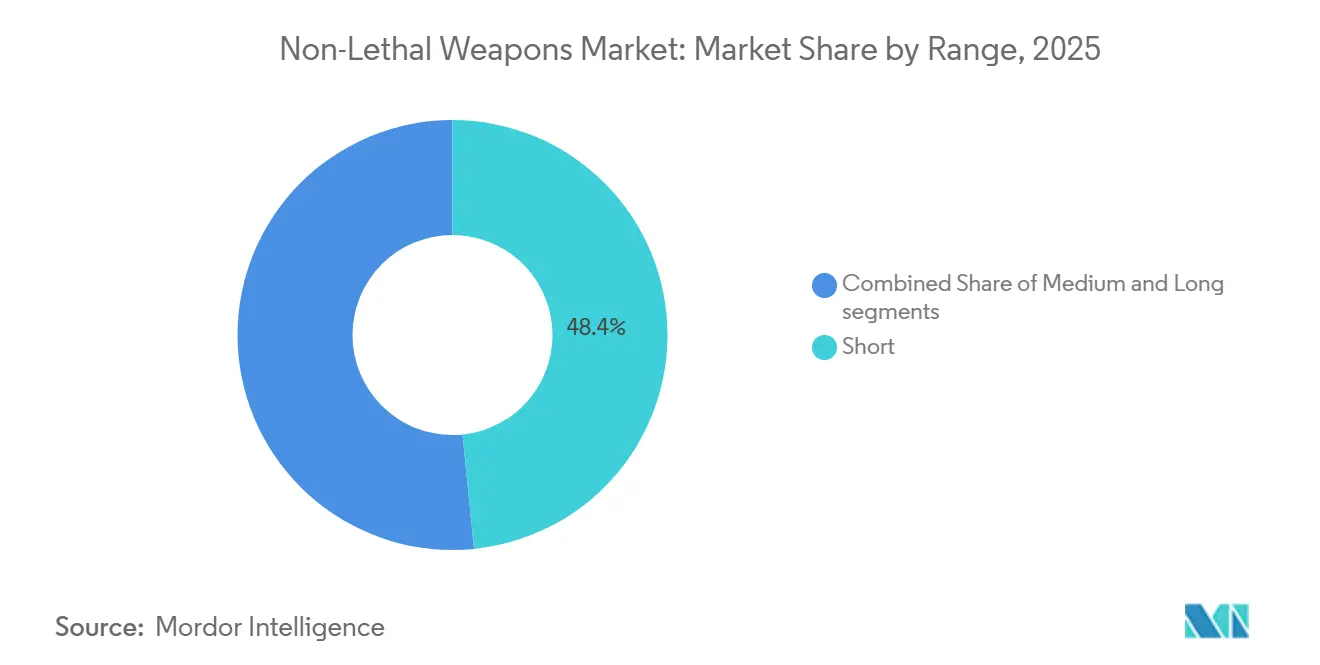
- In termini di portata, le soluzioni a corto raggio hanno rappresentato il 48.40% della quota di fatturato nel 2025; si prevede che le piattaforme a lungo raggio cresceranno a un tasso annuo composto (CAGR) dell'8.31% fino al 2031.
- Per tipologia di applicazione, il controllo della folla ha mantenuto una quota del 38.58% dei ricavi nel 2025, mentre i requisiti per la sicurezza delle frontiere hanno registrato il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.46% fino al 2031.
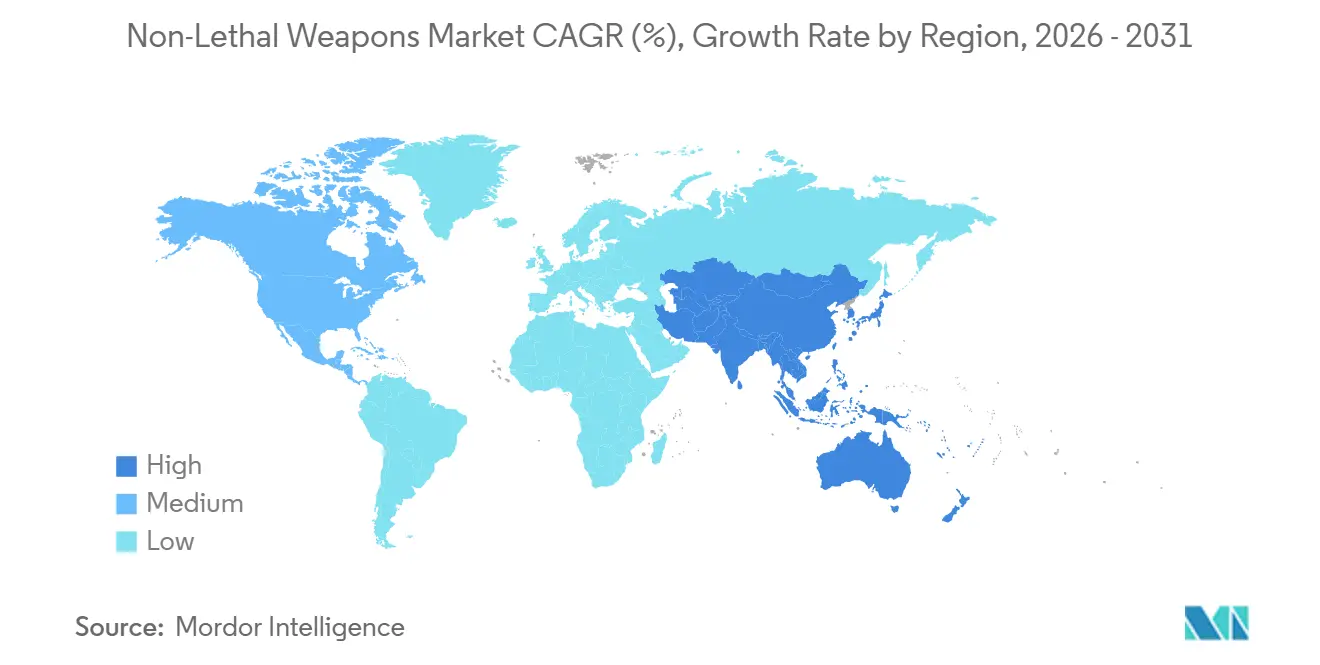
- Dal punto di vista geografico, il Nord America ha rappresentato il 36.95% della quota di fatturato nel 2025; si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.17% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle armi non letali
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di modernizzazione e de-escalation delle forze dell'ordine | + 1.20% | Nord America ed Europa, con ricaduta sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Aumento dei disordini civili e della necessità di gestire le folle | + 1.50% | Globale, con presenza concentrata in Nord America, Europa, Sud America e Medio Oriente. | A breve termine (≤ 2 anni) |
| Adozione a duplice uso nei settori della difesa, della sicurezza nazionale e delle operazioni di frontiera. | + 1.30% | Globale, guidato da Nord America, Asia-Pacifico, Medio Oriente | Medio termine (2-4 anni) |
| Progressi tecnologici: energia diretta, segnalazione acustica, munizioni intelligenti | + 1.80% | Nord America ed Europa, adozione precoce nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Pressioni legali e assicurative a favore di opzioni che prevedono l'uso di forze non letali | + 0.90% | Nord America e Europa | A breve termine (≤ 2 anni) |
| L'integrazione dell'ecosistema delle prove (telecamere indossabili, segnalazione automatica) accelera l'acquisizione di prove di guerra elettronica. | + 1.10% | Nord America, espansione in Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati di modernizzazione e de-escalation delle forze dell'ordine
Negli Stati Uniti e nell'Unione Europea (UE), le normative sulla riforma delle forze di polizia ora vincolano i finanziamenti federali o dell'Unione all'utilizzo comprovato di capacità di forza proporzionata. Ciò ha spinto le agenzie ad ampliare i propri arsenali includendo armi a energia condotta, proiettili a impatto e agenti irritanti chimici. I programmi di addestramento ora privilegiano l'intervento verbale come risposta iniziale, seguito da misure non letali graduali, il che ha portato a una riallocazione dei budget dall'addestramento all'uso delle armi da fuoco alla certificazione su questi nuovi strumenti. I dipartimenti più grandi stanno adottando sempre più piattaforme integrate che registrano ogni pressione del grilletto e caricano i filmati per la revisione da parte dei supervisori, una funzionalità che rimane finanziariamente impegnativa per le agenzie rurali più piccole. Si prevede che il ciclo di obblighi in corso genererà nuove opportunità di approvvigionamento fino al 2028, dopodiché si prevede che i programmi di sostituzione avranno la precedenza. Questa domanda, guidata dalle politiche, rappresenta un fattore chiave di crescita per il mercato delle armi non letali.
Aumento dei disordini civili e della richiesta di gestione della folla
Tra il 2024 e il 2025, le manifestazioni globali hanno registrato un'impennata, spaziando dalle proteste per le pensioni in Francia alle marce economiche in Cile, spingendo le forze di polizia a rivalutare le proprie attrezzature per il controllo della folla. La densità urbana limita la manovrabilità tattica, inducendo i comandanti a dare priorità ai dispositivi acustici a lungo raggio e ai droni con spray al peperoncino per disperdere la folla senza ricorrere al contatto fisico diretto. Gli enti di approvvigionamento hanno aumentato le scorte di proiettili di gomma, lacrimogeni e cannoni ad acqua dopo che i precedenti disordini avevano causato carenze di approvvigionamento. Tuttavia, gli esperti di salute pubblica hanno sollevato preoccupazioni circa i potenziali danni respiratori e uditivi, portando alcuni consigli comunali a imporre restrizioni sugli orari di impiego di tali dispositivi. Nonostante questo esame critico, le proteste ricorrenti continuano a guidare la domanda nel mercato delle armi non letali, con particolare attenzione ai contratti di consegna rapida.
Adozione a duplice uso nei settori della difesa, della sicurezza nazionale e delle operazioni di frontiera.
Le ondate di afflusso alle frontiere, le rotazioni delle missioni di pace e le dottrine di guerra urbana richiedono una forza proporzionata per minimizzare le ripercussioni diplomatiche. Nel 2025, il Dipartimento della Difesa degli Stati Uniti (DoD) ha stanziato fondi per ulteriori unità dell'Active Denial System per la difesa perimetrale, mentre la Customs and Border Protection ha acquistato nuovi proiettili a sacchetto di fagioli e proiettili di spray al peperoncino da utilizzare nelle zone di elaborazione dei migranti. [2] US Customs and Border Protection, “Procurement Contracts,” CBP.GOV I partner della NATO stanno testando apparecchiature di chiamata acustica per le operazioni di abbordaggio delle navi e il controllo delle sommosse. Sebbene i processi di approvvigionamento della difesa siano lunghi, si traducono in contratti pluriennali sostanziali una volta soddisfatti i requisiti tecnici, fornendo flussi di entrate costanti per i fornitori approvati. La sovrapposizione tra applicazioni militari e di polizia espande il mercato delle armi non letali oltre i budget convenzionali delle forze dell'ordine.
Progressi tecnologici: energia diretta, diffusione acustica, munizioni intelligenti
Fasci di onde millimetriche, impulsi sonori ad alta intensità e proiettili irritanti guidati dal GPS rappresentano un progresso rispetto ai tradizionali proiettili a impatto diretto. Le prove sul campo dei prototipi di Active Denial sono state completate nel 2024 e le versioni per le forze dell'ordine sono attualmente in fase di valutazione per applicazioni di sicurezza perimetrale. I dispositivi acustici a lungo raggio di Genasys ora offrono avvisi vocali multilingue e toni dissuasivi a frequenza variabile, con un raggio d'azione superiore a 1 km sui veicoli di confine. Le granate stordenti dotate di spolette elettroniche e capacità di autodiagnosi riducono al minimo i malfunzionamenti e gli infortuni accidentali. Sebbene queste tecnologie richiedano ingenti investimenti di capitale, consentono ai fornitori di mantenere margini elevati e rafforzare la propria posizione nel mercato delle armi non letali.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diritti umani, responsabilità e vincoli normativi su specifiche categorie di lavoratori non qualificati | -0.80% | Presente a livello globale, con una presenza concentrata in Europa, Nord America e in alcuni mercati dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Variabilità dell'efficacia e lacune nella formazione tra le diverse agenzie | -0.60% | A livello globale, con una maggiore incidenza nei comuni più piccoli e nei mercati in via di sviluppo. | A breve termine (≤ 2 anni) |
| Restrizioni ambientali e chimiche relative a irritanti e vettori. | -0.50% | Europa, Nord America, mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'opinione pubblica si oppone ai dispositivi acustici/energetici a causa dei loro effetti sulla salute. | -0.40% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diritti umani, responsabilità e vincoli normativi su specifiche categorie di lavoratori non qualificati
Nel 2024, Amnesty International ha segnalato lesioni agli occhi e al torace causate da proiettili di gomma durante le manifestazioni, il che ha portato a richieste di divieti totali sulle munizioni a impatto cinetico. Il Comitato europeo per la prevenzione della tortura ha proposto test di soglia di lesione come prerequisito per l'introduzione in servizio di qualsiasi nuovo modello di arma non letale negli Stati membri. Nel 2025, i comuni statunitensi hanno dovuto affrontare risarcimenti multimilionari derivanti dall'uso improprio di taser e proiettili, spingendo le compagnie assicurative ad aumentare i premi o a escludere del tutto la copertura. Di conseguenza, i fornitori devono muoversi in un complesso panorama di laboratori di approvazione e normative sulla divulgazione, che aumentano i costi e ritardano i tempi di lancio dei prodotti. Questa maggiore supervisione normativa ha limitato il potenziale di crescita a breve termine per alcuni segmenti del mercato delle armi non letali.
Variabilità dell'efficacia e lacune formative tra le diverse agenzie
Le armi a energia condotta sono meno efficaci contro indumenti invernali spessi, mentre i proiettili di spugna deviano dalla loro traiettoria oltre i 20 metri, aumentando il rischio per i passanti. Secondo il Police Executive Research Forum, solo il 40% delle forze di polizia municipale statunitensi ha completato la ricertificazione annuale per le armi non letali nel 2025, rispetto all'85% di conformità per la ricertificazione delle armi da fuoco. I vincoli di bilancio spesso inducono i dipartimenti a ruotare le attrezzature senza un addestramento adeguato, riducendo la fiducia degli agenti e aumentando la dipendenza dalle armi da fuoco. Queste incongruenze contribuiscono allo scetticismo del pubblico e alle controversie legali, che ostacolano ulteriormente i nuovi acquisti. Affrontare questi problemi attraverso simulatori basati su scenari e programmi di addestramento regolari è fondamentale affinché il mercato delle armi non letali raggiunga i suoi obiettivi di sicurezza.
Analisi del segmento
Per tipologia di prodotto: l'energia diretta guida l'ondata di innovazione
Nel 2025, le munizioni rappresentavano il 26.91% della quota di mercato delle armi non letali. Tuttavia, si prevede che le piattaforme a energia diretta cresceranno a un tasso annuo composto (CAGR) del 12.43% fino al 2031, registrando la crescita più rapida tra tutte le categorie di prodotti. I tradizionali proiettili in gomma e plastica continuano a dominare le operazioni quotidiane di controllo delle sommosse grazie alla loro compatibilità con i lanciagranate da 40 mm e calibro 12 ampiamente utilizzati. Ciononostante, le forze dell'ordine considerano sempre più i sistemi a raggio come un aggiornamento strategico, poiché questi sistemi eliminano la necessità di rifornimento di proiettili e riducono il rischio di danni accidentali ai passanti. Le armi a elettroshock rimangono un segmento chiave, supportato dalla linea di prodotti TASER di Axon, che integra registri di sparo in tempo reale con l'archiviazione video basata su cloud, soddisfacendo le richieste degli organi di controllo di una documentazione probatoria completa.
L'adozione di sistemi a energia diretta sta accelerando, in quanto i ministeri della difesa approvano unità di interdizione attiva montate su veicoli per applicazioni quali la sicurezza perimetrale delle basi e l'interdizione marittima. Anche le munizioni intelligenti stanno guadagnando terreno, con innovazioni come i lacrimogeni con GPS e le granate stordenti autodiagnostiche che risolvono i problemi di precisione e affidabilità dei modelli precedenti. Inoltre, nuovi operatori del mercato, come Byrna, stanno introducendo lanciatori portatili a CO₂ che non richiedono licenze per armi da fuoco, ampliando così l'accesso per i civili e le agenzie più piccole. Di conseguenza, i portafogli di prodotti si stanno diversificando in due categorie distinte: soluzioni cinetiche a basso costo e opzioni elettroniche o a fascio di alta gamma, ciascuna pensata per soddisfare esigenze specifiche degli utenti all'interno del più ampio mercato delle armi non letali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per gli utenti finali: l'adozione da parte delle forze armate accelera
Le forze dell'ordine hanno rappresentato il 64.90% del fatturato previsto per il 2025. Tuttavia, si prevede che il segmento militare registrerà un tasso di crescita annuo composto (CAGR) del 7.12% fino al 2031, trainato dalla crescente necessità di forze scalabili nell'ambito della dottrina delle operazioni urbane. Il mercato delle armi non letali destinate alle unità di fanteria e gendarmeria si espande durante le missioni di mantenimento della pace o i flussi migratori alle frontiere, che richiedono un impegno proporzionato. Le forze statunitensi e della NATO hanno integrato sistemi di interdizione attiva e dispositivi di chiamata acustica nei veicoli di pattuglia. Allo stesso tempo, le squadre delle operazioni speciali hanno standardizzato l'uso di granate diversive a bassa emissione di fumo per le operazioni di salvataggio degli ostaggi.
Le sfide relative agli appalti nel settore della difesa sono significative e richiedono robustezza, miglioramenti della sicurezza informatica e interoperabilità tra le diverse forze armate. Tuttavia, una volta che le piattaforme superano i test, i contratti di appalto si estendono in genere su cicli di bilancio di cinque-sette anni, garantendo entrate stabili ai fornitori. Le branche della sicurezza nazionale sfumano sempre più il confine tra applicazioni civili e militari, adottando proiettili a sacchetto di fagioli e a palla di pepe di livello militare per le operazioni di pattugliamento delle frontiere, supportando il concetto di duplice uso. Inoltre, i settori della sicurezza privata e penitenziaria contribuiscono con una domanda di nicchia di dispositivi compatti a elettroshock e irritanti, che aiutano a mitigare i rischi di contenzioso in ambienti ristretti, diversificando così la base clienti.
Per portata: le capacità di tiro a distanza guidano la crescita a lungo raggio
Le soluzioni a corto raggio inferiori a 30 m hanno fornito il 48.40% del fatturato del 2025, ma i sistemi a lungo raggio superiori a 100 m sono sulla buona strada per un CAGR dell'8.31% fino al 2031, poiché le agenzie cercano di neutralizzare le minacce prima del contatto fisico. [3] Genasys Inc., “LRAD Border Systems,” GENASYS.COM I lanciatori a medio raggio da 40 mm rispondono all'esigenza di dispersione della folla; tuttavia, i comandanti stanno prendendo sempre più in considerazione dispositivi acustici montati su veicoli e fasci a onde millimetriche come opzioni di risposta iniziale più sicure.
Fattori come l'attrito ambientale, le limitazioni di visibilità e le preoccupazioni per la salute pubblica limitano l'adozione di sistemi acustici e fasci di energia ad alta potenza, soprattutto in aree urbane densamente popolate dove le riflessioni sonore possono amplificare i livelli di pressione. Nonostante queste difficoltà, le forze di frontiera apprezzano tecnologie come i segnali acustici di avvertimento che possono propagarsi per oltre 1 km e i fasci di calore che possono dissuadere gli intrusi senza ricorrere a misure letali. Inoltre, i dispositivi portatili di spray al peperoncino montati su droni stanno estendendo le capacità di deterrenza non letale a tetti e vicoli stretti, aumentando il raggio d'azione. Questi progressi sottolineano l'importanza del raggio d'azione come fattore critico nel mercato delle armi non letali, influenzando le decisioni di acquisto nelle prossime gare d'appalto.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Applicazione pratica: la sicurezza delle frontiere acquisisce priorità strategica
Nel 2025, le applicazioni per il controllo della folla rappresentavano il 38.58% del mercato delle armi non letali. Tuttavia, si prevede che i programmi per la sicurezza delle frontiere cresceranno a un tasso annuo composto (CAGR) del 7.46% fino al 2031, il più rapido tra le applicazioni monitorate. Le agenzie sovrane in regioni come Stati Uniti, Unione Europea e Medio Oriente stanno impiegando munizioni a sacchetto di fagioli, droni con proiettili al pepe e torri di segnalazione acustica presso i valichi di frontiera ad alto traffico per prevenire incidenti letali che potrebbero causare tensioni diplomatiche.
La domanda di sicurezza perimetrale presso aeroporti, terminal petroliferi e data center è in aumento, poiché i proprietari delle infrastrutture stanno passando da misure tradizionali, come cani da guardia e spari di avvertimento, a soluzioni avanzate, come granate stordenti intelligenti e dispositivi di dissuasione a luce. Queste tecnologie scoraggiano gli intrusi preservando al contempo le infrastrutture. Inoltre, la difesa personale rappresenta un segmento di mercato piccolo ma in crescita, con consumatori urbani che acquistano spray compatti o kit di lancio in aree in cui i permessi per le armi da fuoco sono limitati. I fornitori stanno ora sviluppando piattaforme modulari in grado di intercambiare i carichi utili, come polvere irritante o cartucce a scarica elettrica. Questa flessibilità consente a un singolo telaio di essere utilizzato dalle squadre antisommossa della polizia un giorno e dalle unità di pattugliamento di frontiera un altro, aumentando il valore a vita dei prodotti nel mercato delle armi non letali.
Analisi geografica
Mercato nordamericano delle armi non letali
Il Nord America ha rappresentato il 36.95% del fatturato previsto per il 2025, grazie agli acquisti costanti da parte delle agenzie federali, statali e municipali statunitensi. Queste agenzie acquistano armi a energia condotta abbinandole a sistemi di raccolta di prove digitali e effettuano ordini ricorrenti di munizioni tramite il Dipartimento per la Sicurezza Interna (DHS). Il Canada continua a seguire i protocolli statunitensi sull'uso della forza, promuovendo la diffusione dei taser a livello nazionale, mentre la polizia federale messicana acquista granate a spugna e spray al peperoncino per le operazioni di contrasto ai cartelli. La regione beneficia dei budget per equipaggiamento pro capite più elevati al mondo. Tuttavia, la crescita sta rallentando poiché molti grandi dipartimenti stanno passando dagli acquisti iniziali agli aggiornamenti ciclici, mantenendo il CAGR a breve termine al di sotto della media globale.
Mercato delle armi non letali nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 7.17% fino al 2031, il più rapido tra tutte le regioni. Questa crescita è alimentata dalle iniziative di modernizzazione in Cina, India, Giappone e Corea del Sud, incentrate sulle attrezzature antisommossa per le forze dell'ordine e sulle tecnologie per le barriere di confine. Nel 2025, il Ministero della Pubblica Sicurezza cinese ha ordinato in blocco veicoli con cannoni ad acqua e manganelli elettrici, dispiegandoli a Hong Kong e nello Xinjiang. La Forza di Riserva Centrale di Polizia indiana ha aggiornato le scorte di gas lacrimogeni e proiettili al pepe per l'uso nelle aree soggette a proteste. Nel frattempo, Giappone e Corea del Sud hanno installato dispositivi acustici a lungo raggio nei perimetri degli aeroporti e nelle basi navali. Le normative sull'approvvigionamento interno e la sensibilità ai prezzi continuano a limitare la penetrazione del mercato da parte dei fornitori occidentali. Tuttavia, il mercato potenziale per le armi non letali nella regione Asia-Pacifico è in espansione a causa della crescente densità di popolazione urbana e delle tensioni transfrontaliere.
Mercato delle armi non letali in EMEA e Sud America
Europa, Sud America, Medio Oriente e Africa rappresentano collettivamente la restante quota di mercato. In Europa, la rigorosa dottrina dell'Unione Europea sulla forza proporzionale sostiene la domanda di munizioni intelligenti che registrano l'energia d'impatto. Tuttavia, le nuove normative REACH in materia di sostanze chimiche stanno rallentando le vendite di agenti CS e OC. In Sud America, il Brasile è leader per volume, avendo equipaggiato la polizia militare con proiettili di gomma e granate stordenti per garantire la sicurezza degli stadi in vista dei Mondiali di calcio FIFA del 2026. In Medio Oriente, gli Stati del Consiglio di Cooperazione del Golfo stanno aumentando i budget per la sicurezza perimetrale e acquistando camion con sistemi di interdizione attiva a onde millimetriche e torri di segnalazione acustica per proteggere i terminal petroliferi senza ricorrere a misure letali. L'Africa rimane un mercato emergente, con le missioni di pace delle Nazioni Unite che hanno introdotto taser e droni lacrimogeni in Nigeria e nel Sahel, creando opportunità di crescita a lungo termine per il mercato delle armi non letali.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il panorama dei fornitori nel mercato delle armi non letali è moderatamente concentrato, con poche aziende consolidate che offrono una vasta gamma di prodotti e che dominano il settore. Tuttavia, continuano ad entrare nel mercato innovatori di nicchia, specializzati in singole categorie. Axon Enterprise è leader nel segmento degli elettroshock e utilizza la sua piattaforma cloud Evidence.com per garantire abbonamenti software pluriennali, che ora crescono più rapidamente dei suoi ricavi hardware. Safariland detiene una solida posizione nel settore degli spray chimici e dei proiettili a impatto, supportata da un'ampia rete di distribuzione negli Stati Uniti. Nel frattempo, Rheinmetall e FN HERSTAL sfruttano la loro esperienza nell'artiglieria per produrre lanciatori non letali da 40 mm resistenti e affidabili per le unità di gendarmeria europee.
Genasys, azienda pioniera nelle comunicazioni acustiche, domina il mercato delle chiamate a lungo raggio. Nel 2025, i contratti con le forze di controllo di frontiera includevano unità a torre fissa dotate di librerie linguistiche basate sull'intelligenza artificiale per automatizzare le istruzioni per i migranti. Byrna Technologies sfrutta le lacune normative vendendo lanciagranate a CO₂ direttamente ai consumatori e alle forze di polizia più piccole nelle regioni con normative restrittive sul possesso di armi da fuoco, creando un micro-segmento di autodifesa in rapida espansione. Le startup che si concentrano su tecnologie di dispersione della folla a onde millimetriche o su dispositivi irritanti montati su droni stanno attirando capitali di rischio, ma si trovano ad affrontare problemi con le fonti di alimentazione e l'accettazione da parte del pubblico, che ostacolano l'adozione di massa.
L'attività di fusione e acquisizione (M&A) sta prendendo slancio, poiché gli operatori consolidati puntano ad ampliare i propri portafogli per assicurarsi contratti "a fornitore unico" che includono taser, telecamere, munizioni e servizi software. Nel 2025, Axon ha acquisito un'azienda di analisi AI per telecamere indossabili, mentre Safariland ha acquistato uno specialista di granate stordenti per ampliare la propria offerta di prodotti. Le principali aziende del settore della difesa stanno valutando joint venture piuttosto che acquisizioni dirette per mantenere le catene di autorizzazione di sicurezza. Il mercato delle armi non letali sta favorendo sempre più gli operatori orientati all'ecosistema, con laboratori di conformità, piattaforme SaaS e capacità di formazione a livello globale. Questa tendenza sta spingendo i produttori di proiettili puri a orientarsi verso reti di partnership per rimanere competitivi.
Leader del settore delle armi non letali
Axon Enterprise, Inc.
Safariland, LLC
Rheinmetall AG
Sistemi combinati, Inc.
Genasys Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: La Polizia Nazionale delle Filippine - Ufficio Regionale di Polizia della Regione Autonoma di Bangsamoro (PRO BARMM) ha indetto una gara d'appalto per la fornitura di un gran numero di armi non letali per l'anno fiscale 2026. Il processo di valutazione si atterrà al criterio dell'"offerta più bassa e conforme", garantendo che l'equipaggiamento sia conforme agli standard operativi della PNP per il controllo della folla e le operazioni tattiche, mantenendo al contempo l'efficienza dei costi.
- Ottobre 2025: la Cina ha presentato una nuova arma, la "bomba blackout", progettata per interrompere le reti elettriche nemiche senza causare danni fisici. Questa mossa sottolinea l'impegno della Cina ad ampliare la gamma delle sue capacità di guerra non cinetica.
- Aprile 2025: In occasione di Milipol India 2025, TRETA Tactical Solutions ha presentato Theoram Mark-1, la sua ultima innovazione nel campo della difesa non letale. Questa pistola compatta soddisfa le esigenze sia delle forze dell'ordine che della difesa personale civile. Theoram Mark-1 spara proiettili con un agente irritante chimico brevettato, garantendo un'efficace deterrenza e riducendo significativamente il rischio di danni permanenti. L'attenzione di TRETA alla rapidità di intervento e all'incapacitazione senza letalità risponde alla crescente domanda di alternative più sicure alle armi da fuoco convenzionali, soprattutto nel controllo delle sommosse, nella sicurezza perimetrale e nella protezione personale.
Ambito del rapporto sul mercato globale delle armi non letali
Il settore delle armi non letali comprende la vendita di tecnologie di forza a bassa letalità impiegate dalle forze dell'ordine, dalle forze armate e per la difesa personale civile. Il rapporto di mercato offre una panoramica delle tendenze di approvvigionamento tra le agenzie di polizia, della spesa per la difesa in capacità non letali, degli episodi di disordini civili che alimentano la domanda di gestione della folla, degli sviluppi normativi che influenzano l'impiego dei prodotti e dei progressi tecnologici nei sistemi a energia diretta, elettroshock e munizioni intelligenti.
Il rapporto sul mercato delle armi non letali è segmentato per tipologia di prodotto, utente finale, gittata, applicazione e area geografica. Per tipologia di prodotto, il mercato è segmentato in sistemi di interdizione d'area, munizioni, esplosivi, gas e spray, armi a energia diretta e armi a elettroshock. I sistemi di interdizione d'area sono ulteriormente segmentati in sistemi antiveicolo e antiuomo. Le munizioni sono ulteriormente segmentate in proiettili di gomma, proiettili di cera, proiettili di plastica, proiettili a sacchetto di fagioli e granate a spugna. Gli esplosivi sono ulteriormente segmentati in granate stordenti e granate pungenti. Gas e spray sono ulteriormente segmentati in cannoni ad acqua, armi a base di odori, gas lacrimogeni e spray al peperoncino. Per utente finale, il mercato è segmentato in forze dell'ordine e militari. Per gittata, il mercato è segmentato in corta (meno di 30 m), media (da 30 a 100 m) e lunga (oltre 100 m). In base all'applicazione, il mercato è segmentato in controllo della folla, sicurezza delle frontiere, autodifesa personale e sicurezza perimetrale. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle armi non letali nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di prodotto
| Negazione dell'area | Anti-veicolo |
| Antiuomo | |
| Cartucce | Proiettili di gomma |
| Proiettili di cera | |
| Proiettili di plastica | |
| Fagioli a sacco | |
| Granata di spugna | |
| Esplosivi | Granate esplosive |
| Granate pungenti | |
| Gas e Spray | Cannoni d'acqua |
| Armi basate sul profumo | |
| Gas da telaio | |
| Spray al peperoncino | |
| Armi ad energia diretta | |
| Armi elettroshock |
Per utente finale
| Applicazione della legge |
| Linea militare |
Per Gamma
| Corto (meno di 30 m) |
| Medio (da 30 a 100 m) |
| Lungo (oltre 100 m) |
Per Applicazione
| Controllo della folla |
| Sicurezza delle frontiere |
| Autodifesa personale |
| Sicurezza perimetrale |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di prodotto | Negazione dell'area | Anti-veicolo | |
| Antiuomo | |||
| Cartucce | Proiettili di gomma | ||
| Proiettili di cera | |||
| Proiettili di plastica | |||
| Fagioli a sacco | |||
| Granata di spugna | |||
| Esplosivi | Granate esplosive | ||
| Granate pungenti | |||
| Gas e Spray | Cannoni d'acqua | ||
| Armi basate sul profumo | |||
| Gas da telaio | |||
| Spray al peperoncino | |||
| Armi ad energia diretta | |||
| Armi elettroshock | |||
| Per utente finale | Applicazione della legge | ||
| Linea militare | |||
| Per Gamma | Corto (meno di 30 m) | ||
| Medio (da 30 a 100 m) | |||
| Lungo (oltre 100 m) | |||
| Per Applicazione | Controllo della folla | ||
| Sicurezza delle frontiere | |||
| Autodifesa personale | |||
| Sicurezza perimetrale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Con quale rapidità cresceranno i ricavi globali delle armi non letali entro il 2031?
Le vendite sono destinate a crescere da 7.41 miliardi di dollari nel 2026 a 10.29 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.80%, trainato dai mandati di riforma della polizia, dalla domanda di sistemi di controllo della folla e dall'adozione di sistemi di difesa a duplice uso.
Quale categoria di prodotti si sta espandendo più rapidamente?
Si prevede che le piattaforme a energia diretta, come i sistemi di interdizione attiva a onde millimetriche, registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 12.43%, poiché le agenzie sono alla ricerca di opzioni di difesa a distanza precise e senza necessità di ricarica.
In quali aree geografiche si registra il maggiore slancio in termini di appalti?
La regione Asia-Pacifico è in testa con un tasso di crescita annuo composto (CAGR) previsto del 7.17%, grazie alla modernizzazione dei sistemi di controllo delle sommosse e di sicurezza delle frontiere da parte di Cina, India, Giappone e Corea del Sud.
Quale segmento di utenti finali sta registrando una crescita superiore alla media storica?
Le organizzazioni militari e di sicurezza nazionale stanno avanzando a un tasso di crescita annuo composto (CAGR) del 7.12%, grazie all'integrazione, nella dottrina delle operazioni urbane, di moduli di forza scalabili accanto ad armamenti letali.
Quale applicazione è destinata a superare la domanda tradizionale di sistemi di gestione della folla?
Si prevede che i programmi di sicurezza delle frontiere cresceranno del 7.46% all'anno, a causa delle pressioni migratorie globali e della necessità di una deterrenza proporzionata ai valichi di frontiera terrestri e marittimi.
Quanto è concentrato il potere dei fornitori oggi?
I primi cinque fornitori controllano circa il 55% del fatturato globale, il che indica una concentrazione moderata che lascia comunque spazio a innovatori di nicchia.


