

Dimensioni e quota di mercato dello yogurt non OGM
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.56 miliardo di dollari |
| Dimensione del mercato (2031) | 1.98 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.86% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dello yogurt non OGM a cura di Mordor Intelligence
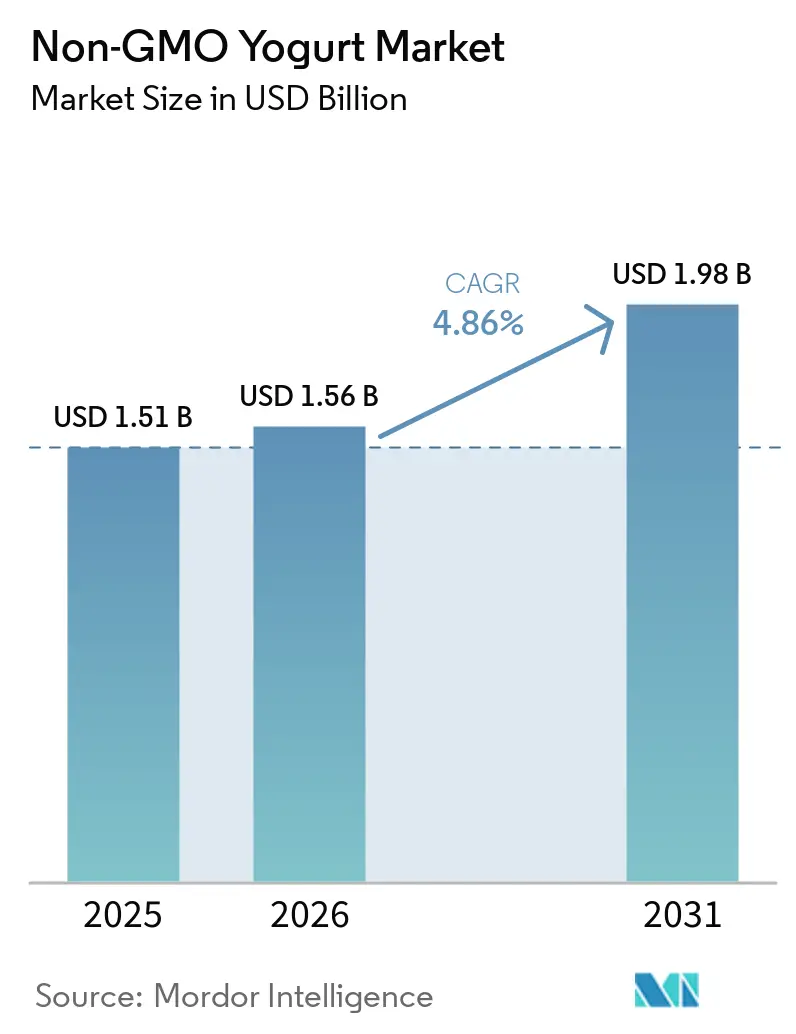
Si prevede che il mercato dello yogurt non OGM (non geneticamente modificato) crescerà da 1.51 miliardi di dollari nel 2025 a 1.56 miliardi di dollari nel 2026, raggiungendo 1.98 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.86% nel periodo 2026-2031. La domanda di trasparenza nell'approvvigionamento degli ingredienti, di prodotti con etichetta pulita e di dichiarazioni verificabili è alla base di questa crescita, poiché i consumatori cercano sempre più visibilità sulla produzione lattiero-casearia. La certificazione non OGM richiede la tracciabilità dall'alimentazione animale agli ingredienti, dalla lavorazione al confezionamento, supportata da test, segregazione e rinnovi annuali della certificazione. Questi requisiti aiutano i produttori a dimostrare la conformità agli standard non OGM e a rafforzare la fiducia dei consumatori nelle dichiarazioni sui prodotti. Il mercato beneficia anche della crescente domanda di prodotti lattiero-caseari fermentati funzionali e ad alto contenuto proteico, in particolare tra i consumatori attenti alla salute che cercano opzioni pratiche e nutrienti.
Punti chiave del rapporto
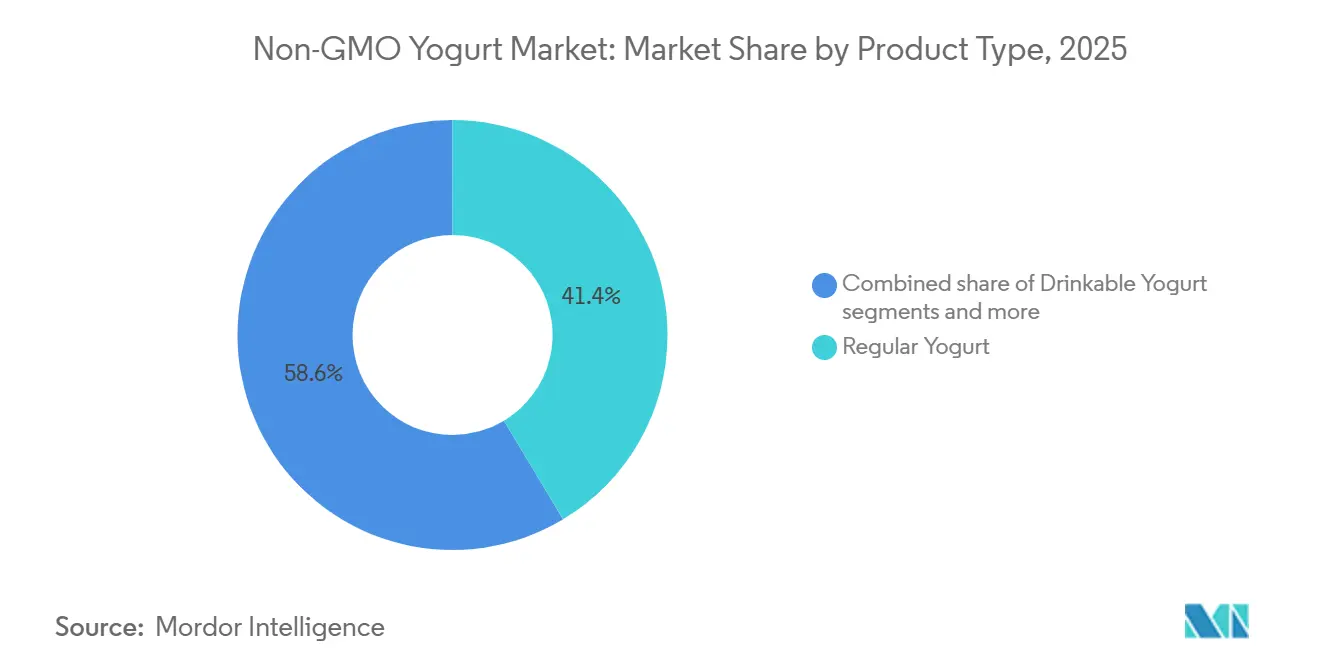
- Per tipologia di prodotto, lo yogurt tradizionale deteneva il 41.42% della quota di mercato dello yogurt non OGM nel 2025, mentre si prevede che lo yogurt da bere crescerà a un tasso annuo composto del 7.02% fino al 2031.
- In termini di contenuto di grassi, lo yogurt a basso contenuto di grassi rappresentava il 44.02% della quota di mercato dello yogurt non OGM nel 2025 e si prevede che registrerà la crescita più rapida, con un CAGR del 4.04% fino al 2031.
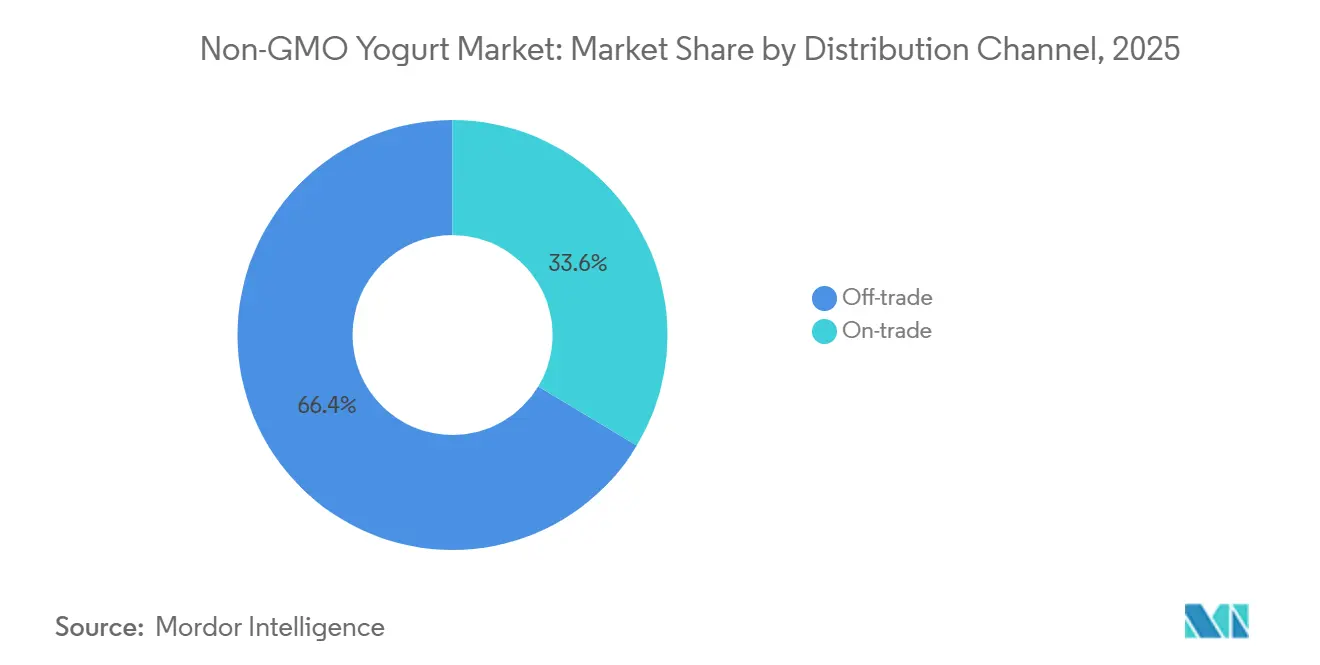
- Per canale di distribuzione, il canale off-trade ha rappresentato il 66.40% delle vendite della categoria nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.02% fino al 2031.
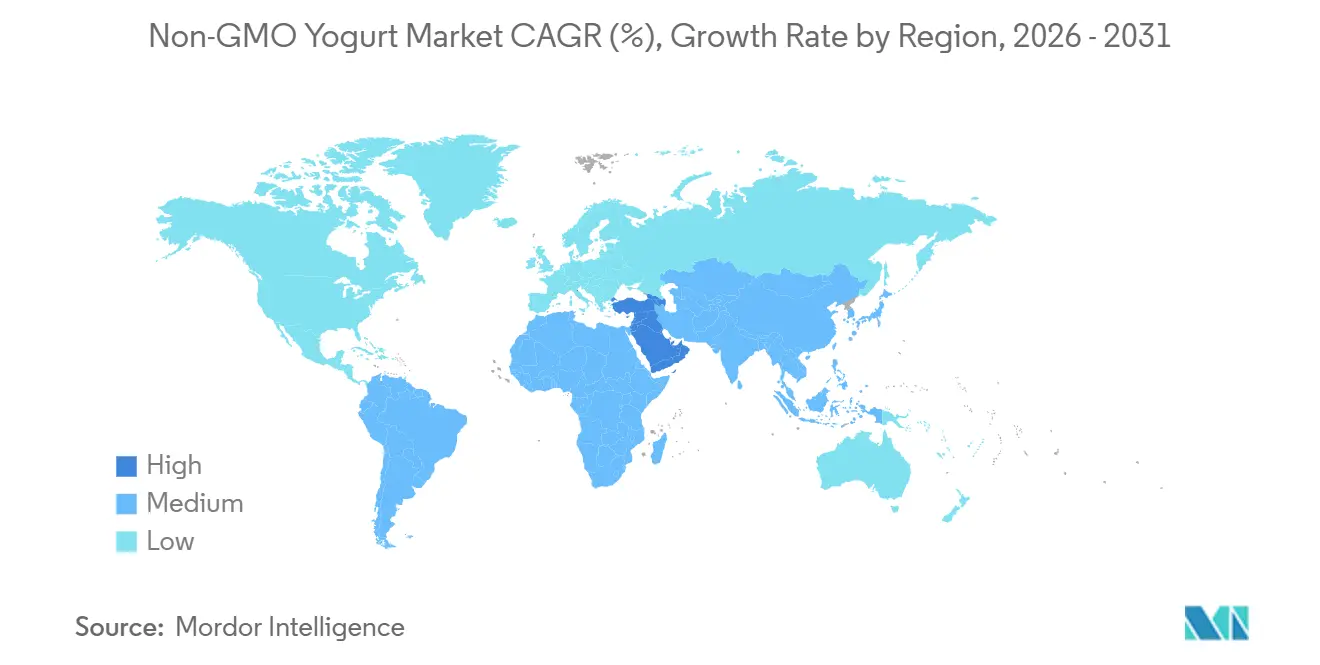
- Dal punto di vista geografico, il Nord America ha rappresentato il 34.20% delle vendite globali della categoria nel 2025, mentre si prevede che l'Asia occidentale crescerà a un tasso annuo composto del 5.40% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dello yogurt non OGM
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di ingredienti con etichetta pulita e non OGM | + 1.3% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente domanda di yogurt funzionale e probiotico | + 1.1% | Nord America, Europa e mercati principali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente attenzione dei consumatori alla produzione lattiero-casearia sostenibile | + 0.8% | Europa e Nord America | Medio termine (2-4 anni) |
| Crescente preferenza dei consumatori per il benessere degli animali e l'approvvigionamento etico dei prodotti lattiero-caseari | + 0.6% | Europa, con ripercussioni in Nord America | Medio termine (2-4 anni) |
| Migliorare la tracciabilità della catena di approvvigionamento e la verifica dell'assenza di OGM. | + 0.5% | Global | A lungo termine (≥ 4 anni) |
| Maggiore innovazione di prodotto a seguito della modernizzazione degli standard dello yogurt | + 0.7% | Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di ingredienti con etichetta pulita e non OGM
La crescente preferenza dei consumatori per ingredienti trasparenti e una provenienza tracciabile sta alimentando la domanda di yogurt con etichetta pulita e senza OGM. La certificazione non OGM fornisce un'ulteriore credenziale di provenienza, oltre alla certificazione biologica, aiutando i marchi a differenziare i propri prodotti. [1]Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "La prevalenza di indicazioni contrastanti e complementari sulle confezioni dei prodotti alimentari statunitensi: un caso di studio sulle indicazioni relative a latte e yogurt", ers.usda.govQuesta tendenza è supportata dal fatto che i consumatori valutano sempre più spesso molteplici attributi basati sul valore, tra cui biologico, non OGM e benessere animale. Tuttavia, i produttori devono mantenere una solida documentazione e tracciabilità dei fornitori per comprovare tali affermazioni. Gli standard in evoluzione del Progetto Non-GMO potrebbero ulteriormente incoraggiare i produttori a rafforzare le pratiche di approvvigionamento e verifica degli ingredienti.
Crescente domanda di yogurt funzionale e probiotico
La crescente domanda di prodotti lattiero-caseari ad alto contenuto proteico, probiotici e funzionali sta trainando la crescita del mercato dello yogurt non OGM. I consumatori ricercano sempre più prodotti che favoriscano la salute digestiva, offrano benefici nutrizionali e siano in linea con le preferenze per ingredienti con etichetta pulita e provenienza trasparente. Secondo la FDA (Food and Drug Administration), i produttori utilizzano diversi metodi per produrre yogurt ad alto contenuto proteico, tra cui la filtrazione, la concentrazione a membrana e l'arricchimento proteico.[2]Fonte: Food and Drug Administration, "Yogurt ad alto contenuto proteico; Richiesta di informazioni", federalregister.govQuesti metodi consentono ai marchi di offrire prodotti differenziati che combinano proteine, colture vive e provenienza trasparente. L'innovazione nei prodotti lattiero-caseari fermentati, compresi i formati da bere ricchi di proteine e probiotici, sta ulteriormente ampliando le applicazioni dello yogurt funzionale e supportando la diversificazione dei prodotti sul mercato.
Crescente attenzione dei consumatori alla produzione lattiero-casearia sostenibile
Il crescente interesse dei consumatori per un approvvigionamento lattiero-caseario sostenibile e trasparente sta alimentando la domanda di yogurt non OGM. I consumatori cercano sempre più informazioni sulle pratiche agricole, l'origine degli ingredienti, il benessere degli animali e gli standard ambientali, oltre alle dichiarazioni di non OGM. Le grandi aziende lattiero-casearie stanno rafforzando i sistemi di tracciabilità e gestione dei fornitori per supportare molteplici credenziali di approvvigionamento. Queste misure migliorano la trasparenza e consentono ai marchi di comprovare le proprie dichiarazioni di non OGM e sostenibilità. Poiché i prodotti lattiero-caseari di alta gamma pongono sempre maggiore enfasi sull'approvvigionamento responsabile, solidi controlli della catena di fornitura possono fornire un vantaggio competitivo nel mercato dello yogurt non OGM.
Crescente preferenza dei consumatori per il benessere degli animali e l'approvvigionamento etico dei prodotti lattiero-caseari
Il crescente interesse dei consumatori per il benessere animale e l'approvvigionamento etico dei prodotti lattiero-caseari sta alimentando la domanda di yogurt trasparenti e non OGM. I consumatori cercano sempre più la garanzia che i prodotti lattiero-caseari siano prodotti in modo responsabile, con particolare attenzione al benessere degli animali, alla qualità dei mangimi e all'integrità degli ingredienti. Certificazioni indipendenti sul benessere animale, filiere di approvvigionamento tracciabili e pratiche di approvvigionamento trasparente da parte degli allevamenti possono rafforzare la fiducia dei consumatori, aumentando la visibilità sugli standard di benessere animale, sulle pratiche di allevamento e sull'approvvigionamento degli ingredienti. Questa tendenza è particolarmente rilevante nel mercato dello yogurt premium, dove attributi di approvvigionamento credibili possono differenziare i prodotti, rafforzare la credibilità del marchio e giustificare prezzi più elevati. Poiché i consumatori valutano sempre più attentamente le pratiche di produzione lattiero-casearia, i marchi che dimostrano un approvvigionamento verificabile, rispettano gli standard di benessere animale e forniscono un'etichettatura chiara dei prodotti possono ottenere un vantaggio competitivo e promuovere una maggiore fedeltà da parte dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzo maggiorato rispetto allo yogurt tradizionale | -0.7% | A livello globale, con particolare gravità in America Latina, Medio Oriente e Africa. | A breve termine (≤ 2 anni) |
| Costi più elevati per la certificazione e la conformità agli standard non OGM | -0.5% | Global | Medio termine (2-4 anni) |
| Disponibilità limitata di materie prime casearie non OGM | -0.3% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Complessità nel mantenimento dell'integrità della catena di approvvigionamento non OGM | -0.2% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzo maggiorato rispetto allo yogurt tradizionale
Lo yogurt non OGM ha in genere un prezzo più elevato rispetto allo yogurt convenzionale a causa dei requisiti aggiuntivi di verifica, test, tracciabilità e gestione della catena di approvvigionamento. Questo sovrapprezzo può limitare l'adozione da parte dei consumatori sensibili al prezzo, soprattutto nei mercati in cui lo yogurt tradizionale a marchio del distributore è ampiamente disponibile a prezzi inferiori. La sfida è ancora più marcata per i prodotti arricchiti con proteine, probiotici e aromatizzati, che spesso richiedono processi di approvvigionamento e verifica degli ingredienti più complessi. Sebbene alcuni consumatori siano disposti a pagare di più per le caratteristiche certificate, i produttori devono comunicare chiaramente il valore del prodotto per giustificare il sovrapprezzo. Di conseguenza, i produttori devono bilanciare i costi di certificazione e approvvigionamento con prezzi competitivi per sostenere la domanda dei consumatori.
Costi più elevati per la certificazione e la conformità agli standard non OGM
L'aumento dei costi di certificazione e conformità può limitare il mercato dello yogurt non OGM, incrementando le spese oltre la quota iniziale di verifica. I produttori devono gestire la documentazione dei fornitori, la tracciabilità degli ingredienti, i test, la separazione e la tenuta continua dei registri, il che aumenta la complessità operativa. Questi requisiti diventano più impegnativi per i prodotti con ingredienti multipli, inclusi gli yogurt aromatizzati, probiotici e arricchiti con proteine. I produttori più piccoli potrebbero trovarsi ad affrontare maggiori pressioni sui costi a causa delle risorse limitate e dei volumi di acquisto inferiori. Con l'evoluzione degli standard di verifica, le aziende potrebbero anche dover rivedere e adeguare le proprie pratiche di approvvigionamento, aumentando ulteriormente i costi di conformità.
Analisi del segmento
Per tipologia di prodotto: lo yogurt normale è in testa, i formati proteici accelerano
Lo yogurt tradizionale è rimasto la tipologia di prodotto dominante, rappresentando il 41.42% delle vendite della categoria nel 2025. La sua familiarità, l'ampia disponibilità e l'idoneità per la colazione e gli spuntini quotidiani hanno supportato questa posizione. Si prevede che lo yogurt da bere crescerà a un CAGR del 7.02% fino al 2031, trainato dalla domanda di opzioni casearie pratiche e facili da trasportare. Il suo formato liquido attrae i consumatori che cercano un consumo rapido senza preparazione. Questo formato consente inoltre ai produttori di introdurre varianti aromatizzate, fortificate e funzionali. La consolidata domanda di yogurt tradizionale e la crescente preferenza per la praticità continuano a plasmare l'innovazione di prodotto nel mercato.
Lo yogurt greco e quello filtrato, così come lo yogurt frullato e altri formati, stanno acquisendo sempre maggiore importanza, in quanto i produttori diversificano la loro offerta di yogurt non OGM al di là dei prodotti tradizionali. Lo yogurt greco e quello filtrato beneficiano della loro consistenza densa e dell'alto contenuto proteico, che attraggono i consumatori alla ricerca di opzioni di yogurt più sostanziose. Lo yogurt frullato offre maggiore flessibilità in termini di combinazioni di sapori, frutta e ingredienti, favorendo la differenziazione del prodotto. L'altra categoria comprende formati specializzati ed emergenti che si rivolgono a nicchie di consumatori e occasioni di consumo specifiche. Questi formati consentono ai produttori di ampliare il proprio portafoglio prodotti, soddisfacendo al contempo la domanda di varietà e caratteristiche distintive.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al contenuto di grassi: i prodotti a basso contenuto di grassi mantengono un'ampia base di consumatori
Lo yogurt magro è il segmento di prodotto con il più alto e più rapido sviluppo in termini di contenuto di grassi, rappresentando il 44.02% delle vendite della categoria nel 2025 e con una crescita prevista a un CAGR del 4.04% fino al 2031. La sua posizione di leadership riflette la preferenza dei consumatori per prodotti che bilanciano il contenuto proteico con scelte a basso contenuto calorico. Lo yogurt magro offre inoltre una base versatile per formulazioni a base di proteine, frutta e probiotici. Questo lo rende un formato interessante per i produttori che desiderano combinare il posizionamento senza OGM con attributi funzionali. Rigorosi controlli sugli ingredienti possono ulteriormente supportare la trasparenza nell'approvvigionamento e nella verifica. Nel complesso, la sua forte quota di mercato e le prospettive di crescita fanno dello yogurt magro un punto focale per l'innovazione di prodotto.
Lo yogurt intero rimane un prodotto rilevante per i consumatori che desiderano una consistenza più ricca e per coloro che preferiscono prodotti biologici o derivati da animali allevati al pascolo. Lo yogurt magro si rivolge principalmente ai consumatori che cercano opzioni a basso contenuto calorico, sebbene i produttori debbano formularlo con cura per preservarne gusto e consistenza. Entrambi i segmenti offrono opportunità di differenziazione attraverso aromi, contenuto proteico, probiotici e formulazioni con etichetta pulita. Tuttavia, le varianti aromatizzate potrebbero richiedere una documentazione più completa degli ingredienti per soddisfare i requisiti di verifica dell'assenza di OGM. I produttori possono trarre vantaggio da formulazioni semplificate e da una documentazione accurata sull'approvvigionamento degli ingredienti, consentendo ai marchi di bilanciare differenziazione del prodotto, conformità e aspettative dei consumatori.
Per canale di distribuzione: la vendita al dettaglio off-trade rimane centrale
Il canale di vendita al dettaglio tradizionale è rimasto il canale di distribuzione dominante, rappresentando il 66.40% delle vendite della categoria nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.02% fino al 2031. Supermercati, ipermercati, negozi specializzati e altri punti vendita al dettaglio offrono un'elevata visibilità ai prodotti a base di yogurt non OGM. Questi canali consentono ai consumatori di confrontare etichette, prezzi, gusti e formati di confezione al momento dell'acquisto. Un'affidabile infrastruttura della catena del freddo supporta inoltre la distribuzione dello yogurt refrigerato attraverso le reti di vendita al dettaglio fisiche. I rivenditori possono ulteriormente migliorare la visibilità del prodotto attraverso un posizionamento strategico sugli scaffali, promozioni e una comunicazione chiara delle caratteristiche di non OGM.
I canali di ristorazione collettiva, tra cui ristoranti, caffè, hotel e altri esercizi di ristorazione, offrono l'opportunità di espandere il consumo di yogurt non OGM oltre l'uso domestico. Il crescente interesse dei consumatori per la trasparenza nell'approvvigionamento degli ingredienti e per i prodotti lattiero-caseari di alta qualità sostiene la domanda attraverso questi canali. Gli operatori del settore della ristorazione possono integrare lo yogurt nei menù della colazione, nei frullati, nei dessert e in altri piatti pronti, creando una varietà di applicazioni. I canali di ristorazione collettiva possono rafforzare le opportunità di mercato espandendo lo yogurt non OGM nei piatti pronti e nelle offerte di ristorazione di alta qualità. Una solida documentazione e tracciabilità dei fornitori possono ulteriormente supportare un posizionamento credibile del non OGM lungo tutta la filiera della ristorazione.
Analisi geografica
Nel 2025, il Nord America deteneva la quota di mercato maggiore, pari al 34.20%. La forte domanda dei consumatori di prodotti lattiero-caseari biologici, con etichetta pulita e certificati, unitamente a una consolidata certificazione non OGM e a una solida infrastruttura di vendita al dettaglio, supporta questa posizione.[3]Fonte: Agriculture and Agri-Food Canada, "Servizio di report personalizzati - Tendenze nel settore degli alimenti e delle bevande a base di proteine animali in Nord America", agriculture.canada.caSi prevede che l'Asia occidentale sarà la regione a più rapida crescita, con un CAGR del 5.40% fino al 2031. Lo sviluppo urbano, l'espansione dei moderni canali di vendita al dettaglio e la crescente domanda di prodotti lattiero-caseari di alta qualità trainano questa crescita. Gli Emirati Arabi Uniti e l'Arabia Saudita rappresentano mercati chiave, supportati dal miglioramento delle infrastrutture della catena del freddo e dalla crescente distribuzione di prodotti alimentari di alta gamma. Si prevede che il Nord America manterrà la sua posizione di leadership in termini di fatturato, mentre l'Asia occidentale dovrebbe registrare una crescita di mercato più rapida nel periodo di previsione.
L'Europa rimane un mercato chiave per lo yogurt non OGM, grazie alla forte consapevolezza dei consumatori riguardo ai prodotti lattiero-caseari biologici, tracciabili e provenienti da fonti responsabili. Regno Unito, Germania, Francia, Italia e Spagna rappresentano mercati importanti, supportati da un consumo consolidato di prodotti lattiero-caseari, reti di vendita al dettaglio ben sviluppate e una domanda di prodotti di alta qualità. Anche Paesi Bassi, Belgio, Svezia e Polonia offrono ulteriori opportunità di crescita. La regione Asia-Pacifico offre un significativo potenziale di crescita, in particolare in Cina, India, Giappone, Corea del Sud, Australia, Indonesia, Thailandia e Singapore. L'espansione dei canali di vendita al dettaglio moderni e la crescente domanda di prodotti lattiero-caseari pratici e funzionali guidano la crescita del mercato in tutta la regione. Cina e India offrono notevoli opportunità in termini di volumi, mentre Giappone, Corea del Sud, Australia e Singapore sono più adatti a un'offerta di yogurt premium e specializzato.
Il Sud America rappresenta un'opportunità di crescita emergente, guidata dal Brasile, mentre Argentina, Colombia, Cile e Perù offrono un ulteriore potenziale grazie all'espansione dei moderni canali di vendita al dettaglio e all'aumento del consumo di prodotti lattiero-caseari di alta qualità. I consumatori attribuiscono sempre maggiore importanza al contenuto proteico, alla trasparenza degli ingredienti, alla qualità del prodotto e all'approvvigionamento responsabile, sostenendo la domanda di yogurt differenziati. I produttori possono rispondere a queste esigenze attraverso l'approvvigionamento locale, confezioni di dimensioni adeguate e una distribuzione selettiva tramite i moderni canali di vendita al dettaglio. In Europa, Asia-Pacifico e Sud America, i marchi che combinano il posizionamento senza OGM con prezzi accessibili, etichette chiare e formati di prodotto familiari sono nella posizione migliore per capitalizzare le opportunità.
Panorama competitivo
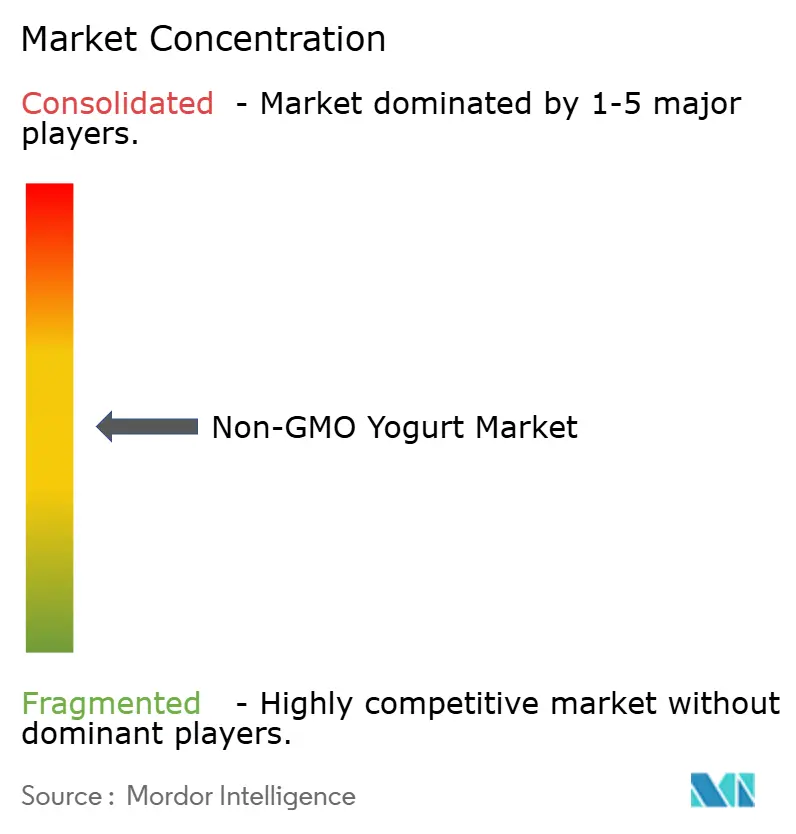
Il mercato dello yogurt non OGM è moderatamente frammentato, con un panorama competitivo diversificato. Il mercato comprende grandi aziende lattiero-casearie, specialisti del biologico e marchi di nicchia di yogurt fermentato. I principali fattori competitivi includono la notorietà del marchio, la rete distributiva, le capacità di approvvigionamento, l'innovazione di prodotto e la credibilità delle dichiarazioni di non OGM. I grandi produttori beneficiano delle economie di scala e di consolidate reti di fornitura, mentre i marchi specializzati competono attraverso portafogli di prodotti mirati e strategie di approvvigionamento differenziate. I requisiti di verifica e tracciabilità in continua evoluzione favoriscono le aziende con sistemi di catena di fornitura solidi. Nel complesso, il mercato rimane moderatamente frammentato piuttosto che fortemente concentrato, creando opportunità sia per i grandi produttori che per i marchi di nicchia.
L'espansione del portafoglio e le acquisizioni strategiche stanno rimodellando la concorrenza nell'intero settore dello yogurt, consentendo alle aziende di rafforzare la presenza del proprio marchio, diversificare l'offerta di prodotti ed entrare in nuovi segmenti di consumatori. Sistemi di tracciabilità digitale efficaci possono ulteriormente migliorare la gestione dei fornitori, la documentazione e la trasparenza dell'approvvigionamento, supportando al contempo il controllo qualità e la conformità lungo tutta la catena di fornitura. Anche l'innovazione nel settore dei prodotti lattiero-caseari funzionali e premium rimane un fattore competitivo chiave sul mercato. Le aziende stanno introducendo prodotti che enfatizzano proteine, probiotici, praticità e formulazioni con etichetta pulita per soddisfare le mutevoli preferenze dei consumatori in termini di salute, trasparenza, qualità del prodotto e benefici nutrizionali differenziati.
I grandi produttori beneficiano di economie di scala, di una consolidata notorietà del marchio e di ampie reti di distribuzione che supportano una vasta copertura di mercato e un'efficiente disponibilità dei prodotti. Al contrario, i marchi specializzati competono costruendo la fiducia dei consumatori, mantenendo pratiche di approvvigionamento mirate e offrendo prodotti distintivi su misura per le specifiche preferenze dei consumatori. Le aziende che combinano una credibile certificazione non OGM con un chiaro posizionamento funzionale o premium hanno maggiori probabilità di rafforzare la propria posizione competitiva, differenziare la propria offerta e intercettare la domanda nelle categorie di prodotti lattiero-caseari fermentati di alta gamma.
Leader del settore dello yogurt non OGM
-
Chobani, LLC
-
FAGE International SA
-
Gruppo Yili
-
Gruppo Lactalis
-
Danone SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Smoothie King ha lanciato una linea di yogurt greco ad alto contenuto proteico, con ciotole di yogurt e frullati per la salute intestinale preparati con frutta non OGM, yogurt greco, granola, semi di chia e proteine.
- Gennaio 2026: KEFIRKULT ha messo in evidenza il suo yogurt al kefir di cocco, un prodotto certificato non-GMO Project Verified, caratterizzato da ceppi probiotici brevettati e un'elevata concentrazione di probiotici. Il prodotto combina il posizionamento non OGM con caratteristiche di etichetta pulita e funzionalità, tra cui un profilo di ingredienti semplice e formulazioni senza addensanti, emulsionanti o additivi.
- Maggio 2025: Nounós Creamery ha lanciato il suo yogurt greco A2, prodotto con latte 100% A2/A2 e certificato non-GMO Project Verified. Il prodotto combina la certificazione non-GMO con lo yogurt in stile greco, il posizionamento probiotico e le pratiche di agricoltura rigenerativa, riflettendo la crescente differenziazione del prodotto nel settore lattiero-caseario premium.
Ambito del rapporto sul mercato globale dello yogurt non OGM
Il mercato dello yogurt non OGM comprende prodotti a base di yogurt realizzati con ingredienti non geneticamente modificati e supportati da pratiche di approvvigionamento certificate. Il mercato è segmentato per tipologia di prodotto, contenuto di grassi, canale di distribuzione e area geografica. Le tipologie di prodotto includono yogurt tradizionale, yogurt greco e yogurt colato, yogurt da bere, yogurt frullato e altri formati di yogurt. Per quanto riguarda il contenuto di grassi, il mercato comprende formulazioni intere, a basso contenuto di grassi e senza grassi. I canali di distribuzione includono la vendita al dettaglio (on-trade) e la vendita al dettaglio (off-trade), quest'ultima ulteriormente suddivisa in supermercati e ipermercati, minimarket, negozi specializzati in prodotti biologici e altri canali. Dal punto di vista geografico, il mercato è analizzato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| Yogurt normale |
| Yogurt greco filtrato |
| Yogurt Da Bere |
| Yogurt frullato |
| Altro |
| Grasso pieno |
| Poco grasso |
| Senza grassi |
| In commercio | |
| Fuori commercio | Supermercati e ipermercati |
| MINIMARKET | |
| Negozi specializzati in prodotti biologici | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Yogurt normale | |
| Yogurt greco filtrato | ||
| Yogurt Da Bere | ||
| Yogurt frullato | ||
| Altro | ||
| Per contenuto di grassi | Grasso pieno | |
| Poco grasso | ||
| Senza grassi | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermercati e ipermercati | |
| MINIMARKET | ||
| Negozi specializzati in prodotti biologici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dello yogurt non OGM?
Il mercato globale dello yogurt non OGM valeva 1.51 miliardi di dollari nel 2025 e si stima che raggiungerà 1.56 miliardi di dollari nel 2026. Si prevede che il mercato arriverà a 1.98 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.86% durante il periodo di previsione (2026-2031).
Quale tipologia di yogurt non OGM sta crescendo più rapidamente?
Lo yogurt da bere è la tipologia di prodotto in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 7.02% fino al 2031.
Quale regione è leader nelle vendite di yogurt non OGM?
Nel 2025, il Nord America si è affermato come leader con una quota del 34.20%, grazie a un'infrastruttura di verifica ben sviluppata e a una domanda consolidata di prodotti lattiero-caseari biologici e con etichetta pulita.
Quali fattori limitano una maggiore diffusione dello yogurt non OGM?
I sovrapprezzi, i costi di verifica, la disponibilità di input documentati e i requisiti di tracciabilità della catena di fornitura possono limitare l'adozione, soprattutto nei canali sensibili al prezzo.


