

Dimensioni e quota di mercato della steatosi epatica non alcolica (NAFLD)
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 20.33 miliardo di dollari |
| Dimensione del mercato (2031) | 42.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.79% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
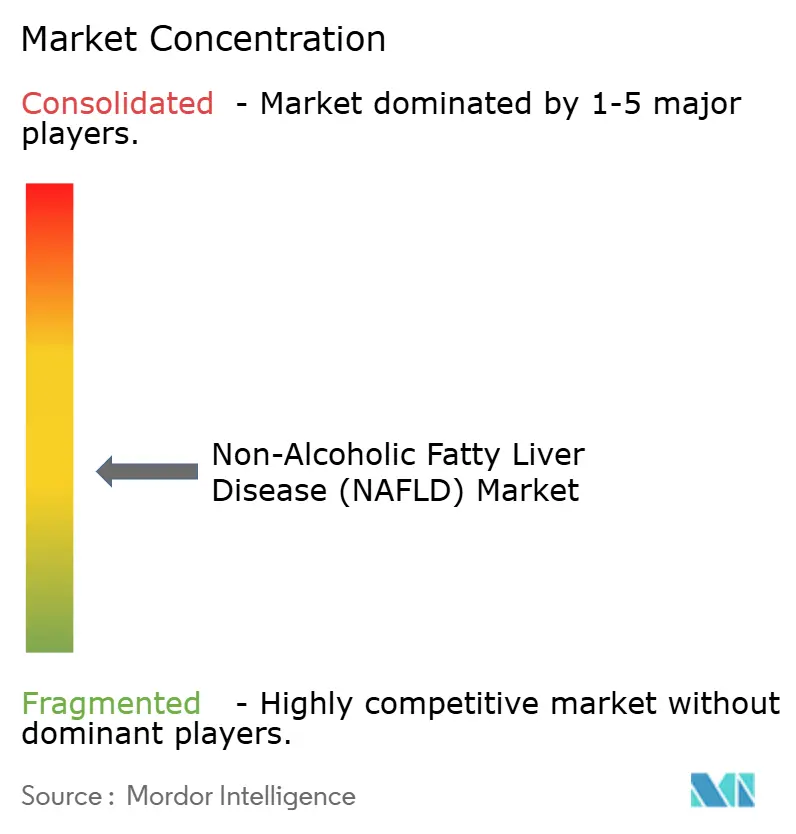
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato della steatosi epatica non alcolica (NAFLD) di Mordor Intelligence
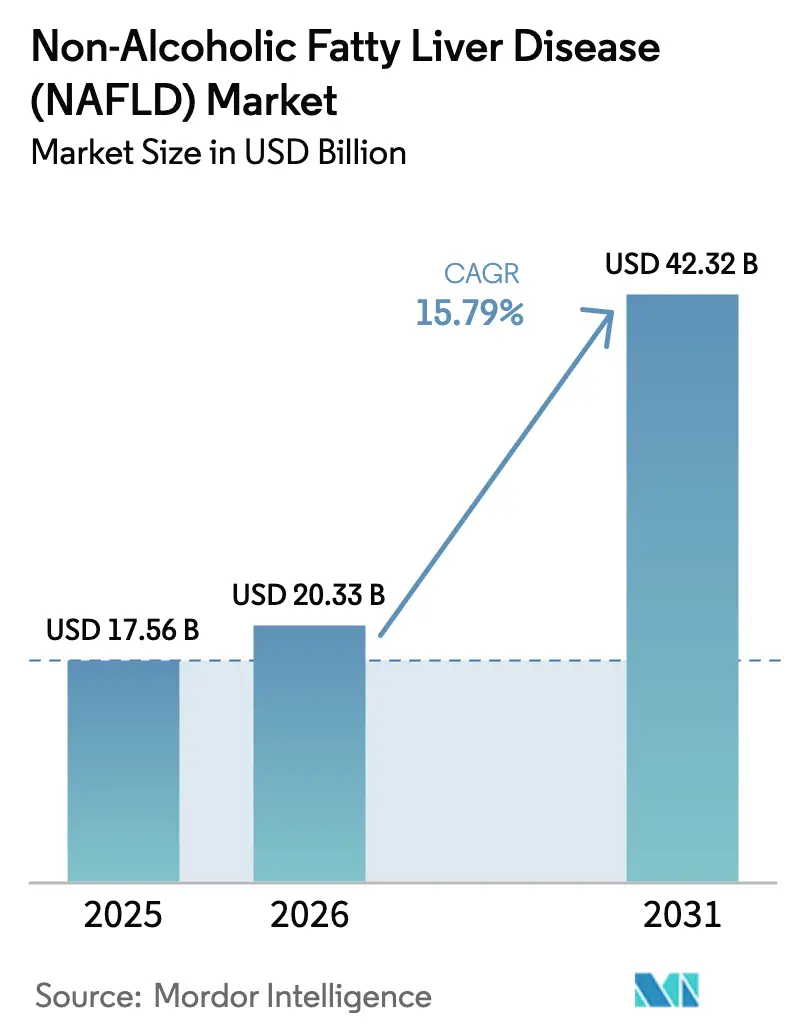
Il mercato della steatosi epatica non alcolica (NAFLD) aveva un valore di 17.56 miliardi di dollari nel 2025 e si prevede che crescerà da 20.33 miliardi di dollari nel 2026 a 42.32 miliardi di dollari entro il 2031, con un CAGR del 15.79% durante il periodo di previsione (2026-2031). La crescita è trainata dall'approvazione, prima nel suo genere, di Rezdiffra (resmetirom) [1] Food and Drug Administration, “FDA approves Rezdiffra,” fda.gov , dall'aumento dei tassi di obesità e diabete di tipo 2, dai progressi diagnostici abilitati dall'IA e dai percorsi normativi accelerati che hanno ridefinito la NAFLD come un disturbo metabolico trattabile piuttosto che come una diagnosi di esclusione. Lo slancio degli investimenti è evidente nelle acquisizioni multimiliardarie da parte di grandi aziende farmaceutiche, che riflettono la fiducia nel fatto che le malattie metaboliche del fegato forniranno flussi di entrate sostenibili con l'aumento della prevalenza. L'espansione dei programmi di screening, i rimborsi favorevoli per i test non invasivi e una maggiore consapevolezza pubblica stanno ampliando il bacino di pazienti diagnosticati, mentre i farmaci innovativi che agiscono sui meccanismi della fibrosi segnano l'inizio di un solido ciclo di sviluppo dei prodotti. Nel complesso, questi fattori pongono il mercato della steatosi epatica non alcolica in una posizione ideale per una crescita sostenuta a doppia cifra in tutte le principali regioni.
Punti chiave del rapporto
- Per classe di farmaci, nel 28.45 gli antiossidanti detenevano il 2025% della quota di mercato della steatosi epatica non alcolica, mentre si prevede che gli agonisti FXR cresceranno a un CAGR del 16.72% fino al 2031.
- In base al canale di distribuzione, le farmacie ospedaliere hanno registrato il 47.32% di fatturato nel 2025; le farmacie online hanno registrato la crescita più rapida, con un CAGR del 16.65% entro il 2031.
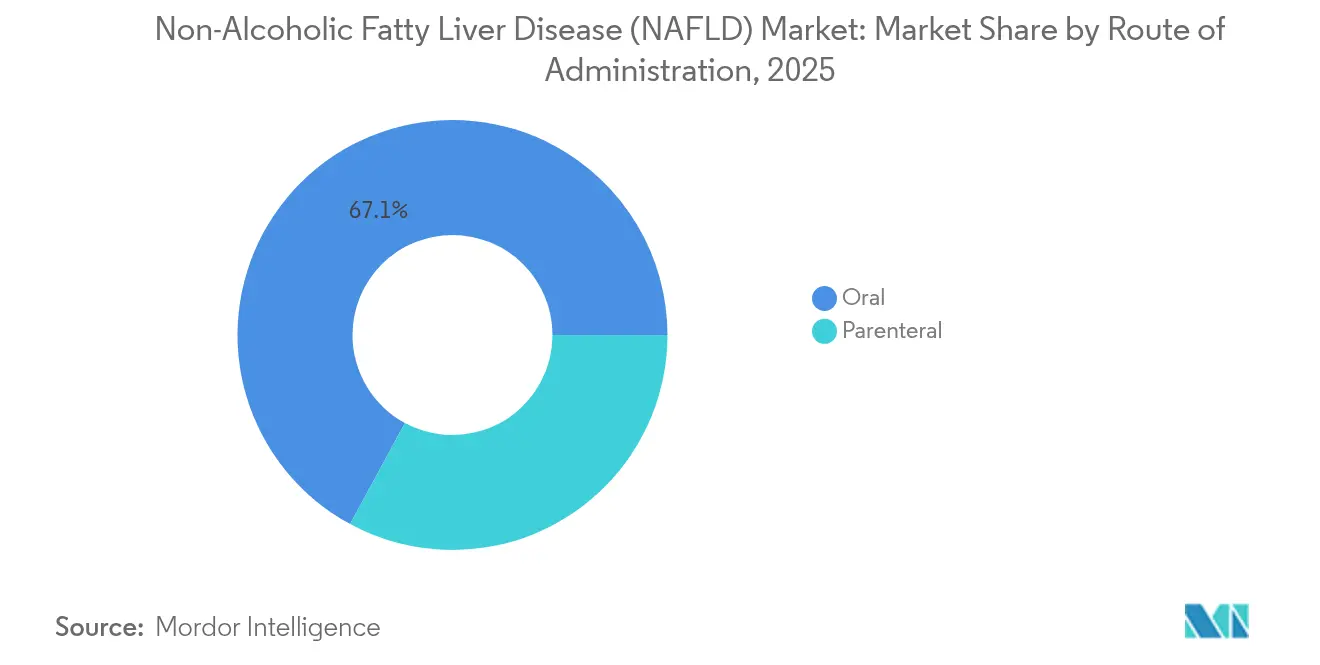
- In base alla via di somministrazione, nel 67.10 le formulazioni orali rappresentavano il 2025% del mercato della steatosi epatica non alcolica, mentre i prodotti parenterali avanzano a un CAGR del 16.55%.
- Per fascia d'età, nel 64.72 gli adulti hanno conquistato una quota del 2025% del mercato della steatosi epatica non alcolica; il segmento geriatrico registra il CAGR più elevato, pari al 18.05% fino al 2031.
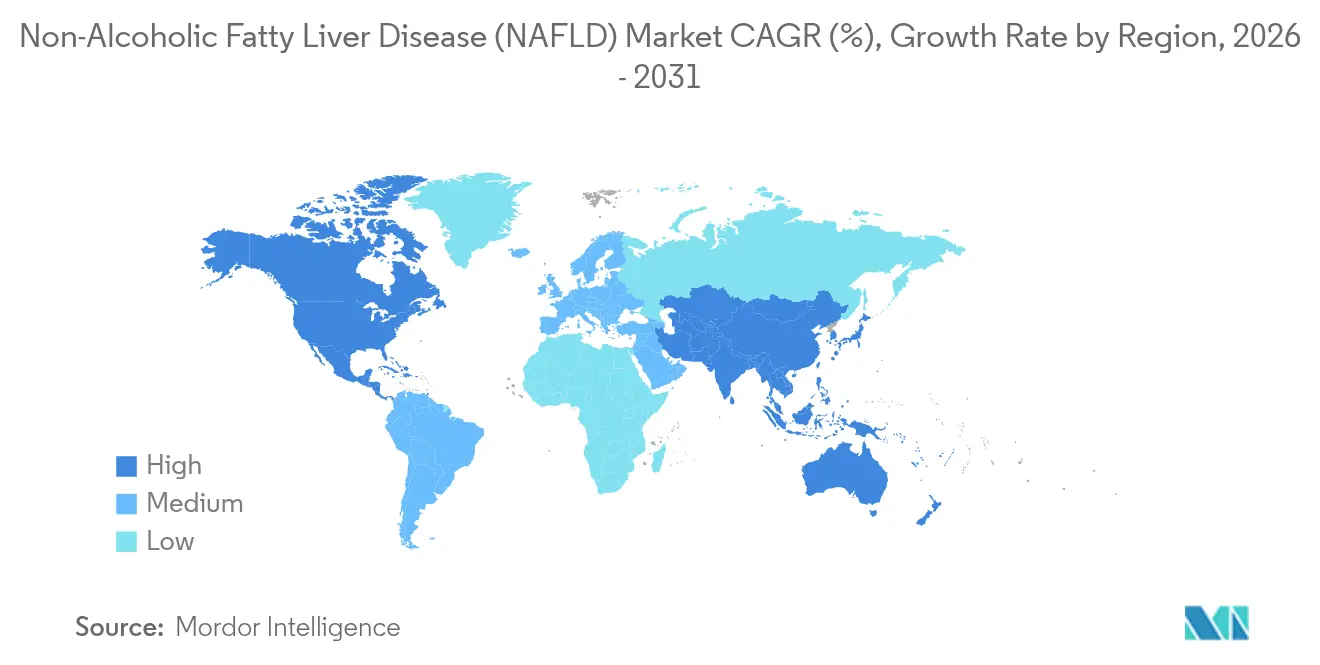
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 39.55% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 16.88% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della steatosi epatica non alcolica (NAFLD)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita del bacino globale di pazienti affetti da NAFLD | + 4.2% | Globale, con la più alta concentrazione in Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Prevalenza crescente di obesità e diabete di tipo 2 | + 3.8% | Globale, particolarmente pronunciato nei mercati sviluppati | Medio termine (2-4 anni) |
| Ampliamento dei programmi di screening e sensibilizzazione del settore pubblico | + 2.1% | Leader in Nord America e UE, in espansione nell'APAC | Medio termine (2-4 anni) |
| La diagnostica non invasiva basata sull'intelligenza artificiale sta guadagnando terreno | + 2.9% | Globale, con adozione precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Ricerca e sviluppo accelerati nelle terapie combinate multi-bersaglio | + 2.4% | Globale, concentrato nei principali hub farmaceutici | A lungo termine (≥ 4 anni) |
| Espansione del rimborso per la chirurgia metabolica/bariatrica | + 1.0% | Principalmente Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita del bacino globale di pazienti affetti da NAFLD
Si prevede che la prevalenza della malattia epatica steatosica associata alla disfunzione metabolica (MASLD) aumenterà dal 33% nel 2020 al 41% entro il 2050, mentre i casi di MASH negli Stati Uniti che necessitano di un intervento farmacologico potrebbero raddoppiare a 12 milioni, ampliando notevolmente la base affrontabile [2]Fatty Liver Alliance, “Proiezioni globali MASLD”, fattyliveralliance.org L'83% dei pazienti che soddisfano i criteri MASLD rimane non diagnosticato, il che indica un ampio margine di crescita. Le varianti genetiche ad alta frequenza in diverse popolazioni dell'Asia-Pacifico aumentano la suscettibilità regionale, rafforzando l'opportunità a lungo termine al di fuori dei mercati occidentali. [3]Lung-Yi Mak, "Malattie del fegato e carcinoma epatocellulare nella regione Asia-Pacifico: oneri, tendenze, sfide e direzioni future", Nature Reviews Gastroenterology & Hepatology, nature.comL'emergere della NAFLD pediatrica allunga gli orizzonti terapeutici per tutta la vita e il recente cambiamento di terminologia da NAFLD a MASLD riduce lo stigma e aiuta i medici a identificare i casi in anticipo.
Prevalenza crescente di obesità e diabete di tipo 2
Il diabete di tipo 2 conferisce una probabilità del 65% di sviluppare una sindrome metabolica grave (MASLD), ben al di sopra del 25-30% osservato nella popolazione generale, accelerando così la progressione verso la fibrosi avanzata. La decisione di Medicare del 2026 di rimborsare i farmaci anti-obesità rimuove un ostacolo economico fondamentale per una coorte di pazienti anziani ad alto rischio metabolico. Gli agonisti del recettore del GLP-1 come la semaglutide hanno dimostrato una risoluzione del 62.9% della sindrome metabolica grave (MASH) in fase 3, evidenziando il duplice beneficio della riduzione simultanea di peso e grasso epatico. L'ampliamento della copertura assicurativa per la chirurgia bariatrica da parte delle principali compagnie assicurative posiziona le opzioni chirurgiche come terapie aggiuntive laddove la farmacologia risulta carente, mentre la natura multiforme della sindrome metabolica sta stimolando la ricerca di terapie combinate tra i principali sponsor.
Ampliamento dei programmi di screening e sensibilizzazione del settore pubblico
Studi di costo-efficacia dimostrano che gli algoritmi a due fasi basati su FIB-4 offrono un costo incrementale accettabile per anno di vita corretto per la qualità nella fascia di età 40-49 anni, incoraggiandone l'adozione da parte degli enti pagatori. Le linee guida cardio-epatiche-metaboliche dell'American Heart Association del 2025 formalizzano lo screening MASLD per i pazienti cardiovascolari, istituzionalizzando la diagnosi nei gruppi ad alto rischio. I principali enti pagatori, tra cui Aetna, ora rimborsano i test non invasivi per la fibrosi, facilitando l'accesso per i pazienti in fase iniziale. Studi del Dipartimento degli Affari dei Veterani confermano che i percorsi di cura multicomponente possono essere estesi alle reti di assistenza primaria, e l'impegno del Global Liver Institute promuove iniziative legislative a supporto.
La diagnostica non invasiva basata sull'intelligenza artificiale sta guadagnando terreno
Gli algoritmi di apprendimento automatico che utilizzano i dati delle cartelle cliniche elettroniche raggiungono una sensibilità del 96% e una specificità del 92.5% nell'individuazione della steatosi epatica, riducendo la dipendenza dalle biopsie. La patologia digitale assistita dall'intelligenza artificiale standardizza il punteggio della NASH e riduce la variabilità inter-osservatore negli studi clinici, accelerando la revisione normativa. I sistemi ecografici portatili come Velacur forniscono un'area sotto la curva di 0.846 per la steatosi moderata, ampliando la capacità di screening rurale. La combinazione di apprendimento automatico ed elastografia transitoria produce strumenti predittivi che raggiungono un'AUC di 0.80 per la stratificazione del rischio di MAFLD (malattia epatica non alcolica) in ambito di cure primarie. L'integrazione con piattaforme di telemedicina posiziona i test non invasivi come elemento portante dei programmi di gestione della NAFLD su scala di popolazione, migliorando l'accesso e riducendo i costi sistemici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Assenza di farmaci modificatori della malattia ampiamente approvati | -2.8% | Globale, con tempi di regolamentazione variabili | Medio termine (2-4 anni) |
| Studi clinici in fase avanzata lunghi e ad alto rischio | -1.9% | Globale, concentrato nei principali mercati farmaceutici | A lungo termine (≥ 4 anni) |
| Incertezza normativa sugli endpoint surrogati istologici | -1.2% | Principalmente giurisdizioni regolamentari statunitensi ed europee | A breve termine (≤ 2 anni) |
| Bassa fiducia dei medici nei biomarcatori metabolici emergenti | -0.8% | Globale, con variazioni regionali nell'adozione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Assenza di farmaci modificatori della malattia ampiamente approvati
Rezdiffra è attualmente l'unica terapia approvata dalla FDA per la NASH non cirrotica, obbligando i medici a basarsi principalmente sulla modifica dello stile di vita per la malattia in fase iniziale. La sua approvazione accelerata richiede studi di conferma degli esiti, con il rischio di ritiro dell'indicazione terapeutica in assenza di dimostrati benefici a lungo termine. I pazienti con steatosi ma senza fibrosi rimangono privi di opzioni farmacologiche approvate, mantenendo inutilizzata un'ampia quota del mercato potenziale. Fallimenti clinici, come i precedenti insuccessi con l'acido obeticolico, evidenziano il forte abbandono dei candidati in fase avanzata e potrebbero scoraggiare i nuovi operatori. I paradigmi di gestione basati esclusivamente sullo stile di vita continueranno a limitare le dimensioni del mercato fino a quando diverse classi di farmaci non otterranno l'autorizzazione regolatoria globale.
Studi clinici in fase avanzata lunghi e ad alto rischio
La progressione della malattia nella NAFLD è lenta, costringendo a studi di Fase 3 di 54 mesi o più per dimostrare un beneficio clinico, come si è visto nel programma MAESTRO-NASH. L'elevata risposta al placebo associata ai cambiamenti dello stile di vita complica la potenza statistica, richiedendo campioni di grandi dimensioni e gonfiando i costi. Il reclutamento è ostacolato dalla presentazione asintomatica e dai requisiti della biopsia, che allungano i tempi e sollevano preoccupazioni sul carico di lavoro per il paziente. Le autorità regolatorie rimangono caute riguardo agli endpoint istologici surrogati, spingendo le aziende a perseguire risultati clinici come la sopravvivenza libera da trapianto, che potrebbero richiedere un decennio per essere raggiunti. Il lungo e costoso percorso per l'approvazione limita il campo di ricerca a sponsor con elevate riserve di capitale.
Analisi del segmento
Per classe di farmaci: gli agonisti FXR sfidano il dominio antiossidante
Gli antiossidanti detenevano il 28.45% della quota di mercato della steatosi epatica non alcolica nel 2025 grazie alla consolidata sicurezza e alla disponibilità di farmaci generici, ma la loro moderata efficacia limita il potenziale di crescita in un'era di innovazione mirata. Si prevede che gli agonisti FXR registreranno un CAGR del 16.72% fino al 2031, poiché il successo di resmetirom convalida la modulazione dei recettori nucleari come strategia di modificazione della malattia che contrasta la gestione dei lipidi e le vie di fibrosi. La crescente consapevolezza del rischio cardiovascolare supporta gli agenti ipolipemizzanti, inclusi gli inibitori orali di PCSK9 che combinano la riduzione delle LDL con potenziali benefici epatici, mentre i tiazolidinedioni incontrano difficoltà dovute alla percezione della sicurezza. Il passaggio dal riutilizzo incentrato sul diabete a meccanismi specifici per il fegato riflette un paradigma terapeutico in fase di maturazione che probabilmente si diversificherà ulteriormente verso analoghi di FGF-21, inibitori di CCR2/5 e piccole molecole antifibrotiche.
La prossima ondata di ricerca e sviluppo enfatizza i regimi di combinazione che sfruttano percorsi complementari, con l'obiettivo di migliorare gli endpoint istologici oltre i limiti massimi dei singoli agenti. Gli accordi di partnership che abbinano agonisti FXR a GLP-1 o antifibrotici illustrano il passaggio verso approcci cocktail per raggiungere ampi target istologici e metabolici. Con l'avanzare dell'efficacia di questi agenti, gli antiossidanti potrebbero stabilizzarsi come farmaci di supporto o come coadiuvanti da banco, mentre i farmaci specialistici acquisiscono prezzi premium nei pazienti in fase di fibrosi. I principali attori del mercato stanno quindi ampliando le pipeline con portafogli multi-meccanismo per tutelarsi dal rischio di singoli asset e allinearsi ai futuri standard delle terapie di combinazione.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera la crescita online
Le farmacie ospedaliere hanno registrato il 47.32% delle vendite del 2025, riflettendo l'avvio, da parte di specialisti, di terapie avanzate che richiedono il monitoraggio di laboratorio e il supporto di un'autorizzazione preventiva. Tuttavia, i punti vendita online stanno crescendo a un CAGR del 16.65%, poiché la telemedicina normalizza il follow-up delle malattie croniche e i farmaci specialistici entrano in fasi di mantenimento a lungo termine che si adattano ai modelli di consegna a domicilio. I sistemi sanitari integrati stanno espandendo i centri di farmacie specialistiche in grado di gestire gli ostacoli al rimborso per farmaci ad alto costo come il resmetirom, mantenendo il predominio dei canali ospedalieri per i casi complessi.
Le catene di vendita al dettaglio rimangono rilevanti per le prescrizioni di comorbilità e potrebbero collaborare con piattaforme digitali per estendere la propria portata, ma si prevede che la crescita della loro quota di mercato sarà inferiore a quella dei concorrenti online. Il controllo normativo sulla sicurezza dei farmaci per corrispondenza sta stimolando investimenti in tecnologie di tracciamento e rintracciabilità, mentre le app di supporto ai pazienti migliorano l'aderenza alle terapie per tutta la vita. Nel complesso, la distribuzione sta convergendo verso modelli di servizio ibridi che combinano la supervisione del medico con la praticità dell'e-commerce, rafforzando l'importanza della capacità omnicanale per i produttori che desiderano massimizzare l'assorbimento in tutti i segmenti di pazienti.
Per via di somministrazione: l'innovazione parenterale sfida il predominio orale
Le terapie orali hanno rappresentato il 67.10% del fatturato del 2025, grazie alla preferenza dei pazienti, alla minore complessità produttiva e alla storica attenzione alle piccole molecole. Si prevede che il mercato della steatosi epatica non alcolica (NHD) per i prodotti parenterali aumenterà a un CAGR del 16.55% fino al 2031, sostenuto dagli iniettabili a GLP-1 e dagli approcci emergenti basati sull'RNA che richiedono la somministrazione sistemica. Il tasso di MASH (Massive-Acute Resolved Assay) istologicamente risolto del 62.9% del semaglutide iniettabile esemplifica come la farmacologia parenterale possa offrire un'efficacia superiore, in particolare nelle coorti con BMI elevato.
L'innovazione nella pipeline include depositi sottocutanei a lunga durata d'azione, nanoparticelle mirate al fegato e pompe impiantabili progettate per ridurre la frequenza di dosaggio e aumentare l'aderenza terapeutica. Questi formati potrebbero erodere la dominanza orale nelle fasi avanzate della malattia, dove è richiesta una maggiore potenza o un'azione localizzata. Tuttavia, la praticità della terapia orale e la preferenza degli enti pagatori per formulazioni a basso costo manterranno una quota sostanziale delle pillole nelle fasi precoci e di mantenimento. Le aziende in grado di fornire scale di trattamento graduali, dalla forma orale a quella iniettabile, potrebbero assicurarsi un vantaggio competitivo durante la progressione della malattia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia d'età: l'aumento geriatrico supera il predominio degli adulti
Gli adulti hanno rappresentato il 64.72% dei ricavi nel 2025, poiché la sindrome metabolica di mezza età e i rischi legati allo stile di vita hanno contribuito a determinare il picco di incidenza. Si prevede che il segmento geriatrico crescerà a un CAGR del 18.05%, poiché l'invecchiamento globale amplifica la progressione della fibrosi e la complessità delle comorbilità. La politerapia e la ridotta clearance epatica nei pazienti anziani richiedono un dosaggio accurato, stimolando la domanda di agenti con profili di sicurezza e interazione favorevoli. Gli sponsor stanno rispondendo progettando studi clinici stratificati per età ed esplorando formulazioni a basso dosaggio o a rilascio prolungato adatte alla fisiologia geriatrica.
Al contrario, l'aumento dell'obesità pediatrica sta aprendo la strada a una futura pipeline di pazienti adulti sottoposti a trattamento cronico, sebbene rigide soglie di sicurezza e necessità di formulazione moderino l'impatto commerciale a breve termine. Le autorità regolatorie incoraggiano piani di ricerca pediatrica, suggerendo che potrebbero emergere indicazioni specifiche per i bambini una volta accertata la sicurezza negli adulti. Nel prossimo decennio, è probabile che i regimi terapeutici personalizzati per età si diversifichino, con linee guida per la pratica clinica che distinguano tra fattori metabolici nei giovani adulti e mitigazione della fibrosi negli anziani.
Analisi geografica
Mercato nordamericano della steatosi epatica non alcolica (NAFLD)
Il Nord America ha detenuto il 39.55% del fatturato del 2025, sfruttando le approvazioni anticipate della FDA, il rimborso completo e la fitta rete di centri di epatologia che accelerano l'adozione dei prodotti. La futura copertura Medicare per i farmaci anti-obesità amplia l'idoneità tra gli anziani e le principali compagnie assicurative ora finanziano i test non invasivi per la fibrosi, consentendo un ingresso più precoce nel percorso terapeutico. La solida collaborazione tra mondo accademico e industria e gli ampi finanziamenti di venture capital sostengono una ricca pipeline di studi clinici, consolidando la leadership della regione nelle opportunità di lancio di farmaci per primi.
Mercato della steatosi epatica non alcolica (NAFLD) nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 16.88%, alimentata da una maggiore suscettibilità genetica, dalla rapida urbanizzazione e dalla crescente prevalenza della sindrome metabolica. La partecipazione regionale agli studi clinici comprende già circa un terzo degli studi sulla NAFLD sponsorizzati dall'industria, accelerando l'accesso agli agenti sperimentali. I programmi di screening nazionali in Corea del Sud e Cina stanno aumentando i tassi di diagnosi, mentre il superinvecchiamento demografico in Giappone aumenta la domanda di farmaci geriatrici. Gli investimenti governativi nelle infrastrutture sanitarie e nelle capacità biotecnologiche nazionali sostengono un'espansione sostenuta.
Mercato della steatosi epatica non alcolica (NAFLD) in EMEA e LATAM
L'Europa mantiene una traiettoria stabile, supportata dall'armonizzazione normativa dell'EMA e da un solido finanziamento previdenziale che riduce l'onere a carico del paziente. L'autorizzazione EMA prevista per il resmetirom alla fine del 2025 prepara il terreno per lanci su larga scala nell'UE, a partire dalla Germania. L'enfasi sulla prevenzione e le linee guida cliniche unificate promuovono un intervento precoce, mentre i centri medici accademici contribuiscono con dati di sperimentazione di alta qualità. Nel frattempo, Medio Oriente, Africa e alcune parti dell'America Latina rappresentano opportunità nascenti ma in crescita, con la maturazione delle strategie per le malattie non trasmissibili.
Panorama competitivo
Il mercato competitivo è moderatamente frammentato, ma tende al consolidamento, poiché i grandi gruppi farmaceutici cercano di abbreviare i tempi di ricerca e sviluppo attraverso acquisizioni. L'accordo da 2 miliardi di dollari di GSK per l'efimosfermina e l'acquisizione di CymaBay da parte di Gilead per 4.3 miliardi di dollari sottolineano la propensione per attività in fase avanzata che completano i franchise metabolici. Madrigal gode del vantaggio di essere il primo arrivato, ma deve affrontare l'imminente pressione di Novo Nordisk, Eli Lilly e AstraZeneca, ciascuna delle quali sta sviluppando meccanismi differenziati che vanno dagli inibitori del GLP-1 agli inibitori della PCSK9 e agli agonisti tripli ormonali.
Le alleanze strategiche si stanno moltiplicando: Boehringer Ingelheim ha stretto una partnership con Ribo per lo sviluppo congiunto di terapie RNAi mirate ai geni epatici, mentre le aziende biotecnologiche più piccole perseguono percorsi basati su FGF-21, ACC e CCR2/5 per conquistare segmenti di nicchia della fibrosi. La patologia digitale e le capacità diagnostiche basate sull'intelligenza artificiale stanno emergendo come fattori di differenziazione competitiva, riducendo il rischio di sperimentazione e comprimendo i tempi di sviluppo. La generazione di evidenze di economia sanitaria è ora parte integrante della pianificazione del lancio, dato il controllo degli elevati costi di acquisizione da parte degli enti pagatori.
Le aree di ricerca ancora inesplorate includono indicazioni pediatriche, regimi di terapia combinata e modelli di medicina di precisione basati su polimorfismi genetici. Le aziende con un portfolio completo di prodotti per il fegato trarranno vantaggio dalle opportunità di aggregazione, poiché i sistemi sanitari preferiscono soluzioni integrate lungo tutto il continuum metabolico. In questo contesto, il successo del marketing dipenderà dalla dimostrazione di un'inversione clinicamente significativa della fibrosi, di una riduzione del rischio cardiovascolare e di una sicurezza reale in diverse popolazioni.
Leader del settore della steatosi epatica non alcolica (NAFLD)
-
Intercettare prodotti farmaceutici
-
Industria farmaceutica Madrigal
-
Novo Nordisk A / S
-
Gilead Sciences, Inc.
-
AbbVie, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: GSK annuncia l'acquisizione di efimosfermin per un valore massimo di 2 miliardi di dollari, aggiungendo una terapia pronta per la fase III mirata alla progressione della malattia epatica steatosica.
- Maggio 2025: Madrigal Pharmaceuticals ha dichiarato vendite nette pari a 1 milioni di USD per Rezdiffra nel primo trimestre del 2025 e prevede una decisione dell'EMA nel corso dell'anno.
- Marzo 2025: l'inibitore orale PCSK0780 AZD9 di AstraZeneca ha ottenuto una riduzione del 50.7% dell'LDL nella fase IIb dello studio PURSUIT, evidenziando sinergie cardiovascolari-epatiche.
- Marzo 2024: la FDA concede l'approvazione accelerata a Rezdiffra come primo trattamento per la NASH non cirrotica con fibrosi da moderata ad avanzata.
Ambito del rapporto sul mercato globale della steatosi epatica non alcolica (NAFLD)
Secondo l'ambito del rapporto, la steatosi epatica non alcolica è una condizione caratterizzata dall'accumulo di grasso in eccesso nel fegato delle persone. Ciò è causato dal crescente peso dell'obesità, del diabete di tipo 2, della sindrome metabolica, dello stile di vita sedentario e dei fattori genetici.
La steatosi epatica non alcolica è suddivisa in classe di farmaci, canale di distribuzione e area geografica. Per classe di farmaci, il mercato è suddiviso in antiossidanti, agenti ipolipemizzanti, agenti per il trattamento della fibrosi, tiazolidinedione, agonisti del recettore FXR, biguanidi e altre classi di farmaci. Per canale di distribuzione, il mercato è suddiviso in farmacie ospedaliere, farmacie al dettaglio, farmacie online e altri canali di distribuzione. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate in base al valore (USD).
| Antiossidanti |
| Agenti ipolipemizzanti |
| Tiazolidinedioni (TZD) |
| Agonisti del recettore FXR |
| Agenti per il trattamento della fibrosi |
| biguanides |
| Altre classi di farmaci |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Orale |
| Parenterale |
| Adulti |
| geriatrico |
| Pediatrico |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | Antiossidanti | |
| Agenti ipolipemizzanti | ||
| Tiazolidinedioni (TZD) | ||
| Agonisti del recettore FXR | ||
| Agenti per il trattamento della fibrosi | ||
| biguanides | ||
| Altre classi di farmaci | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Per via di amministrazione | Orale | |
| Parenterale | ||
| Per gruppo di età | Adulti | |
| geriatrico | ||
| Pediatrico | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della steatosi epatica non alcolica?
Nel 20.33 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 42.32 miliardi di dollari entro il 2031.
Quale classe di farmaci sta crescendo più rapidamente nel mercato della steatosi epatica non alcolica?
Gli agonisti FXR rappresentano la categoria in più rapida crescita: si prevede che registreranno un CAGR del 16.72% entro il 2031.
Perché la regione Asia-Pacifico è considerata una regione ad alta crescita per le terapie contro la NAFLD?
Una maggiore predisposizione genetica, il rapido aumento dell'obesità e del diabete e l'espansione dei programmi di screening determinano una previsione di CAGR del 16.88% per la regione.
In che cosa Rezdiffra differisce dai trattamenti tradizionali per la NAFLD?
Rezdiffra è la prima terapia modificatrice della malattia approvata dalla FDA per la NASH non cirrotica, che agisce sui percorsi FXR per migliorare l'istologia epatica, mentre le cure precedenti si basavano principalmente su cambiamenti nello stile di vita.
Quale ruolo svolge l'intelligenza artificiale nell'accelerare la diagnosi di NAFLD?
Gli algoritmi basati sull'intelligenza artificiale integrati con test non invasivi raggiungono un'elevata sensibilità e specificità, riducendo la necessità di biopsie epatiche e consentendo screening su larga scala.
Quale canale di distribuzione si sta espandendo più rapidamente per i farmaci contro la NAFLD?
Le farmacie online rappresentano il canale in più rapida crescita, con un CAGR del 16.65%, parallelamente all'aumento dell'adozione della telemedicina.


