

Dimensioni e quota di mercato della nicturia
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 4.33 miliardo di dollari |
| Dimensione del mercato (2030) | 5.45 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.20% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della nicturia di Mordor Intelligence
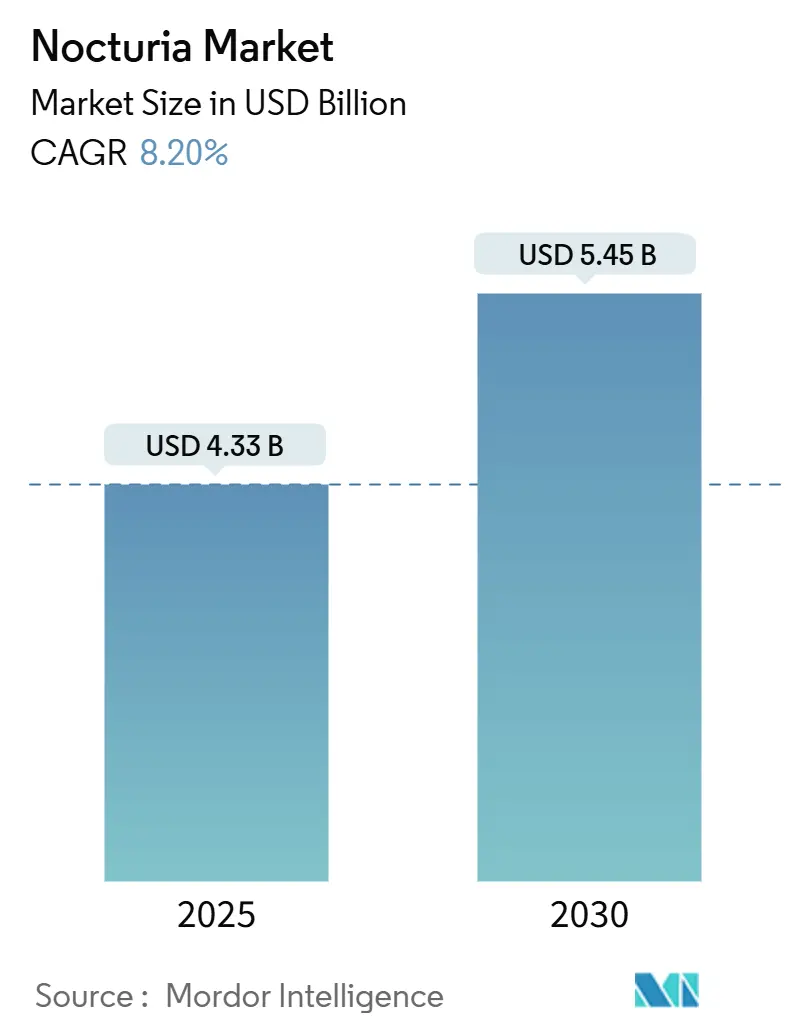
Si stima che il mercato della nicturia valga 4.33 miliardi di dollari nel 2025 e che raggiungerà i 5.45 miliardi di dollari entro il 2030, con un CAGR dell'8.20% nel periodo di previsione (2025-2030).
Una maggiore longevità, la crescente prevalenza di malattie metaboliche e tecnologie di somministrazione dei farmaci incentrate sul paziente sono alla base di questa traiettoria di espansione. L'adozione sostenuta di analoghi della vasopressina, in particolare la desmopressina ODT, consolida gli attuali flussi di entrate, mentre la superiore tollerabilità degli agonisti β-3 adrenergici accelera la futura dinamica di crescita. La crescente consapevolezza che l'alterazione del ritmo circadiano contribuisce alla patogenesi della nicturia sta orientando sia la ricerca di base che le pipeline commerciali verso terapie specifiche per meccanismo d'azione. Parallelamente, la rapida adozione della salute digitale sta ampliando la portata della diagnosi e della prescrizione, in particolare nell'area Asia-Pacifico, aumentando così la domanda complessiva indirizzabile.
Punti chiave del rapporto
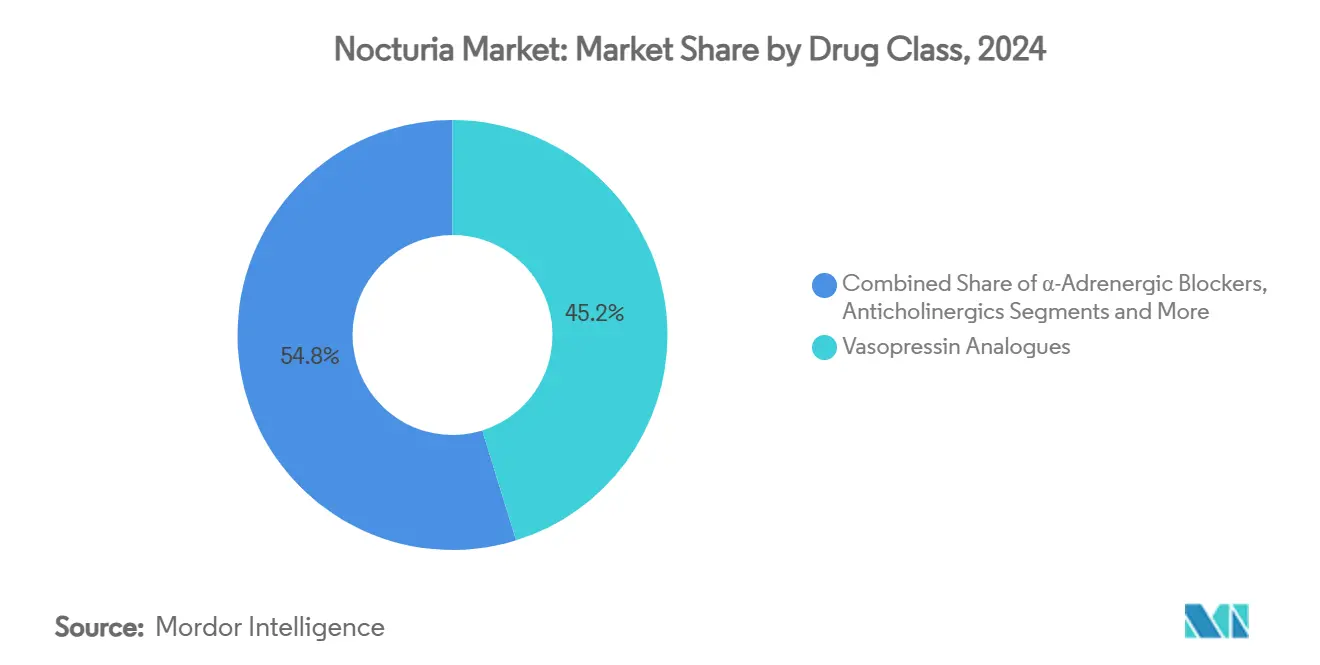
- Per classe di farmaci, gli analoghi della vasopressina detenevano il 45.2% della quota di mercato della nicturia nel 2024, mentre si prevede che gli agonisti adrenergici β-3 cresceranno a un CAGR del 14.8% fino al 2030.
- Per tipologia di malattia, la poliuria notturna rappresentava il 39.1% del mercato della nicturia nel 2024, mentre si prevede che la fisiopatologia mista si espanderà a un CAGR del 9.9% entro il 2030.
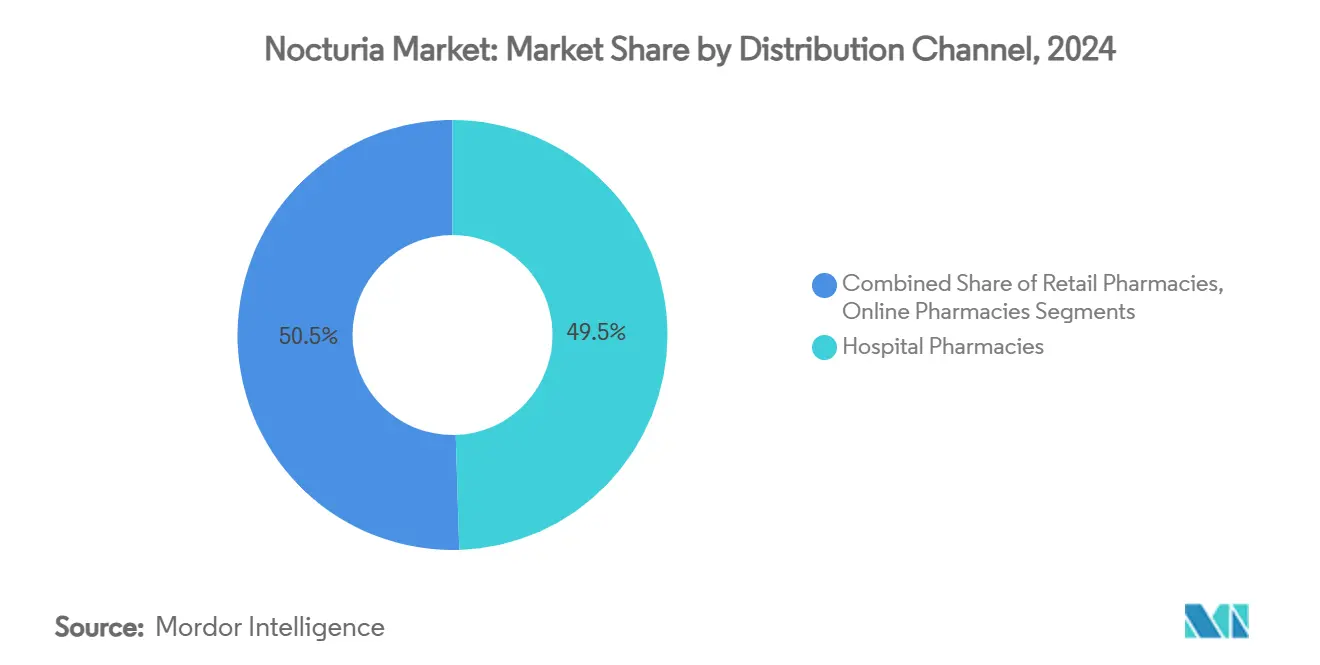
- Per canale di distribuzione, le farmacie ospedaliere hanno conquistato il 49.5% della quota di mercato della nicturia nel 2024, mentre si prevede che le farmacie online cresceranno a un CAGR del 15.8% entro il 2030.
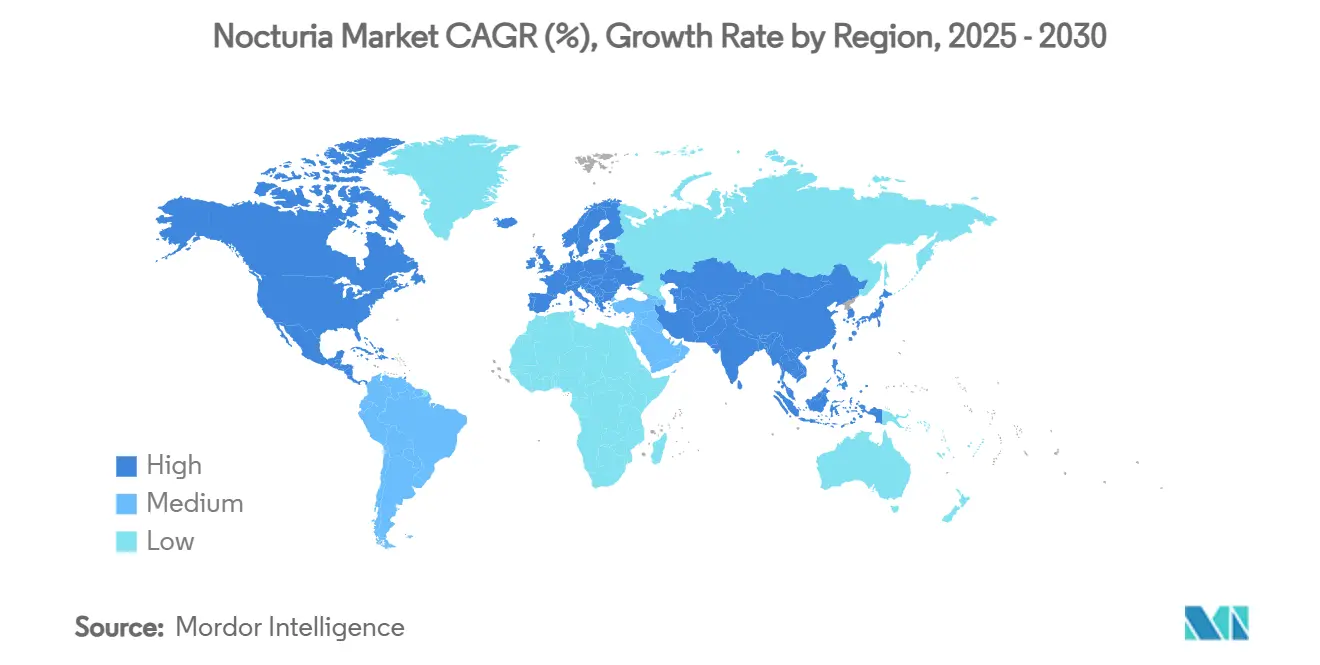
- Dal punto di vista geografico, il Nord America è stato il Paese leader con una quota di fatturato del 38.4% nel 2024; si prevede che l'Asia Pacifica registrerà un CAGR del 9.2% tra il 2025 e il 2030.
Tendenze e approfondimenti sul mercato globale della nicturia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente base di popolazione anziana | + 1.80% | Globale, con il maggiore impatto in Giappone, Germania, Italia | A lungo termine (≥ 4 anni) |
| Aumento della prevalenza del diabete di tipo 2 e dell'obesità | + 1.20% | Globale, in particolare Nord America e Medio Oriente | Medio termine (2-4 anni) |
| Ampliamento dell'assorbimento delle formulazioni ODT di desmopressina | + 0.90% | Nord America e UE, espansione in APAC | A breve termine (≤ 2 anni) |
| Lancio di una pipeline di modulatori del ritmo circadiano basati sui geni | + 1.10% | Adozione globale e anticipata negli Stati Uniti e nell'UE | A lungo termine (≥ 4 anni) |
| App di monitoraggio dei sintomi basate sull'intelligenza artificiale che migliorano i tassi di diagnosi | + 1.50% | Nucleo APAC, ricadute sul Nord America e sull'UE | Medio termine (2-4 anni) |
| I programmi per la salute del sonno pagati dai datori di lavoro aumentano la domanda di trattamenti | + 0.80% | Nord America e UE, emergente nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente base di popolazione anziana
L'invecchiamento globale è la forza strutturale più forte alla base della crescita del mercato della nicturia. In Giappone si registra già un dato del 29% di residenti di età pari o superiore a 65 anni e una prevalenza di nicturia superiore all'80% tra coloro che hanno 80 anni o più. [1] Marco Hafner et al., “How frequent night-time bathroom visits can negatively impact sleep, well-being and productivity,” RAND Corporation, rand.org Simili cambiamenti demografici in Germania e Italia stanno ampliando il bacino di pazienti trattati e spingendo i pagatori a concentrarsi sui risultati relativi alla qualità della vita legata al sonno. L'analisi della RAND stima che le perdite di produttività legate alla nicturia raggiungano i 79 miliardi di dollari all'anno in sei principali economie, portando il disturbo all'attenzione delle politiche sanitarie. Nelle regioni emergenti, la rapida urbanizzazione in Cina e India è accompagnata da tendenze di longevità che amplificano la domanda futura. Collettivamente, questi fattori posizionano il mercato della nicturia come un segmento sanitario difensivo con prospettive di crescita stabili a lungo termine.
Aumento della prevalenza del diabete di tipo 2 e dell'obesità
I disturbi metabolici intensificano la gravità della nicturia, creando un effetto cluster di malattie che amplia la domanda terapeutica oltre il solo invecchiamento. Le evidenze cliniche mostrano che i pazienti con diabete di tipo 2 presentano un'incidenza di nicturia 2-3 volte superiore rispetto ai gruppi sani. [2] Salim Mujais, “Efficacia e sicurezza di Vibegron… Studio COURAGE”, Journal of Urology, auajournals.org L'obesità contribuisce all'aumento della pressione intra-addominale, all'apnea notturna e all'insulino-resistenza, rendendo la gestione della nicturia inseparabile dalla cura metabolica in Nord America e Medio Oriente. Di conseguenza, il mercato della nicturia trae vantaggio quando i medici adottano percorsi di cura integrati che affrontano sia le anomalie urologiche che metaboliche.
Ampliamento dell'assorbimento delle formulazioni ODT di desmopressina
La desmopressina a disintegrazione orale elimina la necessità di co-somministrazione di acqua e riduce il rischio di iponatriemia, aumentando così l'aderenza tra i pazienti anziani con regimi terapeutici complessi. Nocdurna di Ferring ha raggiunto un tasso di risposta del 47% negli studi pivotal e ha ottenuto le autorizzazioni regolatorie in tutta Europa e negli Stati Uniti. [3] FDA Center for Drug Evaluation and Research, “FDA approves first treatment for frequent mintion at night due to overproduction of urine,” fda.gov Man mano che la familiarità dei prescrittori aumenta e gli spray nasali generici incontrano limitazioni d'uso, le formulazioni ODT stanno conquistando una quota di mercato incrementale per la nicturia. Ciò illustra come l'innovazione del sistema di somministrazione possa rivitalizzare molecole consolidate.
Lancio della pipeline di modulatori del ritmo circadiano basati sui geni
Circa il 20% dei geni espressi a livello renale opera secondo i cicli circadiani e l'alterazione di questo asse è stata collegata ai sintomi della vescica iperattiva. I modulatori in fase iniziale mirano a ripristinare l'espressione genica dell'orologio e possono offrire benefici che modificano la malattia, oltre al controllo dei sintomi. Piccoli studi sugli agonisti del recettore della melatonina ne segnalano già una potenziale efficacia e sono previsti studi più ampi in fase avanzata. I primi ad agire in questa nicchia potrebbero ridefinire i protocolli di cura standard entro il 2030.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Problemi di sicurezza relativi all'iponatriemia con gli analoghi della vasopressina | -0.70% | Globale, colpisce in particolare le popolazioni anziane | A breve termine (≤ 2 anni) |
| Scarsa consapevolezza tra i medici di base | -0.50% | Globale, più pronunciato nei mercati emergenti | Medio termine (2-4 anni) |
| Erosione generica dei farmaci antimuscarinici | -0.40% | Globale, con il maggiore impatto nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Ostacoli al rimborso per le terapie digitali | -0.30% | Nord America e UE, emergente nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di sicurezza legati all'iponatriemia
Il monitoraggio obbligatorio del sodio sierico e le linee guida sul dosaggio della desmopressina specifiche per età creano oneri operativi che scoraggiano alcuni medici prescrittori. Sebbene l'incidenza sia bassa, la potenziale gravità ne consiglia un utilizzo cauto, soprattutto nelle popolazioni delle case di cura. Questa ombra di sicurezza rallenta l'assorbimento degli analoghi della vasopressina nel mercato della nicturia, stimolando l'interesse per classi alternative, in particolare gli agonisti β-3.
Scarsa consapevolezza tra i medici di base
I sondaggi hanno indicato che il 72% degli adulti negli Stati Uniti ritiene che la nicturia sia una componente inevitabile dell'invecchiamento, e analoghe idee errate persistono tra i medici. La sottodiagnosi ritarda l'inizio delle cure e limita la crescita del volume. I gruppi farmaceutici e accademici stanno rispondendo con moduli di formazione continua e strumenti di supporto decisionale, ma la penetrazione rimane disomogenea al di fuori dei centri terziari.
Analisi del segmento
Per classe di farmaci: gli analoghi della vasopressina sono in testa anche se gli agonisti β-3 sono in aumento
Gli analoghi della vasopressina hanno mantenuto una quota di fatturato del 45.2% nel 2024, ancorando il mercato della nicturia nonostante i requisiti di monitoraggio della sicurezza. Si prevede tuttavia che gli agonisti β-3 adrenergici cresceranno a un CAGR del 14.8% fino al 2030, poiché il vibegron ha dimostrato un'elevata persistenza e tollerabilità negli studi COURAGE e COMPOSUR.
I dati di audit ospedalieri indicano che gli agonisti β-3 detengono una quota del 12% nel 2024, ma un'aderenza iniziale al trattamento reale del 73.9% a sei mesi suggerisce una solida traiettoria verso una più ampia adozione. Gli anticolinergici rimangono rilevanti per i segmenti sensibili ai costi, ma il rischio di effetti collaterali cognitivi e l'erosione dei farmaci generici continuano a eroderne il valore. Candidati in fase di sviluppo come il sunobinop potrebbero diversificare ulteriormente il portafoglio di questa classe di farmaci entro la metà del decennio, sostenendo il ricambio competitivo nel mercato della nicturia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di malattia: la fisiopatologia mista guadagna terreno
La poliuria notturna ha rappresentato il 39.1% del fatturato del 2024, trainata dalla sua elevata prevalenza e da chiari criteri diagnostici. Sebbene la fisiopatologia mista sia più limitata, sta aumentando con un CAGR del 9.9%, poiché i diari minzionali avanzati e le scansioni vescicali rivelano un'eziologia multifattoriale.
I regimi personalizzati che combinano desmopressina, agonisti β-3 e modifiche dello stile di vita stanno traducendo la granularità diagnostica in beneficio clinico. Questa evoluzione supporta una maggiore spesa per paziente e incoraggia i produttori a mantenere un portfolio più ampio in grado di affrontare patologie miste all'interno del mercato della nicturia.
Per canale di distribuzione: l'accelerazione digitale alimenta le farmacie online
Le farmacie ospedaliere hanno rappresentato il 49.5% delle vendite globali nel 2024, grazie alle prescrizioni specialistiche e ai requisiti di monitoraggio dell'iponatriemia. Tuttavia, le farmacie online stanno crescendo a un CAGR del 15.8%, spinte dall'integrazione della telemedicina e dalla preferenza dei pazienti per l'acquisto discreto.
Il COVID-19 ha normalizzato i flussi di lavoro di rifornimento digitale e i pazienti anziani utilizzano sempre più la consegna a domicilio per mitigare le limitazioni di mobilità. Questo cambiamento comportamentale sta spingendo i produttori a collaborare con le piattaforme di farmacie online per programmi di aderenza mirati, rafforzando la crescente influenza del digitale sulle dinamiche del mercato della nicturia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha generato il 38.4% del fatturato del 2024, supportato da una copertura assicurativa completa, solide reti urologiche e lanci di prodotti anticipati. Tuttavia, le mosse dei pagatori verso modelli basati sul valore stanno riducendo i margini per gli antimuscarinici e accelerando il passaggio agli agenti β-3 ad alta persistenza.
L'Europa rimane matura ma stabile, con Germania, Francia e Regno Unito che danno priorità agli indicatori di qualità della vita nelle pratiche di rimborso. L'invecchiamento demografico dell'Europa meridionale aumenta il volume incrementale, sebbene i vincoli di bilancio frenino l'adozione di tariffe premium.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 9.2%, trainata dalla riforma sanitaria cinese, dalla crescente classe media indiana e dal rapido invecchiamento della popolazione giapponese. I progetti pilota di monitoraggio digitale dei sintomi in Corea del Sud e Singapore dimostrano l'interesse regionale per percorsi di cura basati sulla tecnologia, ampliando così il futuro mercato target per il trattamento della nicturia.
Medio Oriente, Africa e Sud America stanno emergendo, ma sono ancora poco penetrati. L'elevata prevalenza del diabete negli stati del Golfo e il miglioramento delle infrastrutture ospedaliere in Brasile rappresentano catalizzatori per il futuro, ma la crescita a breve termine è frenata dalle variabilità dei rimborsi e dalle difficoltà della catena di approvvigionamento.
Panorama competitivo
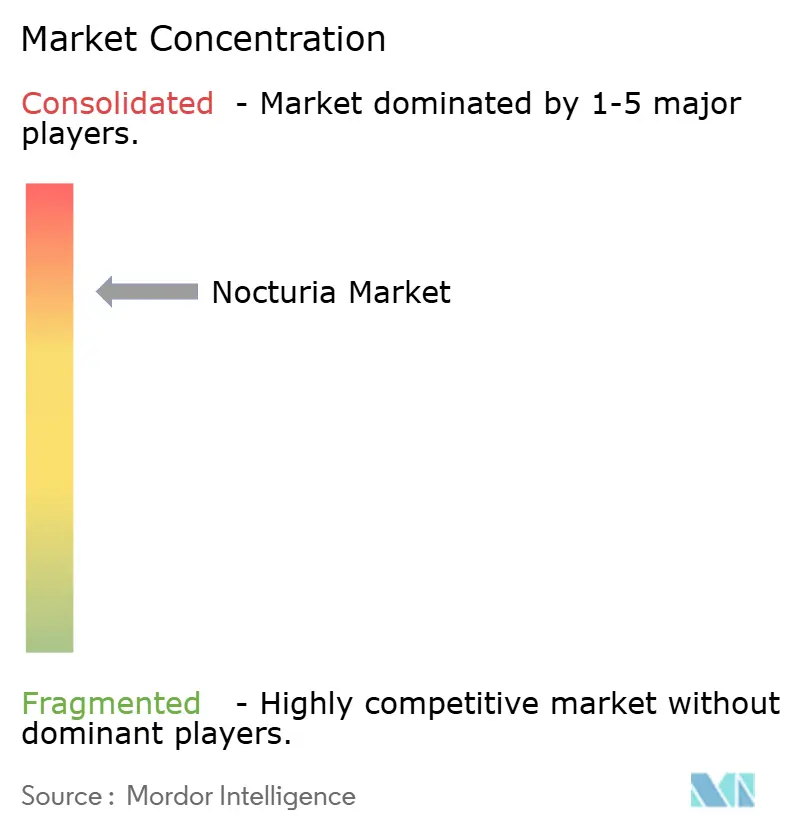
Il mercato della nicturia è moderatamente frammentato. Ferring, Otsuka e Astellas controllavano complessivamente poco più del 40% del fatturato nel 2024, sfruttando i loro consolidati rapporti con i medici e i portafogli diversificati. La strategia competitiva enfatizza la gestione del ciclo di vita – nuove formulazioni, ottimizzazione del dosaggio ed estensioni delle etichette – piuttosto che classi molecolari de-novo.
I brevetti sugli agonisti β-3, come Gemtesa, con protezione fino al 2040, tutelano flussi di entrate chiave e giustificano investimenti continui in studi post-marketing e programmi di supporto ai pazienti. Oltre alla farmacologia, le aziende leader investono in app per l'aderenza terapeutica basate sull'intelligenza artificiale per rafforzare i risultati nel mondo reale, rafforzando così le proposte di valore per i pagatori.
Le aziende biotecnologiche emergenti puntano sui geni dell'orologio circadiano e sui prodotti combinati che integrano benefici metabolici e urologici. Le collaborazioni strategiche tra startup di terapie digitali e aziende farmaceutiche segnalano una tendenza convergente volta alla gestione olistica della nicturia nel prossimo decennio.
Leader del settore della nicturia
Ferring farmaceutici
Otsuka Holdings Co.
Astellas Pharma Inc.
Kyowa Kirin Co.
Teva Pharmaceutical Industries
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: i dati provvisori di fase 4 COMPOSUR hanno mostrato una persistenza del vibegron del 73.9% a sei mesi, rafforzando il suo potenziale di prima linea.
- Gennaio 2025: Eisai riceve un prestigioso premio giapponese per il lemborexant, a dimostrazione del crescente interesse per la modulazione del ritmo sonno-veglia nella gestione della nicturia.
- Gennaio 2025: Imbrium Therapeutics ha riportato risultati positivi nella fase 1b per sunobinop, un nuovo candidato per il pathway β-3.
- Agosto 2024: Bayer ha presentato una richiesta alla FDA per elinzanetant, un farmaco mirato ai sintomi vasomotori legati alla menopausa, una comorbilità frequentemente associata alla nicturia.
Ambito del rapporto sul mercato globale della nicturia
| Analoghi della vasopressina |
| Anticolinergici / Antimuscarinici |
| Bloccanti ?-adrenergici |
| ?-3 Agonisti adrenergici |
| Altro |
| Poliuria notturna |
| Poliuria globale |
| Capacità ridotta della vescica notturna |
| Fisiopatologia mista |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | Analoghi della vasopressina | |
| Anticolinergici / Antimuscarinici | ||
| Bloccanti ?-adrenergici | ||
| ?-3 Agonisti adrenergici | ||
| Altro | ||
| Per tipo di malattia | Poliuria notturna | |
| Poliuria globale | ||
| Capacità ridotta della vescica notturna | ||
| Fisiopatologia mista | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della nicturia entro il 2030?
Si prevede che il mercato raggiungerà i 5.45 miliardi di dollari nel 2030, con un CAGR dell'8.20% tra il 2025 e il 2030.
Quale categoria terapeutica si sta espandendo più rapidamente?
Gli agonisti adrenergici Β-3 stanno crescendo a un CAGR del 14.8% grazie alla forte tollerabilità e persistenza del vibegron.
Quale regione geografica registrerà il tasso di crescita più elevato?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.2% entro il 2030, grazie all'invecchiamento demografico e a un più ampio accesso all'assistenza sanitaria.
In che modo i canali digitali influenzano le prescrizioni per la nicturia?
Le farmacie online stanno aumentando a un tasso di crescita annuo composto (CAGR) del 15.8%, poiché la telemedicina normalizza la diagnosi a distanza e la consegna a domicilio dei medicinali contro la nicturia.
Quale problema di sicurezza limita l'uso degli analoghi della vasopressina?
Il rischio di iponatriemia richiede il monitoraggio del sodio sierico e un dosaggio adeguato all'età, riducendo l'assunzione nei pazienti più anziani.
Quale approccio terapeutico emergente prende di mira la biologia delle cause profonde?
I modulatori del ritmo circadiano basati sui geni mirano a ripristinare i geni dell'orologio alterati che determinano la nicturia, offrendo potenzialmente benefici in grado di modificare la malattia.


