

Dimensione e quota del mercato dei fertilizzanti azotati
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
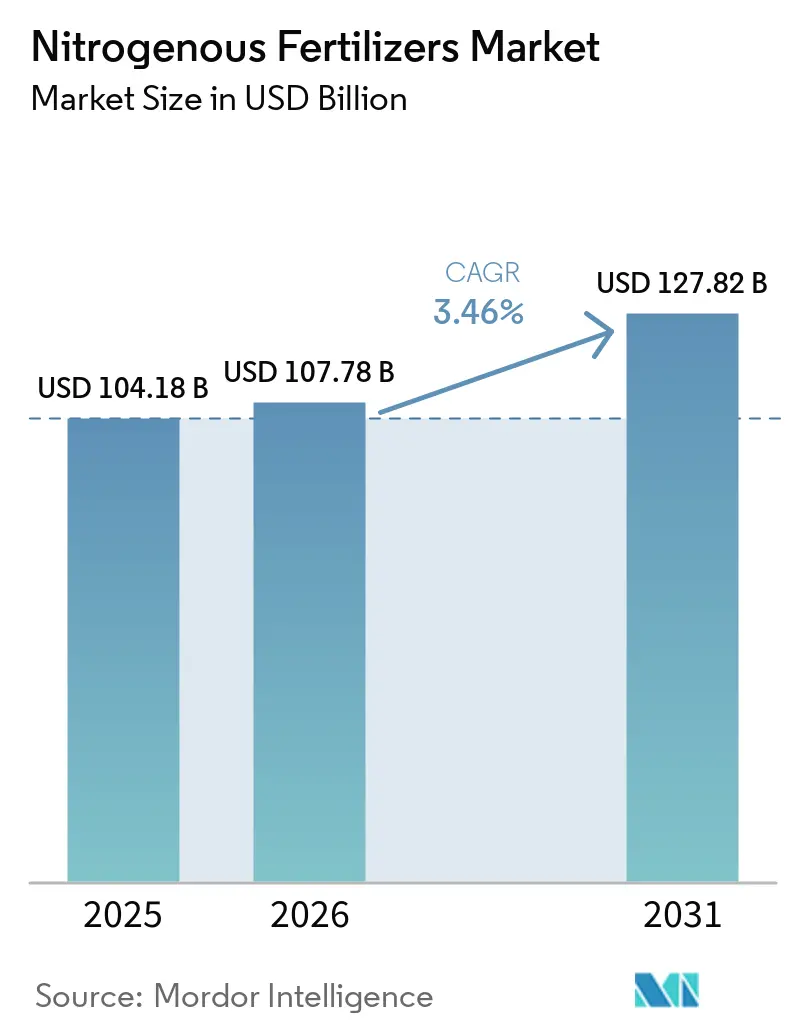
| Dimensione del mercato (2026) | 107.78 miliardo di dollari |
| Dimensione del mercato (2031) | 127.82 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.46% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia-Pacifico |
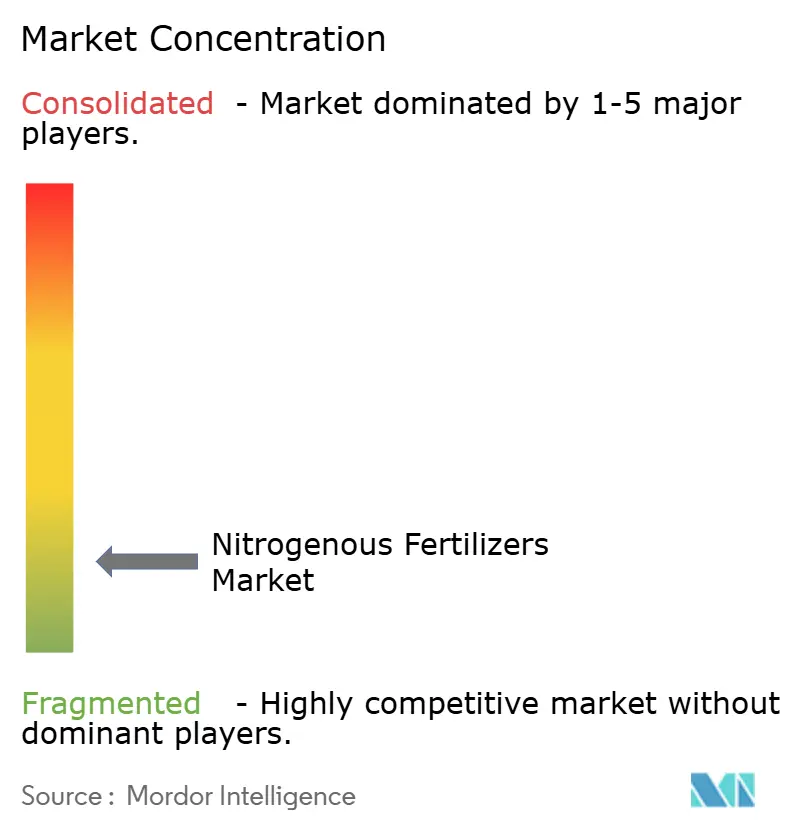
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fertilizzanti azotati di Mordor Intelligence
Il mercato dei fertilizzanti azotati aveva un valore di 104.18 miliardi di dollari nel 2025 e si prevede che crescerà da 107.78 miliardi di dollari nel 2026 a 127.82 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.46% durante il periodo di previsione (2026-2031). La crescita demografica continua a sostenere la domanda di base di grano, riso e mais. Tuttavia, la crescita è ora influenzata da diversi sviluppi chiave. I primi impianti di ammoniaca verde stanno passando dai progetti pilota alle operazioni commerciali, introducendo un segmento premium di prodotti a basse emissioni di carbonio supportati da accordi di fornitura a lungo termine. Le piattaforme digitali per la salute del suolo consentono l'applicazione di fertilizzanti a dosaggio variabile, riducendo gli sprechi e incoraggiando l'adozione di fertilizzanti ad alta efficienza e dal prezzo più elevato. I marchi alimentari con obiettivi di riduzione delle emissioni di carbonio stanno guidando la domanda di fertilizzanti certificati per minori emissioni, spingendo i produttori ad implementare tecnologie di abbattimento del protossido di azoto e a utilizzare input di idrogeno rinnovabile. Questi fattori stanno plasmando un mercato a doppia velocità, in cui l'urea sfusa mantiene la leadership in termini di volume, mentre i prodotti speciali offrono opportunità per margini più elevati.
Punti chiave del rapporto
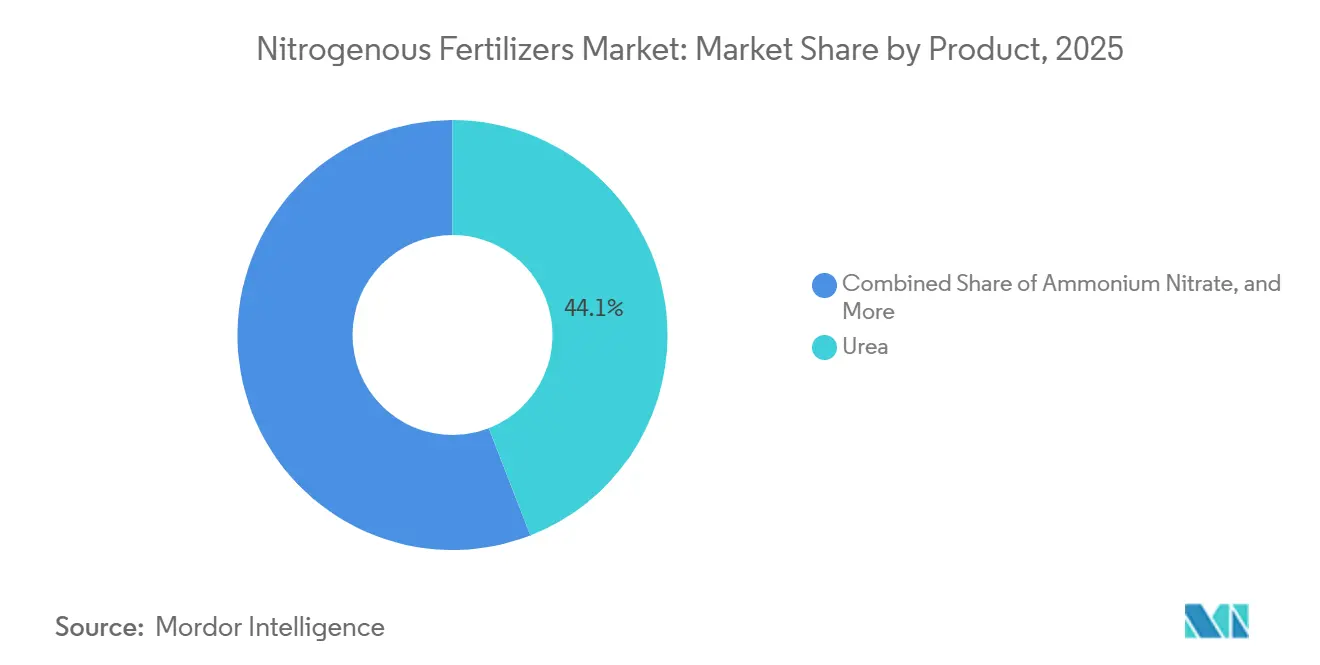
- Per categoria di prodotto, l'urea ha dominato il mercato dei fertilizzanti azotati con una quota del 44.1% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.7% fino al 2031.
- Per tipologia, i prodotti convenzionali rappresentavano il 61.8% del mercato dei fertilizzanti azotati nel 2025, mentre i prodotti speciali sono quelli in più rapida crescita, con un CAGR del 7.4% nel periodo 2026-2031.
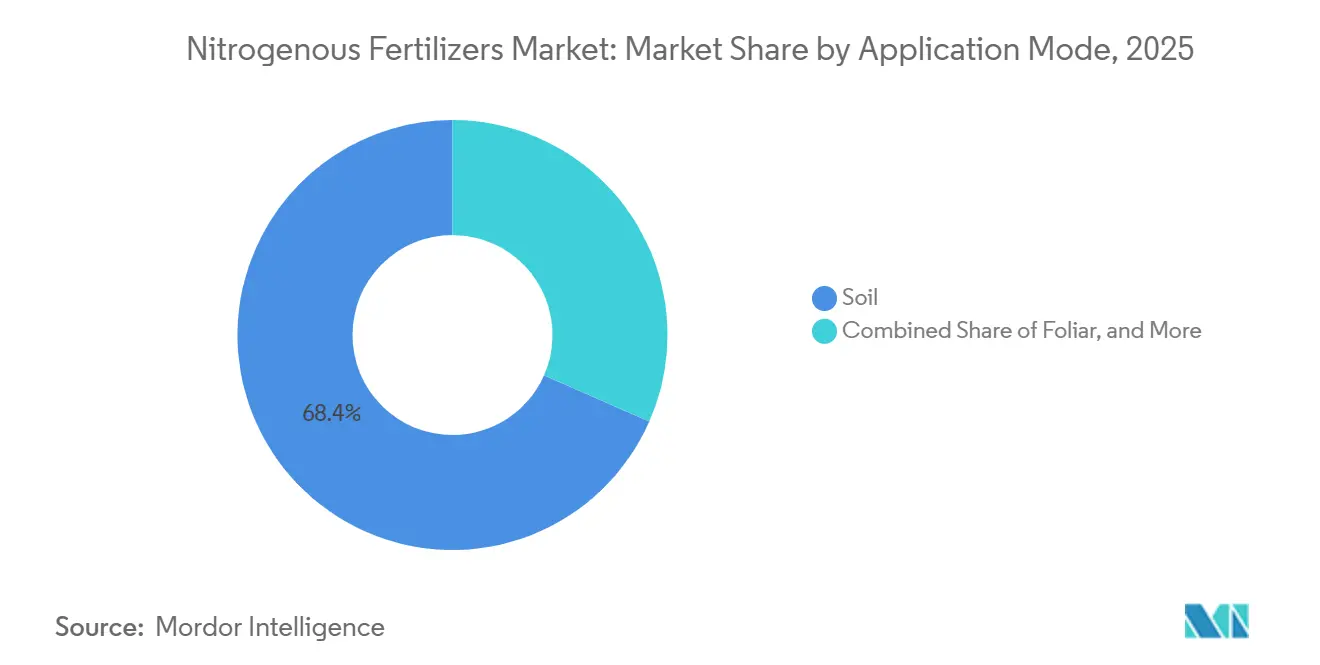
- Per modalità di applicazione, i metodi basati sul suolo detenevano il 68.4% della quota di mercato nel 2025, mentre la fertirrigazione è in espansione con un tasso di crescita annuo composto (CAGR) del 7.1% nel periodo 2026-2031.
- Per tipologia di coltura, le colture da campo hanno assorbito il 56.9% della quota di mercato nel 2025, mentre si prevede che le colture orticole cresceranno a un tasso annuo composto del 6.9% dal 2026 al 2031.
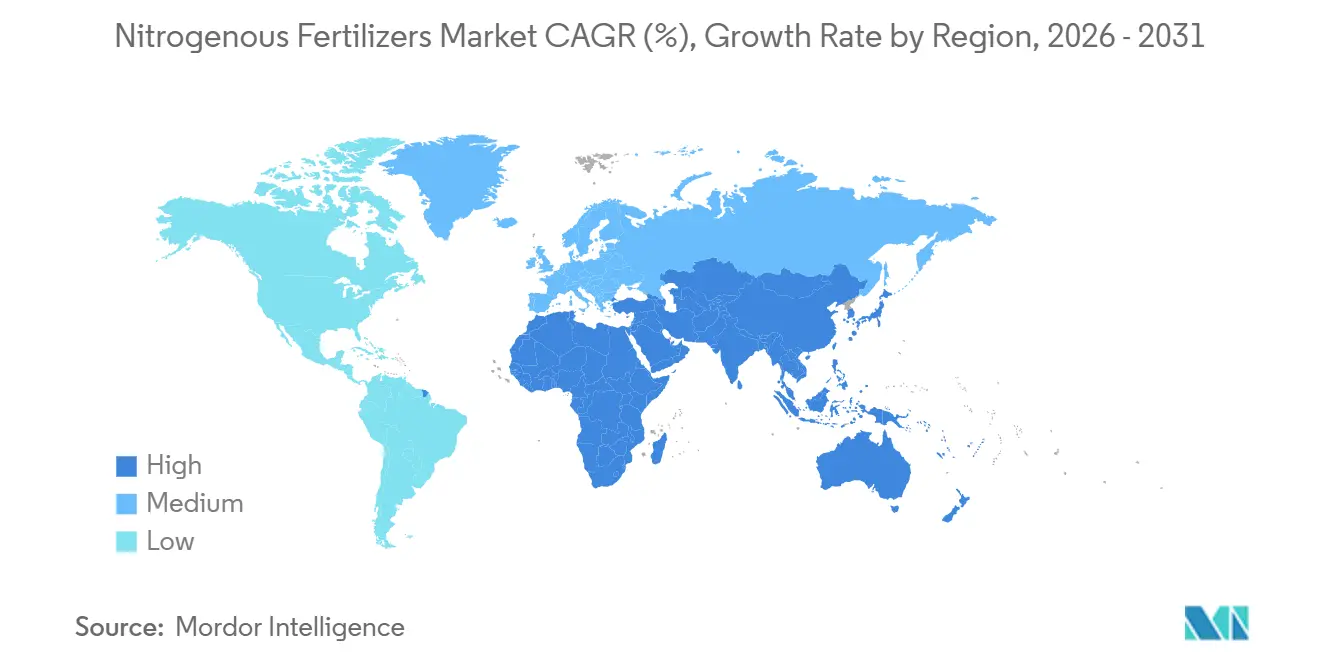
- Dal punto di vista geografico, l'Asia-Pacifico rappresentava il 36.0% del valore globale nel 2025, e si prevedeva che il Medio Oriente avrebbe registrato l'espansione regionale più rapida, con un CAGR del 4.8% nel periodo 2026-2031.
- Il mercato dei fertilizzanti azotati è frammentato, con un mix di operatori globali e importanti produttori regionali. Tra le aziende chiave figurano CF Industries Holdings, Inc., EuroChem Group, Nutrien Ltd., SABIC Agri-Nutrients Co. e Yara International ASA.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti azotati
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di colture di base | + 1.2% | Globale, più forte in Asia-Pacifico e Africa | Medio termine (2–4 anni) |
| Sostegno governativo costante ai sussidi per i fertilizzanti | + 1.0% | India, Indonesia, Bangladesh, Arabia Saudita, Egitto e Nigeria | A breve termine (≤ 2 anni) |
| Diversificazione delle fonti di materie prime di ammoniaca a basso costo | + 0.8% | Cina, Medio Oriente e Nord America | A lungo termine (≥ 4 anni) |
| Accelerazione degli impianti pilota ad ammoniaca verde | + 0.6% | Europa, Medio Oriente e Cile | A lungo termine (≥ 4 anni) |
| Mappatura digitalizzata della salute del suolo per l'ottimizzazione dell'uso dell'azoto | + 0.5% | Nord America, Europa, Australia e Giappone | Medio termine (2–4 anni) |
| Obiettivi aziendali di riduzione dell'impronta di carbonio che guidano la produzione di azoto a basse emissioni | + 0.5% | Globale, guidato da Nord America ed Europa | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di colture di base
La crescita demografica globale e la dipendenza dagli alimenti di base continuano a sostenere una domanda costante di azoto nei cicli di coltivazione di grano, riso e mais. Secondo il Rapporto globale sull'agricoltura dell'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) e dell'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO), la regione Asia-Pacifico rappresenta oltre il 60% della produzione globale di riso e il 45% della produzione globale di grano nel 2025, determinando una domanda costante di urea e ammoniaca, anche se i miglioramenti delle rese rallentano. Secondo il Ministero dell'Agricoltura del Governo indiano, l'obiettivo di produzione di grano del paese di oltre 115 milioni di tonnellate metriche per l'annata agraria 2026 sostiene la domanda di fertilizzanti, nonostante le riforme dei sussidi volte a ridurre le pressioni fiscali [1] Fonte: Ministero dell'Agricoltura, Governo dell'India, "Digital Agriculture Mission", agricoop.nic.in . Strategicamente, il consumo di azoto rimane robusto, proteggendo il mercato da cali significativi della domanda durante le recessioni economiche. Si prevede che la crescita futura si baserà maggiormente sull'intensificazione delle rese piuttosto che sull'espansione della superficie coltivata.
Sostegno governativo costante ai sussidi per i fertilizzanti
Gli incentivi politici svolgono un ruolo cruciale nel ridurre i costi di input degli agricoltori e nell'aumentare l'utilizzo di azoto, in particolare nei mercati sensibili ai prezzi. Nel 2024, il Bangladesh ha introdotto un programma pilota di trasferimento diretto dei benefici. Questo modello mira a ridurre le distorsioni del mercato mantenendo al contempo il potere d'acquisto degli agricoltori. Queste iniziative indicano una domanda robusta, incoraggiando gli investimenti del settore privato in capacità produttiva, infrastrutture di distribuzione e innovazione. Inoltre, alcuni governi stanno promuovendo la produzione nazionale di ammoniaca per ridurre la dipendenza dalle importazioni e rafforzare le catene di approvvigionamento. Questo cambiamento di politica è progettato per migliorare la resilienza a lungo termine della disponibilità di fertilizzanti, andando oltre la dipendenza dal controllo dei prezzi.
Accelerazione degli impianti pilota ad ammoniaca verde
Gli impianti dimostrativi stanno stimolando la domanda a lungo termine di azoto a basse emissioni di carbonio, dimostrandone la fattibilità tecnica e garantendo accordi di prelievo con le aziende alimentari. La tecnologia delle celle elettrolitiche a ossidi solidi di Topsoe, implementata in un progetto pilota da 5 megawatt in Danimarca nel 2024, ha raggiunto un'efficienza elettrica superiore all'80% nella produzione di idrogeno. Questo livello di efficienza rende l'ammoniaca verde economicamente sostenibile quando i costi dell'elettricità rinnovabile scendono al di sotto dei 30 dollari per megawattora. Il progetto HyEx in Cile mira a produrre 750,000 tonnellate di ammoniaca verde entro il 2030, sfruttando le risorse eoliche della Patagonia con fattori di capacità superiori al 50%. L'Ammonia Energy Association ha monitorato una pipeline cumulativa di oltre 485 progetti di ammoniaca verde e blu nel 2025. Ciò indica un passaggio strutturale verso l'azoto decarbonizzato, sebbene meno del 5% di questi progetti abbia raggiunto una decisione finale di investimento entro la fine dell'anno.
Mappatura digitalizzata della salute del suolo per l'ottimizzazione dell'uso dell'azoto
Le piattaforme di raccomandazione ad alta risoluzione per l'azoto contribuiscono a ridurre gli sprechi e a migliorare l'assorbimento dei nutrienti adattando i dosaggi di applicazione alla variabilità a livello di campo. Nell'ambito della Digital Agriculture Mission dell'India, lanciata nel 2024, sono state distribuite schede sulla salute del suolo a 140 milioni di agricoltori, che forniscono raccomandazioni specifiche per ogni coltura basate sui livelli di carbonio organico e pH del suolo. Sebbene questa ottimizzazione migliori l'efficienza d'uso dell'azoto e riduca la domanda per ettaro, pone anche una sfida. L'espansione della superficie coltivata totale richiede adeguamenti nei modelli di ricavo. Di conseguenza, i produttori stanno dando sempre più priorità a fertilizzanti ad alta efficienza e a prezzi più elevati rispetto ai volumi di materie prime sfuse.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità del prezzo del gas naturale | -1.1% | Europa, Nord America e nazioni asiatiche importatrici di gas | A breve termine (≤ 2 anni) |
| Inasprimento delle normative ambientali sulla lisciviazione dei nitrati | -0.7% | Unione Europea, stati nordamericani selezionati | Medio termine (2–4 anni) |
| Colli di bottiglia del trasporto marittimo sulle principali rotte dell'ammoniaca | -0.4% | Sud America, Africa e Sud-Est asiatico | A breve termine (≤ 2 anni) |
| Adozione in azienda di prodotti biologici per la fissazione dell'azoto | -0.3% | Cintura del mais degli Stati Uniti, soia del Brasile, prove pilota in India | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità del prezzo del gas naturale
Le fluttuazioni dei prezzi del gas naturale aumentano notevolmente i costi di produzione dell'azoto e i prezzi al dettaglio, con conseguente riduzione della domanda nei mercati sensibili ai prezzi. Questa dinamica ha un impatto particolare sui settori agricoli che dipendono dai fertilizzanti a base di azoto, poiché i costi più elevati possono gravare sui bilanci e limitarne l'utilizzo. Di conseguenza, i produttori dipendenti dal gas si trovano ad affrontare una compressione dei margini durante le impennate dei prezzi, con conseguenti ripercussioni sulla loro redditività ed efficienza operativa. Queste sfide stanno spingendo verso metodi di produzione alternativi, come la gassificazione del carbone in Cina, che sfrutta le abbondanti riserve di carbone del Paese, e l'elettrolisi da fonti rinnovabili nelle regioni con ampie risorse di energia eolica e solare, offrendo una soluzione più sostenibile e stabile in termini di costi.
Inasprimento delle normative ambientali sulla lisciviazione dei nitrati
L'Unione Europea e alcuni stati hanno introdotto normative più severe sull'uso dell'azoto nelle regioni ad agricoltura intensiva, inclusi limiti di applicazione e relative sanzioni. Il programma impone il rispetto dei limiti di dosaggio a livelli agronomicamente ottimali e richiede agli agricoltori di segnalare elettronicamente l'uso di azoto. Queste normative mirano ad affrontare le problematiche ambientali, come la contaminazione delle acque e le emissioni di gas serra, causate da un'eccessiva applicazione di azoto. Di conseguenza, i costi di conformità e gli oneri amministrativi per gli agricoltori sono aumentati, incoraggiandoli ad adottare fertilizzanti ad alta efficienza con inibitori della nitrificazione e dell'ureasi per ridurre le perdite per lisciviazione e migliorare l'efficienza d'uso dell'azoto. Questi fertilizzanti, progettati per ridurre al minimo l'impatto ambientale mantenendo la produttività delle colture, sono considerevolmente più costosi dell'urea convenzionale, con conseguente aumento delle pressioni finanziarie degli agricoltori.
Analisi del segmento
Per categoria di prodotto: l'urea mantiene la leadership in termini di volume.
L'urea ha rappresentato il sottosegmento più ampio, con una quota del 44.1% del mercato dei fertilizzanti azotati nel 2025, ed è anche il segmento in più rapida crescita, con una previsione di aumento a un CAGR del 6.7% fino al 2031. L'elevato contenuto di azoto dell'urea, il vantaggio in termini di costi rispetto al nitrato di ammonio e all'ammoniaca anidra e la compatibilità con le attrezzature esistenti per l'applicazione in campo ne favoriscono l'ampia diffusione. In India, il mandato sull'urea rivestita di neem, che richiede che il 100% dell'urea prodotta a livello nazionale includa olio di neem entro il 2025, ha ridotto le perdite per volatilizzazione dell'azoto del 15-20% e prolungato il rilascio dei nutrienti [2] Fonte: Fertilizer Department, Government of India, “PLI Scheme Guidelines,” fert.nic.in . Questa iniziativa migliora l'efficienza agronomica senza richiedere cambiamenti comportamentali tra gli agricoltori. Sia le considerazioni sui costi che la dipendenza dalle infrastrutture influenzano la preferenza strategica per l'urea. Gli agricoltori dell'Asia-Pacifico e dell'Africa hanno investito in spandiconcime e sistemi di fertirrigazione progettati per l'urea granulare, creando costi di passaggio che proteggono la domanda di urea dalla concorrenza delle soluzioni a base di azoto liquido.
L'economicità dell'urea e la sua compatibilità con i sistemi di incorporazione nel terreno e di fertirrigazione ne consolidano il ruolo nella produzione cerealicola su larga scala. I produttori stanno modernizzando gli impianti con catalizzatori a basso consumo energetico e tecnologie di controllo delle emissioni per garantire la sicurezza dell'approvvigionamento a costi competitivi. Investimenti come l'espansione di Donaldsonville di CF Industries rafforzano l'autosufficienza regionale e le capacità di esportazione, mantenendo il predominio dell'urea nel mercato dei fertilizzanti azotati. I gradi di urea speciali sono sempre più utilizzati nell'orticoltura irrigua e nelle colture commerciali di alto valore, dove l'erogazione precisa dei nutrienti aumenta la redditività. Nel frattempo, il nitrato di ammonio rimane significativo nelle regioni con normative e infrastrutture di stoccaggio consolidate, e l'ammoniaca anidra continua a supportare i sistemi di iniezione diretta nelle colture a filari nordamericane.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per forma: guadagni di specialità nonostante il predominio convenzionale
I prodotti convenzionali rappresentano il segmento più ampio in termini di tipologia, con una quota di mercato del 61.8% nel 2025. Questa crescita riflette il ruolo consolidato dell'urea, del nitrato di ammonio e dell'ammoniaca anidra sfusi nell'agricoltura estensiva. I grandi impianti di produzione centralizzati beneficiano delle economie di scala, riducendo i costi unitari e garantendo la competitività, soprattutto nei mercati in via di sviluppo. Inoltre, le estese reti di distribuzione e la familiarità degli agricoltori rafforzano ulteriormente il predominio dei fertilizzanti azotati convenzionali nei sistemi di coltivazione estensiva. Il loro ampio utilizzo nelle principali colture come cereali, riso, grano e mais è determinato dalla loro economicità, dall'elevata disponibilità di nutrienti e da una consolidata infrastruttura di produzione e distribuzione.
Il mercato dei fertilizzanti azotati speciali presenta la traiettoria di crescita più rapida, con un CAGR del 7.4% fino al 2031, segnalando un chiaro spostamento verso prodotti premium nella creazione di valore all'interno della categoria. Questo spostamento è più marcato nell'orticoltura, nella coltivazione in serra e nei sistemi di coltivazione professionali, dove i coltivatori possono giustificare prezzi unitari più elevati ottenendo rese di qualità superiore e riducendo gli sprechi. La regolamentazione sta fornendo un ulteriore supporto, soprattutto in Europa, dove controlli più rigorosi sui nutrienti aumentano l'attrattiva dei prodotti progettati per un assorbimento più efficiente. Anche la politica indiana sull'urea rivestita di neem è rilevante, poiché ha familiarizzato un'ampia base di agricoltori con concetti di maggiore efficienza su larga scala, sebbene sia nata come strumento di politica pubblica piuttosto che come programma commerciale premium. Nell'intero settore dei fertilizzanti azotati, la crescita del segmento speciale appare quindi meno come una nicchia di mercato e più come una graduale ristrutturazione della catena del valore incentrata su prestazioni, conformità e servizio.
Per modalità di applicazione: il terreno mantiene la dominanza
I metodi di applicazione al suolo rappresentano il segmento più ampio, con una quota di mercato del 68.4% nel 2025. Questi metodi, tra cui la distribuzione a spaglio, la concimazione localizzata e l'incorporazione nel terreno, sono predominanti nell'agricoltura in pieno campo. Gli agricoltori prediligono queste tecniche perché si integrano efficacemente con i macchinari esistenti, riducendo al minimo la necessità di ulteriori investimenti. La continua ricerca sul posizionamento e sulla tempistica ottimali continua a perfezionare queste pratiche, garantendo risposte produttive costanti su diverse tipologie di terreno. Inoltre, l'incorporazione nel terreno riduce le perdite per volatilizzazione, migliorando l'efficienza dei costi.
Il mercato dei fertilizzanti azotati per la fertirrigazione è il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 7.1% fino al 2031. Questo ritmo riflette sia l'espansione delle infrastrutture sia le prove più consistenti dei benefici agronomici. Lo studio Horticulturae del 2025, citato nella bozza, ha mostrato rese più elevate, una maggiore efficienza nell'uso dell'azoto e un migliore ritorno sull'investimento quando l'irrigazione e la somministrazione di nutrienti vengono ottimizzate congiuntamente nella coltivazione del pomodoro. L'applicazione fogliare rimane su scala molto più ridotta, ma sta acquisendo un ruolo più definito in frutteti, vigneti e colture specializzate, dove la rapida correzione delle carenze nutritive può proteggere la qualità del raccolto. Nei sistemi agricoli più avanzati, il confine tra queste modalità di applicazione si sta facendo meno rigido, poiché gli agricoltori utilizzano la fertirrigazione come programma di base e gli irroramenti fogliari come strumento di correzione mirato. Il risultato pratico è che il mercato dei fertilizzanti azotati è sempre più legato ai sistemi di somministrazione e alle tecnologie agricole, piuttosto che al solo prodotto fertilizzante in sé.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di coltura: le colture da campo determinano la domanda di volume
Le colture in pieno campo rappresentano il segmento più ampio per tipologia di coltura, con una quota di mercato del 56.9% nel 2025, principalmente a causa della coltivazione di grano, riso, mais e semi oleosi, che richiedono dai 100 ai 200 chilogrammi di azoto per ettaro all'anno. Fattori come i programmi di sostegno governativi, l'affidabile acquisto delle materie prime e i servizi di assistenza tecnica ben consolidati contribuiscono a una domanda costante di fertilizzanti nelle vaste aree cerealicole di regioni come l'Asia-Pacifico, il Nord America e l'Europa. Le economie di scala, le attrezzature standardizzate e le pratiche agronomiche prevedibili associate alle colture in pieno campo ne garantiscono il ruolo centrale nel mercato dei fertilizzanti azotati, fornendo una base stabile per la domanda in termini di volume.
Le colture orticole rappresentano il segmento con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.9% fino al 2031, il più veloce tra tutte le tipologie di colture. Questa crescita è trainata dall'aumento del consumo pro capite di prodotti freschi e dall'espansione della coltivazione in serra. L'accelerazione della domanda di colture orticole è dovuta ai cambiamenti nelle abitudini alimentari, con una maggiore propensione al consumo di frutta e verdura nei mercati emergenti, alla possibilità offerta dalla produzione in serra di consentire la coltivazione durante tutto l'anno nelle regioni temperate e ai prezzi più elevati che compensano i maggiori costi di apporto di azoto. I progressi nelle tecnologie per le serre, come i sistemi di controllo climatico migliorati e i metodi di irrigazione efficienti, stanno aumentando la produttività e riducendo lo spreco di risorse, favorendo ulteriormente l'adozione delle colture orticole. Anche la capacità di queste colture di soddisfare la crescente domanda di prodotti biologici e coltivati in modo sostenibile contribuisce alla loro solida traiettoria di crescita.
Analisi geografica
La regione Asia-Pacifico è la più estesa geograficamente e nel 2025 ha rappresentato il 36.0% del mercato dei fertilizzanti azotati, grazie all'ampia superficie agricola, all'elevata intensità colturale e a un quadro di sovvenzioni favorevole. L'attenzione della Cina alla sicurezza alimentare e gli sforzi dell'India per modernizzare l'agricoltura su piccola scala garantiscono una domanda di base stabile. La crescente adozione di sistemi di policoltura e di ibridi ad alto rendimento richiede un apporto costante di azoto. Inoltre, le capacità produttive interne della regione riducono la dipendenza dalle importazioni per molti operatori del mercato. Le economie emergenti del Sud-est asiatico stanno assistendo a una crescita graduale grazie all'espansione delle coltivazioni, tra cui palma da olio, riso e ortaggi, per soddisfare le esigenze delle crescenti popolazioni urbane.
Si prevede che il Medio Oriente registrerà l'espansione regionale più rapida, con un CAGR del 4.8% nel periodo 2026-2031. Questa crescita è trainata dagli investimenti dell'Arabia Saudita nell'ammoniaca verde. Il progetto saudita NEOM per l'idrogeno verde, che mira a produrre 1.2 milioni di tonnellate metriche di ammoniaca verde all'anno entro il 2026, si è assicurato accordi di fornitura con acquirenti europei e asiatici alla ricerca di soluzioni azotate a basse emissioni di carbonio, posizionando il paese come esportatore di punta [3] Fonte: NEOM, "Green Hydrogen and Ammonia Project", neom.com . Nell'Africa subsahariana, il consumo di azoto è in aumento a causa dell'espansione della coltivazione del mais e dei programmi di sovvenzione governativa in Kenya, Tanzania ed Etiopia. Sfide come le carenze infrastrutturali e l'accesso limitato al credito continuano a ostacolare l'adozione dei fertilizzanti nella regione.
Il Nord America e l'Europa rappresentano mercati maturi ma in evoluzione. I produttori nordamericani beneficiano dell'economia del gas di scisto, che migliora la competitività delle esportazioni, mentre l'adozione dell'agricoltura di precisione supporta una crescita incrementale dei volumi. In Europa, le severe politiche ambientali limitano il tonnellaggio complessivo, ma stimolano la domanda di fertilizzanti ad alta efficienza e di servizi di consulenza digitale in linea con la strategia "Dal produttore al consumatore". Il Sud America sta vivendo una crescita alimentata dall'espansione della frontiera agricola brasiliana e dalla ripresa delle rese in Argentina. Nel frattempo, l'Africa detiene un potenziale di crescita a lungo termine, poiché i miglioramenti nelle infrastrutture, nell'accesso al credito e nei servizi di consulenza stanno gradualmente favorendo la penetrazione dei fertilizzanti in tutto il continente.
Panorama competitivo
Il mercato dei fertilizzanti azotati è frammentato, con un mix di attori globali e importanti produttori regionali. Tra le aziende chiave figurano CF Industries Holdings, Inc., EuroChem Group, Nutrien Ltd., SABIC Agri-Nutrients Co. e Yara International ASA, che sfruttano reti di distribuzione al dettaglio integrate in Nord America e adottano strategie di aggregazione di potassio e azoto per ottenere premi di margine. Yara International ASA si differenzia per il suo portafoglio Climate Choice, che offre prodotti con intensità di carbonio inferiori del 30-90% rispetto ai concorrenti. Ciò ha permesso all'azienda di aggiudicarsi contratti con cooperative lattiero-casearie europee e aziende di trasformazione dei cereali nordamericane, disposte a pagare premi di 20-50 dollari per tonnellata.
Le priorità strategiche nel mercato dei fertilizzanti azotati sono sempre più focalizzate sulla sostenibilità, l'espansione della capacità produttiva e la trasformazione digitale. Le aziende stanno investendo in modo significativo nella produzione di ammoniaca a basse emissioni di carbonio, a dimostrazione di un impegno a lungo termine verso input ecosostenibili. Inoltre, piattaforme di agronomia digitale e strumenti di precisione vengono adottati per migliorare la differenziazione dei prodotti e fornire raccomandazioni nutrizionali personalizzate. Queste tecnologie generano anche dati preziosi per orientare lo sviluppo futuro dei prodotti. Nel complesso, queste iniziative stanno rimodellando la concorrenza e consentendo alle aziende di espandere la propria quota di mercato attraverso l'innovazione e strategie incentrate sul cliente.
L'innovazione nella logistica e nello stoccaggio è diventata un'area di interesse chiave per i produttori di fertilizzanti che mirano a gestire i costi e rafforzare la resilienza della supply chain. Gli investimenti in soluzioni di trasporto specializzate e sistemi energetici aggiornati stanno migliorando l'efficienza operativa. Con l'inasprimento delle normative ambientali, il rispetto degli standard globali è fondamentale per mantenere l'accesso al mercato. Ciò ha spinto a investire costantemente in tecnologie di monitoraggio e pratiche di mitigazione in linea con gli obiettivi di sostenibilità. In questo contesto di mercato in continua evoluzione, l'eccellenza operativa e il rispetto dei requisiti normativi sono essenziali per mantenere una posizione competitiva nel settore dei fertilizzanti azotati.
Leader del settore dei fertilizzanti azotati
CF Industrie Holdings, Inc.
Gruppo EuroChem
Nutrien Ltd.
SABIC Agri-Nutrients Co.
Yara International ASA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: La Commissione europea ha attuato il Piano d'azione per i fertilizzanti, che integra misure di sostegno di emergenza, come le quote tariffarie esenti da dazi per l'urea e l'ammoniaca, insieme a una strategia a medio termine per ridurre la dipendenza dall'azoto minerale importato. Questo piano mira ad affrontare le sfide immediate del mercato dei fertilizzanti, promuovendo al contempo la sostenibilità a lungo termine, incoraggiando l'adozione di fonti alternative e riducendo la dipendenza dalle forniture esterne.
- Dicembre 2025: Yara International ASA ha avviato trattative avanzate con Air Products per collaborare a progetti di ammoniaca a basse emissioni. Tra questi progetti figurano il Louisiana Clean Energy Complex, incentrato sulla riduzione delle emissioni di carbonio nei processi industriali, e il NEOM Green Hydrogen Project in Arabia Saudita, volto a produrre idrogeno e ammoniaca sostenibili a supporto degli obiettivi globali di transizione energetica.
- Aprile 2025: CF Industries Holdings, Inc., JERA Co., Inc. e Mitsui & Co., Inc. hanno annunciato la decisione finale di investimento per lo sviluppo di un impianto di ammoniaca a basse emissioni di carbonio con una capacità produttiva di 1.4 milioni di tonnellate metriche all'anno presso il complesso Blue Point nella parrocchia di Ascension, in Louisiana. Questo impianto supporterà il mercato dei fertilizzanti azotati fornendo una fonte sostenibile e a basse emissioni di carbonio di ammoniaca, un componente chiave della produzione di fertilizzanti.
Ambito del rapporto sul mercato globale dei fertilizzanti azotati
Il fertilizzante azotato è un composto ricco di nutrienti, disponibile in forma solida o liquida, che viene applicato al terreno per fornire l'azoto essenziale necessario alla crescita delle piante, alla produzione di clorofilla e all'aumento delle rese agricole. È fondamentale, poiché il terreno naturale spesso non contiene azoto a sufficienza per soddisfare le esigenze delle piante. I tipi più comuni includono urea, nitrato di ammonio e ammoniaca anidra.
Il rapporto sul mercato dei fertilizzanti azotati è segmentato per categoria di prodotto (nitrato di ammonio, ammoniaca anidra e altro), per forma (convenzionale e speciale), per modalità di applicazione (fertirrigazione e altro), per tipo di coltura (colture da campo, colture orticole e altro) e per area geografica (Asia-Pacifico, Europa, Medio Oriente, Africa e altro). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Nitrato di ammonio |
| Ammoniaca anidra |
| Urea |
| Altro |
| Convenzionale | |
| Specialità | Fertilizzanti a rilascio controllato (CRF) |
| Fertilizzante liquido | |
| Fertilizzanti a lento rilascio (SRF) | |
| Solubile in acqua |
| fertirrigazione |
| Fogliare |
| Suolo |
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
| Asia-Pacifico | Australia |
| Bangladesh | |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Pakistan | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Medio Oriente | Turchia |
| Arabia Saudita | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa | |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Sud America | Argentina |
| Brasile | |
| Resto del Sud America |
| Risultati - Lista Produttori | Nitrato di ammonio | |
| Ammoniaca anidra | ||
| Urea | ||
| Altro | ||
| Per modulo | Convenzionale | |
| Specialità | Fertilizzanti a rilascio controllato (CRF) | |
| Fertilizzante liquido | ||
| Fertilizzanti a lento rilascio (SRF) | ||
| Solubile in acqua | ||
| Per modalità di applicazione | fertirrigazione | |
| Fogliare | ||
| Suolo | ||
| Per tipo di coltura | Campi coltivati | |
| Colture orticole | ||
| Tappeti erbosi e ornamentali | ||
| Per geografia | Asia-Pacifico | Australia |
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Francia | |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Turchia | |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Nord America | Canada | |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Argentina | |
| Brasile | ||
| Resto del Sud America | ||
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Tutti i fertilizzanti azotati
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




