

Dimensioni e quota di mercato dei dispositivi medici in nitinolo
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
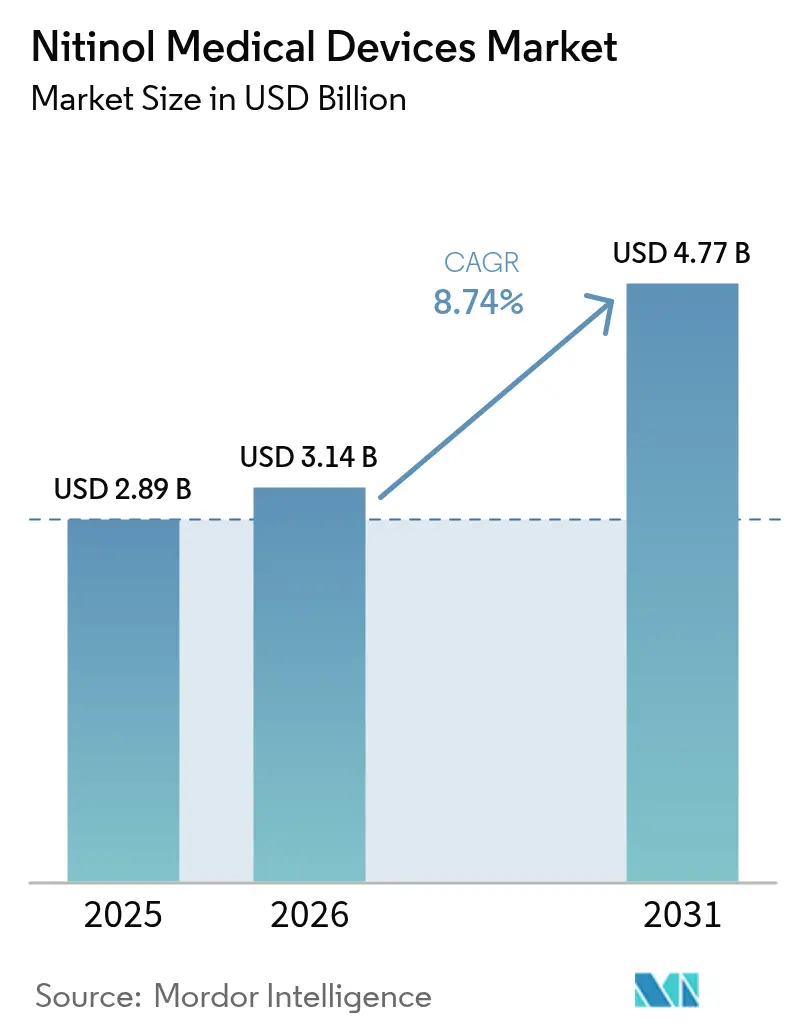
| Dimensione del mercato (2026) | 3.14 miliardo di dollari |
| Dimensione del mercato (2031) | 4.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.74% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi medici in nitinolo di Mordor Intelligence
Si prevede che il mercato dei dispositivi medici in Nitinol crescerà da 2.89 miliardi di dollari nel 2025 a 3.14 miliardi di dollari nel 2026 e raggiungerà i 4.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.74% nel periodo 2026-2031.
Una domanda robusta deriva dalla convergenza dell'invecchiamento della popolazione, dalla crescente prevalenza di malattie croniche e dalla continua spinta verso percorsi di cura meno invasivi che sfruttino la superelasticità e la memoria di forma del nitinolo. I fornitori di materiali stanno aumentando la capacità di fusione e di produzione di tubi per tenere il passo con gli ordini di componenti miniaturizzati in grado di muoversi in anatomie precedentemente inaccessibili. Gli ospedali rimangono i principali clienti, ma i centri chirurgici ambulatoriali stanno ottenendo risultati positivi, poiché gli incentivi al rimborso premiano gli interventi in day hospital che riducono i costi totali del trattamento. Allo stesso tempo, la dinamica geografica si sta spostando verso l'area Asia-Pacifico, dove le iniziative di produzione locale e un più ampio accesso all'assistenza sanitaria stanno accelerando le approvazioni e l'adozione dei dispositivi.
Punti chiave del rapporto
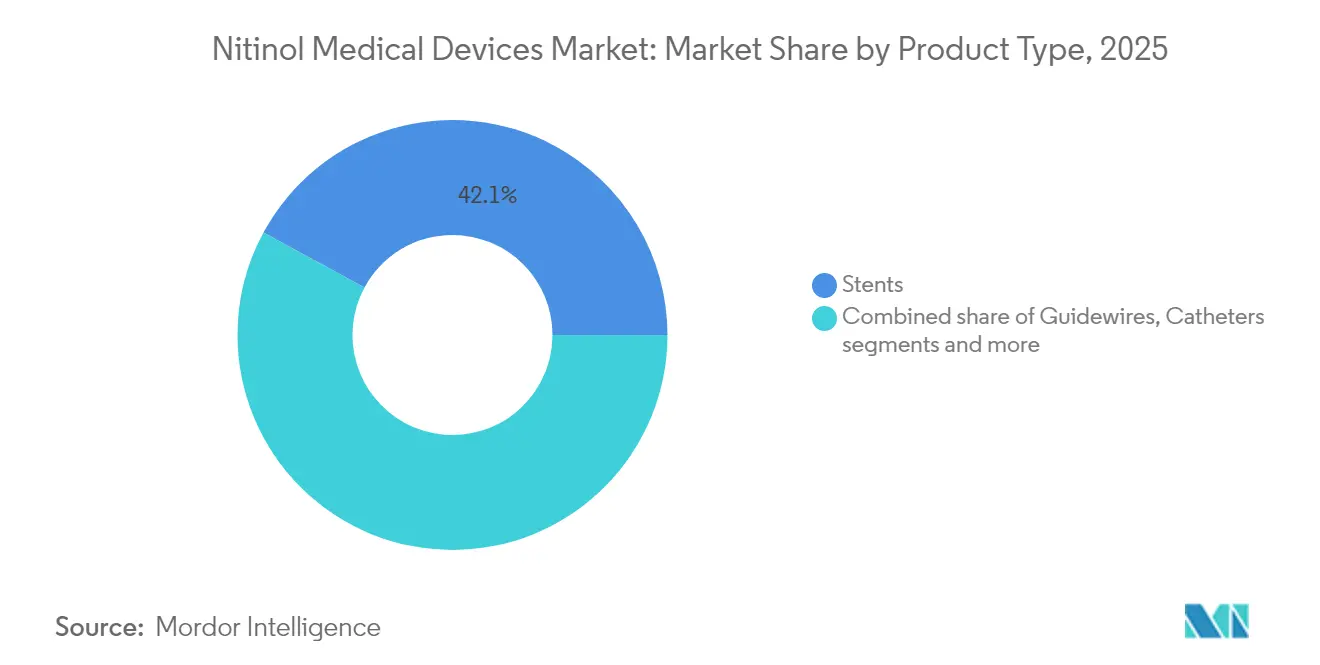
- In base alla tipologia di prodotto, nel 42.10 gli stent hanno dominato il mercato dei dispositivi medici in nitinol con una quota del 2025%, mentre si prevede che i filtri e i dispositivi di occlusione cresceranno a un CAGR dell'10.55% entro il 2031.
- Per applicazione, nel 64.85 gli interventi cardiovascolari rappresentavano il 2025% del mercato dei dispositivi medici in nitinol; si prevede che le applicazioni in gastroenterologia aumenteranno a un CAGR del 11.32% fino al 2031.
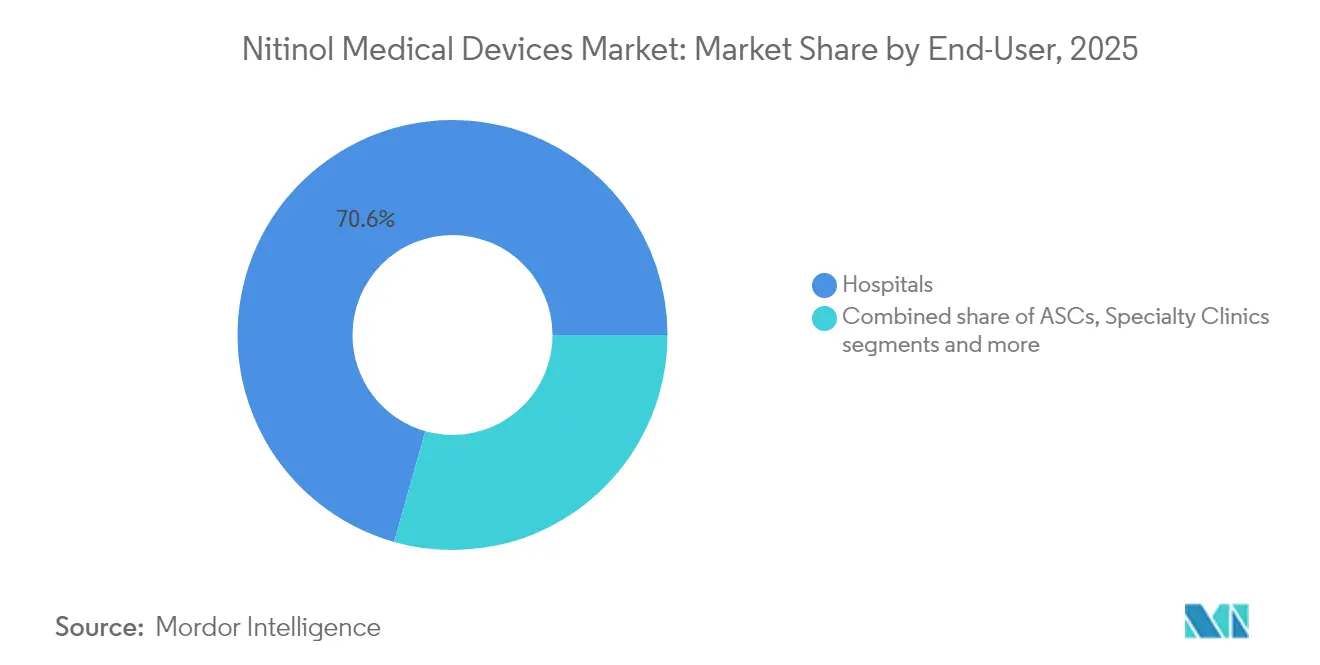
- In base all'utente finale, nel 70.62 gli ospedali detenevano il 2025% del mercato dei dispositivi medici in nitinol, mentre i centri chirurgici ambulatoriali stanno registrando un CAGR del 9.98% entro il 2031.
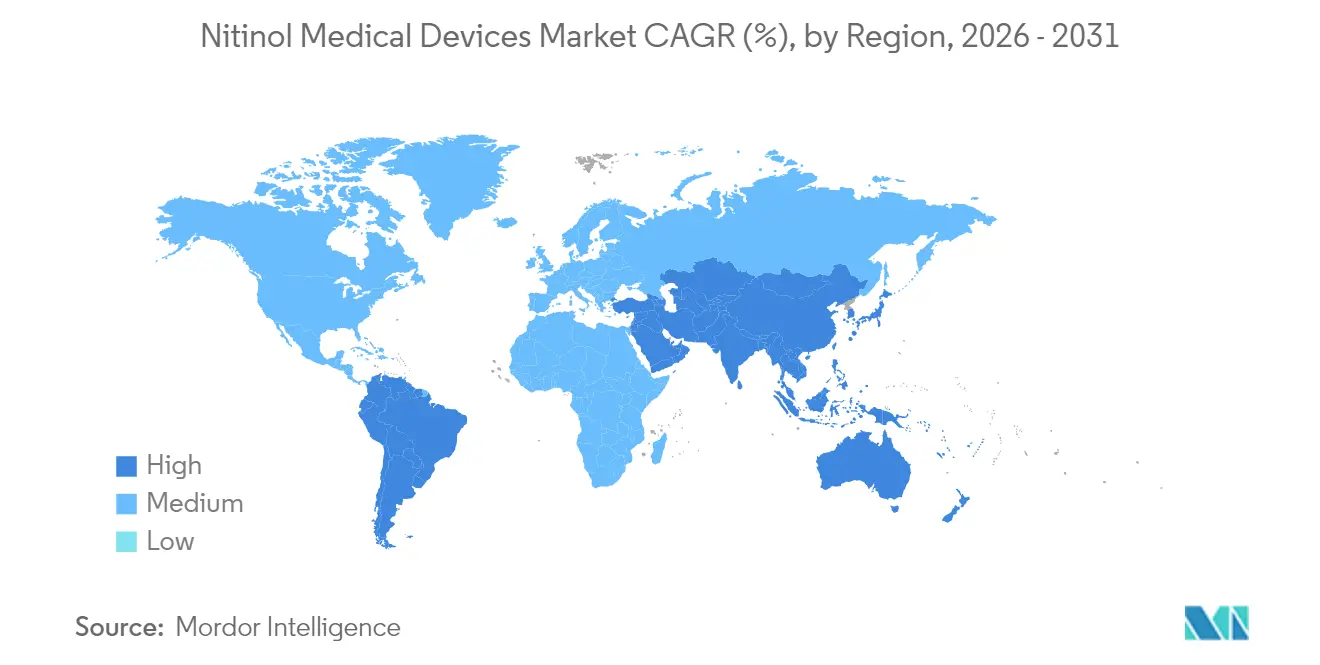
- In termini geografici, il Nord America ha dominato con una quota di fatturato del 43.10% nel 2025; la regione Asia-Pacifico è destinata a registrare il CAGR regionale più elevato, pari all'10.98%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi medici in nitinolo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accelerare le procedure interventistiche per le cure croniche | + 2.1% | Globale, con un impatto maggiore in Nord America e in Europa | Medio termine (2-4 anni) |
| Crescente adozione di leghe superelastiche per miniaturizzare i dispositivi | + 5.2% | Globale, con centri di innovazione in Nord America, Europa e Giappone | A lungo termine (≥ 4 anni) |
| Passaggio a interventi chirurgici mininvasivi in regime di day hospital | + 1.8% | Nord America, Europa e APAC sviluppato | Medio termine (2-4 anni) |
| Ampliamento della copertura di rimborso per i dispositivi impiantabili | + 1.4% | Nord America, con adozione graduale in Europa e in alcuni paesi APAC | A breve termine (≤ 2 anni) |
| L'aumento delle prove cliniche aumenta la fiducia dei medici | + 1.1% | Global | Medio termine (2-4 anni) |
| L'imaging e la robotica assistiti dall'intelligenza artificiale aumentano la precisione e i tassi di successo degli interventi con nitinol | + 1.6% | Nord America, Europa e mercati sviluppati dell'area APAC con infrastrutture di imaging avanzate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accelerare le procedure interventistiche per le cure croniche
Le malattie cardiovascolari continuano a mietere 17.9 milioni di vittime ogni anno, alimentando una domanda costante di stent in nitinolo in grado di navigare in vasi sanguigni tortuosi e di mantenere elevati tassi di pervietà. Uno studio monocentrico [1] B. Lukic et al., “Endovascular Treatment of Femoro-Popliteal Disease with the Supera Stent,” Journal of Clinical Medicine, doi.org sul dispositivo intrecciato Supera ha riportato una pervietà primaria del 95.6% a 1 mese e del 77.7% a 24 mesi nelle lesioni femoropoplitee. Oltre al cuore, la gastroenterologia e la neurologia interventistiche si stanno allontanando dalla chirurgia a cielo aperto, adottando sistemi a base di nitinolo che abbreviano i tempi di recupero, riducono il rischio di infezioni e supportano i flussi di lavoro ambulatoriali. L'invecchiamento della popolazione amplifica queste tendenze, poiché i pazienti più anziani traggono maggior beneficio da terapie a basso trauma compatibili con le comorbidità.
Crescente adozione di leghe superelastiche per miniaturizzare i dispositivi
Gli ingegneri dei dispositivi ora specificano di routine spessori delle pareti inferiori a 50 µm, sfruttando la capacità del nitinolo di recuperare fino all'8% di deformazione senza deformazione plastica. Fornitori come Fort Wayne Metals hanno raddoppiato la loro produzione di fusione [2] Fort Wayne Metals, “Fort Wayne Metals Expands Nitinol Melting Capabilities to Meet Growing Medical Device Industry Demand,” fwmetals.com dal 2022 al 2024 e prevedono un ulteriore raddoppio nel corso del 2025 per raggiungere una capacità annua di 1 milione di libbre. La miniaturizzazione apre i mercati neurovascolare e pediatrico dove cateteri compatti e telai autoespandibili creano opzioni cliniche che l'acciaio inossidabile non può eguagliare. Gli elevati tassi di successo per dispositivi come lo stent Alpha, che ha raggiunto il 97.1% di successo tecnico negli aneurismi intracranici a collo largo, [3] J. Kim, “Safety and Efficacy of the Novel Alpha Stent for the Treatment of Intracranial Wide-Necked Aneurysm,” Nature Scientific Reports, nature.com convalidano la spinta ingegneristica verso soluzioni più sottili e flessibili.
Passaggio alla chirurgia mininvasiva in regime di day hospital
I sistemi sanitari globali stanno trasferendo le procedure dai reparti di degenza agli ambulatori per controllare i costi e liberare posti letto. Gli Stati Uniti hanno finalizzato un aumento del 2.9% dei pagamenti per i servizi ambulatoriali nel 2025, insieme a un ampliamento dei pagamenti pass-through per i casi che richiedono un utilizzo intensivo di dispositivi. I centri chirurgici ambulatoriali in genere offrono ai contribuenti un risparmio sui costi del 35-50%, rendendo le tecniche basate sul nitinolo economicamente vantaggiose. Codici CPT dedicati per innovazioni come l'impianto iTind per l'iperplasia prostatica benigna eliminano l'ambiguità di codifica e accelerano la programmazione nelle sale operatorie ambulatoriali.
Ampliamento della copertura di rimborso per i dispositivi impiantabili
Le coperture assicurative favoriscono una più ampia adozione. Le compagnie assicurative private statunitensi ora rimborsano gli stent in nitinolo approvati dalla FDA per l'arteriopatia periferica e l'ischemia mesenterica cronica, riconoscendone le prestazioni superiori rispetto alle alternative in metallo nudo. L'Europa sta seguendo l'esempio con aggiornamenti iterativi che compensano gli ospedali per il valore offerto dal dispositivo, in particolare laddove evidenze randomizzate mostrano tassi di reintervento inferiori. Nell'area Asia-Pacifico, il rimborso favorevole dei dispositivi in Giappone e i progetti pilota di approvvigionamento basati sul volume in Cina stanno iniziando a bilanciare convenienza e qualità, ampliando la popolazione a cui si rivolge per gli impianti in nitinolo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi maggiorati degli impianti a base di nitinolo | -1.2% | Globale, con un impatto maggiore nei mercati sensibili al prezzo | Medio termine (2-4 anni) |
| Requisiti complessi di lavorazione termomeccanica | -0.9% | Globale, con produzione concentrata in Nord America, Europa e Giappone | A breve termine (≤ 2 anni) |
| Rischio di ipersensibilità al nichel nei pazienti predisposti | -0.3% | Global | A lungo termine (≥ 4 anni) |
| Dati incerti sulla biocompatibilità a lungo termine relativi al rilascio di ioni nichel | -0.7% | Globale, con un controllo normativo più rigoroso in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi premium degli impianti a base di nitinolo
I prezzi dei lingotti di nitinol grezzo sono aumentati nel corso del 2024, poiché la domanda ha ridotto l'offerta, ampliando il divario di costo con l'acciaio inossidabile del 30-40%. Gli ospedali con budget limitati nelle economie emergenti spesso rimandano l'adozione del nitinol fino all'emergere di finanziamenti alternativi. I contratti basati sul valore, che condividono i risparmi derivanti da minori tassi di riammissione, compensano in parte i premi, ma la diffusione nelle regioni a basso reddito dipenderà dalla produzione localizzata e da una logistica semplificata che riduca i costi di sbarco.
Requisiti complessi di lavorazione termomeccanica
La precisione di forma, il controllo dell'ossidazione e le tolleranze di microlavorazione richiedono un know-how specializzato, limitando il numero di fornitori qualificati. Le variazioni nella finitura superficiale possono influenzare la resistenza alla corrosione e il rilascio di ioni nichel, costringendo gli OEM a sottoporre i partner a controlli rigorosi. Resonetics ha acquisito impianti di foratura a cannone nel 2025 per internalizzare le fasi critiche della produzione di tubi e ridurre i tempi di consegna per i componenti ad alta precisione. Mentre tali investimenti aumentano gradualmente la capacità produttiva, la curva di apprendimento e l'intensità di capitale frenano i nuovi entranti più piccoli e rallentano l'aumento di scala su larga scala per nuove geometrie.
Analisi del segmento
Per tipo di prodotto: gli stent guidano mentre i filtri accelerano
Gli stent hanno generato il maggiore bacino di fatturato, conquistando il 42.10% della quota di mercato dei dispositivi medici in nitinol nel 2025, grazie alla loro comprovata efficacia in vascolari complessi. La forza radiale costante e la resistenza al kinking conferiscono agli stent in nitinol un vantaggio clinico, che si riflette in tassi di pervietà a 24 mesi superiori al 77% nelle arterie periferiche. Seguono guide, cateteri e archi ortodontici, ognuno dei quali sfrutta la coppia e le proprietà pseudoelastiche della lega per ridurre i tempi di procedura e migliorare il comfort del paziente.
Filtri e dispositivi di occlusione rappresentano il segmento in più rapida crescita, con un CAGR del 10.55%, grazie all'adozione da parte dei medici di filtri cavali recuperabili, sistemi di protezione embolica e monitor emodinamici impiantabili. Il connettore EndoForce di Phraxis, che integra un segmento flessibile in nitinol, ha raggiunto un tasso di pervietà del 92% a sei mesi, a dimostrazione di come i dispositivi ibridi affrontino le complicanze di lunga data degli innesti. Sensori diagnostici come la piattaforma FIRE1 IVC ampliano ulteriormente lo spazio indirizzabile consentendo il monitoraggio remoto dell'insufficienza cardiaca cronica, una capacità irraggiungibile con materiali metallici rigidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: la dominanza cardiovascolare incontra la crescita della gastroenterologia
Le indicazioni cardiovascolari hanno rappresentato il 64.85% del fatturato nel 2025, a conferma del ruolo insostituibile del nitinolo nella ricostruzione vascolare. I cateteri autoespandibili a rilascio di farmaco riducono il rischio di restenosi, mentre i cateteri di posizionamento di piccole dimensioni riducono i traumi procedurali. Urologia, ortopedia, odontoiatria e neurologia costituiscono il settore secondario, ma ciascuno di essi mostra un'attività di pipeline sostenuta, supportata dalla resistenza alla fatica e dalla biocompatibilità della lega.
La gastroenterologia offre il potenziale di crescita più elevato, con un CAGR previsto del 11.32%. I ricercatori hanno progettato stent in nitinol rivestiti in poliuretano e silicone, caricati con 5-fluorouracile, che rilasciano concentrazioni citotossiche fino a 150 giorni in modelli di cancro esofageo. Questi dispositivi combinati affrontano contemporaneamente l'ostruzione tumorale e la somministrazione del farmaco, riducendo la frequenza di reintervento. Gli endoscopisti sfruttano inoltre la flessibilità del nitinol per attraversare stenosi del colon strette, ampliando le indicazioni per la palliazione mininvasiva.
Per utente finale: gli ospedali sono leader mentre gli ASC guadagnano slancio
Gli ospedali hanno detenuto il 70.62% del fatturato nel 2025, poiché gli interventi complessi neurovascolari, cardiaci strutturali e periferici continuano a gravitare verso centri terziari con sale operatorie ibride e imaging avanzato. Questi centri ospitano anche comitati multidisciplinari necessari per l'accreditamento di nuovi dispositivi. La crescita del segmento riflette la crescita organica dei volumi e l'adozione incrementale nei paesi emergenti.
I centri chirurgici ambulatoriali (ASC) registrano l'espansione più rapida, con un CAGR del 9.98%. Tempi di procedura prevedibili e tassi di infezione ridotti rendono gli ASC ideali per angioplastiche periferiche, impianti urologici e posizionamento di stent gastrointestinali che utilizzano sistemi di rilascio in nitinolo. Le riforme dei pagamenti che equiparano il rimborso per dispositivi ad alta intensità di trattamento a quello dei reparti ambulatoriali ospedalieri rafforzano questo cambiamento. Cliniche specialistiche e istituti accademici contribuiscono con volumi minori, ma strategicamente importanti, grazie a competenze mirate e studi clinici first-in-human che riducono i rischi dei prodotti di nuova generazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei dispositivi medici in nitinolo in Nord America
Il Nord America ha mantenuto una quota di mercato del 43.10% nel 2025, grazie all'ampia infrastruttura clinica, all'ampia copertura dei rimborsi e a una catena di fornitura coesa che ha rafforzato la leadership nel mercato dei dispositivi medici in nitinolo. L'espansione della capacità produttiva di Fort Wayne Metals esemplifica l'impegno regionale nel garantire la disponibilità di leghe grezze per gli OEM. Gli Stati Uniti continuano a erogare pagamenti pass-through per gli impianti innovativi, sostenendo un CAGR regionale costante dell'8.27% fino al 2031. Canada e Messico registrano una crescita a una cifra, concentrandosi sui centri metropolitani e integrando programmi endovascolari avanzati.
Mercato dei dispositivi medici in nitinolo nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'10.98%. Il mercato giapponese della cardiologia interventistica, ormai maturo, consolida l'adozione precoce, mentre la Cina sta ampliando la produzione interna e ampliando la quotazione dei dispositivi nell'ambito dell'assicurazione nazionale. L'India punta a un aumento del mercato dei dispositivi medici a 50 miliardi di dollari entro il 2030, sostenuta da incentivi legati alla produzione e da parchi industriali dedicati che riducono le barriere all'ingresso per la fabbricazione di componenti in nitinolo. La Corea del Sud sta promuovendo progetti proprietari come lo stent Alpha, dimostrando la capacità di innovazione regionale.
Mercato dei dispositivi medici in nitinolo in EMEA e Sud America
L'Europa si colloca al secondo posto, trainata da Germania, Francia e Regno Unito, dove le reti ospedaliere apprezzano il profilo di reintervento più basso della tecnologia al nitinolo. Il CAGR regionale si attesta al 8.72%, sulla base delle aspettative di una più ampia adozione nella rivascolarizzazione delle arterie degli arti inferiori e nelle procedure neurovascolari emergenti. Il Medio Oriente, l'Africa e il Sud America rappresentano collettivamente una quota relativamente minore del fatturato globale, ma mostrano una crescita composta a due cifre. Gli ospedali privati nel Golfo e in Brasile implementano complessi programmi cardiaci e neurovascolari strutturali che dipendono dai vantaggi prestazionali del nitinolo. Le gare d'appalto governative accettano sempre più offerte basate sul valore, creando opportunità per dispositivi a costi ottimizzati forniti dall'Asia.

Panorama normativo
Negli Stati Uniti, i produttori di dispositivi in nitinolo operano nel rispetto delle normative FDA, con particolare attenzione al comportamento delle leghe e ai rischi correlati al nichel. Le linee guida FDA sulla valutazione non clinica dei dispositivi medici contenenti nitinolo, unitamente alle aspettative di biocompatibilità legate alla norma ISO 10993-1, costituiscono il punto di riferimento per la pianificazione dei test di caratterizzazione della temperatura di trasformazione e per i parametri relativi alla corrosione. Un importante cambiamento nel sistema di qualità ha fatto seguito alla finalizzazione da parte della FDA del Regolamento sul Sistema di Gestione della Qualità (QMSR) nel febbraio 2024, che ha incorporato per riferimento la norma ISO 13485:2016 e ha allineato le aspettative del sistema di gestione della qualità per i produttori globali di impianti e sistemi di rilascio a base di nitinolo.
In Europa, la classificazione e la denominazione previste dal Regolamento sui dispositivi medici (MDR) vengono perfezionate attraverso gli aggiornamenti delle linee guida del MDCG, tra cui un aggiornamento dell'aprile 2026 che riguarda l'interpretazione della classificazione e l'assegnazione del codice EMDN per i prodotti al limite della conformità all'MDR. Parallelamente, l'attività di standardizzazione continua a definire la documentazione tecnica per le forme di nitinolo e i metodi di prova: la norma ASTM F2063 rimane fondamentale per le leghe binarie NiTi, mentre l'ASTM ha avviato nel dicembre 2025 (WK97399) i lavori per sviluppare una guida per le prove di flessione e recupero libero dei dispositivi in nitinolo finiti, indicando aspettative più esplicite per la verifica funzionale a livello di dispositivo, oltre alla certificazione del materiale.
Panorama competitivo
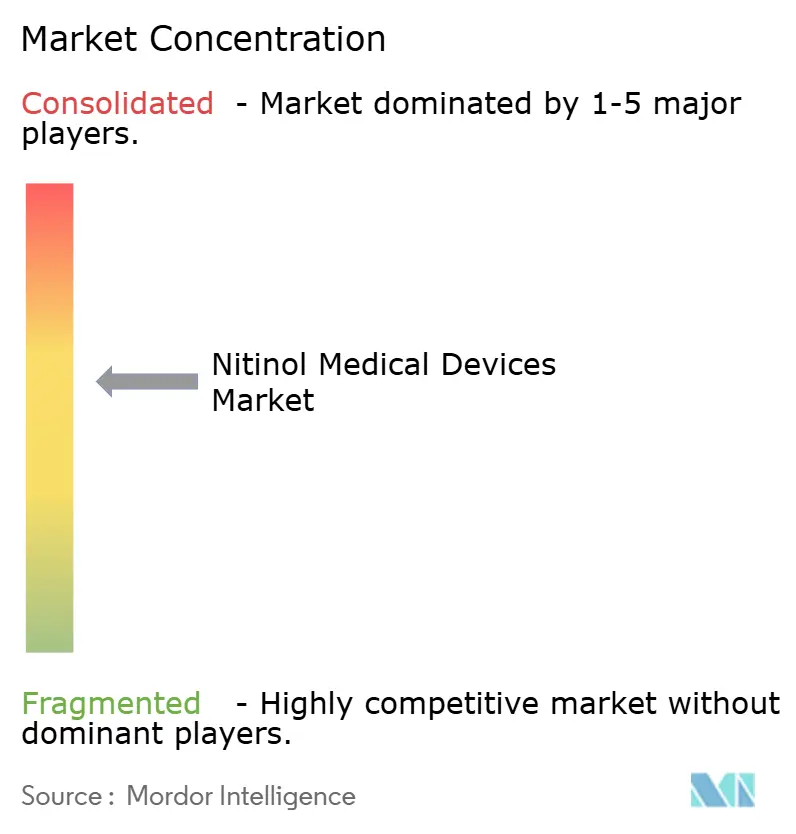
Il mercato dei dispositivi medici in nitinolo presenta una moderata concentrazione. I produttori multinazionali di dispositivi dominano le nicchie cardiovascolari, neurovascolari e cardiache strutturali, ma le aziende di componenti specializzate esercitano la loro influenza grazie alle loro competenze proprietarie in materia di tubi, taglio laser e modellazione. L'integrazione verticale si sta intensificando: l'acquisizione da parte di Resonetics, prevista per il 2025, di impianti di foratura a cannone garantisce il controllo interno della creazione di un lume di precisione, vitale per i microcateteri, mentre Fort Wayne Metals aumenta la fornitura di lingotti per salvaguardare la purezza delle leghe lungo tutta la catena del valore.
Il potenziale degli spazi bianchi risiede nella gastroenterologia, nel monitoraggio emodinamico a distanza e nella riparazione delle valvole transcatetere, dove la resistenza alla fatica e la conformabilità del nitinol creano opzioni terapeutiche differenziate. L'ingegneria delle superfici rappresenta un'altra frontiera competitiva; l'ossidazione al plasma a bassa temperatura produce strati uniformi di biossido di titanio che riducono il rilascio di ioni nichel e favoriscono l'endotelizzazione. Le aziende che abbinano tali rivestimenti alla tecnologia di eluizione dei farmaci potrebbero conquistare un posizionamento premium, poiché i finanziatori enfatizzano la durata e la sicurezza del paziente.
Fusioni e acquisizioni stanno rimodellando i portafogli. Medical Device Components ha completato l'acquisizione di Lighteum nel 2024 per accedere alla lavorazione laser a femtosecondi per impianti ad alta complessità, ed Edwards Lifesciences ha acquisito J-Valve per rafforzare la sua offerta di rigurgito transcatetere basato su strutture in nitinolo. La concorrenza nei mercati neurovascolari rimane agguerrita, come evidenziato dal lancio di ACCESS25 da parte di Penumbra, che integra i recuperatori di stent con strumenti di rilascio agili progettati per la resistenza al kink del nitinolo.
Leader del settore dei dispositivi medici in nitinolo
Artrex, Inc.
B. Braun Melsungen AG
Boston Scientific Corporation
Teramo Corporation
Zimmer Biomet Holdings, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Arthrex ha annunciato il lancio commerciale dell'impianto interamente in sutura TightRope SB per la fissazione del legamento crociato anteriore (LCA). Il lancio amplia le opzioni di fissazione ortopedica minimamente invasiva e con tecnologia nitinolo, supportando flussi di lavoro procedurali più rapidi e un vantaggio competitivo nel portfolio di prodotti per la medicina sportiva.
- Maggio 2025: Phraxis Inc. ha ottenuto l'approvazione della FDA per l'EndoForce Connector, un dispositivo rivestito in ePTFE che incorpora un segmento flessibile in nitinolo per applicazioni di innesti per dialisi. L'approvazione estende l'uso del nitinolo oltre gli stent vascolari principali, includendo la manutenzione degli accessi vascolari, con prestazioni di pervietà a sei mesi che supportano le discussioni sull'adozione con medici e assicuratori.
- Novembre 2024: Medical Device Components ha completato l'acquisizione di Lighteum, aggiungendo capacità di lavorazione laser a femtosecondi rilevanti per la produzione di nitinolo ad alta precisione. L'accordo rafforza le competenze interne di micromachining per impianti complessi e può ridurre i cicli di sviluppo e produzione per i clienti OEM che necessitano di un controllo dimensionale preciso.


Ambito e metodologia
Secondo lo scopo del rapporto, il nitinol è fondamentalmente una lega composta da nichel e titanio con le proprietà uniche di memoria di forma e superelasticità. Il mercato dei dispositivi medici Nitinol è segmentato per tipo di prodotto (stent, cestelli, fili guida e altri prodotti), applicazione (cardiovascolare, urologia, odontoiatria e altre applicazioni) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per i segmenti di cui sopra.
| Gli stent |
| fili guida |
| Cateteri |
| Filtri e dispositivi di occlusione |
| Cestini e dispositivi di recupero |
| Archi ortodontici |
| Altri impianti in nitinolo |
| Cardiovascolare |
| Urologia |
| Ortopedia e Traumatologia |
| Dental |
| Gastroenterologia |
| Neurologia |
| Altre applicazioni |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
| Istituti accademici e di ricerca |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Gli stent | |
| fili guida | ||
| Cateteri | ||
| Filtri e dispositivi di occlusione | ||
| Cestini e dispositivi di recupero | ||
| Archi ortodontici | ||
| Altri impianti in nitinolo | ||
| Per Applicazione | Cardiovascolare | |
| Urologia | ||
| Ortopedia e Traumatologia | ||
| Dental | ||
| Gastroenterologia | ||
| Neurologia | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate | ||
| Istituti accademici e di ricerca | ||
| Per geografia (valore) | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
In che modo la miniaturizzazione dei dispositivi influenza l'adozione di interventi basati sul nitinolo?
I componenti in nitinol più sottili consentono la somministrazione attraverso cateteri più piccoli, consentendo procedure in anatomie tortuose o precedentemente inaccessibili e migliorando l'idoneità dei pazienti alle cure mininvasive.
Perché i centri chirurgici ambulatoriali scelgono sempre più dispositivi in nitinol?
La flessibilità del Nitinol supporta procedure in giornata, a basso trauma, che si allineano ai flussi di lavoro ambulatoriali, aiutando i centri a ridurre i tempi di recupero e a soddisfare gli incentivi dei pagatori per un'assistenza sanitaria conveniente.
Quale ruolo svolgono le tecniche di modifica delle superfici nel panorama competitivo?
Rivestimenti avanzati come l'ossidazione al plasma a bassa temperatura riducono il rilascio di ioni nichel e migliorano l'endotelizzazione, offrendo ai produttori un vantaggio di differenziazione basato sulla biocompatibilità a lungo termine.
Quali prove cliniche convincono maggiormente i medici a passare agli impianti in nitinol?
Studi pratici che dimostrano alti tassi di pervietà e di successo dell'occlusione, soprattutto nei casi cardiovascolari e neurovascolari complessi, rafforzano la fiducia nella durabilità del nitinol rispetto alle leghe convenzionali.
Come si stanno evolvendo le strategie della supply chain tra i fornitori di componenti in nitinol?
Le aziende stanno integrando verticalmente le capacità di fusione, produzione di tubi e perforazione a cannone per garantire la disponibilità di leghe grezze e ridurre i tempi di consegna, posizionandosi come partner affidabili per gli OEM.
In che modo il rimborso influenza l'adozione?
L'ampliamento dei pagamenti pass-through Medicare e i nuovi codici CPT per gli impianti in nitinol riducono gli ostacoli finanziari, accelerando l'adozione clinica in diverse specialità.
Pagina aggiornata l'ultima volta il:



