

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
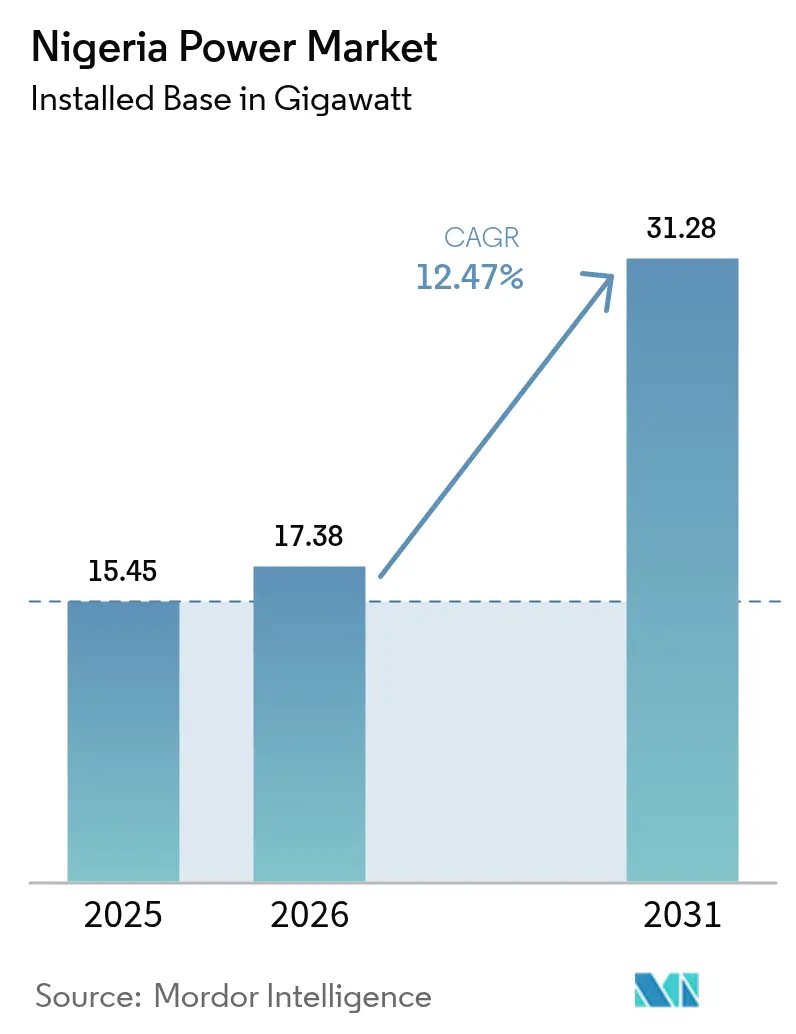
| Volume di mercato (2026) | 17.38 gigawatt |
| Volume di mercato (2031) | 31.28 gigawatt |
| Tasso di crescita (2026 - 2031) | 12.47% CAGR |
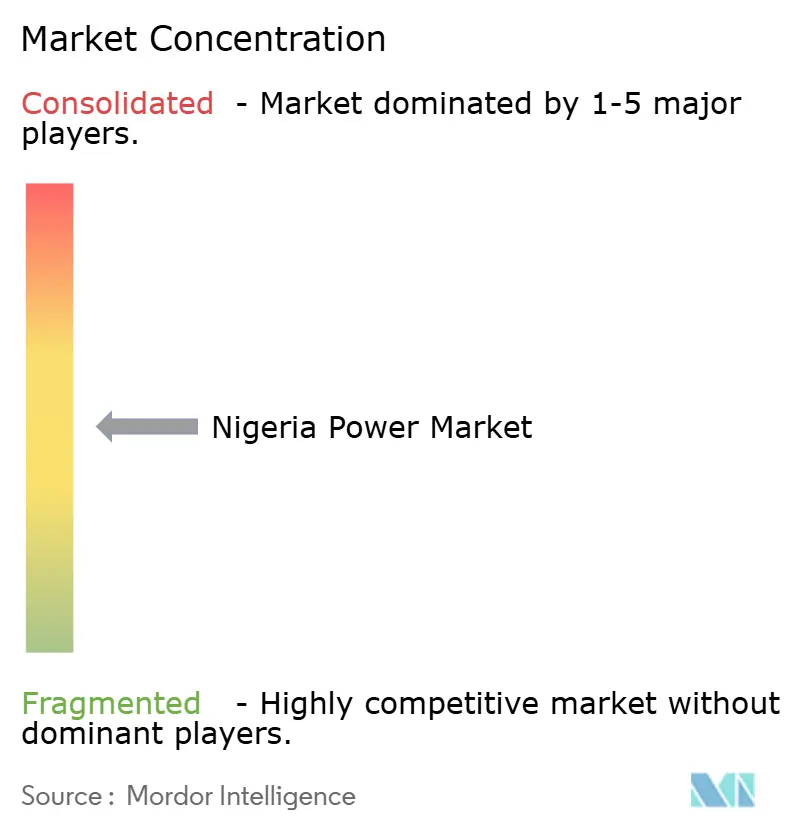
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato energetico nigeriano di Mordor Intelligence
Si prevede che le dimensioni del mercato energetico nigeriano cresceranno da 15.45 gigawatt nel 2025 a 17.38 gigawatt nel 2026 e raggiungeranno i 31.28 gigawatt entro il 2031, con un tasso di crescita annuo composto (CAGR) del 12.47% nel periodo 2026-2031.
L'espansione riflette il rinnovato slancio politico a sostegno della roadmap federale 30-30-30, delle riforme delle licenze a livello statale e dell'accelerazione degli investimenti sia in impianti su larga scala che in impianti distribuiti. La capacità termica è ancora dominante perché l'abbondanza di gas naturale mantiene i costi di generazione al di sotto di quelli del diesel, tuttavia i progetti solari, eolici e idroelettrici stanno crescendo rapidamente grazie agli investimenti esteri, ai finanziamenti agevolati e ai modelli di business pay-as-you-go, che colmano le lacune di accessibilità economica di lunga data. I vincoli di liquidità, le elevate perdite tecniche e commerciali e il deprezzamento della valuta rimangono ostacoli evidenti, ma i sussidi mirati, l'installazione di contatori intelligenti e una finestra di copertura valutaria stanno iniziando a migliorare il recupero dei costi. Gli atti vandalici alle infrastrutture continuano a limitare la capacità di trasporto, spingendo le aziende di servizi pubblici ad implementare programmi di coinvolgimento della comunità e sorveglianza 24 ore su 24. Allo stesso tempo, gli sviluppatori privati si stanno concentrando su progetti integrati e con licenza statale che evitano la rete nazionale sotto pressione, garantendo che le nuove aggiunte di capacità confluiscano direttamente in accordi di acquisto bancabili. La convergenza di questi cambiamenti dal lato dell'offerta e normativi pone le basi per un mercato energetico nigeriano più profondo e diversificato nei prossimi cinque anni. [1] Ministero federale dell'energia, "Roadmap per l'elettrificazione della Nigeria", power.gov.ng
Punti chiave del rapporto
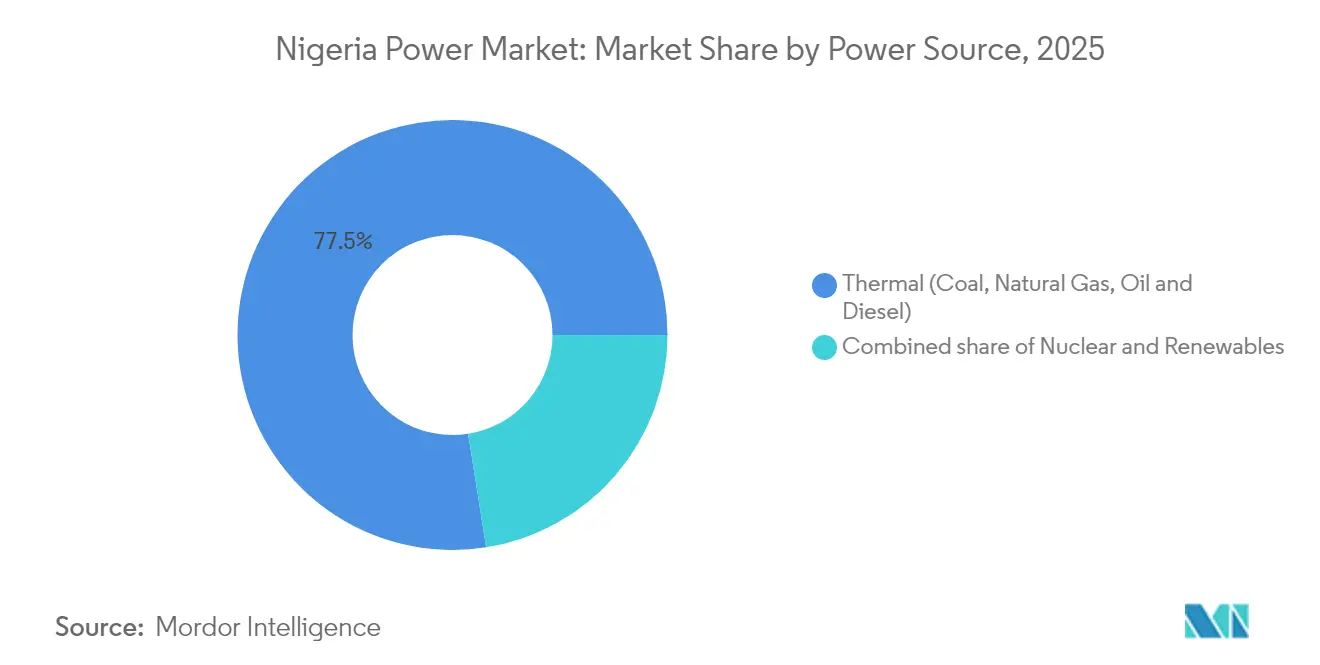
- Per quanto riguarda la fonte di energia, nel 2025 la produzione termica ha detenuto il 77.50% della quota di mercato energetico nigeriano, mentre si prevede che le energie rinnovabili cresceranno a un CAGR del 25.02% fino al 2031.
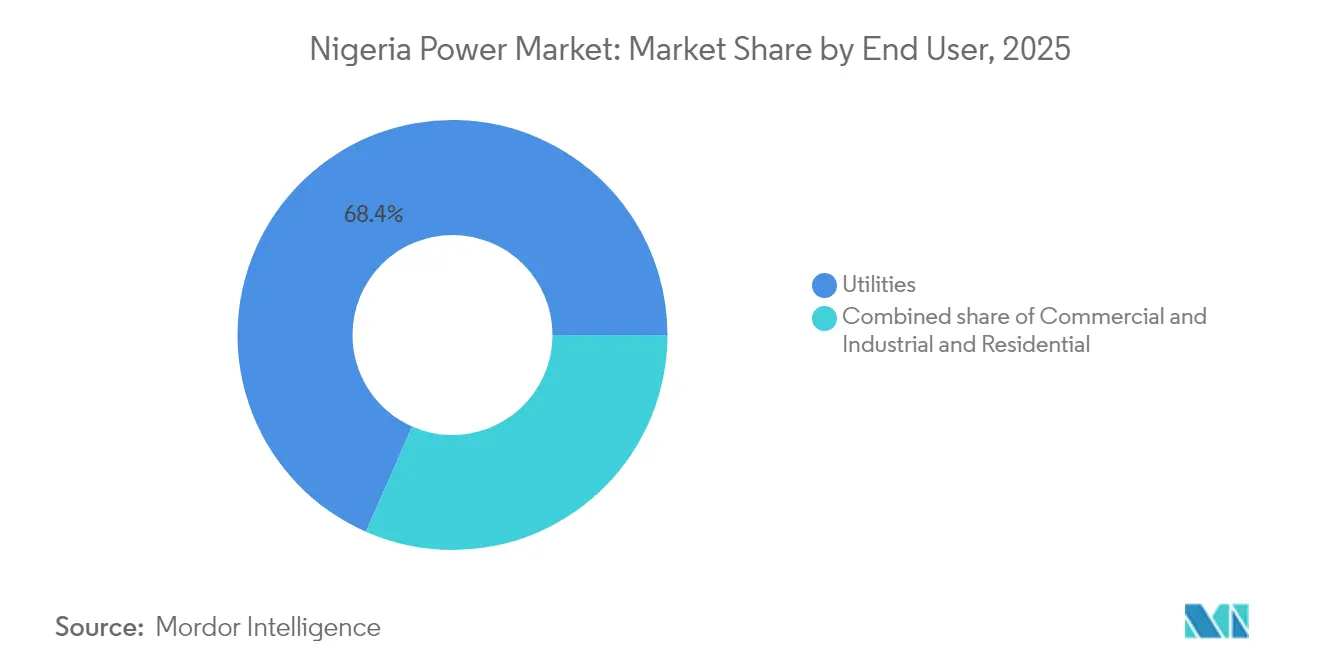
- Per utente finale, nel 2025 le utility rappresentavano il 68.40% del mercato energetico nigeriano, mentre si prevede che la domanda commerciale e industriale aumenterà a un CAGR del 16.82% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato energetico nigeriano
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di elettricità dovuta alla crescita della popolazione e del PIL | 2.50% | Nazionale con concentrazione urbana a Lagos, Kano, Port Harcourt | Medio termine (2-4 anni) |
| Roadmap federale per 30 GW entro il 2030 con il 30% di energie rinnovabili | 3.00% | Guadagni nazionali e rinnovabili nella cintura solare settentrionale e nei corridoi idroelettrici meridionali | A lungo termine (≥ 4 anni) |
| Il predominio del gas-energia è supportato da abbondanti riserve comprovate | 2.00% | Infrastruttura nazionale di oleodotti nel Delta del Niger e nel sud-ovest | Medio termine (2-4 anni) |
| Elettrificazione delle torri di telecomunicazione fuori rete e delle PMI | 1.30% | Aree nazionali, rurali e periurbane con debole penetrazione della rete | A breve termine (≤ 2 anni) |
| I sistemi solari domestici pay-as-you-go guidati dagli OEM aumentano | 1.00% | Stati settentrionali e zone rurali del sud-est | A breve termine (≤ 2 anni) |
| La devoluzione normativa a livello statale stimola i canali IPP subnazionali | 1.70% | Lagos, fiumi, stati di Kano | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di elettricità dovuta alla crescita della popolazione e del PIL
La popolazione della Nigeria ha superato i 223 milioni nel 2024 e continua a crescere del 2.5% ogni anno, mentre il PIL è tornato a crescere del 3.3% nel secondo trimestre del 2024. [2] Ufficio nazionale di statistica, "Proiezione della popolazione 2024", nbs.gov.ng La rapida urbanizzazione sta concentrando la domanda a Lagos, Kano e Port Harcourt, dove i nuovi complessi residenziali e parchi industriali cercano una fornitura 24 ore su 24 che la rete nazionale non può ancora garantire. Solo il 55% delle famiglie aveva accesso alla rete a metà del 2024, lasciando 100 milioni di persone dipendenti dal diesel o dall'energia solare autonoma. Il consumo commerciale e industriale è aumentato dell'8.2% su base annua, superando il segmento residenziale perché i produttori e gli operatori di telecomunicazioni hanno ampliato la generazione in loco per evitare interruzioni che in media duravano 18 ore a settimana. La Banca Mondiale calcola che l'elettricità inaffidabile costi alle imprese il 5.2% del PIL nazionale, rafforzando la convenienza economica sia degli impianti autogestiti che delle soluzioni di accumulo a batteria.
Roadmap federale per 30 GW entro il 2030 con il 30% di energie rinnovabili
L'obiettivo 30-30-30 del Ministero dell'Energia ha mobilitato 2.1 miliardi di dollari in impegni per le energie rinnovabili dal 2024 e ha spinto gli enti regolatori ad approvare 1,850 MW di energia solare ed eolica su scala industriale in un solo anno. La legge sull'elettricità del 2023 ha conferito agli stati il potere di rilasciare licenze, consentendo a Lagos di pubblicare un quadro normativo privato per l'elettricità da 4 GW che permette il trasporto intrastatale, i contratti bilaterali e la concorrenza al dettaglio. L'Agenzia per l'elettrificazione rurale ha installato 850 mini-reti solari nel 2024, aumentando l'accesso fuori rete per altri 1.2 milioni di persone. [3] Agenzia per l'elettrificazione rurale, "Aggiornamento sull'implementazione delle mini-reti 2024", rea.gov.ng La modernizzazione della rete sta procedendo con l'implementazione da parte della Transmission Company of Nigeria di una piattaforma SCADA da 1.7 miliardi di dollari, ora completa al 60%, che supporterà il dispacciamento in tempo reale una volta pienamente operativa. Insieme, queste iniziative sono alla base del più ambizioso progetto di sviluppo della capacità nell'Africa occidentale.
Il predominio del gas-energia è supportato da abbondanti riserve comprovate
La Nigeria controlla 209.5 trilioni di piedi cubi di riserve di gas comprovate e 1.8 miliardi di piedi cubi al giorno raggiungono già le centrali elettriche attraverso i gasdotti nazionali. [4] Nigerian National Petroleum Corporation, “AKK Pipeline Progress Report,” nnpcgroup.com Il completamento della linea Ajaokuta-Kaduna-Kano di 614 chilometri nel 2025 aumenterà l'offerta settentrionale di altri 2.2 miliardi di piedi cubi al giorno, consentendo la dismissione dei generatori diesel da molti siti industriali. Geregu Power ha concordato con Siemens Energy un'espansione a ciclo combinato da 765 MW che porta l'efficienza dell'impianto al 52% e riduce il consumo di gas per megawattora del 27%. I prezzi del gas regolamentati a 2.50 dollari USA per milione di unità termiche britanniche (BTU) continuano a frenare gli investimenti a monte, ma le revisioni tariffarie in corso segnalano una graduale liberalizzazione. Con l'entrata in funzione di turbine più efficienti, il gas rimarrà l'opzione di dispacciamento meno costosa anche in scenari di prezzo del carbonio.
Elettrificazione delle torri di telecomunicazione fuori rete e delle PMI
Le 35,000 torri di telecomunicazione nigeriane hanno consumato 2.5 TWh di energia generata a gasolio nel 2024, pari al 17% della produzione totale della rete. MTN e Airtel prevedono di riqualificare 8,000 di queste torri con sistemi ibridi a batteria solare entro il 2026, una mossa che eliminerebbe 400 milioni di litri di gasolio all'anno e ridurrebbe i costi operativi del 35%. Le micro, piccole e medie imprese rappresentano il 48% del PIL, ma ricevono solo il 12% dell'elettricità della rete, pagando 0.40 dollari per kilowattora per il gasolio rispetto agli 0.14 dollari della fascia tariffaria più alta della rete. L'Energizing Economies Initiative ha aggiunto 320 mini-reti solari ai cluster industriali nel 2024, offrendo una fornitura 24 ore su 24 a tariffe inferiori a 0.25 dollari per kilowattora. La crescente adozione di elettrodomestici ad uso produttivo, come mulini per cereali e unità di refrigerazione, sta aumentando le dimensioni dei sistemi venduti con contratti pay-as-you-go e sta sbloccando nuove fonti di reddito per i fornitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Perdite croniche di T&D superiori al 28% della produzione | -2.20% | Nazionale, più alto nei franchising del nord e del sud-est | Medio termine (2-4 anni) |
| Crisi di liquidità con crediti GENCO/DISCO pari a 4 trilioni di NGN | -1.70% | Nazionale, concentrato nelle zone di Abuja, Kano, Kaduna, Benin | A breve termine (≤ 2 anni) |
| Atti vandalici contro le infrastrutture del gas e della trasmissione | -1.00% | Oleodotti del Delta del Niger e corridoi settentrionali | A breve termine (≤ 2 anni) |
| La volatilità del tasso di cambio fa aumentare i costi delle attrezzature importate | -1.30% | A livello nazionale per tutti gli sviluppatori e le utility | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Perdite croniche di T&D superiori al 28% della produzione
Le perdite tecniche, commerciali e di riscossione aggregate hanno raggiunto il 36.36% nel primo trimestre del 2024, costringendo le aziende di distribuzione a fare affidamento su 450 miliardi di NGN in sussidi durante la prima metà dell'anno. Due terzi dei trasformatori di distribuzione hanno superato la loro vita utile di progetto di 25 anni, un fattore chiave delle perdite tecniche. Solo il 42% dei clienti registrati disponeva di contatori funzionanti entro la metà del 2024, perpetuando la fatturazione stimata e indebolendo la riscossione delle entrate. Il programma di recupero del settore della distribuzione da 500 milioni di dollari della Banca Mondiale mira a ridurre le perdite al 28% entro il 2027 attraverso 1.43 milioni di contatori intelligenti e 4,800 aggiornamenti di trasformatori. L'efficienza di riscossione rimane disomogenea, variando dal 78% di Ikeja Electric al 41% di Yola Electricity, sottolineando l'importanza di infrastrutture di misurazione avanzate e di un'applicazione più rigorosa delle normative.
Crisi di liquidità con crediti GENCO/DISCO per 4 trilioni di NGN
Entro la fine del 2024, i produttori e i distributori di energia elettrica avevano 4 trilioni di NGN di crediti insoluti, limitando la loro capacità di acquistare carburante, gestire i debiti e mantenere le reti. La Nigerian Bulk Electricity Trading Company doveva alle GENCO 1.8 trilioni di NGN, spingendo diverse centrali a gas a ridurre la produzione al di sotto del 50% a causa della carenza di carburante. Le società di distribuzione dovevano 2.2 trilioni di NGN al commerciante all'ingrosso, a causa di carenze tariffarie e scarsa efficienza di riscossione. I sussidi federali hanno coperto solo l'11% del deficit durante la prima metà del 2024, lasciando il resto nei bilanci aziendali. InfraCredit è intervenuta per rifinanziare 314 miliardi di NGN di debito di distribuzione con obbligazioni in valuta locale a 15 anni che hanno abbassato i tassi di interesse dal 18% al 12%, creando un modello per un ulteriore risanamento dei bilanci.
Analisi del segmento
Per fonte di energia: il gas rafforza il predominio termico mentre l'energia solare prevale
La tecnologia termica ha fornito il 77.50% della capacità installata nel 2025, diventando la spina dorsale del mercato energetico nigeriano. Gli impianti a gas naturale hanno contribuito a oltre il 90% della produzione termoelettrica grazie alle abbondanti riserve, ai profili operativi flessibili e ai prezzi del combustibile mantenuti a 2.50 dollari per milione di unità termiche britanniche (BTU). Le dimensioni del mercato energetico nigeriano per gli impianti a gas sono destinate a espandersi ulteriormente quando il gasdotto Ajaokuta-Kaduna-Kano aggiungerà 2.2 miliardi di piedi cubi al giorno di materia prima nel 2025. L'ammodernamento del ciclo combinato da 765 MW di Geregu porterà l'efficienza dell'impianto al 52% e ridurrà i costi variabili, una mossa che probabilmente influenzerà altri operatori che utilizzano ancora turbine a ciclo aperto. Il carbone rimane marginale, fornendo solo il 3% della produzione termoelettrica a causa dei costi di conformità e dell'opposizione della comunità che ne ostacolano l'espansione.
Le energie rinnovabili sono in forte ascesa con un CAGR del 25.02% fino al 2031, posizionando il segmento come la parte in più rapida crescita del mercato energetico nigeriano. La capacità solare si attestava a 850 MW nel 2024, suddivisa tra 320 MW di potenza su scala industriale e 530 MW di sistemi distribuiti, e le autorizzazioni rilasciate nel 2024 indicano una pipeline a breve termine superiore a 1.8 GW. Le dighe idroelettriche hanno contribuito al 12% della generazione, ma devono affrontare la volatilità della stagione secca, rendendo il solare e l'eolico particolarmente interessanti per la diversificazione. La quota di mercato energetico nigeriano detenuta dalle energie rinnovabili aumenterà una volta che i progetti eolici autorizzati negli stati di Plateau e Adamawa entreranno in funzione, una volta che la riabilitazione aumenterà i fattori di capacità delle dighe di Kainji e Jebba. I progetti nucleari in fase iniziale, se avanzati, potrebbero raggiungere l'8% della capacità entro il 2030, ma è improbabile che influenzino la distribuzione fino a quando non saranno superate le tappe di preparazione del sito e di finanziamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il segmento commerciale e industriale supera quello dei servizi di pubblica utilità
Le utility hanno coperto il 68.40% della domanda del 2025, confermando il loro ruolo di principale categoria di prelievo nel mercato elettrico nigeriano. La distribuzione rimane legalmente privatizzata, ma operativamente fragile perché perdite pregresse, dipendenza dai sussidi e vandalismo continuano a compromettere l'affidabilità del servizio. I clienti residenziali rappresentavano il 27.05% della domanda, ma la loro penetrazione dei contatori era solo del 42% a metà del 2024, il che limita la riscossione delle tariffe e deprime il flusso di cassa. L'implementazione dei contatori intelligenti finanziata nell'ambito del Distribution Sector Recovery Program mira a ridurre la fatturazione stimata dal 58% al 30% entro il 2027, fornendo una base di ricavi più chiara per le utility.
Il segmento commerciale e industriale ha consumato 4.31 TWh nel 2025 e la sua domanda aumenterà a un CAGR del 16.82% fino al 2031, superando tutti gli altri segmenti. Operatori di rete mobile, data center e produttori di cemento gestiscono già impianti captive di notevoli dimensioni per garantire energia 24 ore su 24. MTN e Airtel pianificano insieme di convertire 8,000 torri in sistemi ibridi a batteria solare entro il 2026, una mossa che amplierà le dimensioni del mercato energetico nigeriano allocate ad asset distribuiti. Il portafoglio di 450 MW in loco di Dangote Cement illustra ulteriormente come i grandi utenti bypassino la rete per mantenere la continuità della produzione. I quadri normativi a livello statale, come il mercato elettrico privato di Lagos, ora consentono ai grandi acquirenti industriali di stipulare contratti direttamente con i generatori, una tendenza che sposterà ulteriori megawatt dal canale di distribuzione standard.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Le infrastrutture per la conversione del gas in energia elettrica rimangono concentrate nel sud-ovest e nel Delta del Niger, ma i gasdotti emergenti sbloccheranno presto la domanda latente nel nord. Una volta entrata in funzione la linea Ajaokuta-Kaduna-Kano, si prevede che Kano e Kaduna riceveranno un incremento di 2.2 miliardi di piedi cubi al giorno, ancorando una nuova capacità che alimenterà i distretti agroalimentari orientati all'esportazione. Linee principali separate che collegano Sokoto e Katsina sono in fase di fattibilità, a dimostrazione di un ulteriore riequilibrio geografico.
Lo Stato di Lagos mantiene il quadro normativo più sofisticato in seguito alla legge sull'elettricità del 2024. Sono in fase di revisione dodici domande di produttori di energia indipendenti per un valore di 1,850 MW, un volume che conferma Lagos come principale banco di prova per la riforma. Il quadro normativo consente la concorrenza intrastatale e al dettaglio, consentendo ai grandi consumatori nelle zone industriali di Lekki, Apapa e Ikeja di assicurarsi una fornitura dedicata da nuovi impianti a gas e solari. Altri stati costieri, come Rivers e Cross River, stanno elaborando statuti simili, ma devono ancora completare le metodologie tariffarie e i codici di interconnessione prima che le licenze possano essere rilasciate.
Gli stati del nord ospitano la percentuale più alta di famiglie senza accesso alla rete, spesso inferiore al 40%, ma ricevono anche la quota maggiore di sussidi per le mini-reti della Banca Mondiale e dell'Agenzia per l'Elettrificazione Rurale. Kaduna, Kano e Katsina hanno ospitato 420 delle 850 mini-reti solari installate nel 2024, con dimensioni degli impianti che tendono a salire verso kit da 150 watt per ospitare la refrigerazione e la produzione leggera. Le risorse idroelettriche federali di Kainji, Jebba e Shiroro supportano il carico di base per Abuja e gli stati circostanti, ma gli atti vandalici alle torri di trasmissione hanno ridotto la capacità di trasporto e reso necessari programmi di coinvolgimento della comunità per salvaguardare le linee.
Panorama normativo
La Nigeria Electricity Regulatory Commission (NERC) regola il settore dell'approvvigionamento elettrico in Nigeria ai sensi dell'Electricity Act del 2023, con tariffe gestite attraverso un regime basato sui servizi e un processo collegato al MYTO per le revisioni tariffarie periodiche (Procedure for Tariff Reviews Regulations, 2024). Nel marzo 2026, la NERC ha pubblicato il Metering Code (3a edizione) per inasprire i requisiti di misurazione e certificazione, allineando la conformità dei contatori agli standard NIS/IEC e formalizzando le stazioni di collaudo dei contatori. Questo quadro normativo è orientato alla riduzione delle perdite e alla garanzia delle entrate in un mercato ancora caratterizzato da una bassa penetrazione dei contatori e da elevate perdite di riscossione.
Nel 2026 si sono registrati progressi anche in materia di decentramento e normative sulle infrastrutture private. La NERC ha emanato il Regolamento sulle mini-reti del 2026, introducendo un periodo di controllo tariffario di cinque anni e consentendo l'applicazione di indennità iniziali per perdite specifiche per progetto, al fine di migliorare la bancabilità degli operatori di mini-reti. La NERC ha inoltre emesso l'Ordinanza n. NERC/2026/013 (marzo 2026) per istituire un quadro di registrazione e autorizzazione per le sottostazioni di trasmissione private connesse alla rete, ampliando le opzioni per l'evacuazione privata e i modelli di fornitura integrata. Sul fronte fiscale, il governo federale ha approvato un piano di pagamento di 3.3 miliardi di naira per far fronte ai debiti pregressi del settore energetico accumulati tra febbraio 2015 e marzo 2025, mentre è stato istituito un comitato presidenziale per la creazione di una società di gestione degli asset di rete (GAMCO) al fine di ottimizzare gli asset di rete non utilizzati, inizialmente con un progetto pilota sul corridoio Benin-Lagos.
Panorama competitivo
Il mercato energetico nigeriano mostra una moderata concentrazione poiché i cinque principali produttori controllano il 55% della capacità disponibile, mentre undici franchising di distribuzione privati servono ciascuno territori esclusivi. Geregu, Transcorp e Azura-Edo contribuiscono collettivamente con 2,200 MW di capacità di gas e beneficiano di contratti di fornitura a lungo termine con Shell Nigeria Gas e Nigerian Gas Marketing Company. L'ammodernamento del ciclo combinato di Geregu con Siemens Energy aumenterà l'efficienza dell'impianto al 52%, ampliando il suo vantaggio in termini di costi variabili rispetto ai concorrenti a ciclo aperto e stabilendo un nuovo punto di riferimento tecnico.
Azura-Edo rimane il caso di riferimento per il project finance, dopo aver accumulato 900 milioni di dollari di debito garantito dalla Banca Mondiale e dalla Banca Africana di Sviluppo con un tasso di interesse inferiore all'8%, un risultato che molti nuovi sviluppatori sperano di replicare. L'acquisizione di Daystar Power da parte di Shell nel 2024 ha aggiunto una pipeline di 3.3 GW di progetti ibridi di energia solare-rete destinati a clienti commerciali e industriali, offrendo all'azienda una piattaforma per monetizzare i propri volumi di gas nazionale senza dipendere dalla rete di trasmissione sotto stress. Sul fronte della distribuzione, il rifinanziamento obbligazionario di 314 miliardi di NGN di InfraCredit ha dato ai franchise il tempo di investire in contatori intelligenti e aggiornamenti dei trasformatori, ma la regolamentazione basata sulle prestazioni lega ancora i loro guadagni a traguardi di riduzione delle perdite.
La modernizzazione tecnologica è ora il principale fattore di differenziazione competitiva. Il lancio del sistema SCADA da 1.7 miliardi di dollari della Transmission Company of Nigeria ha raggiunto il 60% di completamento nel 2024 e si prevede che ridurrà le inefficienze di distribuzione una volta pienamente operativo. Le linee guida per la generazione integrata, pubblicate nel 2024, consentono agli utenti commerciali e industriali di installare fino a 5 MW senza il consenso della discoteca locale, aprendo la strada a microreti solari e a gas che elimineranno i ricavi delle utility. Con l'adozione da parte degli stati di normative individuali e reti private, le dinamiche competitive dipenderanno sempre più dalla capacità di assicurarsi contratti di prelievo bancabili, di coprire il rischio valutario e di proteggere i beni materiali da atti vandalici.
Leader del settore energetico nigeriano
Soluzioni energetiche tradizionali limitate
Egbin Power Plc
Transcorp Power Ltd
Azura-Edo Power Ltd
Geregu Power Plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: La Transmission Company of Nigeria ha concesso a Mainstream Energy Solutions l'accesso al sito per la costruzione di due sottostazioni da 330 kV presso la centrale idroelettrica di Kainji, al fine di convogliare ulteriori 220 MW provenienti dalle nuove turbine (IG3 e IG4). L'intervento mira a potenziare la capacità idroelettrica non utilizzata e a rafforzare l'affidabilità della rete nei corridoi alimentati da Kainji, con completamento previsto per dicembre 2026.
- Aprile 2026: Otto società di generazione, tra cui Transcorp Power, Egbin Power e Geregu Power, hanno aderito a un programma federale di estinzione del debito da 3.3 miliardi di naira per affrontare gli arretrati di pagamento pregressi nel settore energetico. L'accordo è concepito per migliorare la liquidità lungo tutta la catena del valore, supportando la disponibilità di generazione, la disciplina nei pagamenti del gas e il finanziamento degli interventi di ammodernamento.
- Aprile 2025: Il governo federale ha avviato una nuova fase della Siemens Presidential Power Initiative dopo aver firmato un contratto EPC (Engineering, Procurement and Construction) da 328 milioni di dollari con la China Machinery Engineering Corporation per le infrastrutture di trasmissione. Il contratto è alla base del potenziamento della rete e dell'ammodernamento del sistema di evacuazione, che riducono i colli di bottiglia tra i centri di generazione e i centri di consumo.
Ambito del rapporto sul mercato energetico della Nigeria
La produzione di energia è la generazione di elettricità attraverso varie fonti primarie come carbone, energia idroelettrica, solare, termica, ecc. Nelle utility, è un passo precedente alla sua consegna agli utenti finali. Quindi, il processo è seguito dalla trasmissione e dalla distribuzione. In questo caso, l'energia generata viene distribuita tramite linee ad alta tensione (linee di trasmissione) e linee a bassa tensione (linee di distribuzione) secondo le esigenze dell'utente finale.
Il mercato energetico nigeriano è segmentato in base alla fonte di energia (termica (carbone, gas naturale, petrolio e gasolio), nucleare, rinnovabili (solare, eolica, idroelettrica, geotermica, biomassa e rifiuti, maree) e all'utente finale (servizi di pubblica utilità, commerciale e industriale, residenziale). Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al fatturato (USD).
Per fonte di alimentazione
| Termico (carbone, gas naturale, petrolio e gasolio) |
| Nucleare |
| Energie rinnovabili (solare, eolica, idroelettrica, geotermica, biomassa e rifiuti, maree) |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
Per livello di tensione T&D (solo analisi qualitativa)
| Trasmissione ad alta tensione (oltre 230 kV) |
| Sottotrasmissione (da 69 a 161 kV) |
| Distribuzione di media tensione (da 13.2 a 34.5 kV) |
| Distribuzione a bassa tensione (fino a 1 kV) |
| Per fonte di alimentazione | Termico (carbone, gas naturale, petrolio e gasolio) |
| Nucleare | |
| Energie rinnovabili (solare, eolica, idroelettrica, geotermica, biomassa e rifiuti, maree) | |
| Per utente finale | Elettricita, Gas Ed Acqua |
| Commerciale e Industriale | |
| Residenziale | |
| Per livello di tensione T&D (solo analisi qualitativa) | Trasmissione ad alta tensione (oltre 230 kV) |
| Sottotrasmissione (da 69 a 161 kV) | |
| Distribuzione di media tensione (da 13.2 a 34.5 kV) | |
| Distribuzione a bassa tensione (fino a 1 kV) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale capacità installata del mercato energetico nigeriano?
La capacità totale installata ha raggiunto i 17.38 GW nel 2026 e si prevede che aumenterà a 31.28 GW entro il 2031.
Quanto velocemente sta crescendo l'energia rinnovabile in Nigeria?
Si prevede che le energie rinnovabili cresceranno a un CAGR del 25.02% entro il 2031, il tasso più rapido tra tutte le fonti di generazione.
Perché molte aziende in Nigeria fanno affidamento sull'energia captiva?
Nel 2024 le interruzioni della rete hanno raggiunto una media di 18 ore alla settimana, spingendo produttori, operatori di telecomunicazioni e data center a installare in loco sistemi di generazione a gas o solari per un approvvigionamento affidabile.
Quale impatto avrà il gasdotto Ajaokuta-Kaduna-Kano sulla produzione di energia?
La messa in servizio nel 2025 fornirà 2.2 miliardi di piedi cubi di gas al giorno agli impianti del nord, riducendo i costi del carburante e sostituendo la generazione diesel.
In che modo la nuova legge sull'elettricità dello Stato di Lagos modifica le dinamiche del mercato?
La legge del 2024 consente la concorrenza tra stati e al dettaglio, consentendo ai grandi clienti di acquistare energia direttamente dai produttori indipendenti senza passare attraverso una società di distribuzione.
Quali sono i principali ostacoli all'ulteriore crescita del mercato energetico nigeriano?
Ingenti perdite tecniche e commerciali, carenze di liquidità pari a 4 trilioni di NGN di crediti, atti vandalici sui beni e volatilità dei cambi continuano a rappresentare una sfida per gli sviluppatori e le aziende di servizi pubblici.


