

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
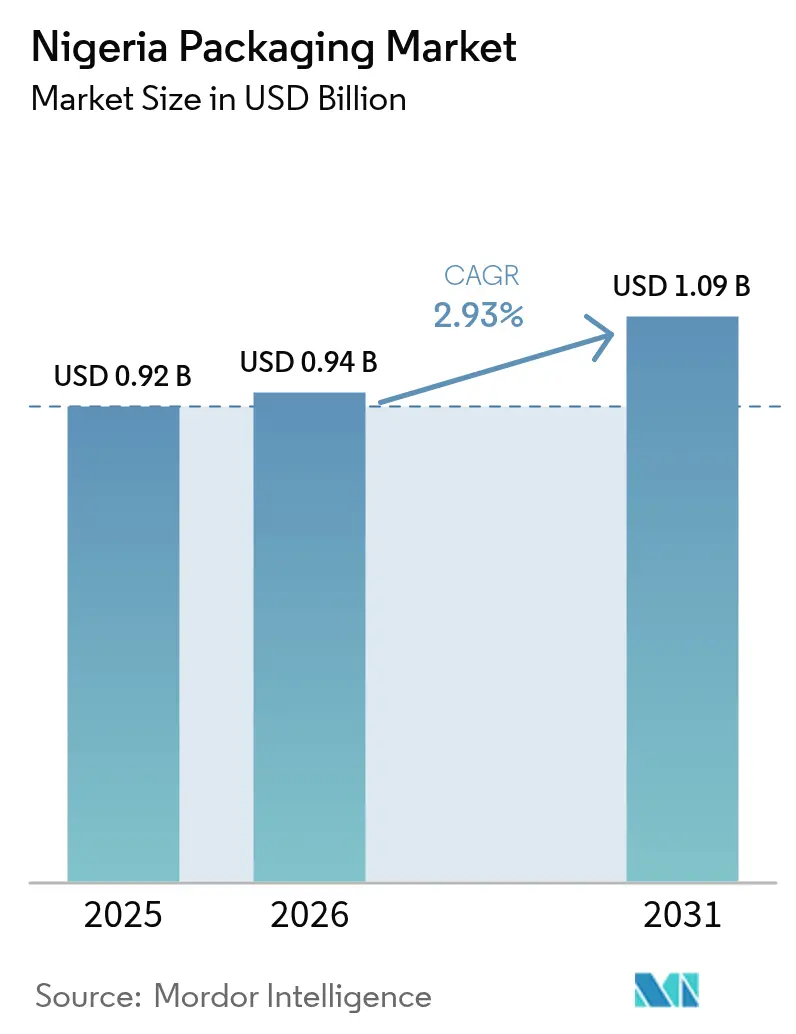
| Dimensione del mercato (2026) | 0.94 miliardo di dollari |
| Dimensione del mercato (2031) | 1.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.93% CAGR |
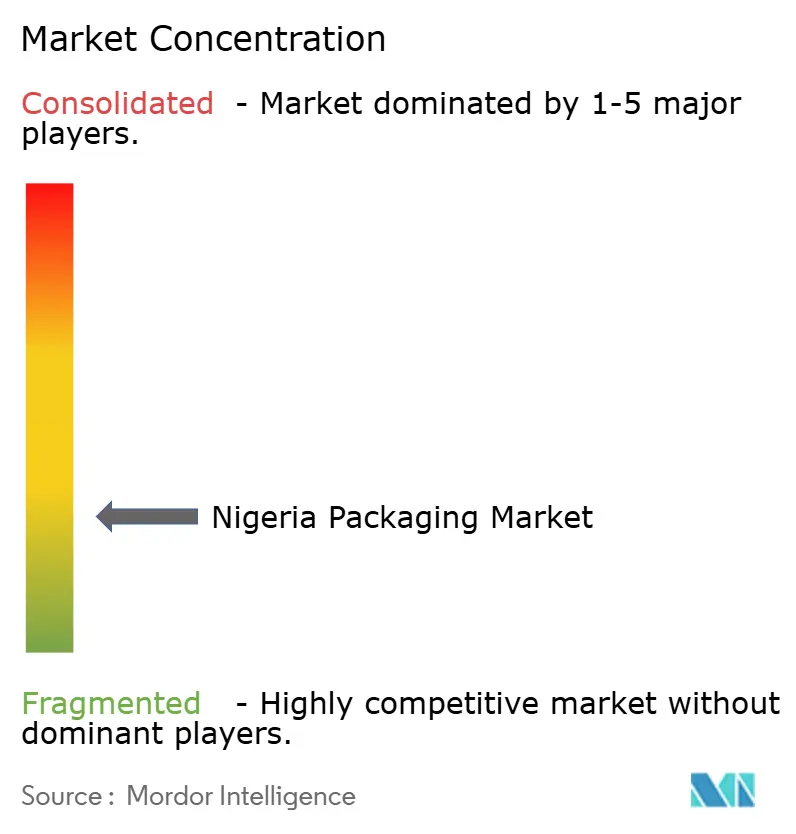
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi in Nigeria di Mordor Intelligence
Il mercato nigeriano degli imballaggi è stato valutato a 0.92 miliardi di dollari nel 2025 e si stima che crescerà da 0.94 miliardi di dollari nel 2026 a 1.09 miliardi di dollari entro il 2031, con un CAGR del 2.93% durante il periodo di previsione (2026-2031). Lo slancio deriva dall'acquisizione di allocazioni pluriennali di polimeri da parte dei trasformatori di bevande, dalla riprogettazione delle confezioni in base al formato delle bustine da parte dei marchi di beni di consumo in rapida evoluzione e dalla politica federale Nigeria First Policy che dirotta gli acquisti verso stabilimenti nazionali. I film flessibili mantengono bassi i costi di trasporto per le consegne interne, mentre i trasformatori di cartone ondulato aggiungono capacità produttiva dismessa per sfruttare i crescenti volumi dell'e-commerce. La volatilità dei tassi di cambio continua ad aumentare i costi di importazione delle resine, ma gli investimenti nel riciclo onshore attenuano l'esposizione alle oscillazioni dei polimeri vergini. I trasformatori multinazionali mantengono hub di servizi a Lagos che trasferiscono il know-how ai partner locali, ma la fatturazione denominata in naira rimane il vantaggio decisivo per le aziende locali, spingendo il mercato degli imballaggi nigeriano a evolversi in un ibrido di tecnologia straniera ed esecuzione locale.
Punti chiave del rapporto
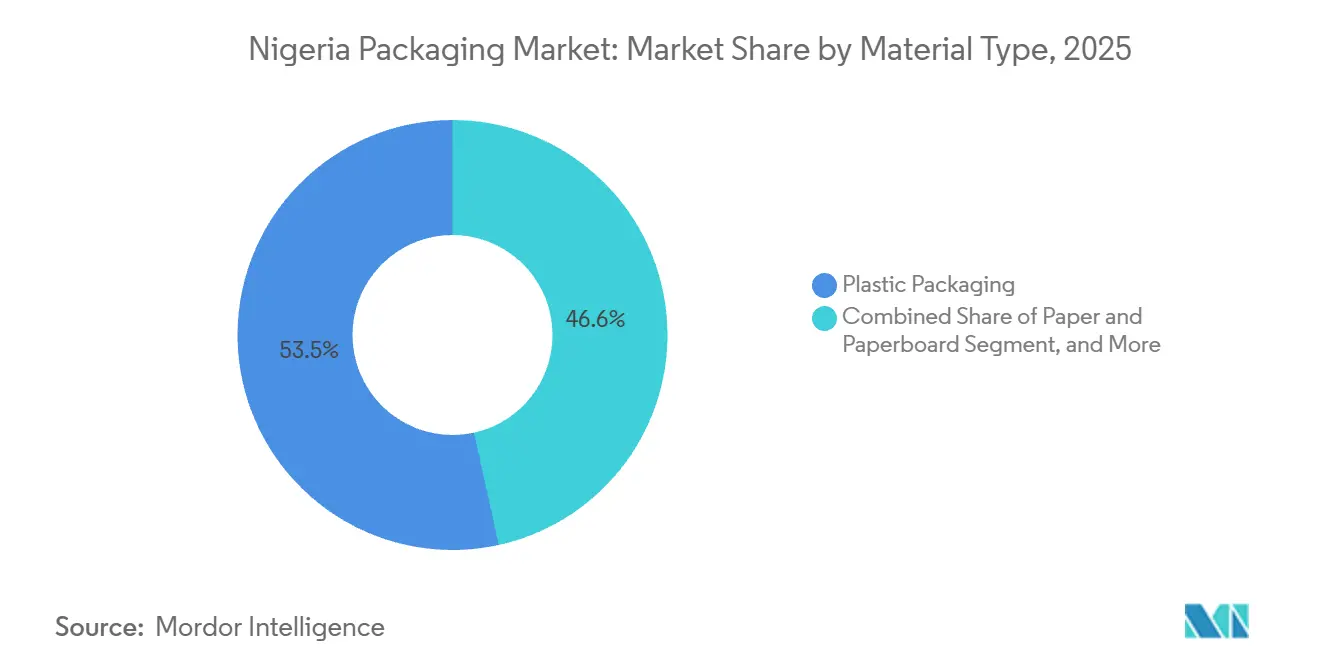
- Per tipologia di materiale, gli imballaggi in plastica hanno dominato il mercato degli imballaggi in Nigeria con una quota del 53.45% nel 2025; carta e cartone sono in espansione con un CAGR del 3.51% fino al 2031.
- In base al formato di imballaggio, nel 2025 gli imballaggi flessibili hanno rappresentato il 55.86% della quota di mercato degli imballaggi in Nigeria, mentre si prevede che lo stesso formato crescerà a un CAGR del 3.64% fino al 2031.
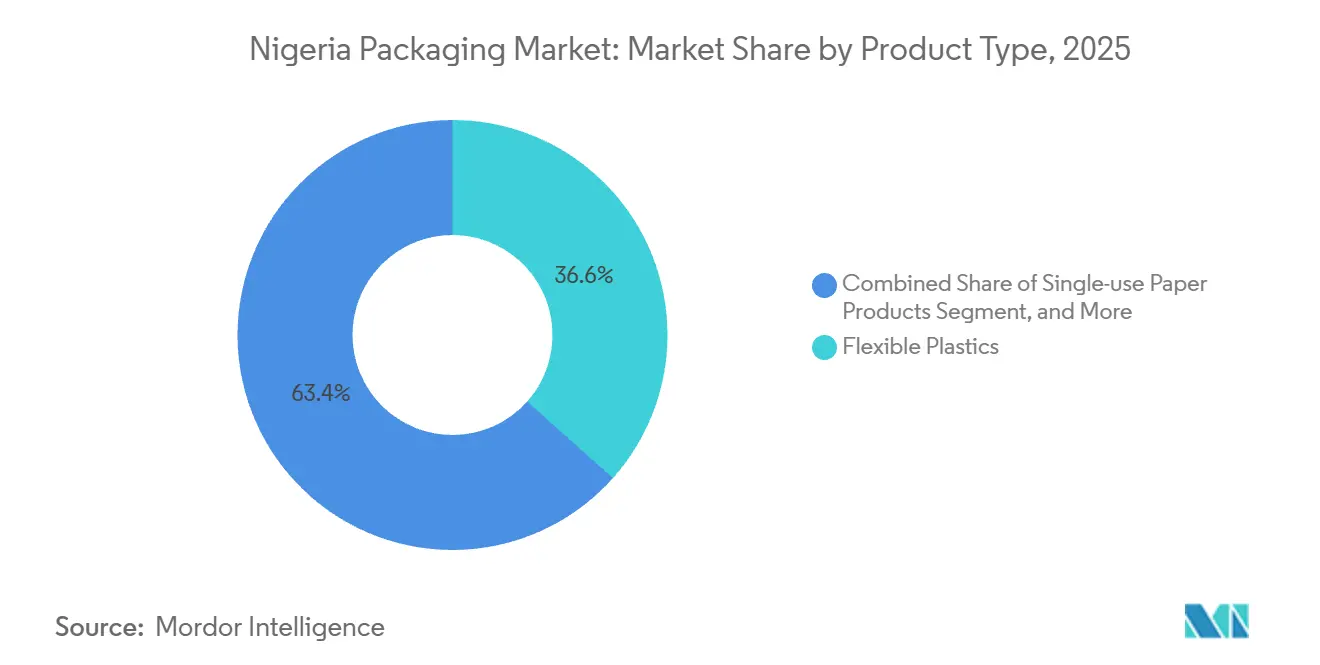
- Per tipologia di prodotto, nel 2025 le materie plastiche flessibili rappresentavano il 36.59% del mercato degli imballaggi in Nigeria; si prevede che i prodotti di carta monouso registreranno il CAGR più rapido, pari al 3.83%, nel periodo 2026-2031.
- In base all'utente finale, nel 2025 il settore alimentare ha rappresentato il 28.18% del mercato degli imballaggi in Nigeria, mentre la cura della persona e i cosmetici hanno registrato il CAGR più elevato, pari al 3.76% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in Nigeria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda nel settore delle bevande | + 0.9% | Nazionale, Lagos, Ogun, Kano | Medio termine (2-4 anni) |
| Crescente penetrazione dell'e-commerce e delle consegne dell'ultimo miglio | + 0.7% | Nazionale, Lagos, Abuja, Port Harcourt | A breve termine (≤ 2 anni) |
| Espansione della classe media urbana e cultura della convenienza | + 0.6% | Città nazionali, di livello 1 e di livello 2 | A lungo termine (≥ 4 anni) |
| La spinta del governo per i contenuti locali nei pacchetti di beni di largo consumo | + 0.5% | Cluster nazionali e manifatturieri | Medio termine (2-4 anni) |
| Investimenti nella capacità di conversione on-shore | + 0.4% | Lagos, Ogun, Fiumi | Medio termine (2-4 anni) |
| Rapido passaggio ai formati bustina e micro-pack | + 0.5% | Mercati rurali e periurbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda nel settore delle bevande
Gli obiettivi dei proprietari dei marchi per il contenuto riciclato stanno riscrivendo l'approvvigionamento delle materie prime, in particolare dopo che un centro di raccolta da 13,000 tonnellate metriche è entrato in funzione a Lagos nel febbraio 2025, consentendo flussi a ciclo chiuso di polietilene tereftalato. [1] Coca-Cola Hellenic Bottling Company, “Coca-Cola Opens Packaging Collection Hub in Lagos,” coca-colahellenic.com I birrifici che gestiscono linee da 65,000 bottiglie all'ora ora stipulano contratti per il 30% di input riciclato, aumentando i volumi di tappi a corona e chiusure per i trasformatori di metalli locali. Il consolidamento dei produttori di succhi e latticini sotto United Africa Company ha aumentato gli acquisti di cartoni asettici, vincolando Tetra Pak ad accordi di fornitura pluriennali. Gli specialisti di chiusure hanno risposto raddoppiando la capacità delle linee di saldatura, garantendo che il mercato degli imballaggi nigeriano soddisfi le norme antimanomissione senza importare tappi finiti. I nuovi capitali del Gruppo Tolaram stanno spostando parte del mix di birra verso il vetro riutilizzabile, ampliando il portafoglio di confezioni oltre le bottiglie monodose.
Crescente penetrazione dell'e-commerce e delle consegne dell'ultimo miglio
Le vendite dell'e-commerce hanno raggiunto i 9.35 miliardi di dollari nel 2025, costringendo i corrieri a specificare scatole di cartone ondulato con valori di resistenza allo schiacciamento dei bordi superiori a 32 psi. [2] Nigerian Communications Commission, “E-Commerce Growth Statistics 2025,” ncc.gov.ng Gli hub di smistamento creati da Jumia e Konga ora richiedono ingombri standardizzati per i cartoni esterni che massimizzano la resa dei pallet, riducendo il costo di trasporto per ordine. Con il 12% dei pacchi storicamente danneggiati su strade piene di buche, gli spedizionieri sovradimensionano gli imballaggi secondari, alimentando l'adozione di cartone a doppia parete e casse rigide. La Nigeria First Policy impone ai ministeri di dare priorità ai prodotti imballati localmente, deviando una parte del flusso dell'e-commerce verso i trasformatori nazionali. Abbinando la progettazione dei cartoni con i sistemi di prelievo robotizzati, i grandi produttori di scatole si assicurano ordini ricorrenti mentre il mercato nigeriano degli imballaggi rafforza il suo legame con la vendita al dettaglio online.
Espansione della classe media urbana e cultura della convenienza
L'urbanizzazione, che si attesta al 4.3%, convoglia il reddito disponibile nelle città, dove le famiglie preferiscono beni porzionati che si adattano al flusso di cassa giornaliero. [3] Ufficio nazionale di statistica, "Comportamento dei consumatori e tendenze di urbanizzazione 2024", nigerianstat.gov.ng Un sondaggio del 2024 ha mostrato che l'84.1% degli acquirenti nello Stato di Ekiti acquista bustine di dentifricio e dadi da brodo per limitare il deterioramento, una tendenza che porta la produzione di bustine d'acqua a 50-60 milioni di unità al giorno a Lagos. I produttori lanciano bustine di shampoo da 50 millilitri e stick di caffè da 15 grammi al prezzo di 50-150 NGN, mantenendo il mercato degli imballaggi nigeriano in sintonia con i limiti di pagamento del denaro mobile. I ricavi del commercio moderno sono balzati a 160 miliardi di dollari nel 2027 e questi punti vendita richiedono confezioni pronte per il codice a barre che si integrino con gli scanner del punto vendita. La diffusione della catena del freddo nelle città di prima fascia apre la strada a yogurt in vasetto e caffè pronti da bere che utilizzano pellicole ad alta barriera, arricchendo così l'offerta locale di prodotti estrusi.
La spinta del governo per i contenuti locali nei pacchetti di beni di largo consumo
La politica "Nigeria First" del maggio 2025 obbliga gli acquirenti federali a rispettare una soglia del 60% di imballaggi locali, vincolando la domanda agli impianti concentrati nel corridoio Lagos-Ogun. Un fondo per le PMI da 200 miliardi di naira ha stanziato 50 miliardi di naira per l'ammodernamento degli imballaggi, finanziando macchine da stampa rotocalco e impianti di produzione di inchiostri che migliorano la qualità di stampa nazionale. Le norme sull'etichettatura ora impongono codici QR e dati di lotto, spingendo i trasformatori verso sistemi di codifica in linea e incentivando le piccole officine a consolidarsi. Beta Glass sta valutando un terzo forno per far fronte ai nuovi ordini di bottiglie per liquori e fiale farmaceutiche, a dimostrazione di come la politica di contenuto locale rimodelli l'allocazione del capitale. La conformità restringe di fatto il bacino dei fornitori e il mercato nigeriano degli imballaggi si orienta verso aziende di medie dimensioni in grado di finanziare cicli di miglioramento continuo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati rigorosi in materia ambientale e di riciclaggio | -0.6% | Lagos, Abuja | A breve termine (≤ 2 anni) |
| La volatilità del mercato valutario fa aumentare i costi dei polimeri e della carta | -0.8% | Nationwide | A breve termine (≤ 2 anni) |
| Infrastruttura logistica debole che causa danni ai prodotti | -0.4% | Nationwide | Medio termine (2-4 anni) |
| Manodopera qualificata limitata per le linee di conversione dell'Industria 4.0 | -0.3% | Stati di produzione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mandati rigorosi in materia ambientale e di riciclaggio
La National Environmental Standards and Regulations Enforcement Agency ha sigillato gli impianti non conformi per tutto il 2025 e ha reso obbligatoria la responsabilità estesa del produttore, obbligando i produttori a finanziare la raccolta o a subire la revoca della licenza. Lagos ha messo al bando il polistirolo espanso, spingendo i ristoranti a utilizzare vassoi in polpa di cellulosa stampata con un prezzo superiore del 20-30% rispetto alle confezioni tradizionali. Gli obiettivi federali di riduzione del 50% dei rifiuti entro il 2025 e del 75% di riciclo entro il 2030 contrastano con un tasso di raccolta inferiore al 30%, quindi le autorità di regolamentazione hanno inasprito le multe e chiuso gli impianti. Un mercato nazionale dei rifiuti lanciato nell'ottobre 2025 collega gli aggregatori con i riciclatori, ma la banda larga limitata negli insediamenti informali ne limita l'adozione. I trasformatori che installano linee di riciclo meccanico devono ancora combattere con la scarsità di materie prime pulite, riducendo la produttività e i rendimenti nel mercato degli imballaggi nigeriano.
La volatilità del mercato valutario fa aumentare i costi dei polimeri e della carta
La naira è crollata del 371% tra il 2019 e il 2025, facendo salire vertiginosamente le fatture delle resine denominate in dollari e spingendo i costi di produzione del 67% nella prima metà del 2024. Con il tasso di interesse di riferimento al 27.5%, i trasformatori finanziano il capitale circolante a livelli punitivi, spesso scaricando gli aumenti sui proprietari dei marchi o assorbendo le perdite sui margini. I tempi di consegna dei polimeri si sono allungati a 120 giorni nel 2024, spingendo alla sostituzione con miscele ad alta densità che indeboliscono le guarnizioni. I tempi di sosta nei porti di Apapa e Tin Can sono stati in media di 19 giorni nel 2025, con costi di controstallia pari al 10% del valore del carico. L'assenza della rete nazionale di cracker lascia il mercato degli imballaggi nigeriano esposto fino a quando l'unità di polipropilene pianificata, collegata alla raffineria del 2024, non raggiungerà la sua portata dopo il 2028.
Analisi del segmento
Per tipo di materiale: il predominio della plastica incontra la rinascita delle fibre
Gli imballaggi in plastica hanno mantenuto una quota del 53.45% del mercato nigeriano degli imballaggi nel 2025, sostenuti da bottiglie in polietilene tereftalato, taniche in polietilene ad alta densità e bustine in polietilene a bassa densità. Carta e cartone stanno crescendo a un CAGR del 3.51% fino al 2031, alimentati dai divieti dei rivenditori sui laminati non riciclabili e dalle preferenze per i marchi ecologici in linea con le normative aggiornate sul contatto con gli alimenti. Il vetro mantiene uno status premium nel settore degli alcolici e della birra, grazie alle linee di stampaggio e soffiaggio a collo stretto che hanno ridotto il peso per bottiglia del 12% e i costi di trasporto. Le lattine di metallo rimangono una nicchia per il concentrato di pomodoro e gli aerosol, dove l'integrità della barriera supera il prezzo unitario. Il polipropilene e il cloruro di polivinile guadagnano terreno nei prodotti farmaceutici e per la cura della persona, offrendo controllo dell'umidità e resistenza alla manomissione.
La rinascita della fibra ha subito un'accelerazione dopo che le catene di fast food hanno sostituito il polistirene con contenitori in cellulosa stampata, quando Lagos ha emanato il divieto di plastica. Nestlé Nigeria ha raggiunto il 50% di polietilene tereftalato riciclato nella sua linea di distribuzione idrica, dimostrando che il riciclo domestico può fornire resina di qualità alimentare. I progetti pilota di reverse-vending ad Abuja processano 540 tonnellate all'anno e potrebbero espandersi a livello nazionale se l'economia dei depositi funzionasse. Sebbene il vetro per contenitori comporti una penalizzazione in termini di peso, la sua riciclabilità e la capacità delle fornaci locali sostengono la domanda. Con la pubblicazione da parte dei proprietari di marchi di schede di valutazione della riciclabilità, la scelta dei materiali è destinata a determinare l'aggiudicazione delle gare d'appalto, ancorando la plastica per le prestazioni e la fibra per la sostenibilità all'interno del mercato degli imballaggi nigeriano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di imballaggio: formati flessibili catturano la convenienza premium
Gli imballaggi flessibili hanno rappresentato il 55.86% del mercato degli imballaggi in Nigeria nel 2025 e sono in crescita del 3.64% ogni anno fino al 2031. Buste stand-up, confezioni a cuscino e bustine con tre saldature riducono i costi di trasporto, si adattano alla vendita al dettaglio di piccoli quantitativi e si impilano ordinatamente sugli scaffali informali. Le bottiglie rigide in polietilene tereftalato rimangono essenziali per le bevande gassate, dove la resistenza alla pressione è un requisito imprescindibile. Il vetro serve succhi e liquori di qualità, anche se i cicli di reso comportano costi di movimentazione manuale. Le buste in atmosfera modificata ora prolungano la durata di conservazione dei prodotti freschi di altri cinque giorni, spingendo gli operatori delle celle frigorifere ad aggiungere stazioni di sigillatura con pellicola.
L'espansione di categoria è più evidente nei condimenti, nel latte in polvere e nei detersivi, dove le bustine da 50 NGN rientrano nei limiti di spesa giornalieri. Il centro di recupero di Coca-Cola a Lagos elabora confezioni post-consumo sia rigide che flessibili, evidenziando la necessità di capacità multiformato. Le spedizioni di cartone ondulato per l'e-commerce guidano la progettazione per la resistenza allo schiacciamento, introducendo buste flessibili per ordini di elettronica e moda. Con la moltiplicazione delle app di consegna di generi alimentari, i kit monodose richiedono confezioni ibride che uniscono rivestimenti a bolle d'aria con esterni in carta kraft. L'effetto cumulativo stabilisce che le opzioni flessibili rappresentano la spina dorsale funzionale del mercato degli imballaggi nigeriano, integrate ma non sostituite dai formati rigidi.
Per tipo di prodotto: i prodotti di carta monouso guidano l'innovazione
Nel 2025, le plastiche flessibili rappresentavano il 36.59% del mercato degli imballaggi in Nigeria, trainate da bustine d'acqua e bustine per condimenti, che dominano i consumi a basso reddito. Gli articoli in carta monouso stanno crescendo a un CAGR (tasso di crescita annuo composto) del 3.83%, leader del settore, fino al 2031, trainati dalla conversione dei ristoranti a vassoi in pasta modellata e dall'adozione di sacchetti in carta kraft da parte dei rivenditori. Le scatole in cartone ondulato sostengono la crescita dell'e-commerce, dove la soglia di schiacciamento dei bordi determina la qualità del cartone. Tappi metallici, bombolette spray e chiusure occupano nicchie specializzate legate a bevande e insetticidi, mentre gli astucci pieghevoli guadagnano terreno nei prodotti cosmetici e farmaceutici che apprezzano la goffratura antimanomissione.
La produzione di 650 milioni di unità di Beta Glass assicura la domanda di vetro rigido per birrifici e distillerie. Nel frattempo, Avon Crowncaps mantiene la produzione di chiusure da 28 millimetri per gli imbottigliatori di birra e bibite, garantendo la continuità della fornitura durante le oscillazioni valutarie. I cartoni asettici si introducono nelle linee di produzione di acqua di cocco e succhi di frutta a temperatura ambiente, sfruttando il controllo delle porzioni e la lunga durata di conservazione. Le borse per la spesa in carta kraft guadagnano quote di mercato con l'estensione dei divieti sui film plastici oltre Lagos. Nel complesso, la varietà di prodotti offerti stimola il mercato del packaging nigeriano, abbinando le proprietà dei materiali all'economia di utilizzo finale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la cura della persona supera il settore alimentare in termini di crescita
Il settore alimentare si è confermato il principale sbocco, con una quota del 28.18% del mercato nigeriano degli imballaggi nel 2025, che comprende lattine di concentrato di pomodoro e bustine di latte in polvere. I settori della cura della persona e della cosmetica registrano il CAGR più rapido, pari al 3.76%, fino al 2031, poiché le bustine di shampoo e lozioni a un prezzo inferiore a 100 NGN si adattano a una popolazione di cui il 60% ha meno di 25 anni. Il settore degli imballaggi per bevande beneficia di espansioni da 1 miliardo di dollari nel settore delle bevande analcoliche, che aumentano la domanda di bottiglie in polietilene tereftalato e sostengono i volumi di conversione del vetro. Le norme sulla serializzazione farmaceutica entrate in vigore nel 2024 aumentano la domanda di blister con sistemi di visione in linea.
I prodotti chimici industriali continuano a consumare taniche in polietilene ad alta densità e fusti in acciaio, sebbene i riempitori di lubrificanti stiano sperimentando il contenuto di rimacinato. I sacchi agricoli in polipropilene intrecciato consentono il commercio di cereali nei mercati del Sahel, creando una base di riferimento stabile. L'elettronica e l'hardware si affidano a inserti antistatici e ammortizzanti, dando vita a un micro-segmento per le schiume ingegnerizzate. Il profilo stratificato delle applicazioni isola il mercato degli imballaggi nigeriano dagli shock in ogni singola categoria, mentre il dinamismo del settore della cura della persona mantiene intatto lo slancio di crescita.
Analisi geografica
Lagos da sola rappresenta circa il 40-45% della domanda del mercato nigeriano degli imballaggi, trainata dai suoi porti gemelli, dalla densa base di consumatori e dal polo di centri di produzione di beni di consumo in rapida evoluzione. Lo Stato di Ogun, contiguo a Lagos, ospita forni, linee di riciclaggio ed estrusori di film che sfruttano i costi inferiori dei terreni pur condividendo le stesse reti di trasporto dell'ultimo miglio. Kano, nel nord, funge da hub trans-saheliano, alimentando cartoni e film in Niger e Ciad attraverso corridoi transfrontalieri. Le norme federali sugli appalti che favoriscono gli stati con capacità di conversione installata intensificano gli squilibri regionali, emarginando gli impianti del sud-est che faticano a raggiungere le soglie di volume per le gare d'appalto.
I miglioramenti dei tempi di sosta nei porti a 19 giorni raddoppiano comunque i parametri di riferimento regionali, vincolando il capitale circolante degli importatori di kraftliner e resina e gonfiando i costi di sbarco. I generatori diesel colmano le lacune della rete elettrica al di fuori degli hub di primo livello, aggiungendo 15-20 NGN al chilogrammo alle spese di produzione. I danni alle strade durante la stagione delle piogge aumentano i tassi di rottura, quindi i distributori richiedono cartoni a doppia parete e casse rigide, incanalando i volumi verso i trasformatori nella cintura Lagos-Ogun che possono fornire qualità più pesanti con breve preavviso.
I nodi della catena del freddo rimangono limitati a Lagos, Abuja e Port Harcourt, limitando la distribuzione di prodotti lattiero-caseari e farmaceutici refrigerati e favorendo confezioni a temperatura ambiente come i cartoni asettici. L'applicazione delle normative ambientali si concentra a Lagos e Abuja, dove esiste la capacità di controllare gli impianti, lasciando ai trasformatori nelle città secondarie maggiore libertà di conformità ma minori risorse di supporto. Nel complesso, la geografia orienta il mercato del packaging nigeriano verso una duplice struttura: regioni urbane legate all'esportazione con standard rigorosi e zone dell'entroterra dove prevalgono i formati flessibili a causa dei vincoli logistici.
Panorama normativo
In Nigeria, la conformità degli imballaggi è determinata dalla supervisione in materia di sicurezza dei prodotti e di etichettatura da parte dell'Agenzia nazionale per l'amministrazione e il controllo degli alimenti e dei farmaci (NAFDAC), nonché dall'applicazione delle normative ambientali guidata dall'Agenzia nazionale per l'applicazione degli standard e dei regolamenti ambientali (NESREA). I requisiti della NAFDAC per alimenti preconfezionati, acqua e ghiaccio pongono l'accento sui controlli di registrazione ed etichettatura, incluso l'utilizzo dei numeri di registrazione NAFDAC. Le sue linee guida per le ispezioni degli impianti di produzione e confezionamento alimentare inaspriscono le aspettative in materia di progettazione igienica, documentazione e tracciabilità.
Le normative ambientali sono passate da iniziative volontarie a obblighi vincolanti per produttori e proprietari di marchi grazie alle misure sui rifiuti di plastica e sulla responsabilità estesa del produttore (EPR) promosse da NESREA. Nel 2026, NESREA ha promosso il quadro normativo nazionale in materia di controllo dei rifiuti di plastica (National Environmental (Plastic Waste Control) Regulations) e le successive comunicazioni in materia di applicazione delle norme hanno enfatizzato la conformità graduale piuttosto che un divieto generalizzato delle plastiche monouso a basso spessore. Questo approccio indica un percorso di conformità che supporta sistemi formali di recupero, schemi di ritiro documentati e riprogettazione degli imballaggi legati alla riciclabilità e alla predisposizione al contenuto riciclato, inclusi requisiti graduali per il contenuto di rPET con scadenze precise.
Analisi della catena del valore
La catena del valore degli imballaggi in Nigeria inizia con materie prime importate e disponibili localmente (polimeri, carta, vetro, inchiostri e adesivi) e prosegue attraverso i trasformatori in film flessibili, cartone ondulato e astucci, chiusure e contenitori in vetro. Questi prodotti vengono poi forniti a consumatori finali nei settori dei beni di largo consumo, delle bevande, farmaceutico e industriale. Gli standard e le esigenze di conformità sono rafforzati dalla Standards Organisation of Nigeria (SON) attraverso gli standard industriali nigeriani, mentre i requisiti della NAFDAC creano un punto di controllo per la conformità degli imballaggi legati ai prodotti regolamentati. Tale collegamento accresce l'importanza dei sistemi di qualità, della codifica dei lotti e della tracciabilità nelle fasi di trasformazione e stampa.
A valle, le reti di distribuzione e di evasione degli ordini, incentrate su Lagos e sui principali corridoi interni, influenzano le specifiche degli imballaggi secondari e terziari. La congestione portuale e i vincoli logistici interni aumentano inoltre l'importanza dell'approvvigionamento locale e della trasformazione a breve termine. La raccolta e il riciclo a fine vita sono sempre più integrati nella catena attraverso piattaforme e alleanze orientate alla Responsabilità Estesa del Produttore (EPR), comprese le iniziative di riciclo supportate dall'industria, con le azioni per l'economia circolare di NESREA previste per il biennio 2025-2026 che accelerano i collegamenti formali tra aggregatori e riciclatori. Ciò sta ampliando la domanda di materie prime post-consumo selezionate, in particolare per i cicli PET-rPET.
Panorama competitivo
L'industria del packaging in Nigeria mostra una certa frammentazione. Il vetro per contenitori è concentrato, con Beta Glass che controlla una quota di mercato importante, ma che si traduce in una quota inferiore al 15% del mercato del packaging nigeriano su tutti i substrati. I colossi locali come Avon Crowncaps, Sonnex Packaging e PrimePak si aggiudicano ordini grazie a tempi di consegna più rapidi e prezzi in naira che attenuano gli shock valutari. I colossi globali Amcor, Mondi e Tetra Pak si affidano a centri di produzione e tecnici per conto terzi piuttosto che a nuove attività, un modello a basso impiego di capitale che limita l'acquisizione diretta di quote di mercato ma trasferisce le competenze di processo ai partner locali.
Segnali di uscita sono emersi quando Nampak ha venduto la sua unità Bevcan Nigeria per 2.3 miliardi di ZAR nel settembre 2025, sottolineando la difficoltà di scalare le attività di produzione di metalli rigidi in un contesto di impennate dei prezzi dell'alluminio e di debolezza del naira. Allo stesso tempo, Beta Glass ha adottato la tecnologia di stampaggio e soffiaggio, riducendo il peso delle bottiglie del 12% e i costi di trasporto, mentre la maggior parte degli estrusori di film utilizza ancora la sostituzione manuale degli stampi, a dimostrazione di una lacuna tecnologica nel mercato del packaging nigeriano. La Food and Beverage Recycling Alliance raccoglie investimenti da Coca-Cola, Nestlé e Unilever per finanziare infrastrutture di raccolta che i singoli trasformatori non possono sottoscrivere.
Opportunità di nicchia emergono nella serializzazione farmaceutica, dove meno di 10 converter locali possiedono i sistemi di visione in linea necessari. Le start-up di stampa digitale offrono consegne in 24 ore per le etichette per bevande artigianali, un servizio che i player più grandi trascurano a causa dei vincoli di ordine minimo. La concorrenza generale bilancia scalabilità e agilità, e l'orientamento degli acquisti verso parametri di sostenibilità probabilmente consoliderà la quota di mercato tra i converter in grado di documentare la conformità e la tracciabilità dei contenuti riciclati.
Leader del settore degli imballaggi in Nigeria
Avon Crowncaps & Containers Nigeria Limited
Beta vetro Plc
Nampak Ltd
Greif, Inc.
Twinstar Industries Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: NESREA ha pubblicato chiarimenti pubblici sul Regolamento nazionale sull'ambiente (controllo dei rifiuti di plastica) del 2026, sottolineando l'importanza di un'applicazione graduale e respingendo le interpretazioni che prevedevano un divieto generalizzato delle plastiche monouso a basso spessore. La comunicazione ha ridotto l'incertezza a breve termine per i trasformatori, mantenendo al contempo la pressione sui proprietari dei marchi affinché formalizzino i piani di responsabilità estesa del produttore (EPR) e di recupero.
- Febbraio 2026: Frigoglass Group ha completato la vendita della sua attività vetraria nigeriana, comprendente Beta Glass Plc e Frigoglass Industries Nigeria Limited, a Helios Investment Partners per circa 100 milioni di euro. Il cambio di proprietà ha ridefinito le dinamiche competitive nel settore del vetro per contenitori, ponendo un importante produttore locale sotto la guida di un nuovo investitore con la possibilità di dare priorità alle prestazioni operative e all'utilizzo della capacità produttiva.
- Ottobre 2025: Il Ministero federale dell'ambiente ha lanciato il Programma nazionale per il mercato dei rifiuti al fine di mettere in contatto gli aggregatori di rifiuti con le aziende di riciclaggio e contribuire a formalizzare i flussi di materie prime. Il programma ha rafforzato la disponibilità a valle del materiale post-consumo, supportando i trasformatori di imballaggi e le aziende di riciclaggio che lavorano per soddisfare i più rigorosi requisiti di recupero legati alla responsabilità estesa del produttore (EPR).
Ambito del rapporto sul mercato degli imballaggi in Nigeria
L'industria dell'imballaggio in Nigeria viene monitorata in base ai materiali di imballaggio, ai prodotti e alle industrie degli utenti finali. Ciò fornisce una valutazione dettagliata di tutti i tipi di imballaggio sulla base di fattori legati alla domanda e all'offerta dei diversi prodotti di imballaggio. Vengono considerati il volume dei consumi e i ricavi maturati dalle vendite di prodotti di imballaggio offerti da vari venditori che operano nel mercato studiato.
Il rapporto sul mercato degli imballaggi in Nigeria è segmentato per tipo di materiale (carta e cartone, plastica, metallo e vetro per contenitori), tipo di prodotto (tipi di prodotti in carta e cartone, plastica, metallo e vetro per contenitori), formato di imballaggio (rigido e flessibile), utente finale (alimentare, delle bevande, farmaceutico e medico, cura della persona e cosmetici, industriale e chimico, agricolo, automobilistico e altri utenti finali). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di materiale
| Carta e cartone | |
| Plastica | Polietilene Polipropilene (PP) |
| Polietilene ad alta densità (HDPE) e polietilene a bassa densità (LDPE) | |
| Polietilentereftalato (PET) | |
| Cloruro di polivinile (PVC) | |
| Polistirene (PS) | |
| Altre materie plastiche | |
| Metallo | |
| Contenitore in vetro |
Per tipo di prodotto
| Tipo di prodotto di carta e cartone | Scatole pieghevoli e scatole rigide | |
| Scatole e contenitori in cartone ondulato | ||
| Prodotti di carta monouso | ||
| Altri tipi di prodotti di carta e cartone | ||
| Tipo di prodotto in plastica | Plastiche rigide | Bottiglie e vasetti |
| Tappi e chiusure | ||
| Prodotti sfusi | ||
| Altri tipi di prodotti in plastica rigida | ||
| Materie plastiche flessibili | Pochette | |
| Borse | ||
| Film e impacchi | ||
| Altri tipi di prodotti in plastica flessibile | ||
| Tipo di prodotto in metallo | Latte e lattine | |
| Contenitori per aerosol | ||
| Tappi e chiusure | ||
| Altri tipi di prodotti metallici | ||
| Tipo di prodotto in vetro per contenitori | Bottiglie | |
| Vasetti | ||
Per formato di imballaggio
| Formato di imballaggio rigido |
| Formato di imballaggio flessibile |
Per utente finale
| Alimentare - Food |
| Bevande |
| Farmaceutico e medico |
| Cura personale e cosmetici |
| Industriale e chimico |
| Agricoltura |
| Automotive |
| Altri utenti finali |
| Per tipo di materiale | Carta e cartone | ||
| Plastica | Polietilene Polipropilene (PP) | ||
| Polietilene ad alta densità (HDPE) e polietilene a bassa densità (LDPE) | |||
| Polietilentereftalato (PET) | |||
| Cloruro di polivinile (PVC) | |||
| Polistirene (PS) | |||
| Altre materie plastiche | |||
| Metallo | |||
| Contenitore in vetro | |||
| Per tipo di prodotto | Tipo di prodotto di carta e cartone | Scatole pieghevoli e scatole rigide | |
| Scatole e contenitori in cartone ondulato | |||
| Prodotti di carta monouso | |||
| Altri tipi di prodotti di carta e cartone | |||
| Tipo di prodotto in plastica | Plastiche rigide | Bottiglie e vasetti | |
| Tappi e chiusure | |||
| Prodotti sfusi | |||
| Altri tipi di prodotti in plastica rigida | |||
| Materie plastiche flessibili | Pochette | ||
| Borse | |||
| Film e impacchi | |||
| Altri tipi di prodotti in plastica flessibile | |||
| Tipo di prodotto in metallo | Latte e lattine | ||
| Contenitori per aerosol | |||
| Tappi e chiusure | |||
| Altri tipi di prodotti metallici | |||
| Tipo di prodotto in vetro per contenitori | Bottiglie | ||
| Vasetti | |||
| Per formato di imballaggio | Formato di imballaggio rigido | ||
| Formato di imballaggio flessibile | |||
| Per utente finale | Alimentare - Food | ||
| Bevande | |||
| Farmaceutico e medico | |||
| Cura personale e cosmetici | |||
| Industriale e chimico | |||
| Agricoltura | |||
| Automotive | |||
| Altri utenti finali | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il settore degli imballaggi in Nigeria entro il 2031?
Si prevede che il mercato degli imballaggi in Nigeria raggiungerà 1.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.93% dal 2026 al 2031.
Quale formato di imballaggio sta prendendo più piede?
I formati flessibili come buste e bustine sono quelli in più rapida crescita, con una crescita annua del 3.64% fino al 2031, poiché i marchi danno priorità a soluzioni leggere e a basso costo.
Perché la domanda di cartone sta aumentando nonostante il predominio della plastica?
I divieti di vendita al dettaglio di polistirolo, le nuove regole di etichettatura rispettose delle fibre e gli impegni per la sostenibilità dei marchi stanno spingendo carta e cartone al più alto tasso di crescita annuo composto (CAGR) del 3.51% tra i tipi di materiali.
Quale pressione esercita la volatilità dei cambi sui convertitori?
Un deprezzamento del 371% della naira dal 2019 fa aumentare i costi di importazione di resina e carta, allunga i tempi di consegna dei polimeri e costringe i trasformatori ad aumentare i prezzi o ad accettare margini più ridotti.
Quale categoria di utenti finali supererà le altre?
La cura della persona e i cosmetici guidano la crescita con un CAGR del 3.76% entro il 2031, trainati dalle bustine monouso di shampoo, lozione e detersivo che si adattano alle abitudini di acquisto di basso valore.


