

Dimensioni e quota del mercato della memoria di nuova generazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 18.23 miliardo di dollari |
| Dimensione del mercato (2031) | 46.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 20.38% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
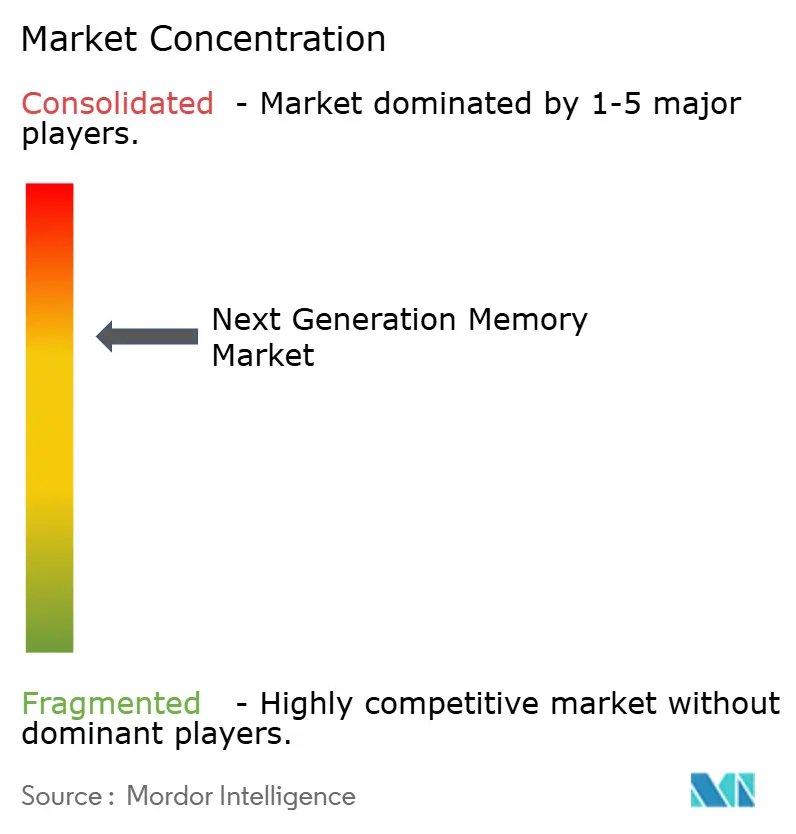
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della memoria di nuova generazione di Mordor Intelligence
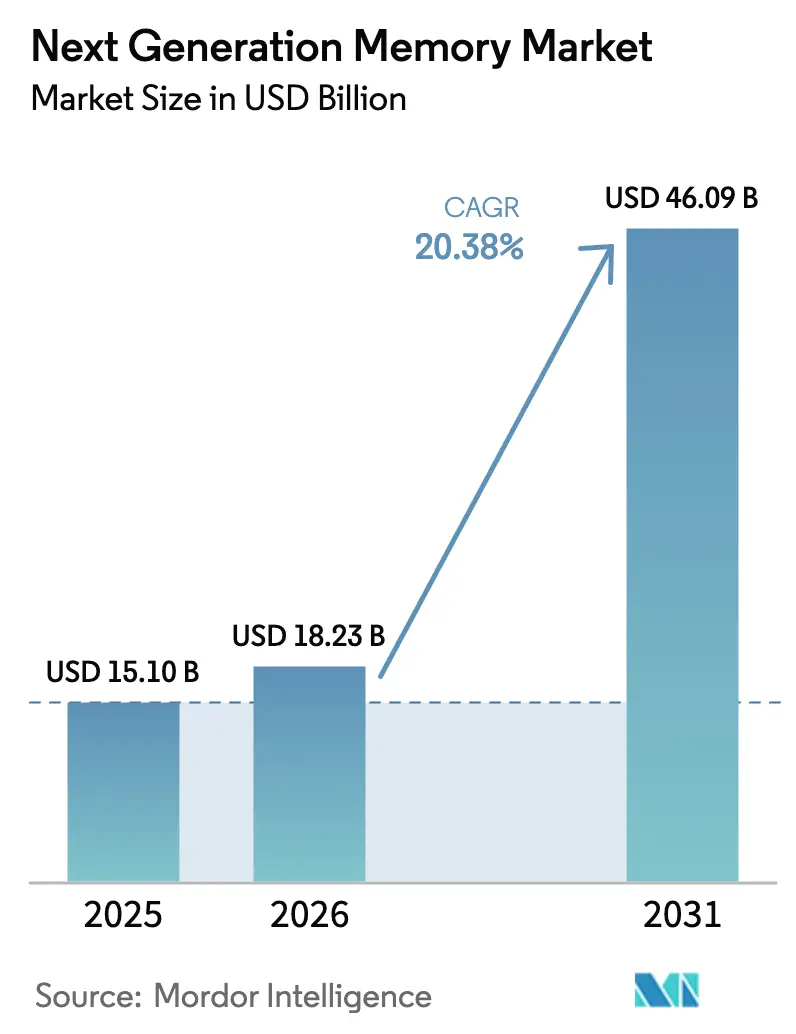
Si prevede che il mercato delle memorie di nuova generazione passerà da 15.10 miliardi di dollari nel 2025 e 18.23 miliardi di dollari nel 2026 a 46.09 miliardi di dollari entro il 2031, registrando un CAGR del 20.38% tra il 2026 e il 2031. La crescente dipendenza dall'inferenza di modelli di linguaggio di grandi dimensioni, dai controller per la guida autonoma e dai nodi di analisi edge sta spingendo i produttori di dispositivi a sostituire le DRAM e le NAND legacy con soluzioni di archiviazione e calcolo persistenti e a bassa latenza. Gli operatori hyperscale stanno aumentando il contenuto di memoria per server, poiché HBM3E sta diventando lo stack standard per gli acceleratori di intelligenza artificiale, mentre i fornitori Tier 1 del settore automobilistico stanno passando alla MRAM spin-transfer-torque per sequenze di avvio istantanee nelle piattaforme di Livello 4. La spesa in conto capitale per le fabbriche di memorie ha subito un'accelerazione nel 2025, poiché i governi hanno erogato quote di sussidi legati alla resilienza della supply chain e le aziende di confezionamento hanno investito in capacità through-silicon-via per alleviare i colli di bottiglia della HBM. Nel complesso, queste forze stanno ancorando il mercato delle memorie di nuova generazione a una rapida traiettoria di crescita, nonostante la debolezza ciclica della domanda di elettronica di consumo.
Punti chiave del rapporto
- In base alla tecnologia, la memoria ad alta larghezza di banda è stata in testa con una quota di fatturato del 41.21% nel 2025, mentre si prevede che la MRAM Spin-Transfer-Torque aumenterà a un CAGR del 23.03% fino al 2031.
- In base all'interfaccia di memoria, DDR e LPDDR hanno raggiunto il 46.51% nel 2025; Compute Express Link è destinato a crescere al 22.16% grazie al pooling della memoria di classe server.
- Per quanto riguarda i dispositivi di utilizzo finale, nel 2025 l'archiviazione aziendale e i data center rappresentavano il 38.23%, mentre l'elettronica automobilistica e i sistemi ADAS cresceranno del 23.86% con l'intensificarsi della conformità allo standard ISO 26262.
- In base alle dimensioni dei wafer, le piattaforme da 300 millimetri hanno detenuto il 67.29% nel 2025, mentre si prevede che le linee da 450 millimetri cresceranno del 21.44% una volta che gli ostacoli della litografia saranno superati.
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 56.43% dei ricavi nel 2025; si prevede che il Medio Oriente crescerà del 21.65% entro il 2031, con l'espansione dei programmi di intelligenza artificiale sovrana.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della memoria di nuova generazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di HBM guidata dall'intelligenza artificiale nei data center iperscalabili | + 6.2% | Globale, concentrato in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Necessità di memoria persistente istantanea per sistemi ADAS L4 per autoveicoli | + 4.8% | Nord America, Europa, Cina, Giappone | Medio termine (2-4 anni) |
| Migrazione degli smartphone verso LPDDR5X e ReRAM integrata | + 3.5% | Nucleo Asia-Pacifico, con ricaduta in Europa e Nord America | A breve termine (≤ 2 anni) |
| Programmi di localizzazione della memoria nazionale | + 2.9% | Stati Uniti, Corea del Sud, Cina, India, Unione Europea | A lungo termine (≥ 4 anni) |
| Edge-IoT industriale che richiede FRAM a bassissimo consumo energetico | + 1.7% | Adozione globale e precoce in Europa e Giappone | Medio termine (2-4 anni) |
| Database persistenti in memoria basati sulla privacy dei dati utilizzando 3D XPoint | + 1.3% | Nord America, Unione Europea, Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
| Fonte: Intelligenza di Mordor | |||
Domanda di HBM guidata dall'intelligenza artificiale nei data center iperscalabili
I cluster di intelligenza artificiale generativa stanno superando i limiti di larghezza di banda GDDR6 e gli hyperscaler sono passati agli stack HBM3E che offrono fino a 819 GB/s per package. SK Hynix ha avviato la produzione in serie di HBM3E a 12 layer nel 2024, ma la capacità di packaging avanzato presso i principali centri di assemblaggio in outsourcing rimane completamente prenotata fino a metà del 2026. Le linee Blackwell di NVIDIA e MI300 di AMD integrano ciascuna otto stack HBM3E, portando il contenuto di memoria per acceleratore a 192 GB. Il risparmio energetico fino al 40% rispetto ai moduli GDDR discreti supporta gli impegni di sostenibilità dei data center, rafforzando lo slancio di adozione di HBM. La conseguenza è un aumento di 6.2 punti percentuali del CAGR complessivo del mercato delle memorie di nuova generazione.
Necessità di memoria persistente istantanea per sistemi ADAS L4 per autoveicoli
Le specifiche di autonomia di Livello 4 limitano la latenza di avvio del sistema a 100 ms, un obiettivo irraggiungibile con percorsi di avvio basati su NAND. La STT-MRAM offre una velocità di lettura simile a quella della DRAM con non volatilità, consentendo ai controller di riprendere istantaneamente la fusione dei sensori. Everspin ha spedito oltre 1 milione di unità MRAM qualificate per il settore automobilistico nel 2025 e STMicroelectronics ha avviato la produzione in serie di PCM embedded a 28 nm per i veicoli del 2026. Quadri normativi come UNECE WP.29 rafforzano il business case richiedendo la registrazione a prova di manomissione. Queste forze aggiungono 4.8 punti al CAGR del mercato delle memorie di nuova generazione.
Migrazione degli smartphone verso LPDDR5X e ReRAM integrata
Alla fine del 2024, Samsung ha avviato la produzione di massa della sua LPDDR5X da 16 GB, che vanta una significativa riduzione del consumo energetico del 33% rispetto al suo predecessore, la LPDDR5. Questo progresso evidenzia l'impegno di Samsung nel migliorare l'efficienza energetica nella tecnologia di memoria. Nel frattempo, la ReRAM integrata, ora in produzione di massa, viene utilizzata nei moduli di autenticazione biometrica. [1] Samsung Electronics, “Samsung Starts Mass Producing Industry's First LPDDR5X DRAM,” samsung.com Questa tecnologia offre un'impressionante durata di 10 milioni di cicli senza penalità di cancellazione, rendendola una scelta affidabile per applicazioni ad alte prestazioni. I telefoni di punta ora sfruttano la LPDDR5X, consentendo velocità di inferenza LLM sul dispositivo superiori a 8,500 MT/s, che rappresenta una pietra miliare notevole nelle prestazioni dei dispositivi mobili. I produttori di apparecchiature originali nella regione Asia-Pacifico sono all'avanguardia nell'adozione di queste tecnologie, contribuendo in modo significativo a un aumento di 3.5 punti percentuali del CAGR del mercato e ponendo le basi per ulteriori innovazioni nel settore.
Programmi di localizzazione della memoria nazionale
In risposta alle continue interruzioni della catena di approvvigionamento, è emersa un'ondata significativa di sussidi nel settore dei semiconduttori. Micron, nell'ambito del CHIPS and Science Act, si è assicurata un consistente pacchetto di finanziamenti da 6.1 miliardi di dollari per la costruzione di un impianto di camere bianche all'avanguardia di 55,700 m² a New York, il cui completamento è previsto per il 2028. Allo stesso tempo, la Corea del Sud ha introdotto un ingente pacchetto di sostegno da 26 trilioni di KRW (19 miliardi di dollari) volto a sostenere lo sviluppo di linee pilota HBM, fondamentali per il progresso delle tecnologie di memoria. Inoltre, il "Big Fund III" cinese sta strategicamente convogliando significativi investimenti di capitale nelle fonderie STT-MRAM e ReRAM, rafforzando ulteriormente la propria posizione nel mercato globale dei semiconduttori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il ritardo del wafer da 450 mm limita l'aumento della scalabilità della ReRAM | -2.1% | Globale, acuto in Asia-Pacifico e in Europa | A lungo termine (≥ 4 anni) |
| Elevato costo per bit della MRAM rispetto alla NAND | -1.8% | Global | Medio termine (2-4 anni) |
| Guasti di stabilità termica del PCM di livello automobilistico | -0.9% | Nord America, Europa, Cina, Giappone | A breve termine (≤ 2 anni) |
| Concentrazione di fonderia per STT-MRAM sub-28 nm | -0.7% | Globale, concentrato a Taiwan e Corea del Sud | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
| Fonte: Intelligenza di Mordor | |||
Il ritardo del wafer da 450 mm limita l'aumento della scalabilità della ReRAM
Il passaggio da wafer da 300 mm a wafer da 450 mm promette un significativo aumento di 2.25 volte della produzione di chip, che potrebbe migliorare sostanzialmente l'efficienza produttiva e ridurre i costi. [2] ASML, “Technology Overview,” asml.com Tuttavia, ASML attualmente non dispone di una piattaforma EUV commerciale progettata per ospitare questi substrati più grandi, creando una lacuna critica nell'infrastruttura tecnologica necessaria per questa transizione. I fornitori di ReRAM, che dipendono fortemente dai nodi inferiori a 28 nm, non sono in grado di sfruttare questi vantaggi in termini di costi, il che ostacola significativamente la loro capacità di raggiungere la parità con la tecnologia NAND. Questa limitazione tecnologica ha un impatto notevole sulle aspettative di crescita. L'effetto è particolarmente pronunciato nelle regioni che hanno scelto di ritardare i loro investimenti nella tecnologia dei wafer da 450 mm, bloccando ulteriormente i progressi in questi settori.
Elevato costo per bit della MRAM rispetto alla NAND
L'utilizzo di stack a giunzione a tunnel magnetico e di ulteriori fasi di ricottura da parte delle STT-MRAM aumenta significativamente i costi dei wafer di circa il 15%. Questo aumento dei costi si traduce in un prezzo per bit da tre a cinque volte superiore rispetto alle NAND, rendendole meno competitive in termini di convenienza. Attualmente, il volume di produzione rimane prevalentemente concentrato in segmenti di nicchia ad alte prestazioni, il che ne limita l'adozione su larga scala. Questa focalizzazione ristretta porta a tassi di utilizzo inferiori alla soglia critica del 70%, necessaria per ottenere curve di costo aggressive ed economie di scala. Di conseguenza, queste sfide ostacolano collettivamente il CAGR complessivo del mercato delle memorie di nuova generazione, incidendo sul suo potenziale di crescita durante il periodo di previsione.
Analisi del segmento
Per tecnologia: la memoria volatile domina mentre quella non volatile guadagna terreno
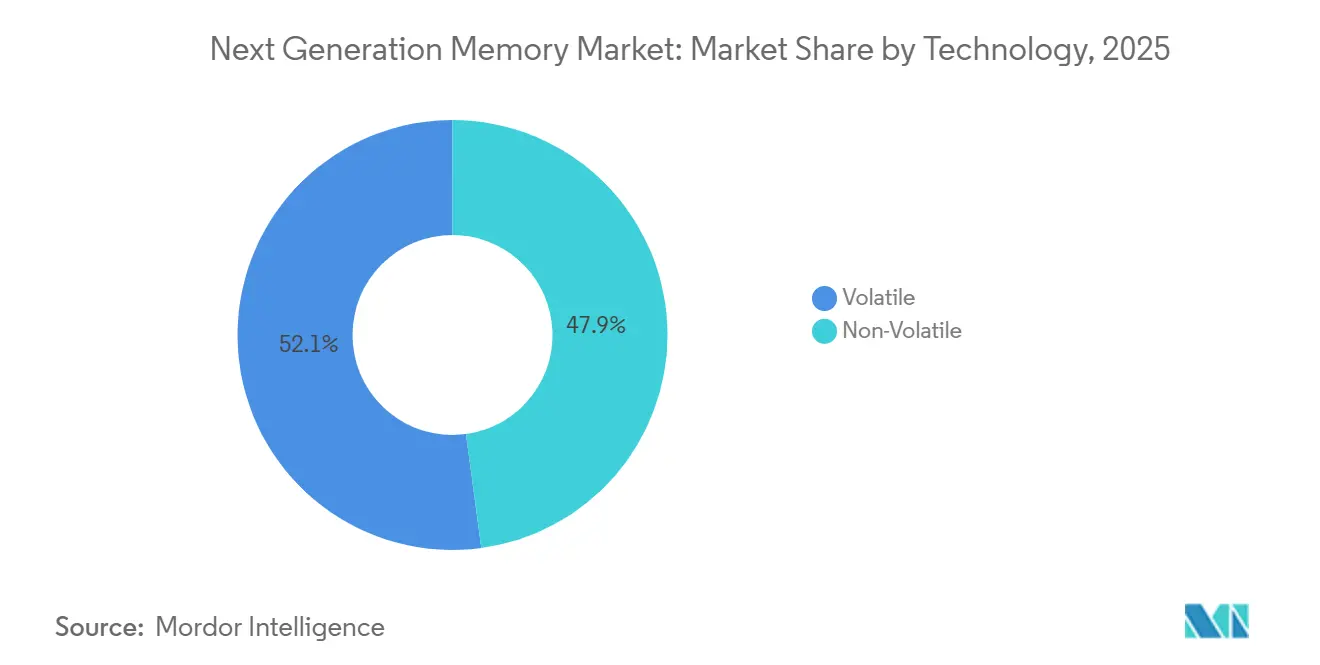
Volatile si è assicurata il 52.14% della quota di mercato delle memorie di nuova generazione nel 2025, a dimostrazione del suo ruolo di stack preferito per gli acceleratori di intelligenza artificiale. Le dimensioni del mercato delle memorie di nuova generazione per le tecnologie volatili rimangono elevate, con Samsung che sta preparando un prototipo HBM4 a 24 layer con una larghezza di banda di 1.5 TB/s. La MRAM Spin-Transfer-Torque, tuttavia, è sulla buona strada per un CAGR del 23.03% fino al 2031, poiché gli acquirenti del settore automobilistico e industriale danno priorità alle funzionalità di accensione istantanea e di tolleranza alle radiazioni.
Le alternative non volatili come la memoria a cambiamento di fase, la MRAM toggle e la RAM resistiva rappresentavano collettivamente circa il 12% nel 2025, con la ReRAM integrata che si sta diffondendo nelle carte di pagamento e nei moduli biometrici. La RAM ferroelettrica rimane essenziale nei sensori industriali a bassissimo consumo energetico, mentre la NanoRAM sta avanzando nei sistemi di livello spaziale. L'interruzione di Intel Optane nel 2024 ha creato un vuoto che i fornitori di STT-MRAM stanno sfruttando per conquistare slot di storage aziendali. [3] Intel Corporation, "Intel Optane Persistent Memory Overview", intel.com
Per interfaccia di memoria: CXL emerge come il protocollo in più rapida crescita
Nel 2025, le interfacce DDR e LPDDR hanno dominato il mercato, con una quota del 46.51%, sfruttando la loro retrocompatibilità e l'ampio supporto dei controller. Queste interfacce sono diventate un pilastro del mercato delle memorie grazie alla loro capacità di integrarsi perfettamente con i sistemi esistenti e alla compatibilità con un'ampia gamma di controller. Il mercato delle memorie di nuova generazione, collegate a Compute Express Link, è destinato a crescere a un robusto CAGR del 22.16%, trainato dalla capacità di CXL 3.0 di facilitare la condivisione coerente tra 4,096 dispositivi. Questa crescita evidenzia la crescente domanda di soluzioni di memoria avanzate in grado di supportare l'elaborazione ad alte prestazioni e le applicazioni ad alta intensità di dati.
Sebbene PCIe e NVMe rappresentassero circa un terzo del fatturato, il panorama sta cambiando con l'emergere di nuove tecnologie. Gli acquirenti hyperscale si stanno sempre più rivolgendo a strutture di memoria rack-scale per ottimizzare l'utilizzo della capacità e ridurre le inefficienze causate dalla memoria non utilizzata. Con Intel Xeon 6 ed AMD EPYC Genoa che integrano controller CXL 2.0 nativi, l'ecosistema è pronto per raggiungere la maturità entro il 2026, garantendo un'infrastruttura più robusta e scalabile per le applicazioni future. Sebbene i collegamenti seriali proprietari per il settore automobilistico mantengano una presenza specializzata, la loro quota di mercato sta diminuendo con l'avvicinarsi della JEDEC alla standardizzazione delle estensioni CXL per i veicoli. Si prevede che questa standardizzazione guiderà l'innovazione e l'adozione nel settore automobilistico, trasformando ulteriormente le dinamiche competitive del mercato delle memorie.
Per dispositivo di utilizzo finale: i sistemi ADAS per l'automotive superano la crescita aziendale
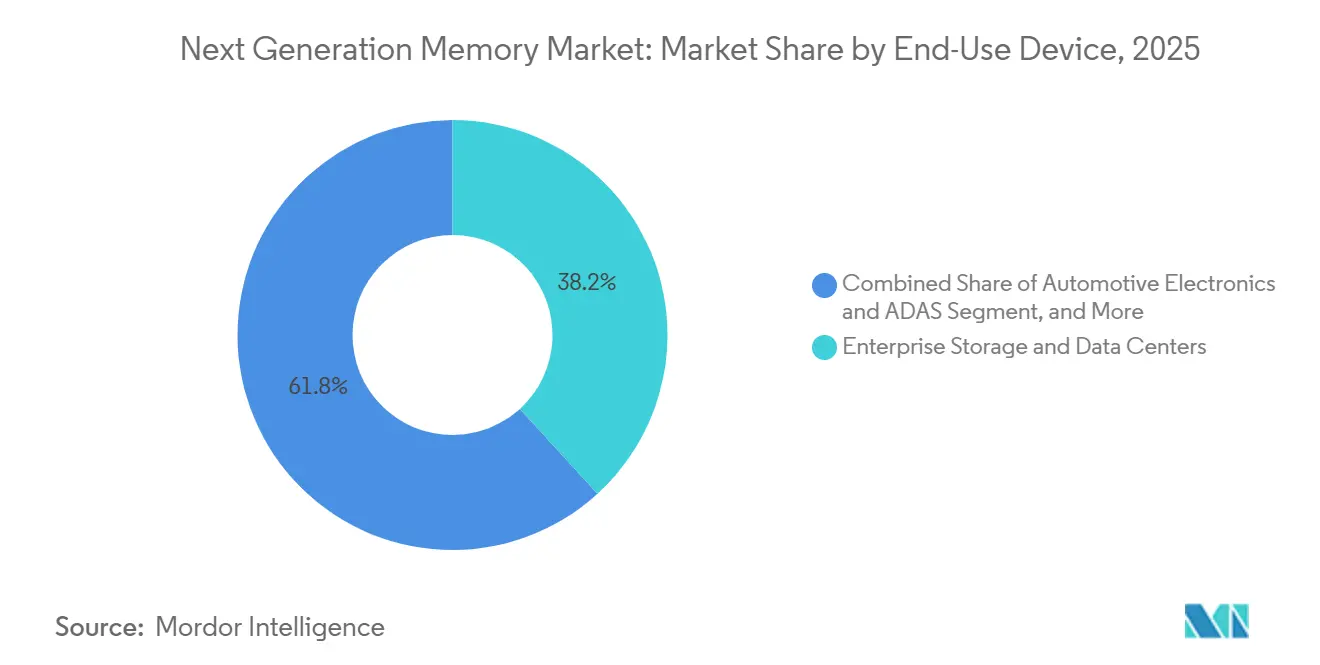
Nel 2025, i rack AI basati su HBM3E hanno spinto lo storage aziendale e i data center a rappresentare un significativo 38.23% del fatturato totale, evidenziando il loro ruolo cruciale nel mercato. Questi rack AI, dotati di tecnologie di memoria avanzate, stanno guidando l'efficienza e le prestazioni nelle soluzioni di storage aziendale. Con l'aumento dello slancio delle implementazioni di Livello 4, l'elettronica automobilistica e i sistemi ADAS sono pronti per un robusto CAGR del 23.86%, a dimostrazione della crescente adozione di sistemi avanzati di assistenza alla guida e tecnologie per veicoli autonomi. Il segmento dell'elettronica di consumo, sostenuto da LPDDR5X che supporta i carichi di lavoro AI sui dispositivi, ha visto il mercato delle memorie di nuova generazione conquistare quasi il 27% nel 2025, sottolineando la crescente domanda di soluzioni di memoria ad alte prestazioni nei dispositivi consumer.
L'IoT industriale, sfruttando la RAM ferroelettrica per i nodi di monitoraggio delle condizioni di energy harvesting, si è assicurato una quota di mercato di circa il 9%, a dimostrazione della sua importanza nel consentire operazioni industriali efficienti e sostenibili. Mentre l'aerospaziale e la difesa, con una quota di poco inferiore al 4%, optano per memorie resistenti alle radiazioni di fascia alta, questi settori continuano a dare priorità all'affidabilità e alla durata in condizioni estreme. Il settore sanitario, sebbene sia un attore minore nel mercato, beneficia della ReRAM sicura nella diagnostica portatile, garantendo la protezione delle cartelle cliniche dei pazienti in linea con le linee guida HIPAA. Questa crescita costante nel settore sanitario evidenzia il ruolo fondamentale di soluzioni di memoria sicure e affidabili nel progresso delle tecnologie mediche e nella salvaguardia delle informazioni sensibili dei pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione del wafer: 300 mm domina ancora mentre 450 mm i progressi sono lenti
Nel 2025, le piattaforme da 300 millimetri detenevano una quota di mercato dominante del 67.29%. Si prevede che il mercato delle memorie di nuova generazione, associate a substrati da 450 mm, crescerà a un tasso del 21.44%. Questa crescita dipenderà dal superamento delle sfide della litografia, che, una volta affrontate, potrebbero portare a riduzioni dei costi dal 25% al 30% a rese stabilite. Tuttavia, nel 2023, sia Intel che TSMC hanno interrotto le loro iniziative sui substrati da 450 mm. Il motivo? L'intensità di capitale per ciascun impianto di fabbricazione è salita a oltre 15 miliardi di dollari, rimandando qualsiasi potenziale riduzione dei costi alla seconda metà del periodo di previsione. Nel frattempo, i fornitori di ReRAM embedded come Crossbar e Weebit Nano sono saldamente ancorati alle linee pilota da 300 mm, limitando le loro possibilità di espansione.
Il ritardo nella transizione ai substrati da 450 mm ha avuto un impatto anche sulla più ampia catena di fornitura dei semiconduttori. I produttori di apparecchiature e i fornitori di materiali, che avevano investito molto nella preparazione al passaggio, stanno ora ricalibrando le loro strategie. Questa pausa ha creato opportunità per ulteriori innovazioni nelle piattaforme da 300 mm, poiché gli stakeholder si concentrano sull'ottimizzazione delle tecnologie esistenti per soddisfare la crescente domanda del mercato.
Analisi geografica
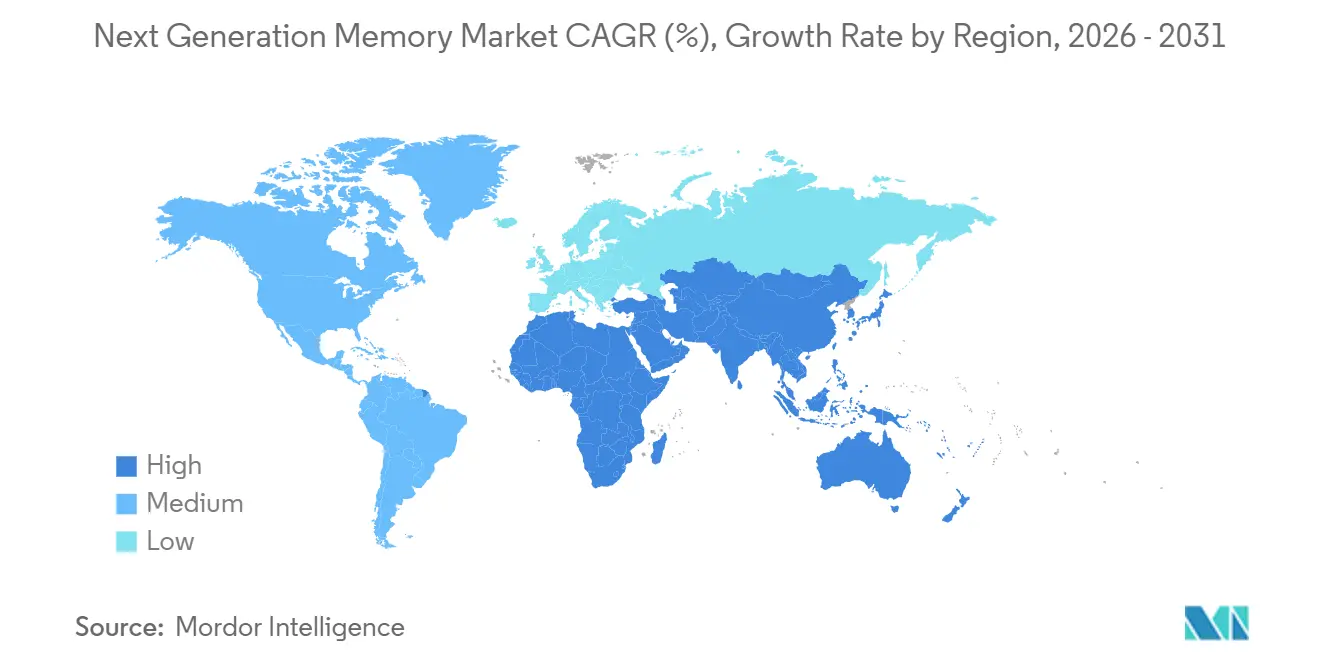
Nel 2025, l'area Asia-Pacifico ha dominato il panorama dei ricavi con una quota di mercato del 56.43%. Questa significativa leadership di mercato è stata rafforzata dal consistente investimento della Corea del Sud, pari a 26 trilioni di KRW (19 miliardi di USD), in linee di memoria avanzate, volte a migliorare le capacità produttive e i progressi tecnologici. Inoltre, l'espansione cinese di Changxin Memory Technologies, pari a 50 miliardi di CNY (7 miliardi di USD), ha ulteriormente rafforzato la posizione della regione, incrementandone la capacità produttiva e la competitività sul mercato globale. Nel frattempo, i solidi ecosistemi di fonderia di Taiwan e Giappone hanno svolto un ruolo fondamentale nel sostenere il predominio della regione. Questi ecosistemi semplificano il percorso dallo sviluppo del prototipo alla produzione di massa, consentendo cicli di time-to-market più rapidi e promuovendo l'innovazione lungo tutta la supply chain.
Nel 2025, il Nord America si è assicurato circa il 23% del mercato delle memorie di nuova generazione, trainato dalle espansive implementazioni di intelligenza artificiale su larga scala che continuano a trasformare i settori industriali e a creare domanda di soluzioni di memoria avanzate. La regione ha inoltre beneficiato in modo significativo del sussidio di 39 miliardi di dollari del CHIPS Act, che ha fornito finanziamenti essenziali per rafforzare le capacità nazionali di produzione e ricerca sui semiconduttori. Questo investimento strategico ha posizionato il Nord America come attore chiave nel mercato globale delle memorie, garantendone competitività e resilienza. L'Europa, con una quota di mercato del 12%, ha sfruttato i generosi finanziamenti del Chips Act dell'UE pari a 43 miliardi di euro (47 miliardi di dollari), destinati alla ricerca e allo sviluppo di memorie embedded. In particolare, Germania e Francia hanno collaborato per cofinanziare linee pilota, con l'obiettivo di ridurre la loro dipendenza dalle importazioni e creare un ecosistema di semiconduttori più autosufficiente. Questi sforzi riflettono l'impegno dell'Europa nel rafforzare la propria infrastruttura tecnologica e promuovere l'innovazione nel mercato delle memorie.
Sebbene di dimensioni modeste, il Medio Oriente sta facendo parlare di sé con un CAGR previsto del 21.65%, che lo identifica come la regione in più rapida crescita nel mercato delle memorie di nuova generazione. Questa crescita impressionante è in gran parte attribuibile all'integrazione dell'inferenza on-device da parte di Arabia Saudita ed Emirati Arabi Uniti nelle loro ambiziose iniziative per le smart city. Queste iniziative sono progettate per migliorare le infrastrutture urbane e l'efficienza delle operazioni cittadine, stimolando la domanda di tecnologie di memoria avanzate. Al contrario, Sud America e Africa sono indietro, con una quota di mercato combinata inferiore al 5%. La loro crescita è frenata dalla mancanza di infrastrutture di produzione, che limita la loro capacità di competere su scala globale. Tuttavia, il settore automobilistico brasiliano offre una promettente opportunità di nicchia per le MRAM di livello automobilistico, poiché il Paese continua a sviluppare le proprie competenze in questo settore specializzato. Questa nicchia di mercato potrebbe fungere da trampolino di lancio per ulteriori progressi nel panorama delle tecnologie di memoria della regione.
Panorama normativo
Il quadro normativo per le memorie di nuova generazione è sempre più influenzato da strumenti di politica industriale legati alla resilienza della catena di approvvigionamento, unitamente agli sforzi per standardizzare interfacce e moduli. Nel giugno 2026, la Commissione europea ha presentato una proposta comunemente nota come Chips Act 2.0 (COM(2026) 504), rafforzando l'approccio dell'UE per affrontare le dipendenze strategiche nei segmenti dei semiconduttori avanzati che includono memorie e packaging.
Sul fronte della conformità tecnica, l'attività di JEDEC rimane fondamentale per la qualificazione dell'ecosistema e l'interoperabilità per le implementazioni di intelligenza artificiale e data center. Nel corso del 2026, JEDEC ha pubblicato standard aggiornati per moduli e piattaforme come JESD323B (DDR5 CUDIMM e CQDIMM) e JESD324B (CSODIMM), e ha introdotto JESD328 (SOCAMM2) per i fattori di forma dei moduli per server AI e data center, chiarendo i requisiti elettrici, meccanici e di integrazione di sistema per una più ampia adozione da parte di OEM e hyperscaler.
Analisi della catena del valore
La catena del valore comprende la fornitura di wafer di silicio e materiali, la fabbricazione dei wafer front-end (die di base logici e array di memoria su nodi avanzati), l'assemblaggio e il collaudo back-end (impilamento HBM, TSV, underfill e soluzioni termiche) e l'integrazione a valle in acceleratori, server, centraline elettroniche per autoveicoli e moduli embedded. Le attività recenti indicano un'integrazione più stretta tra i produttori di dispositivi e i proprietari di piattaforme, con NVIDIA e SK hynix che hanno annunciato a giugno 2026 una partnership pluriennale di co-sviluppo per la memoria di prossima generazione destinata alle fabbriche di intelligenza artificiale.
Un'ulteriore collaborazione si manifesta anche all'interfaccia tra le roadmap per la memoria e quelle per il calcolo. Nel marzo 2026, Samsung e AMD hanno ampliato la loro collaborazione in merito alla fornitura di HBM4 e all'allineamento con la DDR5 di nuova generazione, mentre i colli di bottiglia rimangono concentrati nel packaging avanzato e nella fornitura di moduli qualificati, piuttosto che solo nell'avvio della produzione di wafer. Un accordo decennale siglato nel luglio 2026 tra GlobalWafers e Micron per supportare le esigenze della catena di fornitura statunitense per la memoria AI segnala inoltre movimenti a monte per garantire input critici, e la standardizzazione JEDEC SOCAMM2 continua a coinvolgere ODM, OEM di server e fornitori di memorie in processi strutturati di qualificazione e produzione accelerata.
Panorama competitivo
Nel 2025, Samsung Electronics, SK Hynix e Micron Technology rappresentavano insieme circa il 75% della produzione di HBM3E, il che indica una moderata concentrazione ai vertici. Questi giganti del settore sfruttano l'integrazione verticale per ottimizzare il firmware del controller e lo stacking through-silicon-via, migliorando i loro rendimenti. Nel frattempo, startup come Everspin Technologies, Avalanche Technology, Spin Memory e Weebit Nano stanno guardando al mercato automobilistico e industriale, collaborando con partner di fonderia come GlobalFoundries e SkyWater Technology.
Nel 2025, le domande di brevetto per architetture FET ferroelettriche e spin-orbita torque switching sono aumentate del 34%, a dimostrazione di un'evoluzione verso il miglioramento della resistenza in scrittura. Nel gennaio 2025, Samsung ha dimostrato il suo impegno negli acceleratori di intelligenza artificiale presentando un prototipo HBM4 a 24 strati. Contemporaneamente, STMicroelectronics ha integrato un PCM embedded da 28 nm nei microcontrollori per il settore automobilistico, garantendo l'allineamento con gli standard di sicurezza ASIL-D.
Nuove opportunità sono evidenti negli espansori di memoria CXL, un settore in cui manca ancora un attore dominante, e nella ReRAM embedded per elementi di carte di pagamento sicure. Nantero punta al settore aerospaziale con la sua RAM a nanotubi di carbonio resistenti alle radiazioni, mentre Applied Materials sta ampliando il suo portafoglio di strumenti di incisione per includere giunzioni a tunnel magnetico essenziali per la MRAM.
Leader del settore della memoria di nuova generazione
Samsung Electronics Co., Ltd.
SKHynix Inc.
Micron Technology, Inc.
Kioxia Holdings Corporation
Intel Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: NVIDIA e SK hynix hanno annunciato una partnership tecnologica pluriennale per lo sviluppo congiunto di memorie di nuova generazione per le fabbriche di intelligenza artificiale, allineando le roadmap delle memorie con le piattaforme infrastrutturali di NVIDIA, tra cui Vera Rubin. L'accordo formalizza la co-ingegneria in termini di prestazioni, consumo energetico e requisiti di packaging, rafforzando il coordinamento della catena di fornitura per i prodotti di classe HBM nelle implementazioni dei data center.
- Marzo 2026: Micron ha spedito campioni di un modulo LPDRAM SOCAMM2 da 256 GB per infrastrutture di data center basate su un design LPDDR5X da 32 Gb. L'approccio a livello di modulo supporta una maggiore densità e facilità di manutenzione per le architetture server che adottano fattori di forma di memoria standardizzati focalizzati sull'intelligenza artificiale.
- Febbraio 2025: Micron ha annunciato la spedizione di campioni di DRAM DDR5 basata sul nodo 1-gamma (1γ), con l'obiettivo di ottenere prestazioni per watt superiori per le future esigenze di calcolo. La transizione al nuovo nodo rafforza la capacità dell'azienda di alimentare le piattaforme DDR e LPDDR di nuova generazione che affiancheranno le memorie HBM nei sistemi di intelligenza artificiale e aziendali.
Ambito e metodologia
La memoria di nuova generazione può essere definita come un'etichetta standard applicata a un aggiornamento significativo di hardware o software. Il mercato delle memorie di prossima generazione è cresciuto negli ultimi anni a causa della crescente domanda di soluzioni di memoria più veloci, più efficienti e più convenienti. Le applicazioni Big Data e intelligenza artificiale (AI) guidano l’innovazione in molti settori, compreso il machine learning.
Il mercato della memoria di prossima generazione è segmentato per tecnologia [non volatile (memoria ad accesso casuale magnetoresistivo, RAM ferroelettrica, memoria ad accesso casuale resistiva, 3D Xpoint, nano RAM e altre tecnologie non volatili) e volatile (memoria ibrida cubo, memoria a larghezza di banda elevata)], per applicazione (BFSI, elettronica di consumo, governo, telecomunicazioni, tecnologia dell'informazione e altre applicazioni) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa ). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Non volatile | Memoria a cambiamento di fase (PCM) |
| MRAM a trasferimento di spin (STT-MRAM) | |
| Attiva/disattiva MRAM | |
| RAM resistiva (ReRAM) | |
| 3D XPoint / Optane | |
| RAM ferroelettrica (FeRAM) | |
| NanoRAM | |
| Volatile | Memoria a larghezza di banda elevata (HBM) |
| Cubo di memoria ibrida (HMC) | |
| DDR5 / LPDDR5X a basso consumo |
| DDR / LPDDR |
| PCIe / NVMe |
| SATA |
| Altri, Interfaccia di memoria |
| Elettronica di consumo |
| Storage aziendale e data center |
| Elettronica automobilistica e ADAS |
| IoT industriale e automazione della produzione |
| Aerospazio e Difesa |
| Sanità e dispositivi medici |
| Altri, dispositivo di utilizzo finale |
| Fino a 200 mm |
| 300 mm |
| 450 mm |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
| Per tecnologia | Non volatile | Memoria a cambiamento di fase (PCM) | |
| MRAM a trasferimento di spin (STT-MRAM) | |||
| Attiva/disattiva MRAM | |||
| RAM resistiva (ReRAM) | |||
| 3D XPoint / Optane | |||
| RAM ferroelettrica (FeRAM) | |||
| NanoRAM | |||
| Volatile | Memoria a larghezza di banda elevata (HBM) | ||
| Cubo di memoria ibrida (HMC) | |||
| DDR5 / LPDDR5X a basso consumo | |||
| Per interfaccia di memoria | DDR / LPDDR | ||
| PCIe / NVMe | |||
| SATA | |||
| Altri, Interfaccia di memoria | |||
| Per dispositivo di utilizzo finale | Elettronica di consumo | ||
| Storage aziendale e data center | |||
| Elettronica automobilistica e ADAS | |||
| IoT industriale e automazione della produzione | |||
| Aerospazio e Difesa | |||
| Sanità e dispositivi medici | |||
| Altri, dispositivo di utilizzo finale | |||
| Per dimensione del wafer | Fino a 200 mm | ||
| 300 mm | |||
| 450 mm | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente cresce la domanda di HBM rispetto ad altre tecnologie nel mercato delle memorie di nuova generazione?
L'adozione di stack HBM3E a 12 e 16 strati da parte di hyperscaler sta incrementando i ricavi HBM a un ritmo che aggiunge circa 6.2 punti percentuali al CAGR complessivo, rendendolo il livello tecnologico in più rapida scalabilità fino al 2028.
Quale segmento di utilizzo finale vedrà la più rapida espansione dei ricavi?
Si prevede che l'elettronica automobilistica e i sistemi ADAS registreranno un CAGR del 23.86% tra il 2026 e il 2031 grazie ai requisiti di sicurezza istantanea di livello 4.
Quale ruolo svolgerà Compute Express Link nelle future architetture dei server?
CXL 3.0 consente una condivisione coerente su oltre 4,000 dispositivi, consentendo agli operatori di raggruppare la memoria su scala rack e di ridurre la capacità DRAM inutilizzata nelle flotte di server.
Perché il passaggio ai wafer da 450 mm è importante per il mercato delle memorie di prossima generazione?
Passare a substrati da 450 mm potrebbe ridurre i costi per bit fino al 30%, ma gli ostacoli della litografia hanno posticipato la produzione in serie oltre il 2028, limitando la competitività dei costi delle ReRAM.


