

Dimensioni e quota di mercato dei sistemi di accumulo di energia di nuova generazione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
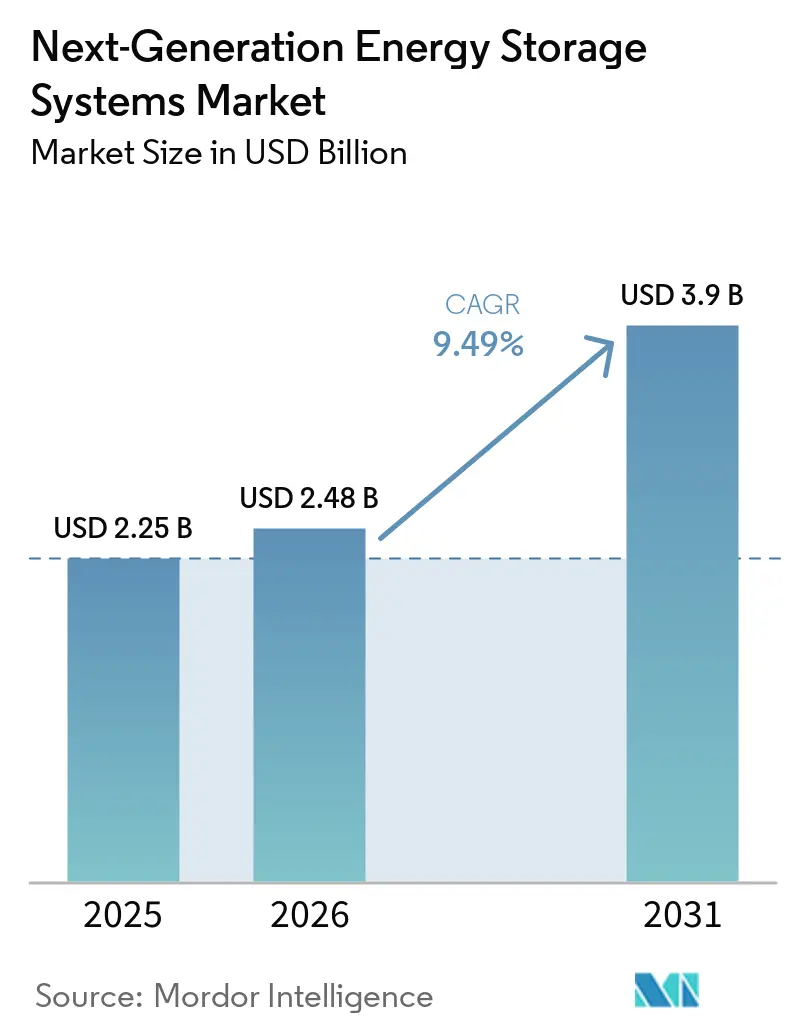
| Dimensione del mercato (2026) | 2.48 miliardo di dollari |
| Dimensione del mercato (2031) | 3.9 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.49% CAGR |
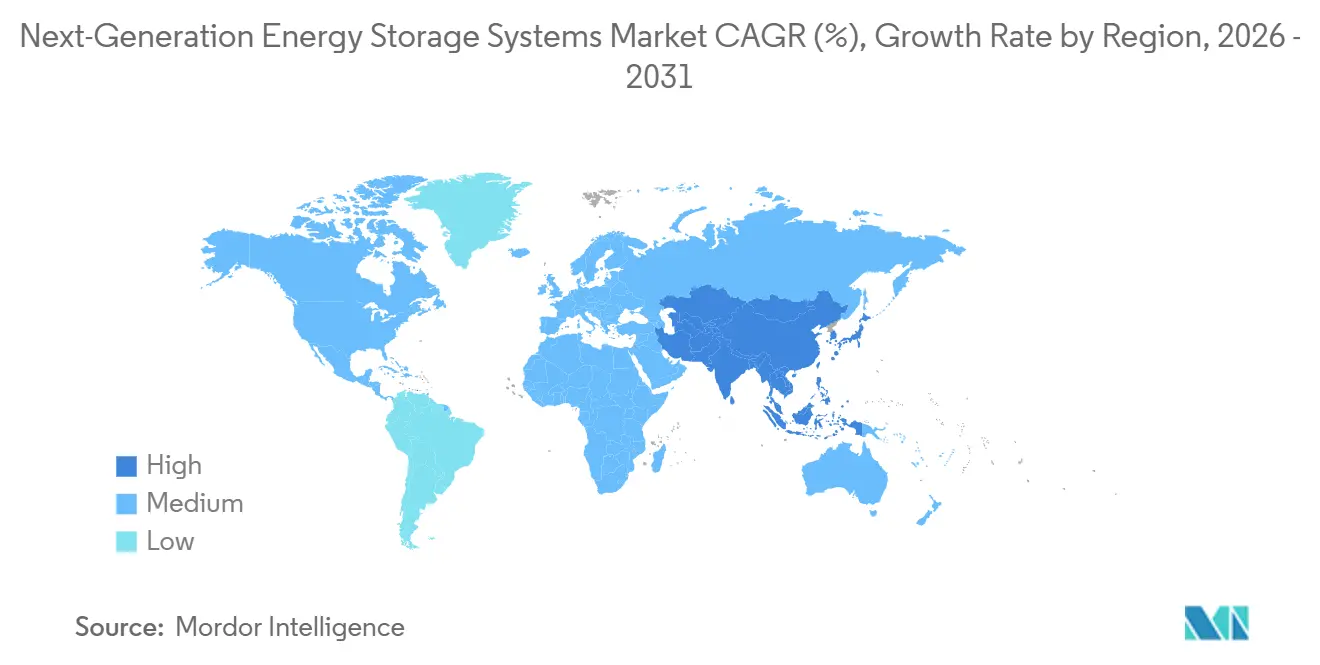
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di accumulo di energia di nuova generazione di Mordor Intelligence
Si prevede che il mercato dei sistemi di accumulo di energia di nuova generazione crescerà da 2.25 miliardi di dollari nel 2025 e 2.48 miliardi di dollari nel 2026 a 3.9 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.49% tra il 2026 e il 2031. Le batterie a stato solido dominano già le discussioni commerciali perché la loro densità energetica di 400-500 Wh/kg consente ai veicoli passeggeri di raggiungere autonomie di 700 miglia e rappresenta un punto di partenza per la certificazione degli aeromobili elettrici. I gestori di rete continuano ad assorbire sistemi agli ioni di litio con autonomia di quattro ore, ma le normative che impongono l'utilizzo di sistemi con autonomia maggiore stanno reindirizzando i capitali verso le tecnologie ferro-aria e a flusso di ferro, in grado di erogare autonomia da 8 a 100 ore. La domanda è trainata dalla regione Asia-Pacifico, sostenuta dall'imminente standard nazionale cinese per le batterie a stato solido e dal programma K-Battery della Corea del Sud, del valore di 40 miliardi di dollari. Nel frattempo, il credito d'imposta sulla produzione di 35 dollari per kWh previsto dall'Inflation Reduction Act ha trasformato gli Stati Uniti nel polo produttivo a più rapida crescita al mondo per le nuove tecnologie chimiche, mentre l'Europa inasprisce le norme sul riciclaggio, che prevedono il recupero del 50% del litio entro il 2027.
Punti chiave del rapporto
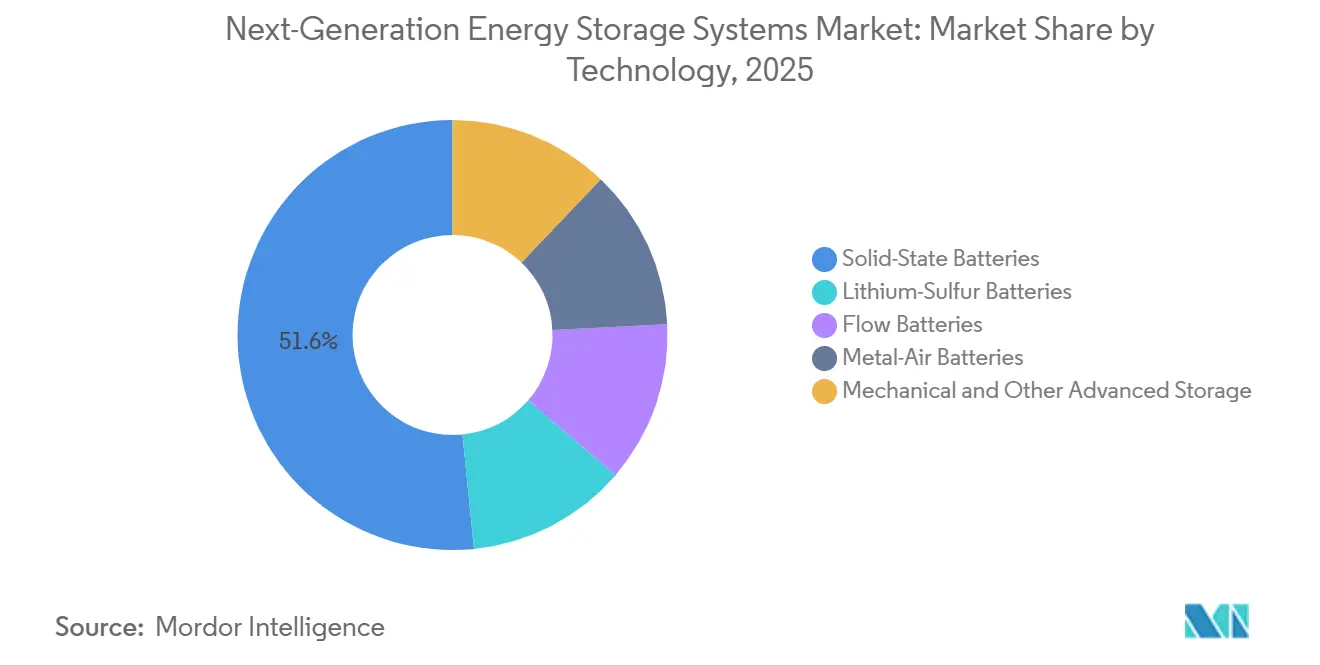
- Dal punto di vista tecnologico, le batterie a stato solido detenevano il 51.6% della quota di mercato dei sistemi di accumulo di energia di nuova generazione nel 2025 e si prevede che cresceranno a un tasso annuo composto del 9.9% tra il 2026 e il 2031.
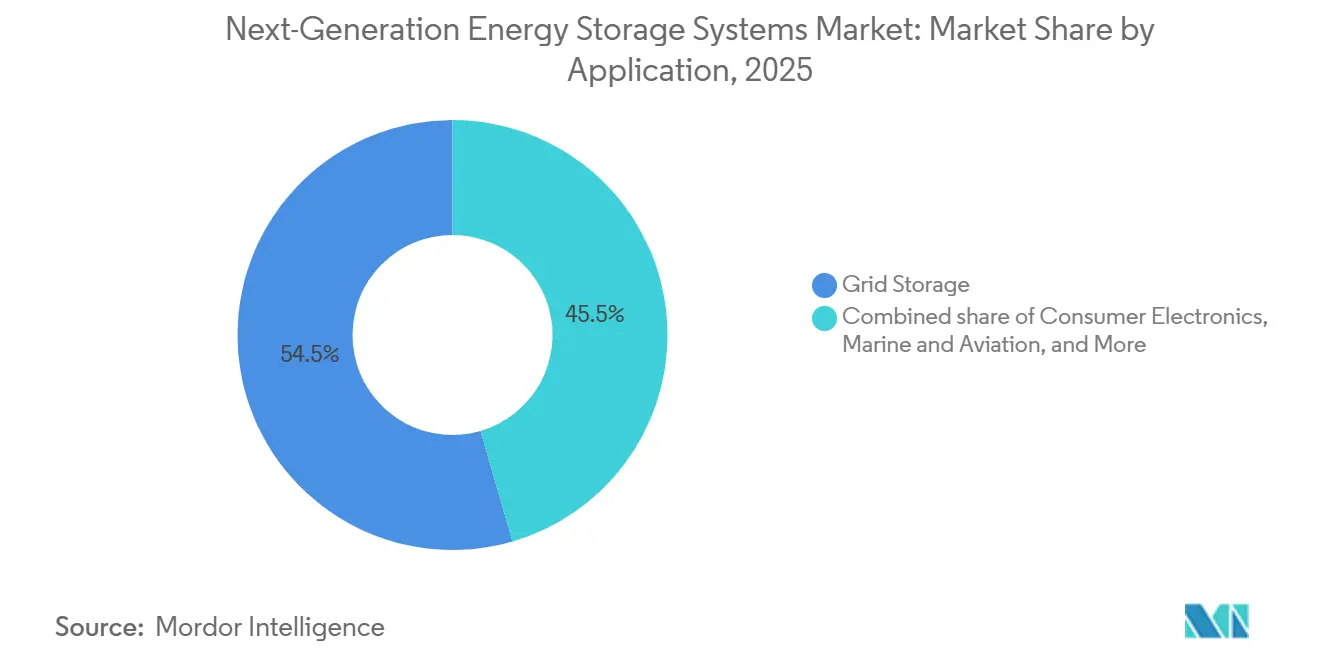
- Per tipologia di applicazione, lo stoccaggio di energia in rete ha rappresentato il 54.5% del mercato dei sistemi di accumulo energetico di nuova generazione nel 2025, e si prevede che i segmenti marittimo e aeronautico cresceranno a un tasso annuo composto (CAGR) del 17.8% tra il 2026 e il 2031, il ritmo più rapido tra tutti i casi d'uso.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di fatturato del 45.1% nel 2025 e si prevede che crescerà a un tasso annuo composto del 10.1% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di accumulo di energia di nuova generazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescono gli obiettivi di produzione di veicoli elettrici delle case automobilistiche globali | + 2.1% | Nucleo Asia-Pacifico, con ricadute sul Nord America e l'Europa | Medio termine (2-4 anni) |
| Mandati di integrazione delle energie rinnovabili per gli operatori di rete | + 1.8% | Globale, con una iniziale concentrazione in Nord America e nell'UE. | A lungo termine (≥ 4 anni) |
| Rapido calo dei costi $/kWh nelle chimiche allo stato solido e a flusso | + 2.4% | Global | Medio termine (2-4 anni) |
| Domanda di difesa per batterie ad alta energia per sistemi senza pilota | + 0.7% | Nord America, APAC selettivo | A breve termine (≤ 2 anni) |
| Incentivi dell'economia circolare per il recupero di materiali critici | + 1.2% | Sede centrale nell'UE, con espansione in Nord America e Cina. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescono gli obiettivi di produzione di veicoli elettrici delle case automobilistiche globali
I produttori stanno comprimendo i cicli di sviluppo per le chimiche ad alta energia. BYD prevede una produzione pilota di batterie a stato solido a base di solfuro nel 2027 e una produzione di massa entro il 2030 a circa 400 Wh/kg, un incremento del 60% sulla sua piattaforma Blade Battery. [1] Staff Reporter, “Solid-State Batteries Edge Toward Parity With Lithium-Ion,” Reuters, reuters.com CATL sta testando batterie condensate da 500 Wh/kg che potrebbero debuttare nelle flotte di aerei elettrici a partire dal 2027. [2] Energy Desk, “Asia Drives New Battery Standard,” Bloomberg, bloomberg.com Toyota mantiene una finestra di lancio 2027-2028 per un pacco batterie a stato solido da 745 miglia che promette una ricarica in 10 minuti. I finanziamenti pubblici di supporto, come il ciclo di sovvenzioni da 16 milioni di dollari del Dipartimento dell'Energia degli Stati Uniti del 2024, riducono il rischio della linea pilota e allineano le politiche con le roadmap delle case automobilistiche. [3] Gruppo di ricerca, “Premi DOE per la produzione a stato solido”, Dipartimento dell’Energia degli Stati Uniti, energy.gov Nel complesso, queste mosse accelerano i tempi entro i quali le celle a stato solido devono superare la soglia di costo di 100 USD per kWh per sostituire la tecnologia agli ioni di litio con elettrolita liquido.
Mandati di integrazione delle energie rinnovabili per gli operatori di rete
Le nuove normative del mercato all'ingrosso ora considerano lo stoccaggio come capacità, non come un servizio ancillare. Gli ordini FERC 841 e 2222 impongono ai mercati regionali di consentire alle batterie di partecipare alle aste di energia, capacità e servizi ancillari. Stati come New York, Massachusetts e New Jersey puntano a raggiungere complessivamente 13 GW di installazioni entro il 2030, rafforzando gli accordi di acquisto a lungo termine. I fornitori di batterie a flusso hanno sfruttato questa opportunità: ESS Tech si è aggiudicata un contratto da 9.9 milioni di dollari con l'aeronautica militare statunitense per unità a flusso ferro-aria da 27 MWh, mentre Form Energy ha avviato i lavori per un impianto ferro-aria da 1,500 MWh in grado di scaricarsi per 100 ore, capacità superiori alle quattro ore dei sistemi agli ioni di litio. Con le proiezioni del NREL che indicano un costo dei sistemi agli ioni di litio di 243 dollari per kWh entro il 2035, il divario di costo si riduce con l'aumentare della durata di utilizzo.
Rapido calo dei costi in USD/kWh nelle tecnologie chimiche a stato solido e a flusso.
BloombergNEF ha riportato che nel 2025 i prezzi delle batterie agli ioni di litio si attestavano a 108 dollari per kWh, mentre i sistemi stazionari sono scesi a 70 dollari per kWh perché la densità energetica è meno critica al di fuori dei veicoli. I progetti pilota a stato solido si attestano ancora a 150-200 dollari per kWh, ma l'architettura senza anodo di QuantumScape elimina la grafite, riducendo i costi dei materiali di circa il 25%. Le batterie a flusso raggiungono costi marginali inferiori a 50 dollari per kWh per ogni ora aggiuntiva oltre le otto ore di autonomia di base, una caratteristica di scalabilità che manca alle tecnologie a energia pura. Lo standard nazionale cinese, previsto per luglio 2026, accorcerà i cicli di certificazione, una politica che storicamente riduce i costi di produzione entro due anni dall'adozione. Il programma Earthshot a lungo termine del Dipartimento dell'Energia statunitense fissa un obiettivo di costo di sistema di 0.05 dollari per kWh che, una volta raggiunto, consentirà alle batterie a flusso di competere direttamente con l'idroelettrico a pompaggio.
Domanda di difesa per batterie ad alta energia per sistemi senza pilota
Il Pentagono si impegna a soddisfare requisiti che vanno ben oltre quelli civili. South 8 Technologies ha ricevuto 1.6 milioni di dollari per sviluppare celle al litio-gas in grado di funzionare da -60 °C a +60 °C, consentendo missioni con droni nell'Artico e nel deserto. NexTech Batteries si è aggiudicata un contratto da 1.9 milioni di dollari con la Space Force per prototipi di batterie al litio-zolfo da 400 Wh/kg destinate a piattaforme ad alta quota. GM Defense sta sperimentando pacchi batteria a stato solido in microreti tattiche, dove la densità energetica è più importante della lunga durata del ciclo di vita. Il programma JOULES 2024 di ARPA-E ha stanziato 15 milioni di dollari per il raggiungimento di obiettivi di 1,000 Wh/kg che, se conseguiti, triplicherebbero l'autonomia degli attuali sistemi aerei a pilotaggio remoto. Gli appalti militari forniscono quindi entrate anticipate che riducono i rischi del lancio commerciale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi di sicurezza e di fuga termica nelle sostanze chimiche ad alta energia | -1.4% | Global | A breve termine (≤ 2 anni) |
| Volatilità della catena di fornitura dei metalli critici | -1.1% | Globale, acuto in Nord America e UE | Medio termine (2-4 anni) |
| Ostacoli alla produzione su larga scala di elettroliti solidi | -0.9% | Global | Medio termine (2-4 anni) |
| Incertezza nella gestione del fine vita delle nuove sostanze chimiche | -0.5% | Il nucleo dell'UE si espande a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi di sicurezza e di fuga termica nelle sostanze chimiche ad alta energia
I richiami di alto profilo mantengono elevati i premi assicurativi. General Motors, Fisker, Mercedes-Benz e Rivian hanno richiamato collettivamente più di 120,000 veicoli elettrici nel 2024 a causa di problemi di incendio delle batterie. [4] Vehicle Recall Database, “Battery-Related Recalls 2024,” National Highway Traffic Safety Administration, nhtsa.gov Gli standard UL 9540A e IEC 62619 forniscono percorsi di test, ma le celle a stato solido non dispongono di un ampio campione di dati operativi, il che ritarda le approvazioni assicurative. I codici di installazione NFPA 855 aggiungono 20-30 dollari per kWh di costi di protezione che le chimiche in fase iniziale non possono permettersi. La crescita dei dendriti negli anodi di litio metallico rimane una modalità di guasto irrisolta, sebbene i separatori ceramici e gli additivi elettrolitici mostrino risultati promettenti nelle prove di laboratorio. Fino a quando non si accumuleranno dati sul campo, gli acquirenti non considereranno le chimiche non ancora collaudate.
Volatilità della catena di fornitura dei metalli critici
I prezzi del carbonato di litio sono crollati da 80,000 dollari a tonnellata nel 2022 a 10,000-12,000 dollari a tonnellata nel 2024-2025, frenando gli investimenti delle società minerarie e gettando le basi per una possibile carenza quando inizierà la produzione su scala industriale di batterie allo stato solido nel periodo 2028-2030. Il cobalto viene scambiato a prezzi ben al di sotto del picco del 2022, ma dipende ancora per il 70% dall'offerta della Repubblica Democratica del Congo, esponendo gli acquirenti a shock geopolitici. Il controllo cinese sul 60% della raffinazione del litio amplifica le preoccupazioni occidentali, spingendo gli Stati Uniti e l'Unione Europea ad adottare normative sul contenuto nazionale. I produttori di celle rispondono orientandosi verso le chimiche a base di litio-ferro-fosfato e ricche di manganese, ma le applicazioni di fascia alta richiedono ancora varianti a base di nichel-manganese-cobalto o litio metallico. Senza investimenti diversificati nel settore minerario, le impennate dei prezzi potrebbero arrestare la curva di adozione.
Analisi del segmento
Per tecnologia: il dominio dello stato solido maschera i guadagni di nicchia
Nel 2025, le batterie a stato solido rappresentavano il 51.6% della quota di mercato dei sistemi di accumulo di energia di nuova generazione e si prevede che registreranno un CAGR del 9.9% fino al 2031, evidenziando il loro interesse da parte del settore automobilistico premium e dei programmi emergenti per l'aviazione elettrica. Il mercato dei sistemi di accumulo di energia di nuova generazione basati sulla chimica a stato solido è destinato ad espandersi rapidamente una volta che i costi scenderanno al di sotto dei 100 dollari per kWh, un punto di parità che la maggior parte degli analisti prevede per il 2028. L'elettrolita a ossido di QuantumScape, che elimina l'anodo di grafite, riduce i costi dei materiali di un quarto e migliora la densità volumetrica, mentre il percorso al solfuro di Solid Power offre una maggiore conduttività ionica ma richiede una manipolazione in ambiente privo di umidità. Toyota, Samsung SDI e LG Energy Solution puntano tutte al lancio commerciale tra il 2027 e il 2029, garantendo un mercato affollato ben prima che la tecnologia raggiunga la scalabilità.
Le tecnologie a flusso, litio-zolfo e metallo-aria occupano ruoli specialistici piuttosto che essere in diretta concorrenza. La piattaforma a flusso di ferro di ESS Tech domina la nicchia stazionaria da 8-24 ore, mentre il sistema ferro-aria da 100 ore di Form Energy sta aprendo la strada allo spostamento stagionale. Il litio-zolfo, apprezzato per la sua densità di 400 Wh/kg, suscita l'interesse del settore aerospaziale; Airbus, ad esempio, collabora con Sion Power per la realizzazione di celle dimostrative. Fornitori di sistemi zinco-aria come Zinc8 orientano i loro sistemi a basso ciclo verso le microreti rurali. L'accumulo meccanico a gravità di Energy Vault si rivolge a durate ultra-lunghe in mercati con terreni a basso costo. Nel complesso, queste alternative garantiscono che il mercato dei sistemi di accumulo energetico di nuova generazione rimanga tecnologicamente diversificato, anche se lo stato solido domina i volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: settore marittimo e aeronautico, stoccaggio di energia fuori rete
Nel 2025, lo stoccaggio in rete ha rappresentato il 54.5% del fatturato, costituendo il nucleo del mercato dei sistemi di accumulo energetico di nuova generazione, poiché le utility continuano ad acquistare impianti agli ioni di litio con una durata di quattro ore, in grado di soddisfare le esigenze di capacità e di variazione della potenza. I crediti di stoccaggio indicizzati di New York, insieme all'accesso al mercato ISO, alimentano i progetti che privilegiano le tecnologie chimiche più consolidate. Tuttavia, con l'aumento della penetrazione delle energie rinnovabili, cresce il valore degli impianti con una durata compresa tra 8 e 100 ore, introducendo nel dibattito sugli appalti anche le tecnologie ferro-flusso e ferro-aria.
Le consegne nei settori marittimo e aeronautico, pur partendo da una base più ridotta, cresceranno a un tasso annuo composto del 17.8% fino al 2031, la traiettoria più ripida tra tutti gli utilizzi finali. Le normative dell'Organizzazione Marittima Internazionale (IMO) impongono una riduzione del 70% delle emissioni di gas serra entro il 2050, accelerando la modernizzazione dei traghetti a batteria e delle navi per il trasporto marittimo a corto raggio, segmenti già serviti dagli oltre 1,000 impianti marittimi di Corvus Energy. Nel settore dell'aviazione elettrica, Joby e Archer puntano alle finestre di certificazione della Federal Aviation Administration (FAA) nel 2025-2026, che richiedono densità gravimetriche dei pacchi batteria superiori a 400 Wh/kg. Le tecnologie a stato solido e al litio-zolfo possono soddisfare tali requisiti, consentendo al mercato dei sistemi di accumulo energetico di nuova generazione di diversificare le entrate, riducendo la dipendenza dalla rete elettrica.
Analisi geografica
La regione Asia-Pacifico, che detiene il 45.1% del fatturato previsto per il 2025, rappresenta quasi la metà del mercato dei sistemi di accumulo di energia di nuova generazione. La regione dovrebbe crescere a un tasso annuo composto del 10.1% grazie allo standard cinese per le batterie a stato solido (SST) che entrerà in vigore nel luglio 2026, all'iniziativa sudcoreana K-Battery da 40 miliardi di dollari e alla continua diffusione delle batterie 4680 in Giappone. CATL e BYD prevedono insieme una capacità di oltre 1.2 TWh entro il 2030 e le linee pilota combinate per le batterie a condensazione e a solfuro potrebbero entrare in produzione di serie entro il 2027. LG Energy Solution, con sede a Seul, e Samsung SDI collegano la dimensione asiatica con le partnership occidentali, ancorando l'offerta tra il predominio cinese e gli incentivi politici statunitensi.
La quota del Nord America si espande grazie alla Sezione 45X dell'Inflation Reduction Act, che prevede un rimborso di 35 dollari per kWh per la produzione nazionale di celle a batteria, oltre a crediti d'imposta del 30% per gli investimenti nelle fabbriche. Il complesso da 5.5 miliardi di dollari di LG Energy Solutions in Arizona e l'espansione di Panasonic in Kansas superano insieme i 57 GWh di capacità annunciata e prevista per il 2026, mentre Ford/SK e Tesla aggiungono ulteriori volumi di gigawattora. Le normative federali sul mercato energetico, gli Ordini 841, 2222 e 901, armonizzano la partecipazione delle aziende produttrici di batterie, e gli obiettivi statali creano una domanda minima di 13 GW fino al 2030, garantendo visibilità agli sviluppatori anche al di là del consumo del settore automobilistico.
L'Europa opera all'interno di un quadro normativo sempre più stringente che premia i riciclatori e penalizza le filiere ad alta intensità di carbonio. L'etichettatura dell'impronta di carbonio e le soglie di recupero dei materiali previste dal Regolamento sulle batterie aumentano i costi di conformità, favorendo i produttori verticalmente integrati. La ristrutturazione di Northvolt del 2024 ha evidenziato ostacoli finanziari, ma il suo impianto di Ett punta comunque a una capacità annua di 60 GWh. Automotive Cells Company prevede la realizzazione di tre gigafactory per un totale di 120 GWh entro il 2030, mentre la Faraday Institution del Regno Unito finanzia la ricerca e sviluppo nel campo delle batterie allo stato solido e agli ioni di sodio. Altrove, il Sud America, ricco di litio, punta alla raffinazione entro la metà del decennio, e gli sviluppatori mediorientali valutano lo stoccaggio a lungo termine per le energie rinnovabili del deserto, ma i volumi rimangono embrionali fino al 2026.
Panorama competitivo
Il mercato globale dei sistemi di accumulo di energia di nuova generazione è moderatamente consolidato. I fornitori storici di batterie agli ioni di litio, CATL, LG Energy Solution, Samsung SDI, Panasonic Energy e BYD, mantengono i vantaggi derivanti dalle economie di scala, ma devono affrontare una crescente concorrenza da parte di aziende innovative specializzate. QuantumScape e Solid Power sviluppano elettroliti a base di ossidi e solfuri, Form Energy persegue strategie di durata basate su batterie ferro-aria ed ESS Tech sviluppa soluzioni chimiche a flusso di ferro per le microreti. I vettori competitivi si allineano ora attorno a tre temi: sviluppo congiunto con le case automobilistiche, finanziamenti governativi per progetti pilota e riciclo a ciclo chiuso. Il pacco batterie per l'aviazione da 500 Wh/kg di CATL e la roadmap di BYD per le batterie ai solfuri segnalano la volontà delle aziende consolidate di superare le startup.
I contratti di fornitura con il settore automobilistico attenuano il rischio di espansione. BMW e Ford sostengono Solid Power; Volkswagen supporta QuantumScape; Stellantis e Mercedes finanziano ACC in Europa. I contratti governativi forniscono entrate transitorie: l'aeronautica militare statunitense finanzia gli impianti di ESS Tech, mentre la Space Force finanzia la ricerca sul litio-zolfo presso NexTech. Le joint venture di riciclaggio, come Revolt Ett di Northvolt e le collaborazioni di Redwood Materials con le case automobilistiche, assicurano le materie prime prima che i prezzi dei metalli vergini risalgano.
La differenziazione tecnologica rimane marcata. Il successo della mobilità dipende dalla densità gravimetrica, mentre l'economia delle applicazioni stazionarie privilegia la durata e il ciclo di vita. Startup come 24M concedono in licenza elettrodi semisolidi che dimezzano le spese in conto capitale, mentre Energy Vault, basata sulla gravità, punta a durate lunghissime per l'accumulo di energia solare in ambienti desertici. Il contesto normativo, rappresentato dalla Sezione 45X negli Stati Uniti e dal Regolamento sulle batterie 2023/1542 in Europa, favorisce i produttori nazionali disposti a sostenere un'elevata intensità di capitale iniziale. Il rischio di esecuzione, tuttavia, rimane: la ristrutturazione di Northvolt dimostra che anche aziende ben finanziate possono incorrere in difficoltà quando si tratta di scalare nuove tecnologie chimiche.
Leader del settore dei sistemi di accumulo di energia di nuova generazione
CATL
Soluzione energetica LG
Tesla (accumulo di energia)
QuantumScape
Panasonic energia
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: QuantumScape Corporation ha inaugurato la sua nuova Eagle Line presso lo stabilimento di San Jose. La Eagle Line, un insieme di attrezzature, materiali e automazione avanzata, costituisce la base per la produzione della tecnologia QS. Elemento centrale del suo funzionamento è l'innovativo processo Cobra di QS, una tecnica distintiva e scalabile per la realizzazione del separatore proprietario QS.
- Aprile 2025: Ørsted ha iniziato a costruire un impianto di stoccaggio da 250 MW/500 MWh in Texas, fornito dalla tecnologia Tesla.
- Marzo 2025: LG Energy Solution si aggiudica un contratto di fornitura ESS su scala di rete con la polacca PGE, segnando un'ulteriore espansione europea.
- Febbraio 2025: GE Vernova e Our Next Energy hanno firmato un term sheet per produrre moduli LFP nazionali negli Stati Uniti.
Ambito del rapporto sul mercato globale dei sistemi di accumulo di energia di nuova generazione
I sistemi di accumulo di energia di nuova generazione (ESS) sono tecnologie all'avanguardia che immagazzinano energia elettrica, termica o meccanica per un utilizzo futuro. Rispetto alle tradizionali batterie agli ioni di litio, privilegiano una maggiore efficienza, una durata prolungata, una sicurezza migliorata e un impatto ambientale ridotto. Tecnologie come le batterie a stato solido, le batterie a flusso e l'idrogeno verde sono fondamentali per stabilizzare le fluttuazioni della rete elettrica provenienti da fonti rinnovabili e per promuovere la decarbonizzazione industriale.
Il mercato dei sistemi di accumulo di energia di nuova generazione è segmentato per tecnologia, applicazione e area geografica. Per tecnologia, il mercato è suddiviso in batterie al litio-zolfo, batterie a stato solido, batterie a flusso, batterie metallo-aria e sistemi di accumulo meccanici e di altro tipo. Per applicazione, il mercato è segmentato in accumulo per la rete elettrica, elettronica di consumo, mobilità industriale e commerciale, settore navale e aeronautico e altri. Il rapporto include anche le dimensioni del mercato e le previsioni per i sistemi di accumulo di energia di nuova generazione in 20 paesi delle principali regioni. Le previsioni di mercato sono espresse in valore (USD).
| Batterie al litio-zolfo |
| Batterie a Stato Solido |
| Batterie a Flusso |
| Batterie metallo-aria |
| Archiviazione meccanica e altri sistemi avanzati |
| Archiviazione in rete |
| Elettronica di consumo |
| Mobilità industriale e commerciale |
| Marina e aviazione |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Batterie al litio-zolfo | |
| Batterie a Stato Solido | ||
| Batterie a Flusso | ||
| Batterie metallo-aria | ||
| Archiviazione meccanica e altri sistemi avanzati | ||
| Per Applicazione | Archiviazione in rete | |
| Elettronica di consumo | ||
| Mobilità industriale e commerciale | ||
| Marina e aviazione | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato globale dei sistemi di accumulo di energia di nuova generazione?
Si prevede che il mercato dei sistemi di accumulo di energia di nuova generazione crescerà da 2.25 miliardi di dollari nel 2025 e 2.48 miliardi di dollari nel 2026 a 3.9 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.49% tra il 2026 e il 2031.
Con quale rapidità crescerà la domanda nei settori marittimo e aeronautico?
Si prevede che il segmento combinato crescerà a un tasso annuo composto del 17.8% tra il 2026 e il 2031, superando la crescita delle reti elettriche, della mobilità e dell'elettronica di consumo.
Quale regione contribuirà maggiormente alla creazione di nuove capacità?
La regione Asia-Pacifico rimane leader in termini di volume, con una quota di mercato in crescita del 45.1% nel 2025, a un tasso di crescita annuo composto (CAGR) del 10.1%, grazie agli impegni di investimento da parte di Cina e Corea.
Quali politiche statunitensi favoriscono maggiormente i produttori nazionali?
La sezione 45X della legge sulla riduzione dell'inflazione offre fino a 35 dollari USA per kWh per le celle prodotte a livello nazionale, mentre la sezione 48C aggiunge un credito d'imposta del 30% sugli investimenti per la costruzione di stabilimenti.
Perché il riciclo è fondamentale per la sicurezza dell'approvvigionamento?
Le normative UE impongono un recupero del litio fino all'80% entro il 2031 e, insieme alle norme di gestione ambientale della California, creano un mercato garantito per le materie prime riciclate, al riparo dalle fluttuazioni dei prezzi spot.
Quali prodotti chimici sono destinati a durate di conservazione di 100 ore?
Le batterie ferro-aria, come ad esempio il progetto da 1,500 MWh di Form Energy, possono scaricarsi per circa quattro giorni, risultando adatte ad applicazioni di bilanciamento della rete a lungo termine.


