

Dimensioni e quota del mercato dei display 3D di nuova generazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
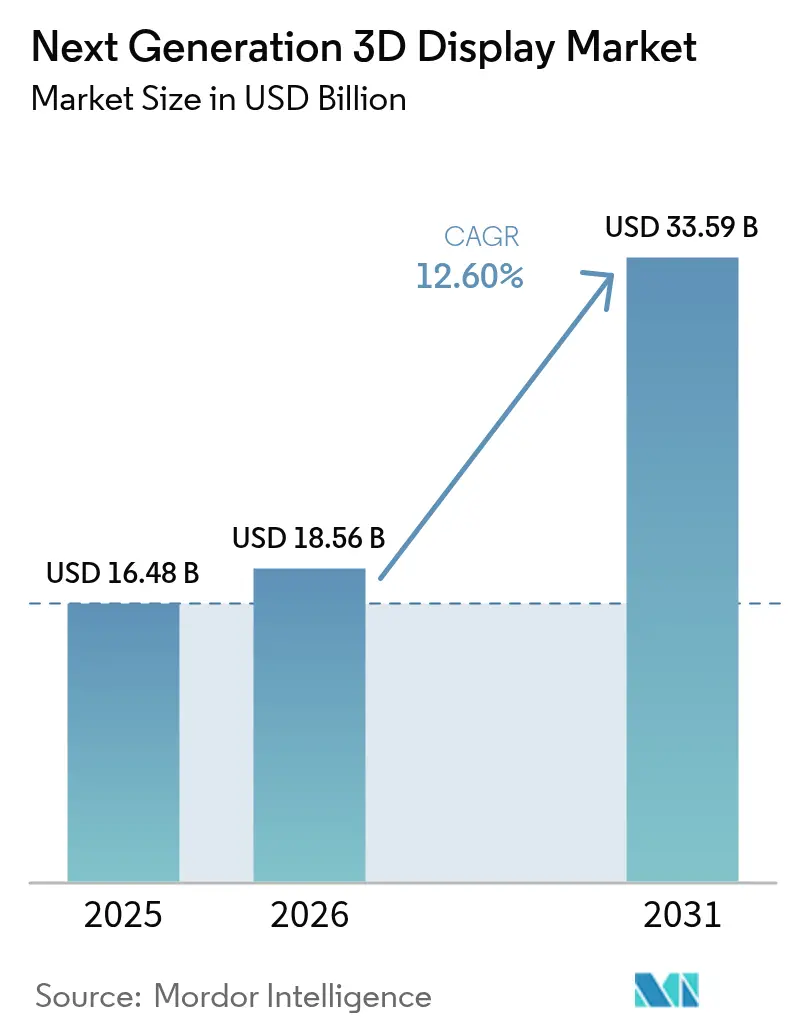
| Dimensione del mercato (2026) | 18.56 miliardo di dollari |
| Dimensione del mercato (2031) | 33.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.60% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei display 3D di nuova generazione di Mordor Intelligence
Il mercato dei display 3D di nuova generazione aveva un valore di 16.48 miliardi di dollari nel 2025 e si prevede che crescerà da 18.56 miliardi di dollari nel 2026 a 33.59 miliardi di dollari entro il 2031, con un CAGR del 12.60% durante il periodo di previsione (2026-2031). Questa crescita riflette la domanda sostenuta di visualizzazione immersiva in dispositivi per il settore automobilistico, medicale e dei beni di consumo. Obiettivi di densità di pixel più elevati, superiori a 5,000 PPI, il passaggio a formati volumetrici senza occhiali e la rapida espansione della capacità produttiva di OLED su silicio stanno ampliando il campo di applicazione del mercato dei display 3D di nuova generazione. I fornitori che risolvono il conflitto tra convergenza e accomodamento mantenendo una luminosità superiore a 10,000 nit si stanno aggiudicando contratti per display head-up, workstation chirurgiche e tablet di fascia alta. L'espansione del settore beneficia anche di pipeline olografiche generate dall'intelligenza artificiale che riducono drasticamente i costi di creazione degli asset e accorciano i tempi di realizzazione dei contenuti.
Punti chiave del rapporto
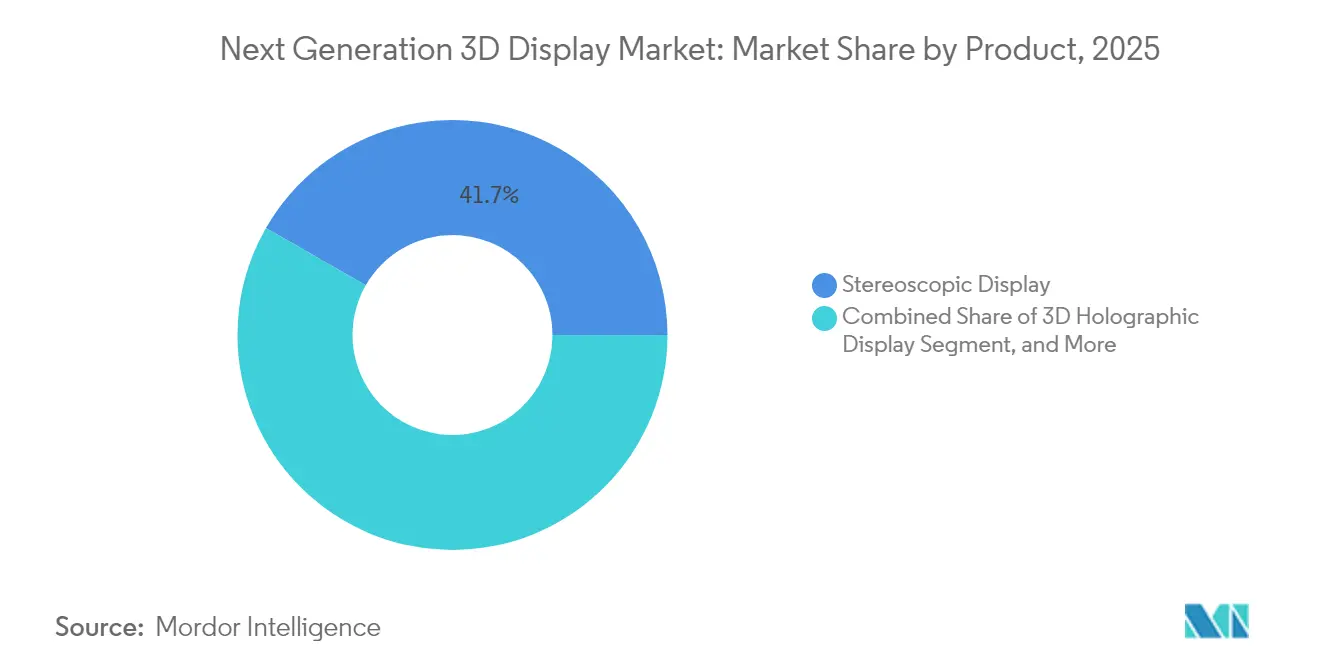
- Per tipologia di prodotto, i display stereoscopici hanno dominato il mercato dei display 3D di nuova generazione con una quota del 41.72% nel 2025; si prevede che i display volumetrici cresceranno a un CAGR del 14.25% entro il 2031.
- In base alla tecnologia, nel 2025 i LED hanno mantenuto una quota del 33.74% del mercato dei display 3D di nuova generazione, mentre gli OLED su silicio sono in crescita del 13.38% entro il 2031.
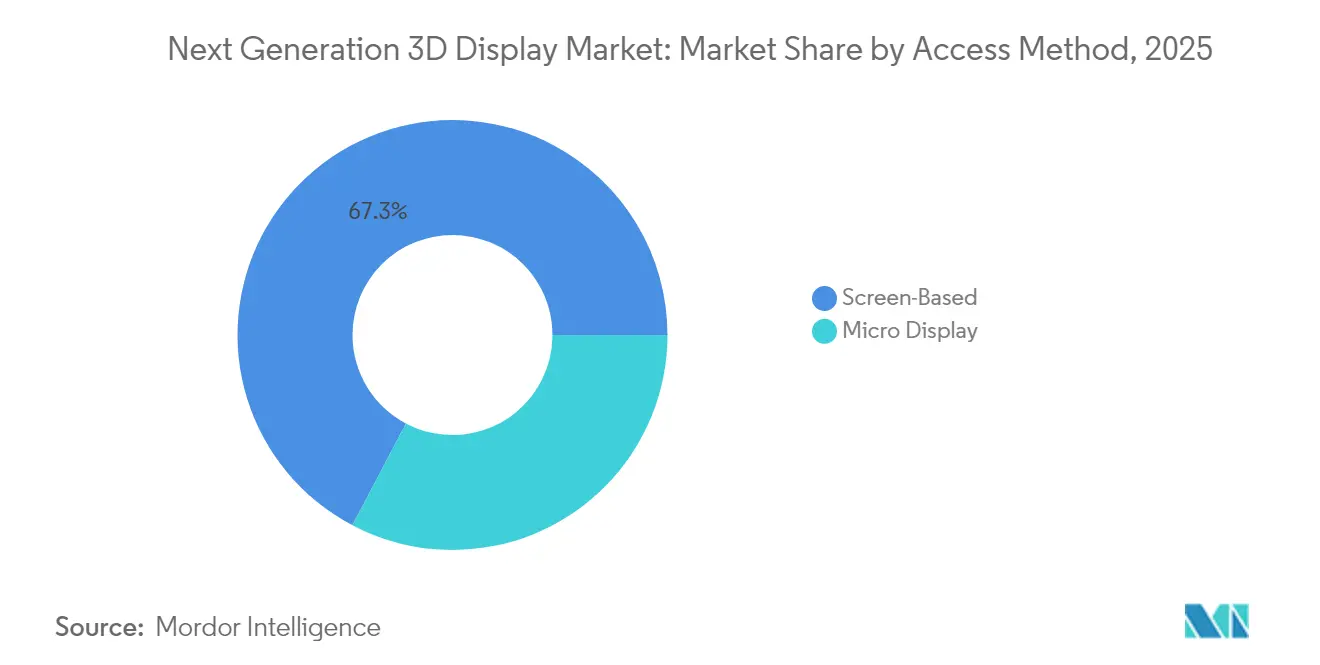
- In base al metodo di accesso, le configurazioni basate su schermo hanno generato il 67.29% dei ricavi nel 2025; i microdisplay stanno avanzando a un CAGR del 13.98%.
- Per settore di utilizzo finale, l'elettronica di consumo ha contribuito al 48.10% del fatturato del 2025, mentre le applicazioni mediche si stanno espandendo a un CAGR del 13.12%.
- In termini geografici, l'area Asia-Pacifico ha generato il 46.31% del fatturato globale nel 2025 e sta registrando un CAGR del 12.74%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei display 3D di nuova generazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione nell'elettronica di consumo | 2.8% | Globale, con concentrazione in Asia Pacifico e Nord America | A breve termine (≤ 2 anni) |
| Onda di integrazione HUD per autoveicoli | 2.4% | Mercati principali del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nelle tecnologie OLED e MicroLED | 2.1% | Globale, guidato dai centri di produzione dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Emersione di ecosistemi di contenuti olografici generati dall'intelligenza artificiale | 1.6% | I primi ad adottare il Nord America e l'Europa, l'Asia Pacifica è in espansione | A lungo termine (≥ 4 anni) |
| Incentivi governativi per le fabbriche nazionali di micro-display | 1.4% | Stati Uniti, Unione Europea, Giappone, Corea del Sud, India | Medio termine (2-4 anni) |
| Crescente utilizzo nella pianificazione chirurgica della telemedicina | 1.2% | Nord America ed Europa primari, espansione in Medio Oriente | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione nell'elettronica di consumo
Smartphone e tablet di punta sono ora dotati di schermi autostereoscopici che offrono dettagli di profondità per gaming, e-commerce e videochat senza bisogno di accessori, aumentando così il valore percepito in segmenti premium saturi. Samsung ha venduto oltre 2 milioni di tablet 3D senza occhiali durante il primo semestre del 2024, convalidando il potenziale di mercato di massa del mercato dei display 3D di prossima generazione. I marchi cinesi stanno integrando moduli a campo luminoso nei dispositivi pieghevoli, contando su un sovrapprezzo del 15-20% sui dispositivi da 1,000 dollari per compensare i costi dei pannelli. Il divario di costo tra display 2D e 3D si sta riducendo con l'aumento del volume degli OLED su silicio, consentendo ai fornitori di primo livello di considerare la funzionalità 3D come una specifica predefinita per l'hardware di fascia alta. I rivenditori segnalano tassi di conversione più elevati per le visualizzazioni di prodotti 3D, incentivando gli ecosistemi di contenuti che, a loro volta, ampliano la domanda di hardware.
Integrazione HUD automobilistico Wave
Gli head-up display stanno passando dalle sovrapposizioni planari a proiezioni volumetriche che posizionano le frecce di navigazione 10 metri più avanti, eliminando il ritardo di rifocalizzazione del conducente e riducendo i tassi di falsi allarmi per gli avvisi ADAS. La dimostrazione dell'HUD olografico di Continental del marzo 2024 ha soddisfatto i requisiti di sicurezza ISO 26262 e ha garantito l'adozione del programma da parte di un marchio di lusso tedesco. Bosch e i suoi partner OEM prevedono di lanciare HUD micro-LED entro l'anno modello 2027, allineando le roadmap dei display con l'introduzione dell'autonomia di Livello 2+. I moduli di eye-tracking regolano dinamicamente la profondità dell'ologramma entro 10 ms, il che richiede controller con accelerazione neurale e promuove l'innovazione a livello di silicio. Questi progressi rafforzano il mercato dei display 3D di nuova generazione come fattore chiave per le esperienze di guida critiche per la sicurezza.
Progressi nelle tecnologie OLED e MicroLED
Il display OLED tandem di LG Display ha raggiunto la produzione di massa nel secondo trimestre del 2024, raddoppiando la luminosità e prolungando la durata, consentendo la visualizzazione di segnaletica 3D leggibile all'aperto per gli hub di trasporto pubblico. I prototipi IEEE IEDM hanno raggiunto i 5,100 PPI nel dicembre 2024, eliminando l'effetto "screen door" che una volta limitava i visori. [1] IEEE Staff, "Micro-LED Display Technology Advances", IEEE.ORG L'OLED su silicio offre un tempo di risposta inferiore a 1 µs, fondamentale per le sovrapposizioni di realtà aumentata a bassa latenza che devono allineare gli oggetti virtuali con scene del mondo reale in movimento. Le configurazioni di pixel RGB impilati raggiungono ora una copertura DCI-P3 del 110%, soddisfacendo i creatori professionali che padroneggiano i contenuti 3D nativi. Con il miglioramento delle rese dei MicroLED, i fornitori prevedono di trasferire i progressi di laboratorio negli HUD automobilistici entro il 2028, mantenendo il mercato dei display 3D di prossima generazione su una roadmap di luminanza aggressiva.
Emersione di ecosistemi olografici generati dall'intelligenza artificiale
NVIDIA ha aggiunto il supporto per display volumetrici a Omniverse a metà del 2024, riducendo i passaggi di conversione e dimezzando i tempi di rendering per i progettisti di prodotti. Il progetto Starline di Google è entrato in fase di sperimentazione aziendale a pagamento alla fine del 2024, dimostrando che la stima della profondità tramite intelligenza artificiale può ridurre la larghezza di banda del 60% rispetto ai feed volumetrici grezzi. Modelli di campi di radianza neurale pre-addestrati trasformano foto 2D in risorse 3D, estendendo la profondità del catalogo per i proprietari di display. Microsoft ha integrato lo streaming olografico in Azure, trasferendo il calcolo alle GPU cloud e consentendo dispositivi client leggeri. Questo slancio software consolida le fondamenta lato contenuto del mercato dei display 3D di prossima generazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mancanza di standard per i contenuti 3D | -1.8% | Globale, che colpisce tutti i mercati in modo uniforme | A breve termine (≤ 2 anni) |
| Elevati costi di capitale delle linee di produzione | -1.5% | Globale, concentrato sui nuovi entranti nel mercato | Medio termine (2-4 anni) |
| Preoccupazioni di salute sul lavoro nel conflitto VAC | -0.9% | Focus normativo su Europa e Nord America | A lungo termine (≥ 4 anni) |
| Dipendenza della catena di approvvigionamento dai fosfori delle terre rare | -0.7% | Globale, con un impatto acuto nelle regioni senza raffinazione nazionale delle terre rare | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mancanza di standard per i contenuti 3D
Con la norma ISO/IEC MPEG-I Parte 12 ancora in fase di bozza, i produttori mantengono pipeline proprietarie che spaziano tra video multi-view, streaming mesh o codifica light-field. Questa frammentazione aumenta i costi di produzione del 40-60% e rallenta le cadenze di rilascio, frenando l'adozione dei dispositivi nonostante la solida innovazione hardware. Il rapporto sull'interoperabilità 2024 di SMPTE rimane volontario, lasciando i principali studi vincolati ad approcci di masterizzazione specifici del fornitore. Le piattaforme di streaming faticano ad abbinare automaticamente i contenuti alle capacità di visualizzazione perché i metadati della mappa di profondità rimangono incoerenti, costringendo alla cura manuale. Finché non emergerà un codec consensuale, il mercato dei display 3D di nuova generazione si troverà ad affrontare un collo di bottiglia nella disponibilità che ne limiterà la penetrazione a breve termine nel mercato domestico.
Elevati costi di capitale delle linee di produzione
Una singola linea di produzione OLED su silicio o MicroLED richiede 500 milioni di dollari, escluso il capitale circolante, mantenendo alte le barriere e rallentando la diversificazione dell'offerta. SEMI ha riportato tempi di consegna di 24 mesi per strumenti di litografia avanzata nel luglio 2024, il che ritarda l'aggiunta di capacità anche presso gli operatori storici ben finanziati. [2] Analisti SEMI, "Semiconductor Equipment Lead Times Report", SEMI.ORG I tassi di rendimento inferiori al 70% per gli array MicroLED sub-10 µm aumentano i costi unitari, limitando le vendite iniziali alle nicchie della difesa e mediche. Mentre i sussidi statunitensi ed europei previsti dal Chip Act compensano in parte il rischio, i cicli di rimborso sono in ritardo rispetto agli obiettivi di commercializzazione, creando un divario di domanda-offerta di due anni. I nuovi entranti, privi di economie di scala, faticano a giustificare investimenti multi-centinaia di milioni di dollari, limitando la concorrenza nel mercato dei display 3D di prossima generazione.
Analisi del segmento
Per prodotto: i display volumetrici guadagnano terreno
Si prevede che i display volumetrici cresceranno del 14.25% annuo fino al 2031, diventando la fetta in più rapida crescita del mercato dei display 3D di nuova generazione. Le innovazioni di laboratorio, come il progetto pilota SolidLight da 28 miliardi di pixel di Light Field Lab, hanno confermato la fattibilità commerciale nelle vetrine al dettaglio. La visibilità multi-spettatore senza occhiali riduce l'affaticamento e apre scenari di progettazione collaborativa, imaging medico e intrattenimento. I formati stereoscopici, nonostante mantengano il 41.72% del fatturato nel 2025, devono affrontare limiti di tempo di utilizzo dovuti agli studi sullo stress accomodativo, che potrebbero orientare l'approvvigionamento verso opzioni volumetriche. Le unità volumetriche statiche supportano i radiologi che ruotano i set di dati TC nello spazio libero, migliorando il rilevamento delle anomalie rispetto ai monitor 2D. Nel frattempo, i display stereoscopici montati sulla testa rimangono rilevanti nel gaming e nella formazione, dove i limiti di costo impongono premi per i pannelli inferiori a 50 dollari.
Sebbene i tablet olografici continuino ad essere ad alta intensità di calcolo, gli acceleratori di intelligenza artificiale edge promettono un funzionamento a basso consumo di batteria entro il 2027. Gli OEM del settore automobilistico stanno sperimentando cruscotti volumetrici a spazio libero per sostituire i cluster convenzionali, cercando di migliorare la percezione spaziale alle velocità autostradali. I rivenditori installano chioschi volumetrici da pavimento per esporre prodotti realistici senza inventario, promuovendo il commercio esperienziale. Nel complesso, queste implementazioni spingono i formati volumetrici nei segmenti principali del mercato dei display 3D di prossima generazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: OLED su silicio avanza rapidamente
Si prevede che le spedizioni di OLED su silicio cresceranno a un tasso del 13.38% fino al 2031, con l'accelerazione della domanda di soluzioni near-eye per visori AR, caschi da pilota e endoscopi chirurgici. La dimmerazione a livello di pixel offre un contrasto infinito, fondamentale per la sovrapposizione di scene luminose all'aperto in ambito aeronautico e edile. I pannelli LED hanno generato il 33.74% del fatturato del 2025, dominando le pareti degli stadi, ma si trovano ad affrontare soffitti con densità di pixel che l'OLED su silicio supera. I prototipi di MicroLED ora eguagliano la fedeltà visiva degli OLED offrendo al contempo resistenza al burn-in, posizionando la tecnologia come successore a lungo termine una volta che la resa aumenterà. Le varianti a cristalli liquidi persistono nel digital signage, sensibile ai costi, sebbene gli angoli di visione ristretti limitino le sessioni 3D collaborative e ne limitino l'influenza sul mercato dei display 3D di prossima generazione.
I tablet pieghevoli utilizzano substrati OLED flessibili per fornire profondità 3D su grandi schermi, unendo perfettamente portabilità e immersione spaziale. Gli OLED tandem che raggiungono i 10,000 nit consentono di realizzare HUD per autoveicoli leggibili alla luce solare senza riflettori ausiliari, semplificando i gruppi ottici e riducendo il carico termico dell'abitacolo. I televisori a retroproiezione con elaborazione digitale della luce, un tempo un punto fermo per i videogiochi su grande schermo a basso costo, stanno uscendo dal mercato poiché i progressi degli schermi piatti ne annullano il vantaggio in termini di dimensioni e costo. Nel complesso, questi cambiamenti consolidano il vantaggio dell'OLED su silicio, mantenendo al contempo il MicroLED sulla tabella di marcia strategica.
Con il metodo di accesso: i micro-display accelerano
I micro-display si stanno espandendo a un CAGR del 13.98% sul retro degli occhiali AR aziendali, che devono pesare meno di 150 grammi per garantire il comfort per tutto il giorno. Al contrario, i sistemi basati su schermo hanno mantenuto il 67.29% delle installazioni del 2025, eccellendo nei televisori da soggiorno e nella segnaletica, dove le esigenze multi-viewer sono più diffuse. I backplane in nitruro di gallio stanno migliorando la densità dei difetti, consentendo pixel pitch dei micro-display inferiori a 5 µm mantenendo una luminosità superiore a 3,000 nit. Le architetture automotive combinano micro-display specifici per il conducente per HUD con grandi schermi condivisi per l'infotainment dei passeggeri, bilanciando costi ed esperienza d'uso in tutti i casi d'uso. I programmi di difesa, inclusi gli aggiornamenti dei caschi per elicotteri, richiedono micro-display che resistano a 20 g di vibrazioni e funzionino in un intervallo di temperatura compreso tra -40 °C e 55 °C, creando nicchie redditizie nel mercato dei display 3D di nuova generazione.
Gli istituti scolastici stanno adottando visori AR leggeri per la formazione pratica in saldatura, anatomia medica e manutenzione aeronautica, sfruttando l'ambiente di prova sicuro offerto dalle sovrapposizioni spaziali. Nel frattempo, i display su schermo mantengono la loro predominanza nelle sale riunioni collaborative, dove i pannelli da 85 pollici consentono ai team di annotare file CAD 3D senza la necessità di utilizzare visori individuali. Il modello di adozione a doppio binario mantiene entrambi i metodi di accesso parte integrante dell'espansione complessiva del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il segmento medico si espande
Si prevede che le applicazioni mediche cresceranno a un tasso del 13.12% fino al 2031, poiché la chirurgia mini-invasiva si basa sempre più su viste endoscopiche con accuratezza in profondità. La FDA ha autorizzato un sistema di pianificazione chirurgica olografica a marzo 2024, evidenziando l'accettazione clinica della visualizzazione 3D. I progetti pilota di telechirurgia ora trasmettono feed stereoscopici su reti 5G, consentendo a chirurghi esperti di guidare procedure in altri continenti con una latenza inferiore a 150 ms. L'elettronica di consumo, tuttavia, ha ancora rappresentato il 48.10% del fatturato del 2025, con l'integrazione di funzionalità 3D su smartphone, console di gioco e televisori per differenziare le linee di prodotti mature. Gli head-up display per autoveicoli integrano indicazioni di profondità olografiche, supportando funzionalità di guida assistita che aumentano la sicurezza e giustificano prezzi più elevati per gli allestimenti.
Le celle di controllo qualità industriali utilizzano monitor 3D per ispezionare geometrie complesse, rilevando difetti invisibili sugli schermi 2D e riducendo così i costi di rilavorazione. Gli showroom al dettaglio utilizzano podi olografici per esporre articoli di alta qualità senza scorte fisiche, riducendo così i costi logistici e il rischio di perdite. Il settore dell'istruzione introduce kit di laboratorio volumetrici che consentono agli studenti di esplorare virtualmente strutture molecolari o gruppi motore, migliorando così la comprensione e la memorizzazione. Insieme, queste tendenze diversificano la domanda tra i settori verticali, ampliando la base di fatturato del mercato dei display 3D di nuova generazione.
Analisi geografica
Mercato dei display 3D di nuova generazione nella regione Asia-Pacifico
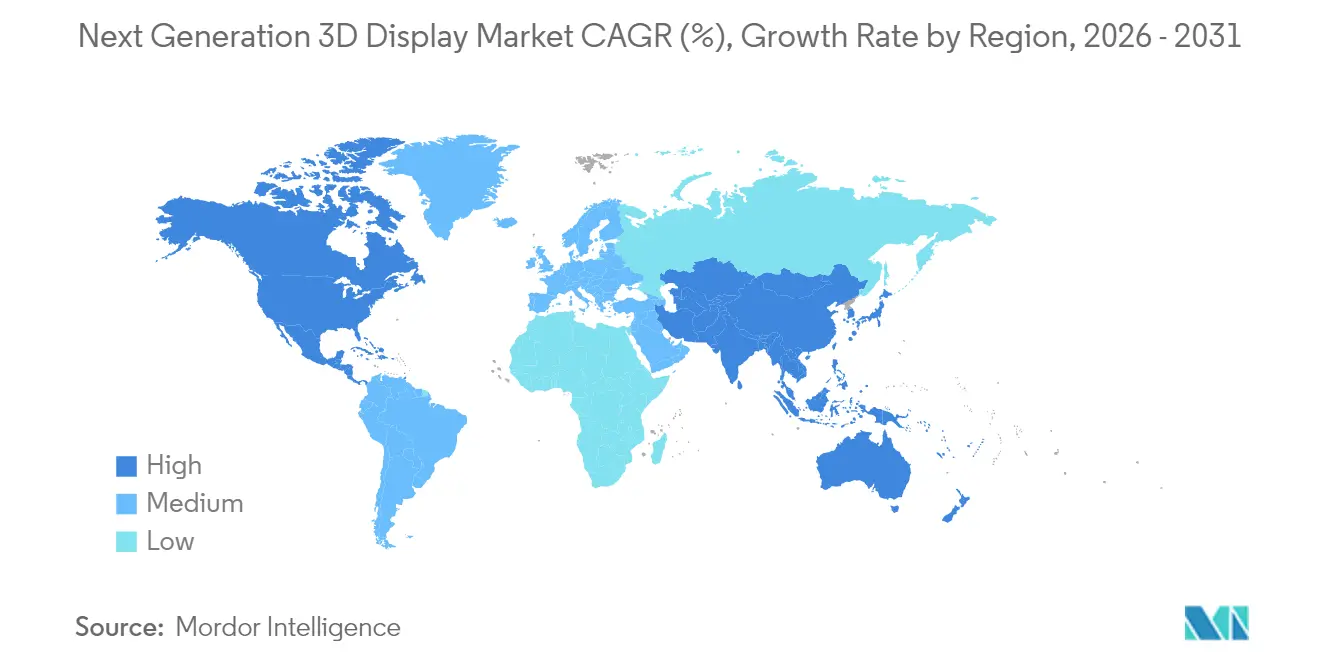
L'area Asia-Pacifico ha mantenuto il 46.31% del fatturato del 2025 e avanza a un CAGR del 12.74%, sostenuta dai sussidi sudcoreani e cinesi che riducono il rischio degli investimenti in conto capitale per i micro-display e sostengono la scala della supply chain. Il pool di sovvenzioni da 500 miliardi di KRW della Corea del Sud accelera le linee pilota OLED su silicio e MicroLED, ponendo gli operatori nazionali al centro delle strategie di approvvigionamento globali. I produttori cinesi BOE e Tianma ampliano la capacità produttiva a Chengdu e Wuhan, riducendo la dipendenza dalle importazioni e applicando prezzi aggressivi per ottenere design-in globali. Il Giappone si orienta verso i micro-display industriali e medicali, sfruttando l'esperienza nel settore delle telecamere di precisione e dei semiconduttori per proteggere i margini nel mercato dei display 3D di prossima generazione.
Mercato dei display 3D di nuova generazione in Nord America ed Europa
Il Nord America è trainato dalla crescita delle implementazioni di HUD per il settore automobilistico, dagli acquisti di AR militare e dall'innovazione nel campo della tecnologia medica, con i bilanci della difesa statunitense che sostengono la domanda di visori rugged. Il settore canadese degli effetti visivi alimenta un fiorente ecosistema di contenuti 3D, trainando le vendite di hardware locali. L'Europa rimane ancorata alle case automobilistiche tedesche e italiane che integrano HUD olografici e alle rigorose normative in materia di salute e sicurezza che danno priorità ai display a basso affaticamento nei luoghi di lavoro. Il sostegno politico nell'ambito di Horizon Europe e dell'European Chips Act stimola gli investimenti nelle fabbriche pilota, sebbene a un ritmo più lento rispetto all'Asia-Pacifico.
Mercato dei display 3D di nuova generazione in Medio Oriente e Sud America
Il Sud America sta assistendo alle prime implementazioni nel settore retail e dell'ospitalità, in particolare nei centri commerciali di lusso del Brasile, dove i chioschi olografici esaltano l'esperienza dei brand. Il Medio Oriente accoglie schermi 3D nei centri commerciali di punta e nelle iniziative di smart city, sostenute da capitali sovrani. L'adozione in Africa rimane limitata dai costi e dalle infrastrutture, sebbene Sudafrica e Nigeria stiano avviando implementazioni aziendali, posizionando il continente per una graduale inclusione nel mercato dei display 3D di prossima generazione.
Panorama normativo
La regolamentazione per i display 3D di nuova generazione si sta inasprendo in termini di sicurezza, accessibilità e interazione uomo-macchina, man mano che i sistemi senza occhiali e indossabili vicino agli occhi si diffondono nei consumatori e negli ambienti di lavoro. In India, il Bureau of Indian Standards ha pubblicato a marzo 2026 le linee guida per l'implementazione dell'adozione obbligatoria dello standard IS/IEC 62368-1:2023 per i prodotti di realtà estesa, con l'entrata in vigore delle licenze a partire dal 01° maggio 2026. Ciò rende urgente l'adeguamento normativo per i micro-display di classe XR e i relativi dispositivi elettronici venduti nel Paese.
L'attività di standardizzazione si sta concentrando sempre più sul 3D. La IEC ha pubblicato la norma IEC TR 62629-1-3:2026 (febbraio 2026) sulla percezione della profondità e il posizionamento di oggetti 3D per schermi 3D non fisici, e la norma IEC TR 63145-400-20:2026 (aprile 2026) sulle funzioni di rilevamento 3D per i display indossabili. Ciò aumenta la necessità di documentare l'ergonomia e il comportamento di rilevamento oltre alle prestazioni ottiche. Negli Stati Uniti, la FCC ha fissato ad agosto 2026 la scadenza per la conformità degli apparecchi video, affinché rendano facilmente accessibili le impostazioni di visualizzazione dei sottotitoli, estendendo i requisiti di accessibilità alle interfacce utente avanzate che si affiancano sempre più spesso alle funzionalità 3D in TV, monitor e display di alta gamma.
Analisi della catena del valore
La catena del valore comprende (1) materiali e componenti, tra cui epitassia OLED e MicroLED, backplane in silicio per OLED su silicio, fosfori di terre rare e pellicole ottiche; (2) sottosistemi critici come meta-ottica/strati lenticolari, guide d'onda e moduli integrati di eye-tracking o rilevamento della profondità; (3) produzione e integrazione tra fabbricazione di pannelli/micro-display, incollaggio/confezionamento avanzato e allineamento ottico; e (4) livelli software per il rendering, la gestione delle mappe di profondità e la conversione da 2D a 3D che influenzano la qualità percepita e l'adozione del dispositivo. L'elevata intensità di capitale per le linee OLED su silicio e MicroLED, insieme ai lunghi tempi di consegna per gli strumenti avanzati, mantiene l'offerta limitata, mentre la gestione della resa per array inferiori a 10 micrometri rimane una leva di costo fondamentale.
A valle della filiera, i produttori di apparecchiature originali (OEM) e i fornitori di soluzioni assemblano i display in prodotti finali come moduli HUD per autoveicoli, workstation mediche, dispositivi AR aziendali e segnaletica commerciale, per poi venderli attraverso la vendita al dettaglio, gli integratori di sistemi e i canali di distribuzione B2B. Le recenti attività commerciali indicano un coordinamento verticale più stretto, come dimostra il lancio globale di Spatial Signage da parte di Samsung all'ISE 2026, che abbina display 3D di grande formato senza occhiali a strumenti per l'implementazione. Samsung e POSTECH hanno anche pubblicato una ricerca sulla commutazione 2D-3D basata su metasuperfici, che può essere integrata come un sottile strato ottico e prodotta all'interno degli ecosistemi di display esistenti. Le nuove introduzioni nel mercato al dettaglio, tra cui il monitor 3D senza occhiali di Acer che arriverà nei canali di distribuzione in Cina nel 2026, mostrano ulteriormente come hardware, sensori e software di intelligenza artificiale vengano integrati in piattaforme configurabili anziché in pannelli autonomi.
Panorama competitivo
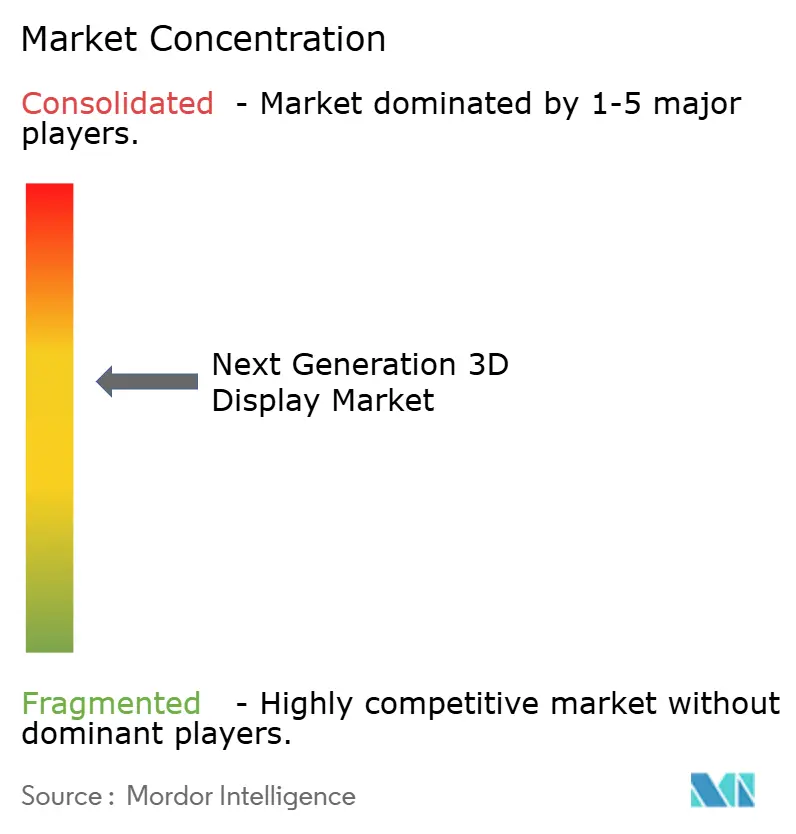
Il mercato dei display 3D di nuova generazione mostra una moderata concentrazione, con i primi cinque fornitori che controllano il 55% del fatturato del 2024. Samsung e LG sovvenzionano in modo incrociato la ricerca e sviluppo attraverso la loro leadership nel settore OLED, assicurandosi l'HUD per il settore automobilistico e le prese per tablet premium. I concorrenti cinesi perseguono la leadership di costo localizzando i materiali e accettando margini più ridotti per accelerare l'aumento delle quote di mercato globali. Le aziende affermate di pannelli acquisiscono specialisti dell'ottica e studi di software, offrendo soluzioni chiavi in mano che riducono al minimo i costi di integrazione con i clienti.
Aziende dirompenti come Light Field Lab e Voxon Photonics bypassano completamente i pannelli, proiettando immagini nello spazio libero e sfidando l'economia del capitale tradizionale. Nel 2024, le domande di brevetto per l'ottica a campo luminoso e il rendering basato sull'intelligenza artificiale hanno superato quota 1,200, indicando una corsa all'innovazione che potrebbe rimodellare le gerarchie dei fornitori. Gli enti di standardizzazione lottano con la convergenza dei codec, ma le rivalità commerciali rallentano il consenso, perpetuando la frammentazione dell'ecosistema e alimentando l'opzionalità per gli operatori di nicchia.
Gli acquirenti industriali e militari creano sottosegmenti difendibili in cui prestazioni e robustezza prevalgono sui costi, consentendo ai fornitori più piccoli di ottenere margini elevati. I fornitori di display medicali mantengono vantaggi considerevoli dopo aver ottenuto le certificazioni FDA e ISO 13485, che allungano i tempi di approvazione dei concorrenti. Di conseguenza, l'intensità competitiva cresce sia orizzontalmente, con paradigmi pannello vs. volumetrico, sia verticalmente, con l'integrazione di silicio, ottica e stack di contenuti da parte dei fornitori.
Leader del settore dei display 3D di nuova generazione
Avalon Holographics Inc.
Società Avegant
Robert Bosch GmbH
Corporazione continentale
Samsung Electronics Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Vuzix e Avegant hanno presentato al CES 2026 un design di riferimento leggero per occhiali intelligenti AR binoculari, basato sul motore di luce AG-30L3 LCoS di Avegant. La piattaforma di riferimento offre ai produttori di apparecchiature originali (OEM) un punto di partenza più completo per quanto riguarda ottica e display, consentendo di ridurre i cicli di sviluppo dei dispositivi di visualizzazione 3D per la visione ravvicinata.
- Agosto 2025: Il governo di Terranova e Labrador ha annunciato un investimento di 1 milione di dollari canadesi a supporto dell'implementazione del sistema NOVAC di Avalon Holographics presso una struttura del Dipartimento dell'Energia degli Stati Uniti a Oak Ridge, nel Tennessee. Il finanziamento pubblico vincolato a un sito utente finale specifico segnala una crescente adozione istituzionale della visualizzazione olografica in contesti di ricerca e operativi.
- Giugno 2024: Vuzix e Avegant hanno annunciato una partnership strategica per sviluppare un design ottico di riferimento a colori per occhiali intelligenti di consumo con intelligenza artificiale, sfruttando i motori di luce LCoS di Avegant. La collaborazione ha rafforzato il collegamento tra la produzione a monte e gli OEM per i dispositivi 3D/AR basati su micro-display, allineando ottica, motori di visualizzazione e design di moduli producibili.
Ambito del rapporto sul mercato globale dei display 3D di nuova generazione
Il mercato dei display 3D di nuova generazione comprende tecnologie di visualizzazione tridimensionale avanzate progettate per offrire una percezione della profondità immersiva e ad alta fedeltà senza dover ricorrere ad accessori di visualizzazione convenzionali. Comprende un'ampia gamma di categorie di prodotti, tra cui display olografici, volumetrici, stereoscopici e a campo luminoso, supportati da tecnologie di visualizzazione emergenti come MicroLED, OLED e OLEDoS. Questi sistemi sono implementati in diversi metodi di accesso e settori di utilizzo finale, tra cui elettronica di consumo, automotive, imaging medicale, aerospaziale e difesa, applicazioni industriali, istruzione e pubblicità, per migliorare l'interazione con l'utente, l'accuratezza della visualizzazione e il coinvolgimento esperienziale.
Il rapporto sul mercato dei display 3D di nuova generazione è segmentato per prodotto (display olografico 3D, display montati sulla testa, display a volume statico, display a campo luminoso, display volumetrici, display stereoscopici), tecnologia (DLP RPTV, LED, OLED, PDP, LCD, MicroLED, OLEDoS), metodo di accesso (micro display, display basato su schermo), settore dell'utente finale (elettronica di consumo, automobilistico e trasporti, medico, aerospaziale e difesa, industriale, istruzione e formazione, vendita al dettaglio e pubblicità) e area geografica (Nord America, Sud America, Europa, Asia Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Display olografico 3D |
| Display montati sulla testa |
| Display del volume statico |
| Display a campo luminoso |
| Display volumetrici |
| Display stereoscopici |
| Televisione a retroproiezione con elaborazione della luce digitale (DLP RPTV) |
| Diodo ad emissione luminosa (LED) |
| Diodo organico a emissione di luce (OLED) |
| Pannello di visualizzazione al plasma (PDP) |
| Display a cristalli liquidi (LCD) |
| Microled |
| OLED su silicio (OLEDoS) |
| Micro Display |
| Visualizzazione convenzionale/basata su schermo |
| Elettronica di consumo |
| Automotive e trasporti |
| Medicale |
| Aerospazio e Difesa |
| Industriale |
| Istruzione e formazione |
| Vendita al dettaglio e pubblicità |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per prodotto | Display olografico 3D | |
| Display montati sulla testa | ||
| Display del volume statico | ||
| Display a campo luminoso | ||
| Display volumetrici | ||
| Display stereoscopici | ||
| Per tecnologia | Televisione a retroproiezione con elaborazione della luce digitale (DLP RPTV) | |
| Diodo ad emissione luminosa (LED) | ||
| Diodo organico a emissione di luce (OLED) | ||
| Pannello di visualizzazione al plasma (PDP) | ||
| Display a cristalli liquidi (LCD) | ||
| Microled | ||
| OLED su silicio (OLEDoS) | ||
| Per metodo di accesso | Micro Display | |
| Visualizzazione convenzionale/basata su schermo | ||
| Per settore dell'utente finale | Elettronica di consumo | |
| Automotive e trasporti | ||
| Medicale | ||
| Aerospazio e Difesa | ||
| Industriale | ||
| Istruzione e formazione | ||
| Vendita al dettaglio e pubblicità | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei display 3D di prossima generazione nel 2026?
Il suo valore è di 18.56 miliardi di dollari e si prevede che raggiungerà i 33.59 miliardi di dollari entro il 2031, con un CAGR del 12.60%.
Quale categoria di prodotti si sta espandendo più rapidamente?
I display volumetrici stanno crescendo a un CAGR del 14.25%, mentre la visione senza occhiali sta guadagnando terreno.
Perché i microdisplay OLED su silicio sono importanti per i visori per la realtà aumentata?
Offrono una densità >5,000 PPI, un contrasto infinito e tempi di risposta inferiori a 1 µs che riducono la latenza movimento-fotone.
Cosa determina la leadership dell'Asia Pacifica nei display 3D?
Spese in conto capitale sovvenzionate, fabbriche su larga scala in Corea del Sud e Cina e forte domanda interna da parte delle catene di fornitura di automobili e smartphone.
In che modo le lacune negli standard dei contenuti frenano la crescita del mercato?
Le pipeline proprietarie costringono i creatori a mantenere flussi di lavoro paralleli, aumentando i costi del 40-60% e rallentando la disponibilità dei contenuti.
Quale settore verticale presenta il più alto potenziale di crescita oltre all'elettronica di consumo?
La visualizzazione medica è in testa con un CAGR del 13.12% grazie alla chirurgia mininvasiva e all'adozione della telechirurgia.


