

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
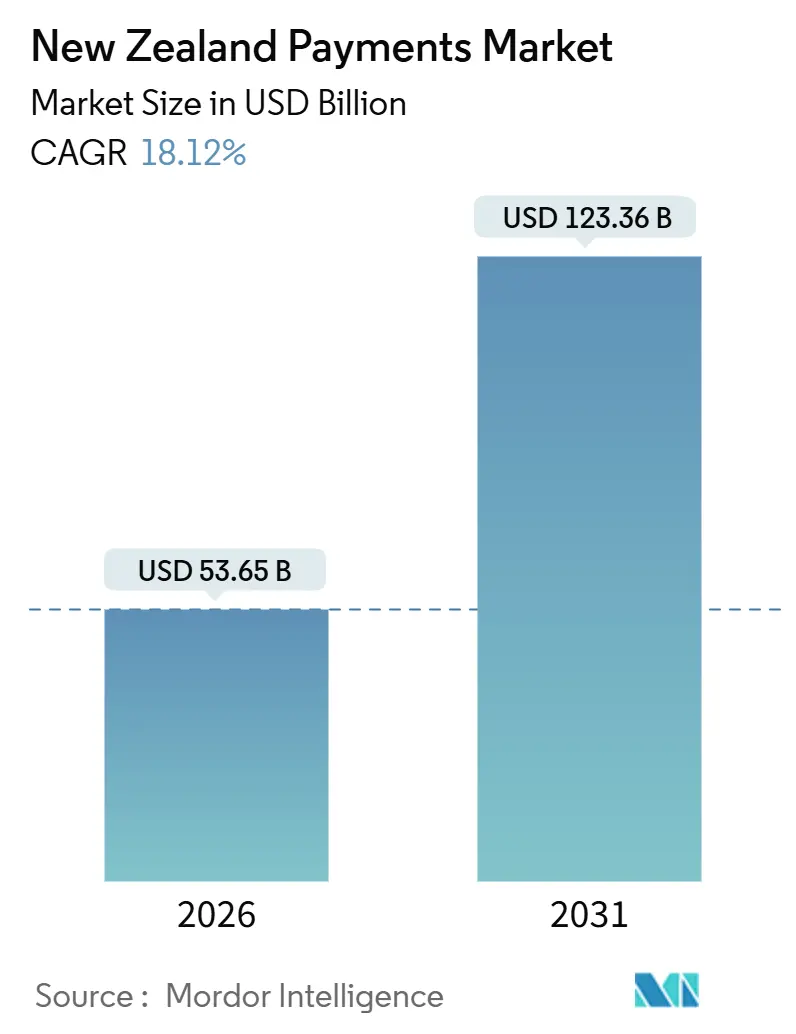
| Dimensione del mercato (2026) | 53.65 miliardo di dollari |
| Dimensione del mercato (2031) | 123.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.12% CAGR |
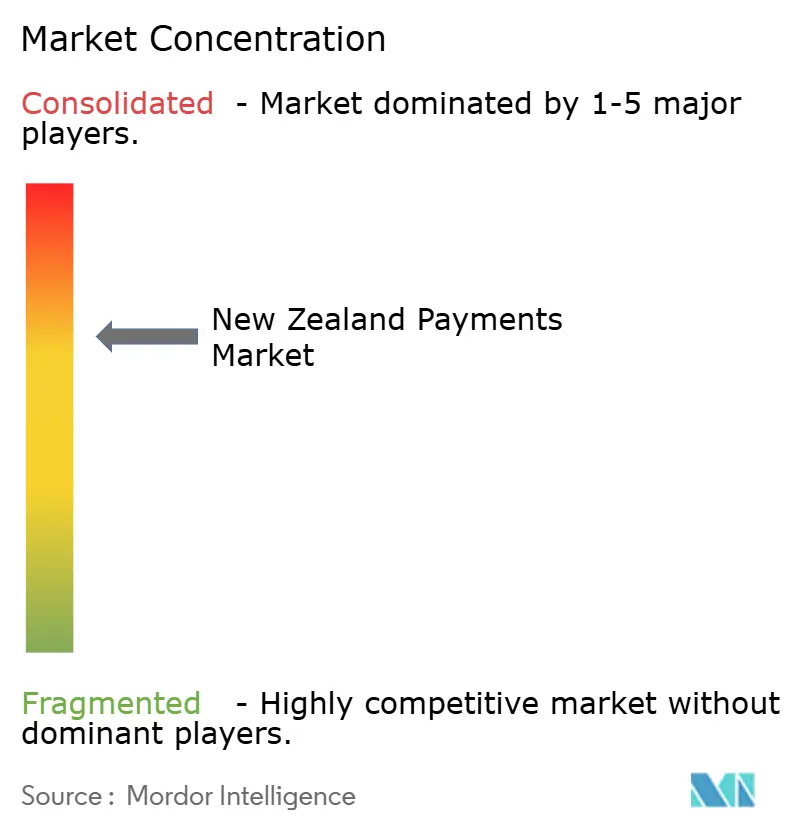
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pagamenti in Nuova Zelanda di Mordor Intelligence
Il mercato dei pagamenti in Nuova Zelanda ha raggiunto i 53.65 miliardi di dollari nel 2026 e si prevede che raggiungerà i 123.36 miliardi di dollari entro il 2031, con un CAGR del 18.12%. Commissioni di interscambio più basse, rapida implementazione dell'infrastruttura in tempo reale e un entusiasmo costante per il contactless stanno indirizzando i volumi dal pagamento in contanti e batch verso i sistemi digitali. Le banche tradizionali si affidano alle API di open banking per proteggere i depositi dai fornitori di wallet, mentre i processori globali corteggiano i micro-commercianti con un'accettazione basata solo su software che riduce i costi dell'hardware. Gli specialisti transfrontalieri utilizzano prezzi trasparenti per il cambio valuta per conquistare gli esportatori insoddisfatti degli spread bancari, e le piattaforme "compra ora e paga dopo" rimangono resilienti nonostante i controlli di solvibilità più rigorosi. Il mercato dei pagamenti in Nuova Zelanda è quindi plasmato da spinte normative che comprimono i prezzi ma stimolano l'utilizzo, da gruppi demografici nativi del commercio mobile e da cambiamenti infrastrutturali che comprimono i tempi di pagamento da overnight a tempo reale.
Punti chiave del rapporto
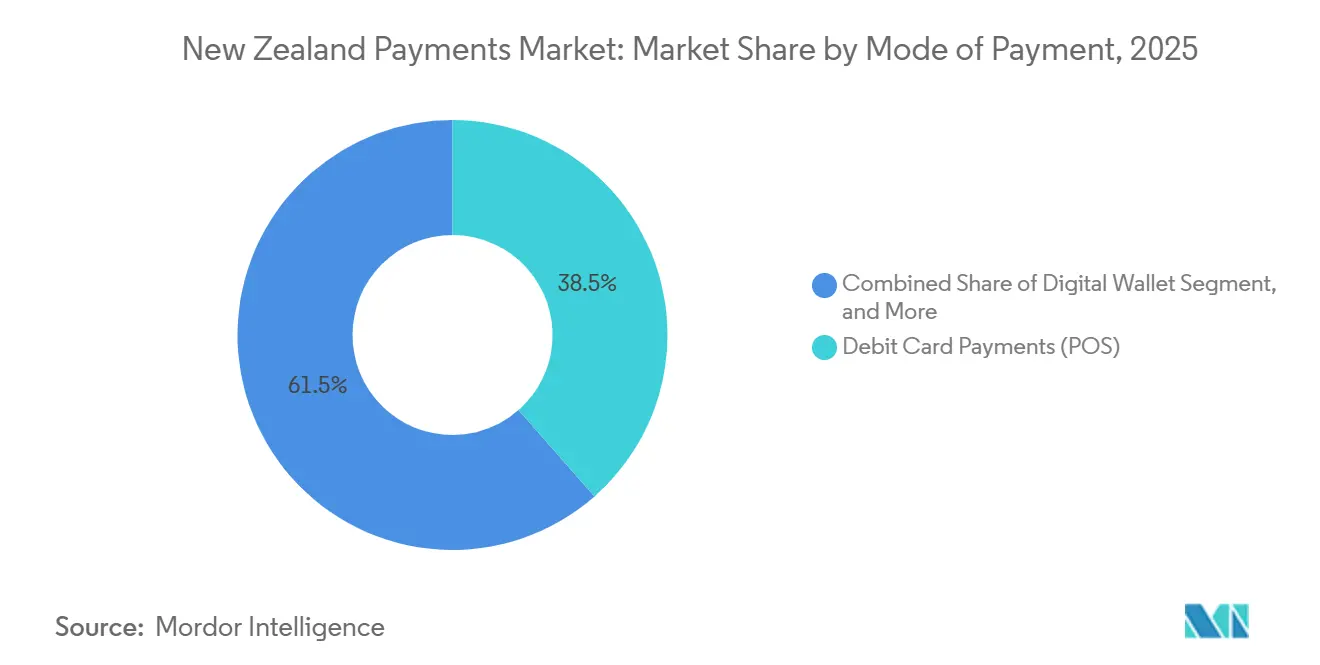
- Per modalità di pagamento, nel 2025 le transazioni con carta di debito detenevano il 38.52% della quota di mercato dei pagamenti in Nuova Zelanda. I portafogli digitali hanno registrato l'espansione più rapida, con un CAGR del 19.62% fino al 2031.
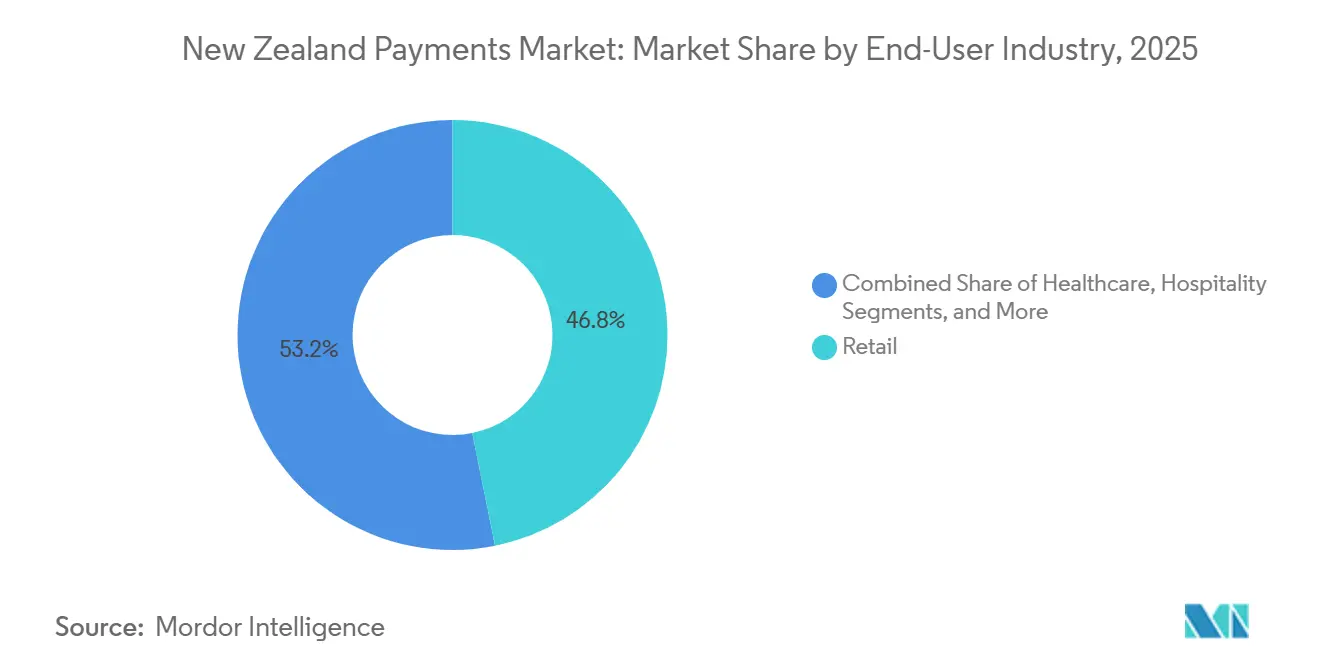
- Per settore di utilizzo finale, nel 2025 il settore della vendita al dettaglio rappresentava il 46.83% del mercato dei pagamenti in Nuova Zelanda. Il settore dell'ospitalità registra un CAGR del 19.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei pagamenti in Nuova Zelanda
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti accelerati per le carte contactless che incrementano l'utilizzo del metodo tap-and-go | + 3.2% | Nazionale, in particolare Auckland, Wellington, Christchurch | A breve termine (≤ 2 anni) |
| Rapida adozione dell'infrastruttura di pagamenti in tempo reale da parte delle banche nazionali | + 4.1% | il | Medio termine (2-4 anni) |
| Aumento dell'adozione del modello "compra ora, paga dopo" tra i Millennials e la Generazione Z | + 2.8% | Centri urbani a livello nazionale | Medio termine (2-4 anni) |
| La crescita dell'e-commerce transfrontaliero alimenta i servizi di pagamento FX | + 2.3% | PMI orientate all'esportazione a Canterbury e Otago | Medio termine (2-4 anni) |
| Iniziative di inclusione digitale Māori e Pasifika per sbloccare i commercianti svantaggiati | + 1.6% | Comunità dell'Isola del Nord, South Auckland, Porirua | A lungo termine (≥ 4 anni) |
| Le offerte di pagamento a zero emissioni di carbonio stanno guadagnando la preferenza dei commercianti | + 1.1% | Adozione anticipata nel CBD di Wellington e Auckland | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti accelerati per le carte contactless che incrementano l'utilizzo del metodo Tap-and-Go
Il mantenimento permanente del limite di 200 NZD per i pagamenti contactless, introdotto durante la pandemia, ha consolidato un comportamento contactless quasi universale, con il 72% dei residenti che effettua pagamenti contactless almeno settimanalmente. [1] Payments NZ, “Contactless Payment Statistics,” paymentsnz.co.nz La funzione Tap to Pay di Apple su iPhone, attiva da novembre 2024, estende l'accettazione anche ai liberi professionisti che non desiderano noleggiare terminali. [2] Apple Inc., “Tap to Pay on iPhone Launches in New Zealand,” apple.com La funzione Tap on Mobile di Worldline contrasta questa trasformazione convertendo i telefoni Android in dispositivi EFTPOS. La concorrenza ha ridotto i tassi di sconto medi dei commercianti al di sotto dell'1% nei settori alimentari e del carburante, rafforzando l'accettazione delle carte anziché cannibalizzarla. Il consolidamento del comportamento tap-and-go sostiene quindi la crescita delle transazioni anche se le entrate interbancarie si comprimono.
Rapida adozione dell'infrastruttura di pagamenti in tempo reale da parte delle banche nazionali
La decisione della Reserve Bank del novembre 2025 di finanziare un sistema nazionale di pagamenti istantanei eliminerà 100 milioni di dollari neozelandesi (60 milioni di dollari statunitensi) di costi annuali di liquidità e riconciliazione entro il 2027. BNZ ha anticipato i vantaggi con Payap, un'opzione di pagamento da conto a conto basata su QR che si conclude in pochi secondi con una commissione per l'esercente dello 0.39%. L'API Payment Initiation v2.3, abilitata nel maggio 2025, supporta gli addebiti ricorrenti che spostano le utenze e gli abbonamenti dai circuiti cartacei. [3] Commerce Commission, “Retail Payment Systems,” comcom.govt.nz Con la maturazione dei circuiti in tempo reale, Visa e Mastercard si trovano ad affrontare il calo dei pool di interscambio nazionali, mentre le banche cercano entrate accessorie dall'analisi dei dati e dai servizi antifrode. Il conseguente riallineamento competitivo accelera la transizione digitale nel mercato dei pagamenti neozelandese.
Aumento dell'adozione del modello "compra ora, paga dopo" tra i Millennials e la Generazione Z
Nonostante i controlli obbligatori del credito imposti da settembre 2024, gli incassi dei pagamenti "compra ora e paga dopo" hanno raggiunto i 2.7 miliardi di NZD (1.63 miliardi di USD) nel 2026, con un CAGR del 16.7%. L'acquisizione di Laybuy da parte di Klarna nel 2024 ha consolidato 500,000 conti locali sotto un unico motore di sottoscrizione. La ricerca di OneChoice del 2025 ha rilevato che il 63% dei consumatori attribuisce la spesa impulsiva ai piani cashless, eppure i commercianti continuano a beneficiare di un aumento del 20% nella conversione quando le rate vengono visualizzate alla cassa. Le barriere di conformità più elevate eliminano i nuovi operatori sottocapitalizzati, consolidando un triopolio e stabilizzando i tassi di insolvenza. La vischiosità del segmento sottolinea l'interesse dei consumatori per le alternative di credito a breve termine nel mercato dei pagamenti neozelandese.
La crescita dell'e-commerce transfrontaliero alimenta i servizi di pagamento FX
Wise ha quantificato 667 milioni di NZD (400.2 milioni di USD) di spread valutari nascosti a carico delle PMI neozelandesi ogni anno. Airwallex e Revolut hanno risposto con conti multivaluta che consentono agli esportatori di ricevere USD, EUR o GBP senza conversioni forzate. La partnership di Corpay con la New Zealand Football nell'agosto 2025 ha evidenziato la domanda di un cambio valuta trasparente anche tra le organizzazioni non profit. La pubblicazione in tempo reale dei tassi di cambio medi di mercato è diventata un segnale competitivo, spingendo le banche a divulgare spread o deflussi di rischio. Con l'aumento dei volumi transfrontalieri, la trasparenza valutaria rimarrà una leva di crescita incrementale per il mercato dei pagamenti neozelandese.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le elevate commissioni di scambio scoraggiano i piccoli commercianti | -2.4% | Commercio al dettaglio nazionale, in particolare rurale e a basso margine | A breve termine (≤ 2 anni) |
| Costi di conformità rigorosi AML/CFT per le fintech | -1.8% | Nazionale, onere più pesante per le startup | Medio termine (2-4 anni) |
| La limitata copertura della banda larga rurale impedisce i pagamenti tramite QR Code e app | -1.3% | Northland, costa orientale, interno dell'Isola del Sud | Medio termine (2-4 anni) |
| Crescenti preoccupazioni sulla sovranità dei dati dei consumatori | -1.1% | Segmenti urbani attenti alla privacy | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le elevate commissioni di interscambio scoraggiano i piccoli commercianti
Sebbene il limite di luglio 2025 abbia ridotto l'interscambio di carte di credito nazionali allo 0.30%, i costi di accettazione totali per i micro-esercenti raggiungono ancora l'1.5%-2.5% una volta aggiunte le commissioni dell'acquirer e del circuito. I bar di Queenstown e le librerie di Dunedin operano con margini inferiori al 5% e considerano queste commissioni come un'imposta sul reddito. Un divieto di sovrattassa proposto per il 2025, volto a far risparmiare ai consumatori 45-65 milioni di dollari neozelandesi (27-39 milioni di dollari statunitensi) all'anno, impedisce agli esercenti di trasferire i costi, spingendone alcuni a preferire la segnaletica per pagamenti esclusivamente in contanti. Le opzioni di pagamento da conto a conto come Payap offrono tariffe più economiche, ma la scarsa familiarità dei consumatori con i flussi di lavoro QR rallenta la migrazione. Commissioni miste persistentemente elevate limitano quindi la penetrazione elettronica nella parte finale del mercato dei pagamenti neozelandese.
Costi di conformità rigorosi in materia di AML/CFT per le FinTech
Le norme AML e CFT introdotte tra il 2023 e il 2025 hanno portato i costi di onboarding a 15-40 NZD per cliente, un livello che erode l'economia unitaria per le app di pagamento ad alto volume e basso valore. La procedura fallimentare di Laybuy nel 2024 è stata in parte attribuita alle spese generali di conformità che hanno superato i ricavi. Gli obblighi di controllo del credito per le soluzioni "acquista ora e paga dopo" hanno ulteriormente aumentato le strutture di costo. Gli operatori ben capitalizzati assorbono queste spese, ma le startup si concentrano su nicchie B2B o escono, riducendo la diversità competitiva nel settore dei pagamenti neozelandese. Il freno alla conformità rallenta l'innovazione dirottando le risorse dallo sviluppo del prodotto agli strumenti normativi.
Analisi del segmento
Per modalità di pagamento: l'Open Banking riduce il predominio delle carte
Le carte di debito hanno generato il 38.52% del volume totale del 2025, evidenziando una propensione culturale verso il regolamento immediato e decenni di sostegno della Reserve Bank a favore di ferrovie a basso costo. I portafogli digitali, in crescita a un CAGR del 19.62%, hanno guadagnato slancio dopo che la tecnologia Tap to Pay di Apple su iPhone ha consentito ai piccoli commercianti di accettare transazioni near-field senza esborsi hardware. Le carte di credito si trovano ad affrontare un appiattimento della spesa, poiché il limite di interscambio riduce l'economia dell'emittente e gli esercenti indirizzano i clienti verso alternative più economiche. I primi utilizzatori di Payap di BNZ illustrano il futuro, come la scansione del codice QR che attiva il regolamento immediato da conto a conto con una commissione dello 0.39%, rispetto allo sconto dell'1.5% tipico delle linee di credito.
Si prevede che il mercato dei pagamenti neozelandese per le transazioni da conto a conto si espanderà rapidamente una volta che il sistema ferroviario nazionale istantaneo sarà operativo, colmando il divario di convenienza con le carte. Il contante continua a diminuire a una sola cifra ogni anno, confinato alle aree rurali dove le lacune della banda larga limitano l'affidabilità dei codici QR. I pagamenti open-banking hanno raggiunto il 15% dei clienti idonei all'inizio del 2025 e la campagna POLi senza commissioni di Westpac mira ad accelerare l'integrazione dei commercianti. Con la crescente familiarità dei consumatori, il mercato dei pagamenti neozelandese probabilmente passerà a una struttura a tre pilastri con carte per i premi, portafogli elettronici per la semplicità d'uso online e sistemi open-banking per i commercianti attenti ai prezzi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: l'ospitalità supera la crescita
Il commercio al dettaglio ha mantenuto il 46.83% del valore del 2025, ma l'ospitalità ha registrato un CAGR del 19.74% che ora supera ogni altro settore. L'afflusso turistico e il passaggio agli ordini tramite dispositivi mobili hanno portato la spesa tramite carte di credito nel settore alberghiero a 14.8 miliardi di dollari neozelandesi (8.88 miliardi di dollari statunitensi) per l'anno conclusosi a marzo 2025. Tap to Pay su iPhone consente al personale di saldare i conti al tavolo, aumentando il turnover dei clienti e la raccolta delle mance. Il settore sanitario, alimentato da un piano digitale decennale, sta digitalizzando i co-pagamenti e le spese per le prescrizioni mediche, richiedendo sistemi conformi allo standard PCI e pronti per la verifica.
I commercianti di intrattenimento sfruttano il supporto per addebiti ricorrenti dell'API Payment Initiation v2.3 per semplificare gli abbonamenti, mentre gli enti governativi adottano la fatturazione elettronica Peppol per ridurre le riconciliazioni manuali. Il mercato dei pagamenti neozelandese legato ai flussi di servizi di pubblica utilità e istruzione cresce costantemente, man mano che le agenzie applicano obblighi di coinvolgimento digitale. I fornitori in grado di personalizzare funzionalità verticali specifiche, come il pooling delle mance per i ristoranti, la fatturazione multivaluta per gli esportatori o la crittografia di livello HIPAA per la telemedicina, acquisiscono un vantaggio nel diversificato settore dei pagamenti neozelandese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
I centri urbani dominano l'adozione digitale. Auckland, Wellington e Christchurch generano la maggior parte del volume di pagamenti con portafoglio digitale e contactless, grazie alla fitta copertura della banda larga e alla popolazione benestante. Al contrario, il Northland, la costa orientale e gran parte dell'Isola del Sud dipendono ancora da una connettività discontinua che ostacola l'affidabilità dei codici QR. I dati governativi mostrano che un residente su cinque non possiede competenze digitali di base, una percentuale più alta nei distretti rurali. Senza una formazione mirata, l'implementazione dei pagamenti in tempo reale potrebbe consolidare, anziché colmare, il divario digitale.
Le comunità Māori e Pasifika si trovano ad affrontare barriere complesse nell'accesso al credito e nell'alfabetizzazione digitale. Studi del settembre 2024 hanno rilevato che le famiglie senza conti correnti di base hanno meno probabilità di partecipare ai programmi governativi di trasferimento elettronico. Il finanziamento di 0.6 milioni di NZD (0.36 milioni di USD) della BNZ per la formazione professionale offre un modello, ma non ha una portata nazionale. I fornitori di servizi di pagamento possono stimolare l'inclusione incorporando messaggi vocali, pittogrammi e ricevute SMS per ridurre il carico cognitivo.
Canterbury e Otago, orientate all'export, privilegiano le piattaforme che pubblicano tassi di cambio di fascia media in tempo reale. La promozione di Wise per la trasparenza dei prezzi e la risoluzione delle API di Airwallex trovano riscontro tra aziende vinicole, esportatori di prodotti lattiero-caseari e outsourcer tecnologici diffidenti nei confronti degli spread nascosti. La partnership di Corpay con il calcio evidenzia che anche gli enti sportivi stanno professionalizzando i flussi di tesoreria per catturare risparmi in punti base. Il quadro regionale, quindi, fonde la concentrazione fintech urbana con la persistenza della liquidità rurale, richiedendo strategie di go-to-market differenziate nel mercato dei pagamenti neozelandese.
Panorama normativo
In Nuova Zelanda, i pagamenti al dettaglio sono regolati dal Retail Payment System Act 2022, con la Commerce Commission che si occupa attivamente della regolamentazione dei circuiti e delle commissioni. Dopo aver fissato i limiti massimi per le commissioni interbancarie nazionali nel luglio 2025 (incluso un limite dello 0.30% per i pagamenti con carta di credito nazionali, citato nelle dinamiche di mercato), la Commissione ha esteso controlli più rigorosi alle carte emesse all'estero tramite il Mastercard and Visa Interchange Fee Network Standard 2026, entrato in vigore il 1° maggio 2026, e ha proseguito la consultazione attraverso una bozza di standard modificato presentata nel giugno 2026.
L'open banking ha compiuto ulteriori progressi verso un modello operativo regolamentato ai sensi del Customer and Product Data Act 2025 (in vigore dal 1° dicembre 2025 per l'ambito iniziale relativo al settore bancario), mentre la lettera di aggiornamento sull'open banking della Commerce Commission del 5 marzo 2026 ha segnalato una transizione dai metodi di accesso subottimali, con la richiesta alle banche di iniziare a disabilitare tali percorsi a partire da giugno 2026 e di migrare la maggior parte dei casi d'uso alle API bancarie entro la fine del 2026. Parallelamente, l'infrastruttura di fiducia digitale ha fatto progressi con l'entrata in vigore del Digital Identity Services Trust Framework Amendment Rules 2026-1 il 29 giugno 2026, rafforzando le basi per la garanzia dell'identità rilevanti per l'onboarding e i controlli antifrode per i fornitori di servizi di pagamento.
Analisi della catena del valore
La catena del valore dei pagamenti in Nuova Zelanda inizia con i pagatori e gli esercenti che utilizzano carte, portafogli digitali e metodi da conto a conto (A2A), supportati da emittenti (banche e gestori di programmi non bancari), acquirenti, gateway/processori e fornitori di servizi di prevenzione delle frodi e di gestione dell'identità. Le transazioni con carte basate su circuiti di pagamento transitano attraverso le reti Visa e Mastercard, mentre la compensazione interbancaria nazionale si basa su sistemi amministrati da Payments NZ, come il Bulk Electronic Clearing System (BECS) e il Settlement Before Interchange (SBI), con il regolamento che avviene attraverso infrastrutture di mercato finanziario regolamentate sotto la supervisione della Reserve Bank of New Zealand (RBNZ).
Gli organismi di standardizzazione e governance rivestono un ruolo sempre più centrale per l'interoperabilità e la concorrenza. L'API Centre di Payments NZ definisce gli standard di implementazione per l'open banking, mentre il Customer and Product Data Act 2025 e i relativi standard (in vigore dal 1° dicembre 2025) formalizzano gli obblighi di condivisione dei dati e i requisiti tecnici per i titolari di dati bancari designati. Anche le infrastrutture di settore per la riduzione delle frodi alimentano la catena, come dimostra l'ecosistema di Conferma del Beneficiario fornito tramite obconnect nell'ambito della New Zealand Banking Association, con la partecipazione di banche come ANZ, ASB, BNZ e Westpac, e il rapido processo di onboarding bancario previsto entro il 2025, che supporta flussi di pagamento e di avvio dei pagamenti più sicuri.
Panorama competitivo
Le banche tradizionali mantengono ancora conti correnti e sistemi EFTPOS, ma i processori globali invadono i rapporti con i commercianti. I 27 miliardi di transazioni annuali di Worldline si basano su un modello di noleggio di terminali ora messo in discussione dall'accettazione basata solo su software. Stripe raggruppa le funzionalità di tesoreria, stablecoin e pagamenti globali in un'unica API, riducendo la dipendenza dalle reti di corrispondenti. Il lancio di Scan to Pay QR di Visa mira a catturare i flussi offline-online, in particolare tra i turisti dell'area Asia-Pacifico che spendono in Nuova Zelanda.
Payap di BNZ esemplifica l'innovazione difensiva, applicando una commissione inferiore allo 0.5% che penalizza i circuiti di carte. Akahu offre un sistema di avvio dei pagamenti che bypassa completamente i circuiti tradizionali, mentre Dosh migra l'emissione a Pismo per ottenere velocità e parità di funzionalità. La supervisione normativa rimane intensa, poiché la Commissione per il Commercio mantiene il potere di limitare le commissioni e di richiedere l'accesso alle infrastrutture essenziali, limitando la capacità di monopolizzare qualsiasi operatore.
Le opportunità offerte dagli spazi vuoti includono commercianti con piccoli panieri che non riescono ad assorbire commissioni del 2%, operatori rurali alla ricerca di soluzioni a bassa larghezza di banda ed esportatori che necessitano di cambi in tempo reale. La moderata frammentazione e il costante consolidamento attorno agli operatori storici conformi danno vita a un mercato dei pagamenti neozelandese dinamico ma equilibrato.
Leader del settore dei pagamenti in Nuova Zelanda
Worldline Nuova Zelanda Limited
Fidelity National Information Services, Inc.
Visa Inc.
Mastercard Incorporata
American Express Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Worldline ha ceduto le sue attività di pagamento in Nuova Zelanda a Cuscal Limited. L'accordo segna un cambio di proprietà per una piattaforma di pagamenti in negozio di grandi dimensioni e ridefinisce la concorrenza nel settore dell'acquiring e dei servizi per esercenti in Nuova Zelanda.
- Aprile 2026: Visa ha lanciato in Nuova Zelanda il suo programma Visa Agentic Ready, nominando ANZ NZ, ASB Bank, Bank of New Zealand e Kiwibank come partner iniziali. Il programma formalizza gli standard e i controlli per le transazioni commerciali avviate da agenti ed estende l'infrastruttura di pagamento oltre i tradizionali pagamenti tramite app e browser.
- Novembre 2024: Apple ha lanciato Tap to Pay su iPhone in Nuova Zelanda, consentendo ai commercianti di accettare pagamenti contactless utilizzando un iPhone senza hardware aggiuntivo. Ciò ha ampliato l'accettazione dei pagamenti contactless tramite software per i liberi professionisti e i micro-commercianti e ha intensificato la concorrenza con i modelli tradizionali di noleggio dei terminali.
Ambito del rapporto sul mercato dei pagamenti in Nuova Zelanda
I pagamenti stanno diventando sempre più senza contanti e il ruolo del settore nel promuovere l'inclusione è diventato una priorità assoluta. I pagamenti contribuiscono allo sviluppo delle economie digitali e guidano l'innovazione, il tutto fungendo da spina dorsale stabile in tutto il mondo.
Il mercato dei pagamenti è diviso in due segmenti: POS ed e-commerce. I pagamenti e-commerce includono acquisti online sia di beni che di servizi, come gli acquisti effettuati su siti di e-commerce e le prenotazioni online di viaggi e ospitalità. In termini di POS, tutte le transazioni che avvengono in un punto vendita fisico sono incluse nel perimetro del mercato.
Per modalità di pagamento
| Punto vendita | Pagamenti con carta di debito |
| Pagamenti con carta di credito | |
| Pagamenti da conto a conto (A2A) | |
| portafoglio digitale | |
| Contanti | |
| Altre modalità di pagamento al punto vendita | |
| Vendita online | Pagamenti con carta di debito |
| Pagamenti con carta di credito | |
| Pagamenti da conto a conto (A2A) | |
| portafoglio digitale | |
| Pagamento alla consegna | |
| Altre modalità di pagamento per le vendite online |
Per settore degli utenti finali
| Settore Retail |
| Intrattenimento |
| Settore Hospitality |
| Settore Sanitario |
| Altri settori degli utenti finali |
| Per modalità di pagamento | Punto vendita | Pagamenti con carta di debito |
| Pagamenti con carta di credito | ||
| Pagamenti da conto a conto (A2A) | ||
| portafoglio digitale | ||
| Contanti | ||
| Altre modalità di pagamento al punto vendita | ||
| Vendita online | Pagamenti con carta di debito | |
| Pagamenti con carta di credito | ||
| Pagamenti da conto a conto (A2A) | ||
| portafoglio digitale | ||
| Pagamento alla consegna | ||
| Altre modalità di pagamento per le vendite online | ||
| Per settore degli utenti finali | Settore Retail | |
| Intrattenimento | ||
| Settore Hospitality | ||
| Settore Sanitario | ||
| Altri settori degli utenti finali | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto saranno diffusi i pagamenti elettronici in Nuova Zelanda entro il 2031?
Si prevede che il mercato dei pagamenti in Nuova Zelanda raggiungerà i 123.36 miliardi di dollari entro il 2031, più del doppio del valore del 2026.
Quale segmento dei pagamenti al consumo sta crescendo più rapidamente?
I portafogli digitali sono in testa con un CAGR del 19.62% fino al 2031, trainati dall'accettazione solo del software e dai consumatori nativi dei dispositivi mobili.
Perché le commissioni di interscambio continuano a rappresentare un ostacolo nonostante i limiti normativi?
I limiti riducono le commissioni del programma, ma i margini dell'acquirente e l'affitto del terminale mantengono i costi complessivi vicini al 2% per i micro-commercianti, limitando l'accettazione.
Quale impatto avrà la ferrovia in tempo reale sulle aziende?
Si prevede che la liquidazione immediata consentirà di risparmiare 60 milioni di dollari sui costi di flottazione entro il 2027 e di accelerare i cicli del capitale circolante.
Chi trae vantaggio da una politica trasparente dei prezzi FX?
Le PMI orientate all'export di Canterbury e Otago risparmiano sugli spread nascosti utilizzando piattaforme come Wise, Airwallex e Revolut.


