

Dimensioni e quota di mercato degli operatori di rete mobile virtuale (MVNO) della Nuova Zelanda
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
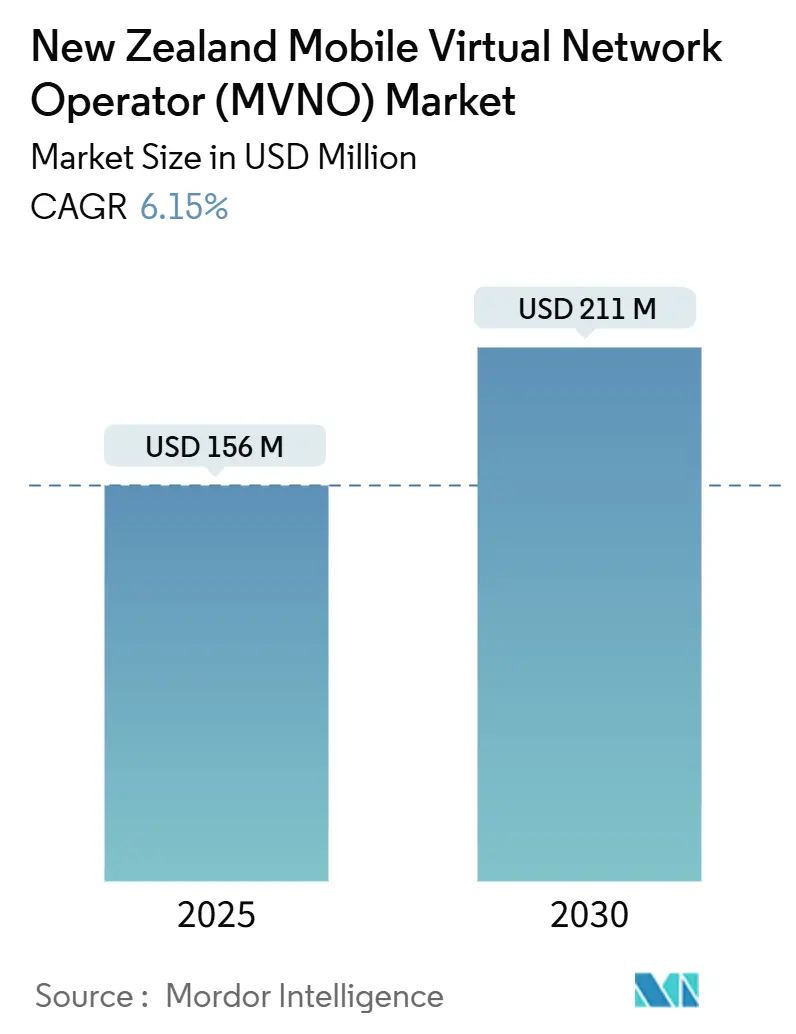
| Dimensione del mercato (2025) | USD 156 milioni |
| Dimensione del mercato (2030) | USD 211 milioni |
| Tasso di crescita (2025 - 2030) | 6.15% CAGR |
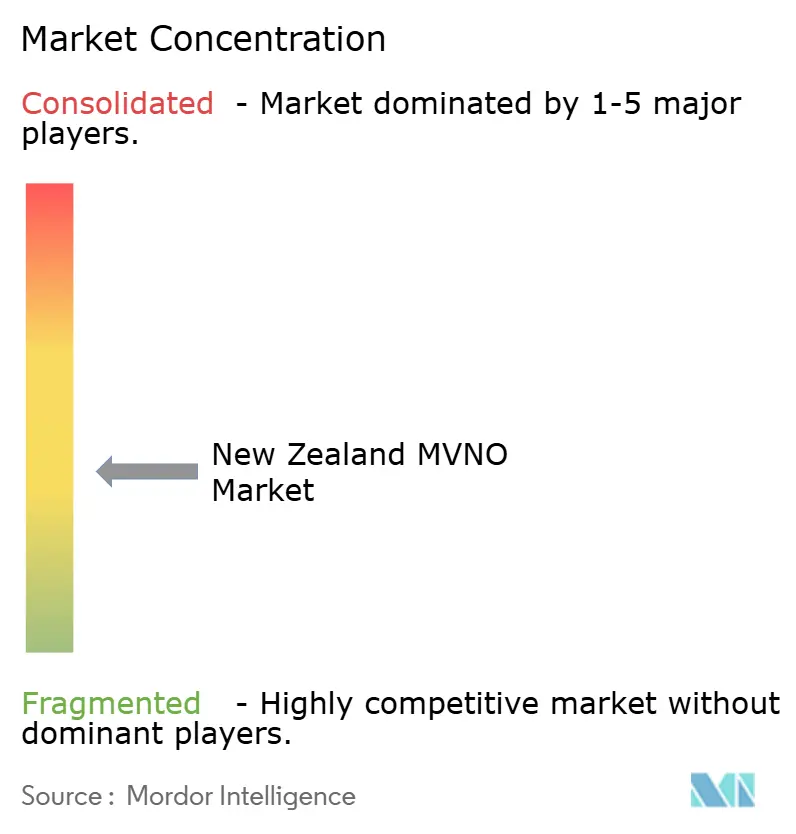
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato degli operatori di rete mobile virtuale (MVNO) in Nuova Zelanda a cura di Mordor Intelligence
Si stima che il mercato neozelandese degli operatori di rete mobile virtuale valga 156 milioni di dollari nel 2025 e che raggiunga i 211 milioni di dollari entro il 2030, con un CAGR del 6.15% nel periodo di previsione (2025-2030). In termini di volume di abbonati, si prevede che il mercato crescerà da 231.19 mila abbonati nel 2025 a 289.90 mila abbonati entro il 2030, con un CAGR del 4.63% nel periodo di previsione (2025-2030).
I vincoli strutturali mantengono la penetrazione degli MVNO vicina all'1% del totale degli abbonati mobili, ben al di sotto di parametri di riferimento come la quota del 16% del Regno Unito. La presenza concentrata di Spark, One NZ e 2degrees, che insieme servono oltre il 98% delle connessioni mobili, sostiene prezzi all'ingrosso elevati e limita il margine di manovra tariffario per i fornitori alternativi. Allo stesso tempo, le riforme dell'accesso all'ingrosso della Commissione per il Commercio, il lancio del servizio satellitare direct-to-device di One NZ con Starlink e un crescente segmento di consumatori sensibili al prezzo incoraggiano un nuovo ingresso degli MVNO. L'implementazione basata su cloud, l'adozione di eSIM e le API di network-slicing 5G riducono i costi e i tempi di lancio, consentendo ai sotto-marchi esclusivamente digitali di raggiungere rapidamente una scala nazionale. I rivenditori di energia che abbinano piani mobili alla fornitura di energia elettrica diversificano ulteriormente le strategie di distribuzione, segnalando una convergenza tra servizi di pubblica utilità e servizi di connettività.
Punti chiave del rapporto
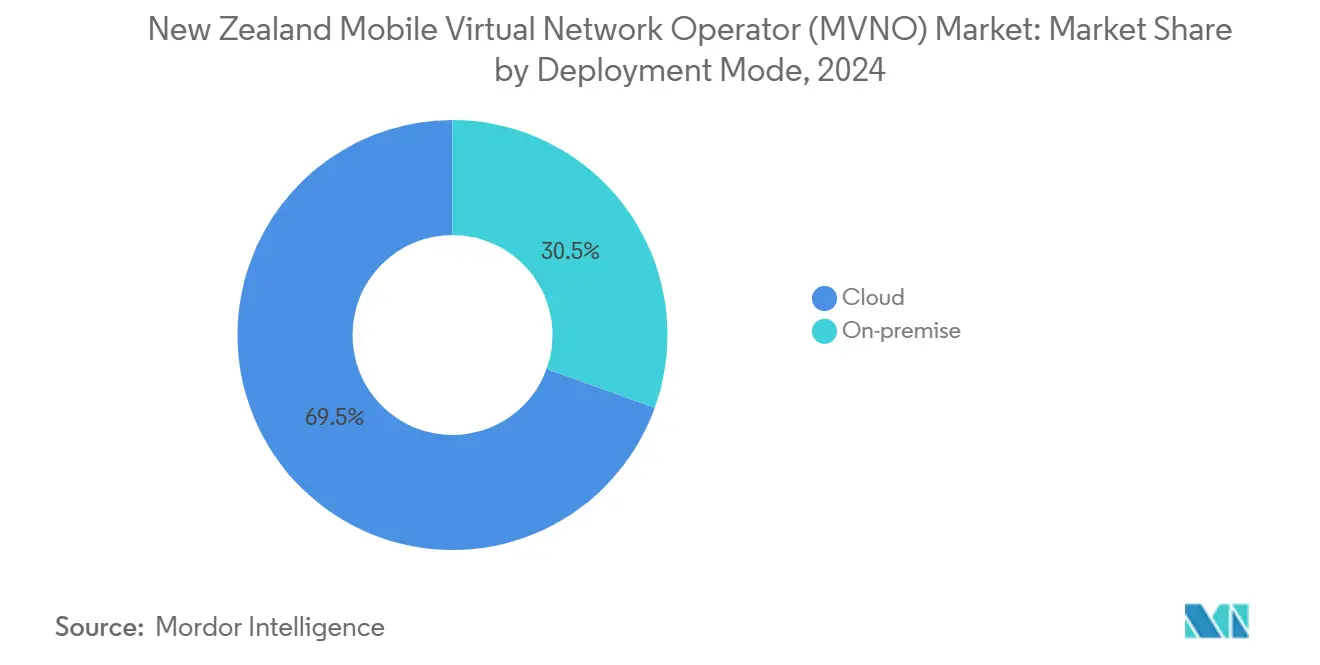
- In base al modello di implementazione, nel 2024 le soluzioni basate su cloud detenevano una quota del 69.51% del mercato MVNO neozelandese, mentre si prevede che lo stesso segmento crescerà a un CAGR del 9.77% entro il 2030.
- In base alla modalità operativa, i rivenditori e gli MVNO leggeri hanno mantenuto il 59.87% della quota di mercato degli MVNO in Nuova Zelanda nel 2024, mentre gli MVNO completi sono destinati a crescere a un CAGR del 20.48% entro il 2030.
- In base al tipo di abbonato, nel 2024 gli account dei consumatori controllavano l'81.88% della quota di mercato MVNO della Nuova Zelanda; si prevede che le connessioni specifiche per l'IoT aumenteranno a un CAGR del 27.74% tra il 2025 e il 2030.
- Per applicazione, i piani di sconto hanno catturato il 43.88% delle dimensioni del mercato MVNO della Nuova Zelanda nel 2024, mentre si prevede che le applicazioni M2M cellulari cresceranno a un CAGR del 27.19% entro il 2030.
- In base alla tecnologia di rete, nel 2024 il 4G/LTE deteneva il 71.12% della quota di mercato MVNO della Nuova Zelanda, mentre la connettività satellitare/NTN è destinata a raggiungere un CAGR del 40.06% entro il 2030.
- Per canale di distribuzione, i canali esclusivamente digitali hanno rappresentato il 55.91% delle dimensioni del mercato MVNO neozelandese nel 2024 e si prevede che cresceranno a un CAGR del 9.88% nel periodo di previsione.
Tendenze e approfondimenti del mercato degli operatori di rete mobile virtuale (MVNO) della Nuova Zelanda
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione del segmento di consumatori sensibili al prezzo dopo il COVID | + 1.2% | Centri urbani | A breve termine (≤ 2 anni) |
| Riforme dell'accesso all'ingrosso (revisione della Commissione per il commercio del 2023) | + 1.8% | il | Medio termine (2-4 anni) |
| API di network slicing 5G per marchi esclusivamente digitali | + 0.9% | Urbano poi regionale | Medio termine (2-4 anni) |
| Abbattimento senza attriti e utilizzo multi-SIM abilitato tramite eSIM | + 0.7% | il | A breve termine (≤ 2 anni) |
| Raggruppamento di energia al dettaglio da parte di Contact, Mercury e Nova | + 0.6% | il | Medio termine (2-4 anni) |
| Prove satellitari/NTN per la parità di copertura rurale | + 0.3% | Aree rurali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione della compressione del costo della vita post-COVID nel segmento dei consumatori sensibili ai prezzi
I prezzi dei dati mobili in Nuova Zelanda rimangono tra i più alti dell'OCSE, con piani da 4-5 GB che costano in media 40 NZD, mentre offerte australiane comparabili offrono 37-60 GB a tariffe simili. I consumatori, sottoposti a pressioni inflazionistiche, sono diventati più attenti ai prezzi, alla ricerca di alternative più economiche per la connettività di base. MVNO come Rocket Mobile hanno risposto introducendo piani illimitati a partire da 30 NZD al mese con livelli di velocità gestiti, abbassando le tariffe base degli operatori storici. Le indagini della Commerce Commission continuano a elencare l'insoddisfazione per il valore della telefonia mobile tra i principali reclami dei consumatori. Insieme, questi fattori creano un ambiente fertile per proposte MVNO orientate allo sconto, rivolte ai millennial e alle famiglie delle aree urbane. Con il persistere della consapevolezza dei costi, gli operatori che sfruttano la distribuzione digitale snella e la fatturazione cloud raggiungono economie scalabili, mantenendo al contempo prezzi aggressivi.
Riforme dell'accesso all'ingrosso (revisione MVNO della Commissione per il commercio del 2023) Accelerazione dell'onboarding
Alla fine del 2023, la Commissione per il Commercio ha completato uno studio di mercato MVNO, raccomandando una maggiore trasparenza in termini di wholesale, il mantenimento della regolamentazione del roaming mobile e un nuovo controllo delle tariffe di terminazione mobile. La posizione dell'autorità di regolamentazione ha spinto le reti tradizionali a pubblicare offerte di riferimento semplificate e a ridurre i tempi di onboarding, riducendo le barriere all'ingresso per i nuovi marchi. Precedenti internazionali, come il quadro normativo canadese per l'accesso obbligatorio agli MVNO, illustrano potenziali percorsi normativi che promuovono la concorrenza basata sui servizi. Una maggiore certezza all'ingrosso incoraggia l'attività imprenditoriale; l'accordo di luglio 2025 tra One NZ e Advantai offre un ambiente di onboarding ricco di API che supporta più lanci di MVNO all'anno. Nel medio termine, queste riforme potrebbero innalzare il tetto della quota effettiva oltre la soglia consolidata dell'1% ed espandere la base totale indirizzabile per proposte di nicchia.
API di Network-Slicing 5G che consentono la differenziazione dei sotto-marchi esclusivamente digitali
I benchmark di Ookla del primo semestre del 2024 mostrano che 2degrees offre una coerenza mobile del 90.1% e One NZ è leader nella latenza del gaming mobile con 80.55 punti. Gli MVNO possono ora richiedere slice orientate alle prestazioni che corrispondono a queste scorecard, raggruppando livelli di dati premium per gamer, video streamer o team aziendali sul campo senza possedere spettro. One NZ ha reso disponibili API di network-slicing tramite il suo portale per sviluppatori, consentendo ai brand di sperimentare profili di qualità del servizio durante i periodi di prova. Questa funzionalità rompe la tradizionale percezione degli MVNO come meri sconti, consentendo offerte differenziate basate sulle prestazioni piuttosto che sul volume. Con l'estensione della copertura 5G standalone alle città secondarie, i sotto-brand digitali possono puntare a micro-segmenti ad alto valore, sfruttando comunque il provisioning automatizzato e la fatturazione cloud per il controllo dei costi.
L'adozione dell'eSIM favorisce un abbandono meno attrito e l'utilizzo di più SIM
L'eSIM elimina l'attrito logistico della distribuzione fisica delle SIM, consentendo l'attivazione tramite codice QR in pochi minuti tramite app self-care. Casi di studio internazionali indicano che gli operatori che supportano l'onboarding completamente digitale registrano costi di acquisizione inferiori del 30-40% e conversioni di prova più elevate. In Nuova Zelanda, la mancanza di supporto eSIM da parte di Kogan Mobile è stata segnalata dai forum di appassionati di tecnologia come un divario competitivo nel giugno 2024. I primi utilizzatori di Auckland e Wellington si affidano sempre più a smartphone a doppio profilo per gestire il roaming o le linee dati secondarie, un comportamento che gli MVNO possono sfruttare posizionando pacchetti dati a basso impegno. Con la transizione completa degli ecosistemi di dispositivi alle SIM integrate entro il 2026, gli MVNO digitali che integrano l'attivazione automatizzata delle eSIM otterranno vantaggi in termini di velocità di acquisizione rispetto agli operatori tradizionali che si affidano ancora alla distribuzione di SIM al dettaglio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La quota di mercato MVNO estremamente bassa (< 2%) limita le sinergie di scala | -1.4% | il | Medio termine (2-4 anni) |
| Le tariffe all'ingrosso elevate rispetto ai paesi dell'OCSE comprimono i margini | -1.1% | il | A breve termine (≤ 2 anni) |
| Barriera di proprietà dello spettro per l'innovazione autonoma 5G | -0.8% | Centri urbani | A lungo termine (≥ 4 anni) |
| Limitazioni al roaming nazionale al di fuori delle zone rurali | -0.5% | Aree rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La quota di mercato MVNO estremamente bassa (< 2%) limita le sinergie di scala
Solo 69,000 connessioni MVNO su 6.4 milioni di abbonamenti mobili totali si traducono in un potere d'acquisto limitato nella negoziazione di sconti all'ingrosso. In mancanza di massa critica, la maggior parte degli operatori esternalizza la fatturazione, il servizio clienti e le operazioni di rete, perdendo così il controllo sulla differenziazione dell'esperienza del cliente. Il profilo frammentato del settore, dove persino il più grande MVNO indipendente registra solo "decine di migliaia" di linee, scoraggia gli investitori strategici che preferiscono prospettive di crescita scalabili. Le basi più piccole faticano anche ad ammortizzare le spese di marketing lungo l'intero ciclo di vita del cliente, spingendo gli operatori verso canali digitali low-touch che soddisfano i cacciatori di occasioni ma limitano la fedeltà al marchio. Senza un consolidamento o un cambiamento radicale nel volume degli abbonati, gli svantaggi in termini di costi potrebbero persistere fino al 2029 nonostante gli sgravi normativi.
Le tariffe all'ingrosso elevate rispetto ai paesi dell'OCSE riducono il margine di manovra sui prezzi
L'accesso alla terminazione mobile in Nuova Zelanda costa 0.0799 EUR al minuto, rispetto a una media OCSE di 0.04 EUR, riducendo il divario tra le tariffe al dettaglio e all'ingrosso a disposizione degli MVNO. Le consultazioni della Commissione per il Commercio sulla deregolamentazione della terminazione sono ancora in corso, lasciando incerti i prezzi nel breve termine. Gli input elevati costringono gli MVNO ad ancorare le proposte a pacchetti illimitati con limiti di velocità piuttosto che a piani con limiti di utilizzo a prezzi più bassi, che dipendono da una granularità all'ingrosso. Gli operatori storici possono rapidamente replicare gli sconti principali, continuando a trarre profitto dai margini all'ingrosso, riducendo la differenziazione competitiva. I costi all'ingrosso elevati e persistenti rimangono quindi un freno principale alla conquista aggressiva di quote di mercato, anche se la domanda di prezzi più bassi aumenta.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud guida la trasformazione digitale
Le soluzioni cloud detengono il 69.51% della quota di mercato degli MVNO neozelandesi nel 2024, riflettendo il passaggio del settore dall'hardware proprietario a piattaforme elastiche basate su API. L'adozione di infrastrutture cloud consente un rapido onboarding di nuovi sotto-brand attraverso ambienti multi-tenant, supportando fatturazione, analisi e assistenza clienti automatizzate fin dal primo giorno. Si prevede che il mercato degli MVNO neozelandesi per le implementazioni cloud crescerà a un CAGR del 9.77% entro il 2030, grazie all'integrazione di partner come Advantai nell'orchestrazione del network-slicing che velocizza l'attivazione dei servizi per i nuovi operatori digitali. Gli operatori che utilizzano stack nativi del cloud pubblico evitano ingenti investimenti iniziali, reindirizzando le risorse al marketing e alla differenziazione dei prodotti.
Le soluzioni on-premise rimangono rilevanti per le utility e gli MVNO incentrati sulle aziende che richiedono sovranità dei dati o integrazioni personalizzate con piattaforme di fatturazione energetica. Queste implementazioni comportano maggiori spese in conto capitale ma offrono un controllo più approfondito sulla sicurezza e sulla logica di servizio, rendendole adatte al bundle energetico di Contact, Mercury e Nova. Tuttavia, le certificazioni di sicurezza cloud in fase di maturazione e le zone di disponibilità locali stanno erodendo le esitazioni storiche sulla residenza dei dati. Nel periodo di previsione, si prevede che anche le aziende più prudenti sposteranno i carichi di lavoro non core su piattaforme MVNO cloud gestite per abbreviare i cicli di produzione.
Per modalità operativa: emergono MVNO completi nonostante il predominio dei rivenditori
Rivenditori e MVNO light rappresentavano il 59.87% della quota di mercato MVNO neozelandese nel 2024, attirando i primi operatori alla ricerca di percorsi di accesso al mercato con risorse limitate. Tuttavia, si prevede che gli MVNO full-service registreranno un CAGR del 20.48%, la crescita più rapida tra gli archetipi operativi, poiché l'innovazione dei servizi e la proprietà dei dati diventano fondamentali per la differenziazione a lungo termine. La migrazione verso il controllo totale sblocca motori di prezzo personalizzati, VoLTE a marchio privato e gestione delle sezioni di rete 5G, funzionalità che i rivenditori non possono eguagliare.
Questo cambiamento riflette anche la convergenza intersettoriale, in cui le aziende di servizi energetici sfruttano i rapporti di fatturazione esistenti per aumentare le vendite di connettività mobile. Lo status di MVNO completo consente a questi gentailer di gestire i dati dei clienti in modo olistico, applicando analisi avanzate per ottimizzare gli sconti cumulativi e il rischio di credito. Sebbene l'investimento iniziale sia più elevato, i margini migliorano nel tempo grazie agli sconti sui volumi all'ingrosso e ai ricavi accessori come il finanziamento dei dispositivi o l'assicurazione. Di conseguenza, le dimensioni del mercato MVNO neozelandese attribuibili agli MVNO completi sono destinate a raggiungere una dimensione significativa entro il 2030, con il completamento da parte di almeno tre nuovi operatori supportati dalle aziende di servizi di pubblica utilità degli aggiornamenti del core di rete.
Per tipo di abbonato: la crescita aziendale e dell'IoT accelera oltre la base dei consumatori
I clienti consumer prevalgono con una quota dell'81.88% nel 2024, ma si prevede che le linee specifiche dell'IoT cresceranno a un CAGR del 27.74%, superando tutti gli altri segmenti. Le dimensioni del mercato neozelandese degli MVNO associati alle soluzioni IoT trarranno vantaggio dai sensori agricoli, dalla logistica connessa e dalla telemetria sanitaria, che richiedono una copertura nazionale con bassi volumi di dati. Gli MVNO possono integrare portali di gestione SIM e dashboard di analisi, affrontando le criticità aziendali relative al monitoraggio delle risorse e alla conformità.
La mobilità aziendale rappresenta un ulteriore vantaggio, poiché le aziende cercano comunicazioni unificate e gestione dei dispositivi mobili senza vincoli pluriennali con gli operatori. Gli MVNO completi in grado di offrire SD-WAN, APN privati e porzioni di dati supportate da SLA possono conquistare segmenti ARPU premium. Mentre i consumatori sensibili al prezzo continuano a guidare i volumi di connessione assoluti, i contratti IoT e aziendali offrono un valore di ciclo di vita più elevato, attenuando la volatilità dei ricavi derivante dal tasso di abbandono dei consumatori incentrato sugli sconti.
Per applicazione: le applicazioni M2M cellulari guidano la crescita di nuova generazione
Nel 2024, i piani scontati detenevano il 43.88% del mercato MVNO neozelandese, a conferma della percezione storica degli MVNO come alternative economiche. Tuttavia, si prevede che le soluzioni M2M cellulari raggiungeranno un CAGR del 27.19%, diventando la categoria applicativa in più rapida espansione. L'automazione industriale, la misurazione delle utenze e le implementazioni nelle smart city richiedono servizi WAN a basso consumo che si integrino con le funzionalità NB-IoT e LTE-M disponibili su tutte e tre le reti host.
Gli MVNO possono integrare la gestione avanzata dei dispositivi, gli aggiornamenti del firmware e i report analitici, ottenendo valore oltre la connettività. Nel frattempo, i pacchetti voce e dati scontati subiscono una commoditizzazione, poiché i sotto-marchi storici replicano rapidamente le offerte principali. Per sostenere la crescita, gli MVNO si stanno orientando verso settori verticali a più alto margine come l'M2M, dove la profondità dell'integrazione tecnica scoraggia la concorrenza dei fast-follower.
Di Network Technology: l'integrazione satellitare trasforma la connettività rurale
Il 4G/LTE rappresenterà ancora il 71.12% della quota di mercato degli MVNO neozelandesi nel 2024. I servizi satellite-mobile, tuttavia, guideranno la traiettoria di crescita con un CAGR previsto del 40.06%. One NZ ha attivato la messaggistica Starlink Direct-to-Mobile per oltre 300,000 utenti idonei a dicembre 2024. Questo traguardo dimostra che gli MVNO possono collaborare per raggiungere una copertura nazionale senza dover sostenere spese in conto capitale per le torri rurali.
La trasformazione della rete 5G prosegue nei corridoi urbani, consentendo segmenti ad alta velocità per gaming, realtà aumentata e collaborazione video aziendale. Allo stesso tempo, la fine dei piani 2G/3G, prevista per il 2025, spingerà i dispositivi machine-to-machine legacy a migrare verso operatori LTE-M o NB-IoT. Gli MVNO in grado di orchestrare la distribuzione multi-accesso, combinando servizi cellulari, satellitari e offload Wi-Fi, potranno differenziarsi in base alla resilienza della copertura piuttosto che al prezzo.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le strategie digitali dominano l'evoluzione del mercato
I canali esclusivamente digitali hanno contribuito per il 55.91% alle dimensioni del mercato MVNO neozelandese nel 2024 e si prevede che cresceranno a un CAGR del 9.88% fino al 2030. I modelli GTM incentrati sull'online sfruttano KYC automatizzato, attivazione eSIM e assistenza self-service per ridurre al minimo i costi di acquisizione. Mighty Ape, specialista di e-commerce, ha dimostrato questa scalabilità integrando migliaia di utenti in poche settimane dal lancio di Mighty Mobile.
Il commercio al dettaglio tradizionale rimane essenziale per le fasce demografiche che richiedono pacchetti di dispositivi fisici o la verifica dell'identità. I negozi di sottomarca di proprietà degli operatori fungono da avamposti ibridi in cui i clienti possono passare a piani scontati senza abbandonare il gruppo tradizionale. Ciononostante, il mix complessivo di canali si sta orientando verso il digitale, poiché la verifica remota dell'identità di livello bancario e il provisioning integrato della SIM diventeranno mainstream entro il 2026.
Analisi geografica
La popolazione dispersa della Nuova Zelanda, pari a 5.2 milioni di persone, influenza l'economia della connettività regionale. Hub urbani come Auckland e Wellington presentano un elevato potenziale di ARPU (Arrow Per User) grazie alla presenza di una densa popolazione di studenti e professionisti. Ookla ha registrato la velocità media di download mobile di Wellington a 94.26 Mbps nel primo semestre del 2024, la più alta a livello nazionale. Gli MVNO che selezionano reti host possono quindi personalizzare i pacchetti di qualità gaming o streaming per i centri metropolitani che richiedono prestazioni costanti.
Città secondarie come Hamilton, Christchurch e Tauranga rappresentano aree suburbane in crescita, dove la sensibilità ai costi si interseca con un'adeguata copertura 4G. Operatori virtuali low cost come Rocket Mobile si rivolgono a questi mercati attraverso campagne pubblicitarie sui social media e di referral, sfruttando la fatturazione cloud per assorbire i costi di abbandono promozionali senza ingenti costi generali per il retail.
Le lacune nella copertura rurale persistono sulla costa occidentale, a Coromandel e nell'Otago centrale, dove il territorio montuoso ostacola l'economia delle macro-torri. I progetti pilota Starlink Direct-to-Mobile e AST SpaceMobile di 2degrees promettono di colmare queste lacune, sbloccando potenzialmente la domanda latente di servizi vocali e di messaggistica di base tra le comunità agricole e turistiche. Se la messaggistica satellitare si dimostrasse affidabile, gli MVNO potrebbero commercializzare garanzie di "copertura zero punti neri" a livello nazionale, riposizionandoli come leader in termini di affidabilità piuttosto che come semplici operatori low-cost.
Panorama competitivo
Il predominio strutturale di Spark, One NZ e 2degrees lascia gli MVNO in competizione per una quota di connessioni complessiva pari solo all'1-2%. Il sotto-marchio scontato di Spark, Skinny, da solo supera in vendite ogni MVNO indipendente, sottolineando la capacità degli operatori storici di segmentare la propria base senza rinunciare ai ricavi. La supervisione della Commissione per il Commercio continua a valutare se le strategie di prezzo dei sotto-marchi compromettano la concorrenza basata sui servizi, sebbene ad oggi non siano state imposte misure di controllo dei prezzi.
I nuovi operatori indipendenti seguono due strategie generali. La prima è la pura disruption dei prezzi, come dimostra l'offerta principale illimitata di Rocket Mobile da NZD 30 lanciata nell'agosto 2024. La seconda sfrutta il bundling intersettoriale: Contact Energy, Mercury e Nova includono quote di telefonia mobile nei piani elettrici per aumentare l'ARPU delle famiglie e ridurre il tasso di abbandono nel mercato energetico regolamentato. I rivenditori di energia beneficiano delle piattaforme di assistenza clienti esistenti che integrano perfettamente servizi aggiuntivi, comprimendo i tempi di pareggio.
La tecnologia è diventata l'elemento livellatore. Gli operatori di rete virtuali cloud come Advantai forniscono core di rete white-label, mentre il provisioning di eSIM riduce i costi di distribuzione. Le reti tradizionali monetizzano questi servizi attraverso i ricavi all'ingrosso, ma difendono anche le linee retail accelerando gli aggiornamenti dei sotto-marchi. Nel periodo di previsione, il consolidamento del settore rimane plausibile, soprattutto se le utility acquisiscono o fondono MVNO più piccoli per ampliare la base di abbonati oltre la soglia di 100,000 linee richiesta per ottenere prezzi all'ingrosso migliori.
Leader del settore degli operatori di rete mobile virtuale (MVNO) della Nuova Zelanda
-
Kogan Mobile
-
Magazzino Mobile
-
Mighty Mobile
-
Rocket Mobile
-
Zeronet Mobile
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Kogan Mobile ha confermato che non supporterà le eSIM nel mercato locale, citando vincoli di certificazione dei dispositivi.
- Marzo 2025: One NZ ha stretto una partnership con Advantai per accelerare l'onboarding degli MVNO tramite strumenti di piattaforma ricchi di API.
- Marzo 2025: la Commissione per il commercio ha avviato una revisione formale sulla potenziale deregolamentazione dei servizi di accesso alla terminazione mobile (MTAS).
- Gennaio 2025: Kogan Mobile ha superato le "decine di migliaia" di clienti, posizionandosi come il quinto operatore di telefonia mobile più grande dopo i tre MNO e Skinny.
Ambito del rapporto di mercato degli operatori di rete mobile virtuale (MVNO) della Nuova Zelanda
| Cloud |
| On-premise |
| Reseller |
| Operatore di servizio |
| MVNO completo |
| Luce / Marchio MVNO |
| Consumatori |
| Impresa |
| Specifico per IoT |
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Altro |
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
| Solo online/digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti/all'ingrosso |
| Per modello di distribuzione | Cloud |
| On-premise | |
| Per modalità operativa | Reseller |
| Operatore di servizio | |
| MVNO completo | |
| Luce / Marchio MVNO | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Altro | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Solo online/digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti/all'ingrosso |
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di fatturato per i servizi MVNO della Nuova Zelanda nel 2030?
Si prevede che il settore raggiungerà i 211 milioni di dollari entro il 2030, con un CAGR del 6.15% nel periodo 2025-2030.
Quale tecnologia di rete sta crescendo più rapidamente tra i fornitori alternativi?
Si prevede che le linee satellitari/NTN, potenziate dalla collaborazione Starlink Direct-to-Mobile di One NZ, registreranno un CAGR del 40.06% entro il 2030.
Quanto è grande la quota di consumatori sul totale delle connessioni MVNO?
Nel 2024, l'81.88% delle linee attive era costituito da consumatori.
Quale archetipo operativo si espanderà più rapidamente nei prossimi cinque anni?
Si prevede che gli MVNO completi cresceranno a un CAGR del 20.48%, poiché i marchi cercheranno di avere un maggiore controllo sui servizi.
Dove si registra la maggiore diffusione geografica degli MVNO?
Auckland e Wellington sono le città in testa all'adozione, grazie alla densità della popolazione e all'elevata domanda di dati, mentre la crescita rurale dipende dall'aumento della copertura satellitare.


