

Dimensioni e quota del mercato dei data center di New York
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2031 |
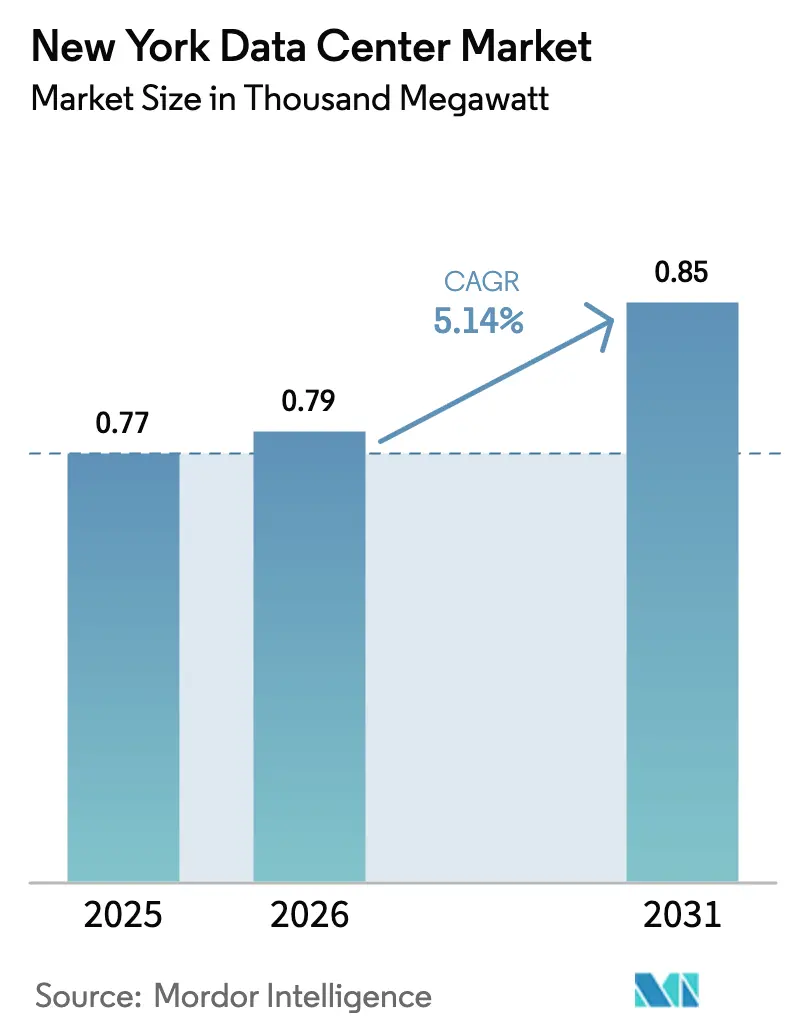
| Volume di mercato (2026) | 0.79 mila megawatt |
| Volume di mercato (2031) | 0.85 mila megawatt |
| Tasso di crescita (2025 - 2031) | 5.14% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei data center di New York di Mordor Intelligence
Il mercato dei data center di New York si attesta a 854.5 MW nel 2025 e si prevede che raggiungerà i 1,154.2 MW entro il 2031, con un CAGR del 5.14% nel periodo di previsione. La necessità di Wall Street di esecuzioni degli ordini inferiori al millisecondo, la proliferazione di campus cloud iperscalabili e un'ondata di conversioni da uffici a data center a Midtown stanno ancorando la crescita della domanda. I cluster di addestramento AI ad alta densità di potenza stanno spingendo i requisiti dei rack da 5-10 kW a 50 kW e oltre, accelerando l'adozione di sistemi di raffreddamento a liquido e di progetti alimentati da fonti rinnovabili. L'intensità competitiva sta aumentando, poiché gli operatori storici si contendono i lotti limitati con accesso alle utenze dual-feed e ampie tratte in fibra ottica. Allo stesso tempo, la Legge Locale 97 e gli obiettivi di neutralità carbonica a livello statale stanno costringendo gli operatori a firmare contratti di energia verde a lungo termine o ad aggiungere generazione in loco, sbilanciando il campo di gioco a favore delle aziende con un bilancio solido. Le carenze di capacità segnalate dal gestore della rete, unite agli afflussi di capitale di miliardi di dollari, creano le condizioni per continui rincari dei prezzi nelle posizioni privilegiate.
Punti chiave del rapporto
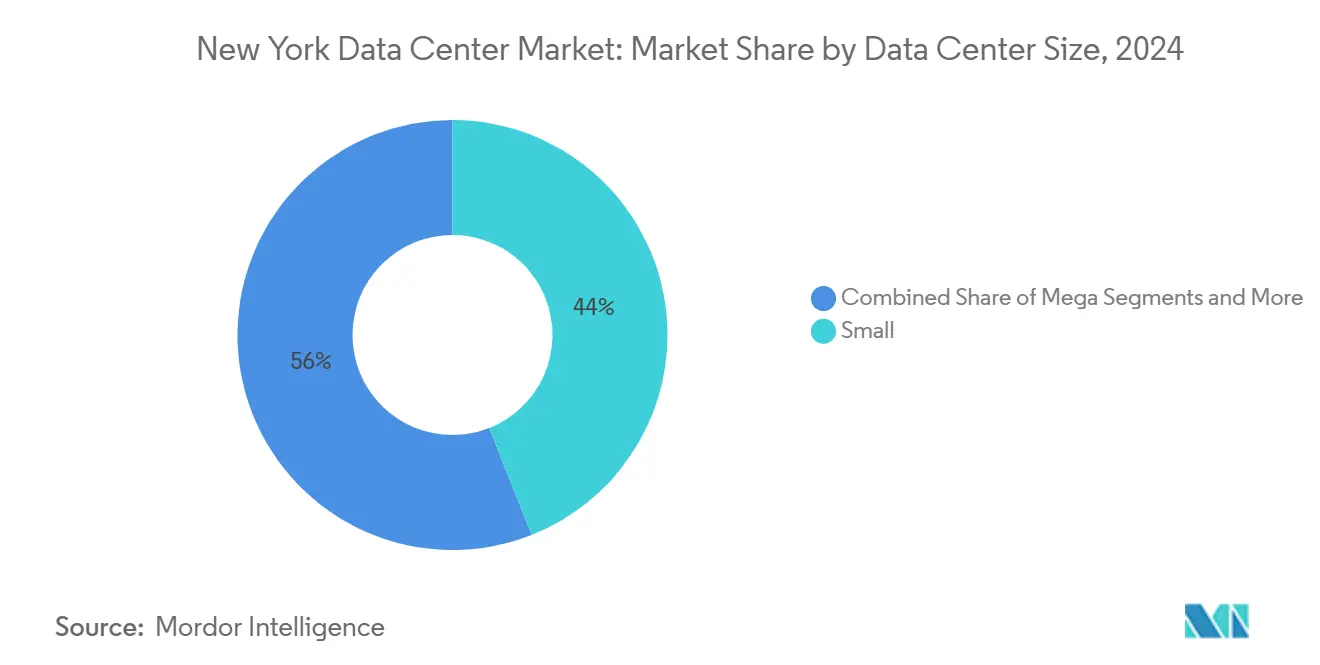
- In base alle dimensioni del data center, la categoria Small ha conquistato il 44% della quota di mercato dei data center di New York nel 2024, mentre si prevede che i siti di grandi dimensioni registreranno il CAGR più rapido, pari al 6.1%, fino al 2031.
- In base allo standard di livello, nel 60 le strutture di livello III rappresentavano il 2024% delle dimensioni del mercato dei data center di New York, mentre le strutture di livello IV stanno avanzando a un CAGR del 6.60% fino al 2031.
- Per settore di utilizzo finale, IT e telecomunicazioni rappresentavano una quota del 43% delle dimensioni del mercato dei data center di New York nel 2024, e i casi di utilizzo ibridi cloud/telecomunicazioni si stanno espandendo a un CAGR del 4.86% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei data center di New York
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Espansione dell'impronta cloud su larga scala | + 1.2% | Manhattan, Brooklyn, Queens | Medio termine (2–4 anni) |
| Vantaggio di latenza dei mercati dei capitali | + 0.8% | Distretto finanziario di Manhattan, New Jersey settentrionale | A breve termine (≤ 2 anni) |
| Crediti per l'energia rinnovabile e tariffe verdi NY CLCPA | + 0.6% | In tutto lo stato, area metropolitana di New York | A lungo termine (≥ 4 anni) |
| Densificazione della fibra tramite atterraggi di cavi sottomarini | + 0.5% | Long Island, Manhattan | Medio termine (2–4 anni) |
| Conversione di uffici vuoti nel centro città | + 0.4% | Manhattan sotto la 59a Strada | Medio termine (2–4 anni) |
| Microreti municipali e celle a combustibile in loco | + 0.3% | quartieri periferici | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'impronta cloud iperscalabile
AWS, Microsoft e Google si sono impegnate ciascuna a realizzare campus da centinaia di megawatt nell'area metropolitana, spesso abbinandoli a nodi di interconnessione dedicati a 400 G per i carichi di lavoro edge. Digital Realty da sola ha registrato 521 milioni di dollari di nuovi contratti di locazione nel terzo trimestre del 2024, con un rendimento medio del 12%, sottolineando la disponibilità dei clienti a pagare premi per la capacità nelle vicinanze. [1] Digital Realty, Presentazione dei risultati del terzo trimestre 2024, digitalrealty.com La densità di potenza per rack si sta avvicinando ai 50 kW e lo spazio bianco pronto per l'immersione è ora un requisito standard nelle RFP hyperscale. Gli operatori stanno stipulando accordi di acquisto di energia rinnovabile a lungo termine e sistemi di accumulo di energia a batteria per garantire la capacità a prezzi fissi. La portata e la velocità di questi progetti stanno ampliando il divario tra i proprietari immobiliari globali ben capitalizzati e i fornitori regionali più piccoli.
Vantaggio di latenza dei mercati dei capitali
Le postazioni di trading ad alta frequenza misurano la distanza in microsecondi, alimentando la domanda di strutture entro un raggio di 50 miglia dalle principali borse. La suite di colocation del NASDAQ riporta cicli di conferma degli ordini inferiori a 50 μs, mentre i rack presso Equinix NY4 a Secaucus hanno canoni mensili di circa 3,500 dollari. [2] NASDAQ, Stock Exchange Co-Location, nasdaq.com Le implementazioni bare-metal, piuttosto che le istanze virtualizzate, dominano queste infrastrutture, eliminando l'overhead dell'hypervisor. La determinazione dei prezzi in base alla prossimità protegge i proprietari degli immobili dalla più ampia mercificazione della colocation, mantenendo margini EBITDA elevati. Le strutture gestite dalle borse, come il campus NYSE a Mahwah, segmentano ulteriormente il mercato in cluster a livelli di latenza.
Crediti per l'energia rinnovabile e tariffe verdi NY CLCPA
L'obbligo imposto dallo Stato di New York di raggiungere il 70% di elettricità rinnovabile entro il 2030 sta stimolando l'adozione di contratti idroelettrici a lungo termine e celle a combustibile in loco. Gli operatori che raggiungono un indice di efficienza energetica inferiore a 1.3 si qualificano per crediti negoziabili che riducono direttamente i costi operativi. I serbatoi a immersione bifase di Microsoft hanno ridotto il consumo energetico a livello di server fino al 15%, liberando al contempo capacità per gli acceleratori di intelligenza artificiale. [3] Microsoft, Per raffreddare i server dei data center, Microsoft si affida al liquido bollente, microsoft.com I pionieri si assicurano moltiplicatori di credito favorevoli che scadranno con l'inasprirsi dei limiti di carbonio, creando un vantaggio per i primi arrivati e nuove barriere all'ingresso.
Densificazione della fibra tramite atterraggi di cavi sottomarini
I sistemi transatlantici AEC-1 e AEC-2 atterrano a Long Island, fornendo lunghezze d'onda a 800 G direttamente sulle rotte di bypass di Manhattan e riducendo la latenza di andata e ritorno verso Londra di diversi millisecondi. Un condotto in fibra ottica scura sul fiume Hudson, costruito privatamente, è stato attivato nel 2024, il primo in due decenni, aggiungendo la necessaria diversificazione agli hotel della West Side della città. I percorsi in fibra ottica ad alta densità rafforzano il ruolo della regione come nodo di commutazione intercontinentale e supportano casi d'uso emergenti come lo streaming AR/VR e l'analisi delle frodi in tempo reale.
Analisi dell'impatto delle restrizioni
| RESTRIZIONI | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costi immobiliari e di costruzione a Manhattan | -0.9% | Zone ad alta densità di Manhattan | A breve termine (≤ 2 anni) |
| Limiti alle emissioni di carbonio della legge locale 97 | -0.6% | Edifici di New York > 25,000 piedi quadrati | Medio termine (2–4 anni) |
| Vincoli di disponibilità di energia elettrica da parte delle utility | -0.5% | Metropolitana di New York, in particolare i quartieri periferici | Medio termine (2–4 anni) |
| Ritardi nelle code di interconnessione alla rete | -0.4% | Territorio NYISO in tutto lo stato | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi immobiliari e di costruzione a Manhattan
I progetti di ristrutturazione del centro di Manhattan spesso superano i 400 dollari al metro quadro, il doppio della media dei quartieri periferici, riducendo i rendimenti pro-forma. Le conversioni residenziali concorrenti, come la riqualificazione di SoMA da 1,320 unità, riducono l'offerta di edifici idonei. Gli sgravi fiscali previsti dall'Industrial and Commercial Abatement Program raramente si applicano a sud della 96th Street, orientando i nuovi sviluppi verso Brooklyn e il Queens. I proprietari in grado di offrire spazi grezzi con impianti elettrici nei quartieri periferici stanno ottenendo contratti di pre-locazione su larga scala che aggirano lo shock dei prezzi di Midtown.
Legge locale 97 Limiti alle emissioni di carbonio
A partire dal 2025, i data center di superficie superiore a 25,000 piedi quadrati (circa 2024 metri quadrati) saranno soggetti a pesanti sanzioni in caso di superamento delle soglie di intensità di carbonio. Gli operatori dovranno elettrificare i carichi meccanici o procurarsi certificati di energia a zero emissioni di carbonio per rimanere conformi. L'ammodernamento dei sistemi di backup diesel legacy con celle a combustibile o volani UPS avanzati aumenta le spese in conto capitale e allunga i tempi di progetto. Le aziende che hanno sottoscritto contratti rinnovabili di lunga durata prima del XNUMX godono di un vantaggio strutturale in termini di costi rispetto a chi è entrato in ritardo, intensificando il divario competitivo.
Analisi del segmento
Per dimensione del data center: le grandi strutture guidano l'evoluzione del mercato
I data center di piccole dimensioni detengono una quota di mercato del 44% nel 2024, riflettendo la predominanza di implementazioni di colocation aziendale e strutture multi-tenant che servono il variegato ecosistema aziendale di New York. Le strutture di grandi dimensioni/iperscala rappresentano il segmento in più rapida crescita, con un CAGR del 6.1% fino al 2030, trainate dai fornitori di servizi cloud e dai requisiti dei carichi di lavoro di intelligenza artificiale che richiedono enormi densità di potenza e infrastrutture di raffreddamento specializzate. La distribuzione delle dimensioni riflette l'evoluzione del mercato dall'hosting aziendale tradizionale verso architetture iperscalabili che supportano le moderne applicazioni digitali.
Le strutture di medie dimensioni (15-50 MW) costituiscono la spina dorsale di molte implementazioni di servizi finanziari, offrendo la capacità necessaria per i sistemi di trading ad alta frequenza, pur mantenendo la flessibilità per configurazioni personalizzate. I micro data center (<5 MW) riempiono nicchie specializzate, tra cui applicazioni di edge computing e strutture di backup, sebbene la loro quota di mercato continui a diminuire man mano che le organizzazioni consolidano le operazioni in strutture più grandi ed efficienti. La pipeline di sviluppo da 45 miliardi di dollari di Related Companies si concentra principalmente su strutture su larga scala, con singoli progetti che superano i 100 MW per soddisfare i requisiti di iperscalabilità. Dinamiche dei data center. La tendenza verso strutture più grandi è guidata dalle economie di scala nell'approvvigionamento energetico, nell'efficienza del raffreddamento e nella gestione operativa, con le implementazioni iperscalabili che raggiungono indici di efficienza energetica inferiori a 1.2 rispetto a 1.5-1.8 per le strutture più piccole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per Tier Standard: la crescita del Tier IV accelera
Nel 60, le sale Tier III hanno dominato il mercato dei data center di New York, coprendo il 2024% delle sue dimensioni, bilanciando costi e tempi di attività. I trader finanziari e le piattaforme cloud, tuttavia, stanno passando a shell Tier IV che promettono una disponibilità del 99.995% e sottosistemi manutenibili contemporaneamente. Si prevede che queste implementazioni registreranno un CAGR del 6.60% fino al 2030. Il centro di liquidità dell'Intercontinental Exchange di Mahwah esemplifica questa tendenza, con percorsi di alimentazione completamente isolati e circuiti ad acqua refrigerata N+2. L'adozione di livelli superiori è ulteriormente rafforzata dai requisiti di cyber-resilienza previsti dalle linee guida bancarie federali, che spingono le RFP aziendali a specificare le firme di progettazione Tier IV.
Nei quartieri periferici, i nuovi campus di Livello IV sfruttano le dimensioni più ampie, consentendo la distribuzione di media tensione tramite bus ad anello e la generazione ridondante in loco. I retrofit di Manhattan, vincolati dai nuclei degli ascensori e dalle colonne montanti esistenti, spesso limitano gli aggiornamenti al Livello III. Con l'aumento dei premi di uptime, si prevede che la capacità di Livello IV acquisisca una quota incrementale, mentre i livelli inferiori rimangono confinati ai carichi di lavoro di sviluppo e test e ai nodi di archiviazione.
Per assorbimento: si crea un impulso iperscalare
La colocation ha mantenuto il 48% dei ricavi del 2024, ma le sale single-tenant build-to-suit stanno accelerando la crescita con un CAGR del 5.20%. I principali operatori del cloud stipulano contratti per interi pod da 20-40 MW, stabilendo obiettivi PUE personalizzati e baie immersion-ready, un modello che evita i tempi di attesa per l'allestimento multi-tenant. La colocation retail continua a servire rack di trading sensibili alla latenza e carichi di lavoro vincolati alla conformità che favoriscono la fatturazione granulare dell'energia. I servizi cloud-on-ramp gestiti seguono gli hyperscaler nelle nuove periferie, fornendo connessioni dirette e strutture ottiche a pacchetto fino alla stazione di atterraggio transatlantica più vicina. Il cambiamento nel mix aumenterà la dimensione media delle sale, approfondirà l'intensità di capitale e manterrà le durate dei contratti di locazione superiori ai 10 anni, garantendo rendimenti in contanti prevedibili.
I locatori all'ingrosso in grado di adattarsi a entrambi i modelli, affittando shell alimentate a hyperscaler e ricavando suite carrier-densed, beneficiano di flussi di entrate diversificati. Gli operatori più piccoli e con dimensioni ridotte potrebbero orientarsi verso nodi edge o sale riunioni dedicate esclusivamente all'interconnessione per rimanere competitivi nel mercato in evoluzione dei data center di New York.

Analisi geografica
Manhattan ospita il più denso agglomerato di hotel per operatori di telefonia mobile, con una concentrazione tra i numeri 60 di Hudson Street e 111 di 8th Avenue. Tuttavia, la limitata capacità di utenza e i costi immobiliari superiori a 400 dollari al piede quadrato frenano l'ulteriore espansione greenfield. Molti proprietari ora preferiscono le conversioni white-box di torri per uffici prebelliche, ma la conformità alla Legge Locale 97 richiede spesso costosi interventi di adeguamento delle facciate e delle strutture meccaniche. Di conseguenza, la quota di Manhattan nel mercato dei data center di New York si è stabilizzata, nonostante l'espansione della capacità complessiva.
Brooklyn e il Queens stanno catturando la domanda di spillover abbinando costi di terreno inferiori a diversi ingressi in fibra, supportati da nuove installazioni di fibra spenta lungo l'East River. Gli incentivi fiscali previsti dall'Industrial and Commercial Abatement Program possono ridurre i costi operativi di percentuali a due cifre, spostando i modelli basati sul costo totale di proprietà a favore dei distretti. L'hub carrier-neutral di DataVerge a Industry City ospita ora uno dei più grandi Internet Exchange dello stato, a dimostrazione del fatto che la densità di interconnessione si sta spostando verso l'esterno.
Oltre ai cinque distretti, Long Island sfrutta le sue stazioni di cavi sottomarini per fungere da porta d'accesso della metropolitana all'Europa, mentre l'ampia capacità di sottostazioni del New Jersey settentrionale e le minori imposte sulla proprietà attraggono campus di grandi dimensioni. Il complesso di Orangeburg di DataBank, 30 chilometri a nord di Midtown, illustra la tendenza verso sviluppi "clean sheet" extraurbani con un margine di espansione di 45 MW. Il gestore della rete avverte di un potenziale deficit di 446 MW nel 2025, un deficit che potrebbe accelerare la diversificazione geografica verso siti con generazione di energia rinnovabile pre-impegnata.
Panorama normativo
La legge locale 97 di New York City stabilisce limiti massimi di emissioni di carbonio per gli edifici con una superficie superiore a 25,000 piedi quadrati, con applicazione a partire dal 2025, spingendo gli operatori dei data center verso sistemi meccanici elettrificati e l'approvvigionamento di energia a zero emissioni di carbonio o crediti per evitare sanzioni. A livello statale, il requisito del Climate Leadership and Community Protection Act (CLCPA) di New York per il 70% di elettricità da fonti rinnovabili entro il 2030 rafforza le strategie di approvvigionamento di energie rinnovabili a lungo termine (compresi i contratti idroelettrici) insieme a misure di efficienza come gli obiettivi PUE inferiori a 1.3.
Nel luglio 2026, la governatrice Kathy Hochul ha emanato l'Ordine Esecutivo n. 62, che istituisce una moratoria temporanea (fino a un anno) su alcuni permessi ambientali per i nuovi data center hyperscale di potenza pari o superiore a 50 MW, in attesa che lo Stato elabori una Dichiarazione di Impatto Ambientale Generica (GEIS). L'ordine diventa immediatamente un ostacolo per i grandi progetti greenfield che non hanno ancora ottenuto i permessi necessari. Parallelamente, lo Stato ha intrapreso azioni del Dipartimento dei Servizi Pubblici dello Stato di New York in merito alle riforme delle interconnessioni ad alto carico (Caso DPS 26-E-0045) e al dibattito politico sul Responsible Data Center Development Act (S10642/A11560), oltre ai requisiti di autorizzazione come le parti 601 e 602 del 6 NYCRR per i prelievi idrici che possono incidere significativamente sulle strategie di raffreddamento e sulle tempistiche dei progetti.
Analisi della catena del valore
La catena del valore dei data center di New York inizia con l'acquisizione del sito e l'ottenimento delle autorizzazioni urbanistiche in mercati secondari con vincoli e costi elevati, dove gli hotel per operatori di telecomunicazioni, come quelli di 60 Hudson Street e 111 8th Avenue, influenzano le prime decisioni relative alla localizzazione. Da lì, la catena prosegue con lo sviluppo della struttura portante, l'allestimento e la gestione operativa.
Le principali dipendenze a monte includono le prenotazioni di energia elettrica e l'interconnessione tramite i processi NYISO, le principali apparecchiature elettriche (trasformatori, quadri elettrici e sistemi UPS) e i sistemi di raffreddamento sempre più predisposti per il raffreddamento a liquido nei rack AI, oltre alle soluzioni di alimentazione di backup. A valle, gli operatori completano la messa in servizio, la certificazione in linea con i processi di progettazione e operativi Tier III e Tier IV e i servizi di manutenzione. Sul fronte del go-to-market, la capacità viene monetizzata tramite colocation retail e contratti di leasing all'ingrosso o hyperscale ad alto volume, stratificati con ecosistemi di interconnessione legati a fitte rotte in fibra e connettività con cavi sottomarini tramite approdi di Long Island. I recenti lanci di strutture mostrano come lo stack tecnologico e il mix di fornitori stiano cambiando, tra cui il campus DataBanks LGA3 a Orangeburg, che enfatizza configurazioni ad alta densità che si estendono ai rack raffreddati a liquido, e CoreSites NY3 a Secaucus, che espande la capacità metropolitana più vicino ai corridoi di alimentazione e fibra ad alto carico. Questi progetti dimostrano inoltre come l'accesso ai capitali, i tempi di consegna delle apparecchiature e il coordinamento delle utenze influenzino le tempistiche, mentre il Decreto Esecutivo n. 62 introduce un vincolo di autorizzazione per i nuovi progetti di potenza pari o superiore a 50 MW, che può avere ripercussioni sulla sequenza di approvvigionamento per ordini consistenti di PDU, refrigeratori e generatori.
Panorama competitivo
Digital Realty, Equinix e CoreSite controllano insieme la maggior parte della superficie lorda di infrastrutture nell'area metropolitana. Le prenotazioni di Digital Realty per il 2024, pari a 521 milioni di dollari, e la joint venture iperscalabile di Equinix da 15 miliardi di dollari sottolineano i vantaggi di bilancio che consentono a queste aziende di pre-impegnare trasformatori e quadri elettrici prima che i tempi di consegna superino i due anni. Le riserve di energia sono diventate il nuovo punto di forza e gli operatori storici con rapporti decennali con le utility ottengono valutazioni premium.
I competitor finanziati da private equity stanno crescendo rapidamente. Related Companies ha stanziato 45 miliardi di dollari per progetti metropolitani e Vantage Data Centers si è assicurata 13 miliardi di dollari a livello globale per inseguire la capacità di intelligenza artificiale. DataBank ha raccolto 2 miliardi di dollari per aumentare la potenza aggregata da 330 MW a 850 MW, incluso un campus da 45 MW a Orangeburg. La differenziazione tecnologica si concentra sul raffreddamento a immersione, sulle certificazioni Nvidia DGX-Ready e sulle celle a combustibile in loco che soddisfano sia i requisiti di uptime che quelli di carbon scoring.
Le barriere all'ingresso nel mercato rimangono elevate: gli ostacoli urbanistici, le sovrapposizioni della Legge Locale 97 e le code di 36 mesi per l'interconnessione dei servizi di pubblica utilità scoraggiano tutti gli investitori, tranne quelli più capitalizzati. Ciononostante, la corsa ai terreni nei distretti periferici e gli afflussi di capitale indicano un'attività edilizia sostenuta, garantendo che la determinazione dei prezzi dipenderà dall'accesso alle energie rinnovabili piuttosto che dalla sola metratura lorda.
Leader del settore dei data center di New York
Digital Realty Trust, Inc.
Banca dati
Sito principale
CyrusOne
Equinix Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Digital Realty chiude un fondo di investimento da 3.25 miliardi di dollari per data center hyperscale negli Stati Uniti, con l'obiettivo di raggiungere New York e altre importanti aree metropolitane. Il finanziamento amplia la sua capacità di pre-impegnarsi in mercati ad alta domanda, supportando carichi di lavoro di intelligenza artificiale e tempi di consegna più lunghi nell'area metropolitana di New York.
- Settembre 2025: CoreSite completa il data center NY3 a Secaucus, nel New Jersey. L'ampliamento della capacità offre una nuova struttura da 15 MW e 138,000 piedi quadrati, rafforzando la posizione di CoreSite sul mercato di New York.
- Maggio 2025: DataBank inaugura il data center LGA3 presso il campus di Orangeburg, New York. Aggiunge 20 MW di carico IT critico per l'IA/crescita digitale, rafforzando la disponibilità e la densità a New York.
Ambito del rapporto sul mercato dei data center di New York
Un data center è una stanza fisica, un edificio o una struttura che contiene l'infrastruttura IT utilizzata per costruire, eseguire e fornire applicazioni e servizi e archiviare e gestire i dati connessi a tali applicazioni e servizi.
Il mercato dei data center di New York è segmentato in base alle dimensioni del DC (piccolo, medio, grande, massiccio e mega), al tipo di livello (livello 1 e 2, livello 3 e livello 4), all'assorbimento (utilizzato (tipo di colocation (al dettaglio, all'ingrosso e al dettaglio) iperscala)), utente finale (cloud e IT, telecomunicazioni, media e intrattenimento, pubblica amministrazione, BFSI, industria manifatturiera, e-commerce e utenti finali) e non utilizzato).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (MW) per tutti i segmenti di cui sopra.
| Piccolo |
| Medio |
| Grande |
| Mega |
| Imponente |
| Livello I e II |
| Livello III |
| Livello IV |
| Non utilizzato | ||
| Utilizzato | Tipo di collocazione | Settore Retail |
| Rivendere | ||
| iperscala | ||
| Utente finale | BFSI | |
| IT e telecomunicazioni | ||
| Media and Entertainment | ||
| Governo e istruzione | ||
| Sanità e scienze della vita | ||
| Altri utenti finali | ||
| Per dimensione del data center | Piccolo | ||
| Medio | |||
| Grande | |||
| Mega | |||
| Imponente | |||
| Per tipo di livello | Livello I e II | ||
| Livello III | |||
| Livello IV | |||
| Per assorbimento | Non utilizzato | ||
| Utilizzato | Tipo di collocazione | Settore Retail | |
| Rivendere | |||
| iperscala | |||
| Utente finale | BFSI | ||
| IT e telecomunicazioni | |||
| Media and Entertainment | |||
| Governo e istruzione | |||
| Sanità e scienze della vita | |||
| Altri utenti finali | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale capacità del mercato dei data center di New York?
Nel 854.5 la metropolitana supporterà un carico IT installato di 2025 MW e si prevede che raggiungerà i 1,154.2 MW entro il 2031.
Quali quartieri stanno attirando il maggior numero di nuovi data center?
Brooklyn, Queens e Long Island stanno attirando l'attenzione su progetti di iperscala e di colocation grazie ai costi inferiori dei terreni e alla migliore disponibilità di energia rispetto a Midtown.
In che modo la legge locale 97 influisce sui nuovi progetti di data center?
Le strutture di dimensioni superiori a 25,000 piedi quadrati dovranno ridurre l'intensità di carbonio o incorrere in sanzioni a partire dal 2025, portando gli operatori a vincolarsi all'energia rinnovabile e a elettrificare i sistemi meccanici.
Quale tecnologia di raffreddamento sta prendendo piede nelle strutture di New York?
I circuiti a immersione in liquido e quelli diretti al chip sono le opzioni in più rapida crescita a causa dell'aumento della densità dei rack e degli obiettivi più rigorosi in materia di efficienza energetica.
Perché le società finanziarie pagano affitti elevati per gli spazi di colocation?
La latenza inferiore al millisecondo sugli scambi si traduce direttamente in ricavi derivanti dalle negoziazioni, per questo le banche affittano armadietti in strutture entro 50 miglia dai mercati di Manhattan.
Quanto sono significativi i crediti per le energie rinnovabili per l'economia dei data center?
Gli operatori che raggiungono un PUE inferiore a 1.3 possono monetizzare i crediti statali per le energie rinnovabili, riducendo i costi operativi e migliorando la competitività a lungo termine.


