

Dimensioni e quota del mercato della neurotecnologia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
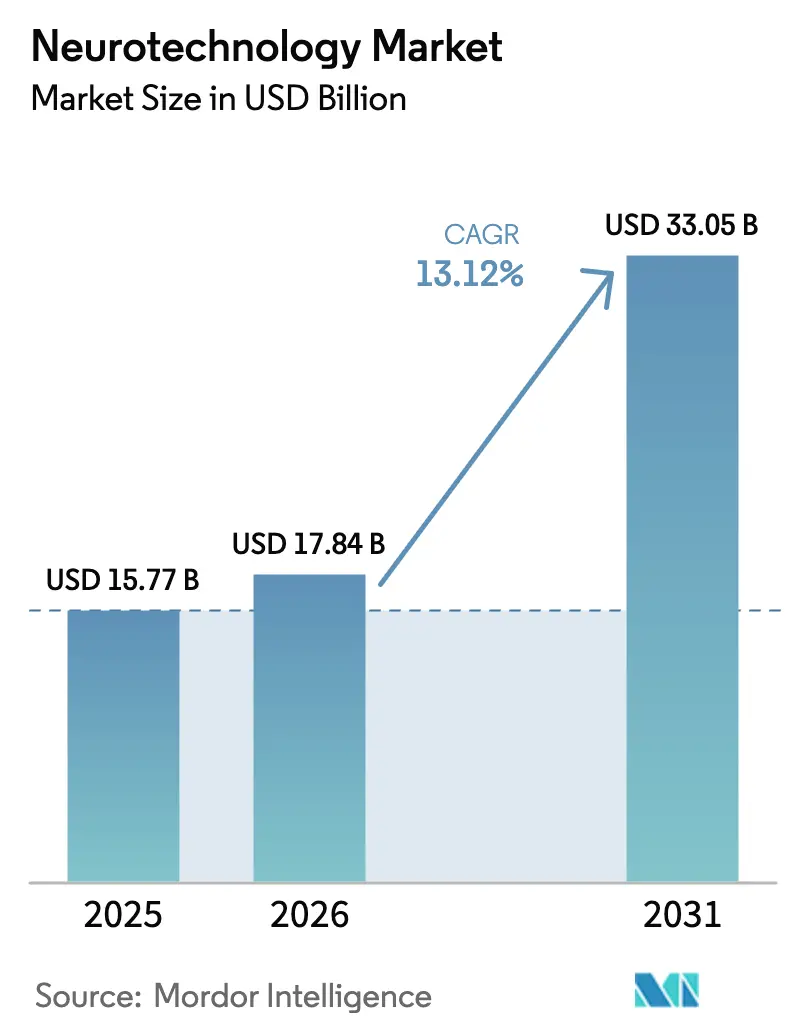
| Dimensione del mercato (2026) | 17.84 miliardo di dollari |
| Dimensione del mercato (2031) | 33.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della neurotecnologia di Mordor Intelligence
Si prevede che il mercato delle neurotecnologie crescerà da 15.77 miliardi di dollari nel 2025 a 17.84 miliardi di dollari nel 2026, per poi raggiungere i 33.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.12% nel periodo 2026-2031. La crescita è trainata dai rapidi progressi nelle interfacce cervello-computer, dall'espansione della validazione clinica per la neurostimolazione adattiva e dalla crescente prevalenza di disturbi neurologici nelle società che invecchiano. L'adozione nella regione Asia-Pacifico sta crescendo rapidamente grazie alle iniziative di ricerca sostenute dai governi, mentre le riforme dei rimborsi in Nord America stanno eliminando ostacoli commerciali di lunga data. La concorrenza si sta intensificando, con le multinazionali tecnologiche che collaborano con le start-up di interfacce neurali per accelerare lo sviluppo dei prodotti e accedere a flussi di dati proprietari. Allo stesso tempo, gli enti regolatori stanno perfezionando i percorsi di approvazione per le nuove categorie di neurotecnologie, creando sia opportunità per una designazione accelerata sia sfide in termini di sorveglianza post-commercializzazione.
Punti chiave del rapporto
- In base alla tipologia di prodotto, nel 45.21 i dispositivi di neurostimolazione rappresentavano il 2025% della quota di mercato della neurotecnologia, mentre si prevede che le interfacce cervello-computer cresceranno a un CAGR del 15.98% entro il 2031.
- Per applicazione, la gestione del dolore cronico ha rappresentato il 40.05% delle dimensioni del mercato della neurotecnologia nel 2025; la depressione e altri disturbi neuropsichiatrici registrano il CAGR previsto più elevato, pari al 15.07% fino al 2031.
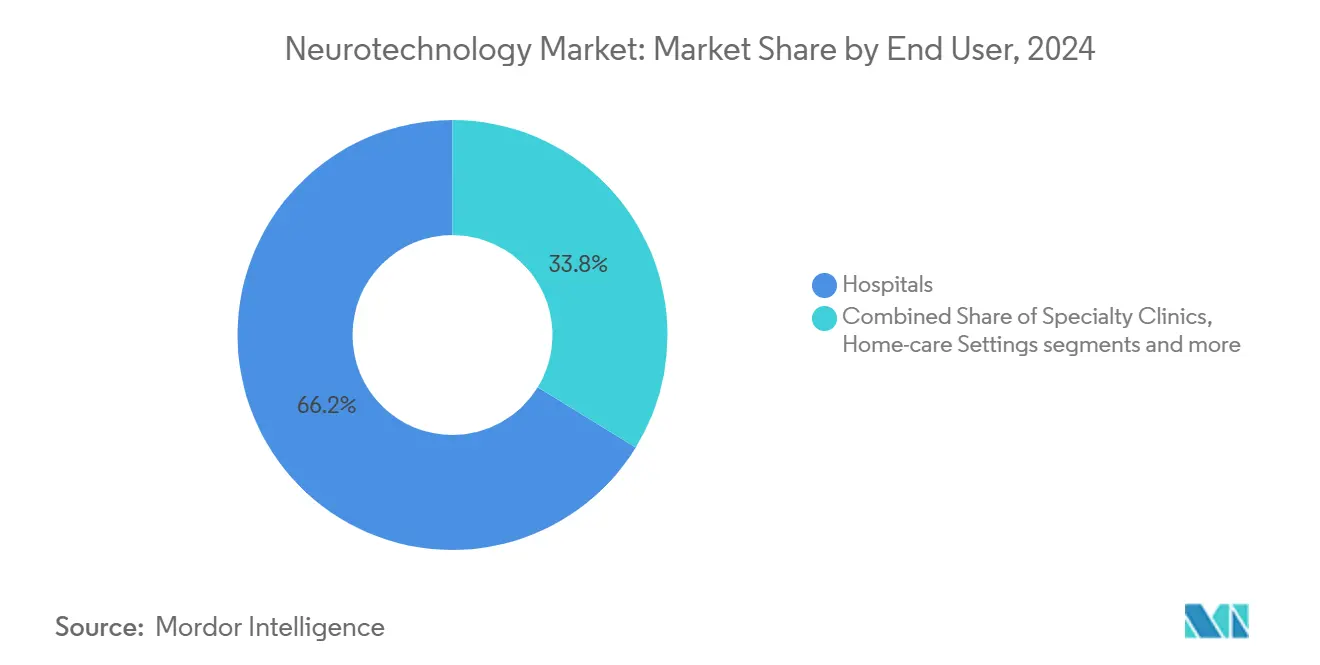
- In base all'utente finale, nel 65.79 gli ospedali detenevano il 2025% della quota di mercato della neurotecnologia, mentre si prevede che le strutture di assistenza domiciliare cresceranno a un CAGR del 14.02% tra il 2026 e il 2031.
- In termini geografici, il Nord America ha generato un fatturato del 39.10% nel 2025; si prevede che l'area Asia-Pacifico sarà la regione in più rapida crescita con un CAGR del 14.94% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della neurotecnologia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza dei disturbi neurologici | + 3.2% | Global | A lungo termine (≥ 4 anni) |
| Progressi nelle neuroscienze e nelle interfacce abilitate dall'intelligenza artificiale | + 2.8% | Nord America, Europa, Asia orientale | Medio termine (2-4 anni) |
| Crescente domanda di migliori opzioni di trattamento | + 2.4% | Global | Medio termine (2-4 anni) |
| Aumento dei finanziamenti pubblici e privati | + 1.9% | Asia-Pacifico, Europa, Nord America | A breve termine (≤ 2 anni) |
| Passaggio a neurointerventi minimamente e non invasivi | + 1.6% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| L'emergere della neurotecnologia dei consumatori | + 1.2% | Nord America, Europa, Asia orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza dei disturbi neurologici
Il carico globale delle malattie neurodegenerative ha superato i 50 milioni di casi e continua a crescere di pari passo con l'invecchiamento della popolazione. [1] Organizzazione Mondiale della Sanità, “Disturbi neurologici: sfide per la salute pubblica”, who.int Negli Stati Uniti, la malattia di Parkinson colpisce ogni anno il 5%-10% della popolazione geriatrica, con circa 500,000 nuove diagnosi all'anno. [2] National Institutes of Health, “Statistiche sulla malattia di Parkinson”, nih.gov I pianificatori dei sistemi sanitari stanno spostando capitali verso dispositivi di intervento precoce in grado di rallentare il declino funzionale e ridurre i costi dell'assistenza a lungo termine. Questa realtà demografica è alla base di investimenti aggressivi in piattaforme di monitoraggio cerebrale in fase iniziale, posizionate per futuri protocolli di prevenzione.
Progressi in rapida crescita in neuroscienza e tecnologia
Le innovazioni negli array di elettrodi su scala micrometrica consentono ora ai sensori di posizionarsi tra i follicoli piliferi mantenendo una precisione di rilevamento del segnale del 96.4% durante un utilizzo prolungato. [3] Georgia Institute of Technology, “I ricercatori svelano un'interfaccia cervello-computer quasi invisibile”, techxplore.com Parallelamente, i progressi nella decodifica basata su modelli linguistici di grandi dimensioni hanno prodotto prototipi in grado di tradurre i segnali corticali in un linguaggio coerente. Queste innovazioni stanno ampliando il mercato delle neurotecnologie creando classi di prodotti ibridi che si collocano a cavallo tra dispositivi indossabili per i consumatori e dispositivi medici regolamentati.
Crescente domanda di opzioni terapeutiche migliorate
Le limitazioni farmacologiche nel Parkinson e nel dolore cronico stanno indirizzando i medici verso la stimolazione cerebrale profonda e midollare adattiva. Gli stimolatori midollari a circuito chiuso che regolano la terapia 50 volte al secondo hanno ottenuto l'autorizzazione dalla FDA nel 2024, consentendo all'84% dei pazienti di ottenere una riduzione del dolore ≥ 50% a 12 mesi. Sistemi adattivi simili per i disturbi del movimento hanno ottenuto l'approvazione nel 2025, a dimostrazione di come la personalizzazione basata sui dati stia diventando lo standard di cura.
Aumento dei finanziamenti pubblici e privati per la ricerca e sviluppo e la commercializzazione della neurotecnologia
Le agenzie governative hanno elevato i programmi di interfaccia cervello-computer (BCI) a priorità nazionale. Il piano d'azione cinese 2025-2030 include la BCI tra i settori strategici, supportato da linee di finanziamento dedicate e incentivi alla commercializzazione. Il finanziamento di venture capital rimane solido, con round multimilionari che affluiscono agli sviluppatori di interfacce neurali in fase intermedia, mentre i primi successi normativi riducono i rischi per i nuovi modelli di business.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati iniziali per dispositivi e procedure | -2.1% | Economie emergenti | Medio termine (2-4 anni) |
| Approvazioni normative multiregionali complesse | -1.8% | Global | A lungo termine (≥ 4 anni) |
| Lacune nei rimborsi e manodopera qualificata limitata | -1.6% | Asia-Pacifico, America Latina, Africa | Medio termine (2-4 anni) |
| Evidenze cliniche e dati a lungo termine limitati | -1.3% | Global | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati iniziali per dispositivi e procedure limitano l'adozione oltre gli ospedali di primo livello
Le piattaforme di neuromodulazione avanzate possono costare più di 100,000 dollari, con i componenti impiantabili che aggiungono dai 20,000 ai 50,000 dollari per paziente. Questa spesa limita l'implementazione ai centri accademici e limita la penetrazione in contesti comunitari. La copertura assicurativa è disomogenea, amplificando gli oneri a carico del paziente e frenando l'adozione nei mercati con risorse limitate. I produttori stanno sperimentando contratti di condivisione del rischio e basati sui risultati, ma questi quadri sono ancora in fase di sviluppo.
Approvazioni normative complesse e multiregionali ritardano l'ingresso nel mercato
Gli innovatori nel campo delle neurotecnologie devono destreggiarsi tra standard di sicurezza divergenti, stabiliti dalla FDA, dal marchio CE europeo e dalla National Medical Products Administration cinese. Precision Neuroscience ha ottenuto un'autorizzazione di 30 giorni per la sua interfaccia corticale wireless nel 2025, ma necessita di ulteriori sperimentazioni per gli impianti a lungo termine. Tali percorsi graduali allungano i tempi di commercializzazione e assorbono capitali limitati. Le aziende più piccole spesso non dispongono di team normativi dedicati, il che aumenta la probabilità di lanci scaglionati o specifici per regione.
Analisi geografica
I dispositivi di neurostimolazione rappresentavano il 45.21% del mercato delle neurotecnologie nel 2025, a conferma di decenni di esperienza clinica e di un sistema di rimborso consolidato. L'adozione continua a crescere, poiché gli algoritmi adattivi perfezionano i parametri di stimolazione in tempo reale, riducendo l'assuefazione e gli effetti collaterali. Il sistema Inceptiv di Medtronic rileva le risposte corporee 50 volte al secondo per mantenere le soglie terapeutiche. Questa convergenza tra rilevamento e stimolazione sta spingendo le dimensioni del mercato delle neurotecnologie associate ai sistemi impiantabili verso una costante espansione nell'adolescenza.
Le interfacce cervello-computer (BCI) stanno crescendo più rapidamente, supportate dai progressi nella progettazione di elettrodi minimamente invasivi e nella decodifica basata su cloud. Il CAGR previsto del 15.98% lo rende il segmento con la crescita più rapida del mercato delle neurotecnologie, attraendo partnership tra aziende di dispositivi medici e leader dell'elettronica di consumo. L'integrazione con i visori per la realtà mista segnala un potenziale impatto sul monitoraggio sanitario tradizionale, offrendo nuovi canali di reddito che vanno oltre la neurologia clinica. Stanno emergendo framework di co-sviluppo in cui hardware, firmware e proprietà intellettuale per l'analisi dei dati vengono condivisi per accelerare i cicli di iterazione.
La gestione del dolore cronico detiene la quota maggiore del mercato delle neurotecnologie, rappresentando il 40.05% del fatturato del 2025. I sistemi a ciclo chiuso per il midollo spinale prolungano la durata del sollievo dal dolore e hanno permesso a molti pazienti di tornare al lavoro senza dipendenza da oppioidi. Gli enti pagatori considerano la riduzione dei costi a valle – minori tassi di dipendenza e minori ricoveri ospedalieri – una giustificazione per la copertura, salvaguardando la base di fatturato del segmento.
La depressione e le indicazioni neuropsichiatriche più ampie cresceranno del 15.07% entro il 2031, grazie a modalità di neurostimolazione non invasive che possono essere somministrate in ambito ambulatoriale. La stimolazione transcranica a corrente pulsata prefrontale-cerebellare ha migliorato il funzionamento sociale nei bambini con disturbo dello spettro autistico durante studi randomizzati. Si sta sviluppando un forte impulso normativo per i dispositivi psichiatrici e gli studi in corso mirano a formalizzare i protocolli di dosaggio, ampliando ulteriormente la popolazione target.
Gli ospedali hanno mantenuto il 65.79% del fatturato del 2025 grazie alla loro competenza nell'impianto di dispositivi, nella programmazione e nel monitoraggio acuto. I principali centri accademici si avvalgono di team di assistenza integrati che combinano neurologia, psichiatria e riabilitazione per ottimizzare i risultati. Tuttavia, la pressione sui costi e i limiti di personale stanno spingendo gli operatori a spostare i follow-up appropriati in ambito ambulatoriale.
Gli ambienti di assistenza domiciliare mostrano un CAGR del 14.02%, poiché i dispositivi neurotecnologici compatti e connessi consentono la supervisione da parte del medico senza richiedere visite di persona. I pazienti anziani mostrano una crescente disponibilità ad adottare il monitoraggio remoto in presenza di familiari. Le piattaforme di teleriabilitazione che abbinano le interfacce a comunicazione interpersonale (BCI) alla stimolazione elettrica funzionale (FES) hanno dimostrato tassi di reclutamento superiori all'80% e tassi di fidelizzazione prossimi all'88% nelle popolazioni colpite da ictus. Questi risultati sottolineano una crescente base di evidenze a supporto dei modelli di assistenza neurologica decentralizzata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi del segmento
Segmento 1
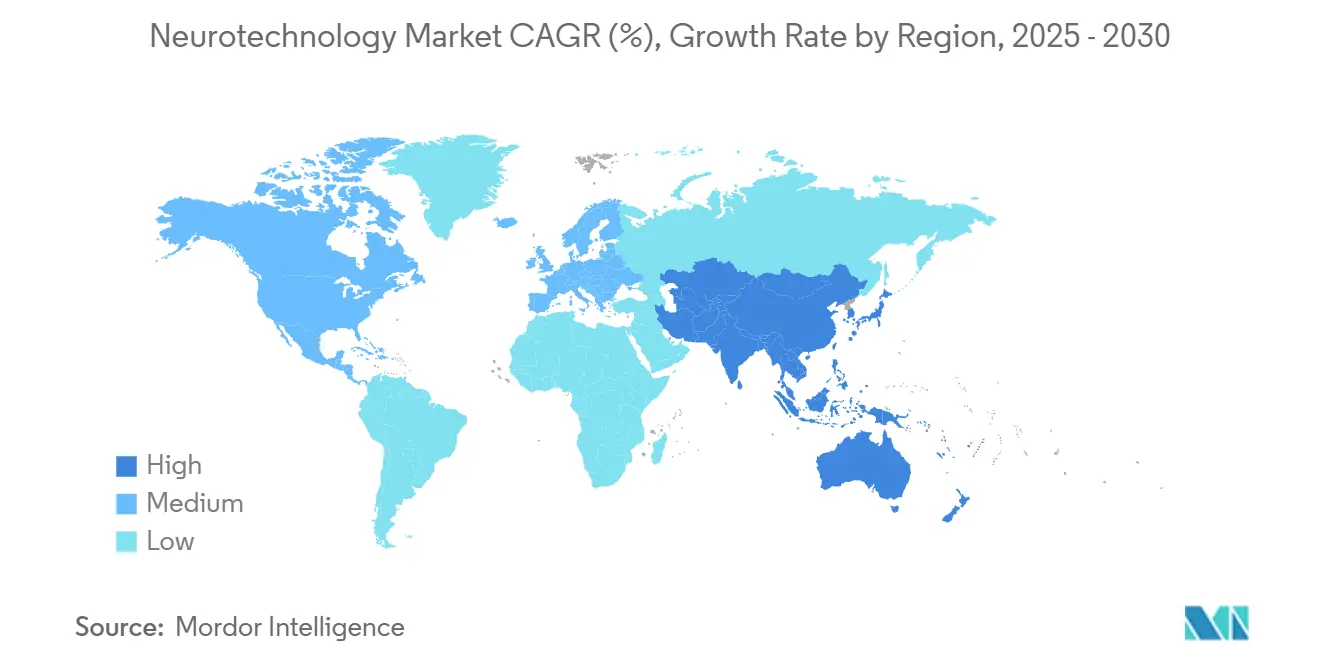
Il Nord America ha generato il 39.10% del fatturato globale nel 2025, grazie a un'infrastruttura clinica matura, a un capitale di rischio attivo e a un programma FDA Breakthrough Devices in accelerazione. Approvazioni come quella del primo sistema di stimolazione cerebrale profonda adattiva al mondo per i pazienti affetti da Parkinson dimostrano la volontà delle autorità di regolamentazione di accelerare l'adozione di soluzioni trasformative. Le alleanze strategiche che collegano i sistemi ospedalieri alle aziende tecnologiche si stanno moltiplicando, consentendo una rapida validazione di terapie digitali basate su dati neurali.
L'Asia-Pacifico è la regione in più rapida crescita del mercato delle neurotecnologie, con un CAGR del 14.94% fino al 2031. La strategia nazionale cinese in materia di BCI ha catalizzato consorzi intersettoriali che abbinano laboratori accademici e produttori di semiconduttori, ottenendo la decodifica in tempo reale del parlato cinese con una latenza inferiore a 100 millisecondi. I finanziamenti governativi, l'agilità produttiva e l'ampio bacino di pazienti nazionali stanno accorciando i cicli di sviluppo dei prodotti. L'innovazione parallela in Giappone e Corea del Sud, sfruttando le competenze nella miniaturizzazione dei sensori, sta producendo dispositivi di neuromonitoraggio non invasivi pronti per l'esportazione.
L'Europa mantiene una rigorosa supervisione normativa, ma l'enfasi sui dati di sicurezza a lungo termine ha promosso protocolli di neuromodulazione pionieristici per i disturbi del movimento. Il Servizio Sanitario Nazionale del Regno Unito sta sperimentando un'interfaccia tra biochimica (BCI) basata su ultrasuoni per la modulazione dell'umore nell'ambito di un quadro basato sul valore di 8 milioni di dollari. Le agenzie nazionali di rimborso stanno valutando attivamente modelli di costo-efficacia che potrebbero favorire una più ampia adozione una volta raggiunte le soglie di esito.
Panorama competitivo
Il mercato delle neurotecnologie presenta una moderata concentrazione: Medtronic, Abbott e Boston Scientific sono leader grazie a portafogli di dispositivi diversificati e reti di assistenza globali. Ognuna di esse sta investendo in miglioramenti incentrati sul software che trasformano gli impianti statici in piattaforme ricche di dati in grado di apprendere dalle firme neurali specifiche del paziente.
I concorrenti emergenti sono specializzati in elettrodi a film sottile, alimentazione wireless e motori analitici basati su cloud. I conglomerati tecnologici sono sempre più attivi: l'acquisizione di CTRL-Labs da parte di Meta e le interfacce di comunicazione a circuito integrato (BCI) compatibili con Apple sviluppate da Synchron sottolineano la convergenza tra dispositivi indossabili di consumo e neuroterapeutici regolamentati.
La differenziazione competitiva ruota ora attorno alla gestione dei dati, alle garanzie della privacy e alla trasparenza algoritmica. Le aziende in grado di sfruttare in modo sicuro i dataset neurali longitudinali sono in grado di offrire terapie adattive e aggiornamenti software in abbonamento. Quadri normativi come il 21 CFR Parte 882 impongono rigorosi standard di prestazioni e biocompatibilità, ma l'evoluzione delle linee guida sulle piattaforme di intelligenza artificiale e apprendimento automatico (IA/ML) definirà le future classificazioni dei prodotti.
Leader del settore della neurotecnologia
Abbott
Boston Scientific
Medtronic
Coclear srl.
Liva Nova PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2025: gli scienziati dell'Università di Chicago hanno fatto progredire la neuroprotesi fornendo un feedback tattile attraverso la stimolazione cerebrale mirata.
- Marzo 2025: Cognixion ha avviato una sperimentazione clinica per valutare il suo visore Axon-R, un'interfaccia cervello-computer non invasiva progettata per assistere i pazienti affetti da SLA in fase avanzata nella comunicazione senza richiedere il movimento degli occhi.
- Febbraio 2025: i ricercatori della Tsinghua University e della Tianjin University hanno presentato una BCI adattiva bidirezionale che sfrutta la decodifica neuromorfica basata su memristor, aumentandone l'efficienza di 100 volte.
- Agosto 2024: la FDA ha approvato il sistema di stimolazione elettrica nervosa diretta Altius per alleviare il dolore cronico dell'arto fantasma e dell'arto residuo negli amputati adulti.
Ambito e metodologia
Secondo lo scopo del rapporto, la neurotecnologia si riferisce al campo interdisciplinare che combina neuroscienze, ingegneria e informatica per sviluppare strumenti, dispositivi e tecniche per comprendere, monitorare e manipolare il sistema nervoso. Queste tecnologie comprendono un’ampia gamma di applicazioni, tra cui interfacce cervello-computer, protesi neurali, neuroimaging, neuromodulazione, neuroinformatica e neurosensing.
In base al tipo di prodotto, il mercato è segmentato in neuroprotesi, dispositivi di neurostimolazione, interfacce cervello-computer e altri tipi di prodotto. In base all’applicazione, il mercato è segmentato in disturbi neurodegenerativi, disturbi neuropsichiatrici, gestione del dolore cronico e altre applicazioni. In base all’utente finale, il mercato è segmentato in ospedali e cliniche, istituti di ricerca e centri accademici e altri utenti finali. Questo rapporto copre anche le dimensioni del mercato e le previsioni di 17 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in termini di USD.
| Dispositivi di neurostimolazione | Stimolazione cerebrale profonda (DBS) |
| Stimolazione del midollo spinale (SCS) | |
| Stimolazione del nervo vago (VNS) | |
| Stimolazione del nervo sacrale (SNS) | |
| Stimolazione magnetica transcranica (TMS) | |
| Altro | |
| Interfacce cervello-computer | BCI invasiva |
| BCI semi-invasivo | |
| BCI non invasiva | |
| Neuroprotesi | Uscita Protesi neurali |
| Input protesi neurale | |
| Altri prodotti |
| Morbo di Parkinson |
| Epilessia |
| Alzheimer e demenza |
| Gestione del dolore cronico |
| Ictus e riabilitazione motoria |
| Depressione e altri disturbi neuropsichiatrici |
| Ospedali |
| Cliniche specializzate |
| Impostazioni di assistenza domiciliare |
| Istituti di ricerca e accademici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Dispositivi di neurostimolazione | Stimolazione cerebrale profonda (DBS) |
| Stimolazione del midollo spinale (SCS) | ||
| Stimolazione del nervo vago (VNS) | ||
| Stimolazione del nervo sacrale (SNS) | ||
| Stimolazione magnetica transcranica (TMS) | ||
| Altro | ||
| Interfacce cervello-computer | BCI invasiva | |
| BCI semi-invasivo | ||
| BCI non invasiva | ||
| Neuroprotesi | Uscita Protesi neurali | |
| Input protesi neurale | ||
| Altri prodotti | ||
| Per Applicazione | Morbo di Parkinson | |
| Epilessia | ||
| Alzheimer e demenza | ||
| Gestione del dolore cronico | ||
| Ictus e riabilitazione motoria | ||
| Depressione e altri disturbi neuropsichiatrici | ||
| Per utente finale | Ospedali | |
| Cliniche specializzate | ||
| Impostazioni di assistenza domiciliare | ||
| Istituti di ricerca e accademici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato e il tasso di crescita del mercato delle neurotecnologie nel periodo 2026-2031?
Il mercato delle neurotecnologie ha un valore di 17.84 miliardi di dollari nel 2026 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13.12% nel periodo 2026-2031.
Quale area di prodotto sta attirando il maggior interesse da parte dei capitali di rischio nella neurotecnologia?
Le piattaforme di interfaccia cervello-computer in fase iniziale, in particolare array corticali a film sottile e decodificatori wireless, stanno attirando la quota maggiore di finanziamenti privati perché promettono nuove soluzioni di comunicazione e mobilità per le paralisi gravi.
In che modo le aziende di elettronica di consumo influenzano la concorrenza nel settore della neurotecnologia?
I giganti della tecnologia stanno stringendo partnership o acquisendo startup di interfacce neurologiche, aggiungendo analisi cloud e competenze di progettazione dell'esperienza utente che velocizzano le iterazioni dei prodotti e sfumano il confine tra dispositivi medici e dispositivi indossabili di uso quotidiano.
Quali sviluppi normativi potrebbero semplificare la commercializzazione delle neurotecnologie?
Si prevede che gli sforzi delle principali agenzie per creare linee guida specifiche per le interfacce neurali, insieme all'espansione dei programmi per dispositivi innovativi, ridurranno i cicli di revisione e i test di sicurezza ridondanti in più regioni.
Perché la regione Asia-Pacifico sta emergendo come un polo di ricerca e sviluppo nel campo della neurotecnologia?
Le iniziative nazionali nel campo delle neuroscienze, i generosi finanziamenti pubblici e la crescente capacità produttiva nazionale stanno consentendo una rapida prototipazione e sperimentazioni cliniche, posizionando le aziende regionali in prima linea nelle innovazioni nella decodifica dei segnali neurali.
In che modo la neurotecnologia domiciliare sta rimodellando i modelli di erogazione dell'assistenza?
I dispositivi indossabili di neurofeedback e di stimolazione non invasiva consentono il monitoraggio e la terapia a lungo termine al di fuori delle mura ospedaliere, riducendo gli oneri di spostamento per i pazienti e liberando risorse specialistiche per complesse procedure di impianto.


