

Dimensioni e quota del mercato delle neuroscienze
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
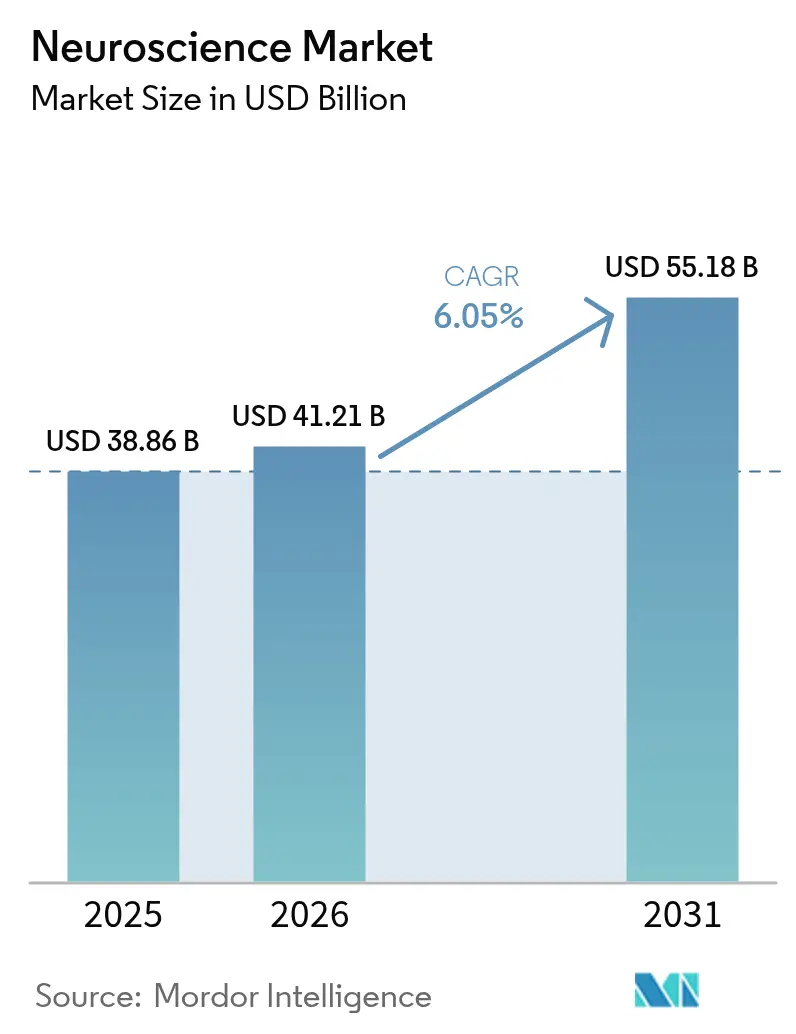
| Dimensione del mercato (2026) | 41.21 miliardo di dollari |
| Dimensione del mercato (2031) | 55.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
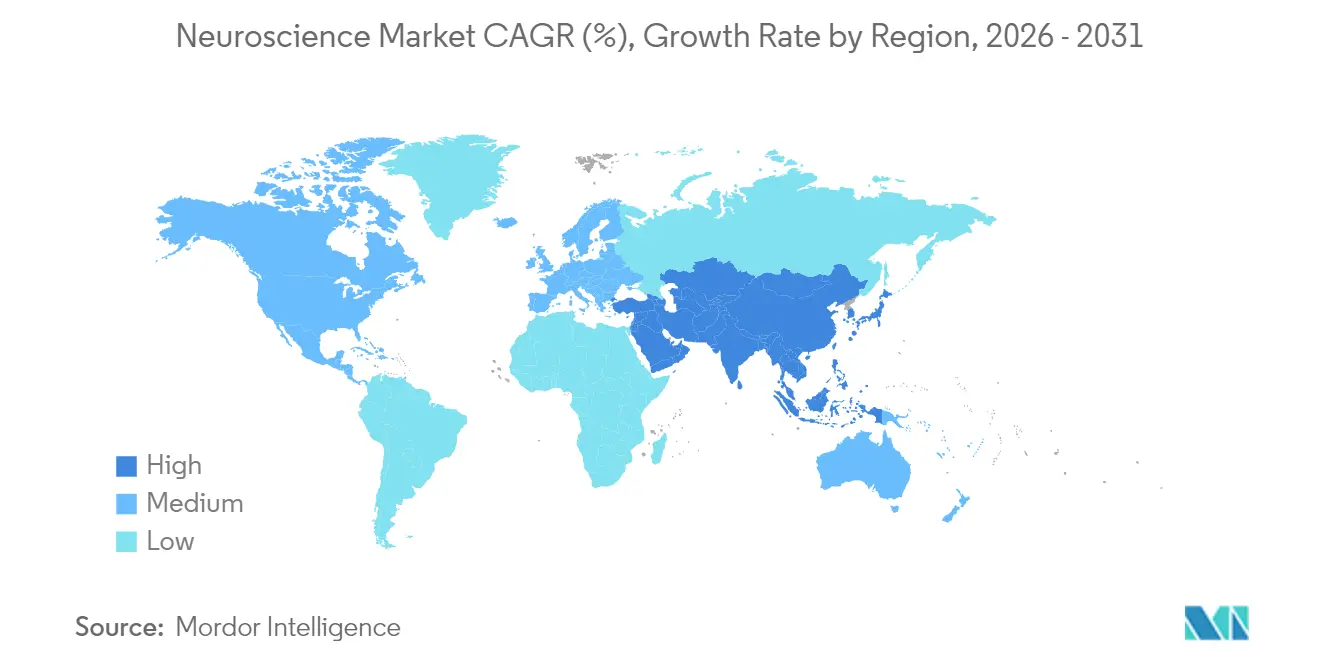
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
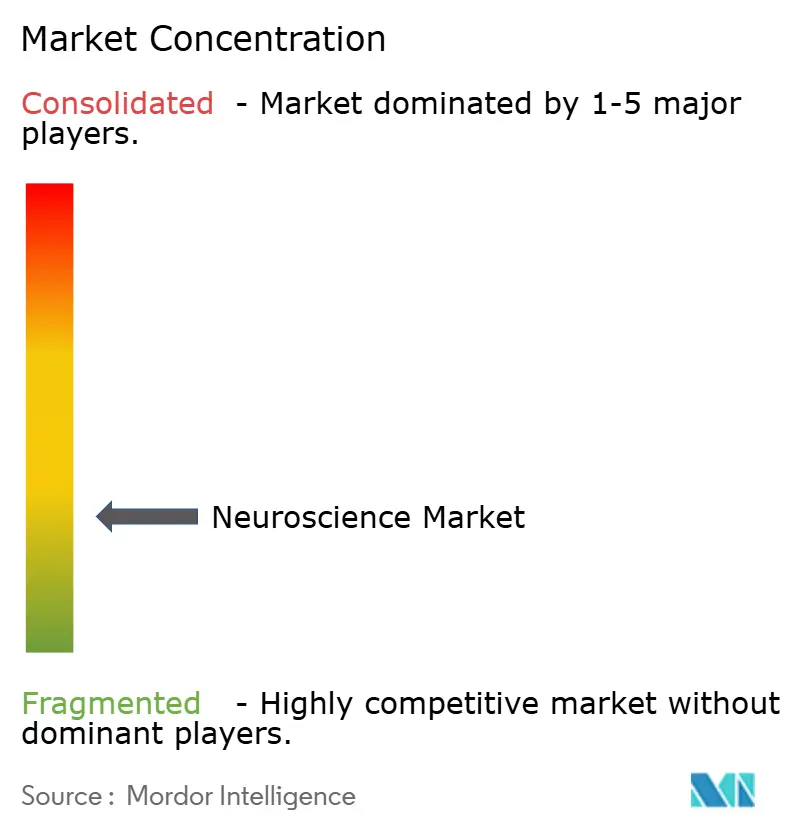
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle neuroscienze di Mordor Intelligence
Si stima che il mercato delle neuroscienze nel 2026 raggiungerà un valore di 41.21 miliardi di dollari, in crescita rispetto ai 38.86 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 55.18 miliardi di dollari, con una crescita annua composta (CAGR) del 6.05% nel periodo 2026-2031. L'attuale dimensione del mercato delle neuroscienze sottolinea il notevole slancio, poiché i disturbi neurologici rappresentano 3.4 miliardi di casi in tutto il mondo, il più alto carico di malattia in tutte le aree terapeutiche [1] Fonte: Organizzazione Mondiale della Sanità, "Oltre 1 persona su 3 affetta da patologie neurologiche, la principale causa di malattia e disabilità nel mondo", who.int . L'invecchiamento demografico, la rapida adozione di sistemi di imaging a 7 T e superiori che ora offrono una risoluzione di 0.19 mm e le continue scoperte nelle interfacce cervello-computer adattive, nel loro complesso, stimolano la domanda. Gli strumenti di supporto decisionale basati sull'IA in tempo reale, le piattaforme di fusione dati multimodale e la neuroelettronica miniaturizzata ampliano la portata clinica riducendo al contempo i costi di monitoraggio. Tuttavia, gli elevati costi iniziali delle apparecchiature e l'evoluzione dei quadri etici relativi alle neurotecnologie invasive frenano la traiettoria di crescita e costringono gli operatori del mercato a innovare le strategie di finanziamento e regolamentazione.
Punti chiave del rapporto
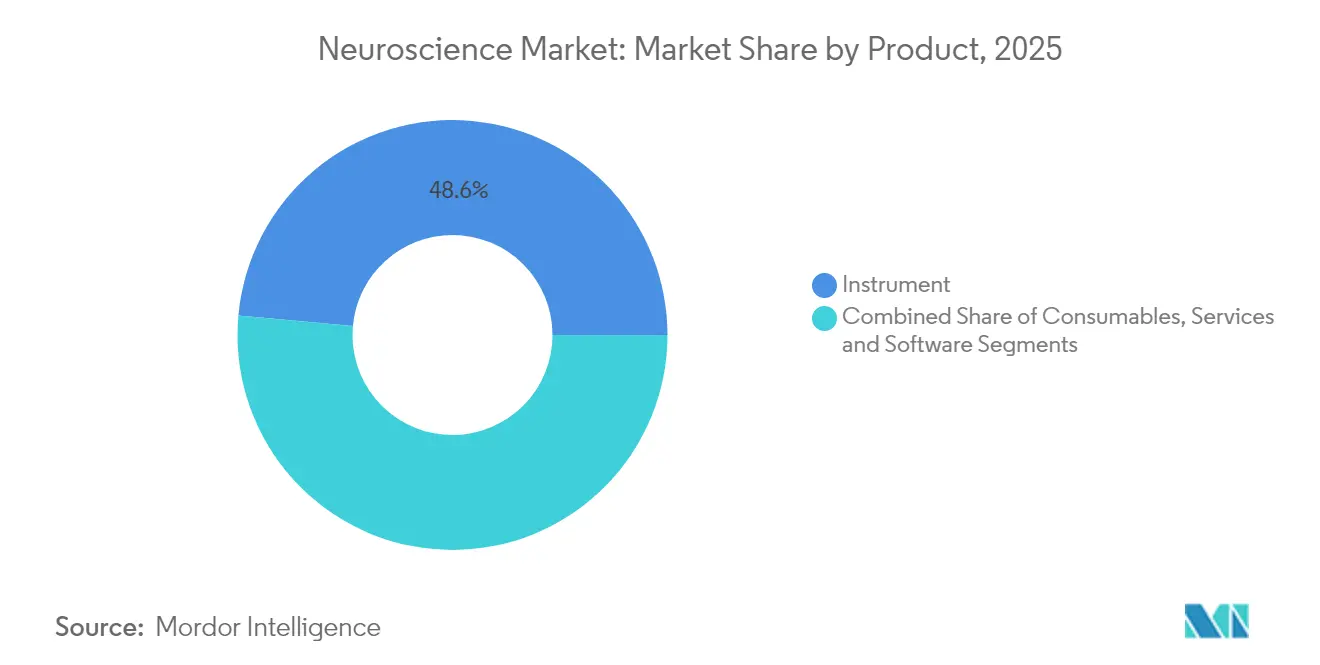
- Per prodotto, gli strumenti hanno conquistato il 48.55% della quota di mercato delle neuroscienze nel 2025; si prevede che software e servizi cresceranno a un CAGR del 6.11% entro il 2031.
- In termini di tecnologia, la neuroimmagine ha rappresentato il 41.82% del mercato delle neuroscienze nel 2025, mentre la neurostimolazione è destinata a crescere a un CAGR del 6.33% entro il 2031.
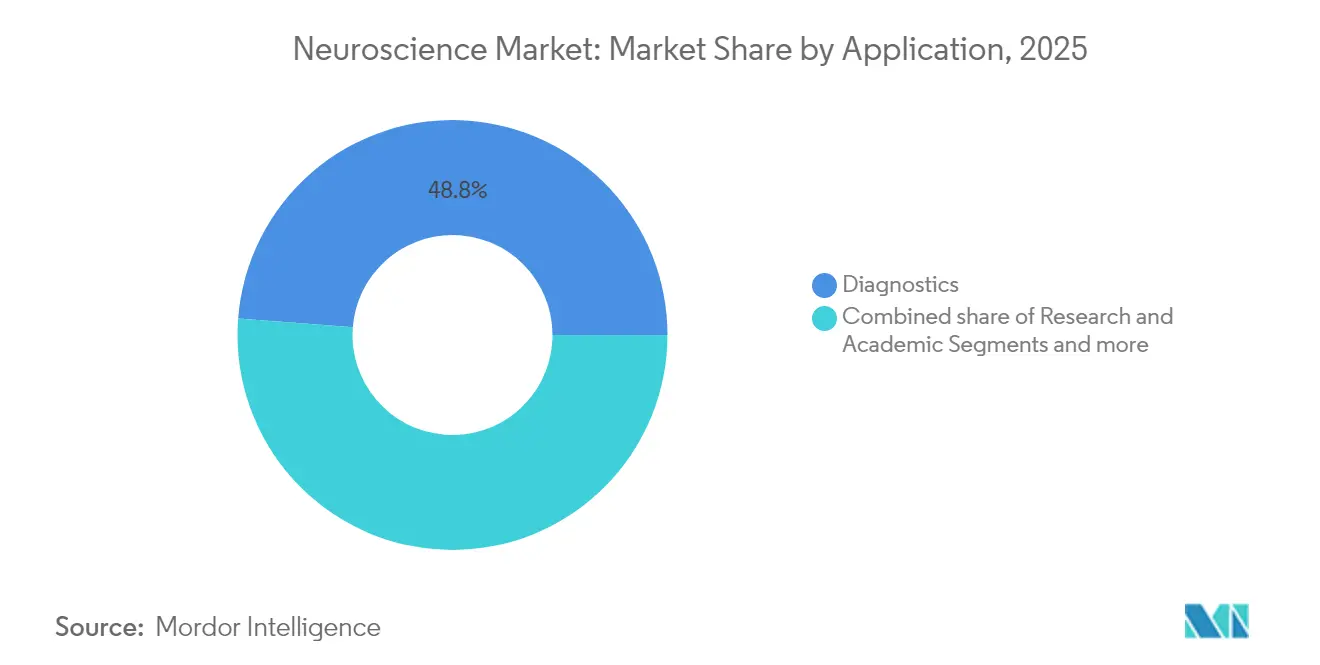
- Per applicazione, la diagnostica ha guidato la quota di fatturato del 48.78% nel 2025; il monitoraggio terapeutico aumenterà a un CAGR del 6.55% entro il 2031.
- In base all'utente finale, nel 47.30 ospedali e cliniche detenevano una quota del 2025% del mercato delle neuroscienze, mentre i laboratori diagnostici registrano il CAGR previsto più elevato, pari al 6.78% fino al 2031.
- In termini geografici, nel 2025 il Nord America deteneva una quota del 41.90% del mercato delle neuroscienze, mentre l'area Asia-Pacifico registra il CAGR più elevato previsto, pari al 6.97% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle neuroscienze
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di malattie neurodegenerative | + 1.8% | Globale: il più grande in Nord America, Europa, Asia orientale | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella neuroimmagine ad alto campo (7 T+) | + 1.2% | Nord America e UE in testa; segue l'APAC | Medio termine (2-4 anni) |
| Piattaforme di integrazione dati multimodali basate sull'intelligenza artificiale | + 1.0% | Globale; adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Miniaturizzazione della neuroelettronica per il monitoraggio domestico | + 0.8% | Globale; prima adozione da parte dei consumatori in Nord America e UE | Medio termine (2-4 anni) |
| Ondata di commercializzazione dell'interfaccia cervello-computer | + 0.7% | Il Nord America è in testa; Cina e UE accelerano | A lungo termine (≥ 4 anni) |
| Crescenti finanziamenti pubblici e privati per la ricerca e sviluppo nelle neuroscienze | + 0.6% | Concentrato negli Stati Uniti, Cina, UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza delle malattie neurodegenerative
Le patologie neurologiche hanno colpito 3.4 miliardi di persone nel 2024, una cifra pari al 43.1% della popolazione mondiale e responsabile di 443 milioni di anni di vita corretti per disabilità. La prevalenza della malattia è aumentata del 18.2% dal 1990 al 2024 e si prevede che aumenterà del 22% entro il 2050, con i soli casi di Parkinson che dovrebbero raggiungere i 25.2 milioni. I sistemi basati sull'intelligenza artificiale raggiungono ora un'accuratezza diagnostica del 96% per il Parkinson, a dimostrazione di come strumenti avanzati possano ridurre i costi dell'assistenza a lungo termine migliorando al contempo i risultati. L'invecchiamento demografico in Asia orientale e in Europa intensifica la domanda di diagnosi precoce e percorsi di cura personalizzati. I responsabili della pianificazione dei sistemi sanitari danno sempre più priorità ai programmi di neurologia preventiva, sostenendo l'approvvigionamento continuo di apparecchiature di imaging e stimolazione in strutture pubbliche e private.
Progressi tecnologici nella neuroimmagine ad alto campo (7 T +)
La risonanza magnetica ad altissimo campo (Ultra-high field MRI) sblocca informazioni microstrutturali irraggiungibili a intensità inferiori, consentendo ai medici di localizzare precocemente i focolai epilettogeni e le lesioni microvascolari. Le piattaforme da 7 T approvate dalla FDA sono ora operative in tutto il Nord America e in Europa, mentre il sistema Iseult da 11.7 T dimostra una risoluzione di 0.19 mm per la ricerca di frontiera [2] Fonte: Neurocritical Care Society, “The Magnetic Power of the Future: The Iseult CEA 11.7 T MRI,” currents.neurocriticalcare.org . I costi stanno iniziando a diminuire man mano che i fornitori perfezionano la progettazione del magnete e i requisiti del sito. Nuovi contrasti di imaging e modalità funzionali, tra cui la mappatura della curtosi del sodio e della diffusione, migliorano la diagnosi differenziale in caso di ictus, sclerosi multipla e neuro-oncologia. Gli enti regolatori hanno emesso linee guida di sicurezza specifiche, migliorando la fiducia dei medici e accelerando i cicli di approvvigionamento ospedaliero.
Piattaforme di integrazione dati multimodali basate sull'intelligenza artificiale
Algoritmi appositamente sviluppati fondono EEG, fMRI, dati genomici e cartelle cliniche per presentare ritratti neurali coerenti, una capacità esemplificata dal framework NeuroBind che migliora le prestazioni dei compiti attraverso rappresentazioni unificate. I modelli linguistici di grandi dimensioni addestrati su casi neurologici ora superano i professionisti esperti durante le valutazioni in cieco. Strumenti intraoperatori come FastGlioma classificano il tessuto maligno in 10 secondi con una precisione del 92%, riducendo i tempi chirurgici. Le piattaforme di intelligenza artificiale offrono anche vantaggi in termini di flusso inverso, con approfondimenti neuroscientifici che modellano architetture di apprendimento automatico di nuova generazione. L'analisi basata sul cloud estende il supporto decisionale avanzato ai centri di medie dimensioni, democratizzando l'accesso a interpretazioni sofisticate un tempo riservate agli ospedali universitari.
Miniaturizzazione della neuroelettronica per il monitoraggio domestico
I sistemi EEG in-ear e con clip per occhiali forniscono registrazioni di livello clinico senza ingombranti apparecchiature, consentendo il monitoraggio continuo dei biomarcatori dell'Alzheimer basati sul sonno. Gli utenti epilettici ottengono previsioni quotidiane sulla probabilità di crisi epilettiche attraverso EEG indossabili a lunghissimo termine che soddisfano i parametri di qualità del segnale. I progressi nei substrati flessibili e negli elettrodi indipendenti dal cuoio capelluto migliorano l'inclusività in diverse popolazioni. Le agenzie di regolamentazione ora mantengono team di revisione dedicati per i dispositivi indossabili neurologici, agevolandone la commercializzazione. Con l'aumento dei volumi di produzione, i costi unitari diminuiscono, aprendo canali di vendita al dettaglio e di telemedicina che espandono il mercato complessivo delle neuroscienze.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di capitale dei sistemi avanzati di imaging e stimolazione | -1.4% | Globale, con il maggiore impatto nei mercati emergenti e nelle strutture sanitarie più piccole | Medio termine (2-4 anni) |
| Ostacoli etici e normativi relativi alla neurotecnologia invasiva | -0.9% | Globale, con quadri normativi diversi a seconda delle regioni | A lungo termine (≥ 4 anni) |
| Problemi di privacy dei dati nella neuroanalisi basata sul cloud | -0.6% | Globale, con l'impatto più forte nell'UE ai sensi del GDPR e in regioni simili incentrate sulla privacy | Medio termine (2-4 anni) |
| Carenza di neurospecialisti qualificati nei mercati emergenti | -0.5% | Mercati emergenti in APAC, Africa e America Latina, con effetti di ricaduta a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo del capitale dei sistemi avanzati di imaging e stimolazione
Una risonanza magnetica da 3 T all'avanguardia comporta un costo di acquisizione di circa 3.2 milioni di dollari, mentre le piattaforme da 7 T superano notevolmente tale cifra, mettendo a dura prova gli ospedali con budget limitati. Il costo orario per l'utilizzo dello scanner si aggira tra 480 e 835 dollari, comprensivo di manutenzione, elio e contratti di assistenza. Una risonanza magnetica portatile da 64 mT, con un prezzo di circa 200,000 dollari, copre solo indicazioni cliniche limitate. L'impianto di stimolazione cerebrale profonda rimane proibitivo per i pazienti a basso reddito, nonostante le politiche di rimborso, e la carenza di neurochirurghi aggrava i tempi di attesa. Stanno emergendo modelli di approvvigionamento innovativi, come accordi pay-per-scan e iniziative di leasing pubblico-privato, per ridurre il rischio di proprietà e accelerare l'adozione.
Ostacoli etici e normativi relativi alla neurotecnologia invasiva
I codici dei dispositivi esistenti non prevedevano flussi di dati neurali, portando le autorità di regolamentazione a elaborare nuove norme sulla privacy mentale e sul supporto a lungo termine dei pazienti. L'IA Act dell'UE introduce la classificazione obbligatoria del rischio e la sorveglianza post-commercializzazione per i neurodispositivi, allungando potenzialmente i tempi di commercializzazione. Il GDPR complica ulteriormente le sperimentazioni multinazionali limitando il trasferimento transfrontaliero di dati cerebrali grezzi. I casi passati in cui i produttori di dispositivi hanno chiuso le attività e lasciato gli utenti impiantati senza supporto evidenziano l'importanza delle garanzie di continuità assistenziale. Le proposte di neuromonitoraggio basate sull'occupazione innescano dibattiti sulla libertà cognitiva, richiedendo una supervisione aggiuntiva. Le autorità di regolamentazione stanno rispondendo attraverso percorsi innovativi per i dispositivi e approvazioni condizionate legate alla raccolta di prove post-commercializzazione.
Analisi del segmento
Per prodotto: gli strumenti guidano l'onda dell'innovazione
Nel 2025, gli strumenti hanno generato quasi la metà del fatturato complessivo, assicurandosi il 48.55% della quota di mercato delle neuroscienze. Piattaforme ad alta intensità di capitale come la risonanza magnetica a 7 T, gli stimolatori cerebrali profondi adattivi e l'EEG ad alta densità dominano i budget per gli acquisti e sostengono la traiettoria di espansione del mercato delle neuroscienze. Software e servizi crescono più rapidamente, con un CAGR del 6.11%, poiché l'analisi cloud, i dashboard di visualizzazione in tempo reale e le offerte di algoritmi come servizio liberano valore incrementale dall'hardware installato. I materiali di consumo sostengono una domanda costante legata al volume di test molecolari ed elettrofisiologici.
Il passaggio a contratti basati sui risultati incentiva i fornitori a integrare le funzionalità software con la manutenzione hardware, riducendo la spesa annuale per i fornitori. Il sistema BrainSense di Medtronic, autorizzato nel 2025, illustra un modello hardware-più-algoritmo in cui gli elettrocateteri impiantati trasmettono in streaming dati neurali continui al software di controllo adattivo per la cura del Parkinson. Le agenzie di regolamentazione pubblicano ora classificazioni dedicate per le applicazioni di programmazione della stimolazione cerebrale, incoraggiando i fornitori di software indipendenti specializzati. Man mano che gli ospedali danno priorità ai flussi di lavoro integrati, la domanda si sposta da strumenti stand-alone a ecosistemi modulari che uniscono acquisizione, elaborazione e follow-up remoto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tecnologia: la neuroimmagine mantiene il comando ma la stimolazione accelera
La neuroimmagine ha catturato il 41.82% del fatturato del 2025, consolidando la sua posizione di modalità di punta all'interno del più ampio mercato delle neuroscienze. La crescita deriva dall'ampliamento delle indicazioni cliniche per gli scanner a 7 T, dall'integrazione delle combinazioni fMRI-fNIRS e dalla disponibilità di sistemi a gradiente specializzati che raggiungono una potenza di 500 mT/m per la connettomica. La neurostimolazione, tuttavia, sta avanzando più rapidamente con un CAGR del 6.33%, sostenuta dalle approvazioni per la DBS adattiva nei disturbi del movimento e dall'espansione della copertura della stimolazione magnetica transcranica per la depressione.
L'elettrofisiologia trae vantaggio dalla miniaturizzazione dei sensori wireless, rendendo pratico il monitoraggio a lungo termine anche al di fuori dei centri terziari. I test molecolari e cellulari tracciano i meccanismi sottostanti delle patologie, supportando gli studi di medicina di precisione che si basano su biomarcatori derivati da imaging e stimolazione simultanei. Gli enti normativi continuano a perfezionare le norme di sicurezza IEC, fornendo agli amministratori del sistema sanitario linee guida più chiare e accelerando le decisioni di pianificazione degli investimenti.
Per applicazione: la diagnostica è in testa mentre il monitoraggio terapeutico prende piede
Le funzioni diagnostiche hanno rappresentato il 48.78% del fatturato del 2025, poiché la diagnosi precoce rimane il fulcro per un'assistenza neurologica economicamente vantaggiosa. La reportistica potenziata dall'intelligenza artificiale semplifica il flusso di lavoro dei radiologi e aumenta la resa diagnostica, rafforzando la quota dominante. Il monitoraggio terapeutico registra un CAGR del 6.55% fino al 2031 e si basa sempre più su sistemi a circuito chiuso che regolano automaticamente l'intensità della stimolazione in base al feedback neurale continuo, a dimostrazione della convergenza tra diagnostica e terapia in un unico flusso di lavoro.
La ricerca accademica e traslazionale riceve un sostegno stabile da programmi di sovvenzioni multimiliardari in tutto il mondo, rafforzando le dimensioni del mercato delle neuroscienze per gli strumenti ad alta precisione. Le pipeline farmaceutiche e biotecnologiche si affidano a letture multimodali per convalidare l'efficacia dei farmaci, creando opportunità di cross-selling per kit integrati di analisi di imaging e biofluidi. I biomarcatori digitali derivati da dispositivi indossabili collegano ulteriormente gli ambienti clinici e domestici, consentendo valutazioni di efficacia 24 ore su XNUMX.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: il predominio degli ospedali si scontra con l'impeto dei laboratori
Ospedali e cliniche hanno controllato il 47.30% del fatturato del settore nel 2025, grazie all'implementazione di complesse sale di neuroimaging e sale operatorie di neurostimolazione. I laboratori diagnostici registrano ora il CAGR più rapido, al 6.78%, poiché gli enti finanziatori promuovono test centralizzati a volume più elevato per una maggiore efficienza dei costi. I centri accademici acquisiscono un'importanza strategica crescente grazie all'espansione di programmi finanziati da sovvenzioni, come il programma NeuroTech Training di Stanford, che coltiva i talenti di nuova generazione.
Gli sponsor farmaceutici esternalizzano la misurazione dei biomarcatori a laboratori specializzati, stimolando la domanda di analisi EEG ad alta produttività e servizi di analisi dei radioligandi. I servizi di teleneurologia estendono l'influenza degli ospedali oltre le mura fisiche, mentre i dispositivi portatili consentono alle cliniche di comunità di offrire screening neurologici di base, ampliando così la presenza complessiva del mercato delle neuroscienze.
Analisi geografica
Mercato nordamericano delle neuroscienze
Il Nord America è leader del settore con una quota di fatturato del 41.90% nel 2025, grazie a solide politiche di rimborso e alle tempestive autorizzazioni della FDA che favoriscono una rapida adozione della tecnologia. Il finanziamento continuo dell'iniziativa BRAIN del NIH, pari a 400 milioni di dollari all'anno, sostiene un vivace flusso di innovazione. Le reti di fornitori integrano sempre più la DBS adattiva e l'EEG indossabile nei percorsi di cura standard, rafforzando la leadership regionale.
Mercato delle neuroscienze nella regione Asia-Pacifico
L'area Asia-Pacifico registra un tasso di crescita annuo composto (CAGR) del 6.97% grazie ad ambiziosi programmi nazionali e a un considerevole invecchiamento della popolazione. Il progetto politico cinese per le interfacce cervello-computer sostiene l'accelerazione degli studi clinici e l'aumento degli afflussi di capitali. I produttori giapponesi applicano le competenze in robotica e imaging alla progettazione di magneti di nuova generazione, mentre l'India indirizza gli stanziamenti per le infrastrutture sanitarie verso ospedali di terzo livello, ampliando l'accesso al mercato a tutti i livelli socioeconomici.
Mercato delle neuroscienze in EMEA
L'Europa mantiene una crescita equilibrata, supportata dall'Atto UE sull'IA, che codifica gli obblighi di sicurezza e performance, rafforzando la certezza per gli investitori. Le approvazioni dell'EMA per nuove terapie, come la pridopidina per il morbo di Huntington, stimolano la domanda di diagnosi complementari. I mercati mediorientali e africani rimangono in fase nascente, ma ottengono supporto allo sviluppo internazionale per mitigare la carenza di neurochirurghi, che attualmente si attesta a 0.12 ogni 100,000 residenti nei paesi a basso reddito, contro i 2.44 in quelli ad alto reddito.

Panorama normativo
Gli strumenti per le neuroscienze, i sistemi di neurostimolazione e i software di neuroanalisi sono regolamentati principalmente come dispositivi medici, con percorsi di approvazione che variano in base alla classe di rischio e alla regione. Negli Stati Uniti, i dispositivi neurologici sono regolamentati dalle autorità FDA in materia di dispositivi medici, con classificazioni ai sensi del 21 CFR Parte 882. I produttori devono inoltre adeguare i propri sistemi di qualità ai requisiti FDA, incluso il Regolamento sul Sistema di Gestione della Qualità (QMSR), entrato in vigore il 2 febbraio 2026. Tale aggiornamento ha inasprito i requisiti di documentazione e conformità del ciclo di vita per sistemi complessi come gli impianti e le piattaforme di neuromodulazione connesse.
In Europa, il Regolamento (UE) 2017/745 (MDR) rimane il quadro normativo di riferimento per i neurodispositivi, con una versione aggiornata in vigore dal 1° gennaio 2026. Esso influenza i requisiti relativi alle evidenze cliniche, la sorveglianza post-commercializzazione e la documentazione tecnica sia per i prodotti di neuromodulazione impiantabili che per quelli non invasivi. Il Regolamento delegato (UE) 2026/1359 della Commissione (adottato il 20 marzo 2026) modifica i dettagli dell'MDR relativi all'elenco di alcuni dispositivi impiantabili di classe IIb e alle relative esenzioni dalla valutazione della documentazione tecnica, riflettendo gli sforzi in corso nell'UE per snellire gli oneri amministrativi pur mantenendo i requisiti di sicurezza per gli impianti ad alto rischio utilizzati in neurologia.
Analisi della catena del valore
La catena del valore delle neuroscienze si estende dai componenti a monte, alla produzione intermedia e al controllo qualità, fino alla distribuzione a valle attraverso i canali clinici. Gli input a monte includono magneti ad alto campo e gradienti per la risonanza magnetica, rivelatori e flussi di lavoro con radiotraccianti per la PET, elettrodi e confezionamento ermetico per dispositivi impiantabili, ed elettronica di grado medicale come i chip front-end analogici. Le attività intermedie si concentrano sulla produzione e sul controllo qualità, compresi i processi ISO 13485 per i sistemi impiantabili e indossabili di grado clinico, mentre le attività a valle si svolgono attraverso i canali delle apparecchiature ospedaliere, i programmi di neurochirurgia, le cliniche neurologiche e i laboratori diagnostici specializzati.
Nel campo delle interfacce cervello-computer invasive e della neuromodulazione di nuova generazione, la catena produttiva è sempre più modulare. Gli sviluppatori in fase clinica si affidano a fornitori specializzati e a organizzazioni di sviluppo e produzione a contratto (CDMO) per array di elettrodi, microfabbricazione e assemblaggio, anziché realizzare internamente l'intera filiera produttiva. I tempi di realizzazione possono allungarsi quando l'accesso a camere bianche certificate, a una fornitura di chip medicali qualificati e a una produzione di elettrodi ad alta precisione è limitato. CorTec (CDMO per neurotecnologie impiantabili) e Precision BioMEMS (capacità di produzione di array di microelettrodi) riflettono questo livello di produzione specializzata che aiuta le aziende produttrici di dispositivi a passare dagli studi di fattibilità a una più ampia implementazione clinica. Sul fronte della commercializzazione, le tappe normative del 2026 per i sistemi adattivi e specifici per patologia, tra cui l'approvazione da parte della FDA di Neurovalens Modius Spero per il PTSD e la marcatura CE per le piattaforme DBS adattive, accrescono ulteriormente il ruolo delle infrastrutture post-vendita, delle reti di assistenza e della gestione degli aggiornamenti software come parte integrante della catena del valore complessiva.
Panorama competitivo
Il mercato delle neuroscienze mostra una moderata concentrazione, con i principali fornitori che si differenziano attraverso algoritmi proprietari, capacità multimodali e velocità normativa. La DBS adattiva di Medtronic segna la prima implementazione su larga scala della neurostimolazione a circuito chiuso, servendo oltre 40,000 pazienti in tutto il mondo. GE HealthCare e Siemens Healthineers perfezionano i magneti a luce elio e le sequenze di acquisizione rapida che riducono il tempo di scansione totale e i costi operativi. Bruker e Zeiss puntano a nicchie di mercato nell'imaging preclinico e nella microscopia, ampliando la diversificazione dei ricavi.
Le fusioni strategiche continuano: Boston Scientific ha acquisito Axonics, specialista in neuromodulazione per la salute pelvica, per ampliare la copertura delle indicazioni; Globus Medical ha acquisito Nevro per integrare le piattaforme di stimolazione spinale e cranica. I comunicati stampa aziendali confermano le sinergie di vendita previste e i piani di distribuzione multicanale. Start-up come Precision Neuroscience e Neuralink puntano su fattori di forma BCI minimamente invasivi con tempi di regolamentazione accelerati grazie ai percorsi di sviluppo di dispositivi innovativi negli Stati Uniti.
Le dinamiche competitive ora enfatizzano le partnership di intelligenza artificiale, le infrastrutture cloud-native e i contratti di servizio per il ciclo di vita, piuttosto che il solo hardware. I fornitori che offrono ecosistemi interoperabili con garanzie di risultato guadagnano terreno tra i sistemi ospedalieri attenti ai costi. Nel frattempo, gli strumenti open source e i repository di codice globali riducono le barriere all'ingresso per le aziende più piccole, intensificando la concorrenza nei software di analisi e a livello applicativo.
Leader del settore delle neuroscienze
GE Healthcare
Siemens Helthineers
PLC Medtronic
Abbott Laboratories
Boston Scientific Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Medtronic ha lanciato la piattaforma software GAiTEWAY per connettere la pianificazione chirurgica basata sull'intelligenza artificiale, le informazioni e le analisi all'interno del suo ecosistema AiBLE. Il lancio rafforza il cambiamento del mercato verso piattaforme digitali integrate che vanno oltre l'hardware neurochirurgico autonomo, collegando pianificazione, flusso di lavoro intraoperatorio e dati post-operatori.
- Febbraio 2025: Medtronic ha ottenuto l'approvazione della FDA statunitense per BrainSense Adaptive DBS per le persone affette dal morbo di Parkinson. L'approvazione ha rafforzato il percorso di commercializzazione per i modelli di terapia a circuito chiuso basati su sensori, che combinano hardware impiantabile con programmazione algoritmica e monitoraggio continuo.
- Ottobre 2024: ADx NeuroSciences ha stretto una partnership con Alamar Biosciences per sviluppare soluzioni personalizzate di analisi dei biomarcatori utilizzando la piattaforma NULISA e il sistema ARGO HT. La collaborazione supporta flussi di lavoro per neurobiomarcatori ad alta sensibilità che possono accelerare lo sviluppo di terapie ed espandere la domanda di capacità avanzate di analisi molecolari e cellulari nei laboratori specializzati in neurologia.


Ambito del rapporto sul mercato globale delle neuroscienze
Per quanto riguarda l'ambito, la neuroscienza si riferisce allo studio del cervello e del sistema nervoso, includendo la neuroscienza molecolare, la neuroscienza cognitiva, la psicofisica, la modellazione computazionale e vari disturbi del sistema nervoso centrale e periferico.
Il mercato delle neuroscienze è segmentato in base a tecnologia, componenti, utenti finali e geografia. In base alla tecnologia, il mercato è segmentato in imaging cerebrale, neuromicroscopia, elettrofisiologia, manipolazione neurocellulare, analisi neuroproteomica, analisi del comportamento animale e altre tecnologie. In base ai componenti, il mercato è segmentato in strumenti e materiali di consumo e software e servizi. In base all'utente finale, il mercato è segmentato in ospedali, laboratori diagnostici e altri utenti finali. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (USD) per i segmenti sopra indicati.
| Strumenti |
| Materiali di consumo (reagenti, anticorpi, kit di analisi) |
| Software e servizi |
| Neuroimaging (RM, PET, TC, MEG) |
| Neurostimolazione / Neuromodulazione |
| Elettrofisiologia (EEG, ECoG, EMG) |
| Analisi molecolari e cellulari |
| Ricerca e accademico |
| Diagnostica Ultrasuoni |
| Monitoraggio terapeutico |
| Ospedali e cliniche |
| Laboratori diagnostici |
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | Strumenti | |
| Materiali di consumo (reagenti, anticorpi, kit di analisi) | ||
| Software e servizi | ||
| Per tecnologia | Neuroimaging (RM, PET, TC, MEG) | |
| Neurostimolazione / Neuromodulazione | ||
| Elettrofisiologia (EEG, ECoG, EMG) | ||
| Analisi molecolari e cellulari | ||
| Per Applicazione | Ricerca e accademico | |
| Diagnostica Ultrasuoni | ||
| Monitoraggio terapeutico | ||
| Per utente finale | Ospedali e cliniche | |
| Laboratori diagnostici | ||
| Aziende farmaceutiche e biotecnologiche | ||
| Istituti accademici e di ricerca | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle neuroscienze nel 2026 e quale crescita è prevista?
Il mercato delle neuroscienze ha raggiunto i 41.21 miliardi di dollari nel 2026 e si prevede che raggiungerà i 55.18 miliardi di dollari entro il 2031, con un CAGR del 6.05%.
Quale segmento cresce più velocemente all'interno della categoria di prodotto?
Software e servizi, basati sull'analisi dell'intelligenza artificiale e sull'integrazione cloud, cresceranno a un CAGR del 6.11% entro il 2031.
Perché l'Asia-Pacifico è la regione in più rapida espansione?
Gli investimenti governativi, la roadmap cinese del BCI e l'espansione delle infrastrutture sanitarie determinano un CAGR del 6.97% nella regione Asia-Pacifico.
Quale tecnologia mostra i maggiori vantaggi futuri?
La neurostimolazione avanza a un CAGR del 6.33% grazie alle approvazioni della stimolazione cerebrale profonda adattiva e alle più ampie indicazioni per il dolore e la psichiatria.
Quale ostacolo fondamentale limita l'adozione dell'imaging avanzato?
Le spese in conto capitale restano un ostacolo: i sistemi MRI da 7 T costano ben oltre 3 milioni di dollari, anche se i modelli di leasing e di pagamento per scansione stanno alleviando l'onere.
Come vengono affrontate le preoccupazioni etiche relative ai dati cerebrali?
Le nuove disposizioni della legge UE sull'intelligenza artificiale e i requisiti di sorveglianza post-commercializzazione impongono valutazioni del rischio, mentre agenzie come la FDA concedono autorizzazioni condizionate in base a percorsi innovativi.
Pagina aggiornata l'ultima volta il:



