

Dimensioni e quota del mercato delle neuroprotesi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
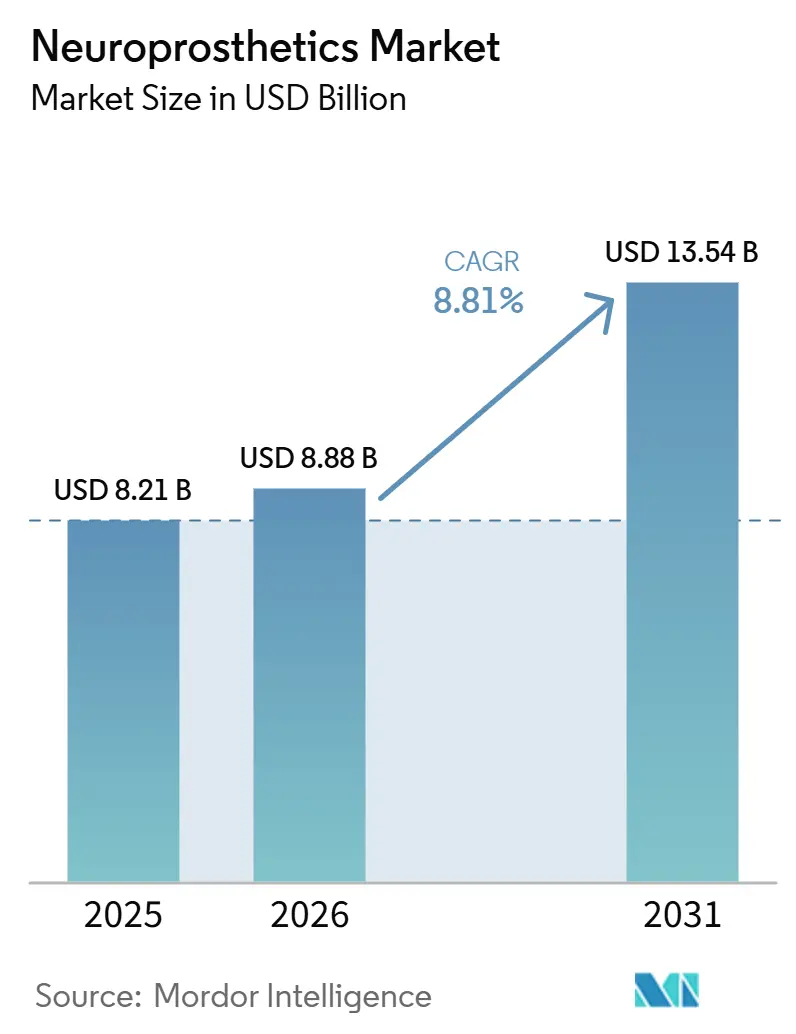
| Dimensione del mercato (2026) | 8.88 miliardo di dollari |
| Dimensione del mercato (2031) | 13.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.81% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
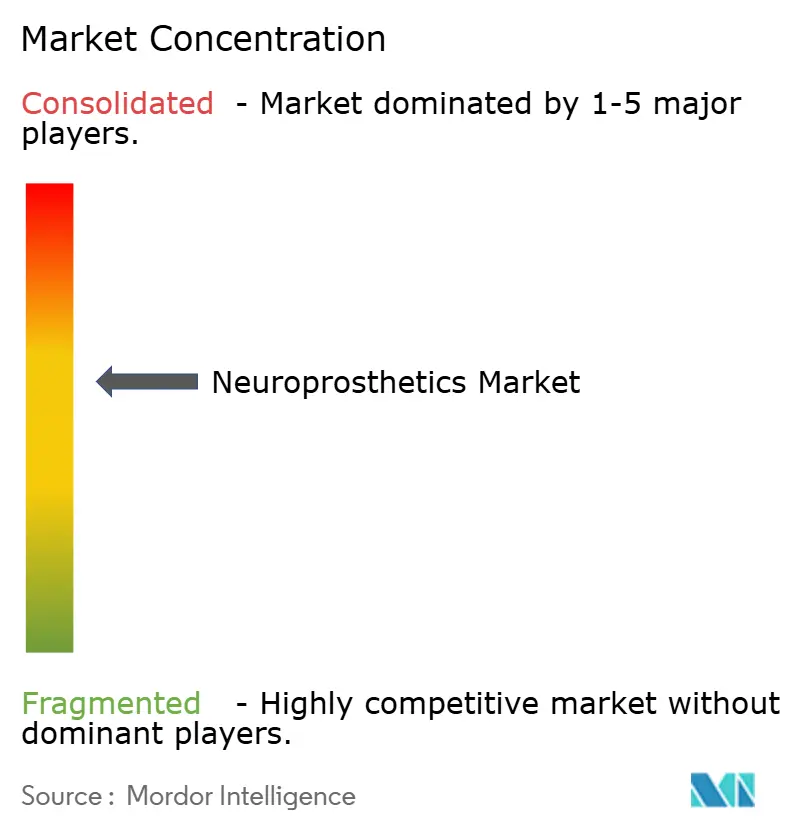
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle neuroprotesi di Mordor Intelligence
Il mercato delle neuroprotesi è stato stimato a 8,879,96 milioni di dollari nel 2026. Si prevede che raggiungerà i 13,543.87 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.81% dal 2026 al 2031. Questa rapida espansione rispecchia la transizione dai sistemi di stimolazione a circuito aperto alle piattaforme adattive a circuito chiuso che ottimizzano la terapia in tempo reale. L'elettronica miniaturizzata, i biomateriali flessibili e gli algoritmi di intelligenza artificiale integrati nei dispositivi si fondono per offrire impianti durevoli che superano le generazioni precedenti, riducendo al contempo i tassi di revisione chirurgica. L'aumento delle designazioni di "Dispositivo Innovativo" (Breakthrough Device) da parte della FDA a partire dal 2024, l'ampliamento della copertura Medicare per le procedure di neuromodulazione e le crescenti evidenze cliniche in ambito motorio, sensoriale e psichiatrico favoriscono ulteriormente l'adozione di queste tecnologie. I flussi di capitale di rischio, pari in media a 1.4 miliardi di dollari all'anno dal 2023, continuano a finanziare nuove interfacce cervello-computer mirate a soddisfare esigenze insoddisfatte in caso di paralisi e depressione grave, rafforzando la domanda a lungo termine nel mercato delle neuroprotesi.
Punti chiave del rapporto
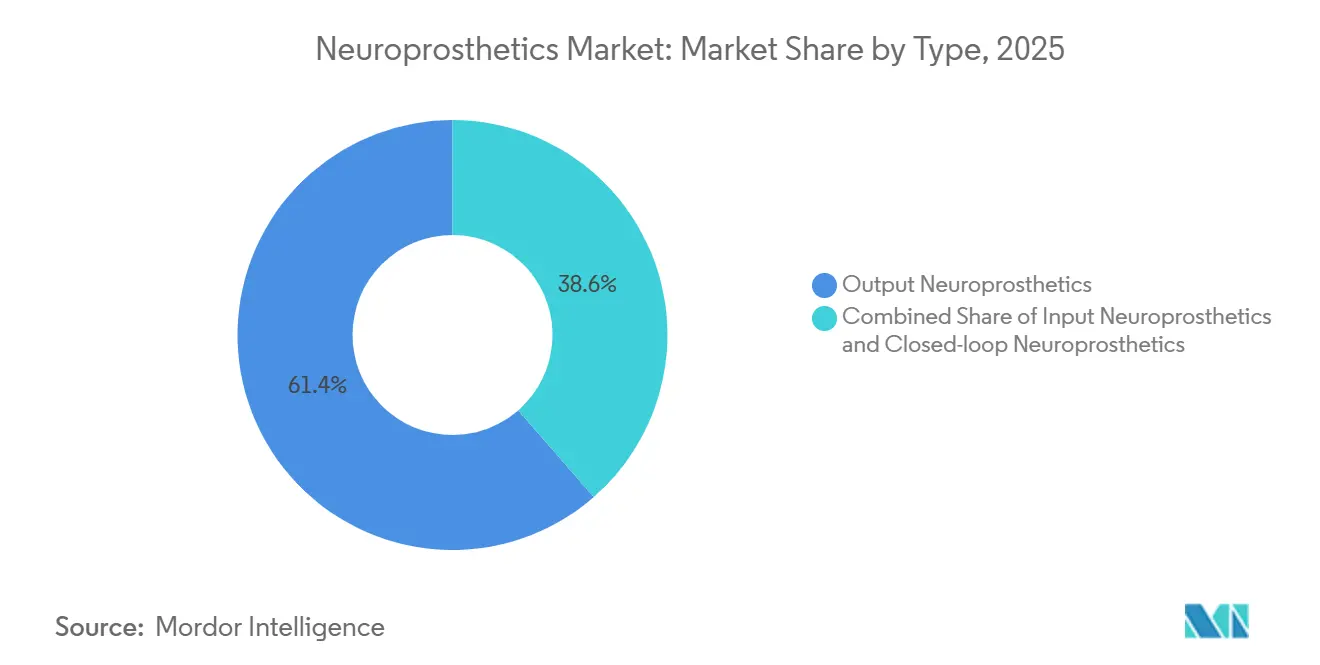
- Per tipologia, le neuroprotesi di output detenevano il 61.41% della quota di mercato delle neuroprotesi nel 2025, mentre i sistemi adattivi a circuito chiuso avanzano a un CAGR del 9.84% fino al 2031.
- Per componente, i dispositivi impiantabili rappresentavano il 66.26% della quota di mercato delle neuroprotesi nel 2025; si prevede che gli algoritmi software cresceranno a un CAGR del 9.88% entro il 2031.
- Per quanto riguarda le tecniche, la stimolazione dei nervi corticali e periferici deteneva il 41.63% del mercato delle neuroprotesi nel 2025, tuttavia la stimolazione cerebrale profonda (DBS) sta crescendo a un tasso annuo composto del 9.21% tra il 2026 e il 2031.
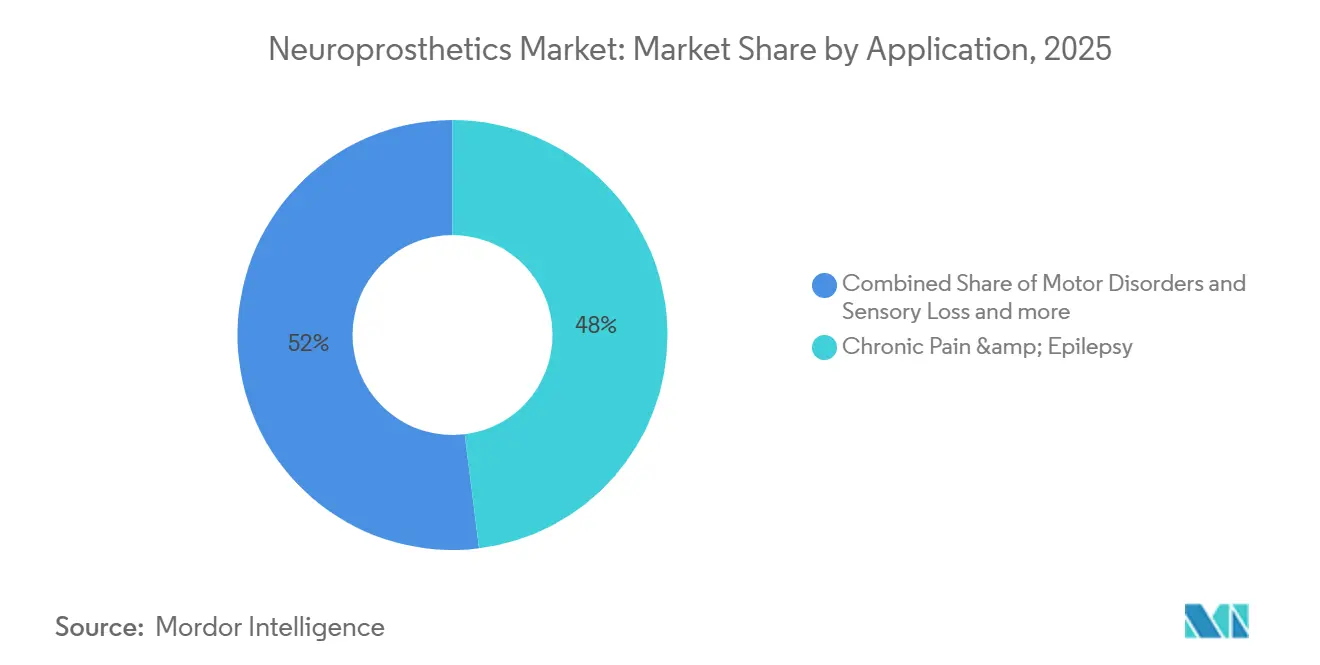
- Per quanto riguarda le singole applicazioni, il dolore cronico e l'epilessia hanno rappresentato il 48.03% della quota di mercato delle neuroprotesi nel 2025, mentre i trattamenti per i disturbi motori sono destinati a crescere a un tasso annuo composto del 9.27% fino al 2031.
- In base all'utente finale, nel 57.58 gli ospedali gestivano il 2025% del mercato delle neuroprotesi, ma l'assistenza domiciliare e gli ambulatori hanno registrato la crescita più rapida, con un CAGR del 9.25% fino al 2031.
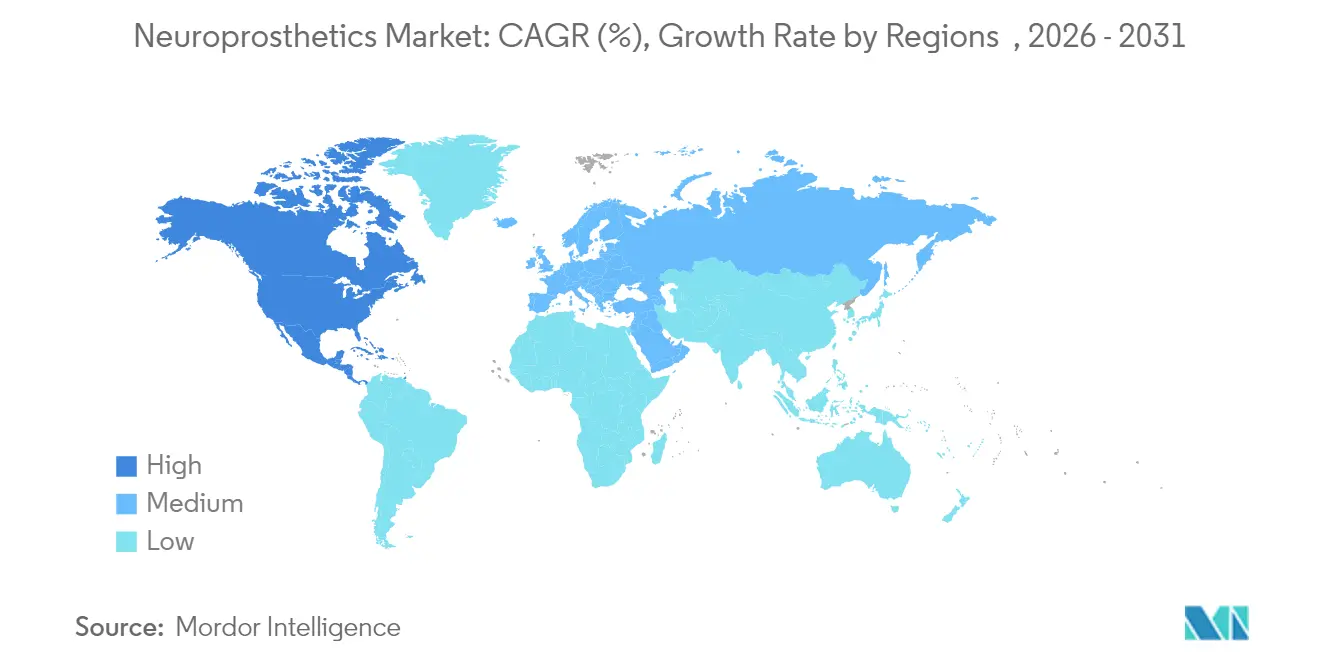
- A livello regionale, il Nord America ha registrato un fatturato del 44.92% nel 2025; l'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 9.18% per il mercato delle neuroprotesi fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle neuroprotesi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza dei disturbi neurologici | + 2.1% | Globale, con concentrazione nelle popolazioni anziane del Nord America e dell'Europa | A lungo termine (≥ 4 anni) |
| Incidenza crescente di perdita dell'udito neurosensoriale | + 1.8% | Mercati globali, in particolare in via di sviluppo nell'area APAC | Medio termine (2-4 anni) |
| Miniaturizzazione tecnologica e progressi nei biomateriali | + 2.3% | Innovazione leader in Nord America e UE, scala di produzione APAC | Medio termine (2-4 anni) |
| Ampliamento del rimborso per gli impianti di neuromodulazione | + 1.9% | Adozione primaria in Nord America, adozione secondaria nell'UE | A breve termine (≤ 2 anni) |
| Interfacce neurali bioibride entrano nelle pipeline cliniche | + 1.4% | Centri di ricerca del Nord America e dell'UE | A lungo termine (≥ 4 anni) |
| Finanziamenti militari e delle agenzie spaziali per l'aumento della capacità uomo-macchina | + 1.2% | Nord America, con programmi emergenti in Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza dei disturbi neurologici
L'incidenza di ictus e morbo di Parkinson continua ad aumentare tra le popolazioni di età superiore ai 65 anni, stimolando una domanda sostenuta di terapie neuroprotesiche multimodali [1] Zhiyong Li, “Global Neurological Disorders Burden 2024,” Organizzazione Mondiale della Sanità, who.int . L'aumento dei casi di ictus e morbo di Parkinson legati all'età incrementa il numero di casi annuali e stimola una domanda sostenuta di terapie neuroprotesiche multimodali che affrontano contemporaneamente deficit motori, cognitivi e sensoriali. I dati di follow-up a sei anni sulla neurostimolazione responsiva mostrano una riduzione mediana delle crisi epilettiche dell'82% nell'epilessia resistente al trattamento, sottolineando l'efficacia cronica. I modelli di economia sanitaria dimostrano che la longevità del dispositivo oltre gli otto anni compensa le maggiori spese iniziali, posizionando le neuroprotesi come opzioni di prima linea piuttosto che di ultima risorsa nel mercato delle neuroprotesi.
Incidenza crescente della perdita dell'udito neurosensoriale
L'esposizione al rumore urbano e l'industrializzazione accelerano l'adozione degli impianti cocleari, mentre gli array di elettrodi bilaterali di nuova generazione dotati di conduttori in grafene preservano l'udito residuo e migliorano la percezione spaziale del suono [2] Mingxia Chen, “Kirigami-Pattern Electrodes Enable 3D Neural Recordings,” Frontiers in Neuroscience, frontiersin.org . I programmi pediatrici di impianto precoce allungano i cicli individuali di aggiornamento del dispositivo, espandendo il pool di valore a vita all'interno del mercato delle neuroprotesi. Il software di elaborazione del suono collegato allo smartphone ora personalizza i profili acustici, differenziando i sistemi cocleari premium.
Miniaturizzazione tecnologica e progressi nei biomateriali
Elettrodi con pattern Kirigami e strati di grafene ultrasottili consentono l'acquisizione di segnali neurali 3D con un trauma tissutale minimo. I moduli di alimentazione wireless prolungano la durata funzionale di oltre 15 anni, riducendo gli interventi chirurgici di sostituzione delle batterie. I chip neuromorfici alimentati a microwatt consentono un'analisi continua integrata senza danni termici, offrendo una stimolazione di precisione e informazioni dettagliate che migliorano il processo decisionale clinico nel mercato delle neuroprotesi.
Ampliamento del rimborso per gli impianti di neuromodulazione
I tassi di rimborso del CMS, che vanno da 6,700 a 34,000 dollari per le procedure al midollo spinale e al cervello profondo, legittimano modelli di pagamento basati sul valore che vincolano il pagamento ai guadagni funzionali. Le assicurazioni private replicano queste polizze, incrementando la penetrazione delle coperture vitali. Il programma FDA Breakthrough Devices riduce ulteriormente i tempi di approvazione, offrendo un vantaggio commerciale alle aziende che lanciano sistemi a circuito chiuso nel mercato delle neuroprotesi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione e chirurgici degli impianti | -1.8% | Globale, particolarmente pronunciato nei mercati in via di sviluppo | A breve termine (≤ 2 anni) |
| Disponibilità di alternative farmacologiche/riabilitative fisiche | -1.4% | Nord America e UE dove le terapie alternative sono ben consolidate | Medio termine (2-4 anni) |
| Carenza di talenti specializzati in neurochirurgia funzionale | -1.6% | Globale, con gravi carenze nell’area APAC e nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Ostacoli etici e normativi relativi al potenziamento cognitivo elettivo | -1.1% | Giurisdizioni di regolamentazione del Nord America e dell'UE, Cina che sviluppa quadri normativi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione e chirurgici degli impianti
Generatori di impulsi impiantabili con un prezzo compreso tra 24,000 e 60,000 dollari e fatture per le procedure superiori a 100,000 dollari ne limitano l'accesso, soprattutto dove i centri neurochirurgici sono ancora scarsi. Solo 200 strutture in tutto il mondo ospitano le competenze multidisciplinari necessarie, ostacolando la diffusione del mercato delle neuroprotesi nelle regioni a basso reddito, almeno fino a quando non si diffonderanno nuove opzioni di leasing o di pagamento con condivisione del rischio.
Disponibilità di alternative di riabilitazione farmacologica/fisica
Nuovi farmaci neurologici, la fisioterapia basata sulla realtà virtuale e la stimolazione magnetica transcranica offrono ai medici opzioni reversibili che molti pazienti tentano prima di acconsentire agli impianti permanenti. Le piattaforme cognitivo-comportamentali di telemedicina ritardano ulteriormente l'adozione dei dispositivi, limitando la crescita a breve termine in alcuni segmenti del mercato delle neuroprotesi, finché i dati comparativi non dimostreranno un rapporto costo-utilità superiore.
Analisi del segmento
Per tipo: i sistemi adattivi guidano la precisione terapeutica
Nel 2025, i dispositivi di output controllavano ancora il 61.41% del mercato delle neuroprotesi, grazie a settori consolidati come quello delle neuroprotesi cerebrali, del midollo spinale e cocleari. Le interfacce di input che decodificano l'intento corticale collegano ora gli utenti paralizzati alla robotica esterna, ampliando la base di utenti potenziali del mercato delle neuroprotesi. Il continuo perfezionamento degli algoritmi riduce le visite cliniche e favorisce risultati a lungo termine superiori, rendendo le piattaforme adattive il motore strategico di crescita per il periodo di previsione.
Nel 2025, i dispositivi di output controllavano ancora una quota significativa del mercato delle neuroprotesi grazie a settori consolidati come quello delle neuroprotesi cerebrali, del midollo spinale e della coclea. Le interfacce di input che decodificano l'intento corticale collegano ora gli utenti paralizzati alla robotica esterna, ampliando la base di utenti potenziali del mercato delle neuroprotesi. Il continuo perfezionamento degli algoritmi riduce le visite cliniche e favorisce risultati a lungo termine superiori, rendendo le piattaforme adattive il motore strategico di crescita per il periodo di previsione. Influenzano inoltre l'espansione complessiva del mercato delle neuroprotesi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'intelligenza del software trasforma le piattaforme hardware
Nel 2025, i dispositivi impiantabili hanno rappresentato il 66.26% del fatturato, ma i moduli software basati sull'intelligenza artificiale sono in crescita, poiché i produttori integrano analisi di apprendimento automatico nei dispositivi tradizionali. I dispositivi indossabili esterni elaborano registrazioni corticali ad alta larghezza di banda, riducendo la complessità degli impianti e mantenendo la fedeltà del segnale. I sistemi di manutenzione predittiva segnalano l'esaurimento della batteria e la deriva dell'impedenza, riducendo gli appuntamenti clinici non programmati nel mercato delle neuroprotesi.
I quadri normativi ora consentono aggiornamenti software post-commercializzazione, al di fuori delle costose revisioni chirurgiche, prolungando il ciclo di vita del prodotto. L'analisi delle crisi epilettiche basata sul cloud di NeuroPace illustra la svolta verso offerte differenziate digitalmente; le prossime linee guida della FDA sui dispositivi medici basati sull'apprendimento automatico dovrebbero consolidare ulteriormente gli abbonamenti software come canali di ricavo ricorrenti nel mercato delle neuroprotesi.
Per tecnica: gli approcci periferici sfidano il dominio centrale
La stimolazione dei nervi corticali e periferici si sta diffondendo sempre di più grazie all'utilizzo di stent-elettrodi minimamente invasivi e di elettrodi percutanei che riducono il rischio chirurgico. Le interfacce cervello-computer endovascolari, impiantate attraverso le vene cerebrali, evitano completamente le craniotomie, aprendo il mercato delle neuroprotesi anche agli ospedali sprovvisti di sale operatorie neurochirurgiche all'avanguardia.
I programmi periferici mirati ai nervi vago e tibiale ampliano i casi d'uso a depressione, infiammazione e disfunzione vescicale, diversificando i flussi di entrate. I regimi multi-target che associano cervello e siti periferici stanno guadagnando interesse clinico per disturbi complessi, aprendo la strada a un'era in cui i paradigmi ibridi rimodellano gli algoritmi terapeutici nel mercato delle neuroprotesi.
Per applicazione: le indicazioni psichiatriche rimodellano i paradigmi di trattamento
Gli studi clinici sulla depressione resistente al trattamento, condotti con impianti corticali a circuito chiuso, rivelano un sollievo rapido e significativo dai sintomi, spingendo le autorità regolatorie a redigere linee guida per l'ampliamento delle indicazioni. Le protesi cocleari e quelle retiniche emergenti continuano a dominare il mercato delle protesi per la perdita sensoriale, mentre gli stimolatori ippocampali per il supporto della memoria entrano nella fase II degli studi clinici mirati alla malattia di Alzheimer, creando nuove dinamiche di domanda nel mercato delle neuroprotesi.
Le agenzie militari e aerospaziali finanziano la ricerca sull'aumento di prestazioni che mira a migliorare le capacità cognitive degli operatori e l'integrazione uomo-macchina. Sebbene il miglioramento elettivo rimanga eticamente controverso, questi finanziamenti accelerano la maturazione della piattaforma, beneficiando indirettamente i segmenti terapeutici del mercato delle neuroprotesi attraverso ricadute tecnologiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Dall'utente finale: l'assistenza domiciliare trasforma i modelli di fornitura
Nel 2025, gli ospedali rappresentavano il 57.58% delle vendite, poiché l'impianto chirurgico e la programmazione iniziale avvengono in centri di terzo livello. Tuttavia, le piattaforme di teleassistenza e le app per pazienti supervisionate da medici stanno promuovendo l'utilizzo a domicilio e in regime ambulatoriale. Le dashboard mobili sicure consentono agli utenti di modulare la stimolazione entro limiti predefiniti, riducendo il carico di lavoro delle cliniche per i controlli successivi e diminuendo i costi complessivi dell'assistenza nel mercato delle neuroprotesi.
Le cliniche di riabilitazione sfruttano cuffie portatili con interfaccia cervello-computer per il recupero domiciliare da ictus, ottenendo rimborsi per le sessioni di terapia digitale. Con l'approvazione da parte degli enti pagatori di contratti basati sui risultati, i modelli decentralizzati che combinano telemetria, telemedicina e coaching guidato dall'intelligenza artificiale conquisteranno una quota crescente del mercato delle neuroprotesi.
Analisi geografica
Mercato delle neuroprotesi in Nord America
Il Nord America ha generato il 44.92% del fatturato globale del 2025, grazie a una fitta rete di neurochirurgia funzionale, alla copertura dei pagamenti Medicare per gli stimolatori a circuito chiuso e ai percorsi FDA Breakthrough Device che riducono i tempi di commercializzazione. I gruppi ospedalieri statunitensi ora negoziano contratti di condivisione del rischio che vincolano le tranche di pagamento a traguardi oggettivi in termini di mobilità o riduzione delle crisi, accelerando la generazione di evidenze cliniche e alimentando la continua crescita del mercato delle neuroprotesi.
Mercato europeo delle neuroprotesi
L'Europa segue con rigorosi standard normativi sui dispositivi medici che rafforzano la sicurezza degli utenti, preservando al contempo un percorso di commercializzazione panregionale con marchio CE. Paesi come la Germania applicano filtri di valutazione delle tecnologie sanitarie che premiano gli impianti che offrono miglioramenti verificabili in termini di qualità della vita; questo approccio incentrato sull'evidenza scientifica favorisce curve di adozione sostenibili. I consorzi Horizon Europe, finanziati dall'UE, investono in elettrodi biodegradabili e interfacce corticali adattive, garantendo che le innovazioni locali confluiscano direttamente nei flussi di mercato regionali delle neuroprotesi.
Mercato delle neuroprotesi nella regione Asia-Pacifico
L'area Asia-Pacifico è il cluster in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.18% fino al 2031. La National Medical Products Administration cinese sta sperimentando codici di rimborso di 902 dollari per i posizionamenti di interfacce cervello-computer invasive, mentre il Ministero dell'Industria e dell'Informazione Tecnologica considera le interfacce neurali un settore emergente strategico. Giappone e Corea del Sud trasformano le catene di fornitura di semiconduttori avanzati in una produzione di impianti economicamente efficiente, mentre l'India sta sviluppando centri di neuroriabilitazione che estendono l'accesso ai dispositivi oltre le città di primo livello. Insieme, queste iniziative contribuiscono a un mercato delle neuroprotesi più democratico entro la fine del decennio.
Panorama normativo
Negli Stati Uniti, i produttori di neuroprotesi operano attraverso le procedure FDA per l'approvazione dei dispositivi (510(k), De Novo e PMA), gestendo al contempo un rigoroso controllo del sistema di qualità per gli impianti neurologici che integrano funzionalità di rilevamento, connettività e terapia basata su software. La FDA ha pubblicato la norma definitiva sul Sistema di Gestione della Qualità (QMSR) nel febbraio 2024, allineando la norma 21 CFR Parte 820 con la ISO 13485 e spingendo i produttori globali verso una documentazione armonizzata, controlli sui fornitori e gestione del rischio del ciclo di vita per le piattaforme impiantabili di neurostimolazione e protesi sensoriali. Il controllo delle modifiche al prodotto continua anche tramite supplementi PMA per i sistemi impiantabili, tra cui l'approvazione da parte della FDA di un supplemento PMA (P230020/S002) nel maggio 2025 per il sistema di stimolazione nervosa elettrica diretta Neuros Medical Altius, relativo ad aggiornamenti di progettazione e componenti.
In Europa, la conformità al Regolamento UE sui dispositivi medici (MDR) rimane fondamentale per le neuroprotesi impiantabili e di Classe III, con gli adeguamenti normativi del 2026 incentrati sugli oneri amministrativi e sulle aspettative in termini di evidenze cliniche per le tecnologie consolidate. La Commissione europea ha adottato il Regolamento delegato (UE) 2026/1451 nel marzo 2026, ampliando l'elenco dei dispositivi impiantabili e di Classe III che possono essere esentati dalle indagini cliniche obbligatorie ai sensi dell'articolo 61, paragrafo 6, lettera b) del MDR, e ha adottato il Regolamento delegato (UE) 2026/1359 per aggiornare le esenzioni che riguardano i requisiti di valutazione della documentazione tecnica per i dispositivi impiantabili di Classe IIb. Separatamente, la FDA ha abbandonato la tecnica di ispezione del sistema di qualità (QSIT) nel febbraio 2026 a favore di nuove procedure di ispezione, rafforzando la necessità di preparazione alle ispezioni, sorveglianza post-commercializzazione e governance delle modifiche software, in quanto le neuroprotesi si stanno orientando verso piattaforme a circuito chiuso e adattive.
Analisi della catena del valore
La catena del valore delle neuroprotesi si estende dalla ricerca neuroscientifica e dalla generazione di proprietà intellettuale (università e centri clinici) alla progettazione e verifica dei dispositivi (elaborazione del segnale, algoritmi di stimolazione e fattori umani), fino alla produzione che combina l'elettronica di grado medicale con materiali impiantabili. Le dipendenze a monte includono fonderie di semiconduttori specializzate per ASIC biocompatibili, fabbricazione di array di elettrodi ad alta precisione (produzione a basso volume e con tolleranze ristrette) e assemblaggio in camera bianca e convalida della sterilizzazione certificati ISO 13485, che possono aggiungere dai 12 ai 24 mesi ai tempi di sviluppo. La scelta del percorso normativo (510(k) rispetto a PMA/De Novo/IDE) influenza la sequenza dei controlli di progettazione, della generazione di evidenze cliniche e della commercializzazione, e il recente slancio nelle nuove categorie di interfacce corticali include Precision Neuroscience che ha ricevuto l'autorizzazione FDA 510(k) (K242618) nel marzo 2025 per la sua interfaccia corticale Layer 7-T.
A valle, la distribuzione e l'adozione dipendono dai centri di neurochirurgia funzionale e neuromodulazione, dove la formazione dei medici, l'infrastruttura di programmazione e i modelli di servizio a lungo termine influenzano le decisioni di acquisto. Negli Stati Uniti e in Germania, gli acquisti ospedalieri si stanno orientando verso contratti disaggregati che separano l'acquisizione dei dispositivi dai servizi ricorrenti come l'ottimizzazione dei parametri, il monitoraggio remoto e la manutenzione, supportando i ricavi incentrati sul software e al contempo riducendo le aspettative in termini di tempo di attività e supporto post-impianto. Anche la profondità della catena di approvvigionamento regionale sta cambiando: la Cina ha incluso le interfacce cervello-computer nel suo 15° Piano quinquennale (2026-2030) nel marzo 2026 e, entro giugno 2026, il contesto NMPA includeva la segnalazione di cinque prodotti di interfaccia cervello-computer approvati, segnalando una traslazione clinica coordinata e un aumento della produzione che possono influenzare l'approvvigionamento dei componenti, la disponibilità dei siti di sperimentazione e la presenza produttiva locale.
Panorama competitivo
Giganti affermati come Medtronic, Abbott e Boston Scientific mantengono i loro franchise tradizionali, sfruttando relazioni cliniche decennali e archivi di sicurezza post-marketing. Il loro fatturato combinato supera ancora la metà del mercato delle neuroprotesi, ma l'agilità del software e la focalizzazione su indicazioni di nicchia consentono alle aziende emergenti di affermarsi al di sopra delle proprie possibilità. Il robot per cucire mininvasivo di Neuralink e lo stent endovascolare con elettrodi di Synchron hanno ottenuto l'esenzione FDA per dispositivi sperimentali nel 2024, dimostrando che le startup possono destreggiarsi tra le rigide normative statunitensi.
Il consolidamento strategico è in corso: l'acquisizione di Nevro da parte di Globus Medical per 250 milioni di dollari nel 2025 prevede l'acquisizione di tecnologia a circuito chiuso per il dolore spinale e la sua vendita incrociata attraverso il canale di chirurgia spinale di Globus. Boston Scientific ha ampliato il suo portfolio di stimolazione con l'autorizzazione FDA per WaveWriter SCS nel febbraio 2024, a sottolineare l'importanza attribuita ai motori per la terapia adattiva. L'analisi dei brevetti rivela la maggiore densità di domande di brevetto relative a conduttori flessibili in grafene e telemetria wireless, settori in cui spin-out universitari come Blackrock Neurotech e Paradromics concedono in licenza il loro know-how a un'industria più ampia, arricchendo il panorama competitivo del mercato delle neuroprotesi.
A lungo termine, il vantaggio si sposterà verso i fornitori che integrano sensori multi-sito, intelligenza artificiale edge e analisi cloud in ecosistemi a pagamento. Queste funzionalità creano un vincolo di dati e aprono la strada a contratti di pagamento basati sul valore, posizionando gli operatori integrati di hardware digitale per assicurarsi una quota di mercato incrementale nel settore delle neuroprotesi, mentre i sistemi sanitari si orientano verso appalti basati sui risultati.
Leader del settore della neuroprotesi
PLC Medtronic
Liva Nova PLC
Cocleare Limited
Boston Scientific Corp.
Abbott Laboratories
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Cochlear Limited ha annunciato l'approvazione da parte della FDA del processore audio Cochlear Osia 3, che ora integra una batteria agli ioni di litio con un'autonomia fino a 30 ore per carica e una maggiore capacità di riproduzione delle alte frequenze. L'approvazione rafforza la posizione di Cochlear nelle soluzioni uditive impiantabili e supporta gli aggiornamenti dell'ecosistema tramite processori più recenti senza la necessità di modificare il componente impiantato.
- Marzo 2026: Boston Scientific ha completato l'acquisizione di Nalu Medical per 600 milioni di dollari, aggiungendo una piattaforma di stimolazione dei nervi periferici senza batteria al suo portafoglio di neuromodulazione. L'accordo amplia la portata di Boston Scientific oltre i tradizionali settori della SCS e della DBS e aumenta la pressione competitiva nei segmenti del dolore cronico, caratterizzati da dispositivi miniaturizzati e servizi di assistenza.
- Febbraio 2025: Medtronic ha ricevuto l'approvazione della FDA statunitense per BrainSense, un sistema di stimolazione cerebrale profonda adattiva (aDBS) per pazienti affetti da Parkinson, che consente di adattare la terapia in tempo reale in base all'attività cerebrale. L'approvazione rappresenta un passo avanti verso la neuromodulazione a circuito chiuso basata sul rilevamento dell'attività cerebrale e innalza il livello di riferimento per la differenziazione clinica attraverso algoritmi adattivi.
Ambito e metodologia
Secondo lo scopo del rapporto, la neuroprotesi è una branca delle neuroscienze e dell'ingegneria biomedica che si occupa dello sviluppo di protesi neurali. Le protesi neurali sono una serie di dispositivi che possono sostituire le funzioni di una modalità motoria, sensoriale o cognitiva che potrebbe essere stata danneggiata, a seguito di un infortunio o di una malattia. Il mercato delle neuroprotesi è segmentato per tipo (protesi neurali in uscita e protesi neurali in ingresso), tecnica (stimolazione del midollo spinale, stimolazione cerebrale profonda, stimolazione del nervo vago e altre tecniche), applicazione (morbo di Parkinson, morbo di Alzheimer, epilessia, disturbi dell'elaborazione uditiva, disturbi oftalmici e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni, a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Input Neuroprotesici |
| Neuroprotesi di output |
| Neuroprotesi ad anello chiuso/adattiva |
| Dispositivo impiantabile |
| Unità indossabile esterna |
| Software e algoritmi |
| Stimolazione cerebrale profonda (DBS) |
| Stimolazione del midollo spinale (SCS) |
| Stimolazione del nervo vago (VNS) |
| Stimolazione dei nervi corticali e periferici |
| Disturbi motori (Parkinson, tremore essenziale, ecc.) |
| Perdita sensoriale (uditiva, visiva) |
| Condizioni cognitive e psichiatriche (Alzheimer, depressione, disturbo da stress post-traumatico) |
| Dolore cronico ed epilessia |
| Ospedali |
| Cliniche specialistiche e riabilitative |
| Assistenza domiciliare e ambulatoriale |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Input Neuroprotesici | |
| Neuroprotesi di output | ||
| Neuroprotesi ad anello chiuso/adattiva | ||
| Per componente | Dispositivo impiantabile | |
| Unità indossabile esterna | ||
| Software e algoritmi | ||
| Di tecnica | Stimolazione cerebrale profonda (DBS) | |
| Stimolazione del midollo spinale (SCS) | ||
| Stimolazione del nervo vago (VNS) | ||
| Stimolazione dei nervi corticali e periferici | ||
| Per Applicazione | Disturbi motori (Parkinson, tremore essenziale, ecc.) | |
| Perdita sensoriale (uditiva, visiva) | ||
| Condizioni cognitive e psichiatriche (Alzheimer, depressione, disturbo da stress post-traumatico) | ||
| Dolore cronico ed epilessia | ||
| Per utente finale | Ospedali | |
| Cliniche specialistiche e riabilitative | ||
| Assistenza domiciliare e ambulatoriale | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle neuroprotesi?
Il mercato delle neuroprotesi valeva 8.88 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.54 miliardi di dollari entro il 2031, con un CAGR dell'8.81%.
Quale segmento del mercato delle neuroprotesi sta crescendo più rapidamente?
I sistemi adattivi a circuito chiuso rappresentano il segmento in più rapida crescita, con un CAGR previsto del 9.84% entro il 2031, grazie alle capacità di feedback in tempo reale.
Chi sono i principali produttori nel mercato Neuroprotesi?
Medtronic PLC, LivaNova PLC, Abbott Laboratories, Boston Scientific Corp. e Cochlear Limited sono le principali aziende operanti nel mercato delle neuroprotesi.
Qual è la regione in più rapida crescita nel mercato delle neuroprotesi?
Si stima che l'Asia del Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
Quanto è dominante la stimolazione cerebrale profonda rispetto alle tecniche emergenti?
La stimolazione cerebrale profonda ha rappresentato il 15.77% dei ricavi del 2025, ma la stimolazione dei nervi corticali e periferici sta crescendo più rapidamente, a un CAGR del 8.76%, con lo sviluppo dei metodi minimamente invasivi.


