

Dimensioni e quota del mercato della neurofotonica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.09 miliardo di dollari |
| Dimensione del mercato (2031) | 3.42 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.24% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Nord America |
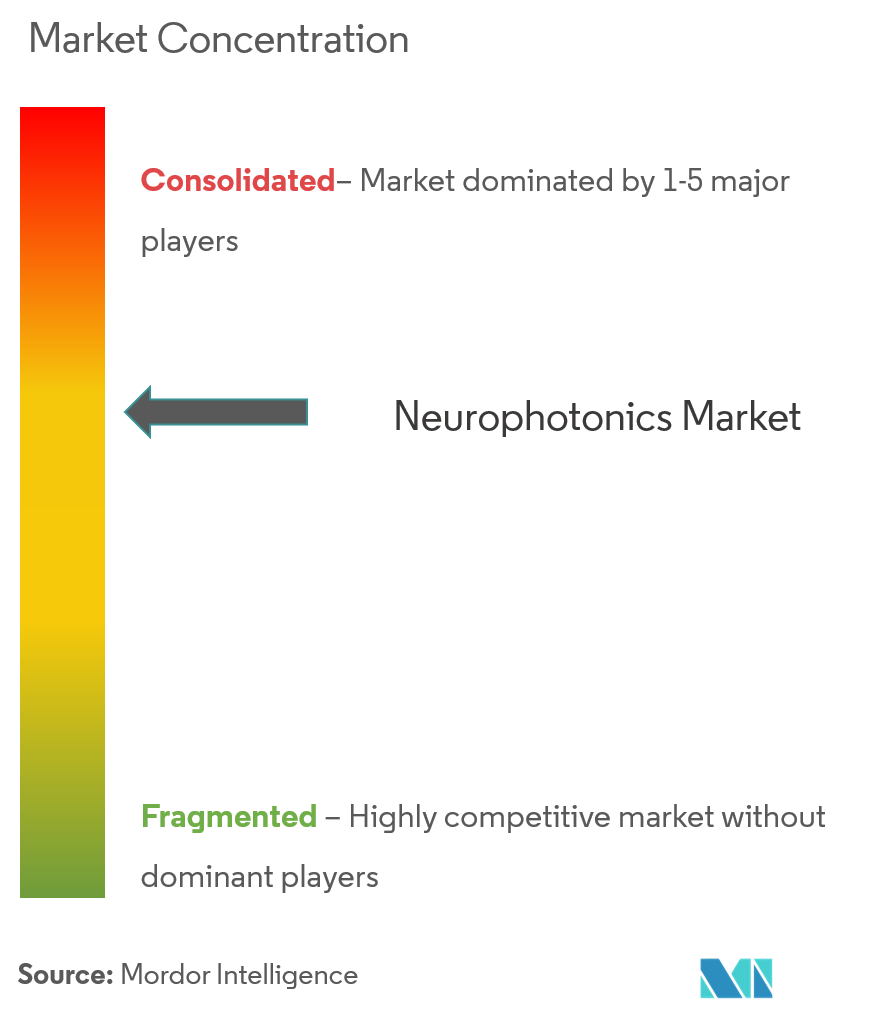
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della neurofotonica di Mordor Intelligence
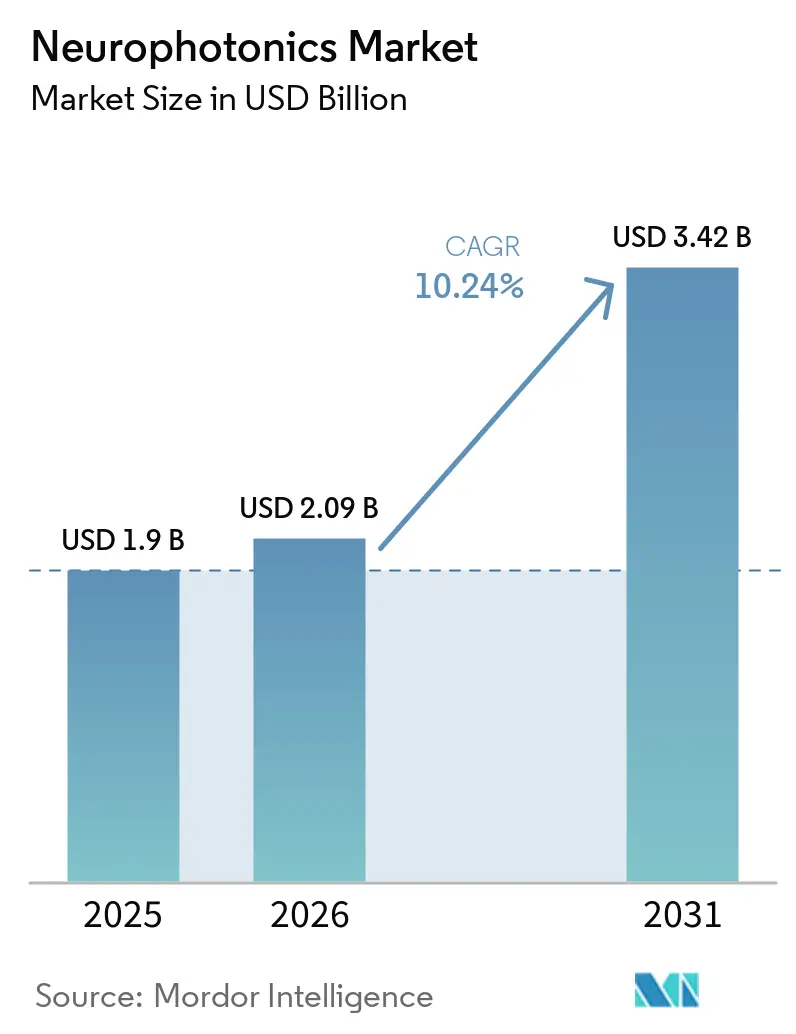
Si prevede che il mercato della neurofotonica crescerà da 1.9 miliardi di dollari nel 2025 a 2.09 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.42 miliardi di dollari entro il 2031 con un CAGR del 10.24% nel periodo 2026-2031.
I rapidi progressi nell'imaging ottico dei tessuti profondi, nell'analisi dei dati basata sull'intelligenza artificiale e nelle interfacce cerebrali minimamente invasive stanno ampliando la rilevanza clinica di questa tecnologia. I finanziamenti governativi attraverso programmi come la BRAIN Initiative statunitense e il Moonshot Goal 1 giapponese alimentano un flusso costante di scoperte di laboratorio che migrano verso piattaforme commerciali. Gli afflussi di capitale da parte di investitori di venture capital e le acquisizioni strategiche da parte di grandi produttori di apparecchiature ottiche rafforzano il processo di innovazione e accorciano i cicli di sviluppo dei prodotti. Il Nord America mantiene la sua posizione di leadership attraverso un ecosistema integrato di centri accademici, enti regolatori dei dispositivi medici e soggetti interessati al rimborso, mentre l'area Asia-Pacifico accelera grazie alla presenza globale del Giappone nella produzione di fotonica e all'aumento degli investimenti in ricerca e sviluppo in Cina e India.
Punti chiave del rapporto
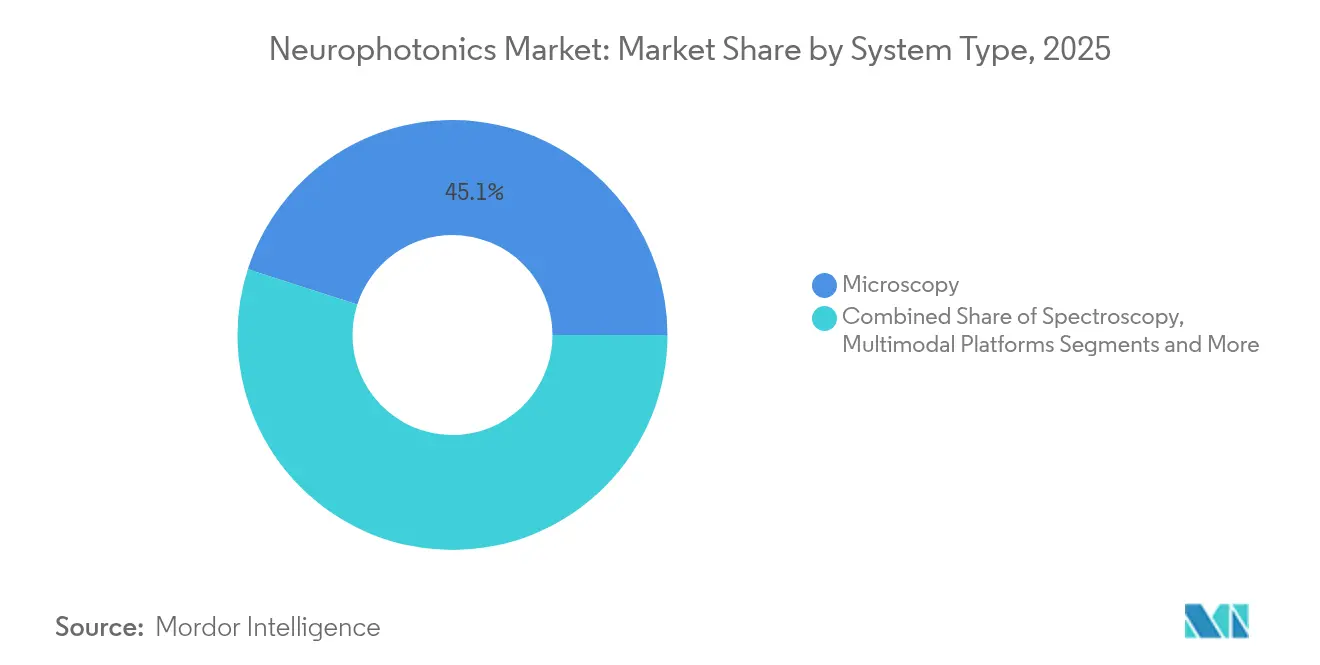
- In base al tipo di sistema, nel 45.05 i sistemi di microscopia hanno dominato il mercato della neurofotonica con una quota del 2025%; si prevede che le piattaforme di spettroscopia registreranno un CAGR dell'11.03% entro il 2031.
- Per applicazione, nel 63.10 la ricerca ha rappresentato il 2025% delle dimensioni del mercato della neurofotonica, mentre i casi d'uso terapeutico sono destinati a crescere a un CAGR del 11.82% fino al 2031.
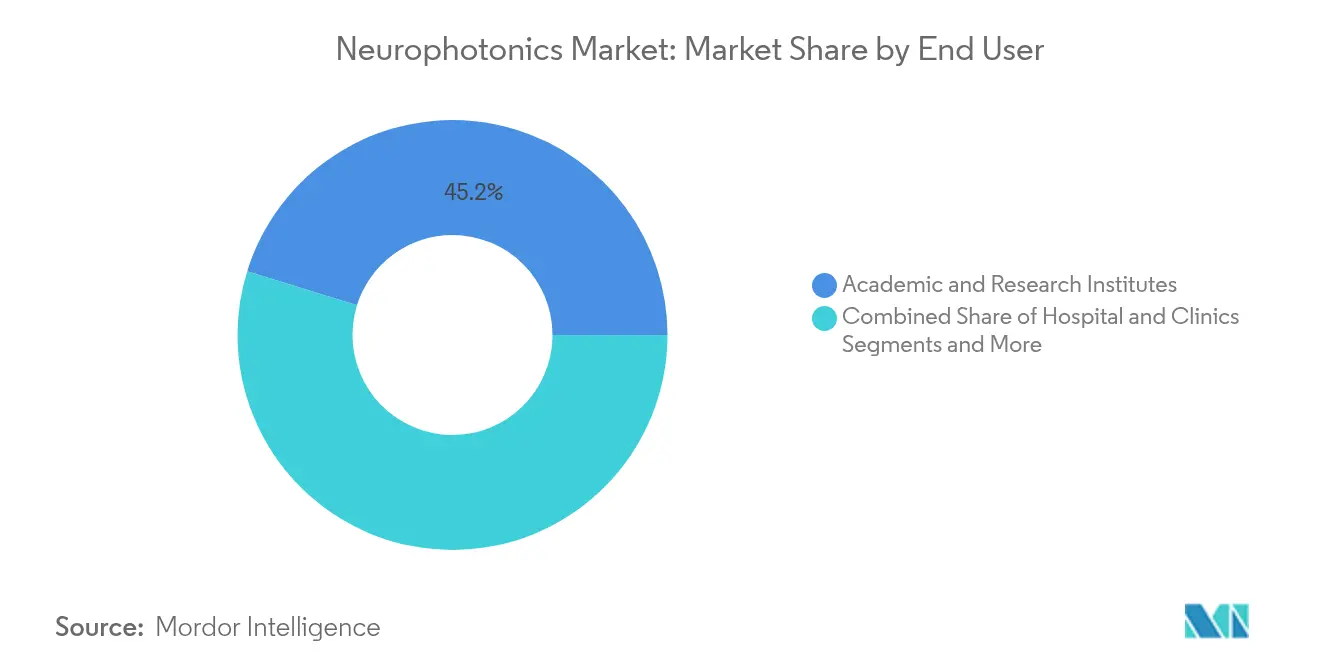
- Per quanto riguarda gli utenti finali, gli istituti accademici e di ricerca hanno registrato una quota di fatturato del 45.20% nel 2025; ospedali e cliniche hanno registrato la crescita più rapida, con un CAGR del 12.18% fino al 2031.
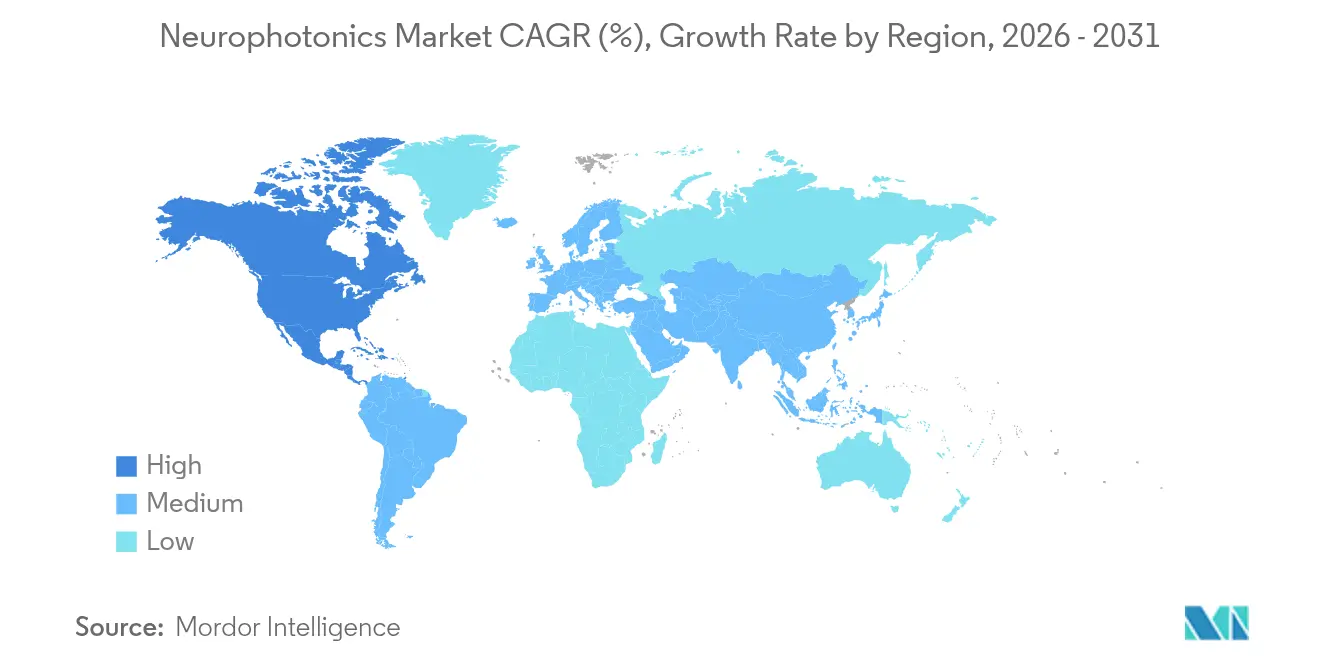
- In termini geografici, il Nord America ha conquistato una quota di fatturato del 42.10% nel 2025; si prevede che l'area Asia-Pacifico registrerà un CAGR del 12.95% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della neurofotonica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza dei disturbi neurologici | + 2.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Ampliamento dei finanziamenti governativi per la ricerca e sviluppo sulla mappatura cerebrale | + 2.1% | Nord America, Europa, mercati principali APAC | A lungo termine (≥ 4 anni) |
| Miniaturizzazione e portabilità dei dispositivi di neuroimaging ottico | + 1.9% | Adozione globale e precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Rapida adozione dell'optogenetica e della fNIRS nei laboratori accademici | + 1.6% | Nord America, Europa, espansione in APAC | Medio termine (2-4 anni) |
| Integrazione con piattaforme XR e BCI immersive | + 1.4% | Nord America, Europa, mercati APAC selezionati | A lungo termine (≥ 4 anni) |
| Crescita dei casi d'uso del monitoraggio neonatale/perioperatorio | + 1.2% | Globale, con i primi progressi nei sistemi sanitari sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza dei disturbi neurologici
Le patologie neurodegenerative e psichiatriche impongono oneri sociali ed economici crescenti con l'aumento dell'aspettativa di vita globale. Oltre 55 milioni di persone convivono con la malattia di Alzheimer e l'incidenza continua ad aumentare nelle popolazioni che invecchiano. La spettroscopia funzionale nel vicino infrarosso (fNIRS) e le tecniche di fotobiomodulazione forniscono dati in tempo reale sull'ossigenazione cerebrale che la risonanza magnetica convenzionale non può fornire in modo economicamente vantaggioso [1] University of California San Francisco, “Near-Infrared Photobiomodulation Improves Cognitive Function in Dementia,” ucsf.edu . Studi clinici condotti presso l'Università della California di San Francisco hanno riportato notevoli miglioramenti nei punteggi del Mini Mental State Examination a seguito della terapia con luce nel vicino infrarosso, rafforzando il caso clinico per gli interventi ottici. Gli ospedali adottano la tecnologia per monitorare i progressi della riabilitazione cognitiva, mentre i produttori di dispositivi si concentrano su sistemi di facile utilizzo adatti agli ambienti ambulatoriali. Con l'espansione della prevalenza, il mercato della neurofotonica attrae una domanda costante sia dai flussi di lavoro diagnostici che terapeutici.
Ampliamento dei finanziamenti governativi per la ricerca e sviluppo sulla mappatura cerebrale
La BRAIN Initiative statunitense destina sovvenzioni pluriennali specificamente a innovazioni nel campo delle interfacce neurali ottiche, come la microscopia a due fotoni non degenerata. Simili programmi di finanziamento in Europa e nella regione Asia-Pacifico riuniscono laboratori di ricerca, produttori di dispositivi e centri clinici in consorzi condivisi, accelerando la maturazione tecnologica. Il programma giapponese Moonshot Goal 1 prevede un settore neurotecnologico nazionale del valore di 520 milioni di dollari entro il 2025, a testimonianza di un impegno politico a lungo termine. Questi programmi finanziano progetti ad alto rischio, sovvenzionano linee di produzione pilota e creano archivi di dati ad accesso aperto che velocizzano la riproducibilità. Il supporto del settore pubblico attrae investimenti privati di pari entità, consentendo alle startup di scalare i prototipi fino a trasformarli in sistemi conformi alle normative senza una diluizione proibitiva. Man mano che le sovvenzioni passano dalla ricerca di base alle tappe traslazionali, gli operatori del settore ottengono i primi profitti commerciali, rafforzando la traiettoria ascendente del mercato della neurofotonica.
Miniaturizzazione e portabilità dei dispositivi di neuroimaging ottico
Il passaggio da apparecchiature da banco a formati portatili o indossabili apre nuove possibilità di applicazione, dai laboratori di performance atletica alla terapia cognitiva domiciliare. I progressi nei diodi a emissione di luce, nella micro-ottica e nell'efficienza delle batterie consentono la realizzazione di cuffie fNIRS in stile casco che registrano l'attività corticale mentre i soggetti camminano o praticano uno sport [2] SPIE, “Miniaturized Miniscopes Capture Bioluminescent Signals in Freely Moving Mice,” spie.org . I ricercatori che utilizzano miniscopi modificati hanno ottenuto registrazioni bioluminescenti croniche in roditori in movimento libero, sottolineando il potenziale traslazionale per il monitoraggio ambulatoriale umano. L'argomento della portabilità è interessante per i neurologi pediatrici che evitano i protocolli di sedazione richiesti per l'imaging convenzionale. Le aziende di salute di consumo realizzano prototipi di cuffie per neurofeedback per la gestione dello stress, ampliando la domanda potenziale oltre gli ospedali. I sovrapprezzi iniziali diminuiscono con l'aumento dei volumi dei componenti, favorendo un'adozione più rapida nei mercati sensibili ai costi.
Rapida adozione dell'optogenetica e della fNIRS nei laboratori accademici
I centri accademici implementano l'optogenetica per controllare i circuiti neurali con specificità cellulare, creando una nuova domanda di laser ultraveloci, fibre ottiche e indicatori geneticamente codificati. Schemi di dati standardizzati come NIRS-BIDS e SNIRF migliorano l'interoperabilità, consentendo alle collaborazioni multi-laboratorio di mettere in comune i set di dati e convalidare i risultati più rapidamente. L'ampio utilizzo nei modelli animali genera coorti di ricercatori laureati altamente qualificati che passano a borse di studio cliniche e laboratori di ricerca e sviluppo industriali, diffondendo le competenze. Le pubblicazioni che citano letture optogenetiche sono aumentate costantemente dal 2023, riflettendo la maturità della toolchain e la riduzione dei costi. I fornitori di apparecchiature offrono software chiavi in mano che automatizza la rimozione degli artefatti e la correzione emodinamica, riducendo la barriera di competenze e ampliando la base di utenti.
Integrazione con le piattaforme Immersive XR e BCI
I visori per la realtà mista dotati di sensori ottici integrati visualizzano l'attivazione neurale in tempo reale, favorendo la neuroriabilitazione e la terapia immersiva. Gli sviluppatori di interfacce cervello-computer (BCI) integrano sonde in fibra ottica per un flusso di dati neurali bidirezionale, migliorando la risoluzione dei comandi e riducendo la latenza. I sistemi prototipo raggiungono una precisione temporale al millisecondo durante le attività di tracciamento delle mani, anticipando il futuro del gaming neuroadattivo e del controllo di protesi. Gli enti regolatori estendono le designazioni di dispositivi innovativi a queste piattaforme ibride, riducendo i tempi di approvazione. La convergenza della neurofotonica con gli ecosistemi XR e BCI posiziona le tecniche ottiche al centro delle interfacce neurodigitali di prossima generazione.
Crescita dei casi d'uso del monitoraggio neonatale e perioperatorio
Le unità di terapia intensiva neonatale richiedono una valutazione continua dell'ossigenazione cerebrale nei neonati pretermine, una nicchia in cui la fNIRS supera la pulsossimetria. I chirurghi utilizzano la fluorescenza ottica intraoperatoria per delineare i margini del tumore, riducendo le procedure ripetute. Gli anestesisti cardiaci utilizzano sonde spettroscopiche per monitorare la perfusione cerebrale durante il bypass, prevenendo il declino cognitivo postoperatorio. Le evidenze derivanti da studi multicentrici guidano gli aggiornamenti delle linee guida che incorporano il monitoraggio ottico come standard di cura. I produttori di dispositivi rispondono con sensori sterili monouso e interfacce touchscreen su misura per i flussi di lavoro in sala operatoria.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Profondità di penetrazione limitata nell'imaging corticale dell'adulto | -1.8% | Globale, colpisce in particolare le applicazioni del cervello profondo | A lungo termine (≥ 4 anni) |
| Elevati CAPEX e OPEX delle piattaforme multifotone | -1.5% | Globale, più pronunciato nei mercati sensibili ai costi | Medio termine (2-4 anni) |
| Mancanza di interoperabilità dei formati dati tra i fornitori | -1.2% | Globale, con un impatto maggiore negli ambienti multi-fornitore | A breve termine (≤ 2 anni) |
| Rischi di fototossicità e riscaldamento dei tessuti negli studi di lunga durata | -0.9% | Globale, con particolare impatto sulle applicazioni di ricerca | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Profondità di penetrazione limitata nell'imaging corticale dell'adulto
La diffusione della luce nel tessuto cerebrale adulto limita le modalità a due e tre fotoni a strati superficiali di circa 2-3 mm di profondità. I bersagli sottocorticali coinvolti nel morbo di Parkinson o nell'epilessia refrattaria rimangono fuori dalla portata, costringendo i medici ad adottare modalità alternative come gli elettrodi cerebrali profondi o la risonanza magnetica ad alto campo. L'illuminazione prolungata aumenta la temperatura dei tessuti; PhotoniX segnala che l'esposizione cumulativa alla luce superiore a 400 mW causa danni termici, limitando la durata dell'imaging. Per mitigare il problema, i ricercatori stanno esplorando ottiche di modellazione del fronte d'onda e stimolazione con fotoni terahertz, ma la disponibilità commerciale è ancora lontana diversi anni. Nel frattempo, la limitazione della profondità riduce il potenziale di guadagno immediato per i fornitori di imaging di fascia alta.
Elevati CAPEX e OPEX delle piattaforme multifotone
I microscopi multifotone all'avanguardia costano diverse centinaia di migliaia di dollari e i contratti di assistenza possono aggiungere il 10% del prezzo di acquisto all'anno [3] PubMed Central, “Operational Costs of Advanced Multiphoton Platforms,” ncbi.nlm.nih.gov . Le istituzioni più piccole esitano a dedicare scarsi budget di capitale quando i percorsi di rimborso sono ancora in fase embrionale. I tecnici qualificati richiedono mesi di formazione e il turnover del personale fa lievitare le spese operative. Le strutture centrali finanziate con fondi pubblici compensano i costi attraverso modelli di utilizzo condiviso, sebbene le code di accesso rallentino i tempi di realizzazione dei progetti. I fornitori sviluppano schemi di leasing e di pagamento per scansione, ma l'adozione rimane disomogenea al di fuori dei centri ben finanziati. Gli ostacoli di costo, pertanto, frenano la diffusione nelle economie emergenti, moderando la crescita globale dei ricavi per il mercato della neurofotonica.
Mancanza di interoperabilità dei formati dati tra i fornitori
I moduli di elettrofisiologia, imaging e stimolazione utilizzano spesso standard di file proprietari, complicando l'integrazione con le cartelle cliniche elettroniche e i software di analisi. Gli ospedali che gestiscono flotte multi-fornitore si trovano ad affrontare flussi di lavoro ridondanti per la conversione dei dati che erodono la produttività. La comunità di neuroimaging risponde con schemi aperti come SNIRF, ma l'adozione da parte dei fornitori registra ritardi generalizzati. L'assenza di interoperabilità plug-and-play rallenta le decisioni di approvvigionamento del sistema sanitario, ritardando l'allocazione dei capitali. Gli operatori di mercato che promuovono gli standard aperti otterranno un vantaggio competitivo una volta che le linee guida sull'interoperabilità diventeranno un criterio di acquisto.
Rischi di fototossicità e riscaldamento dei tessuti negli studi di lunga durata
I laser ultraveloci forniscono un elevato flusso di fotoni che può generare specie reattive dell'ossigeno e calore localizzato, danneggiando il delicato tessuto neurale durante studi prolungati. Gli artefatti fototossici confondono l'interpretazione dei dati, costringendo i ricercatori ad accorciare le sessioni di imaging o ad aggiungere hardware di raffreddamento che aumenta la complessità dello strumento. I team di ricerca e sviluppo aziendali accelerano lo sviluppo di fluorofori con spostamento verso il rosso e di schemi di eccitazione a bassa potenza, ma un'ampia diffusione commerciale è ancora in corso. Le preoccupazioni per la sicurezza limitano quindi alcune applicazioni longitudinali e inducono a politiche conservative da parte dei comitati di revisione istituzionale, imponendo limiti flessibili all'utilizzo della base installata.
Analisi del segmento
Per tipo di sistema: la dominanza della microscopia guida l'innovazione
Le piattaforme di microscopia hanno rappresentato il 45.05% della quota di mercato della neurofotonica nel 2025, consolidando il loro ruolo di modalità di punta per la visualizzazione a livello di circuito. I moduli ZEISS FLUOVIEW FV4000MPE e Bruker OptoVolt esemplificano la velocità con cui gli scanner risonanti e l'ottica adattiva producono una risoluzione sub-micrometrica su campi di scala millimetrica. La domanda di una visione strutturale sempre più precisa sostiene un sano ciclo di aggiornamento, soprattutto all'interno delle strutture di imaging di base dei principali istituti di neuroscienze. I sistemi di spettroscopia registrano il CAGR più rapido dell'11.03% al 2031, affrontando la mappatura emodinamica funzionale con hardware portatile. Le configurazioni multimodali che fondono l'imaging a fluorescenza con la spettroscopia Raman attraggono i clienti del settore farmaceutico alla ricerca di profili completi di interazione composto-cervello. I fornitori integrano algoritmi accelerati da GPU per fornire ricostruzioni volumetriche quasi istantanee, risparmiando ai ricercatori ore di elaborazione post-acquisizione. L'innovazione continua, abbinata ai crescenti progetti traslazionali, mantiene la sottocategoria della microscopia al centro del più ampio mercato della neurofotonica.
Le dimensioni del mercato della neurofotonica per le soluzioni di spettroscopia sono destinate a crescere rapidamente, con l'implementazione da parte degli ospedali della fNIRS al letto del paziente per il triage degli ictus. I classificatori di intelligenza artificiale integrati nei software di acquisizione segnalano le tendenze ischemiche in meno di tre secondi, guidando un intervento immediato. L'attività aziendale si intensifica; l'acquisizione di NKT Photonics da parte di Hamamatsu si assicura una catena di fornitura di laser ultraveloci, mentre Leica Microsystems formalizza un accordo di distribuzione con Inscopix per la commercializzazione congiunta di kit miniscope a risoluzione cellulare. Consorzi come il Microscopy Metadata Working Group finalizzano gli standard per i metadati di imaging 3D, promuovendo la condivisione dei dati negli studi di coorte globali. Nel complesso, queste iniziative riducono le barriere all'ingresso per i nuovi gruppi di ricerca, rafforzando il ruolo preminente della microscopia nel mercato della neurofotonica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: la fondazione di ricerca consente l'espansione terapeutica
Le attività di ricerca hanno rappresentato il 63.10% del mercato della neurofotonica nel 2025, con i laboratori finanziati da sovvenzioni che hanno continuato a dominare gli ordini di acquisto. L'optogenetica rimane fondamentale per la dissezione dei circuiti depressivi e ansiosi, mentre la microscopia a foglio di luce risolve gli insiemi neuronali durante i test comportamentali. Le tappe traslazionali accelerano; la fotobiomodulazione ha migliorato i punteggi della Autism Treatment Evaluation Checklist fino al 40% in recenti studi pediatrici, alimentando l'interesse clinico. Il segmento terapeutico guida quindi la crescita futura con un CAGR del 11.82%, promettendo nuove fonti di reddito nella gestione di demenza, traumi cranici e dolore cronico. Anche le utility diagnostiche guadagnano terreno, poiché le immagini a fluorescenza iperspettrale aiutano i neurochirurghi nella delineazione dei tumori in tempo reale, prevenendo la malignità residua.
Le quote di mercato della neurofotonica sottolineano come gli operatori terapeutici catturino l'attenzione del capitale di rischio. Le start-up che sviluppano dispositivi di fotobiomodulazione transcranica a casco si assicurano finanziamenti seed multimilionari, citando l'Alzheimer e la riabilitazione post-ictus come indicazioni immediatamente indirizzabili. Gli enti regolatori accelerano le autorizzazioni dopo che l'impianto di Precision Neuroscience ha superato la revisione della FDA nel 2024, creando un precedente per le successive richieste di autorizzazione per l'interfaccia ottica. Le alleanze industriali con le reti ospedaliere mettono alla prova l'accettazione da parte dei pagatori e i primi codici di rimborso emergono nelle categorie di neuroriabilitazione elettiva. Insieme, questi progressi tracciano un percorso credibile dal laboratorio al letto del paziente, ampliando il mercato totale indirizzabile della neurofotonica.
Per utente finale: la leadership accademica si sposta verso l'adozione clinica
Gli istituti accademici e di ricerca hanno registrato una quota di fatturato del 45.20% nel 2025, fungendo da crogioli per lo sviluppo e la convalida degli strumenti. Le strutture principali centralizzano strumenti di alto valore, estendendo l'accesso a team multidisciplinari che studiano la cognizione, i disturbi psichiatrici e il dialogo neuro-immunitario. Ospedali e cliniche, tuttavia, registrano un CAGR del 12.18%, a dimostrazione della crescente fiducia dei medici nel neuromonitoraggio ottico per scenari perioperatori e di terapia intensiva. L'autorizzazione della FDA per lo stimolatore Delphi di QuantalX Neuroscience, che rileva la progressione del morbo di Parkinson con un'accuratezza dell'85%, sottolinea la fattibilità terapeutica e incoraggia le commissioni di approvvigionamento ospedaliere.
Le aziende farmaceutiche e biotecnologiche integrano sempre più endpoint ottici nelle sperimentazioni in fase iniziale per analizzare le sfumature del meccanismo d'azione. Le letture automatizzate derivanti dall'imaging con coloranti sensibili al voltaggio riducono drasticamente i tempi di analisi, consentendo la progettazione di studi clinici adattivi. I modelli di servizio dei fornitori integrano il noleggio di strumenti con la consulenza in data science, supportando gli sponsor di farmaci privi di competenze interne in neuroimaging. Nel complesso, lo spostamento verso contesti clinici e commerciali diversifica l'esposizione ai ricavi e riduce la dipendenza da finanziamenti ciclici, aumentando la visibilità a breve termine per i fornitori nel mercato della neurofotonica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato della neurofotonica in Nord America
Il Nord America ha generato il 42.10% del fatturato globale nel 2025 grazie a consistenti fondi di finanziamento federali e a un percorso normativo trasparente che accelera gli studi first-in-human. La designazione di dispositivo innovativo conferita dalla FDA a Precision Neuroscience e ClearPoint Neuro nel 2024 è un esempio di rapida valutazione delle piattaforme trasformative. Le politiche di rimborso favorevoli per la guida intraoperatoria a fluorescenza consolidano ulteriormente la domanda regionale. I ricchi ecosistemi di capitale di rischio che circondano Boston, San Francisco e Toronto attraggono talenti imprenditoriali e riducono i rischi dei lanci commerciali anticipati. Tuttavia, gli elevati prezzi delle apparecchiature e gli obblighi di assistenza sanitaria basata sul valore costringono i fornitori a sviluppare solidi dossier economico-sanitari per difendere i budget di investimento.
Mercato della neurofotonica nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato il CAGR più rapido, pari al 12.95%, ed è destinata a erodere la quota di mercato nordamericana con la maturazione delle catene di approvvigionamento locali. Il Giappone detiene circa il 30% della produzione globale di fotonica attraverso oltre 180 produttori, creando economie di scala che riducono i costi di distinta base per gli assemblatori di dispositivi nazionali. I governi provinciali cinesi finanziano parchi neurotecnologici e offrono registrazioni accelerate per dispositivi medici di Classe II, riducendo i tempi di commercializzazione. Il programma indiano di incentivi legati alla produzione (PMI) per l'elettronica medicale attrae i produttori di componenti, dando forma a un polo di esportazione emergente. Le partnership accademiche transfrontaliere con i centri di neuroscienze australiani generano prototipi traslazionali, ampliando le competenze regionali.
Mercato europeo della neurofotonica
L'Europa vanta un panorama equilibrato in cui università di ricerca affermate e leggi coerenti sulla privacy dei dati promuovono studi clinici collaborativi multicentrici. La Germania promuove la standardizzazione dell'optogenetica attraverso gruppi di lavoro congiunti tra industria e mondo accademico, mentre il Regno Unito sperimenta percorsi di rimborso per le valutazioni cognitive fNIRS nel follow-up dell'ictus. I produttori locali, di fronte alla concorrenza asiatica sui costi, puntano su modelli di servizio premium che enfatizzano l'integrazione del flusso di lavoro e il supporto del ciclo di vita. L'allineamento normativo previsto dal Regolamento UE sui Dispositivi Medici introduce un ulteriore carico di documentazione, ma armonizza anche le aspettative sulla qualità dei prodotti, agevolando la distribuzione intraeuropea per i fornitori di neurofotonica.

Panorama competitivo
Il mercato della neurofotonica presenta una moderata frammentazione che consente agli innovatori specializzati di coesistere con conglomerati ottici diversificati. Carl Zeiss Meditec AG e Leica Microsystems sfruttano decenni di know-how nell'ottica e ampie reti di vendita per integrare sorgenti laser, obiettivi e suite di analisi delle immagini. Hamamatsu Photonics si è assicurata una capacità laser ultraveloce completando l'acquisizione di NKT Photonics nel 2024, rafforzando la sicurezza dei componenti in un contesto di incertezze nell'approvvigionamento globale. Inscopix continua a concentrarsi su microscopi a fluorescenza miniaturizzati, pensati per studi su animali in movimento, estendendosi a programmi di partnership traslazionali con aziende farmaceutiche.
Le opportunità di mercato si concentrano su dispositivi di spettroscopia a costi ottimizzati per cliniche neurologiche ambulatoriali e piattaforme dati plug-and-play che collegano apparecchiature di diversi fornitori. Spryte Medical ha presentato un sistema di tomografia ottica a coerenza di fase potenziato dall'intelligenza artificiale in grado di estrarre biomarcatori microvascolari rilevanti per la gestione delle commozioni cerebrali, illustrando la pendenza con cui i nuovi arrivati possono ritagliarsi nicchie di mercato. Le domande di brevetto aumentano in aree che combinano la stimolazione ottica con l'elettrofisiologia a circuito chiuso, suggerendo una corsa agli armamenti per interfacce cervello-computer multifunzionali. Gli operatori di mercato che riconoscono il valore delle API aperte e dell'analisi basata sul cloud creano ecosistemi più stabili che consolidano i ricavi ricorrenti, mentre i ritardatari rischiano di essere relegati allo status di fornitori di componenti.
Il mercato competitivo vede anche la nascita di joint venture in cui specialisti di software per l'imaging medico collaborano con produttori di ottica per fornire soluzioni integrate. JuneBrain collabora con reti ospedaliere per implementare sistemi portatili di imaging retinico in grado di dedurre la progressione neurodegenerativa, generando entrate da abbonamenti tramite software di interpretazione dei dati. Collaborazioni strategiche come l'alleanza quinquennale focalizzata sull'ecografia con Charles River Laboratories e Insightec, siglata a settembre 2024, illustrano l'espansione orizzontale in modalità di neuromodulazione adiacenti, rafforzando l'ampiezza dell'ecosistema attorno ai mercati finali neurologici condivisi.
Leader del settore della neurofotonica
Ricerca sul tumulo
Sistemi medici di Artinis
Hitachi, Ltd.
Femtonics Ltd
Carl Zeiss AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Settembre 2024: Charles River Laboratories International Inc. e Insightec hanno avviato una collaborazione strategica quinquennale per offrire una piattaforma globale di servizi di scoperta di farmaci mediante ultrasuoni mirati nel campo delle neuroscienze.
- Novembre 2022: Bruker ha ampliato il suo portafoglio di neuroimaging attraverso l'acquisizione di Neurescenza e Inscopix, integrando le competenze nell'imaging in miniatura nella sua più ampia linea di strumentazione ottica.


Ambito del rapporto sul mercato globale della neurofotonica
La neurofotonica è un campo che abbraccia l'intersezione tra luce e neuroni per la scoperta fondamentale e la traduzione clinica. Il campo utilizza una gamma di metodologie ottiche, dalle microscopie alle spettroscopie, per ottenere una comprensione multiscala della struttura e della funzione del cervello sano e malato, nonché del sistema nervoso. L'ambito di questo rapporto è limitato a Nord America, Europa, Asia-Pacifico e Resto del mondo.
| Microscopia |
| Spettroscopia |
| Piattaforme multimodali |
| Altri tipi di sistema |
| Ricerca |
| Diagnostica Ultrasuoni |
| terapeutica |
| Istituti accademici e di ricerca |
| Ospedali e cliniche |
| Aziende farmaceutiche e biotecnologiche |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di sistema | Microscopia | |
| Spettroscopia | ||
| Piattaforme multimodali | ||
| Altri tipi di sistema | ||
| Per Applicazione | Ricerca | |
| Diagnostica Ultrasuoni | ||
| terapeutica | ||
| Per utente finale | Istituti accademici e di ricerca | |
| Ospedali e cliniche | ||
| Aziende farmaceutiche e biotecnologiche | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
– Qual è lo stato attuale del mercato della neurofotonica?
Il mercato della neurofotonica è valutato a 2.09 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.42 miliardi di dollari entro il 2031.
Chi sono i principali produttori nel mercato Neurofotonica?
Cairn Research, Artinis Medical Systems, Hitachi, Ltd., Femtonics Ltd e Carl Zeiss AG sono le principali aziende che operano nel mercato della neurofotonica.
Quale tipo di sistema genera il fatturato maggiore?
Nel 45.05, i sistemi di microscopia sono stati i leader del mercato della neurofotonica, con una quota del 2025%, trainati dai continui miglioramenti della risoluzione e dalla diffusa adozione nella ricerca.
Perché la regione Asia-Pacifico è considerata la regione in più rapida crescita?
L'area Asia-Pacifico registra un CAGR del 12.95% grazie alla solida base manifatturiera giapponese nel settore della fotonica e ai crescenti investimenti in neurotecnologie in Cina e India.
Pagina aggiornata l'ultima volta il:



