

Dimensioni e quota del mercato della neuromodulazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
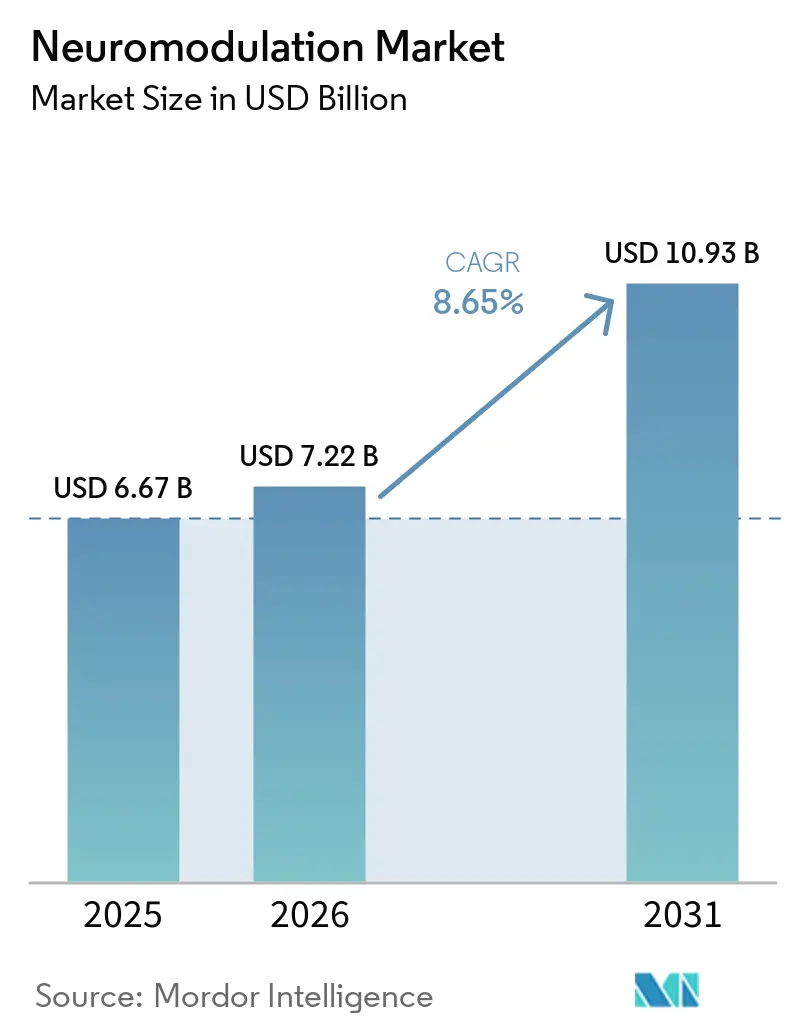
| Dimensione del mercato (2026) | 7.22 miliardo di dollari |
| Dimensione del mercato (2031) | 10.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.65% CAGR |
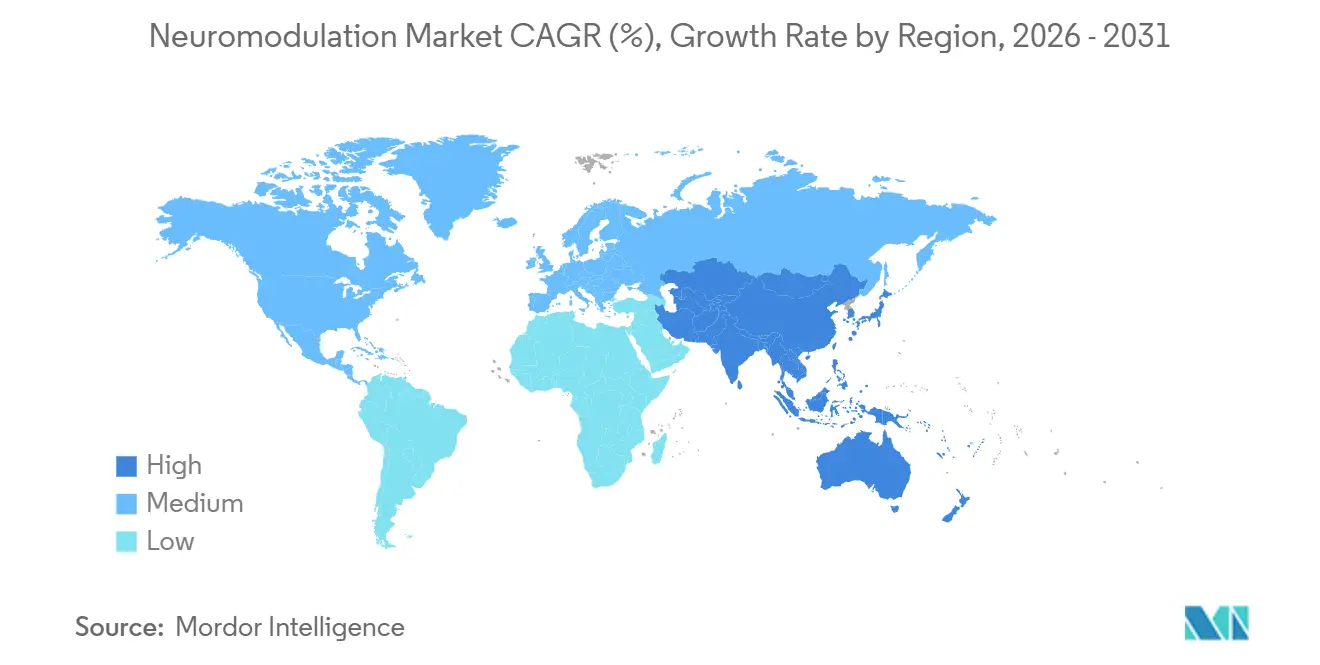
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della neuromodulazione di Mordor Intelligence
Si prevede che il mercato della neuromodulazione aumenterà da 6.67 miliardi di dollari nel 2025 e 7.22 miliardi di dollari nel 2026 a 10.93 miliardi di dollari entro il 2031, registrando un CAGR dell'8.65% tra il 2026 e il 2031.
Tre forze strutturali sostengono questa prospettiva: la crescente popolazione di pazienti farmacoresistenti con dolore cronico e disturbi del movimento, l'ampliamento delle indicazioni approvate dalle autorità di regolamentazione e la rapida maturazione degli algoritmi di stimolazione a circuito chiuso. Percorsi di rimborso maturi per la stimolazione del midollo spinale e la stimolazione cerebrale profonda, in particolare negli Stati Uniti e nell'Europa occidentale, mantengono una spesa resiliente per le apparecchiature anche in caso di restrizioni nei budget ospedalieri. Nel frattempo, gli stimolatori indossabili di fascia consumer stanno ampliando il canale di ingresso familiarizzando i pazienti con la neuromodulazione molto prima che venga preso in considerazione un intervento chirurgico, creando un circolo virtuoso di consapevolezza, adozione precoce e volume di referral. Le dinamiche competitive si stanno intensificando, poiché gli operatori storici raggruppano hardware, software e piattaforme dati per difendere la propria quota di mercato da innovatori finanziati da venture capital che mirano a indicazioni in spazi vuoti e dispositivi per uso domestico. Infine, i nuovi obblighi di sicurezza informatica aggiungono costi di conformità che favoriscono i produttori su larga scala, che sono in grado di ammortizzare gli aggiornamenti del sistema di qualità su ampie basi installate.
Punti chiave del rapporto
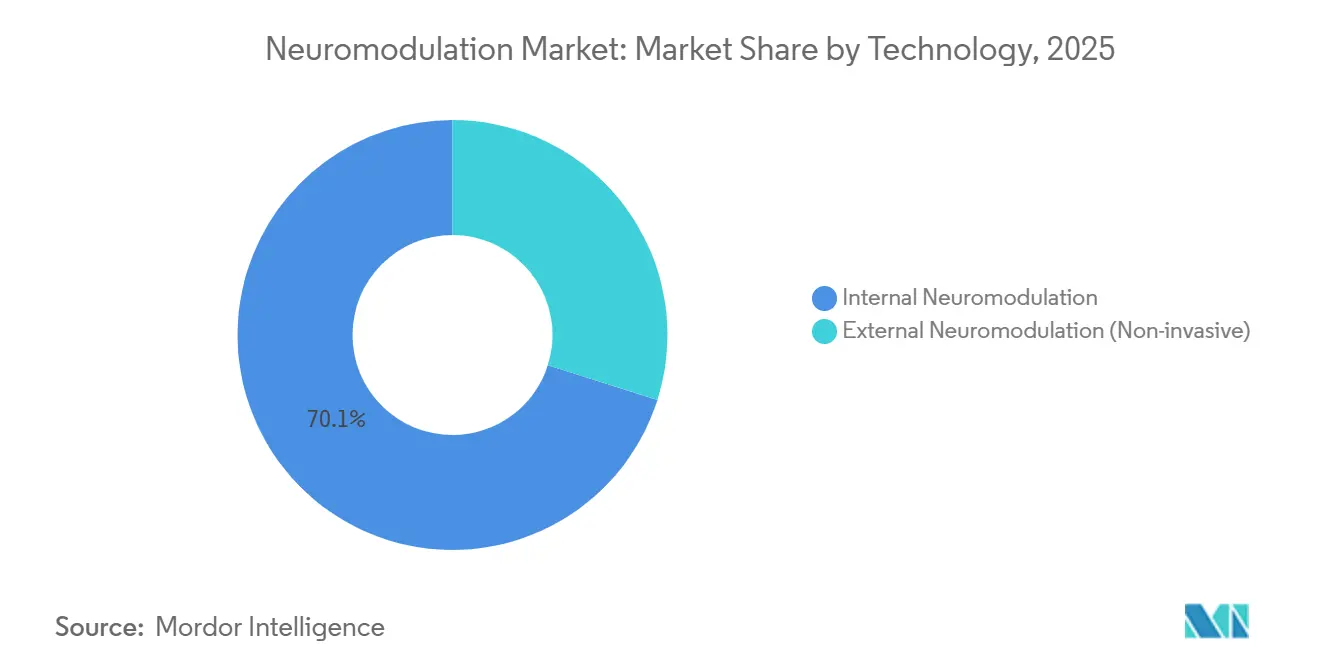
- Entro il 2025, le tecnologie di neuromodulazione interna hanno conquistato una quota di fatturato del 70.12%; si prevede che i sistemi esterni non invasivi cresceranno a un CAGR del 10.23% fino al 2031.
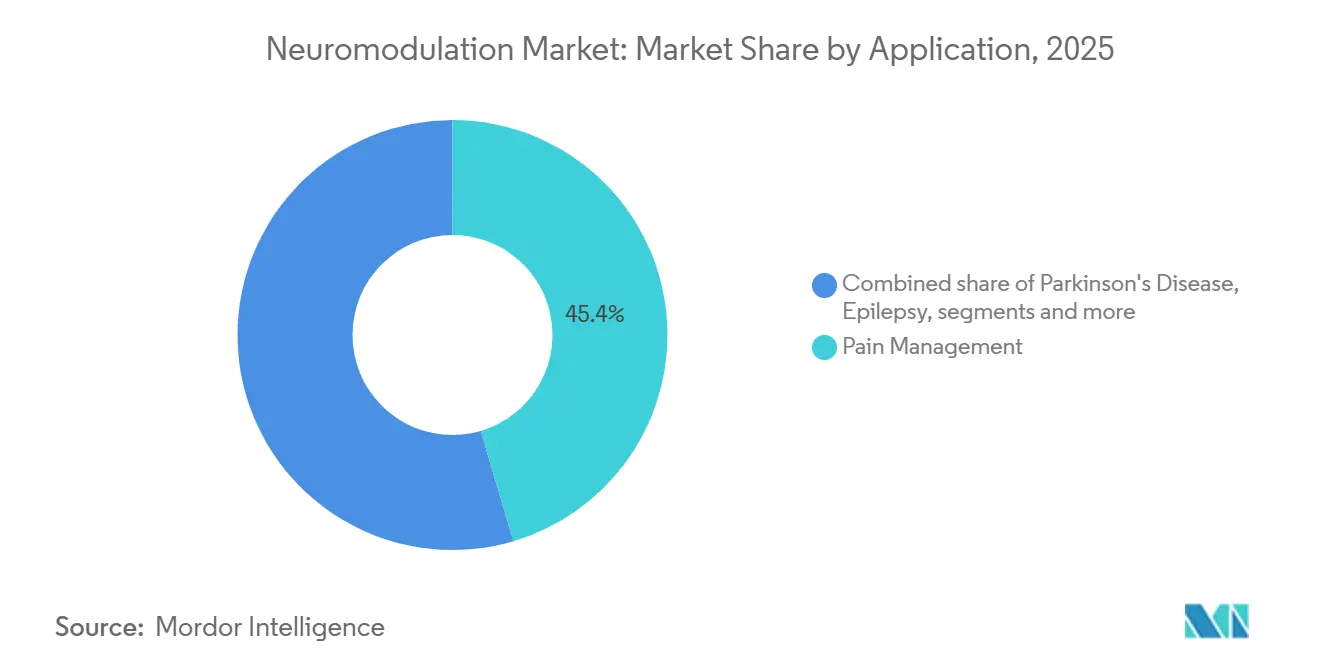
- Per applicazione, la gestione del dolore ha mantenuto il 45.43% dei ricavi del 2025, mentre le applicazioni per il morbo di Parkinson sono destinate a crescere a un CAGR del 10.56% entro il 2031.
- Per quanto riguarda gli utenti finali, gli ospedali e i centri chirurgici ambulatoriali hanno garantito il 60.32% del fatturato degli utenti finali nel 2025; le cliniche e i centri di fisioterapia sono pronti per un'espansione del CAGR dell'11.45%.
- In termini geografici, il Nord America è in testa con una quota del 45.21% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 9.90% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della neuromodulazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente peso globale del dolore cronico e dei disturbi neurologici | + 2.1% | Globale, con la massima intensità in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Progressi continui nelle tecnologie di stimolazione a circuito chiuso e ad alta frequenza | + 1.8% | Il Nord America e l'Europa guidano l'adozione, l'APAC è in ritardo di 2-3 anni | Medio termine (2-4 anni) |
| Espansione delle indicazioni cliniche approvate e della copertura del rimborso | + 1.5% | Stati Uniti, Europa, mercati APAC selezionati | Medio termine (2-4 anni) |
| Aumento degli investimenti, delle attività di M&A e delle partnership strategiche nell'ecosistema delle neurotecnologie | + 1.3% | Globale, concentrato nel capitale di rischio del Nord America e negli acquirenti strategici europei | A breve termine (≤ 2 anni) |
| Emersione di algoritmi di neuromodulazione personalizzati basati sull'intelligenza artificiale | + 1.2% | I primi ad adottare il Nord America e l'Europa, mentre l'APAC dipende dalla chiarezza normativa | Medio termine (2-4 anni) |
| Sviluppo della neuromodulazione indossabile e non invasiva per l'assistenza domiciliare | + 0.9% | Adozione globale e più rapida nei canali di benessere dei consumatori del Nord America e di fisioterapia in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente peso globale del dolore cronico e dei disturbi neurologici
Il dolore cronico colpisce 1.5 miliardi di persone e i casi resistenti ai farmaci rappresentano fino al 30%, creando un bacino di trattamento duraturo. Gli anni di vita aggiustati per disabilità attribuibili al dolore neuropatico e all'emicrania sono aumentati del 12% tra il 2020 e il 2024, in parte a causa delle neuropatie post-COVID. La prevalenza del Parkinson potrebbe raddoppiare, raggiungendo i 17 milioni entro il 2040, con l'invecchiamento della popolazione in Asia, dove l'accesso alla levodopa è disomogeneo. L'epilessia rimane refrattaria nel 30% dei 50 milioni di pazienti globali; l'autorizzazione della FDA del 2024 alla neurostimolazione reattiva per gli adolescenti ha ampliato il bacino di candidati idonei negli Stati Uniti di circa 200,000. Le iniziative del sistema sanitario verso pagamenti cumulativi aumentano l'interesse per le spese una tantum per i dispositivi che compensano i costi ricorrenti di farmaci e visite di emergenza entro cinque anni.
Progressi continui nelle tecnologie di stimolazione a circuito chiuso e ad alta frequenza
L'autorizzazione FDA del Percept RC di Medtronic nel 2024 ha introdotto la stimolazione cerebrale profonda adattiva, che titola la terapia in base ai biomarcatori della banda beta in tempo reale, riducendo il tempo "off" giornaliero di 2.6 ore nei pazienti affetti da Parkinson. La stimolazione del midollo spinale a 10 kilohertz, introdotta da Nevro e adottata da Abbott e Boston Scientific, evita la parestesia e garantisce tassi di risposta del 70% negli studi sulla sindrome da fallimento chirurgico alla schiena. Il dispositivo periferico ad alta frequenza di Neuros Medical ha ricevuto l'autorizzazione nel 2024 per il dolore dell'arto fantasma, segnalando un utilizzo più ampio nella neuropatia diabetica. Tali innovazioni riducono il ciclo di vita dei prodotti e spingono i produttori verso hardware modulare in grado di aggiornare il software via etere.
Espansione delle indicazioni cliniche approvate e della copertura dei rimborsi
Nel 2024, il programma Medicare statunitense ha emesso una delibera nazionale per la stimolazione del ganglio della radice dorsale, sbloccando la copertura per circa 40,000 beneficiari all'anno. Nello stesso anno, la G-BA tedesca ha finanziato la DBS a circuito chiuso, subordinata alla partecipazione al registro. L'indicazione per NeuroPace è stata abbassata a 12 anni nel 2024, in linea con le linee guida dell'EMA e ampliando l'accesso pediatrico. Ogni via libera normativa costituisce una base di evidenze cumulativa, accelerando le revisioni successive e le negoziazioni con i pagatori.
Aumento degli investimenti, delle attività di M&A e delle partnership strategiche
Nel 2024, i finanziamenti di venture capital per le neurotecnologie hanno raggiunto 1.8 miliardi di dollari, grazie soprattutto al round di finanziamento di Serie C da 75 milioni di dollari di Synchron e al round di Serie B da 93 milioni di dollari di Precision Neuroscience. Abbott ha acquisito Neurovalens per integrare la stimolazione vestibolare con i suoi canali di sviluppo per la gestione del dolore. L'acquisizione di Farapulse da parte di Boston Scientific dimostra le sinergie tra i diversi settori verticali, che consentono di ammortizzare i costi di ricerca e sviluppo nei portafogli cardiologici e neurologici. Medtronic ha stretto una partnership con Rune Labs per integrare i dati di StrivePD nei dispositivi Percept, riducendo del 40% le visite cliniche nei programmi pilota.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e di manutenzione dei sistemi impiantabili | -1.4% | Globale, più acuto nei segmenti emergenti APAC e US self-pay | A lungo termine (≥ 4 anni) |
| Requisiti di approvazione normativa globale rigorosi e divergenti | -1.1% | UE (transizione MDR), Cina (mandati NMPA), Giappone | Medio termine (2-4 anni) |
| Rischi per la sicurezza informatica e la privacy dei dati nei neurostimolatori connessi | -0.6% | Nord America ed Europa a causa dell'applicazione della FDA e del GDPR | A breve termine (≤ 2 anni) |
| Prove cliniche limitate a lungo termine per nuove indicazioni | -0.8% | Applicazioni globali, in particolare psichiatriche e cognitive | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di manutenzione dei sistemi impiantabili
Gli stimolatori impiantabili hanno un costo che varia dai 20,000 ai 50,000 dollari, superando la spesa sanitaria annua totale pro capite nella maggior parte dei paesi. La sostituzione delle batterie non ricaricabili aggiunge 8,000-12,000 dollari ogni 3-5 anni e comporta un rischio di infezione del 2-5% [1] . I pagamenti fissi di Medicare relativi alla diagnosi, in vigore dal 2020, hanno compresso i margini degli ospedali, mentre la Cina rimborsa solo il 70% del costo del dispositivo DBS, lasciando ingenti co-pagamenti. I produttori stanno rispondendo con sistemi "di valore" a prezzi inferiori; tuttavia, margini più ridotti potrebbero rallentare lo sviluppo di funzionalità di prossima generazione.
Requisiti di approvazione normativa globale rigorosi e divergenti
Il Regolamento UE sui dispositivi medici ora richiede indagini cliniche anche per i dispositivi preesistenti, estendendo i cicli di approvazione a circa 36 mesi [2] . La NMPA cinese richiede 100 pazienti locali negli studi cardine sulla neuromodulazione, aggiungendo 5-10 milioni di dollari di costi e due anni di ritardi. La PMDA giapponese richiede la convalida locale nonostante i marchi FDA e CE, scoraggiando le aziende di medie dimensioni dal lancio simultaneo in più regioni. Le nuove norme FDA sulla sicurezza informatica aggiungono 2-5 milioni di dollari per linea di prodotto, un onere che i piccoli innovatori faticano ad assorbire.
Analisi del segmento
Per tecnologia: gli impianti mantengono la leadership mentre i dispositivi non invasivi accelerano
Nel 2025, le piattaforme interne rappresentavano una quota di mercato della neuromodulazione del 70.12%, supportata da decenni di evidenze in applicazioni al midollo spinale e al cervello profondo. Il Percept RC di Medtronic, dotato di sensori, riduce i periodi di "off" dei sintomi fino al 30% rispetto ai predecessori a circuito aperto. Il generatore Eterna di Abbott utilizza una cella ricaricabile con durata di 10 anni, alleviando le preoccupazioni dei pazienti relative alle ricariche frequenti. I sistemi gangliari della radice dorsale hanno guadagnato slancio dopo la copertura nazionale degli Stati Uniti nel 2024, ampliando le opzioni di cura del dolore per i beneficiari di Medicare.
Si prevede che le modalità esterne non invasive registreranno un CAGR del 10.23% fino al 2031, trainate dalle autorizzazioni per l'uso domestico e dall'adozione da parte dei consumatori di prodotti per il benessere. Neurovalens ha lanciato un auricolare per il nervo vestibolare da 500 dollari che offre una terapia di livello medico senza bisogno di intervento chirurgico. La FDA ha approvato gli stimolatori magnetici transcranici per uso domestico nel 2024, riducendo l'ostacolo all'accesso posto dai regimi clinici di 36 sessioni. Le prove rimangono contrastanti: le revisioni Cochrane mostrano solo una modesta riduzione del dolore per gli stimolatori nervosi elettrici transcutanei, ma l'abbinamento dei dispositivi con il coaching di telemedicina sta migliorando l'aderenza e i risultati [3].
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il dolore domina i ricavi mentre il Parkinson guida la crescita
Le terapie del dolore hanno rappresentato il 45.43% del fatturato del 2025 e rimangono il pilastro economico del mercato della neuromodulazione. Le forme d'onda ad alta frequenza raggiungono ora tassi di risposta del 70% e riducono la parestesia, aumentando così la soddisfazione del paziente. Le nuove politiche dei pagatori statunitensi estendono la copertura di prima linea alla stimolazione del midollo spinale per il dolore regionale complesso, accelerando i volumi di impianti.
Si prevede che il morbo di Parkinson raggiungerà un CAGR del 10.56% fino al 2031, superando la crescita complessiva del mercato della neuromodulazione. Piattaforme DBS adattive come Vercise Genus di Boston Scientific e Percept RC di Medtronic offrono un controllo motorio superiore del 20-30% in studi recenti. Lo stimolatore cranico reattivo di NeuroPace, ora autorizzato per gli adolescenti, amplia la portata dei dispositivi per l'epilessia, mentre la terapia del nervo vago di LivaNova apre un'opportunità misurata ma significativa nella depressione resistente al trattamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali sono in testa, ma i centri ambulatoriali guadagnano slancio
Ospedali e centri chirurgici ambulatoriali hanno registrato il 60.32% del fatturato del mercato della neuromodulazione nel 2025, a dimostrazione della complessità chirurgica delle procedure di impianto. Nel 2024, il CMS ha aggiunto l'impianto di stimolatori del midollo spinale al suo elenco di pazienti ambulatoriali, consentendo dimissioni in giornata e riducendo i costi della struttura del 30-40%. I produttori di dispositivi, a loro volta, hanno lanciato sistemi di ancoraggio semplificati che riducono i tempi di sala operatoria e supportano i centri ambulatoriali ad alta produttività.
Tuttavia, si prevede che cliniche e centri di fisioterapia cresceranno a un CAGR dell'11.45%, con la migrazione dei dispositivi non invasivi in contesti comunitari e l'acquisizione da parte dei fisioterapisti europei dell'autorità di prescrizione. La Germania rimborsa gli stimolatori vaghi per uso domiciliare, aggiungendo 500,000 pazienti affetti da dolore cronico al bacino di riferimento. Negli Stati Uniti, il diritto di prescrizione ad accesso diretto per i fisioterapisti è stato implementato in 12 stati, spostando la distribuzione dei dispositivi dai fornitori di apparecchiature durevoli a canali clinici.
Analisi geografica
Mercato nordamericano della neuromodulazione
Il Nord America ha contribuito al 45.21% dei ricavi del 2025, trainato da percorsi di rimborso consolidati, un'infrastruttura di sperimentazione clinica concentrata e programmi FDA che accettano dati a braccio singolo per dispositivi innovativi. La decisione nazionale del CMS per la stimolazione del ganglio della radice dorsale ha immediatamente aperto la copertura a circa 40,000 vite Medicare, mentre le assicurazioni private hanno rimosso gli ostacoli all'autorizzazione preventiva per i candidati con un disturbo da uso di oppioidi documentato. Il Canada ha aggiunto NeuroPace al suo elenco di dispositivi di assistenza, supportando una crescita prevista a due cifre degli impianti fino al 2027.
Mercato europeo della neuromodulazione
L'Europa ha generato circa un terzo delle vendite globali, guidata da Germania, Regno Unito e Francia. Il modello di finanziamento tedesco, collegato ai registri, per la DBS a circuito chiuso stabilisce un modello per un'adozione basata sul valore, nonostante le normative MDR dell'UE allunghino i cicli di approvazione dei dispositivi. Nel 2024, le linee guida del NICE hanno confermato il rapporto costo-efficacia della stimolazione del midollo spinale entro le soglie accettate, consolidandone così il ruolo di intervento standard per la sindrome da fallimento chirurgico alla schiena. L'adozione nell'Europa meridionale e orientale rimane limitata dalla carenza di budget e di personale.
Mercato della neuromodulazione nella regione Asia-Pacifico
La regione Asia-Pacifico è quella in più rapida crescita, con un CAGR previsto del 9.90% fino al 2031. La Cina ha approvato la DBS a circuito chiuso di Medtronic nel 2024, ma la condivisione dei costi al 30% con i pazienti limita ancora gli impianti alle aree urbane più ricche. Il Giappone ha approvato l'ultima piattaforma DBS di Boston Scientific, ma mantiene limiti di prezzo inferiori del 20% rispetto ai livelli statunitensi; tali margini scoraggiano i lanci di dispositivi premium. In India sono stati installati meno di 500 stimolatori del midollo spinale nel 2024 perché la penetrazione delle assicurazioni private è ancora bassa.
Mercato della neuromodulazione in Medio Oriente e Sud America
Medio Oriente, Africa e Sud America hanno rappresentato complessivamente meno del 7% delle vendite del 2025, ma presentano aree di mercato isolate. Gli Emirati Arabi Uniti hanno aggiunto la stimolazione del midollo spinale all'elenco dei loro benefici essenziali, e le assicurazioni private brasiliane rimborsano la neuromodulazione a tariffe paragonabili a quelle dell'Europa meridionale, sebbene l'accesso al settore pubblico rimanga limitato.
Panorama competitivo
Medtronic, Abbott e Boston Scientific detengono circa il 65-70% del fatturato del mercato della neuromodulazione, sfruttando ampi portafogli, piattaforme ricche di dati e reti di assistenza globali. L'acquisizione di Neurovalens da parte di Abbott integra i dispositivi per il benessere vestibolare nel suo canale dedicato al dolore cronico, diversificando la portata oltre i generatori impiantati chirurgicamente. La partnership di Medtronic con Rune Labs integra software di monitoraggio remoto, generando costi di cambio di fornitore per i medici e un maggiore lock-in algoritmico. L'acquisizione di Farapulse da parte di Boston Scientific sottolinea la convergenza tra elettroceutici cardiaci e neurali, offrendo economie di scala nella produzione.
Le aziende di fascia media si concentrano su nicchie differenziate per rimanere competitive. Il sistema ad alta frequenza da 10 kHz di Nevro raggiunge un tasso di risposta del 70%, consentendo prezzi premium nei contratti commerciali statunitensi. NeuroPace mantiene il vantaggio di essere il primo a muoversi nella stimolazione cranica reattiva, con dati di durata a nove anni che mostrano una riduzione mediana delle crisi del 75%. LivaNova ha ottenuto un'estensione del marchio CE per la terapia della depressione, aprendo una nuova frontiera psichiatrica.
La pressione competitiva proviene anche dagli innovatori delle interfacce cervello-computer. L'impianto endovascolare di Synchron è entrato in studi clinici pivotali con la designazione di innovazione della FDA e potrebbe rappresentare un'alternativa meno invasiva alla DBS convenzionale se l'efficacia si dimostrasse comparabile. Le domande di brevetto sono cresciute del 25% su base annua nel 2024; gli operatori storici sottolineano gli algoritmi proprietari e la conformità alla sicurezza informatica come punti di forza difendibili.
Leader del settore della neuromodulazione
PLC Medtronic
Abbott
Boston Scientific Corporation
Liva Nova PLC
Società Nevro
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2026: la startup neurotecnologica svedese Flow Neuroscience ha ricevuto l'approvazione della FDA per il suo primo dispositivo di stimolazione cerebrale progettato per l'uso domestico per il trattamento della depressione. Questa pietra miliare normativa consente ai pazienti di accedere comodamente al trattamento anche al di fuori degli ambienti clinici. L'innovazione potrebbe avere un impatto significativo sul mercato della salute mentale, che si prevede raggiungerà i 540 miliardi di dollari entro il 2030.
- Ottobre 2025: Boston Scientific Corporation ha stipulato un accordo definitivo per l'acquisizione di Nalu Medical, Inc. Nalu Medical è specializzata in soluzioni mini-invasive per il dolore cronico, tra cui il suo sistema di neurostimolazione wireless e senza batteria. L'acquisizione mira ad ampliare il portafoglio di Boston Scientific per la gestione del dolore con la tecnologia di stimolazione mirata dei nervi periferici.
- Febbraio 2025: Nevro Corp. ha annunciato l'acquisizione di Globus Medical. La fusione darà vita a un leader mondiale nella tecnologia medica con un fatturato annuo di circa 3 miliardi di dollari. Entrambe le aziende sono impegnate nello sviluppo di soluzioni innovative per i pazienti affetti da dolore cronico in tutto il mondo.
Ambito e metodologia
La neuromodulazione è una tecnologia che colpisce direttamente i nervi. È la modifica dell'attività nervosa attraverso la somministrazione diretta di sostanze elettriche o farmacologiche in una posizione specifica.
Il mercato della neuromodulazione è segmentato per tecnologia (neuromodulazione interna (stimolazione del midollo spinale, stimolazione cerebrale profonda, stimolazione del nervo vago, stimolazione del nervo sacrale, stimolazione elettrica gastrica) e neuromodulazione esterna (stimolazione del nervo elettrico transcutaneo, stimolazione magnetica transcranica e altre neuromodulazioni esterne)) , applicazione (morbo di Parkinson, epilessia, depressione, distonia, gestione del dolore e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi diversi nelle principali regioni del mondo.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Neuromodulazione interna | Stimolazione del midollo spinale (SCS) |
| Stimolazione cerebrale profonda (DBS) | |
| Stimolazione del nervo vago (VNS) | |
| Stimolazione del nervo sacrale (SNS) | |
| Stimolazione elettrica gastrica (GES) | |
| Altra neuromodulazione interna | |
| Neuromodulazione esterna (non invasiva) | Stimolazione nervosa elettrica transcutanea (TENS) |
| Stimolazione magnetica transcranica (TMS) | |
| Altre neuromodulazioni esterne |
| Gestione del dolore |
| Malattia di Parkinson |
| Epilessia |
| Depressione |
| Distonia |
| Altre applicazioni |
| Ospedali e centri chirurgici ambulatoriali |
| Cliniche e centri di fisioterapia |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | Neuromodulazione interna | Stimolazione del midollo spinale (SCS) |
| Stimolazione cerebrale profonda (DBS) | ||
| Stimolazione del nervo vago (VNS) | ||
| Stimolazione del nervo sacrale (SNS) | ||
| Stimolazione elettrica gastrica (GES) | ||
| Altra neuromodulazione interna | ||
| Neuromodulazione esterna (non invasiva) | Stimolazione nervosa elettrica transcutanea (TENS) | |
| Stimolazione magnetica transcranica (TMS) | ||
| Altre neuromodulazioni esterne | ||
| Per Applicazione | Gestione del dolore | |
| Malattia di Parkinson | ||
| Epilessia | ||
| Depressione | ||
| Distonia | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali e centri chirurgici ambulatoriali | |
| Cliniche e centri di fisioterapia | ||
| Altri utenti finali | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual era la dimensione del mercato della neuromodulazione nel 2026 e con quale rapidità sta crescendo?
Il mercato della neuromodulazione ha raggiunto i 7.22 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR dell'8.65% entro il 2031.
Quale segmento tecnologico domina gli attuali ricavi dei dispositivi?
Le piattaforme impiantabili, tra cui gli stimolatori del midollo spinale e del cervello profondo, hanno detenuto una quota del 70.12% nel 2025 grazie a un rimborso maturo e a una lunga esperienza clinica.
Quale area terapeutica è destinata a crescere più rapidamente entro il 2031?
Si prevede che le applicazioni per il morbo di Parkinson registreranno un CAGR del 10.56%, superando altre indicazioni grazie ai guadagni della stimolazione cerebrale profonda adattiva.
Perché le cliniche e i centri di fisioterapia stanno diventando importanti canali di vendita?
Gli stimolatori non invasivi superano gli ostacoli normativi per l'uso ambulatoriale e gli enti pagatori europei ora coprono i dispositivi prescritti direttamente dai fisioterapisti, determinando un CAGR dell'11.45% in questi contesti.
Quali regioni contribuiranno maggiormente alla futura espansione del mercato?
Si prevede che la regione Asia-Pacifico, guidata dalle approvazioni accelerate della Cina e dall'aumento della produzione locale, registrerà il CAGR più rapido, pari al 9.90%, fino al 2031, nonostante gli attuali divari nei rimborsi.
In che modo le aziende leader mantengono il vantaggio competitivo?
Le aziende consolidate abbinano hardware ad algoritmi proprietari, perseguono l'integrazione verticale tramite fusioni e acquisizioni e investono nella conformità alla sicurezza informatica per soddisfare i nuovi requisiti della FDA, mentre le aziende più piccole si concentrano su indicazioni di nicchia.


