

Dimensioni e quota di mercato dei dispositivi neurointerventistici
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
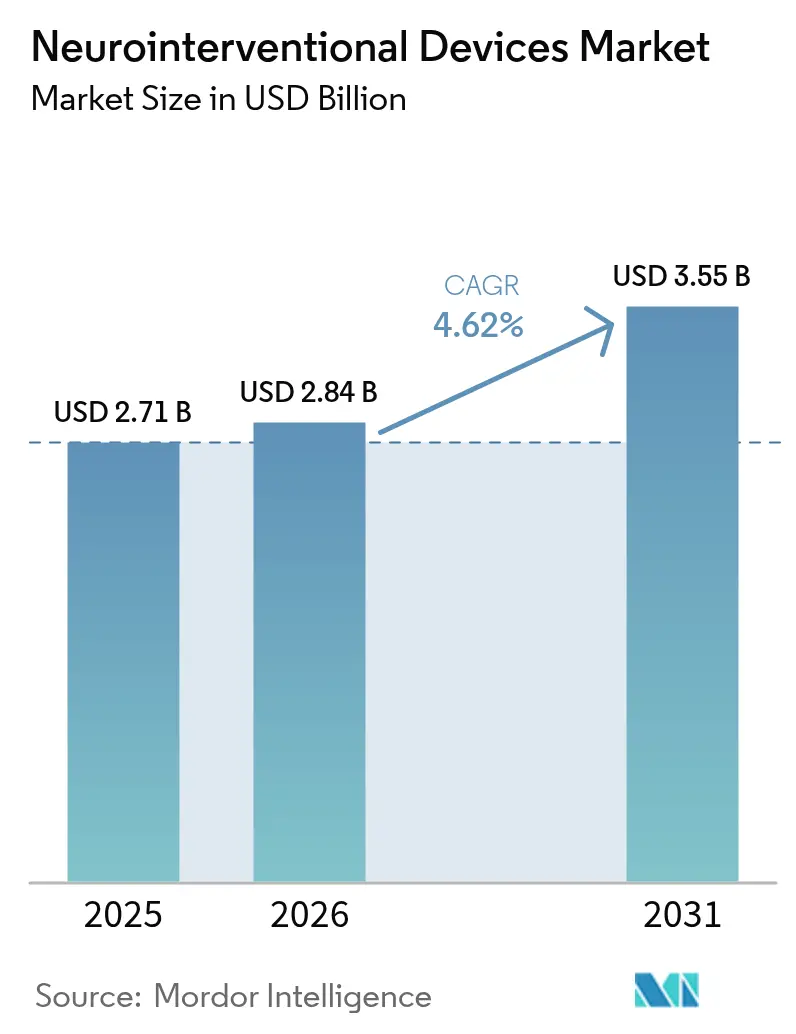
| Dimensione del mercato (2026) | 2.84 miliardo di dollari |
| Dimensione del mercato (2031) | 3.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.62% CAGR |
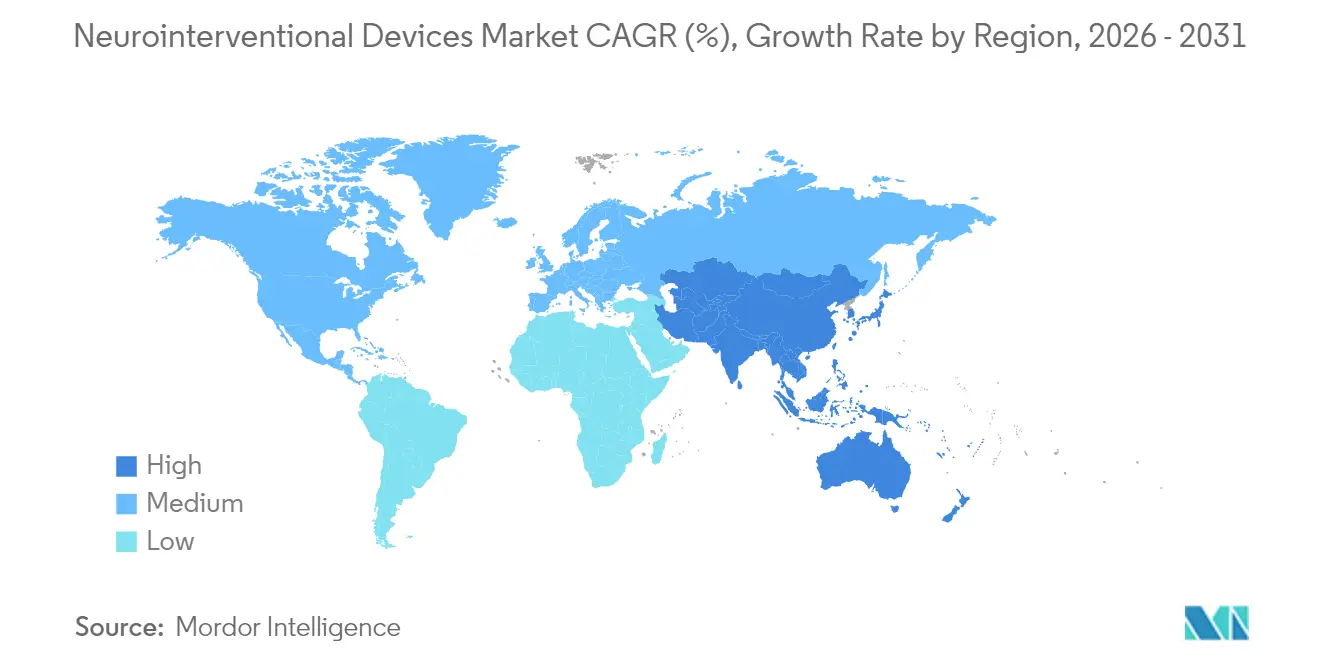
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
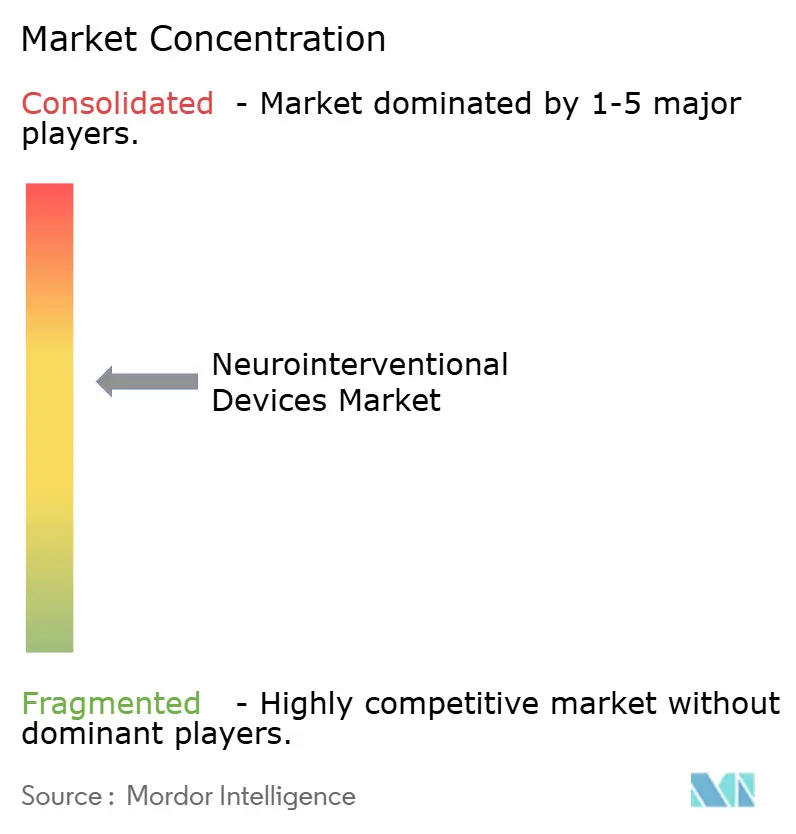
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi neurointerventistici di Mordor Intelligence
Si stima che il mercato dei dispositivi neurointerventistici nel 2026 raggiungerà i 2.84 miliardi di dollari, in crescita rispetto ai 2.71 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 3.55 miliardi di dollari, con un CAGR del 4.62% nel periodo 2026-2031. La crescente preferenza per gli approcci endovascolari mini-invasivi, l'aumento dell'incidenza globale di ictus e la continua innovazione dei dispositivi sostengono la domanda. Il mercato dei dispositivi neurointerventistici beneficia anche della più ampia disponibilità di strumenti avanzati di imaging e intelligenza artificiale che migliorano la pianificazione e la velocità delle procedure. L'espansione delle indicazioni per la trombectomia meccanica, unita alle revisioni favorevoli dei rimborsi in diversi Paesi, apre nuovi bacini di pazienti. Nel frattempo, lo spostamento dell'assistenza verso l'ambito ambulatoriale pone i dispositivi economicamente vantaggiosi in una posizione di forza nel mercato dei dispositivi neurointerventistici.
Punti chiave del rapporto
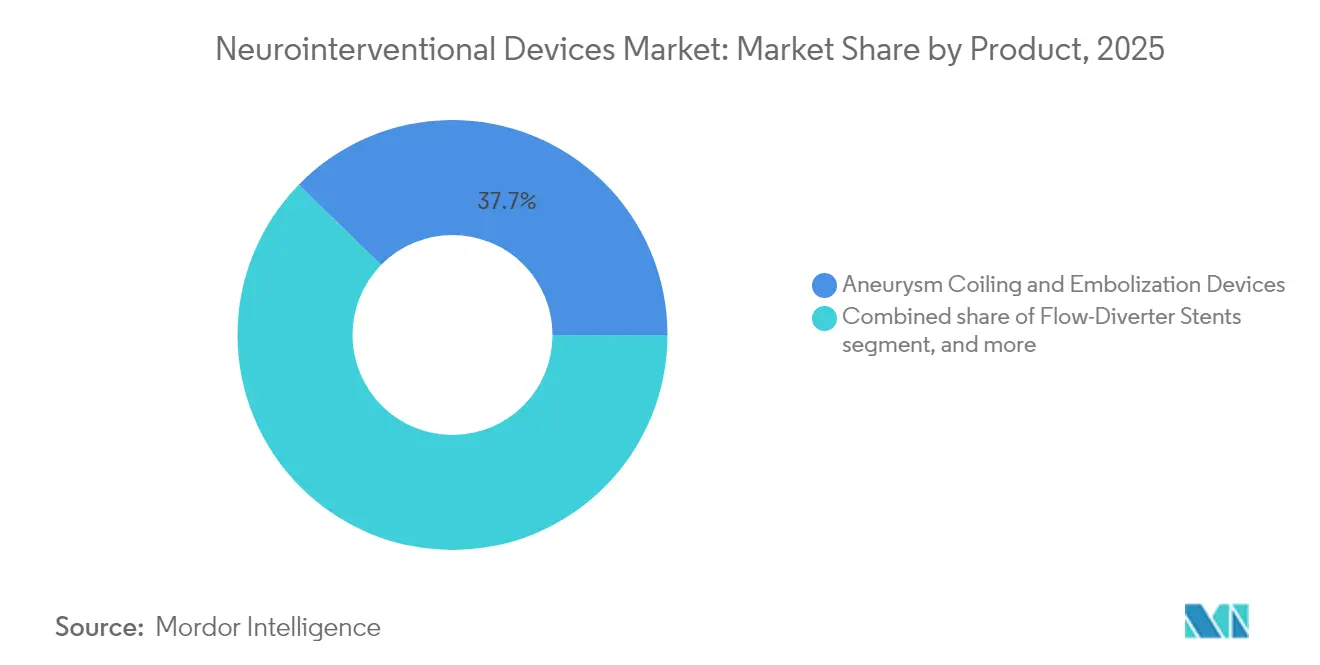
- Per categoria di prodotto, i dispositivi per l'embolizzazione e l'avvolgimento dell'aneurisma hanno registrato una quota di fatturato del 37.68% nel 2025, mentre la trombectomia meccanica sta avanzando a un CAGR del 6.42% fino al 2031.
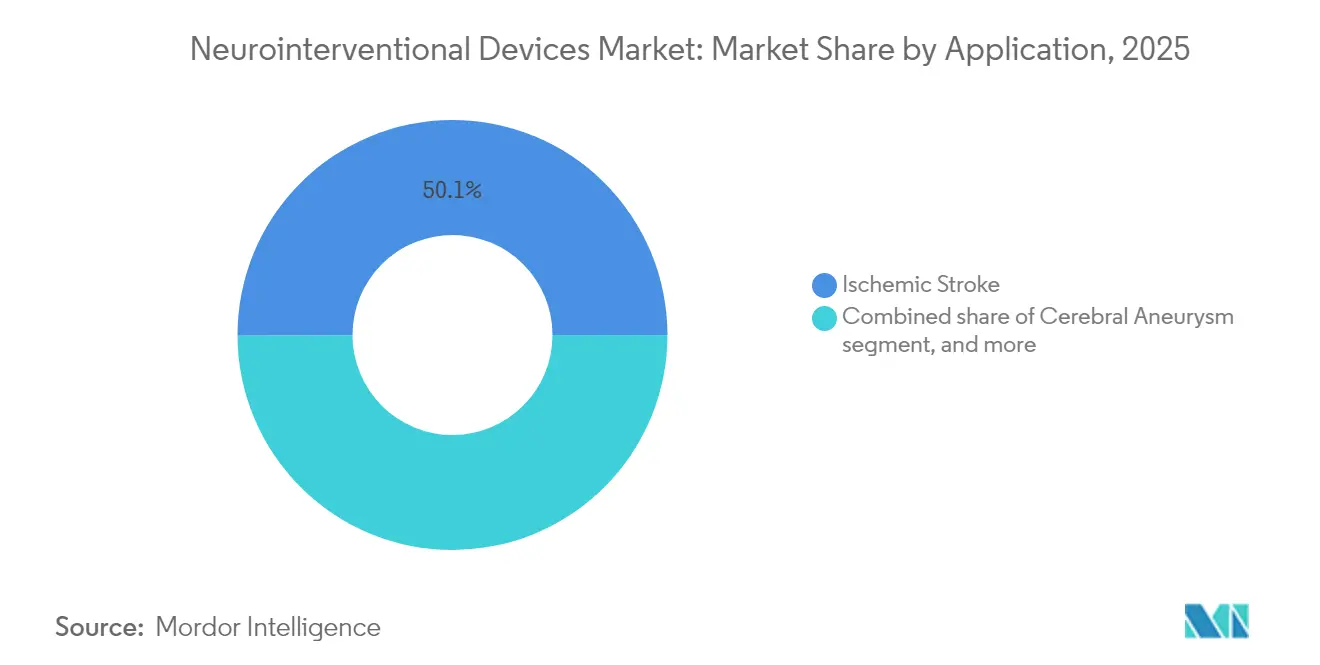
- Per applicazione, l'ictus ischemico ha rappresentato il 50.05% della quota di mercato dei dispositivi neurointerventistici nel 2025 e sta aumentando a un CAGR del 6.9% fino al 2031.
- In base all'utente finale, nel 70.62 gli ospedali terziari hanno conquistato una quota del 2025% del mercato dei dispositivi neurointerventistici, ma i centri ambulatoriali stanno crescendo più rapidamente, con un CAGR del 7.12%.
- In termini geografici, nel 40.12 il Nord America deteneva una quota del 2025%, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.28% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi neurointerventistici
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di ictus e aneurisma cerebrale | + 1.2% | Globale, più forte nelle regioni invecchiate del Nord America, Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Innovazioni tecnologiche continue nei dispositivi neurovascolari | + 1.1% | Globale, guidato dai centri di innovazione del Nord America e dell'Europa | Medio termine (2-4 anni) |
| Ampliamento della copertura di rimborso per le procedure endovascolari | + 0.8% | Nord America ed Europa; slancio emergente nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente accettazione della trombectomia meccanica come standard di cura | + 0.9% | Adozione globale e rapida nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Penetrazione di sale neurointerventistiche in ospedali secondari | + 0.6% | Ambienti emergenti e rurali in Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Integrazione di robotica e intelligenza artificiale per la navigazione di precisione | + 0.7% | Adozione globale e precoce nei paesi ad alto reddito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di ictus e aneurisma cerebrale
Nel 2019, l'ictus è rimasto la seconda causa di morte a livello globale, colpendo 12.2 milioni di persone ogni anno. L'invecchiamento demografico nelle economie sviluppate e la crescente prevalenza di ipertensione e diabete nelle regioni emergenti intensificano la domanda di soluzioni neurovascolari. I volumi di trombectomia meccanica sono quasi triplicati tra il 2017 e il 2019, dopo l'ampliamento delle finestre temporali di trattamento, sottolineando il passaggio clinico verso la terapia endovascolare. Le procedure di embolizzazione dell'arteria meningea media sono aumentate da 4,014 nel 2019 a 20,836 nel 2023, con previsioni di 79,483 entro il 2029, a dimostrazione di una crescita sostenuta delle procedure [1] Journal of NeuroInterventional Surgery, “Worldwide Mechanical Thrombectomy Trends,” jnis.bmj.com . Una maggiore adozione di approcci minimamente invasivi riduce la durata complessiva dei ricoveri ospedalieri e i costi, consolidando la domanda a lungo termine per il mercato dei dispositivi neurointerventistici.
Innovazioni tecnologiche continue nei dispositivi neurovascolari
I cicli di ingegneria rapidi introducono strumenti che aumentano i tassi di successo e ampliano l'eleggibilità. La tecnologia di trombectomia Milli-Spinner raggiunge un successo di rimozione del coagulo superiore al 90%, raddoppiando le prestazioni tradizionali grazie alla densificazione delle reti di fibrina [2] Stanford News, “Milli-Spinner Technology Improves Clot Removal,” news.stanford.edu . L'embolizzazione di aneurismi cerebrali guidata dall'IA ha dimostrato una precisione del 92.7% e un richiamo del 97.2% nei primi studi sull'uomo. I dispositivi di diversione del flusso di quarta generazione come Pipeline Vantage hanno raggiunto un'occlusione dell'81.7% a sei mesi con un'implementazione impeccabile, mentre i sistemi robotici come CorPath GRX hanno fornito un'efficacia procedurale del 94% su 117 pazienti sottoposti a embolizzazione. Queste innovazioni alimentano la differenziazione competitiva e danno impulso al mercato dei dispositivi neurointerventistici.
Crescente accettazione della trombectomia meccanica come standard di cura
Gli studi di riferimento SELECT2, ANGEL-ASPECT e TENSION hanno riportato un'indipendenza funzionale del 20-30% rispetto al 7-12% per la gestione medica, consolidando le linee guida sulla trombectomia in tutto il mondo [3] American Heart Association, “SELECT2, ANGEL-ASPECT, and TENSION Trial Results,” strokeaha.org . Le finestre di trattamento si estendono ora a 24 ore, aumentando la base di pazienti idonei e stimolando una crescita procedurale quasi tripla dopo il 2018. Registri nazionali come EXCELLENT hanno registrato una ricanalizzazione finale del 94.5% in quasi 1,000 pazienti, convalidando i risultati nel mondo reale. Protocolli standardizzati e una formazione più ampia accelerano la diffusione oltre i centri specializzati per l'ictus, ampliando il mercato dei dispositivi neurointerventistici.
Integrazione di robotica e intelligenza artificiale per la navigazione di precisione
L'angiografia cerebrale diagnostica robotica ha completato il 77.9% di 113 casi senza conversione manuale e ha ridotto il tempo medio di fluoroscopia a 13.2 minuti. Le piattaforme di navigazione basate sull'intelligenza artificiale avvisano i medici dei micromovimenti durante l'avvolgimento dell'aneurisma, mentre i modelli predittivi superano i medici nel rilevamento delle occlusioni dei grandi vasi. Questi strumenti contribuiscono a compensare la carenza di specialisti e a fornire cure standardizzate di alta qualità. La crescente adozione della robotica e dell'intelligenza artificiale rafforza quindi le prospettive a lungo termine per il mercato dei dispositivi neurointerventistici.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi processi di approvazione normativa multiregionale | -0.7% | Globale, variabile tra FDA, marchio CE, NMPA | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di specialisti neurointerventisti qualificati | -0.5% | Globale, più acuto nei mercati emergenti e nelle aree rurali | A lungo termine (≥ 4 anni) |
| Elevati costi di capitale e di procedura in contesti con risorse limitate | -0.6% | Paesi a basso e medio reddito; ospedali comunitari in tutto il mondo | Medio termine (2-4 anni) |
| La volatilità nelle catene di approvvigionamento del platino e del cobalto influisce sui prezzi dei dispositivi | -0.3% | A livello globale, con shock dell’offerta che colpiscono i centri manifatturieri | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi processi di approvazione normativa multiregionale
I diversi requisiti FDA, europei e NMPA allungano i tempi di commercializzazione e aumentano i costi di sviluppo. Il Regolamento UE sui dispositivi medici aggiunge ulteriori obblighi post-commercializzazione, mentre gli obblighi di sorveglianza neuroendovascolare della FDA rimangono disomogenei. Le normative aggiornate della Cina sui dispositivi di Classe III richiedono dati clinici nazionali e sistemi di qualità completi, limitando l'accettazione di studi clinici all'estero. I nuovi dispositivi robotici e basati sull'intelligenza artificiale si trovano ad affrontare quadri normativi in continua evoluzione, che ne ritardano l'ampia commercializzazione e frenano i progressi nel mercato dei dispositivi neurointerventistici.
Disponibilità limitata di specialisti neurointerventisti qualificati
I percorsi formativi producono relativamente pochi specialisti ogni anno rispetto alla crescente domanda. Le aree rurali e le economie emergenti hanno maggiori difficoltà ad accedervi. Medicare copre solo il 18-22% dei costi della trombectomia, scoraggiando gli investimenti ospedalieri in programmi che attraggono e fidelizzano i professionisti. I requisiti di team multidisciplinari limitano ulteriormente l'espansione in contesti svantaggiati, ponendo limiti strutturali alla crescita a breve termine del mercato dei dispositivi neurointerventistici.
Analisi del segmento
Per prodotto: la trombectomia meccanica guida l'innovazione
I dispositivi di coiling ed embolizzazione per aneurismi hanno mantenuto la leadership con una quota del 37.68% nel 2025. Gli stent a deviatore di flusso come Pipeline Vantage hanno raggiunto l'81.7% di occlusione a sei mesi, mentre gli embolici liquidi come Artisse hanno registrato un successo di impianto del 96.6%. La trombectomia meccanica, sebbene di dimensioni più ridotte, è la categoria in più rapida crescita con un CAGR del 6.42%. Si prevede che il mercato dei dispositivi neurointerventistici per la trombectomia meccanica crescerà rapidamente, poiché i sistemi milli-spinner supereranno il 90% di successo nella rimozione dei coaguli ricchi di fibrina. I cateteri di aspirazione FreeClimb 88 hanno ottenuto una ricanalizzazione al primo passaggio del 67.9% senza complicazioni, rafforzando la fiducia dei medici. L'estensione delle indicazioni agli infarti di grandi dimensioni e alle occlusioni distali amplia la base di riferimento, incrementando il mercato dei dispositivi neurointerventistici.
La competitività continua grazie all'offerta di cateteri di nuova generazione con imaging guidato dall'intelligenza artificiale (IA). Queste soluzioni integrate favoriscono l'adozione di soluzioni premium perché riducono i tempi di procedura e i tassi di complicanze. Le evidenze cliniche a supporto della trombectomia meccanica in popolazioni precedentemente escluse incoraggiano le commissioni di approvvigionamento ad allocare budget più elevati, sostenendo così la quota di mercato dei dispositivi neurointerventistici di questa classe di prodotti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la dominanza dell'ictus ischemico accelera
L'ictus ischemico ha rappresentato il 50.05% del fatturato del 2025 e guida la crescita con un CAGR del 6.9%. L'elevata prevalenza spiega la forza del volume, mentre la comprovata superiorità della terapia endovascolare rispetto alla gestione medica ne alimenta il valore. L'approvazione di tenecteplase offre un'opzione trombolitica più rapida che si integra bene con i flussi di lavoro della trombectomia. I deviatori di flusso e i dispositivi intrasacculari ampliano la cura degli aneurismi cerebrali, ma l'ictus continua a dominare il mercato dei dispositivi neurointerventistici grazie all'elevato carico di lavoro.
Le applicazioni emergenti nelle occlusioni dei vasi medi stimoleranno ulteriormente le vendite future. Le prime evidenze in territori distali incoraggiano la progettazione di cateteri specializzati. Nel frattempo, i trattamenti delle malformazioni artero-venose beneficiano di emboli liquidi radiopachi che raggiungono un'efficacia del 99%. Nel complesso, questi progressi assicurano all'ictus ischemico lo status di principale pilastro del mercato dei dispositivi neurointerventistici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i centri ambulatoriali guadagnano slancio
Gli ospedali terziari hanno conquistato una quota del 70.62% nel 2025 grazie a centri per l'ictus completi e a una capacità operativa 24 ore su 7.12. Gli istituti di neuroscienze specializzati aggiungono una domanda di nicchia, supportata da sistemi di imaging avanzati. Tuttavia, i centri chirurgici ambulatoriali e i laboratori di emodinamica mostrano il CAGR più elevato, pari al 2,900.93%, grazie al crescente supporto dei pagatori nei modelli ambulatoriali e alla riduzione dei profili dei dispositivi. L'aggregazione dei costi di fornitura nell'assistenza per l'ictus offre un risparmio medio di XNUMX dollari per caso, una leva economica interessante per i pagatori.
L'espansione della copertura Medicare per gli stent carotidei aumenta i volumi di pazienti ambulatoriali, sebbene permangano lacune nei rimborsi. I produttori rispondono progettando sistemi a basso profilo compatibili con le infrastrutture standard dei laboratori di emodinamica, consentendo un maggior numero di procedure al di fuori degli ambienti terziari e ampliando il mercato dei dispositivi neurointerventistici.
Analisi geografica
Mercato nordamericano dei dispositivi neurointerventistici
Il Nord America ha detenuto il 40.12% del fatturato nel 2025 grazie a infrastrutture avanzate, numerosi studi clinici e lanci di prodotti anticipati. Le autorizzazioni della FDA per lo stent carotideo a doppio strato di Terumo Neuro e il catetere guida a palloncino di Crossroads hanno rivitalizzato le pipeline di crescita. La regione si trova ad affrontare la pressione delle sottovalutazioni di Medicare, che coprono solo un quinto del costo della trombectomia, mettendo a dura prova l'economia ospedaliera. Acquisizioni strategiche come l'acquisizione di Inari da parte di Stryker per 4.9 miliardi di dollari ampliano i portafogli, mantenendo competitivo il mercato dei dispositivi neurointerventistici.
Mercato dei dispositivi neurointerventistici nella regione Asia-Pacifico
L'Asia-Pacifico è la regione con la crescita più rapida, con un CAGR del 5.28%. L'NMPA cinese ha approvato 12,213 domande di dispositivi medici nel 2023, con un aumento del 25.4% che segnala un'apertura normativa. Investimenti più ampi in assicurazioni e capacità aumentano la penetrazione delle procedure, sebbene persistano carenze di competenze e normative specifiche per ciascun paese. La sorveglianza strutturata giapponese per i deviatori di flusso enfatizza la sicurezza e promuove la fiducia. Nel complesso, la modernizzazione e l'invecchiamento demografico determinano un forte potenziale di crescita per il mercato dei dispositivi neurointerventistici nella regione.
Mercato europeo dei dispositivi neurointerventistici
L'Europa mostra un progresso costante, supportato dall'allineamento alla normativa sui dispositivi medici e da una solida ricerca clinica. Gli operatori del mercato hanno introdotto CEREGLIDE 71 di Cerenovus e la suite di accesso neurologico di Penumbra, a dimostrazione dell'innovazione continua. Tuttavia, i rimborsi variano tra gli Stati membri, il che spinge le aziende a sequenziare strategicamente i lanci. La solidità dei programmi di assistenza basati sul valore sottolinea l'importanza dei dati sugli esiti a lungo termine per sostenere la penetrazione del mercato dei dispositivi neurointerventistici.
Panorama normativo
I requisiti normativi per i dispositivi neurointerventistici continuano a divergere a livello regionale negli Stati Uniti (FDA), in Europa (EU MDR) e in Cina (NMPA), il che si traduce in obblighi scaglionati in termini di evidenze e sistemi di qualità per i dispositivi impiantabili di Classe III, ad alto rischio e per i sistemi di trombectomia. Negli Stati Uniti, la FDA ha spinto i produttori di dispositivi ad allinearsi maggiormente alla norma ISO 13485 attraverso il Regolamento sul Sistema di Gestione della Qualità (QMSR), con data di entrata in vigore a febbraio 2026, mentre gli aggiornamenti del ciclo di vita PMA rimangono attivi per le piattaforme neurovascolari come Pipeline Flex e Pipeline Vantage tramite integrazioni PMA della FDA (ad esempio, la decisione P100018/S052 del 20 febbraio 2026).
In Europa, la transizione al Regolamento sui dispositivi medici (MDR) e la capacità degli organismi notificati continuano a influenzare la sequenza di commercializzazione. La Commissione europea ha adottato il Regolamento di esecuzione (UE) 2026/977 nel maggio 2026 per standardizzare le aspettative, le tempistiche e le pratiche di ricertificazione degli organismi notificati, mentre i requisiti di conformità all'MDR si inaspriscono per i dispositivi impiantabili ad alto rischio con scadenze di transizione prestabilite. In Cina, la NMPA sta aggiornando le linee guida per la registrazione e la valutazione clinica dei dispositivi di Classe III attraverso il Piano di revisione delle linee guida sui dispositivi medici del 2026 (aprile 2026) e nuove linee guida per la valutazione clinica dei dispositivi di Classe III, insieme a una nuova norma GMP per i dispositivi medici che entrerà in vigore nel novembre 2026, innalzando gli standard per i rinnovi e la conformità post-commercializzazione sia per i dispositivi neurointerventistici importati che per quelli nazionali.
Panorama competitivo
Il mercato dei dispositivi neurointerventistici mostra un moderato consolidamento, poiché le aziende leader perseguono la differenziazione tecnologica e le acquisizioni. Medtronic, Stryker, Johnson & Johnson e Penumbra presidiano i portafogli globali. L'acquisizione di Inari da parte di Stryker per 4.9 miliardi di dollari amplia la trombectomia al settore vascolare periferico, creando sinergie con le sue linee di prodotti neurologici. L'esplorazione da parte di Johnson & Johnson per la vendita di Cerenovus per circa 1 miliardo di dollari potrebbe aprire nuove opportunità per i nuovi entranti più agili.
Start-up come Imperative Care e Route 92 puntano sulla trombectomia meccanica con un'innovazione mirata. Le autorizzazioni FDA per Crossroads Neurovascular, Perfuze e CereVasc aggiungono nuova concorrenza e ampliano le nicchie di trattamento. La competizione tecnologica si concentra sull'integrazione dell'intelligenza artificiale, sulla robotica e sui materiali avanzati che migliorano l'erogabilità e i tassi di occlusione, sostenendo un'elevata intensità di ricerca e sviluppo nel mercato dei dispositivi neurointerventistici.
Il consolidamento regionale si accompagna a una riduzione del portafoglio, poiché le aziende danno priorità ai segmenti ad alto margine. Le aziende con piattaforme vascolari complete, dal cervello alla periferia, sfruttano il cross-selling e il potere contrattuale ospedaliero. Questa dinamica alimenta una sana rivalità, ma presenta elevate barriere all'ingresso, plasmando la traiettoria a medio termine del mercato dei dispositivi neurointerventistici.
Leader del settore dei dispositivi neurointerventistici
Stryker
Penombra, Inc.
Medtronic
Abbott
Johnson & Johnson (Cerenovus)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Penumbra ha avviato lo studio Forward, uno studio clinico prospettico internazionale che valuta la trombectomia meccanica e il suo approccio di trombectomia sottovuoto assistita da computer (CAVT) per l'ictus ischemico acuto distale. Il programma rafforza la generazione di evidenze cliniche per l'intervento sul territorio distale e supporta discussioni più ampie sull'adozione con ospedali e assicuratori, man mano che il trattamento si estende oltre le occlusioni dei grandi vasi.
- Giugno 2026: Medtronic ha completato l'acquisizione di Scientia Vascular per 550 milioni di dollari, aggiungendo al proprio portafoglio prodotti per l'accesso neurovascolare come fili guida e cateteri. L'accordo rafforza la copertura procedurale end-to-end di Medtronic, dall'accesso alla terapia, migliorando la sua capacità di competere per contratti di fornitura integrata di dispositivi neurointerventistici.
- Giugno 2026: Penumbra ha ottenuto l'approvazione della FDA statunitense per THUNDERBOLT, un dispositivo per trombectomia sottovuoto assistita da computer (CAVT) per l'ictus ischemico acuto, e ha anche ottenuto la marcatura CE in Europa per la stessa piattaforma. Le approvazioni in due regioni ampliano la portata commerciale e aumentano la pressione competitiva sugli approcci convenzionali di trombectomia, introducendo un sistema tecnologicamente differenziato e basato sull'aspirazione.
Ambito del rapporto sul mercato globale dei dispositivi neurointerventistici
Secondo lo scopo del rapporto, i dispositivi neurointerventistici sono principalmente collegati al trattamento di malattie con malattie vascolari nel sistema nervoso centrale. Il mercato dei dispositivi per neurointervento è segmentato per prodotto (dispositivi di avvolgimento e embolizzazione di aneurismi, sistemi di angioplastica e stent con palloncino cerebrale, dispositivi per neurotrombectomia e altri dispositivi), applicazione (ictus ischemico, aneurismi cerebrali, malformazioni artero-venose e fistole e altre malattie) e geografia (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate di 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Dispositivi di avvolgimento ed embolizzazione dell'aneurisma |
| Stent con deviatore di flusso |
| Angioplastica cerebrale con palloncino e sistemi di stent |
| Dispositivi per trombectomia meccanica |
| Embolia liquida e impianti intrasacculari |
| Ictus ischemico |
| Aneurisma cerebrale |
| Malformazioni artero-venose/fistole |
| Emorragia intracerebrale |
| Ospedali di cure terziarie |
| Centri specializzati in neuroscienze |
| Centri chirurgici ambulatoriali e di laboratorio di cateterizzazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Dispositivi di avvolgimento ed embolizzazione dell'aneurisma | |
| Stent con deviatore di flusso | ||
| Angioplastica cerebrale con palloncino e sistemi di stent | ||
| Dispositivi per trombectomia meccanica | ||
| Embolia liquida e impianti intrasacculari | ||
| Per Applicazione | Ictus ischemico | |
| Aneurisma cerebrale | ||
| Malformazioni artero-venose/fistole | ||
| Emorragia intracerebrale | ||
| Per utente finale | Ospedali di cure terziarie | |
| Centri specializzati in neuroscienze | ||
| Centri chirurgici ambulatoriali e di laboratorio di cateterizzazione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali prodotti dominano le vendite globali di dispositivi neurointerventistici?
Nel 37.68, i dispositivi per l'embolizzazione e l'avvolgimento degli aneurismi hanno registrato una quota del 2025%, a dimostrazione di una matura accettazione clinica.
Quanto velocemente si sta sviluppando la trombectomia meccanica?
I ricavi derivanti dalla trombectomia meccanica cresceranno a un CAGR del 6.42% nel periodo 2026-2031, rendendola la categoria di prodotti in più rapida crescita.
Quale regione espande il mercato più rapidamente?
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 5.28%, favorita dalle riforme normative e da un più ampio accesso all'assistenza sanitaria.
Dove si svolgono oggi la maggior parte delle procedure?
Nel 70.62, gli ospedali di terzo livello hanno eseguito il 2025% degli interventi grazie alle loro capacità complete di trattamento degli ictus.
Quali sono i principali vincoli che limitano la crescita?
I tempi prolungati di approvazione normativa multiregionale e la carenza globale di neurointerventisti qualificati frenano l'espansione.
Quale delle recenti approvazioni della FDA è la più significativa?
L'approvazione del tenecteplase a marzo 2025 offre la prima nuova opzione trombolitica per l'ictus ischemico acuto in 30 anni, semplificando i flussi di lavoro.
Qual è l'attuale dimensione del mercato globale dei dispositivi neurointerventistici?
Il mercato è valutato a 2.84 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.55 miliardi di dollari entro il 2031.


