

Dimensioni e quota di mercato delle spirali neuroendovascolari
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
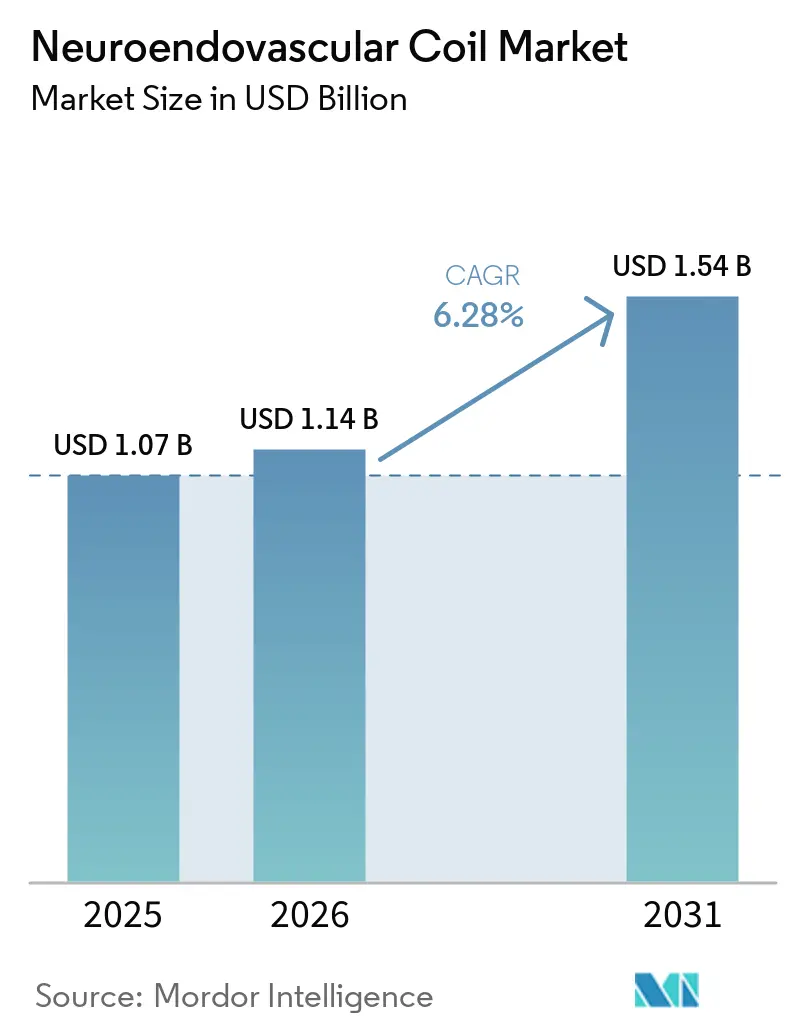
| Dimensione del mercato (2026) | 1.14 miliardo di dollari |
| Dimensione del mercato (2031) | 1.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.28% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
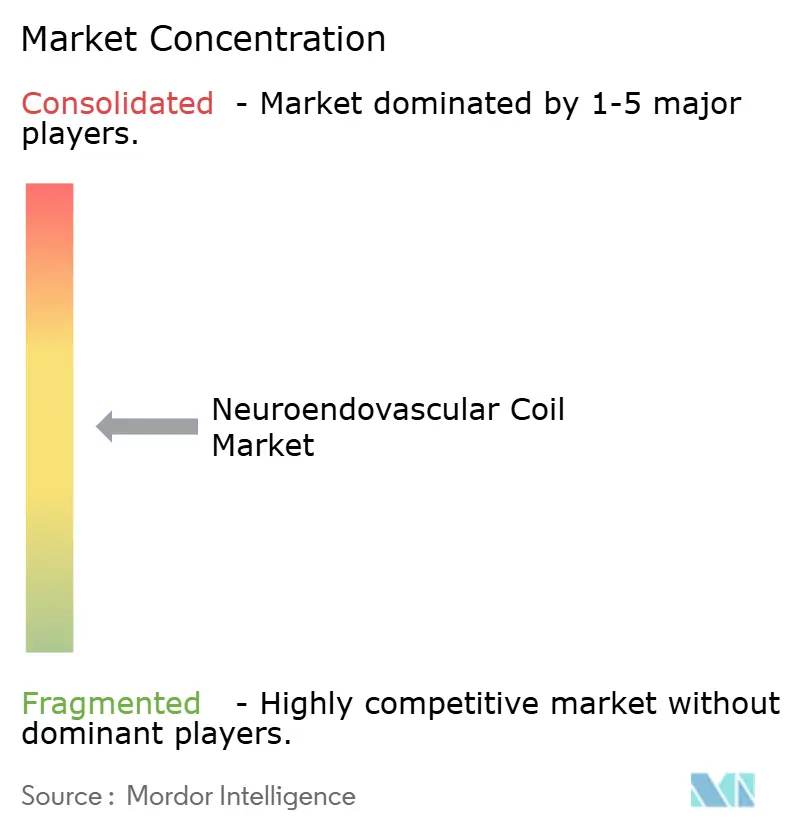
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle spirali neuroendovascolari a cura di Mordor Intelligence
Si prevede che il mercato delle spirali neuroendovascolari crescerà da 1.07 miliardi di dollari nel 2025 e 1.14 miliardi di dollari nel 2026 a 1.54 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 6.28% tra il 2026 e il 2031.
Il mercato è sostenuto da una diagnosi precoce degli aneurismi intracranici non rotti e dalla continua preferenza clinica per il trattamento endovascolare nei pazienti idonei. Una revisione del 2025 di 29 studi su 304,848 soggetti ha riportato una prevalenza globale del 5.4%, identificando il sesso femminile, l'ipertensione, il fumo e l'età avanzata come fattori di rischio. Una diagnosi precoce amplia il bacino di pazienti valutabili per l'intervento elettivo, offre ai medici più tempo per considerare l'anatomia e la durata del dispositivo e favorisce gli ospedali in grado di fornire diagnostica per immagini dedicata, team di specialisti e monitoraggio post-procedura. Il mercato delle spirali neuroendovascolari si sta inoltre spostando dai prodotti standard in platino nudo verso opzioni rivestite in idrogel e bioattive per aneurismi complessi e a collo largo. Allo stesso tempo, i fornitori sviluppano sistemi di rilascio a profilo ribassato e portafogli più ampi che collegano le spirali con dispositivi di accesso e tecnologie di distacco. Questa struttura del portafoglio può rendere più difficile il passaggio da un sistema all'altro, poiché i sistemi elettrolitici, termici e idraulici spesso dipendono da infrastrutture di rilascio compatibili, supportando fornitori integrati e aumentando l'importanza delle consolidate relazioni con gli ospedali. La crescita è più forte laddove i sistemi sanitari possono ampliare la capacità specialistica e il supporto finanziario. Allo stesso tempo, gli elevati costi di capitale, la carenza di personale, i requisiti normativi e la ricanalizzazione continuano a limitare una maggiore diffusione in contesti con minore complessità assistenziale e risorse limitate.
Punti chiave del rapporto
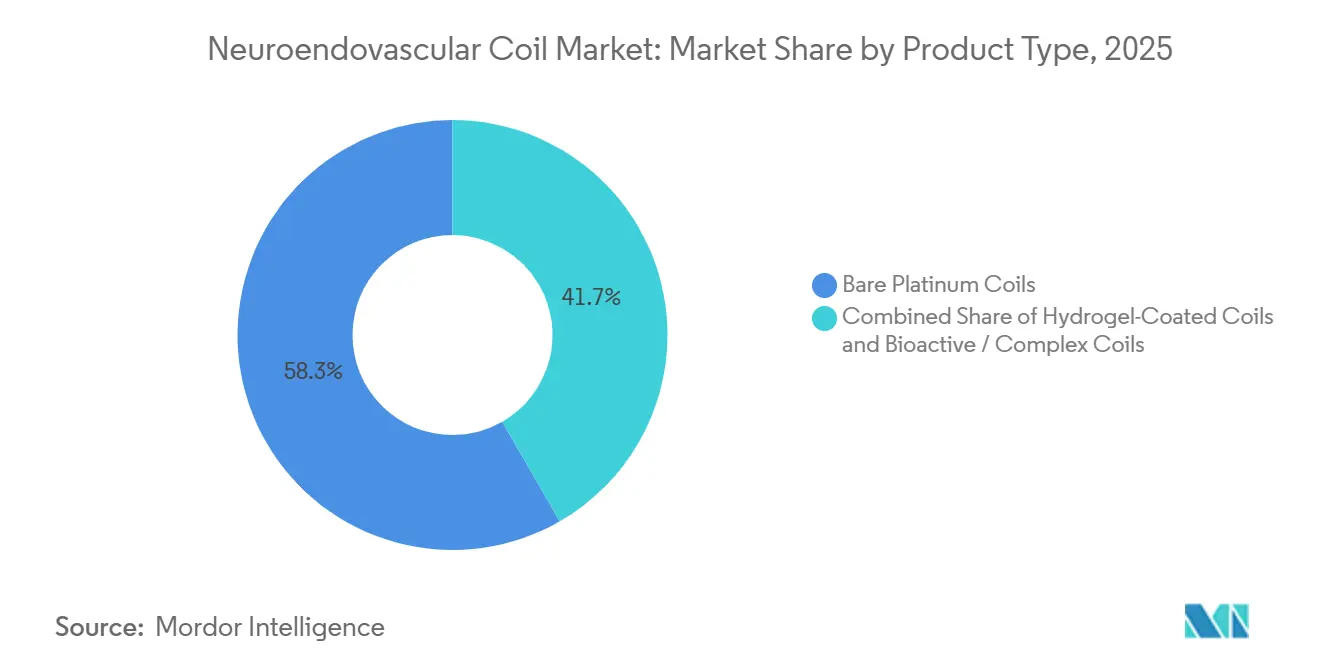
- Per tipologia di prodotto, le spirali in platino nudo detenevano il 58.31% della quota di mercato delle spirali neuroendovascolari nel 2025, mentre si prevede che le spirali rivestite in idrogel cresceranno a un CAGR dell'8.65% fino al 2031.
- Per quanto riguarda le applicazioni, l'embolizzazione degli aneurismi intracranici ha rappresentato il 68.24% della quota di mercato delle spirali neuroendovascolari nel 2025, mentre si prevede che gli interventi per l'ictus cresceranno a un tasso annuo composto del 7.42% fino al 2031.
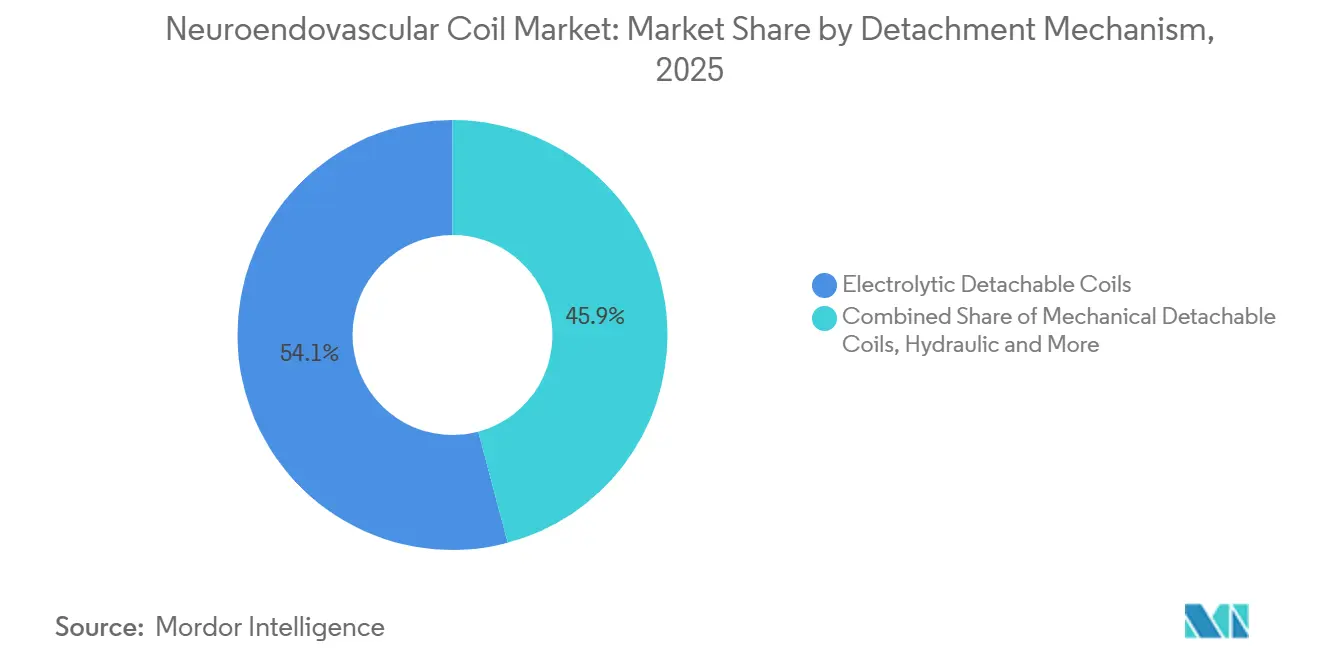
- In base al meccanismo di distacco, le spirali elettrolitiche distaccabili detenevano il 54.14% della quota di mercato delle spirali neuroendovascolari nel 2025, mentre si prevede che i sistemi termici ed elettrotermici cresceranno a un CAGR del 7.52% fino al 2031.
- In base agli utenti finali, gli ospedali rappresentavano il 72.14% della quota di mercato delle spirali neuroendovascolari nel 2025, mentre si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso annuo composto del 7.82% fino al 2031.
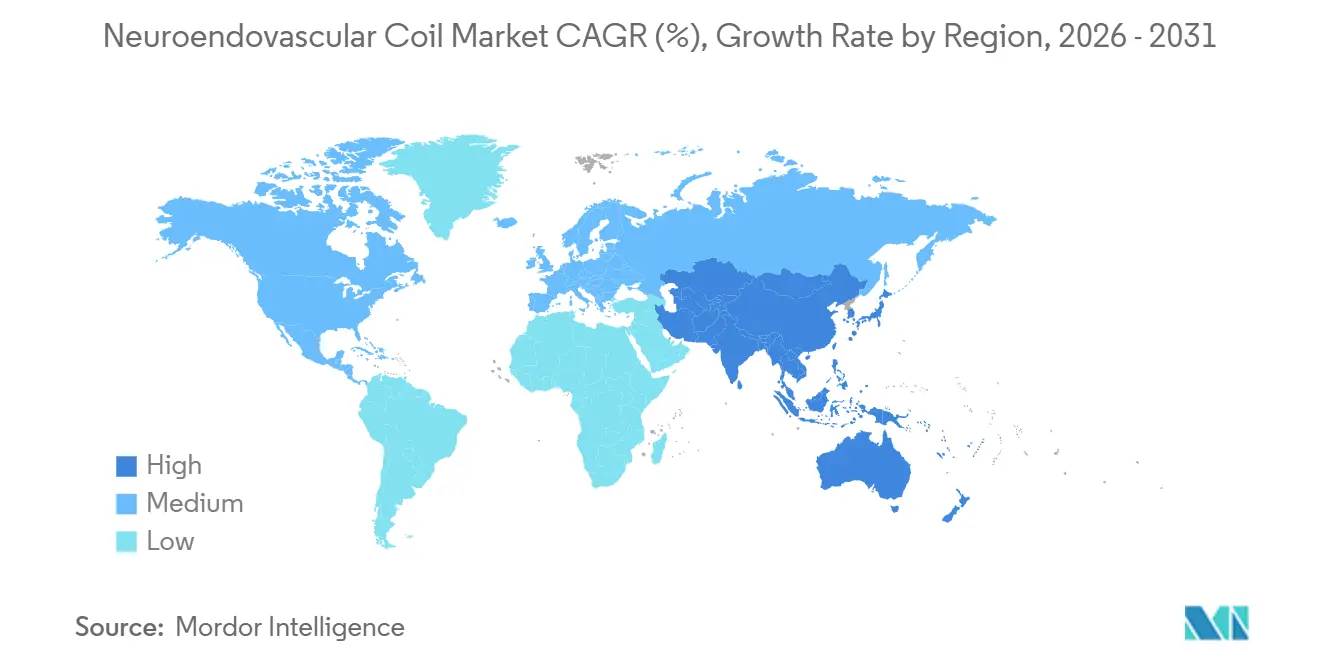
- Dal punto di vista geografico, il Nord America ha rappresentato il 36.61% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 8.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle spirali neuroendovascolari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di aneurismi intracranici e ictus | + 1.8% | A livello globale, il carico maggiore si registra nell'Asia orientale e nella regione centrale dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Preferenza per il trattamento minimamente invasivo dell'aneurisma | + 1.6% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Invecchiamento della popolazione e carico di fattori di rischio neurovascolare | + 1.2% | Presente a livello globale, con una presenza concentrata in Giappone, Europa occidentale e Nord America. | A lungo termine (≥ 4 anni) |
| Espansione delle infrastrutture di neurointerventistica e rimborso | + 1.0% | Nord America ed Europa, con un'influenza principale della regione Asia-Pacifico che si estende al Medio Oriente e all'Africa. | Medio termine (2-4 anni) |
| Adozione delle tecnologie a idrogel e a spirale bioattiva | + 0.8% | Nord America, Europa, Giappone e centri premium dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Maggiore efficienza procedurale grazie a piattaforme a bobina ad alto volume | + 0.5% | Centri terziari nordamericani ed europei | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di aneurismi intracranici e ictus
La maggiore diffusione dell'individuazione di aneurismi intracranici non rotti sta modificando una categoria di procedure storicamente incentrata sul trattamento d'urgenza dopo la rottura. Una revisione sistematica e metanalisi del 2025, condotta su 304,848 soggetti, ha stimato una prevalenza globale del 5.4%, con un intervallo di confidenza al 95% compreso tra il 4.2% e il 6.8%. Il sesso femminile presentava un odds ratio di 1.722, l'ipertensione un odds ratio di 1.579 e il fumo un odds ratio di 2.266, identificando una popolazione con diversi fattori di rischio sovrapposti. Lo screening con angiografia a risonanza magnetica in Giappone e Corea del Sud sta individuando gli aneurismi asintomatici in fase precoce, prima di una presentazione in pronto soccorso, determinando così il percorso terapeutico. Una diagnosi precoce offre ai team clinici più tempo per valutare l'anatomia, la durata del trattamento, la pianificazione della procedura e le caratteristiche delle piattaforme di spirali disponibili. Il mercato delle spirali neuroendovascolari può quindi passare dall'utilizzo di spirali in platino non rivestite, impiegate in situazioni di emergenza, a dispositivi differenziati utilizzati in procedure elettive programmate, soprattutto quando i pazienti accedono a un percorso di riferimento definito prima che i sintomi richiedano un intervento urgente, e i medici possono valutare le diverse opzioni di dispositivi con maggiore flessibilità procedurale.
Preferenza per il trattamento minimamente invasivo dell'aneurisma
Il trattamento endovascolare rimane fondamentale nella cura di molti pazienti con rottura di aneurismi intracranici, soprattutto quando un approccio meno invasivo è clinicamente appropriato. Un'analisi del 2025 ha riportato un rapporto di successo gerarchico del 75% superiore per l'embolizzazione endovascolare rispetto al clipping chirurgico in termini di mortalità, esito funzionale, complicanze maggiori e durata della degenza in terapia intensiva. Questa evidenza supporta un approccio endovascolare come prima scelta nei casi idonei, sebbene la selezione del trattamento continui a dipendere dalla presentazione clinica e dall'anatomia dell'aneurisma. Inoltre, rafforza la domanda di spirali adatte a diverse forme di aneurisma e compatibili con i sistemi di cateteri utilizzati nei servizi già esistenti. Gli ospedali possono mantenere la familiarità con le procedure attraverso la formazione specifica, che favorisce un utilizzo coerente delle tecniche endovascolari da parte dei team di neurochirurgia. Il mercato delle spirali neuroendovascolari trae vantaggio dalla possibilità per i medici di utilizzare trattamenti meno invasivi su una gamma più ampia di pazienti, poiché ciò consente una pianificazione del trattamento che tenga conto sia delle esigenze cliniche immediate sia delle risorse disponibili all'interno dei servizi di neurochirurgia già consolidati.
Invecchiamento della popolazione e carico di fattori di rischio neurovascolare
L'invecchiamento della popolazione aumenta il numero di pazienti affetti da malattie neurovascolari e le relative esigenze di trattamento, incrementando al contempo la difficoltà di alcune procedure. Uno studio del 2025 ha collegato infiammazione, metabolismo, senescenza cellulare e processi rigenerativi alla biologia delle malattie cerebrovascolari. I cambiamenti legati all'età nelle pareti vascolari possono alterare la struttura cerebrovascolare e l'emodinamica, rendendo più complesse la navigazione del catetere e il trattamento degli aneurismi. Un maggiore accesso alle tecniche di imaging trasversale ha inoltre incrementato l'identificazione di aneurismi nei pazienti anziani che potrebbero non presentare sintomi. Le decisioni terapeutiche per i pazienti di età pari o superiore a 80 anni rimangono complesse, poiché i rischi della procedura devono essere valutati insieme ai rischi dell'osservazione. Il mercato delle spirali neuroendovascolari offre spazio per spirali a rigidità variabile e conformabili che possono aiutare i medici a gestire casi tecnicamente difficili, in particolare quando i cambiamenti vascolari legati all'età rendono la procedura più complessa e pongono maggiore enfasi sulle prestazioni controllabili del dispositivo.
Espansione delle infrastrutture di neurointerventistica e rimborso
La capacità di procedura determina quanta parte del bisogno clinico di base può essere trattata nella pratica, indipendentemente dalla prevalenza della malattia. Strutture neurointerventistiche dedicate, specialisti qualificati, imaging biplano e monitoraggio post-procedura rimangono necessari per l'embolizzazione degli aneurismi, in particolare nei casi ad alta gravità. Negli Stati Uniti, i codici CPT 61624 e 61626 coprono le procedure di embolizzazione cerebrale e, pertanto, rimangono importanti per la disponibilità del servizio. La Society of NeuroInterventional Surgery ha affrontato la questione della protezione dei pagamenti per questi codici nella sua attività di advocacy sul tariffario medico del 2026. L'American Society of Neuroradiology ha affermato che gli adeguamenti di efficienza proposti potrebbero indebolire l'accesso agli specialisti nelle comunità rurali e ampliare le lacune di capacità esistenti [1] American Society of Neuroradiology, “ASNR Comment Letter on CMS CY 2026 Medicare Physician Fee Schedule Proposed Rule,” American Society of Neuroradiology, asnr.org . Il mercato delle spirali neuroendovascolari cresce più facilmente laddove i pagamenti supportano i servizi specialistici, gli ospedali possono mantenere team qualificati e i fornitori possono raggiungere volumi di procedure affidabili, poiché ciascuna di queste condizioni contribuisce a trasformare il bisogno clinico in procedure che una struttura sanitaria qualificata può eseguire in sicurezza.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati delle procedure e carenza di personale specializzato | -1.5% | A livello globale, i casi più gravi si registrano in Medio Oriente e Africa, Sud America e nelle zone rurali del Nord America. | A lungo termine (≥ 4 anni) |
| Rigorosi requisiti di approvazione normativa e di evidenza clinica | -0.8% | A livello globale, i ritardi sono più evidenti nei paesi dell'Unione europea in fase di transizione dal Regolamento sui dispositivi medici (MDR). | Medio termine (2-4 anni) |
| Rischio di ritrattamento derivante da ricanalizzazione e compattazione delle spirali | -0.6% | Globale, con ripercussioni su tutti i centri di neurointerventistica | A lungo termine (≥ 4 anni) |
| Dipendenza da dispositivi aggiuntivi e terapia antiaggregante nei casi complessi | -0.5% | A livello globale, il problema più acuto si riscontra nella cura degli aneurismi a collo largo rotti. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati delle procedure e carenza di personale specializzato
Il trattamento neurointerventistico degli aneurismi richiede ingenti investimenti di capitale e personale clinico altamente specializzato, il che può limitarne l'adozione in contesti con risorse limitate. Sale di fluoroscopia biplana, team di neuroradiologia interventistica e una capacità di monitoraggio costante sono requisiti fondamentali che molti ospedali di secondo livello non possono facilmente finanziare o mantenere. L'American Society of Neuroradiology ha evidenziato la carenza di personale nelle aree rurali nei suoi commenti sul tariffario medico Medicare del 2026. La minore densità di specialisti limita le procedure che una regione può eseguire e rende più difficile per le strutture locali mantenere un servizio costante. Limita inoltre i livelli di inventario che gli ospedali possono giustificare per le piattaforme di coiling avanzate, soprattutto laddove i volumi di casi sono incerti. Di conseguenza, il mercato del coiling neuroendovascolare rimane concentrato negli ospedali urbani e in altri centri ad alto volume dotati del personale, delle attrezzature e delle risorse di monitoraggio necessarie per l'assistenza, lasciando molte strutture più piccole dipendenti da percorsi di riferimento quando i pazienti necessitano di trattamenti neurointerventistici complessi.
Rischio di ritrattamento derivante da ricanalizzazione e compattazione delle spirali
La ricanalizzazione rimane una limitazione significativa dell'embolizzazione con spirali in anatomie aneurismatiche complesse e può influenzare la fiducia nella durabilità a lungo termine della procedura. Ampi studi di coorte hanno riportato tassi di ricanalizzazione dal 10% al 33.6% e tassi di ritrattamento dal 4.7% al 12.3%. La stessa ricerca ha rilevato che il 38.3% degli aneurismi ricanalizzati ha sviluppato una ricanalizzazione maggiore dopo una seconda procedura di coiling durante il follow-up a lungo termine. Una maggiore dimensione del collo dell'aneurisma aveva un odds ratio di 1.18 per la ricanalizzazione maggiore, mentre il coiling assistito da stent aveva un odds ratio di 0.34, mostrando l'importanza dell'anatomia e della strategia procedurale [2] American Journal of Neuroradiology, “Factors Associated with Major Re-Recanalization Following Second Coiling of Recanalized Aneurysms,” American Journal of Neuroradiology, ajnr.org . Questi risultati indirizzano i clinici verso approcci aggiuntivi in lesioni a collo largo o complesse, dove è più difficile ottenere un'occlusione completa e duratura. Il mercato delle spirali neuroendovascolari rischia di essere sostituito dai flow diverter e dagli embolizzanti liquidi quando i medici danno priorità all'occlusione duratura in anatomie complesse, in particolare laddove la probabilità di dover ricorrere a trattamenti ripetuti potrebbe compromettere la validità clinica di un approccio convenzionale basato esclusivamente sulle spirali.
Analisi del segmento
Per tipologia di prodotto: le spirali rivestite acquisiscono importanza nelle procedure complesse
Nel 2025, le spirali in platino nudo rappresentavano il 58.31% del mercato delle spirali neuroendovascolari, grazie al loro lungo utilizzo clinico e all'ampia familiarità con le procedure. Gli ospedali le utilizzano per aneurismi di diverse dimensioni e forme, poiché sono compatibili con molti microcateteri e sistemi di distacco. Il loro ruolo consolidato consente ai medici di adottare un approccio coerente quando l'anatomia del paziente non richiede un dispositivo specializzato. Il prezzo rimane un fattore importante nelle procedure di routine, soprattutto quando gli ospedali devono controllare il costo dei materiali monouso. Si prevede che le spirali rivestite in idrogel cresceranno a un CAGR dell'8.65% fino al 2031, riflettendo una diversa proposta di valore per anatomie a rischio più elevato.
Le dimensioni del mercato delle spirali neuroendovascolari rivestite di idrogel sono supportate dalla capacità del materiale di espandersi dopo il contatto con il sangue e di occupare una porzione maggiore del sacco aneurismatico. Una meta-analisi aggiornata di 6 studi clinici randomizzati ha riscontrato una traiettoria di occlusione a 1 anno più favorevole per le spirali rivestite di idrogel rispetto alle spirali di platino non rivestite. I risultati hanno evidenziato una maggiore incidenza di trombosi e una minore progressione verso il riempimento del corpo aneurismatico, entrambi fattori importanti per i clinici nella valutazione della durata dell'intervento. Anche le spirali bioattive e complesse occupano una posizione di mercato minore ma strategicamente importante, poiché i loro rivestimenti mirano a favorire la neoendotelizzazione. Uno studio in vitro del 2025 ha riportato una proliferazione cellulare endoteliale più precoce e maggiore sulle spirali rivestite di idrogel rispetto alle spirali di platino non rivestite. I dispositivi rivestiti sono più indicati per aneurismi a collo largo, complessi e precedentemente trattati, mentre i prodotti in platino non rivestito rimangono adatti a molti casi più semplici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'embolizzazione dell'aneurisma conserva la più ampia base di procedure
Nel 2025, l'embolizzazione degli aneurismi intracranici rappresentava il 68.24% del mercato delle spirali neuroendovascolari, risultando l'applicazione principale per questi dispositivi. L'indicazione è ampiamente utilizzata nei servizi di neurointerventistica, poiché l'embolizzazione con spirali è un'opzione terapeutica fondamentale per gli aneurismi idonei. Richiede prodotti di diverse dimensioni, forme e formati di distacco per adattarsi alle variazioni anatomiche delle lesioni. Le evidenze cliniche supportano inoltre il ruolo consolidato del trattamento endovascolare per gli aneurismi rotti. Uno studio del 2025 condotto in un centro di riferimento ha riportato un rapporto di successo gerarchico del 75% superiore per l'embolizzazione con spirali rispetto al clipping chirurgico in termini di mortalità, esito funzionale, complicanze maggiori e degenza in terapia intensiva.
Si prevede che gli interventi per l'ictus cresceranno a un tasso annuo composto del 7.42% fino al 2031, grazie all'ampliamento dell'accesso alle cure neurovascolari tempestive da parte delle reti di assistenza specializzate per l'ictus. Le spirali sono rilevanti in alcune procedure per l'ictus emorragico, dove sono necessari un posizionamento preciso e un rilascio controllato. Questo utilizzo amplia il ruolo clinico dei fornitori, che va oltre la principale indicazione per gli aneurismi. Le procedure per le malformazioni arterovenose possono utilizzare le spirali prima della radiochirurgia per ridurre il volume della lesione. L'embolizzazione delle fistole arterovenose è un'applicazione di dimensioni più ridotte ma tecnicamente impegnativa, in cui la precisione del posizionamento è particolarmente importante. Il mercato delle spirali neuroendovascolari beneficia di diverse applicazioni, poiché portafogli diversificati sono meno esposti a variazioni di rimborso in una singola categoria di procedure.
Grazie al meccanismo di distacco: le piattaforme elettrolitiche mantengono un vantaggio in termini di base installata.
Nel 2025, le spirali elettrolitiche staccabili rappresentavano il 54.14% del mercato delle spirali neuroendovascolari, a testimonianza di un'ampia base installata e di una lunga esperienza clinica. Il meccanismo è in uso da oltre 3 decenni e rimane familiare ai medici sia nei centri accademici che in quelli territoriali. Un impulso elettrico a bassa corrente consente il rilascio controllato della spirale durante la procedura. Le console esistenti e i protocolli consolidati rendono pratico il loro utilizzo continuativo per gli ospedali che hanno standardizzato i sistemi elettrolitici. Queste piattaforme supportano inoltre un'ampia gamma di prodotti con molteplici configurazioni di spirali. Si prevede che le spirali termiche ed elettrotermiche cresceranno a un CAGR del 7.52% fino al 2031.
I sistemi termici ed elettrotermici possono fornire una conferma tattile del distacco e prestazioni prevedibili durante l'anticoagulazione nel trattamento degli aneurismi rotti. La Food and Drug Administration statunitense ha approvato la spirale staccabile Target Xtra di Stryker nel giugno 2026 con il numero K261772. Il dispositivo approvato combina forme secondarie elicoidali e tetraedriche con una fibra modificata resistente allo stiramento. I sistemi meccanici e idraulici sono adatti a nicchie procedurali più ristrette, soprattutto laddove i team di approvvigionamento cercano di evitare investimenti in console proprietarie. Il mercato delle spirali neuroendovascolari rimane frammentato tra le diverse piattaforme di distacco, il che può rendere più difficili i cambiamenti negli acquisti ospedalieri. I fornitori integrati possono sfruttare questa struttura offrendo spirali, sistemi di rilascio e dispositivi di accesso che lavorano insieme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per gli utenti finali: gli ospedali restano centrali, mentre le strutture ambulatoriali si espandono.
Nel 2025, gli ospedali rappresentavano il 72.14% del mercato delle spirali neuroendovascolari, a testimonianza del loro ruolo nella gestione di casi neurovascolari complessi. Forniscono angiografia digitale a sottrazione biplana, monitoraggio intensivo e i team multidisciplinari necessari per la gestione degli aneurismi rotti. I casi di emergenza vengono quindi generalmente trattati in ambito ospedaliero. Gli ospedali gestiscono anche procedure elettive complesse e dispongono della più ampia gamma di spirali in magazzino. Ciò consente ai medici di scegliere i prodotti in base all'anatomia, al piano di trattamento e al rischio clinico. Si prevede che i centri di chirurgia ambulatoriale cresceranno a un tasso di crescita annuo composto (CAGR) del 7.82% fino al 2031.
Il passaggio all'assistenza ambulatoriale è limitato a procedure elettive selezionate per aneurismi non rotti, piuttosto che a casi di emergenza. I centri di chirurgia ambulatoriale certificati da Medicare sono aumentati del 2.5%, raggiungendo quota 6,308 nel 2023. Un'ulteriore espansione richiede investimenti adeguati in diagnostica per immagini, un'attenta selezione dei pazienti e la copertura dei rimborsi per i servizi pertinenti. I centri di neurologia specializzati svolgono un ruolo intermedio, gestendo casi elettivi e di minore complessità. I loro modelli di acquisto possono privilegiare kit procedurali standardizzati anziché configurazioni monouso di fascia alta. L'industria delle spirali neuroendovascolari sta rispondendo con sistemi di rilascio semplificati e a basso profilo, compatibili con i flussi di lavoro ambulatoriali senza modificare l'assistenza ospedaliera per i pazienti ad alto rischio.
Analisi geografica
Nel 2025, il Nord America deteneva il 36.61% della quota di mercato delle spirali neuroendovascolari, grazie a sistemi di rimborso consolidati e a un elevato volume di procedure presso istituti medici universitari. La regione vanta una fitta rete di centri specializzati per l'ictus e servizi di neurointerventistica avanzati, soprattutto negli Stati Uniti. I codici CPT 61624 e 61626 rimangono fondamentali per il rimborso delle procedure di embolizzazione cerebrale negli Stati Uniti. La Society of NeuroInterventional Surgery ha affrontato la questione della tutela del rimborso per questi codici nel suo lavoro di advocacy del 2026. Anche l'approvazione normativa statunitense rappresenta un percorso importante per i nuovi sistemi a spirale, con i registri della FDA che documentano le relative autorizzazioni dal 2024 al 2026. Canada e Messico contribuiscono alla domanda regionale, sebbene la disponibilità di specialisti e infrastrutture avanzate rimanga concentrata nei principali centri urbani. Pertanto, le procedure e il potere d'acquisto nella regione continuano a essere guidati da ospedali ben attrezzati, in grado di mantenere team neurovascolari completi e percorsi di trattamento standardizzati.
L'Europa è il secondo mercato geografico per importanza nel settore delle spirali neuroendovascolari, guidata da Germania, Regno Unito, Francia, Italia e Spagna. La regione vanta percorsi formativi consolidati in neurointerventistica e l'embolizzazione con spirali è integrata nella routine di cura degli aneurismi e degli ictus in molti sistemi sanitari nazionali. La normativa europea sui dispositivi medici richiede un'ampia documentazione tecnica e prove di biocompatibilità per i nuovi modelli di spirali. Questi requisiti possono allungare i tempi di lancio, ma limitano anche l'ingresso sul mercato di prodotti che non soddisfano gli standard richiesti. WallabyPhenox ha annunciato un lancio limitato in Europa della spirale Avenir Pico dopo l'ottenimento della marcatura CE nel novembre 2025. Il controllo dei prezzi, le valutazioni formali delle tecnologie sanitarie e gli acquisti ospedalieri basati sull'evidenza scientifica influenzano ulteriormente il mercato delle spirali neuroendovascolari in tutta Europa, creando un contesto in cui la validazione clinica, la documentazione normativa e la capacità di soddisfare i requisiti di acquisto istituzionali sono tutti elementi fondamentali per un'adozione duratura.
Si prevede che la regione Asia-Pacifico crescerà a un CAGR dell'8.25% fino al 2031, il tasso regionale più rapido nel mercato delle spirali neuroendovascolari. L'Asia orientale combina un considerevole carico di malattie neurovascolari con una crescente capacità di trattamento specialistico. Nell'aprile 2026, la Società Giapponese di Neurochirurgia ha pubblicato un parere consultivo sull'embolizzazione con spirali assistita da stent per aneurismi acuti rotti [3] Società Giapponese di Neurochirurgia, "Consiglio consultivo sull'embolizzazione con spirali assistita da stent per aneurismi acuti rotti", Società Giapponese di Neurochirurgia, jns-official.jp . L'India sta aumentando l'accesso attraverso investimenti nell'angiografia a sottrazione digitale nelle reti di ospedali privati, mentre la Corea del Sud ha un ecosistema neurointerventistico maturo e in crescita. L'Australia mantiene elevati standard procedurali in linea con le linee guida cliniche internazionali e il Brasile sta espandendo la capacità attraverso centri accademici per l'ictus e investimenti in ospedali privati. I paesi del Consiglio di Cooperazione del Golfo stanno costruendo strutture neurovascolari terziarie, creando nuovi siti di trattamento in Medio Oriente e Africa. Tuttavia, nella regione nel suo complesso, l'accesso a personale specializzato, tecniche di diagnostica per immagini avanzate e al supporto clinico necessario per i servizi di embolizzazione degli aneurismi rimane disomogeneo.
Panorama competitivo
Il mercato delle spirali neuroendovascolari presenta una struttura moderatamente concentrata, con diversi grandi fornitori in competizione in categorie di prodotti neurovascolari correlati. Stryker, Medtronic, Johnson & Johnson, tramite Cerenovus, e Penumbra sono leader grazie a portafogli che includono molteplici geometrie di spirali, meccanismi di distacco e dimensioni dei sistemi di rilascio. Queste aziende rafforzano i rapporti con gli ospedali attraverso la formazione clinica, ampi accordi di fornitura e supporto tecnico per procedure complesse. I loro ampi portafogli sono utili anche quando le procedure richiedono dispositivi di accesso e prodotti per l'embolizzazione come parte dello stesso percorso di cura. Non è stato fornito alcun dato sulla quota di mercato complessiva dei principali fornitori, pertanto le informazioni disponibili non mostrano una posizione dominante di una singola azienda.
Medtronic ha completato l'acquisizione di Scientia Vascular nel giugno 2026 per 550 milioni di dollari. Medtronic ha affermato che l'acquisizione ha integrato l'accesso tramite filo guida e catetere con il suo portafoglio esistente di trattamenti neurovascolari. Stryker ha ricevuto le autorizzazioni sequenziali della FDA per i prodotti a spirale staccabile Target nel dicembre 2025 e nel giugno 2026. Queste mosse dimostrano l'importanza dell'accesso procedurale e dei miglioramenti iterativi nella progettazione delle spirali, che mantengono i prodotti allineati al flusso di lavoro clinico. Il mercato delle spirali neuroendovascolari premia i fornitori in grado di offrire sistemi compatibili, una fornitura affidabile e supporto durante l'intera procedura, il che può rendere più difficile per i nuovi operatori con un singolo prodotto scalzare i fornitori consolidati.
I produttori di fascia media puntano a opportunità ben definite attraverso la differenziazione delle piattaforme e l'espansione al di fuori dei loro mercati nazionali. WallabyPhenox ha avviato lo studio PIANO IDE nel marzo 2026 per dispositivi di modulazione del flusso rivestiti in HPC, destinati a ridurre la trombogenicità degli impianti nella gestione di aneurismi complessi. MicroPort NeuroTech ha ottenuto l'approvazione della FDA per NUMEN Silk nel settembre 2024, un importante passo normativo per un dispositivo neuroendovascolare di origine cinese negli Stati Uniti. I controlli speciali di Classe II della FDA e la certificazione MDR dell'Unione Europea rimangono filtri importanti, poiché sono necessari investimenti normativi costanti per competere in mercati con una supervisione più rigorosa. Il settore delle spirali neuroendovascolari, pertanto, combina fornitori multinazionali affermati con specialisti che competono in tecnologie mirate e nicchie geografiche.
Leader del settore delle spirali neuroendovascolari
Stryker Corporation
Medtronic plc
Teramo Corporation
Johnson & Johnson
Penombra, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Boston Scientific Corporation e Penumbra, Inc. hanno annunciato di aver raggiunto un accordo definitivo in base al quale Boston Scientific acquisirà Penumbra tramite un'operazione in contanti e azioni che valuta Penumbra a 374 dollari per azione, riflettendo un valore aziendale di circa 14.5 miliardi di dollari. L'offerta neurovascolare di Penumbra comprende attualmente soluzioni innovative per l'accesso vascolare, la rivascolarizzazione in caso di ictus e la neuroembolizzazione. Il perfezionamento dell'operazione è previsto per il 2026.
- Ottobre 2025: Penumbra ha lanciato SwiftSET Coil, una nuova soluzione complessa a spirale progettata per l'embolizzazione adattiva. SwiftSET è stato progettato per ottimizzare l'apposizione alla parete del vaso grazie alla sua configurazione di forma e per facilitare un posizionamento fluido e una naturale adattabilità agli spazi ristretti per un'occlusione densa nei vasi di piccolo calibro.
Ambito del rapporto sul mercato globale delle spirali neuroendovascolari
Secondo quanto riportato nel documento, una spirale neuroendovascolare è un dispositivo morbido a base di platino utilizzato in procedure minimamente invasive per trattare le anomalie dei vasi sanguigni nel cervello e nel sistema nervoso. Viene tipicamente inserita in un aneurisma o in un'altra malformazione vascolare tramite un catetere per indurre la coagulazione del sangue e l'occlusione, prevenendo così la rottura o l'emorragia.
Il mercato delle spirali neuroendovascolari è segmentato per tipologia di prodotto in spirali di platino nude, spirali rivestite di idrogel e spirali bioattive/complesse; per applicazione in embolizzazione di aneurismi intracranici, embolizzazione di malformazioni arterovenose, embolizzazione di fistole arterovenose, interventi per ictus e altre applicazioni; per meccanismo di distacco in spirali a distacco elettrolitico, spirali a distacco meccanico, distacco idraulico/idrostatico e distacco termico/elettrotermico; per utente finale in ospedali, centri neurologici specializzati, centri di chirurgia ambulatoriale e altri utenti finali; e per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Bobine di platino nude |
| Spirali rivestite di idrogel |
| Bobine bioattive/complesse |
| Embolizzazione di aneurisma intracranico |
| Embolizzazione di malformazioni arterovenose |
| Embolizzazione della fistola arterovenosa |
| Intervento sull'ictus |
| Altre applicazioni |
| Bobine elettrolitiche staccabili |
| Bobine meccaniche staccabili |
| Idraulico / Idrostatico |
| Termico/Elettrotermico |
| Ospedali |
| Centri di neurologia specialistica |
| Centri chirurgici ambulatoriali |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Bobine di platino nude | |
| Spirali rivestite di idrogel | ||
| Bobine bioattive/complesse | ||
| Per Applicazione | Embolizzazione di aneurisma intracranico | |
| Embolizzazione di malformazioni arterovenose | ||
| Embolizzazione della fistola arterovenosa | ||
| Intervento sull'ictus | ||
| Altre applicazioni | ||
| Tramite meccanismo di distacco | Bobine elettrolitiche staccabili | |
| Bobine meccaniche staccabili | ||
| Idraulico / Idrostatico | ||
| Termico/Elettrotermico | ||
| Per utente finale | Ospedali | |
| Centri di neurologia specialistica | ||
| Centri chirurgici ambulatoriali | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle spirali neuroendovascolari entro il 2031?
Si prevede che il mercato delle spirali neuroendovascolari raggiungerà 1.54 miliardi di dollari entro il 2031, rispetto a 1.14 miliardi di dollari nel 2026, con un tasso di crescita annuo composto (CAGR) del 6.28%.
Quale tipologia di spirale neuroendovascolare genera il maggior fatturato?
Nel 2025, le spirali di platino nude hanno rappresentato la quota maggiore del fatturato, con il 58.31%, grazie all'ampia compatibilità procedurale, alla facilità d'uso e al consolidato impiego clinico in diverse tipologie di aneurisma.
Perché le spirali rivestite di idrogel stanno riscuotendo sempre più successo?
Le evidenze derivanti da studi clinici randomizzati hanno riportato una traiettoria di occlusione a 1 anno più favorevole per le spirali rivestite di idrogel rispetto alle spirali di platino non rivestite. La loro rilevanza è massima nei casi complessi, dove i medici si concentrano in particolare sul riempimento dell'aneurisma, sulla durata dell'occlusione e sul rischio di ritrattamento.
Quale applicazione rappresenta la quota maggiore di utilizzo delle bobine?
Nel 2025, l'embolizzazione degli aneurismi intracranici ha rappresentato il 68.24% del fatturato, in quanto costituisce l'indicazione principale per l'utilizzo di spirali neuroendovascolari nei servizi specialistici consolidati.
Quale contesto assistenziale riveste il ruolo più importante nelle procedure neuroendovascolari con spirali?
Nel 2025 gli ospedali hanno rappresentato il 72.14% del fatturato grazie ai servizi di diagnostica per immagini biplana, monitoraggio in terapia intensiva, consulenza multidisciplinare e capacità di trattamento d'urgenza.
Quale regione si prevede crescerà più rapidamente entro il 2031?
Si prevede che la regione Asia-Pacifico registrerà la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.25% fino al 2031.


