

Dimensioni e quota di mercato delle malattie neurodegenerative
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
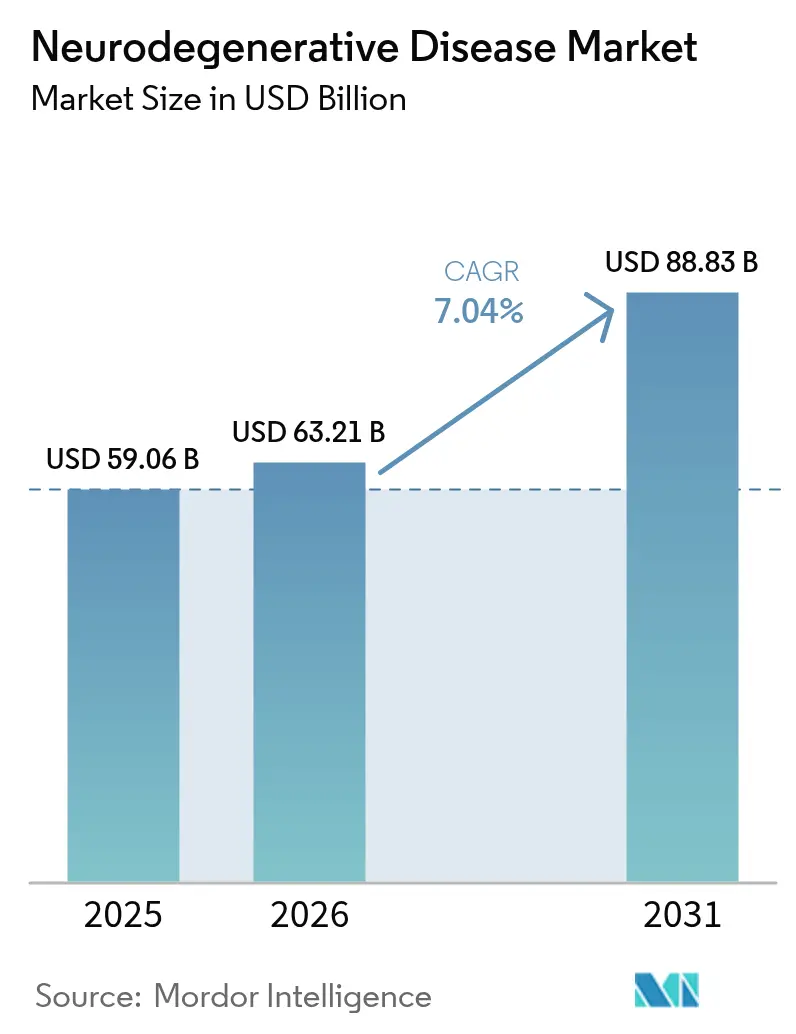
| Dimensione del mercato (2026) | 63.21 miliardo di dollari |
| Dimensione del mercato (2031) | 88.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.04% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle malattie neurodegenerative di Mordor Intelligence
Si prevede che il mercato delle malattie neurodegenerative crescerà da 59.06 miliardi di dollari nel 2025 a 63.21 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 88.83 miliardi di dollari entro il 2031 con un CAGR del 7.04% nel periodo 2026-2031.
Una domanda robusta è alimentata dall'invecchiamento della popolazione globale, dalle nuove approvazioni di farmaci biologici modificatori della malattia e da strumenti diagnostici più avanzati che consentono un intervento precoce. La pressione competitiva si intensifica mentre gli operatori storici difendono franchise di successo, mentre i nuovi arrivati nel settore biotecnologico spingono le terapie geniche e a RNA verso sperimentazioni in fase avanzata. La propensione dei pagatori per i prezzi premium rimane intatta negli Stati Uniti, ma la parallela erosione dei farmaci generici nei farmaci sintomatici rimodella il mix di fatturato. Nel complesso, queste forze pongono il mercato delle malattie neurodegenerative su un percorso di crescita duraturo che bilancia la stabilità a breve termine con l'innovazione a lungo termine. Allo stesso tempo, i governi dell'area Asia-Pacifico stanno rendendo obbligatorio lo screening della demenza a livello nazionale, stimolando volumi di test a due cifre che aumentano la domanda di reagenti. L'intensità competitiva sta aumentando poiché le piattaforme di scoperta basate sull'intelligenza artificiale comprimono i tempi di identificazione del target e attraggono capitali di rischio verso indicazioni di nicchia, geneticamente definite.
Punti chiave del rapporto
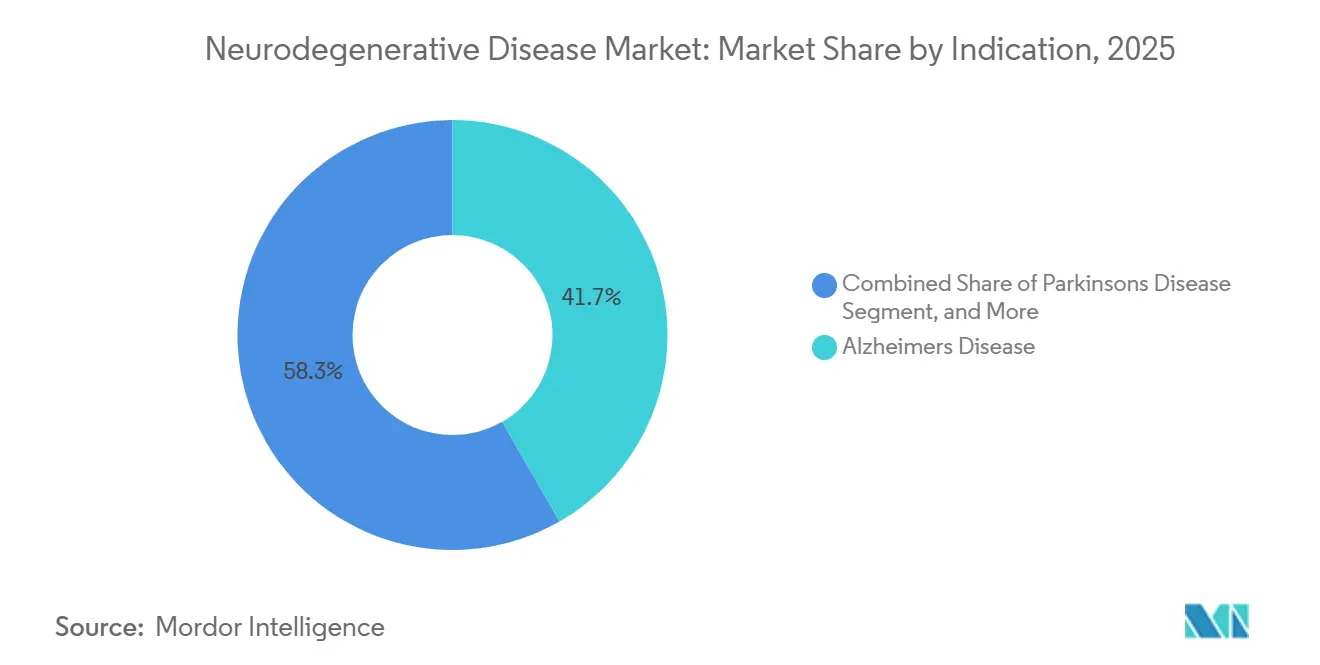
- A titolo indicativo, nel 41.72 il morbo di Alzheimer deteneva il 2025% della quota di mercato delle malattie neurodegenerative, mentre si prevede che la sclerosi laterale amiotrofica registrerà un CAGR del 9.36% entro il 2031.
- Per classe di farmaci, gli inibitori della colinesterasi rappresentavano il 27.98% del mercato delle malattie neurodegenerative nel 2025; le terapie geniche e cellulari sono destinate a crescere a un CAGR del 9.21% tra il 2026 e il 2031.
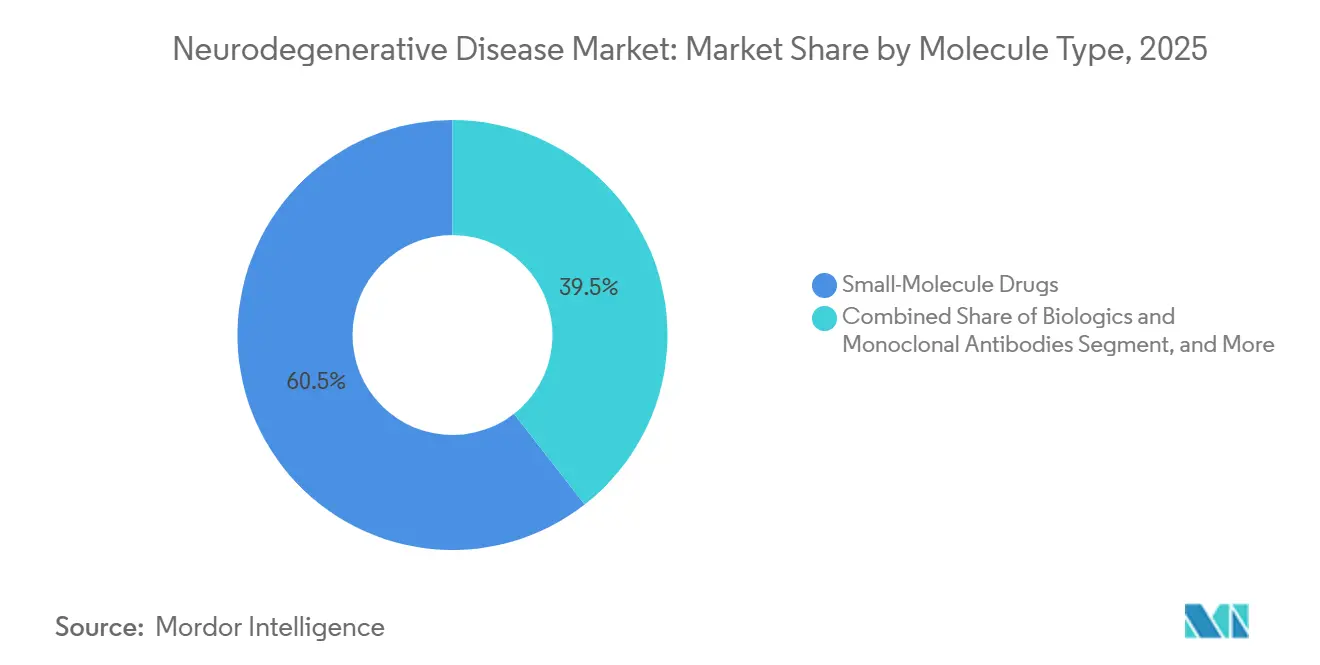
- In base al tipo di molecola, i farmaci a piccole molecole hanno rappresentato il 60.55% della quota nel 2025, mentre le terapie basate sull'RNA mostrano le prospettive di CAGR più rapide, pari al 9.14% entro il 2031.
- Per quanto riguarda la via di somministrazione, le formulazioni orali hanno dominato con una quota del 76.88% nel 2025 e si prevede che la somministrazione transdermica o intranasale crescerà a un CAGR del 9.88% nello stesso periodo.
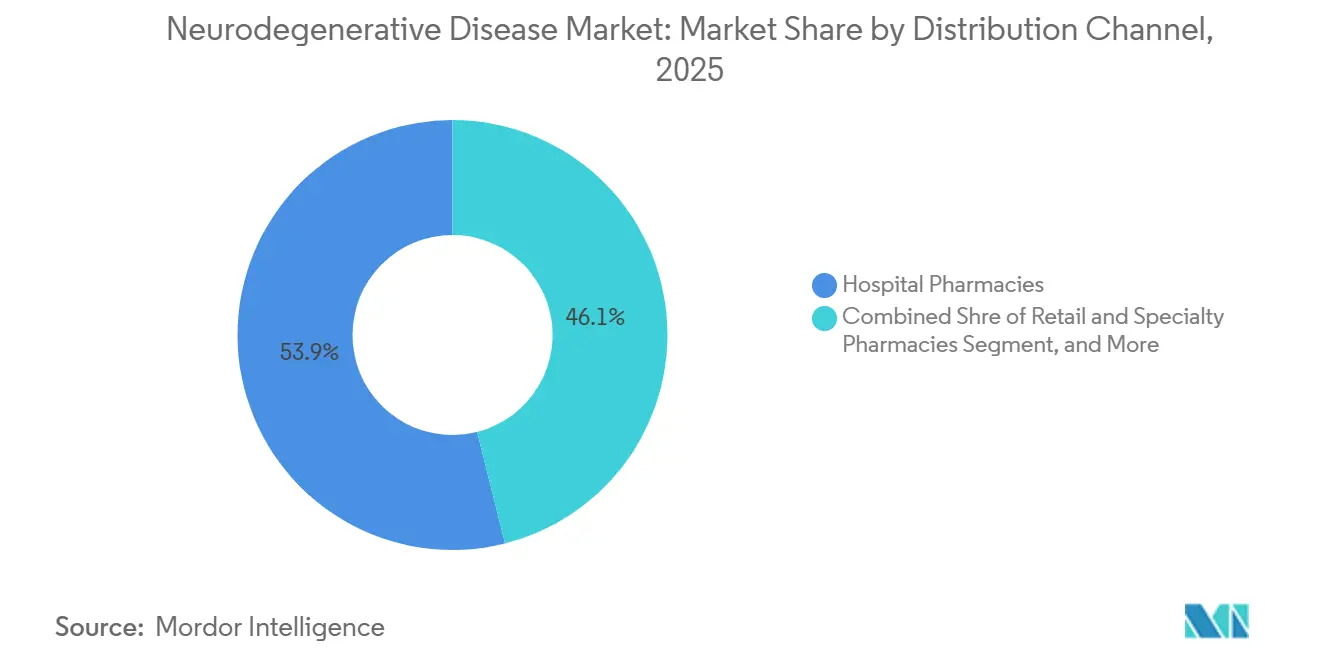
- Per canale di distribuzione, le farmacie ospedaliere hanno dominato con una quota del 53.92% nel 2025; si prevede che le farmacie online cresceranno a un CAGR del 10.08% entro il 2031.
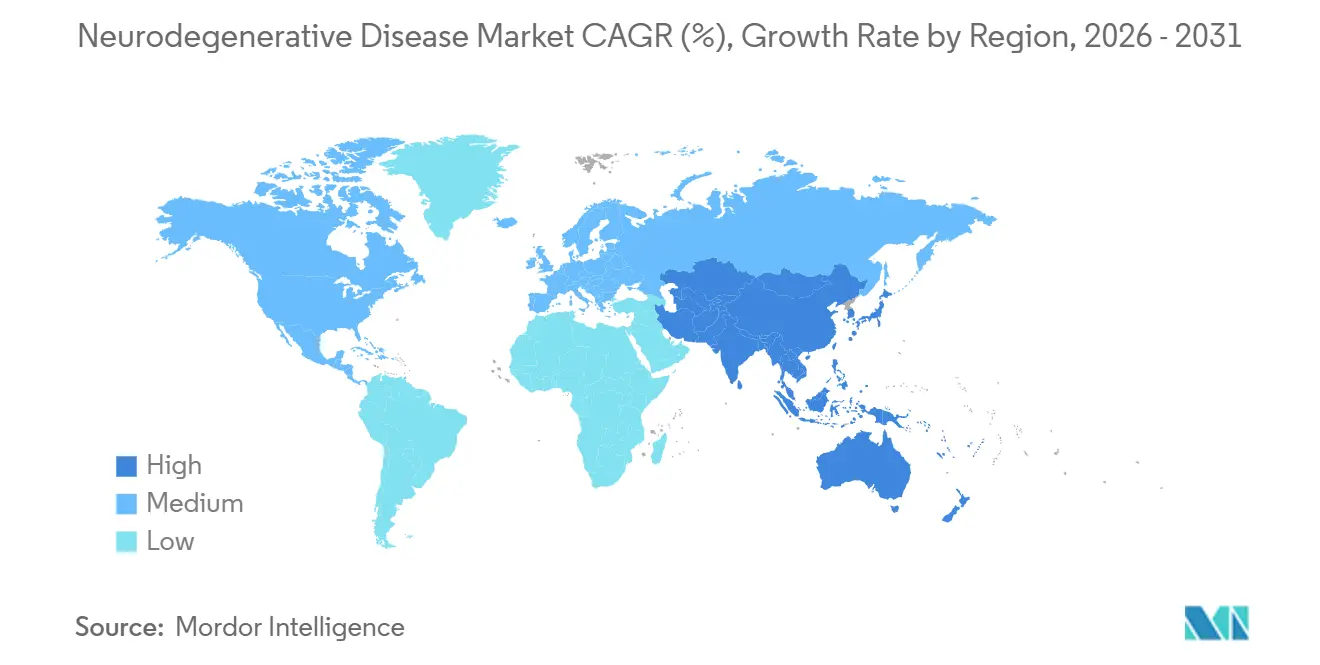
- In termini geografici, il Nord America ha generato il 41.96% del fatturato nel 2025, mentre l'area Asia-Pacifico è sulla buona strada per un CAGR dell'8.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle malattie neurodegenerative
Analisi dell'impatto del conducente
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| L'invecchiamento della popolazione aumenta il carico di malattie | + 1.2% | Globale, intensità massima in Giappone, Corea del Sud, Germania, Italia | A lungo termine (≥ 4 anni) |
| Lancio e rimborso delle terapie modificatrici della malattia | + 1.5% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Progressi nella neuroimmagine e nei biomarcatori basati sul sangue | + 0.9% | Nord America ed Europa, Cina urbana e India | Medio termine (2-4 anni) |
| Espansione degli investimenti in ricerca e sviluppo nelle neuroscienze | + 1.1% | Stati Uniti, Regno Unito, Svizzera, Cina | A lungo termine (≥ 4 anni) |
| Scoperta di target de-novo abilitata all'intelligenza artificiale | + 0.8% | Nord America ed Europa, hub a Singapore e Israele | A breve termine (≤ 2 anni) |
| Piattaforme di distribuzione mirate al cervello | + 0.7% | Nord America ed Europa, siti di sperimentazione in Australia e Giappone | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'invecchiamento della popolazione aumenta il carico di malattie
Entro il 2030, le persone di età pari o superiore a 65 anni costituiranno il 16.5% della popolazione mondiale, con il Giappone già al 29.1% nel 2024. [1] US Food & Drug Administration, “Biomarker Qualification for Neurodegenerative Diseases,” fda.gov I sistemi sanitari nazionali stanno rispondendo con mandati di screening comunitario; il Giappone ha iniziato controlli cognitivi annuali obbligatori per i cittadini di età superiore a 75 anni nell'aprile 2025, indirizzando circa 1.2 milioni di residenti verso percorsi diagnostici che si basano su test p-tau plasmatici prima di costose immagini PET. [2] National Institutes of Health, “ClinicalTrials.gov Trends in Neurodegenerative Trials,” clinicaltrials.gov La Corea del Sud ha varato un programma parallelo nel gennaio 2026, mentre gli assicuratori tedeschi hanno iniziato a rimborsare il plasma p-tau217 nel novembre 2025. La crescente prevalenza spinge i pagatori a finanziare l'intervento precoce, una strategia supportata da Alzheimer's Disease International, che ha riportato costi correlati alla demenza superiori a 1.3 trilioni di dollari nei paesi ad alto reddito durante il 2024.
Lancio e rimborso delle terapie modificatrici della malattia
Le approvazioni del 2024 di donanemab e lecanemab sottocutaneo hanno spostato la narrativa commerciale dal sollievo dai sintomi all'alterazione della malattia. Il loro lancio ha dimostrato che gli enti pagatori rimborseranno i farmaci biologici ad alto costo quando le prove dimostreranno la rimozione delle placche amiloidi e la stabilizzazione cognitiva. Oltre 15 ulteriori anticorpi anti-amiloide o anti-tau popolano ora le pipeline di Fase III, segnalando una corsa agli armamenti terapeutici. Biogen, Roche e Johnson & Johnson implementano disegni di studio adattivi ed endpoint surrogati di biomarcatori fluidi per abbreviare i tempi di sviluppo. La fiducia degli investitori aumenta, con i proventi delle IPO nel settore delle neuroscienze in aumento nonostante l'incertezza macroeconomica. Nel medio termine, si prevede che i regimi di combinazione che associano anticorpi ad antinfiammatori a piccole molecole amplieranno le finestre di beneficio clinico, ampliando ulteriormente le opportunità di fatturato nel mercato delle malattie neurodegenerative.
Le approvazioni complete della FDA per il lecanemab di Eisai nel luglio 2024 e per il donanemab di Eli Lilly nell'ottobre 2024 hanno convalidato la classe di farmaci anti-amiloidi, dopo aver mostrato rispettivamente un rallentamento del declino cognitivo del 27% e del 35%. La PMDA giapponese ha approvato il lecanemab nel settembre 2024 e ha fissato il rimborso annuo a 2.98 milioni di yen (20,100 dollari) tre mesi dopo.
Progressi nella neuroimmagine e nella diagnostica dei biomarcatori
La diagnostica di precisione è alla base degli algoritmi di trattamento personalizzati. La PET amiloide, i test p-tau nel liquido cerebrospinale e i test emergenti basati sul plasma consentono la stratificazione delle popolazioni precliniche, aumentando le probabilità di successo degli studi clinici e facilitando una prescrizione più precoce. L'acquisizione di Life Molecular Imaging da parte di Lantheus nel 2024 ha garantito traccianti proprietari che ora si integrano nei percorsi di trattamento commerciali. I codici di rimborso diagnostico si espandono negli Stati Uniti, mentre l'Europa adotta quadri di valutazione clinica congiunti per semplificare le decisioni di copertura. Il p-tau217 plasmatico ha raggiunto una sensibilità dell'89% e una specificità del 91% per la patologia di Alzheimer in uno studio del 2024 pubblicato su Lancet Neurology. [3] Biotechnology Innovation Organization, “Clinical Development Success Rates,” bio.org Roche ha lanciato il suo test Elecsys p-tau181 con marchio CE nel gennaio 2025 a circa 150 dollari, un decimo del costo della PET amiloide.
Espansione degli investimenti in ricerca e sviluppo in neuroscienze
L'impegno di Roche di 50 miliardi di dollari entro il 2030 esemplifica l'enorme afflusso di capitali nel settore. Impegni simili, sebbene più modesti, da parte di Eli Lilly, Novartis e Takeda si concentrano sulla produzione di farmaci biologici e sulla scoperta di target basati sull'intelligenza artificiale. I finanziamenti di venture capital rimbalzano dopo il calo del 2024, enfatizzando tecnologie di piattaforma come i degradatori proteici e le modalità di editing genetico. I consorzi tra università e industria proliferano, mettendo in comune set di dati e accelerando le richieste di IND. I governi intervengono attraverso incentivi fiscali e percorsi accelerati, sottolineando le neuroscienze come frontiera strategica della ricerca. Eli Lilly ha stanziato 3.2 miliardi di dollari per nuovi programmi di neuroscienze e, nel luglio 2023, ha acquisito Versantis Bio per 1.9 miliardi di dollari per riutilizzare il bimagrumab per la sarcopenia correlata al Parkinson. Nel dicembre 2025 la Pennsylvania ha stanziato 5 milioni di dollari per la ricerca neurodegenerativa, mentre nel maggio 2024 l'irlandese FutureNeuro ha impegnato 17.9 milioni di euro per la diagnostica delle malattie croniche.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevati tassi di abbandono nelle sperimentazioni in fase avanzata | -1.3% | Globale, il più alto in Nord America e in Europa | Medio termine (2-4 anni) |
| Prezzi maggiorati delle terapie avanzate | -0.9% | Globale, acuto negli Stati Uniti, mitigato in Europa | A breve termine (≤ 2 anni) |
| Infrastruttura di biomarcatori limitata | -0.6% | America Latina, Medio Oriente, Africa, Asia-Pacifico rurale | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella produzione di vettori virali | -0.8% | Globale, con ripercussioni sui lanci in Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scadenza dei brevetti dei principali marchi di neurologia
Eli Lilly ha interrotto lo sviluppo di zagotenemab nel dicembre 2024, cancellando 1.2 miliardi di dollari per non aver raggiunto gli endpoint cognitivi. Roche ha concluso il suo studio sulla prevenzione dell'Alzheimer con gantenerumab nel marzo 2024, ritenendolo inutile. Le autorità regolatorie ora consentono endpoint surrogati, ma gli studi di conferma devono dimostrare un beneficio clinico entro nove anni, comprimendo le finestre di commercializzazione.
La perdita dell'esclusività di Aricept nel 2026 cancella 2.8 miliardi di dollari di ricavi derivanti dai prodotti di marca, innescando una compressione dei prezzi tra i concorrenti del donepezil generico. Un'analoga erosione colpirà Namzaric entro il 2029, sovrapponendosi ai lanci premium di anticorpi e terapie geniche. I gestori di portafoglio si proteggono stratificando estensioni del ciclo di vita, combinazioni a dose fissa, nuovi sistemi di somministrazione e passaggi da OTC, ma la diluizione dei margini rimane inevitabile. I mercati emergenti, dove la tutela della proprietà intellettuale è in ritardo, registrano cali di prezzo ancora più marcati, mettendo a dura prova le strategie multinazionali di recupero dei ricavi. Questo vincolo limita la crescita del fatturato a breve termine, spingendo al contempo le aziende ad accelerare l'innovazione a più alto valore, sostenendo così indirettamente il più ampio mercato delle malattie neurodegenerative.
Prezzi premium per farmaci biologici avanzati e terapie geniche
Il lecanemab costa 26,500 dollari all'anno e si prevede che il donanemab costerà circa 32,000 dollari, aumentando la spesa per Medicare Parte B del 38% tra il 2023 e il 2024. Zolgensma di Novartis costa 2.1 milioni di dollari a paziente; i contratti basati sui risultati vincolano i pagamenti alle tappe motorie. La Germania ha negoziato uno sconto del 12% sul lecanemab a maggio 2025, legando il prezzo a prove concrete di beneficio oltre i 18 mesi.
Analisi del segmento
Per indicazione: la malattia di Alzheimer prevale nonostante la crescita della SLA
Il morbo di Alzheimer ha dominato il 41.72% della quota di mercato delle malattie neurodegenerative nel 2025, sostenuta dall'elevata prevalenza e dalle molteplici terapie marcate. L'impennata dei ricavi di Leqembi nel 2025, che ha superato i 23.1 miliardi di yen (154 milioni di dollari), ha riaffermato il margine di manovra commerciale per gli anticorpi modificatori della malattia. Il Parkinson e la sclerosi multipla sostengono i volumi attraverso regimi dopaminergici e immunomodulatori consolidati, ma l'innovazione incrementale rimane più lenta. La SLA, seppur di modesta entità, registra un CAGR del 9.36%, supportata da candidati al silenziamento genico e da programmi di screening neonatale ampliati. L'Huntington beneficia dell'approvazione europea di Pridopidine, aggiungendo per la prima volta un'opzione tangibile in grado di modificare la malattia. Nel periodo previsto, l'Alzheimer continuerà a rappresentare il fulcro del mercato delle malattie neurodegenerative, ma il flusso di ricavi diversificato derivante da indicazioni rare mitiga il rischio di concentrazione.
Un secondo livello di crescita emerge con l'ampliamento dell'idoneità all'approvazione accelerata da parte delle autorità regolatorie alle malattie da accumulo lisosomiale con componenti neurodegenerative. Il rivoluzionario farmaco tividenofusp alfa di Denali illustra questa tendenza, canalizzando capitali verso indicazioni orfane precedentemente trascurate. Nel complesso, questi cambiamenti ampliano il campo terapeutico, innalzando il limite massimo per la dimensione totale del mercato delle malattie neurodegenerative e creando sinergie trasversali nella standardizzazione dei biomarcatori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per classe di farmaci: inibitori della colinesterasi Anchor, terapie geniche Ascend
Nel 2025, gli inibitori della colinesterasi rappresentavano il 27.98% del mercato delle malattie neurodegenerative, a dimostrazione di un utilizzo consolidato in prima linea. Tuttavia, la velocità della pipeline ora favorisce le terapie geniche e cellulari, destinate a crescere del 9.21% all'anno con il miglioramento della progettazione dei vettori e della scala di produzione. L'autorizzazione di SGT-212 di Solid Biosciences per l'atassia di Friedreich convalida la somministrazione sistemica di AAV per fenotipi neurocardiaci, aprendo la strada a forme adiacenti di atassia. Nel frattempo, gli anticorpi monoclonali si estendono oltre l'amiloide per colpire l'alfa-sinucleina e la TDP-43, supportati dalle conoscenze acquisite nell'ottimizzazione del dosaggio. Gli antagonisti NMDA e gli agonisti della dopamina rimangono farmaci di base, ma affrontano un'esposizione generica; gli sponsor difendono la quota attraverso iniettabili a lunga durata d'azione e strumenti di aderenza digitale. Le terapie a RNA occupano una posizione strategica intermedia, con un costo del venduto inferiore rispetto ai biologici e una maggiore specificità rispetto alle piccole molecole, frammentando ulteriormente la leadership di classe farmacologica nel mercato delle malattie neurodegenerative.
Per tipo di molecola: le piccole molecole guidano, le terapie a base di RNA guadagnano terreno
Le piccole molecole hanno mantenuto una quota del 60.55% nel 2025, sostenute dalla preferenza per la somministrazione orale e da catene di approvvigionamento mature. Tuttavia, si prevede che gli oligonucleotidi antisenso e le piattaforme siRNA registreranno un CAGR del 9.14% e trarranno vantaggio da modifiche chimiche che estendono gli intervalli di dosaggio a regimi trimestrali o semestrali. Ionis e Alnylam dimostrano la loro validità nell'atrofia muscolare spinale e nell'amiloidosi da ATTR; le lezioni apprese si applicano al Parkinson e all'Huntington, riducendo il rischio clinico. I biologici, inclusi gli anticorpi bispecifici, si espandono grazie a riformulazioni sottocutanee che riducono i tempi di infusione e i costi di cura. Nel frattempo, i costrutti ibridi - coniugati anticorpo-RNA - confondono i confini di categoria e richiedono linee guida normative più articolate.
Gli investimenti produttivi si concentrano su bioreattori modulari e monouso, adattabili sia a vettori virali che a carichi di mRNA. Tale flessibilità riduce le spese in conto capitale per campagna, incoraggiando una sperimentazione più ampia su diverse tipologie di molecole e sostenendo la crescita guidata dall'innovazione nel mercato delle malattie neurodegenerative.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per via di somministrazione: la nuova modalità di somministrazione guadagna terreno
La somministrazione orale ha dominato con una quota del 76.88% nel 2025, ma i sondaggi tra pazienti e caregiver rivelano una crescente accettazione delle alternative mini-invasive una volta dimostrato il beneficio clinico. I programmi pilota di glutatione intranasale e rotigotina transdermica registrano un'elevata aderenza, convalidando le previsioni di CAGR del 9.88% per queste vie di somministrazione. Le agenzie regolatorie accelerano le revisioni delle combinazioni dispositivo-farmaco, riconoscendo le esigenze insoddisfatte nel controllo delle fluttuazioni dei sintomi motori. Gli autoiniettori di anticorpi sottocutanei dimezzano il tempo di trattamento, ampliando il bacino di pazienti idonei e semplificando la logistica della supply chain. Le aperture della barriera ematoencefalica mediate da ultrasuoni focalizzati rimangono sperimentali, ma mostrano il potenziale per la somministrazione periodica e non sistemica di un carico utile di editing genetico. Nel complesso, l'innovazione delle vie di somministrazione diversifica le opzioni di somministrazione e migliora la centralità del paziente nel settore delle malattie neurodegenerative.
Per canale di distribuzione: la trasformazione digitale accelera
Le farmacie ospedaliere controllavano il 53.92% della quota di mercato delle malattie neurodegenerative nel 2025, poiché i protocolli di avvio per anticorpi e terapie geniche richiedono una supervisione specialistica. Tuttavia, la proliferazione della telemedicina spinge il CAGR delle farmacie online al 10.08%, con l'integrazione delle prescrizioni elettroniche che consente l'evasione diretta a domicilio per il dosaggio di mantenimento. Le farmacie specializzate rafforzano la capacità della catena del freddo e implementano programmi di aderenza guidati da infermieri; l'alleanza di CareMed con Eisai è un esempio tipico di tali modelli. Le catene di vendita al dettaglio potenziano le sale di consultazione per i test cognitivi in negozio, collegando diagnosi e dispensazione. Gli enti pagatori sperimentano contratti basati sul valore legati ai risultati dei biomarcatori digitali caricati tramite app per i pazienti, integrando ulteriormente la tecnologia nei flussi di lavoro di distribuzione. Questa evoluzione omnicanale è alla base di un mercato delle malattie neurodegenerative sempre più accessibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano delle malattie neurodegenerative
Il Nord America ha rappresentato il 41.96% del fatturato mondiale nel 2025, poiché il percorso di approvazione accelerato della FDA e il rimborso Medicare stanno favorendo la rapida adozione di nuovi farmaci biologici. I tag innovativi per posdinemab e tividenofusp alfa a gennaio 2025 esemplificano l'agilità normativa. Il capitale di rischio si dirige verso gli hub di Boston e San Francisco, mentre l'espansione di Roche negli Stati Uniti da 50 miliardi di dollari assicura la capacità produttiva nazionale di farmaci biologici. Il Canada amplia i programmi di accesso anticipato e il Messico sfrutta il near-shoring per attrarre attività di confezionamento, creando un ecosistema di fornitura nordamericano contiguo che stimola il mercato delle malattie neurodegenerative.
Mercato delle malattie neurodegenerative nella regione Asia-Pacifico
L'area Asia-Pacifico detiene le previsioni di CAGR più rapide, pari all'8.31% fino al 2031. La rapida adozione del Leqembi da parte del Giappone ha creato un precedente regionale per il rimborso di anticorpi costosi nonostante i controlli di bilancio. La Cina sta accelerando le revisioni delle NDA attraverso il suo canale di revisione prioritaria, con aziende locali che sviluppano congiuntamente biosimilari e terapie a RNA per ridurre i prezzi di ingresso. La Corea del Sud finanzia strumenti di screening guidati dall'intelligenza artificiale e l'Australia integra i test genomici nei benefici per la salute pubblica. Nel complesso, l'espansione delle infrastrutture e l'armonizzazione delle politiche ampliano l'accesso dei pazienti e diversificano i fattori di ricavo nel mercato delle malattie neurodegenerative.
Mercato europeo delle malattie neurodegenerative
L'Europa registra una crescita costante, ancorata alle procedure centralizzate dell'EMA che bilanciano rischio e accesso. L'inversione di tendenza dell'agenzia per la pridopidina segnala un'apertura a una rivalutazione basata su analisi post-hoc. Germania, Francia e Regno Unito rimangono mercati premium, ma negoziano sconti basati sui risultati per contenere la spesa. L'Europa meridionale aumenta l'implementazione di piani regionali per la demenza cofinanziati dai fondi di coesione dell'UE, supportando la diagnosi precoce e rallentando la progressione della malattia. Mentre le diverse valutazioni HTA nazionali frammentano il sequenziamento del lancio, l'acquisto collettivo attraverso i consorzi EU4 attenua i divari di prezzo e sostiene il contributo continentale al mercato delle malattie neurodegenerative.

Panorama normativo
I percorsi normativi per le terapie neurodegenerative continuano a porre l'accento sullo sviluppo accelerato, con aspettative più stringenti in merito a biomarcatori, stratificazione dei pazienti e prove di conferma. Negli Stati Uniti, la FDA ha rafforzato la pianificazione dello sviluppo "adatto allo scopo" per le patologie neurologiche gravi e con elevato bisogno insoddisfatto attraverso linee guida, tra cui quelle dell'aprile 2024 per lo sviluppo di farmaci per la sclerosi laterale amiotrofica e una bozza di linee guida del marzo 2026 sulle metodologie di approccio innovative (NAM) che descrive come i metodi non basati su animali possono essere qualificati e utilizzati a supporto del processo decisionale normativo.
In Europa, l'EMA continua a rafforzare la standardizzazione degli studi clinici sulla demenza attraverso linee guida scientifiche aggiornate per la malattia di Alzheimer e altre forme di demenza, applicando al contempo requisiti più espliciti in materia di rapporto rischio-beneficio e definizione della popolazione. La decisione dell'EMA del luglio 2025, a seguito del riesame di Kisunla (donanemab), ha sottolineato l'importanza di definire popolazioni eleggibili e soglie probatorie. Parallelamente, le istituzioni dell'UE hanno portato avanti un ampio pacchetto di riforme della legislazione farmaceutica, con testi di compromesso pubblicati nel marzo 2026 che includono norme riviste in materia di protezione dei dati e obblighi aggiuntivi volti a migliorare la continuità dell'approvvigionamento tra gli Stati membri, definendo la pianificazione del lancio e le responsabilità post-autorizzazione.
Panorama competitivo
La struttura del mercato rimane moderatamente concentrata, con le principali multinazionali che sfruttano il patrimonio brevettuale e la forza distributiva, ma nessuna singola azienda supera la quota di un terzo. Biogen, Roche, Eli Lilly, Eisai e Novartis detengono collettivamente circa il 62% del fatturato dei prodotti di marca, lasciando ampio margine di manovra agli operatori finanziati da venture capital. Le alleanze strategiche dominano il flusso di affari, come dimostrano l'accordo da 1.45 miliardi di dollari tra Biogen e Neomorph per la degradazione delle proteine e la collaborazione da 530 milioni di dollari tra Novartis e BioAge per la longevità. L'attività di M&A è ripresa con l'acquisizione di Cerevel da parte di AbbVie per 8.7 miliardi di dollari e quella di Intra-Cellular Therapies da parte di Johnson & Johnson per 14.6 miliardi di dollari, a dimostrazione della propensione per attività di Fase II a rischio ridotto.
Le piattaforme emergenti sfruttano l'intelligenza artificiale per individuare nuovi target e accelerare i flussi di lavoro chimici, sfidando il vantaggio di scala degli operatori storici. L'autorizzazione FDA di Solid Biosciences e l'accettazione in fase 3 di Annovis Bio sottolineano la volontà delle autorità di regolamentazione di dare il via libera a sponsor più piccoli con risultati scientifici convincenti. Nel frattempo, le grandi aziende farmaceutiche diversificano nella diagnostica e nella salute digitale per consolidare la creazione di valore end-to-end, come dimostrano l'iniziativa di imaging di Lantheus e l'implementazione della telemedicina di Eli Lilly. Nel complesso, la collaborazione dinamica, il consolidamento selettivo e la convergenza intersettoriale definiscono la coreografia competitiva all'interno del mercato delle malattie neurodegenerative.
Leader del settore delle malattie neurodegenerative
Boehringer Ingelheim International GmbH
UCB SA
Novartis AG
Merck & Co Inc.
Teva Pharmaceuticals, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Luglio 2026: la FDA ha approvato la domanda supplementare di licenza per prodotti biologici presentata da Eisai per LEQEMBI IQLIK (lacanemab-irmb) in iniezione sottocutanea come dose iniziale per la malattia di Alzheimer in fase iniziale. L'aggiornamento amplia la flessibilità di somministrazione e rafforza la possibilità di estendere parte della terapia modificante la malattia in contesti a minore complessità, supportati da servizi specializzati di distribuzione e monitoraggio.
- Giugno 2026: UCB ha completato l'acquisizione di Neurona Therapeutics per circa 1.2 miliardi di dollari, aggiungendo al proprio portafoglio il candidato per la terapia cellulare NRTX-1001 per l'epilessia. L'operazione arricchisce la pipeline di UCB nel settore del sistema nervoso centrale e indica la continua volontà delle grandi aziende biofarmaceutiche di utilizzare fusioni e acquisizioni per accedere a modalità neuroterapeutiche differenziate e integrate.
- Dicembre 2024: Lantheus ha completato l'acquisizione di Life Molecular Imaging per circa 1.27 miliardi di dollari, ampliando il proprio portafoglio di neuroimmagini. L'accordo migliora l'accesso a traccianti PET proprietari che supportano i flussi di lavoro di conferma della patologia amiloide e di selezione del trattamento, rafforzando il legame tra diagnostica e adozione della terapia nei percorsi di cura delle malattie neurodegenerative.


Ambito del rapporto sul mercato globale delle malattie neurodegenerative
Secondo lo scopo del rapporto, malattia neurodegenerativa è un termine ampio utilizzato per denotare una serie di condizioni che colpiscono principalmente i neuroni del cervello. Le malattie neurodegenerative sono incurabili e la degradazione dei neuroni porta alla morte graduale dei neuroni.
Il mercato è segmentato per tipo di indicazione, tipo di farmaco e area geografica. Per tipo di indicazione, il mercato è segmentato in morbo di Parkinson, morbo di Alzheimer, sclerosi multipla, morbo di Huntington e altre tipologie di indicazione. Per classe di farmaco, il mercato è segmentato in antagonisti del recettore N-metil-D-aspartato, inibitori della colinesterasi, agonisti della dopamina, farmaci immunomodulatori e altre tipologie di farmaci. Per tipo di molecola, il mercato è segmentato in farmaci a piccole molecole, biologici e anticorpi monoclonali, terapie a base di RNA e altri. Per via di somministrazione, il mercato è segmentato in somministrazione orale, parenterale (EV/SC), transdermica/intranasale, intratecale e somministrazione mediata da ultrasuoni focalizzati. Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio e specializzate e farmacie online. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le previsioni del mercato in 17 paesi nelle principali regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
| Morbo di Parkinson |
| Il morbo di Alzheimer |
| Sclerosi Laterale Amiotrofica (SLA) |
| Sclerosi multipla |
| Malattia di Huntington |
| Demenza frontotemporale |
| Atrofia muscolare spinale (SMA) |
| Altri disturbi neurodegenerativi rari |
| Antagonisti del recettore NMDA |
| Inibitori della colinesterasi |
| Agonisti della dopamina |
| Immunomodulatori / Anticorpi monoclonali |
| Terapie geniche e cellulari |
| Oligonucleotidi antisenso e RNAi |
| Altre classi di farmaci |
| Farmaci a piccole molecole |
| Biologici e anticorpi monoclonali |
| Terapie basate sull'RNA |
| Altro |
| Orale |
| Parenterale (EV/SC) |
| Transdermico/Intranasale |
| Somministrazione intratecale |
| Somministrazione mediata da ultrasuoni focalizzati |
| Farmacie ospedaliere |
| Farmacie al dettaglio e specializzate |
| Farmacie online |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per indicazione | Morbo di Parkinson | |
| Il morbo di Alzheimer | ||
| Sclerosi Laterale Amiotrofica (SLA) | ||
| Sclerosi multipla | ||
| Malattia di Huntington | ||
| Demenza frontotemporale | ||
| Atrofia muscolare spinale (SMA) | ||
| Altri disturbi neurodegenerativi rari | ||
| Di Drug Class | Antagonisti del recettore NMDA | |
| Inibitori della colinesterasi | ||
| Agonisti della dopamina | ||
| Immunomodulatori / Anticorpi monoclonali | ||
| Terapie geniche e cellulari | ||
| Oligonucleotidi antisenso e RNAi | ||
| Altre classi di farmaci | ||
| Per tipo di molecola | Farmaci a piccole molecole | |
| Biologici e anticorpi monoclonali | ||
| Terapie basate sull'RNA | ||
| Altro | ||
| Per via di amministrazione | Orale | |
| Parenterale (EV/SC) | ||
| Transdermico/Intranasale | ||
| Somministrazione intratecale | ||
| Somministrazione mediata da ultrasuoni focalizzati | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio e specializzate | ||
| Farmacie online | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle malattie neurodegenerative nel 2026?
Ha raggiunto i 63.21 miliardi di dollari nel 2026 e si prevede che salirà a 88.83 miliardi di dollari entro il 2031.
Quale indicazione prevale nelle vendite?
Il morbo di Alzheimer è in testa con una quota del 41.72% del fatturato globale nel 2025.
Qual è la regione in più rapida crescita tra il 2026 e il 2031?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.31% a causa dell'invecchiamento demografico e del miglioramento dell'accesso.
Le terapie geniche stanno guadagnando terreno?
Sì, le terapie geniche e cellulari rappresentano la classe di farmaci in più rapida crescita, con un CAGR previsto del 9.21%.
In che modo i canali digitali influenzano la distribuzione dei farmaci?
Le farmacie online registrano un CAGR del 10.08%, poiché la telemedicina e le prescrizioni elettroniche migliorano l'accesso a terapie complesse.
Cosa mantiene elevati i tassi di fallimento in fase avanzata?
La complessità biologica e la difficoltà nella misurazione degli endpoint clinici determinano tassi di abbandono della fase III superiori all'85%.
Pagina aggiornata l'ultima volta il:



