

Dimensioni e quota del mercato del monitoraggio di rete
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
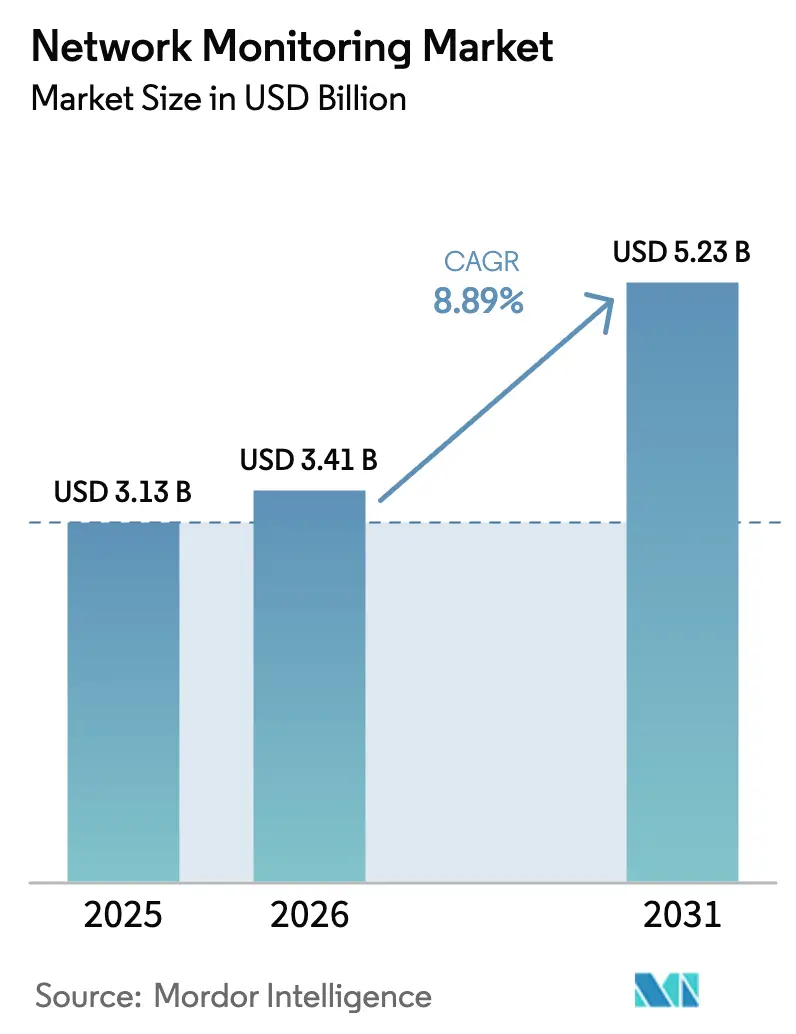
| Dimensione del mercato (2026) | 3.41 miliardo di dollari |
| Dimensione del mercato (2031) | 5.23 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.89% CAGR |
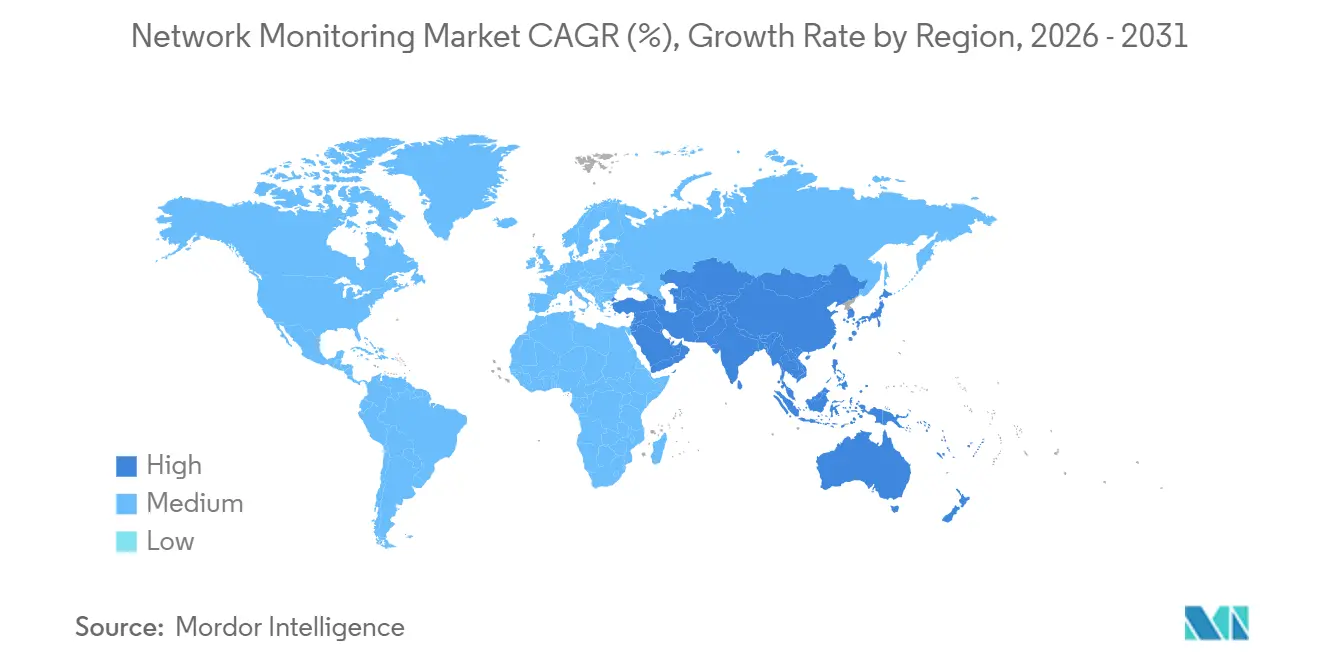
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
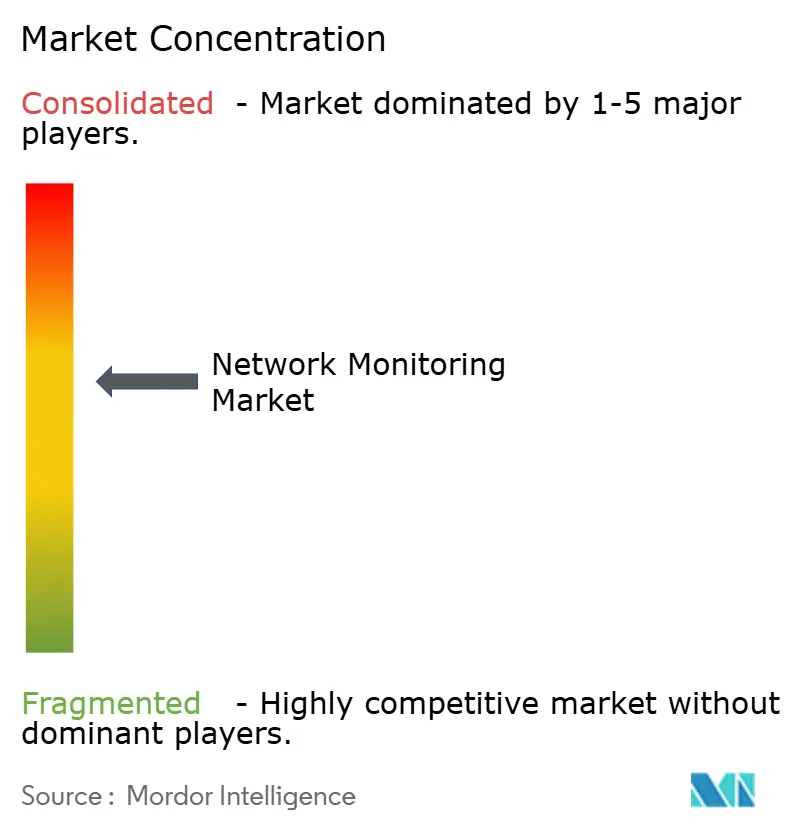
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del monitoraggio di rete di Mordor Intelligence
Si prevede che il mercato del monitoraggio di rete aumenterà da 3.13 miliardi di dollari nel 2025 a 3.41 miliardi di dollari nel 2026 e raggiungerà i 5.23 miliardi di dollari entro il 2031, con un CAGR dell'8.89% nel periodo 2026-2031. Questa espansione è favorita dai mandati federali zero-trust, dalla rapida ascesa degli endpoint 5G e IoT e dalla migrazione verso architetture cloud ibride che richiedono visibilità distribuita. Le aziende si stanno rivolgendo a piattaforme di osservabilità definite dal software che scalano senza esborsi di capitale proporzionali, mentre i produttori di apparecchiature di rete integrano il monitoraggio di base in switch e router per difendere la quota di mercato. L'intensa concorrenza sta orientando i fornitori verso il rilevamento delle anomalie basato sull'intelligenza artificiale e l'ispezione dei pacchetti basata su eBPF, e i fornitori di servizi gestiti stanno capitalizzando sulla carenza di competenze offrendo il monitoraggio come servizio. La convergenza di queste tendenze posiziona il mercato del monitoraggio di rete per una crescita sostenuta, a una sola cifra nell'orizzonte di previsione.
Punti chiave del rapporto
- Per componente, le apparecchiature di monitoraggio hanno rappresentato il 44.66% dei ricavi nel 2025, mentre i servizi stanno crescendo a un CAGR del 10.54% fino al 2031.
- In base alla modalità di distribuzione, le soluzioni on-premise hanno dominato con una quota del 57.96% nel 2025, mentre le architetture ibride si stanno espandendo con un CAGR dell'11.54% entro il 2031.
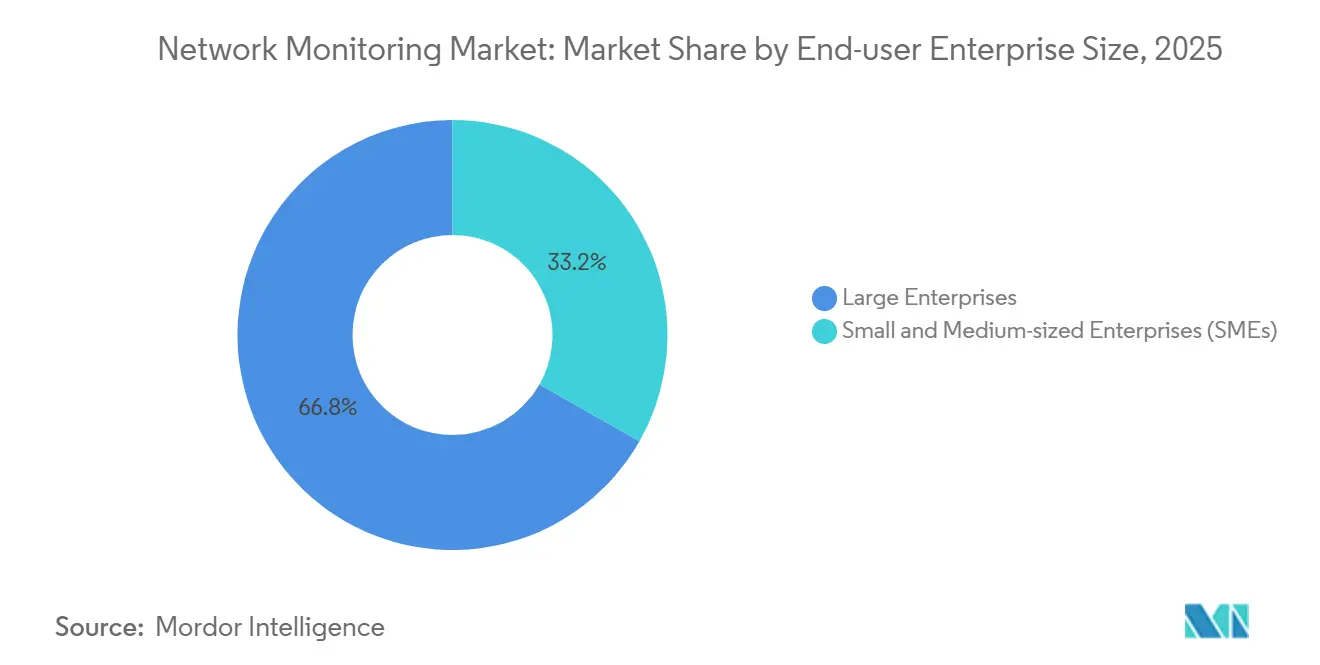
- In base alle dimensioni aziendali, le grandi imprese hanno assorbito il 66.78% della spesa del 2025, mentre le piccole e medie imprese stanno crescendo a un CAGR del 9.24% grazie ai prezzi SaaS.
- Per settore di utilizzo finale, IT e telecomunicazioni hanno conquistato una quota del 29.52% nel 2025, mentre l'assistenza sanitaria è cresciuta a un CAGR del 9.86% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 40.68% del fatturato del 2025, mentre si prevede che l'Asia Pacifica registrerà un CAGR del 10.24% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale del monitoraggio della rete
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione del traffico cloud e di lavoro ibrido | + 2.1% | Globale, concentrato in Nord America ed Europa | Medio termine (2-4 anni) |
| Rapida espansione del traffico 5G e IoT | + 1.8% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'Africa | A lungo termine (≥ 4 anni) |
| Obblighi di conformità alla sicurezza informatica e al principio di fiducia zero | + 2.3% | Nord America ed Europa, espandendosi verso l'Asia Pacifica | A breve termine (≤ 2 anni) |
| Adozione dell'osservabilità abilitata da AIOps | + 1.5% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Momentum di visibilità profonda basato su eBPF | + 0.9% | Nord America ed Europa, adozione anticipata in Asia Pacifico | A lungo termine (≥ 4 anni) |
| Monitoraggio della domanda di IT verde ed efficiente dal punto di vista energetico | + 0.7% | Europa centrale, in espansione verso Nord America e Asia Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione del traffico cloud e di lavoro ibrido
Il passaggio, guidato dalla pandemia, al lavoro ibrido e al multi-cloud computing ha costretto le aziende ad abbandonare gli strumenti incentrati sul perimetro a favore della telemetria distribuita che segue i carichi di lavoro attraverso data center, cloud pubblici ed endpoint remoti. Entro il 2025, l'87% delle aziende gestiva infrastrutture ibride o multi-cloud, ma il 73% non disponeva di osservabilità full-stack, creando punti ciechi che le configurazioni errate possono sfruttare. [1] Cisco, “Global Networking Trends Report 2025,” cisco.com I tempi di inattività della rete sono costati 2 milioni di dollari all'ora nel 2025, spingendo l'adozione di analisi in tempo reale che collegano le prestazioni delle applicazioni allo stato di salute dell'infrastruttura. Il DNS crittografato e l'HTTPS pervasivo riducono la visibilità a livello di pacchetto, indirizzando la domanda verso analisi dei metadati che deducono il comportamento dai record di flusso e dagli handshake TLS. I fornitori di servizi cloud integrano il monitoraggio nelle tariffe di utilizzo, aprendo opportunità di espansione per i fornitori SaaS che scalano senza appliance. Questo fattore trainante aumenta significativamente la traiettoria di crescita del mercato del monitoraggio di rete.
Rapida espansione del traffico 5G e IoT
Gli abbonamenti 5G dell'Asia Pacifico sono destinati a raggiungere i 2.1 miliardi entro il 2030, mentre le connessioni IoT globali saliranno a 38.5 miliardi entro lo stesso anno. [2] GSMA Intelligence, "The Mobile Economy 2024", gsma.com L'IoT industriale introduce traffico machine-to-machine in cui picchi di latenza di microsecondi possono arrestare la produzione, richiedendo visibilità in frazioni di secondo. Il network slicing richiede telemetria per ogni slice per far rispettare gli accordi sul livello di servizio e l'edge computing frammenta la visibilità su migliaia di micro data center. I fornitori stanno rispondendo con agenti leggeri in grado di essere eseguiti su nodi edge con risorse limitate, posizionando il mercato del monitoraggio di rete per una domanda elevata nelle implementazioni di produzione, logistica e smart city.
Obblighi di conformità alla sicurezza informatica e allo Zero-Trust
Le agenzie federali statunitensi devono realizzare architetture zero-trust entro l'anno fiscale 2027, ai sensi del Memorandum M-22-09 dell'OMB. L'obbligo richiede una telemetria di rete che convalidi l'identità a ogni richiesta, trasformando il monitoraggio da best practice a obbligo di conformità. Normative parallele in Europa e Asia potenziano le implementazioni on-premise o ibride per soddisfare la residenza dei dati. I settori sanitario, finanziario e delle infrastrutture critiche investono ingenti somme per soddisfare rispettivamente gli standard HIPAA, PCI-DSS 4.0 e gli audit trail specifici del settore. Questi obblighi accelerano la conversione della domanda latente in spesa contrattuale, rafforzando il CAGR a medio termine del mercato del monitoraggio di rete.
Adozione dell'osservabilità abilitata da AIOps
Entro il 2025, il 94% delle aziende utilizzava una qualche forma di AIOps, con un aumento di 12 punti percentuali rispetto all'anno precedente. I modelli di apprendimento automatico evidenziano anomalie che si discostano di due deviazioni standard dal traffico di base, riducendo il tempo medio di risoluzione fino al 60%. I volumi di telemetria giornalieri raggiungono 1.5 terabyte in un'azienda media, sovraccaricando gli analisti umani e rendendo necessaria una correlazione automatizzata. Mentre l'intelligenza artificiale riduce la barriera delle competenze per il triage di routine, l'efficacia dei modelli dipende da dati di alta qualità, stimolando la domanda di fornitori che controllano grandi set di dati anonimizzati. Questo fattore determina prezzi elevati per le piattaforme basate sull'intelligenza artificiale nel mercato del monitoraggio di rete.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Onere di spesa in conto capitale per elettrodomestici ad alta velocità | -1.4% | Globale, acuto nel segmento delle PMI e nei mercati emergenti | A breve termine (≤ 2 anni) |
| Carenza di competenze in NetOps e SecOps | -1.1% | Globale, più grave in Nord America e in Europa | Medio termine (2-4 anni) |
| Ingranaggi NEM in bundle che cannibalizzano strumenti autonomi | -0.8% | Globale, concentrato nel segmento enterprise | Medio termine (2-4 anni) |
| Limiti della sovranità dei dati nel monitoraggio del cloud | -0.6% | Europa, Asia Pacifico (Cina, India), Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Onere di spesa in conto capitale per elettrodomestici ad alta velocità
Il passaggio a collegamenti da 400 e 800 gigabit costringe gli acquirenti a valutare broker di pacchetti da 50,000 a 150,000 dollari e sistemi da 800 gigabit da oltre 200,000 dollari, un aumento di costo triplo rispetto alle apparecchiature da 100 gigabit. Le PMI, che hanno fornito il 33.22% del fatturato del 2025, spesso sostituiscono l'ispezione approfondita dei pacchetti con dati di flusso campionati, lasciando lacune che gli attacchi a bassa frequenza sfruttano. Il monitoraggio definito dal software su server di base con accelerazione FPGA o GPU riduce i costi per porta fino al 50%, ma richiede competenze specialistiche, limitando l'adozione a breve termine e limitando la crescita del mercato del monitoraggio di rete.
Carenza di competenze in NetOps e SecOps
Nel 2024, il divario globale di forza lavoro nel settore della sicurezza informatica ha raggiunto i 3.5 milioni di posizioni e il 67% delle organizzazioni ha segnalato ritardi nei progetti a causa della carenza di talenti. [3] ISC2, “Cybersecurity Workforce Study 2024,” isc2.org I ruoli di Senior NetOps sono rimasti aperti in media per 120 giorni nel 2025, spingendo le aziende verso servizi gestiti o reti sotto-monitorate. I fornitori integrano l'automazione per mascherare la complessità, ma le minacce sofisticate richiedono ancora analisti di protocollo umani. La carenza frena la velocità di implementazione, moderando la crescita complessiva del mercato del monitoraggio di rete.
Analisi del segmento
Per componente: i servizi si espandono con l'aumento della complessità
Le apparecchiature di monitoraggio hanno rappresentato il 44.66% del fatturato del 2025, supportate da broker di pacchetti per data center e tap ottici che rimangono indispensabili alle alte velocità. Tuttavia, i servizi hanno registrato l'espansione più rapida, con un CAGR del 10.54%. Gli incarichi professionali per implementazioni conformi all'HIPAA spesso superano i 2 milioni di dollari e i servizi gestiti sono apprezzati dalle PMI che cercano una copertura 24 ore su 24 senza dover ricorrere al personale dei centri operativi. L'eBPF consente ai fornitori di inserire codice ad alta visibilità nei kernel Linux, eliminando la necessità di tap hardware, mentre i produttori di apparecchiature di rete integrano il monitoraggio di base negli switch, riducendo i margini di profitto. Le dimensioni del mercato del monitoraggio di rete attribuite ai servizi sono destinate a superare quelle dell'hardware, poiché le aziende esternalizzano le attività di NetOps.
I ricavi del software crescono di pari passo con l'adozione del cloud-native. I collector basati su agenti che operano su container sostituiscono le appliance e la distribuzione SaaS riduce i tempi di implementazione da mesi a giorni. Gli hyperscaler privilegiano modelli di abbonamento che allineano la spesa alla produttività, mentre i settori regolamentati mantengono i collector on-premise per soddisfare le regole di residenza. Di conseguenza, i ricavi dell'hardware cresceranno a un ritmo basso, a una sola cifra, mentre servizi e software, insieme, domineranno la crescita incrementale delle quote di mercato del monitoraggio di rete fino al 2031.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di distribuzione: guadagni ibridi su sovranità ed economia
Le implementazioni on-premise hanno detenuto una quota del 57.96% nel 2025, sostenute dal GDPR, dalla legge cinese sulla protezione delle informazioni personali e da altre normative sulla sovranità dei dati. Queste politiche impongono che la telemetria non superi mai i confini nazionali, rafforzando l'acquisizione on-premise di set di dati regolamentati. Ciononostante, si prevede che le configurazioni ibride aumenteranno a un CAGR dell'11.54%. Le aziende conservano sempre più spesso i pacchetti grezzi localmente, ma trasmettono in streaming metadati arricchiti ad analisi su cloud pubblico per ottenere insight basati sul machine learning, un modello che mitiga il rischio di residenza e al contempo cattura l'economia del cloud.
Il monitoraggio cloud-native attrae le aziende native digitali senza data center privati. I prezzi basati sul consumo e la scalabilità immediata eliminano i costi per le appliance, attraendo le PMI in crescita a un CAGR del 9.24%. L'invio di pacchetti full-fidelity al cloud aggiunge 50-200 millisecondi di ritardo. I fornitori rispondono con analisi edge che riducono la larghezza di banda fino all'80%. Questo mix posiziona l'ibrido come il punto di equilibrio ideale tra conformità e scalabilità, rafforzando lo slancio di crescita delle dimensioni del mercato del monitoraggio di rete per questo segmento.
Per dimensione aziendale: le PMI abbracciano l'economia SaaS
Le grandi aziende hanno generato il 66.78% del fatturato del 2025, riflettendo un numero elevato di dispositivi e architetture multi-sito. Queste aziende integrano stack all'avanguardia e guidano l'adozione del monitoraggio basato sull'intelligenza artificiale. La quota di mercato del monitoraggio di rete tra le grandi aziende rimarrà sostanziale, ma la crescita si rallenterà con l'avvicinarsi della saturazione.
Le PMI, tuttavia, rappresentano la frontiera della crescita. Il SaaS pay-as-you-go consente a un'azienda con 500 dipendenti di ottenere una visibilità di livello enterprise per 5,000-15,000 dollari al mese, anziché con budget di capitale a sei cifre. I fornitori di servizi gestiti riducono ulteriormente le barriere integrando strumenti, operazioni e risposta agli incidenti. Sebbene l'inerzia culturale possa rallentare le decisioni di acquisto, le interruzioni di servizio di alto profilo modificano la percezione. Di conseguenza, le PMI conquisteranno una quota crescente del mercato del monitoraggio di rete incrementale entro il 2031.
Per settore di utilizzo finale: l'assistenza sanitaria cresce grazie alla telemedicina e alla conformità
IT e telecomunicazioni hanno trattenuto il 29.52% della spesa del 2025, poiché i fornitori di servizi applicano gli SLA e monetizzano l'analisi su vaste basi di abbonati. Tuttavia, il CAGR del 9.86% rende l'assistenza sanitaria il settore verticale in più rapida crescita. Il ransomware ha colpito il 93% delle aziende sanitarie nel 2024 e gli audit HIPAA richiedono il rilevamento delle anomalie in tempo reale. Il monitoraggio della rete riduce i tempi di ripristino dopo un ransomware da 21 a 7 giorni, sostenendo gli aumenti di budget.
Gli istituti finanziari apprezzano il monitoraggio continuo degli audit trail PCI-DSS 4.0 e Sarbanes-Oxley, investendo da 1 a 5 milioni di dollari all'anno. I settori dell'energia e dei servizi di pubblica utilità, la pubblica amministrazione e le aziende industriali richiedono una visibilità basata sui protocolli per il traffico SCADA e DNP3. I rivenditori al dettaglio si concentrano sulla latenza delle casse, perdendo 100,000 dollari all'ora di inattività durante i picchi. Queste sfumature verticali sostengono collettivamente una crescita su larga scala nel settore del monitoraggio di rete, mentre il settore sanitario aumenta il CAGR complessivo.
Analisi geografica
Mercato del monitoraggio di rete in Nord America
Il Nord America ha rappresentato il 40.68% del fatturato del 2025, supportato dal mandato "zero trust" dell'OMB e dall'adozione aggressiva del cloud. Il Critical Cyber Systems Protection Act canadese prevede obblighi simili, mentre il mercato delle telecomunicazioni liberalizzato del Messico stimola gli investimenti nel 5G. Nonostante la maturità, i cicli di sostituzione e gli aggiornamenti delle funzionalità mantengono la regione su un solido percorso di crescita del 7-8%, rafforzando il suo ruolo centrale nel mercato del monitoraggio di rete.
Mercato del monitoraggio di rete nella regione Asia-Pacifico
L'Asia-Pacifico registrerà l'espansione regionale più rapida, con un CAGR del 10.24%. La Cina ha investito 180 miliardi di dollari nel 5G tra il 2020 e il 2025, e il progetto indiano BharatNet Phase III ha stanziato 5.6 miliardi di dollari per connettere 250,000 villaggi. Le leggi sulla localizzazione dei dati favoriscono l'acquisizione on-premise, ma l'analisi cloud continua a prosperare grazie a metadati anonimizzati. L'Agenzia per la Digitalizzazione giapponese impone il principio di zero trust per i nuovi sistemi federali, e la penetrazione del 5G in Corea del Sud ha superato il 50% nel 2025, rendendo necessario un monitoraggio denso e a bassa latenza.
Mercato del monitoraggio di rete in EMEA
L'applicazione del GDPR in Europa ha prodotto multe per 5.2 miliardi di dollari nel 2024, stimolando gli investimenti nell'osservabilità on-premise. La Direttiva sull'efficienza energetica 2023/1791 impone un risparmio energetico dell'11.7%, motivando i data center a monitorare l'energia e l'utilizzo della rete. Germania, Regno Unito, Francia e Italia rappresentano il 60% della spesa regionale. In Medio Oriente, la Vision 2030 dell'Arabia Saudita e il piano Dubai 2040 degli Emirati Arabi Uniti promuovono progetti di smart city per un valore di oltre 500 miliardi di dollari, ciascuno dei quali richiede visibilità edge-to-cloud. Le opportunità per l'Africa sono ancora agli albori, ma stanno migliorando con l'implementazione del 5G da parte di Sudafrica, Nigeria ed Egitto e l'aggiornamento delle infrastrutture critiche. Queste dinamiche, nel loro insieme, ampliano la presenza globale del mercato del monitoraggio di rete.
Panorama competitivo
I primi cinque attori, Cisco, Microsoft, Broadcom, IBM e SolarWinds, hanno registrato circa il 45% del fatturato del 2025. L'acquisizione di Splunk da parte di Cisco, per 28 miliardi di dollari, ha integrato la visibilità internet di ThousandEyes con l'analisi della sicurezza, creando un portafoglio end-to-end difendibile. L'accordo da 6.4 miliardi di dollari tra IBM e HashiCorp aggiunge l'automazione dell'infrastruttura come codice che attiva il monitoraggio insieme ai carichi di lavoro. Le strategie di raggruppamento dei produttori di apparecchiature di rete mettono sotto pressione i fornitori indipendenti, stimolando la differenziazione attraverso l'intelligenza artificiale e l'ispezione approfondita dei pacchetti basata su eBPF.
Gli spazi vuoti persistono nella tecnologia operativa, dove dominano i protocolli Modbus e DNP3, e nell'edge, dove i dispositivi offrono meno di 512 MB di RAM. I concorrenti cloud-native Datadog e Dynatrace stanno surclassando gli operatori storici grazie a dashboard unificate e prezzi basati sull'utilizzo. Le combinazioni open source Prometheus, Grafana e Jaeger stanno guadagnando terreno tra le aziende con un elevato contenuto ingegneristico, sebbene la complessità di integrazione ne limiti l'adozione su larga scala. Lo standard di telemetria IEEE 802.1Qcw, ratificato nel 2024, promuove l'interoperabilità multi-vendor, riducendo i costi di switching e aumentando la pressione competitiva.
I fornitori integrano flussi di lavoro guidati, auto-baselining e diagnostica low-code per democratizzarne l'utilizzo. SolarWinds, dopo la violazione del 2020, ha aggiunto il monitoraggio di Kubernetes per recuperare credibilità, mentre NETSCOUT ha integrato AIOps per ridurre i tempi di risposta agli incidenti. Nel complesso, il consolidamento e la convergenza delle funzionalità continueranno, mentre i fornitori si affrettano a offrire una visibilità full-stack su cloud, edge e ambienti on-premise.
Leader del settore del monitoraggio di rete
Cisco Systems, Inc.
SolarWinds in tutto il mondo, LLC
Broadcom Inc.
Sistemi NETSCOUT, Inc.
IBM Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: Datadog ha ampliato la sua piattaforma di monitoraggio delle prestazioni di rete con un supporto migliorato per l'ispezione approfondita dei pacchetti basata su eBPF, consentendo ai clienti di tracciare le transazioni a livello di applicazione tramite microservizi containerizzati senza dover distribuire proxy sidecar.
- Novembre 2025: Microsoft Azure ha lanciato Azure Monitor Network Insights 2.0, integrando il rilevamento delle anomalie basato sull'intelligenza artificiale che correla la telemetria di rete con le metriche delle prestazioni delle applicazioni in ambienti ibridi e multi-cloud.
- Ottobre 2025: Dynatrace ha rilasciato Davis AI 5.0 con funzionalità di inferenza causale che identificano le dipendenze upstream responsabili del degrado delle prestazioni delle applicazioni nelle architetture distribuite.
- Settembre 2025: Cisco Systems ha integrato Splunk Observability Cloud con ThousandEyes per offrire visibilità unificata su Internet, cloud e reti aziendali in seguito al completamento dell'acquisizione di Splunk per 28 miliardi di dollari.
Ambito e metodologia
Il monitoraggio di rete comporta osservazioni continue attraverso la rete di computer per rilevare parti lente o malfunzionanti e per avvisare l'amministratore di rete tramite vari mezzi come e-mail, SMS o allarmi durante interruzioni o problemi. Il monitoraggio delle reti è incluso nella gestione delle reti.
Il mercato del monitoraggio di rete è segmentato per componente (apparecchiature di monitoraggio, software, servizi [servizi professionali, servizi gestiti]), dimensioni aziendali (grandi imprese, PMI), utente finale (IT e telecomunicazioni, heBFSI, sanità, energia e servizi di pubblica utilità, governo, vendita al dettaglio, industriale, altri utenti finali), geografia (Nord America, Europa, Asia Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra indicati.
| Attrezzature di monitoraggio | |
| Software | |
| Servizi | Servizi professionali |
| Managed Services |
| On-Premise |
| Cloud |
| IBRIDO |
| Grandi imprese |
| Piccole e medie imprese (PMI) |
| IT e telecomunicazioni |
| BFSI |
| Settore Sanitario |
| Energia e Utilities |
| Enti Pubblici |
| Vendita al dettaglio ed e-commerce |
| Industriale e manifatturiero |
| Altri settori degli utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa |
| Per componente | Attrezzature di monitoraggio | |
| Software | ||
| Servizi | Servizi professionali | |
| Managed Services | ||
| Per modalità di distribuzione | On-Premise | |
| Cloud | ||
| IBRIDO | ||
| Per dimensione aziendale dell'utente finale | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per settore degli utenti finali | IT e telecomunicazioni | |
| BFSI | ||
| Settore Sanitario | ||
| Energia e Utilities | ||
| Enti Pubblici | ||
| Vendita al dettaglio ed e-commerce | ||
| Industriale e manifatturiero | ||
| Altri settori degli utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del monitoraggio di rete nel 2031?
Si prevede che raggiungerà i 5.23 miliardi di dollari entro il 2031, con un CAGR dell'8.9%.
Quale modalità di distribuzione sta crescendo più rapidamente nell'osservabilità della rete?
Le architetture ibride si stanno espandendo a un CAGR dell'11.54%, poiché le aziende cercano di bilanciare la sovranità dei dati con l'economia del cloud.
Perché la spesa sanitaria per il monitoraggio della rete sta accelerando?
L'aumento del traffico di telemedicina, l'esposizione al ransomware e gli obblighi di audit HIPAA stanno determinando un CAGR del 9.86% nelle implementazioni sanitarie.
In che modo la carenza di competenze influisce sull'adozione di strumenti di monitoraggio?
Un divario di 3.5 milioni di persone nel campo della sicurezza informatica ritarda l'implementazione di strumenti avanzati, spingendo le aziende verso servizi gestiti.
Quale ruolo svolge AIOps nelle moderne piattaforme di monitoraggio?
I modelli di intelligenza artificiale automatizzano il rilevamento delle anomalie e l'analisi delle cause profonde, riducendo il tempo medio di risoluzione fino al 60%.
Quale regione offre il potenziale di crescita più elevato?
L'area Asia-Pacifico è in testa con un CAGR previsto del 10.24%, alimentato da investimenti su larga scala nelle infrastrutture 5G e a banda larga.


