

Dimensioni e quota di mercato dell'analisi di rete
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.97 miliardo di dollari |
| Dimensione del mercato (2031) | 13.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 21.25% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'analisi di rete di Mordor Intelligence
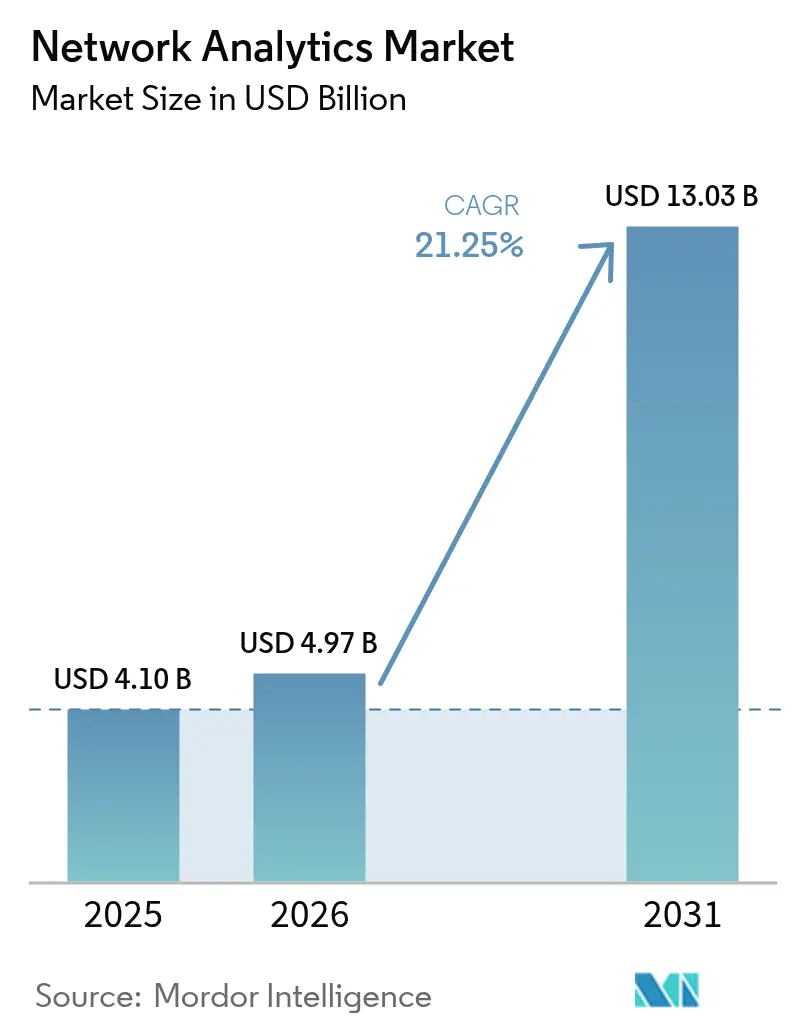
Il mercato dell'analisi di rete aveva un valore di 4.10 miliardi di dollari nel 2025 e si prevede che crescerà da 4.97 miliardi di dollari nel 2026 a 13.03 miliardi di dollari entro il 2031, con un CAGR del 21.25% durante il periodo di previsione (2026-2031). La rapida crescita del traffico dati, il lancio del 5G e l'aumento dei dispositivi connessi hanno spinto l'analisi di rete da semplice monitoraggio a elemento centrale della strategia di infrastruttura digitale. Le aziende considerano l'analisi essenziale per la manutenzione predittiva, la pianificazione della capacità e la sicurezza, mentre i fornitori di servizi la utilizzano per monetizzare le reti programmabili. L'intelligenza artificiale è ormai alla base della maggior parte delle piattaforme leader, con il 60% dei dirigenti del settore tecnologico che prevede l'automazione basata sull'IA per semplificare le operazioni [1] Chuck Robbins, “The Role of Predictive Automation in Modern Networks,” Cisco, cisco.com . Il consolidamento tra i fornitori, esemplificato dall'acquisizione di HashiCorp da parte di IBM per 6.4 miliardi di dollari, segnala la domanda di soluzioni end-to-end che integrino l'analisi dei dati con una gestione IT più ampia. Sebbene gli elevati costi iniziali e la carenza di competenze specializzate ostacolino ancora l'adozione, i modelli di erogazione cloud e i servizi gestiti stanno riducendo le barriere all'ingresso.
Punti chiave del rapporto
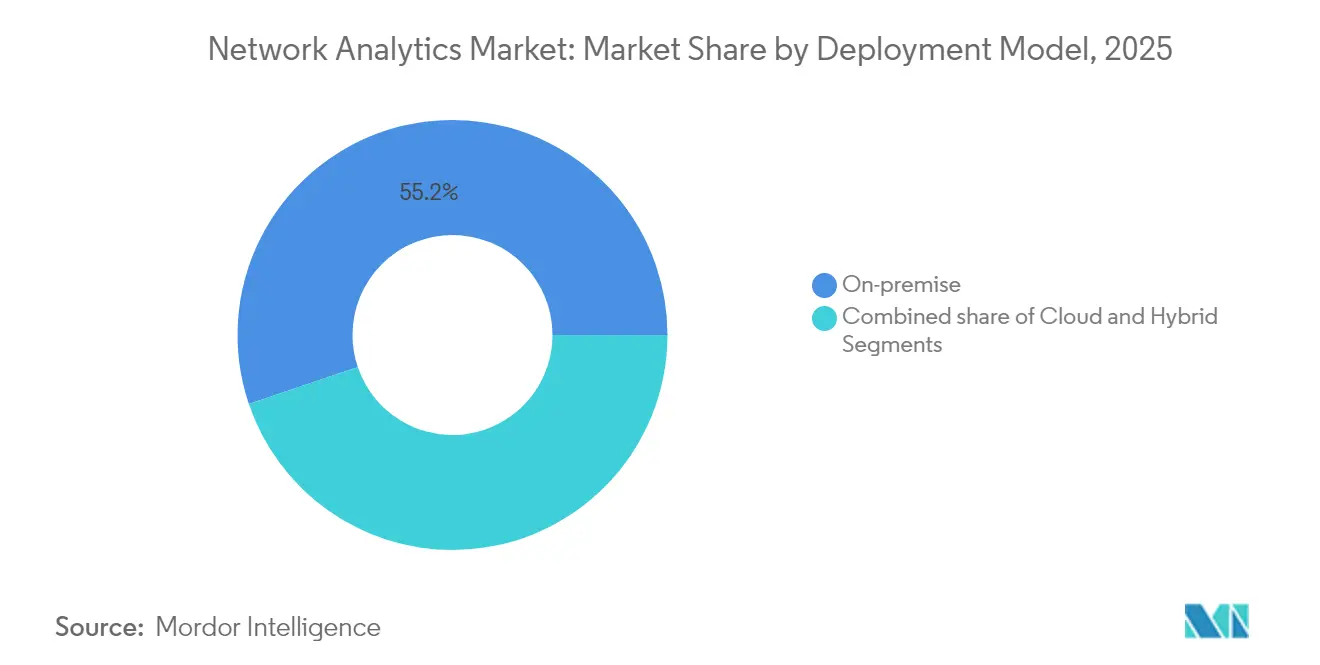
- In base al modello di distribuzione, nel 55.20 le installazioni on-premise hanno detenuto il 2025% della quota di mercato dell'analisi di rete, mentre le distribuzioni cloud sono destinate a crescere a un CAGR del 23.4% fino al 2031.
- Per componente, le soluzioni hanno conquistato una quota di fatturato del 62.40% nel 2025; si prevede che i servizi cresceranno più rapidamente, con un CAGR del 22.6% entro il 2031.
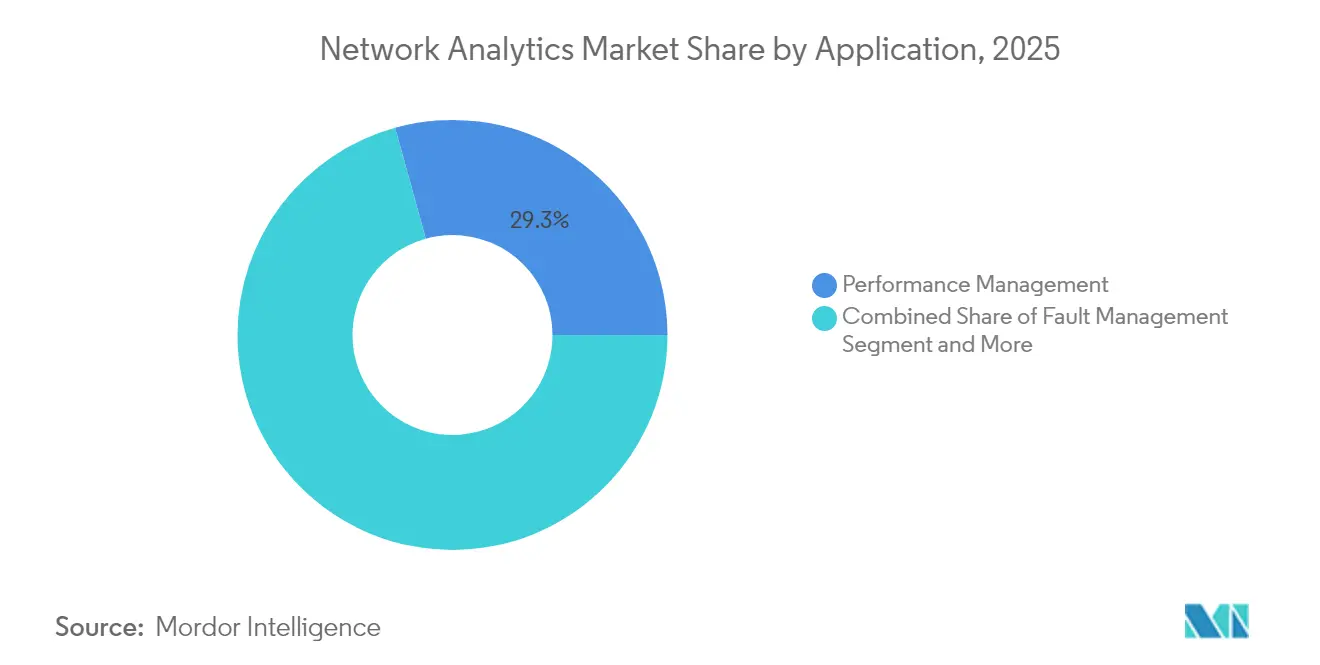
- Per applicazione, nel 29.30 la gestione delle prestazioni ha rappresentato il 2025% delle dimensioni del mercato dell'analisi di rete, mentre si prevede che la sicurezza e il rilevamento delle anomalie cresceranno a un CAGR del 23.0% entro il 2031.
- Per utente finale, nel 47.20 i fornitori di servizi di comunicazione rappresentavano il 2025% del mercato dell'analisi di rete; i fornitori di servizi cloud presentano il CAGR previsto più elevato, pari al 22.3% fino al 2031.
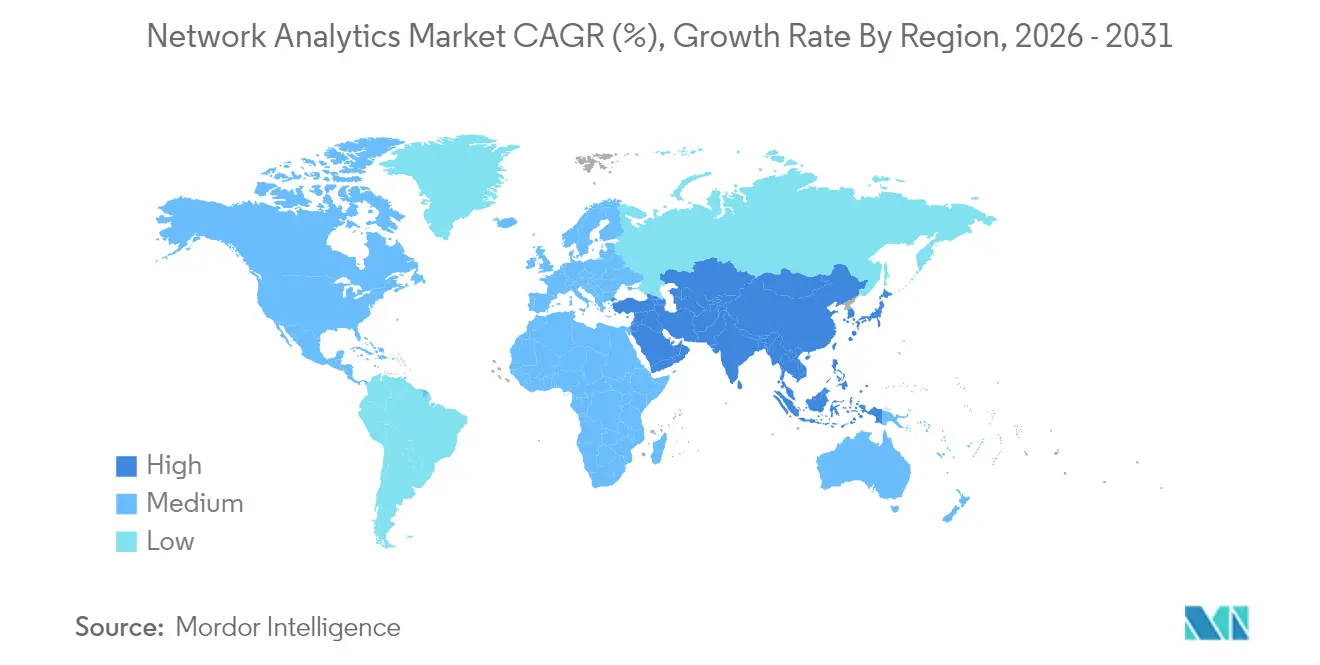
- In termini geografici, il Nord America ha mantenuto una quota di fatturato del 37.60% nel 2025; l'area Asia-Pacifico è destinata a un CAGR del 22.7% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'analisi di rete
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reti autonome e autogestite | + 5.8% | Nord America, Europa | Medio termine (2-4 anni) |
| IoT ed espansione macchina-macchina | + 4.7% | Asia-Pacifico, Globale | A lungo termine (≥ 4 anni) |
| Implementazione del 5G e aumento del traffico dati | + 4.3% | Nord America, Europa, APAC sviluppato | Medio termine (2-4 anni) |
| Ottimizzazione dei gemelli digitali AI a ciclo chiuso | + 3.2% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Monetizzazione “network-as-code” basata su API | + 2.1% | Nord America, Europa emergente e APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Necessità di reti autonome e autogestite
La crescente complessità delle reti e il costo dei tempi di inattività (9,000 dollari al minuto per le aziende incentrate sul cloud) hanno intensificato la domanda di infrastrutture auto-riparanti. Le piattaforme di analisi basate sull'IA ora prevedono e risolvono i guasti, consentendo un passaggio dalla risoluzione reattiva dei problemi all'ottimizzazione proattiva. I settori che gestiscono carichi di lavoro mission-critical dipendono sempre più dall'AIOps, con il 72% dei leader IT che pianificano architetture basate su piattaforme che uniscono analisi, automazione e osservabilità [2] Chuck Robbins, "The Role of Predictive Automation in Modern Networks", Cisco, cisco.com . Di conseguenza, i fornitori stanno integrando il rilevamento delle anomalie in tempo reale e l'orchestrazione basata su policy per ridurre il tempo medio di riparazione e proteggere gli obiettivi di livello di servizio.
L'ascesa dell'IoT e delle comunicazioni macchina-macchina
Le piattaforme di analisi di rete hanno aggiunto visibilità a livello di dispositivo, decodifica dei protocolli e baseline comportamentale per gestire il traffico eterogeneo. Nell'ambito dell'industria manifatturiera, dei servizi di pubblica utilità e delle smart city, l'analisi in tempo reale supporta la manutenzione predittiva e l'ottimizzazione energetica, consentendo risparmi sui costi misurabili e miglioramenti dei tempi di attività.
Traffico dati esponenziale e pressione sul lancio del 5G
Il 5G promette velocità 100 volte superiori al 4G e una latenza inferiore a 1 millisecondo, supportando fino a 1 milione di dispositivi per chilometro quadrato. Tale densità amplifica i picchi di traffico e la complessità dello slicing. I fornitori di servizi di comunicazione si affidano all'analisi per modellare le sezioni di rete, prevedere la capacità e mantenere la qualità dell'esperienza durante gli eventi in diretta. La correlazione in tempo reale delle metriche radio, core e di trasporto è ora alla base di garanzie differenziate per i clienti aziendali.
Ottimizzazione del gemello digitale con intelligenza artificiale a ciclo chiuso
I gemelli digitali replicano le reti live per testare scenari, pianificare la capacità e valutare il rischio di cambiamento. Quando sono integrati con l'IA, hanno portato a un miglioramento del 32% nei tempi di risoluzione dei problemi per i primi utilizzatori [3] Rob Thomas, “Hybrid Cloud Strategy After HashiCorp,” IBM, ibm.com . Le grandi aziende simulano gli aggiornamenti in una sandbox, implementano le configurazioni con sicurezza e reinseriscono nel modello la telemetria post-implementazione, creando un circolo virtuoso di ottimizzazione attraverso la pianificazione, l'implementazione e le operazioni.
La monetizzazione basata su API Network-as-Code richiede analisi in tempo reale
Le interfacce programmabili consentono ai provider di servizi di esporre larghezza di banda, latenza e funzionalità di sicurezza come servizi on-demand. L'analisi in tempo reale convalida gli accordi sul livello di servizio, rileva gli utilizzi dannosi e fornisce informazioni sui prezzi dinamici. Gli operatori di telecomunicazioni che vanno oltre la connettività ora integrano la telemetria dell'utilizzo nei cataloghi dei prodotti, consentendo lanci rapidi di microservizi che aumentano il ricavo medio per utente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e ritorno sull'investimento incerto | -2.1% | Mercati emergenti, globali | A breve termine (≤ 2 anni) |
| Privacy dei dati e vincoli normativi | -1.8% | Europa, Nord America, APAC | Medio termine (2-4 anni) |
| Divario di competenze nelle operazioni di intelligenza artificiale e apprendimento automatico | -1.5% | Mercati emergenti, globali | Medio termine (2-4 anni) |
| Blocco del fornitore tramite protocolli proprietari | -1.2% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e ritorno sull'investimento incerto
Le implementazioni complete richiedono licenze software, hardware predisposto per la telemetria, integrazione di sistemi e formazione del personale. Quantificare i ritorni finanziari legati alla riduzione delle interruzioni o al miglioramento dell'esperienza cliente rimane una sfida, soprattutto per le piccole e medie imprese. L'erogazione del cloud in abbonamento alleggerisce gli oneri di capitale, ma le pressioni di bilancio nelle economie emergenti ne rallentano ancora l'adozione.
Privacy dei dati e vincoli normativi
Framework come il GDPR impongono regole rigorose sull'utilizzo, l'archiviazione e il trasferimento dei dati. Le reti che trasportano informazioni personali o sensibili devono anonimizzare o localizzare i record di traffico, il che complica le architetture di analisi globali. I fornitori stanno rispondendo con mascheramento dei dati a grana fine, accesso basato sui ruoli e opzioni di elaborazione in-region, ma i requisiti normativi in continua evoluzione continuano ad aumentare il carico di lavoro in termini di conformità.
Analisi del segmento
Per modello di distribuzione: l'adozione del cloud accelera la trasformazione
Le implementazioni cloud sono destinate a crescere a un CAGR del 23.4%, superando il mercato complessivo dell'analisi di rete. Questa tendenza è guidata dalla scalabilità elastica, dalla formula "pay-as-you-go" e da un accesso più semplice per i team distribuiti. Nonostante questo slancio, le installazioni on-premise hanno mantenuto il 55.20% del fatturato nel 2025, grazie alle crescenti esigenze di sicurezza e sovranità. Le architetture ibride hanno guadagnato terreno, poiché le organizzazioni stanno integrando gli investimenti legacy con l'agilità futura, una tendenza rafforzata dagli istituti finanziari, dove il 91% ha già avviato il proprio percorso di modernizzazione del cloud.
I modelli operativi ibridi illustrano una visione pragmatica: i carichi di lavoro con rigorosi requisiti di controllo dei dati rimangono on-premise, mentre le attività analitiche a raffica si spostano sui cloud pubblici. Questa dualità supporta l'ottimizzazione dei costi senza sacrificare la governance. Gli analisti osservano che il 30% dei carichi di lavoro aziendali si trova ora nei cloud pubblici, con analisi e DevOps che guidano le migrazioni. I fornitori hanno risposto offrendo collettori containerizzati, dashboard SaaS e motori di policy unificati che abbracciano domini privati e pubblici. Le pipeline di integrazione continua integrano ulteriormente l'analisi nelle operazioni quotidiane, comprimendo i cicli di sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per componente: i servizi guidano la creazione di valore a lungo termine
Le soluzioni hanno dominato il fatturato del 2025 con il 62.40%, ma si prevede che i servizi cresceranno del 22.6% all'anno, poiché le organizzazioni cercano competenze specializzate. Gli impegni di consulenza e integrazione allineano le architetture di analisi agli obiettivi aziendali, mentre i servizi gestiti alleggeriscono le attività di ottimizzazione quotidiana e manutenzione delle regole. L'ondata di servizi rispecchia modelli di outsourcing IT più ampi; si prevede che il segmento dei fornitori di servizi gestiti raggiungerà i 350 miliardi di dollari nel 2024 e supererà i 1 miliardi di dollari entro il 2033.
I partner di servizi offrono sempre più servizi di consulenza basati sull'intelligenza artificiale (IA) che contestualizzano le informazioni sulle prestazioni nei risultati aziendali. Le aziende che adottano questi modelli hanno registrato un risparmio sui costi del 20-30% e un aumento della produttività fino al 25%. Per soddisfare la domanda, i fornitori offrono runbook, modelli pre-addestrati e funzionalità SOC remote, riducendo il time-to-value e colmando il divario di competenze in materia di IA. Questa evoluzione consolida i servizi come pilastro del mercato dell'analisi di rete, generando ricavi ricorrenti e relazioni più profonde con i clienti.
Per applicazione: le preoccupazioni sulla sicurezza guidano l'adozione dell'analisi
Si prevede che le piattaforme di sicurezza e rilevamento delle anomalie cresceranno a un CAGR del 23.0%, eclissando le ambizioni di gestione delle prestazioni e dei guasti. Il costo delle violazioni dei dati per le società di servizi professionali sta spingendo i consigli di amministrazione a esaminare attentamente i controlli di protezione. L'analisi basata sull'intelligenza artificiale correla trilioni di pacchetti, log e record di flusso per far emergere sottili modelli di attacco quasi in tempo reale. Di conseguenza, molte organizzazioni ora implementano un sistema di analisi unificato che unisce informazioni su sicurezza, prestazioni e customer experience.
Sebbene la gestione delle prestazioni detenesse una quota del 29.30% nel 2025, il suo ruolo si sta evolvendo verso un'analisi delle cause profonde che abbraccia ambienti ibridi e multi-cloud. I motori di routing intelligente e gli algoritmi di ottimizzazione del traffico utilizzano la telemetria in tempo reale per reindirizzare i flussi lontano da congestione o attività dannose, preservando l'esperienza utente e riducendo i costi di banda. L'analisi dell'esperienza del cliente collega ulteriormente le metriche tecniche al sentiment, consentendo crediti di servizio proattivi e campagne di fidelizzazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i fornitori di cloud rimodellano il panorama dell'analisi
I fornitori di servizi di comunicazione hanno guidato il mercato con il 47.20% del fatturato del 2025, ma i fornitori cloud rappresentano la coorte in più rapida crescita, con un CAGR del 22.3%. Gli hyperscaler applicano l'analisi dei dati per bilanciare i carichi di calcolo, rilevare i vettori di minaccia est-ovest e garantire la connettività interregionale. La loro cadenza di innovazione sta spingendo le società di telecomunicazioni tradizionali ad adottare soluzioni di intelligence in tempo reale simili o a standardizzare il rischio. Anche le aziende del settore bancario, sanitario e della vendita al dettaglio stanno accelerando l'adozione di queste soluzioni, allineando la visibilità della rete alla conformità normativa e alle esperienze omnicanale.
Il Cloud Performance Report, che confronta AWS, Microsoft Azure e Google Cloud, sottolinea la crescente domanda di una telemetria indipendente dal fornitore, che consenta di confrontare disponibilità e latenza tra le diverse regioni. Le organizzazioni integrano questi dati comparativi con i flussi interni per determinare il posizionamento dei carichi di lavoro e negoziare gli obiettivi relativi ai livelli di servizio. Con l'adozione generalizzata dell'analisi di rete, i provider cloud integrano anche API aperte che promuovono un ecosistema di partner a valore aggiunto.
Analisi geografica
Il Nord America ha mantenuto una quota di fatturato del 37.60% nel 2025, grazie all'adozione precoce, a budget IT considerevoli e a un ecosistema di fornitori avanzato. Le organizzazioni statunitensi di servizi finanziari e sanitari implementano analisi basate sull'intelligenza artificiale per soddisfare i rigorosi requisiti di uptime e privacy. Gli operatori canadesi utilizzano l'analisi per ottimizzare l'implementazione del 5G a livello nazionale e gestire gli obblighi di copertura nelle aree rurali. La chiarezza normativa e l'abbondanza di talenti accelerano la sperimentazione con l'automazione predittiva, mantenendo la regione all'avanguardia nell'innovazione.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 22.7% al 2031. Cina e India finanziano progetti su larga scala in ambito 5G, smart city e IoT industriale che richiedono una visibilità granulare in ambienti multi-vendor. Giappone e Corea del Sud integrano l'intelligenza artificiale con il monitoraggio di rete per supportare le sperimentazioni sui veicoli autonomi e l'automazione industriale, mentre l'Australia sfrutta l'analisi dei dati per proteggere le infrastrutture critiche dalle minacce informatiche.
L'Europa avanza tra normative rigorose e una maggiore consapevolezza della sicurezza. Regno Unito e Germania guidano l'adozione nei servizi finanziari e nel settore manifatturiero, alla ricerca di insight conformi al GDPR nelle architetture ibride. Francia e Italia potenziano le implementazioni di telecomunicazioni per mantenere la soddisfazione dei clienti nei mercati della telefonia mobile competitivi. Gli operatori del settore energetico e dei servizi di pubblica utilità nell'Europa settentrionale e orientale implementano analisi per rilevare anomalie nella telemetria delle smart grid. I fornitori che prosperano nella regione enfatizzano i controlli sulla sovranità dei dati, le policy granulari di accesso degli utenti e la reportistica automatizzata sulla conformità.

Panorama normativo
Le implementazioni di analisi di rete sono sempre più influenzate dalle normative in materia di sicurezza informatica e catena di approvvigionamento, che innalzano le aspettative in termini di monitoraggio, registrazione e reporting. Nell'Unione Europea, la Direttiva NIS2 (Direttiva (UE) 2022/2555) aumenta le aspettative in materia di preparazione agli incidenti per le entità essenziali e importanti, e il Regolamento di esecuzione (UE) 2024/2690 della Commissione inasprisce i requisiti tecnici relativi alla registrazione del traffico di rete e degli eventi di autenticazione. Di conseguenza, i fornitori subiscono una maggiore pressione per implementare pipeline di telemetria verificabili con accesso controllato ai risultati dell'analisi.
Negli Stati Uniti, la Federal Communications Commission (FCC) ha rafforzato i requisiti relativi alla catena di fornitura e alla sicurezza informatica nel settore delle telecomunicazioni, includendo azioni legate alla Covered List della FCC. Nel maggio 2026, la FCC ha adottato un avviso di proposta di regolamentazione per limitare la fornitura di servizi di telecomunicazione interstatali nazionali da parte delle entità identificate nella Covered List e ha inoltre imposto agli operatori di reti di cavi sottomarini l'implementazione di piani di gestione del rischio informatico. Queste misure intensificano il controllo sulla conformità in materia di gestione dei dati di rete, provenienza dei fornitori e controlli di sicurezza integrati nelle piattaforme di analisi utilizzate dagli operatori e dai gestori di infrastrutture critiche.
Analisi della catena del valore
La catena del valore dell'analisi di rete inizia con la generazione di telemetria su reti fisiche e virtuali (RAN, core, trasporto, SD-WAN, SASE e reti cloud), per poi passare alla raccolta e alla normalizzazione tramite agenti, collettori, log di flusso, acquisizione di pacchetti e API. Le piattaforme di intelligence di rete arricchiscono e analizzano successivamente i dati attraverso la correlazione AI/ML, il rilevamento delle anomalie e l'analisi delle cause principali, e alimentano i livelli di esecuzione come l'orchestrazione, la gestione dei ticket e i sistemi di policy, con output forniti tramite dashboard, API e automazione a ciclo chiuso. I fornitori di infrastrutture (ad esempio, Cisco e Nokia) e i fornitori di piattaforme forniscono il software di base, mentre gli hyperscaler (AWS, Google Cloud) offrono risorse di calcolo e archiviazione scalabili per l'analisi fornita tramite cloud.
A valle, l'integrazione, le operazioni e l'ottimizzazione del ciclo di vita guidano un livello di servizi sostanziale, con fornitori di servizi professionali e gestiti (come Accenture e Cognizant) che integrano osservabilità di rete, automazione e operazioni multi-cloud in impegni continuativi. Le partnership supportano sempre più la competenza di dominio e l'automazione, tra cui il lancio di Autonomous Network Fabric (giugno 2025) da parte di Nokia per applicare modelli di IA addestrati nel settore delle telecomunicazioni all'osservabilità e alla risoluzione dei problemi, e l'annuncio di un'alleanza strategica sull'IA tra Mobileum e NOHOLD (settembre 2025) incentrata sull'automazione basata sull'IA e sulla monetizzazione dei dati delle telecomunicazioni. I colli di bottiglia lungo la catena includono problemi di sicurezza in ambienti disaggregati, persistenti lacune di competenze nelle operazioni di IA/ML per le pipeline di dati di rete e vincoli di capex/opex che spingono gli acquirenti verso modelli SaaS e gestiti.
Panorama competitivo
Il mercato dell'analisi di rete mostra una moderata concentrazione. Cisco, IBM e Juniper Networks combinano ampi portafogli con un supporto globale, rafforzando le posizioni degli operatori storici. Ciascuno di essi integra motori di apprendimento automatico e orchestrazione basata sugli intenti per differenziarsi dagli strumenti di acquisizione dei pacchetti standardizzati. Aziende specializzate come SAS Institute e Sandvine competono grazie alla loro consolidata esperienza nell'analisi dei flussi ad alta velocità o nei casi d'uso basati sul concetto di subscriber, spingendo i concorrenti più grandi ad accelerare l'innovazione.
Le acquisizioni strategiche illustrano la corsa verso stack integrati. L'acquisto di HashiCorp da parte di IBM amplia la sua portata nel cloud ibrido, mentre l'aggiunta di ThousandEyes da parte di Cisco estende la visibilità a Internet pubblico. Hewlett Packard Enterprise ha potenziato la sua linea di rete Aruba con switch ad alta capacità per carichi di lavoro AI [4] David Hughes, “Delivering AI-Ready Switching Fabric,” Hewlett Packard Enterprise, hpe.com . Le roadmap dei fornitori enfatizzano la facilità d'uso, la correzione guidata e la correlazione tra domini per servire gli operatori non specializzati.
La crescita degli spazi bianchi risiede nell'analisi della crittografia quantistica, nella convalida delle policy zero-trust e in soluzioni verticali specifiche che incorporano ontologie di dominio. I fornitori che stringono partnership con hyperscaler cloud e piattaforme di sicurezza informatica ottengono un vantaggio competitivo. È probabile che l'intensità competitiva aumenti man mano che i collettori open source e gli standard di telemetria erodono i fossati proprietari, spingendo i fornitori verso la scienza dei dati a valore aggiunto e prezzi basati sui risultati.
Leader del settore dell'analisi di rete
Accenture PLC
Cisco Systems Inc.
Hewlett Packard Enterprise Company
IBM Corporation
Juniper Networks
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare


Recenti sviluppi del settore
- Febbraio 2026: Accenture ha acquisito da Avanseus una piattaforma tecnologica avanzata basata sull'intelligenza artificiale per potenziare la propria piattaforma di rete cognitiva per le telecomunicazioni. L'acquisizione amplia la capacità di Accenture di offrire programmi di gestione delle reti basati sull'IA agentiva, che combinano analisi e automazione. Aumenta inoltre la pressione competitiva sui fornitori di soluzioni di analisi pure-play, poiché gli integratori di sistemi incorporano funzionalità di IA proprietarie nelle proprie offerte di servizi gestiti e professionali.
- Dicembre 2025: Hewlett Packard Enterprise ha ampliato il proprio portfolio di soluzioni di rete native per l'IA integrando i dati di telemetria provenienti da HPE Aruba Networking e HPE Juniper Networking Apstra in un unico centro di comando ibrido tramite HPE OpsRamp. L'unificazione di queste fonti di dati rafforza la posizione di HPE nell'osservabilità end-to-end e accelera il consolidamento degli strumenti di analisi e operativi sotto un unico piano di controllo. Questa mossa alza l'asticella per la correlazione tra domini diversi, tra reti campus, data center e cloud ibridi.
- Luglio 2025: Hewlett Packard Enterprise ha completato l'acquisizione in contanti di Juniper Networks, a seguito di un accordo con il Dipartimento di Giustizia degli Stati Uniti che prevedeva la cessione della divisione Instant On di HPE. L'operazione ridefinisce le dinamiche competitive combinando i portfolio di Aruba e Juniper in ambito switching, routing e operazioni di rete basate sull'intelligenza artificiale. Inoltre, concentra le risorse di analisi e automazione in un unico fornitore di soluzioni di rete complete, influenzando le scelte di approvvigionamento per le implementazioni di analisi di rete da parte di provider di servizi cloud e aziende.


Ambito e metodologia
L'analisi della rete è il processo di utilizzo delle idee e degli strumenti dei big data per gestire e proteggere le reti di dati. È molto probabile che gli strumenti di analisi di rete vengano utilizzati da organizzazioni con reti molto complicate o che necessitano di un elevato livello di sicurezza. L'analisi di rete ha bisogno di tutti gli accorgimenti rivolti all'utente dei big data. Queste funzionalità includono dashboard estesi, robuste query e report ad hoc, nonché strumenti di visualizzazione flessibili e interattivi per esplorare relazioni, tendenze ed eventi anomali.
Il mercato dell'analisi di rete è segmentato per implementazione (on-premise e on-cloud), tipo (soluzioni e servizi di intelligence di rete (servizi gestiti, servizi professionali)), utente finale (fornitori di servizi cloud e fornitori di servizi di comunicazione (fornitori di telecomunicazioni, servizi Internet Provider, fornitori di comunicazioni satellitari, fornitori di reti via cavo)) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| On-premise |
| Cloud |
| IBRIDO |
| Soluzioni | Piattaforme di intelligence di rete |
| Gestione delle prestazioni | |
| Analisi della sicurezza | |
| Rilevamento delle cause profonde e delle anomalie | |
| Ottimizzazione del traffico | |
| Servizi | Servizi professionali |
| Servizi gestiti |
| Gestione delle prestazioni |
| Gestione dei guasti |
| Gestione dell'esperienza del cliente |
| Sicurezza e rilevamento delle anomalie |
| Routing intelligente e ottimizzazione del traffico |
| Fornitori di servizi di comunicazione | Fornitori di telecomunicazioni |
| fornitori di servizi Internet | |
| Fornitori di comunicazioni satellitari | |
| Fornitori di reti via cavo | |
| Fornitori di servizi cloud | |
| Aziende | Banche, servizi finanziari e assicurazioni (BFSI) |
| Settore Sanitario | |
| Commercio al dettaglio ed e-commerce | |
| Produzione | |
| Governo e settore pubblico |
| Nord America | Stati Uniti | |
| Canada | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per modello di distribuzione | On-premise | ||
| Cloud | |||
| IBRIDO | |||
| Per componente | Soluzioni | Piattaforme di intelligence di rete | |
| Gestione delle prestazioni | |||
| Analisi della sicurezza | |||
| Rilevamento delle cause profonde e delle anomalie | |||
| Ottimizzazione del traffico | |||
| Servizi | Servizi professionali | ||
| Servizi gestiti | |||
| Per Applicazione | Gestione delle prestazioni | ||
| Gestione dei guasti | |||
| Gestione dell'esperienza del cliente | |||
| Sicurezza e rilevamento delle anomalie | |||
| Routing intelligente e ottimizzazione del traffico | |||
| Per utente finale | Fornitori di servizi di comunicazione | Fornitori di telecomunicazioni | |
| fornitori di servizi Internet | |||
| Fornitori di comunicazioni satellitari | |||
| Fornitori di reti via cavo | |||
| Fornitori di servizi cloud | |||
| Aziende | Banche, servizi finanziari e assicurazioni (BFSI) | ||
| Settore Sanitario | |||
| Commercio al dettaglio ed e-commerce | |||
| Produzione | |||
| Governo e settore pubblico | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'analisi di rete?
Nel 4.97 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà gli 13.03 miliardi di dollari entro il 2031.
Quale regione è leader nel fatturato delle soluzioni di analisi di rete?
Il Nord America è in testa con una quota di fatturato del 37.60% nel 2025, spinta dall'adozione precoce e dagli investimenti su larga scala nel 5G.
Perché i fornitori di servizi cloud rappresentano il segmento di utenti finali in più rapida crescita?
Il loro CAGR del 22.3% riflette la necessità di ottimizzare infrastrutture complesse e distribuite e di garantire l'erogazione di servizi ad alte prestazioni.
In che modo l'intelligenza artificiale migliora i risultati dell'analisi di rete?
L'intelligenza artificiale consente la manutenzione predittiva, la correzione automatica e il rilevamento delle anomalie di sicurezza, riducendo i tempi di risoluzione fino al 32% in alcune distribuzioni.
Quale modello di distribuzione sta crescendo più rapidamente?
Le implementazioni cloud si stanno espandendo a un CAGR del 23.4% grazie alla scalabilità, ai minori costi iniziali e alla rapida implementazione dei servizi.
Pagina aggiornata l'ultima volta il:



