

Dimensioni e quota di mercato degli edifici a energia zero
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 37.40 miliardo di dollari |
| Dimensione del mercato (2031) | 74.20 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.68% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli edifici a energia zero a cura di Mordor Intelligence
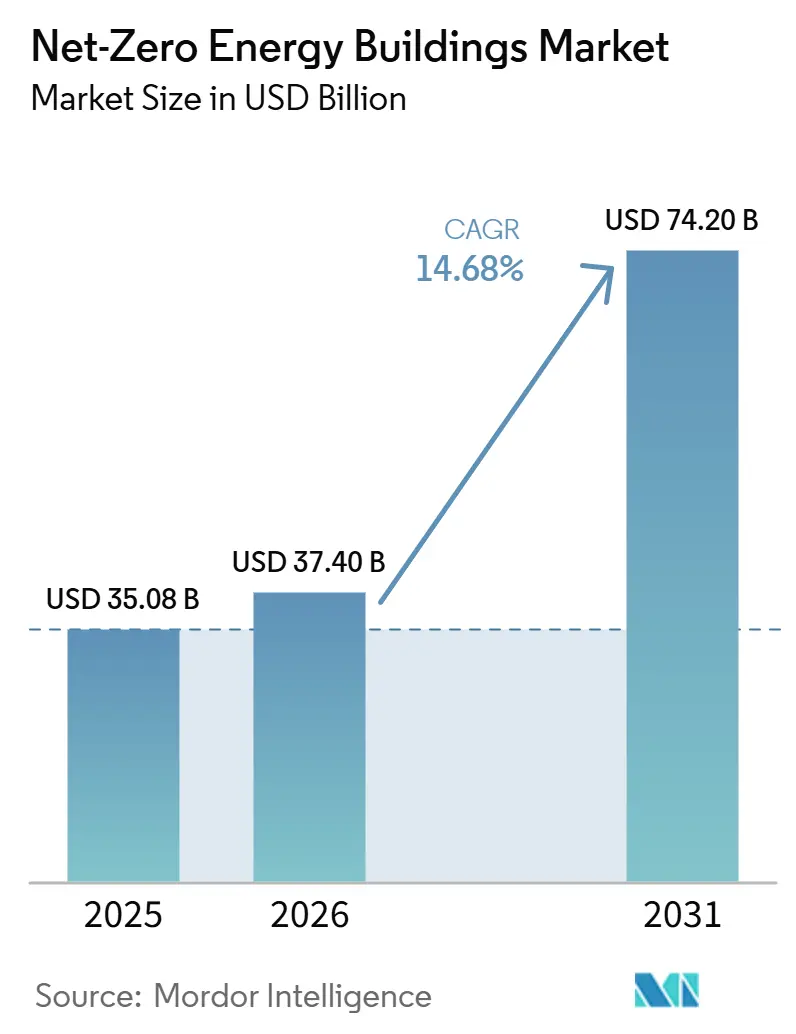
Il mercato degli edifici a energia zero aveva un valore di 35.08 miliardi di dollari nel 2025 e si stima che crescerà da 37.40 miliardi di dollari nel 2026 a 74.20 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.68% durante il periodo di previsione (2026-2031).
Il mercato è plasmato da normative più stringenti in materia di prestazioni degli edifici, dagli impegni aziendali per la decarbonizzazione e da sistemi di energia rinnovabile a basso costo. Gli edifici rimangono responsabili del 34% delle emissioni globali di CO2 legate all'energia, il che sottolinea la necessità di mantenere l'efficienza energetica degli edifici al centro dei piani climatici nazionali. La direttiva UE rivista sulla prestazione energetica degli edifici prevede standard a zero emissioni per i nuovi edifici pubblici a partire dal 2028 e per tutti i nuovi edifici a partire dal 2030. Questi requisiti accorciano i cicli di pianificazione dello sviluppo e integrano la prestazione energetica nelle prime fasi della progettazione. Il mercato degli edifici a energia netta zero si sta inoltre orientando verso una gestione continua delle prestazioni, poiché la generazione solare, lo stoccaggio, i sistemi di controllo e la messa in servizio devono operare in sinergia per tutta la durata di vita di un edificio.
Punti chiave del rapporto
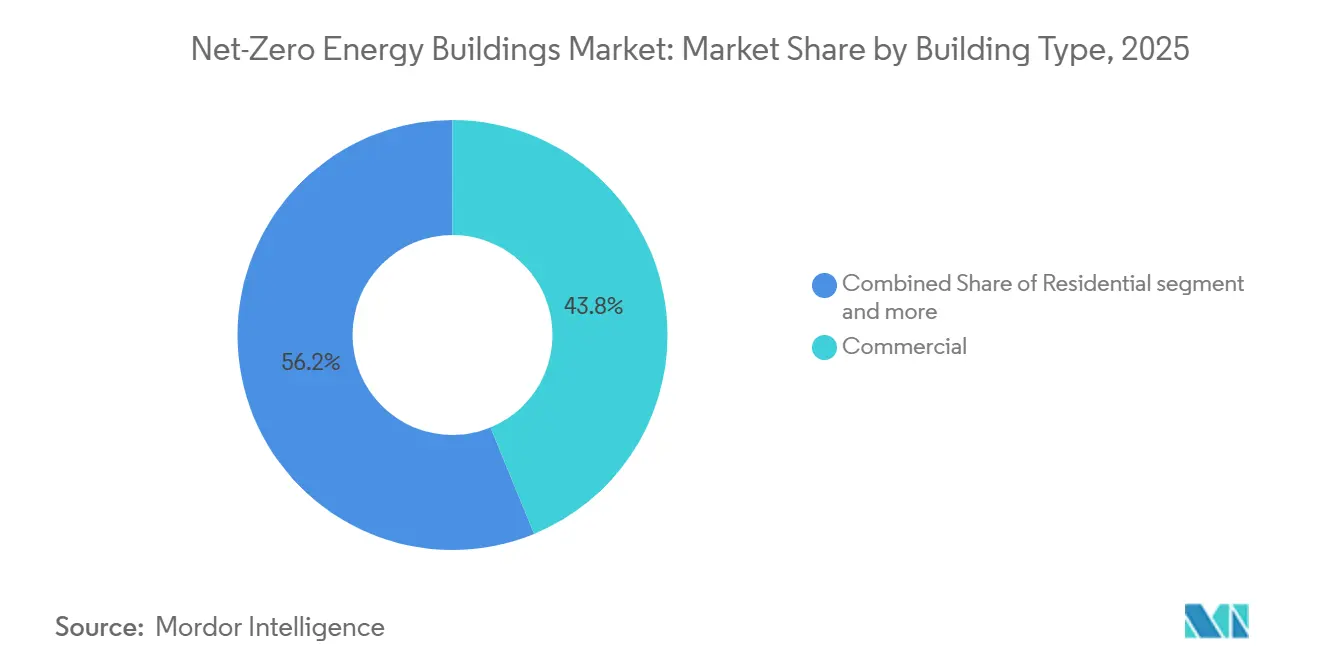
- Per tipologia di edificio, gli edifici commerciali rappresentavano il 43.8% della quota di mercato degli edifici a energia zero nel 2025, mentre gli edifici istituzionali hanno registrato il CAGR (tasso di crescita annuale composto) previsto più elevato, pari al 15.6% fino al 2031.
- Per tipologia di offerta, le soluzioni hanno rappresentato il 68.4% del fatturato nel 2025, mentre i servizi hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 15.9% fino al 2031.
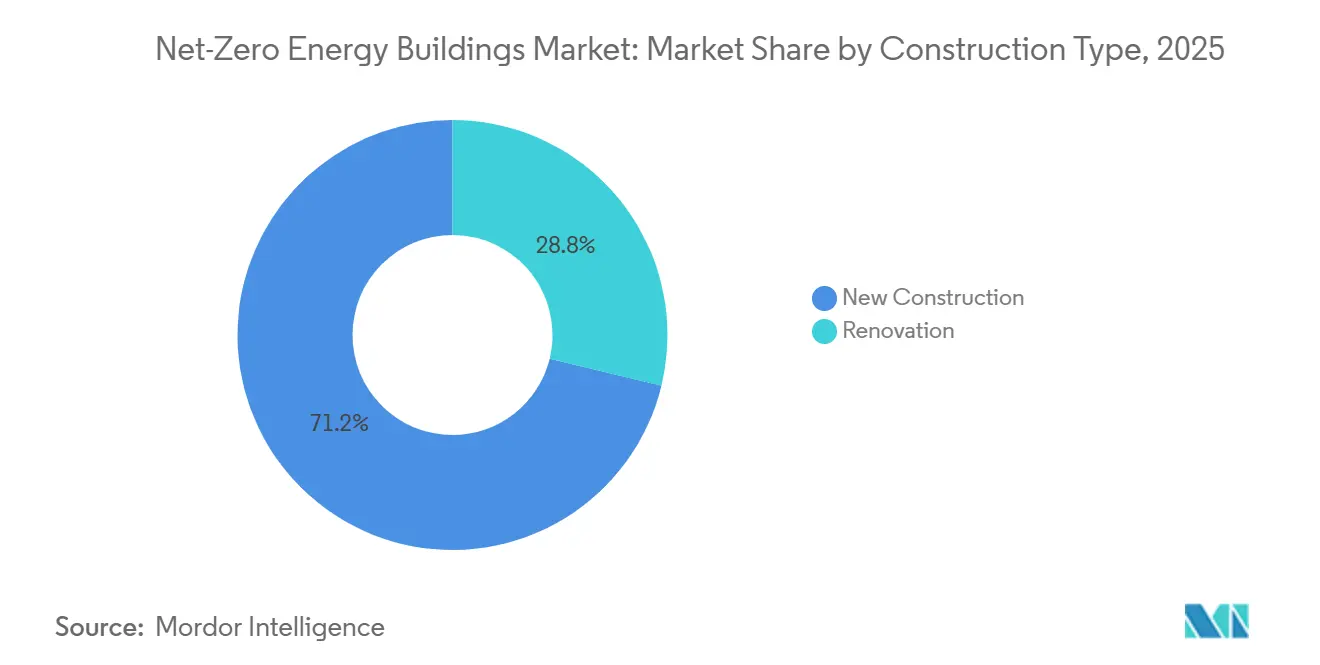
- Per tipologia di costruzione, le nuove costruzioni hanno rappresentato il 71.2% del mercato degli edifici a energia zero nel 2025, mentre le ristrutturazioni hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 16.2% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha rappresentato il 37.1% del fatturato nel 2025 e ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari al 16.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli edifici a energia zero
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Obblighi normativi e standard edilizi | + 4.0% | Presente a livello globale, con una presenza concentrata in Europa, Nord America, Cina e Australia. | A breve termine (≤ 2 anni) |
| Integrazione delle energie rinnovabili e tecnologie intelligenti | + 3.5% | Globale, con l'Asia-Pacifico come regione centrale. | Medio termine (2-4 anni) |
| Programmi di riqualificazione energetica profonda ed elettrificazione. | + 2.5% | Nord America ed Europa, con ricadute sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Volatilità dei costi energetici e resilienza energetica degli edifici | + 2.0% | Presente a livello globale, con una forte presenza in Europa, Medio Oriente e Africa. | A breve termine (≤ 2 anni) |
| Soluzioni edilizie interattive con la rete elettrica | + 1.5% | Nord America, Europa e mercati avanzati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Consegna basata sulle prestazioni | + 1.2% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Obblighi normativi e standard edilizi
I regolamenti edilizi guidano sempre più la domanda di progetti, anziché limitarsi a stabilire standard minimi. La direttiva UE sulla prestazione energetica nell'edilizia, in vigore dal maggio 2024, impone che tutti i nuovi edifici di proprietà di enti pubblici siano a emissioni zero a partire dal gennaio 2028. Tale requisito si estenderà a tutti gli altri nuovi edifici a partire dal gennaio 2030. Gli Stati membri devono recepire la direttiva nel diritto nazionale entro il 29 maggio 2026. Il testo rileva inoltre che la Commissione europea ha confermato che tutti i 27 Stati membri non hanno rispettato tale scadenza e ha avviato nei loro confronti procedure di infrazione nel luglio 2026.
I nuovi standard britannici per le case e gli edifici del futuro entreranno in vigore il 24 marzo 2027. Introdurranno l'obbligo legale di produrre energia elettrica da fonti rinnovabili in loco, in pratica tramite pannelli solari sui tetti, nelle nuove abitazioni, insieme all'obbligo di utilizzare sistemi di riscaldamento a basse emissioni di carbonio.
Anche al di fuori dell'Europa le normative si stanno inasprendo. Gli standard californiani sull'efficienza energetica degli edifici (Title 24 Building Energy Efficiency Standards) del 2025 estenderanno i requisiti relativi al fotovoltaico e ai sistemi di accumulo a batteria anche agli edifici non residenziali e ai grattacieli multifamiliari. Questi standard si basano sull'attuale obbligo statale per l'installazione di impianti solari residenziali e supportano il progresso del mercato verso l'obiettivo più ampio della California di raggiungere emissioni nette zero entro il 2045.
Integrazione delle energie rinnovabili e tecnologie intelligenti
I controlli operativi determinano se un edificio mantiene prestazioni a energia zero dopo la costruzione. Trane Technologies e Amazon hanno riportato riduzioni di quasi il 15% nel consumo energetico in 3 progetti pilota presso centri di distribuzione utilizzando BrainBox AI. Le aziende hanno annunciato l'implementazione in oltre 30 centri di distribuzione Amazon Grocery entro il 2026. I sistemi di controllo intelligenti possono coordinare le apparecchiature HVAC, la generazione distribuita, lo stoccaggio e le condizioni di occupazione. Con l'evoluzione delle normative verso prestazioni misurate, il monitoraggio e l'ottimizzazione diventano sempre più importanti per la conformità. Ciò crea una domanda ricorrente di strumenti digitali per la gestione degli edifici nel mercato degli edifici a energia zero.
Programmi di riqualificazione energetica profonda ed elettrificazione.
I programmi pubblici stanno definendo percorsi replicabili per l'approvvigionamento e il finanziamento di interventi di riqualificazione energetica profonda. Il Massachusetts ha stanziato 20.5 milioni di dollari nel suo quarto ciclo di finanziamenti per l'edilizia abitativa a basso costo, destinati a progetti di riqualificazione di alloggi accessibili con l'obiettivo di ottenere un risparmio energetico di almeno il 50% per progetto. Lo Stato di New York ha autorizzato un portafoglio di 5.4 miliardi di dollari per l'efficienza energetica e l'elettrificazione degli edifici per il periodo 2026-2030. Quasi il 30% di tale investimento è destinato alle famiglie a basso e medio reddito. La Deep Retrofit Accelerator Initiative del Canada supporta la trasformazione del mercato negli edifici commerciali, istituzionali e residenziali di media e alta altezza. Questi programmi riducono le barriere alle transazioni attraverso approcci di erogazione standardizzati, ampliando così il mercato degli edifici a energia zero oltre i singoli progetti dimostrativi.
Volatilità dei costi energetici e resilienza energetica degli edifici
L'instabilità dei prezzi dell'energia sta cambiando il modo in cui i proprietari valutano le decisioni di investimento per gli edifici a energia zero. La generazione in loco, lo stoccaggio e i sistemi di controllo reattivi possono ridurre l'esposizione all'incertezza dei costi energetici. Il World Economic Forum ha evidenziato che i progetti di decarbonizzazione degli edifici spesso necessitano di meccanismi di riduzione del rischio più solidi per attrarre capitali privati. Le strutture di finanziamento rimangono quindi importanti per una diffusione più ampia. La resilienza energetica può diventare un fattore di pianificazione finanziaria per gli operatori commerciali quando i budget energetici a lungo termine sono difficili da prevedere. Questa relazione alimenta la domanda di sistemi che gestiscono sia il consumo che le risorse energetiche in loco nel mercato degli edifici a energia zero.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di capitale iniziale | -2.5% | Diffusione globale, più acuta nei mercati emergenti e in Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Carenza di professionisti qualificati nella decarbonizzazione | -2.0% | Europa e Nord America, e sempre più Asia-Pacifico | Medio termine (2-4 anni) |
| Integrazione di sistemi complessi per edifici | -1.5% | Global | A breve termine (≤ 2 anni) |
| Interoperabilità e rischi di sicurezza informatica | -1.2% | Globale, concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati requisiti di capitale iniziale
Gli edifici a energia zero hanno in genere un costo di costruzione superiore del 5-15% rispetto agli edifici convenzionali. Questo sovrapprezzo deriva da un isolamento migliorato, finestre ad alte prestazioni e involucri a tenuta d'aria, sistemi HVAC e pompe di calore efficienti e produzione di energia rinnovabile in loco, come il fotovoltaico. Per un tipico progetto residenziale, il costo iniziale aggiuntivo varia da circa 15,000 a 50,000 dollari, mentre i progetti commerciali comportano costi proporzionalmente più elevati a seconda delle dimensioni e della complessità del sistema.
Il risparmio energetico compensa questi costi nel tempo. I periodi di ammortamento variano in genere da 8 a 15 anni per gli edifici residenziali e da 10 a 20 anni per gli edifici commerciali, con bollette energetiche azzerate o drasticamente ridotte. Tuttavia, il divario tra la spesa iniziale e la realizzazione dei risparmi crea una persistente barriera all'accessibilità economica. Questa difficoltà è particolarmente acuta per i costruttori e gli acquirenti che si trovano ad affrontare vincoli di capitale durante la costruzione o che non prevedono di detenere l'immobile abbastanza a lungo da ottenere il pieno ammortamento.
Carenza di professionisti qualificati nella decarbonizzazione
La disponibilità di manodopera può ritardare i progetti anche quando i finanziamenti e la tecnologia sono disponibili. La bozza individua carenze tra auditor energetici, addetti al collaudo, tecnici HVAC e specialisti di pompe di calore. Queste figure professionali sono fondamentali per la certificazione, la diagnostica, l'installazione e l'integrazione dei sistemi. La sola capacità di costruzione generale non è sufficiente a soddisfare questa esigenza specialistica. Il problema è particolarmente grave nei progetti di ristrutturazione, dove i sistemi esistenti richiedono una valutazione dettagliata e specifica per il sito. Può rallentare la realizzazione di edifici a energia zero quando la domanda di progetti cresce più rapidamente della capacità di formazione specialistica.
Analisi del segmento
Per tipologia di edificio: la domanda istituzionale sostiene la crescita più rapida.
Si prevede che gli edifici istituzionali cresceranno a un tasso di crescita annuo composto (CAGR) del 15.6% fino al 2031, il tasso più elevato all'interno della categoria di edifici. Ospedali, scuole e strutture pubbliche sono soggetti a specifici requisiti in materia di emissioni per il settore pubblico. Il Servizio Sanitario Nazionale (NHS) mira a ridurre le emissioni dell'80% tra il 2028 e il 2032 e a raggiungere l'obiettivo di zero emissioni nette entro il 2040. Il Countess of Chester Hospital è stato riconosciuto come il primo edificio NHS a zero emissioni nette in Inghilterra nel settembre 2025. Questi impegni pubblici rendono i progetti istituzionali meno dipendenti dai cicli di investimento discrezionali.
Nel 2025, gli edifici commerciali rappresentavano il 43.8% della quota di mercato degli edifici a energia zero. Questa posizione è stata supportata dagli obblighi di rendicontazione aziendale, dalla domanda di spazi certificati da parte degli inquilini e dai risparmi energetici misurabili. Gli investitori possono valutare più facilmente i risultati in termini di costi operativi nei grandi immobili commerciali. I progetti residenziali e industriali hanno registrato quote inferiori, ma sono stati sostenuti da nuovi requisiti normativi e da programmi aziendali di decarbonizzazione degli impianti. Il settore degli edifici a energia zero, pertanto, registra una domanda in diverse tipologie di edifici, mentre gli immobili commerciali rimangono la principale fonte di reddito attuale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per offerta: i servizi acquistano importanza man mano che le esigenze di performance continuano
Nel 2025, le soluzioni hanno rappresentato il 68.4% del fatturato, risultando la categoria di offerta più importante. Questa quota riflette l'elevato valore dello sviluppo, della realizzazione di interventi di ammodernamento, della progettazione integrata e delle piattaforme di costruzione. Le soluzioni uniscono i sistemi fisici e la pianificazione necessaria per soddisfare le specifiche di energia zero. Includono anche i sistemi di controllo che collegano le prestazioni delle apparecchiature agli obiettivi operativi. La loro posizione in termini di fatturato riflette l'intensità di capitale delle attività a livello di progetto.
Si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 15.9% fino al 2031, il tasso più elevato nella categoria di offerte. La dimensione del mercato dei servizi per gli edifici a energia zero è supportata dai requisiti di progettazione, assistenza alla costruzione, collaudo, certificazione e consulenza. I certificati di prestazione energetica e i requisiti di audit previsti dalla direttiva UE aumentano la necessità di un supporto professionale continuo. Con la crescita della base installata, la verifica delle prestazioni diventa un requisito operativo piuttosto che un'attività una tantum. Ciò supporta una domanda ricorrente di servizi, oltre alla spesa in conto capitale per le soluzioni.
Per tipologia di costruzione: la ristrutturazione si espande più rapidamente, mentre la nuova costruzione è in testa
Nel 2025, le nuove costruzioni rappresentavano il 71.2% del mercato degli edifici a energia zero. I progetti greenfield consentono di integrare l'involucro edilizio, i sistemi elettrici, la produzione di energia solare e i sistemi di controllo già in fase di progettazione. Ciò riduce la difficoltà di collegare le apparecchiature preesistenti ai requisiti normativi vigenti. I nuovi progetti permettono inoltre ai proprietari di allineare le specifiche agli standard prestazionali futuri fin dall'inizio. Questi fattori hanno contribuito a mantenere le nuove costruzioni come tipologia costruttiva predominante.
Si prevede che le ristrutturazioni cresceranno a un tasso annuo composto (CAGR) del 16.2% fino al 2031, il tasso più rapido in questa categoria. L'AIE ha riferito che il 75% del patrimonio edilizio esistente in Europa è inefficiente dal punto di vista energetico [1] International Energy Agency, “Building, Breakthrough Agenda Report 2025,” International Energy Agency, iea.org. . Gli standard minimi di prestazione energetica previsti dal quadro normativo dell'UE supportano un programma di ristrutturazioni a lungo termine. Le ristrutturazioni rispondono anche alla maggiore quantità di edifici esistenti rispetto al numero annuale di nuove costruzioni. Il mercato degli edifici a energia zero ha un'opportunità strutturale negli interventi di riqualificazione che affrontano congiuntamente il consumo energetico, le emissioni di carbonio e le prestazioni dei sistemi edilizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
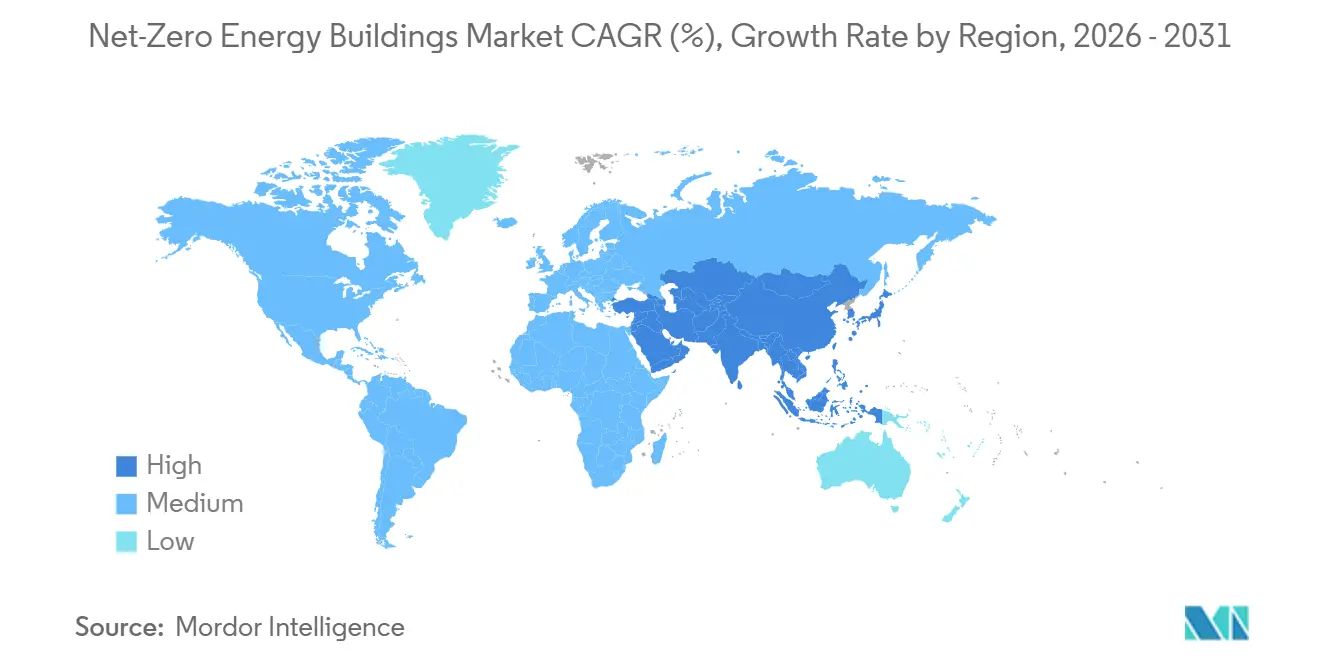
Nel 2025, la regione Asia-Pacifico deteneva il 37.1% della quota di mercato degli edifici a energia zero e si prevede che crescerà a un tasso annuo composto del 16.8% fino al 2031. La capacità produttiva cinese nel settore del fotovoltaico, delle pompe di calore e dell'isolamento favorisce l'adozione di queste tecnologie a livello regionale. I quadri normativi indiani in materia di sostenibilità e le misure di finanza verde indirizzano i capitali verso asset commerciali e istituzionali. Il Giappone continua a inasprire gli standard energetici attraverso il programma Top Runner. Anche Corea del Sud, Singapore e Australia stanno promuovendo la realizzazione di edifici a emissioni zero, sia di nuova costruzione che di ristrutturazioni nel settore pubblico.
Il Nord America è stato il secondo maggiore contributore regionale. Il Codice Energetico Titolo 24 Parte 6 della California del 2025 è entrato in vigore il 1° gennaio 2026 ed espande i requisiti per il fotovoltaico e l'accumulo di energia tramite batterie per gli edifici non residenziali e gli edifici multifamiliari multipiano. Il programma di New York da 5.4 miliardi di dollari per il periodo 2026-2030 aggiunge un'ampia domanda di lavori di efficienza ed elettrificazione [2] Northeast Energy Efficiency Partnerships, “Efficiency First and Other Changes to New York's Efficiency and Electrification Portfolio,” Northeast Energy Efficiency Partnerships, neep.org. . Anche la Deep Retrofit Accelerator Initiative del Canada supporta le attività di retrofit commerciali, istituzionali e residenziali. Queste politiche supportano sia le nuove costruzioni che le ristrutturazioni nell'intero mercato degli edifici a energia zero.
Tra le regioni analizzate, l'Europa vanta l'architettura normativa più sviluppata. Gli Stati membri dell'UE hanno rispettato la scadenza di maggio 2026 per il recepimento della direttiva rivista sulla prestazione energetica degli edifici. La direttiva uniforma le tempistiche di conformità per i nuovi edifici pubblici e privati in tutta la regione. Il Sud America, il Medio Oriente e l'Africa rimangono aree in una fase iniziale, dove l'adozione della normativa è concentrata in progetti commerciali e di proprietà statale. Il loro sviluppo dipende dai programmi nazionali di valutazione energetica e dal sostegno finanziario allo sviluppo.
Panorama competitivo
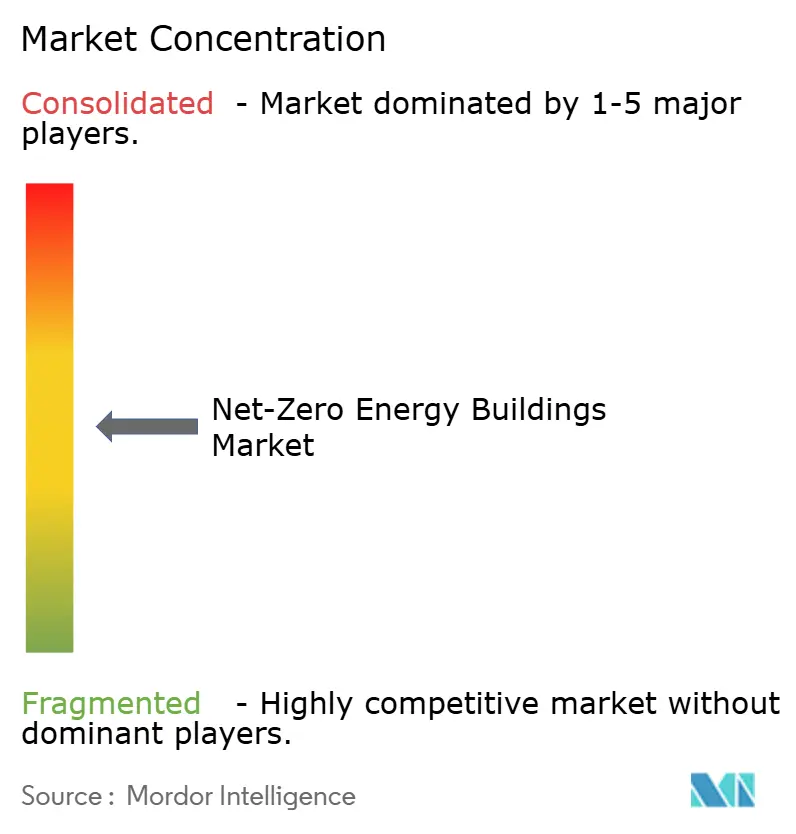
Il mercato degli edifici a energia zero è moderatamente concentrato in piattaforme integrate per edifici e frammentato per quanto riguarda componenti e servizi. Siemens, Schneider Electric, Johnson Controls, Honeywell e Trane Technologies competono nel settore delle tecnologie di gestione degli edifici. Kingspan, ROCKWOOL e Saint-Gobain competono invece in termini di materiali per l'involucro edilizio, prestazioni di isolamento e credenziali relative alle emissioni di carbonio incorporate. I grandi progetti commerciali e istituzionali possono supportare piattaforme integrate perché la loro scala operativa giustifica sistemi di controllo più avanzati. I progetti commerciali e residenziali di dimensioni più ridotte rimangono invece più frammentati.
La strategia competitiva pone sempre più l'accento sulle prestazioni continue degli edifici piuttosto che sulla vendita isolata di apparecchiature. Trane Technologies e Amazon hanno ampliato l'implementazione di BrainBox AI dopo che i progetti pilota nei centri di distribuzione hanno riportato riduzioni di quasi il 15% nel consumo energetico. Johnson Controls ha dichiarato nel suo rapporto di sostenibilità del 2026 che le sue tecnologie hanno aiutato i clienti a ridurre di oltre 9.5 miliardi di dollari i costi energetici. Ha inoltre affermato che il 77% della sua ricerca e sviluppo di nuovi prodotti del 2025 ha supportato la sostenibilità e l'innovazione climatica [3] Johnson Controls, “Johnson Controls' 2026 Sustainability Report Highlights Energy Efficiency Returns in Mission-Critical Industries,” Johnson Controls, johnsoncontrols.com. . Queste azioni dimostrano perché il mercato degli edifici a energia zero include sempre più attività ricorrenti di monitoraggio, ottimizzazione e assistenza.
Anche i fornitori stanno aumentando la capacità produttiva per far fronte alla domanda di ristrutturazioni. ROCKWOOL ha avviato i lavori per la costruzione di un impianto di produzione di lana di roccia a Wallula, Washington, nell'aprile del 2026, e la produzione commerciale è prevista per il 2028. Kingspan ha completato un ampliamento di 29,000 piedi quadrati (circa 2.700 metri quadrati) presso la sua sede centrale di DeLand, in Florida, nel 2026. Kingspan ha riportato una riduzione del 60% delle emissioni di carbonio incorporate grazie al mantenimento della struttura esistente nel progetto. Questi esempi dimostrano la concorrenza tra i diversi materiali, le modalità di realizzazione delle ristrutturazioni e la gestione degli edifici.
Leader del settore degli edifici a energia zero
Siemens AG
Schneider SE elettrico
Johnson Controls International plc
Honeywell International Inc.
Daikin Industries, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: ROCKWOOL North America ha avviato la costruzione di un nuovo impianto all'avanguardia per la produzione di lana di roccia nella contea di Walla Walla, la cui produzione commerciale dovrebbe iniziare nel 2028, in risposta alla crescente domanda nordamericana di isolanti per l'edilizia, trainata da normative energetiche più stringenti.
- Aprile 2026: Kingspan Insulated Panels North America ha completato l'ampliamento di 29,000 piedi quadrati (circa 2.700 metri quadrati) del suo stabilimento di DeLand, riducendo del 60% le emissioni di carbonio incorporate grazie al mantenimento della struttura esistente, e punta a ottenere sia la certificazione LEED v4 BD+C Gold che la certificazione ILFI Net Zero Carbon + Energy.
- Gennaio 2026: Skanska ed Entra hanno investito 184 milioni di dollari nel progetto di sviluppo di uffici Christian Krohgs gate 2 a Oslo, che puntava alla classe energetica A, alla costruzione senza combustibili fossili e alla certificazione BREEAM-NOR v6.0 Very Good.
Ambito del rapporto sul mercato globale degli edifici a energia zero
| Residenziale |
| Commerciale |
| Istituzioni |
| Industriale |
| Soluzioni (sviluppo di nuovi edifici a energia zero, riqualificazione di edifici a energia zero, progettazione e realizzazione integrate e soluzioni intelligenti per edifici a energia zero) |
| Servizi (progettazione architettonica e ingegneristica, servizi di costruzione, servizi di collaudo e certificazione e servizi di consulenza) |
| Nuove Costruzioni |
| Ristrutturazione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di edificio | Residenziale | |
| Commerciale | ||
| Istituzioni | ||
| Industriale | ||
| Per offerte | Soluzioni (sviluppo di nuovi edifici a energia zero, riqualificazione di edifici a energia zero, progettazione e realizzazione integrate e soluzioni intelligenti per edifici a energia zero) | |
| Servizi (progettazione architettonica e ingegneristica, servizi di costruzione, servizi di collaudo e certificazione e servizi di consulenza) | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto degli edifici a energia zero entro il 2031?
Si prevede che il mercato degli edifici a energia zero raggiungerà i 74.2 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.7% a partire dal 2026. Questa previsione riflette la domanda di soluzioni di progettazione, ristrutturazione e controllo operativo più performanti.
Quale tipologia di edificio registrerà la crescita più rapida entro il 2031?
Si prevede che gli edifici istituzionali registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 15.6% fino al 2031. Il mercato degli edifici a energia zero beneficia degli impegni pubblici in materia di emissioni che riguardano ospedali, scuole e strutture governative.
Quale tipologia di costruzione presenta le maggiori prospettive di crescita?
Si prevede che il settore delle ristrutturazioni crescerà a un tasso annuo composto del 16.2% fino al 2031. Il mercato degli edifici a energia zero è sostenuto dall'ampio parco di edifici inefficienti e dai requisiti di prestazione energetica.
Quali sono i fattori che trainano la domanda di progetti edilizi a zero emissioni nette?
Le normative sulle prestazioni, i programmi di ammodernamento ed elettrificazione, le esigenze di resilienza energetica e i sistemi di controllo intelligenti degli edifici sono fattori chiave. Queste forze plasmano le specifiche e le operazioni nell'intero mercato degli edifici a energia zero.


