

Dimensioni e quota di mercato della sindrome nefrosica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.05 miliardo di dollari |
| Dimensione del mercato (2031) | 1.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.47% CAGR |
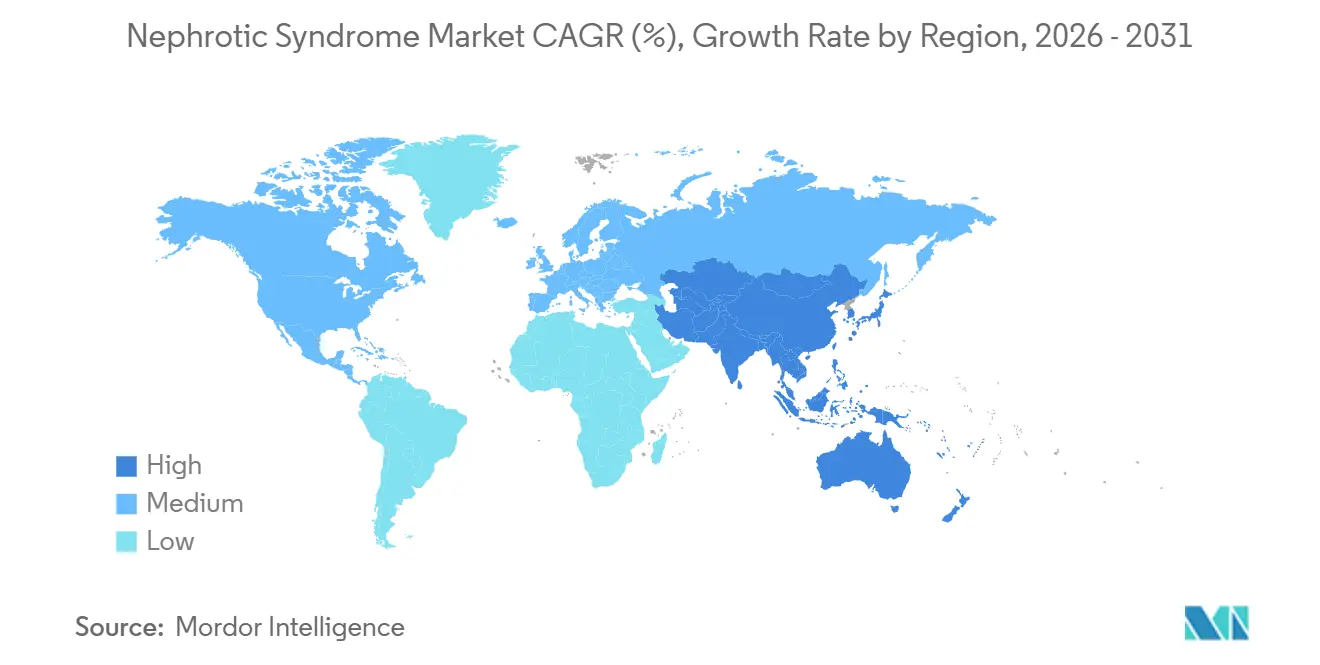
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
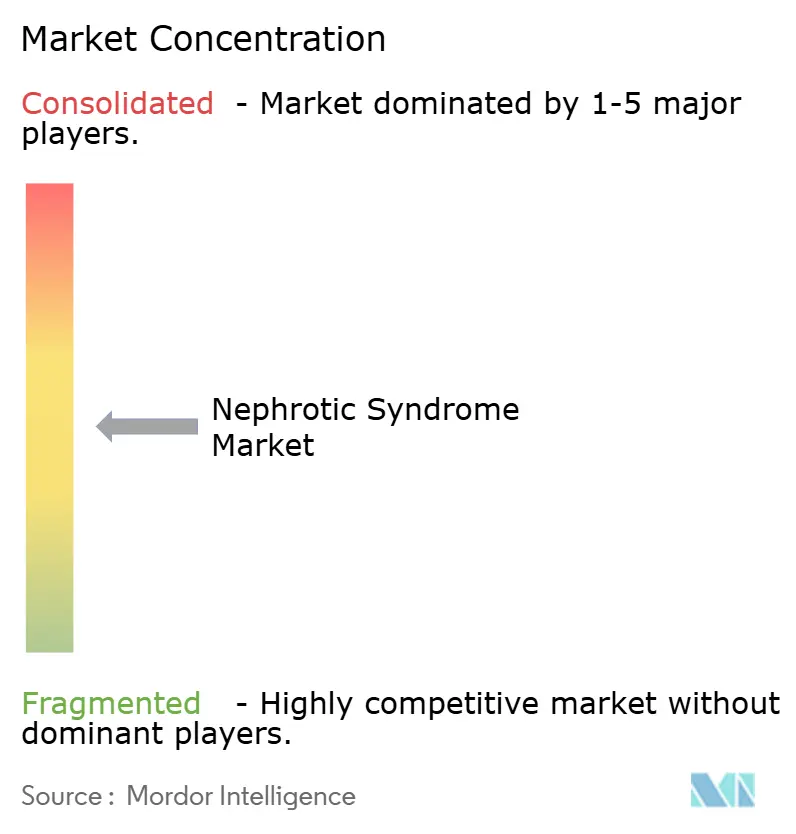
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla sindrome nefrosica a cura di Mordor Intelligence
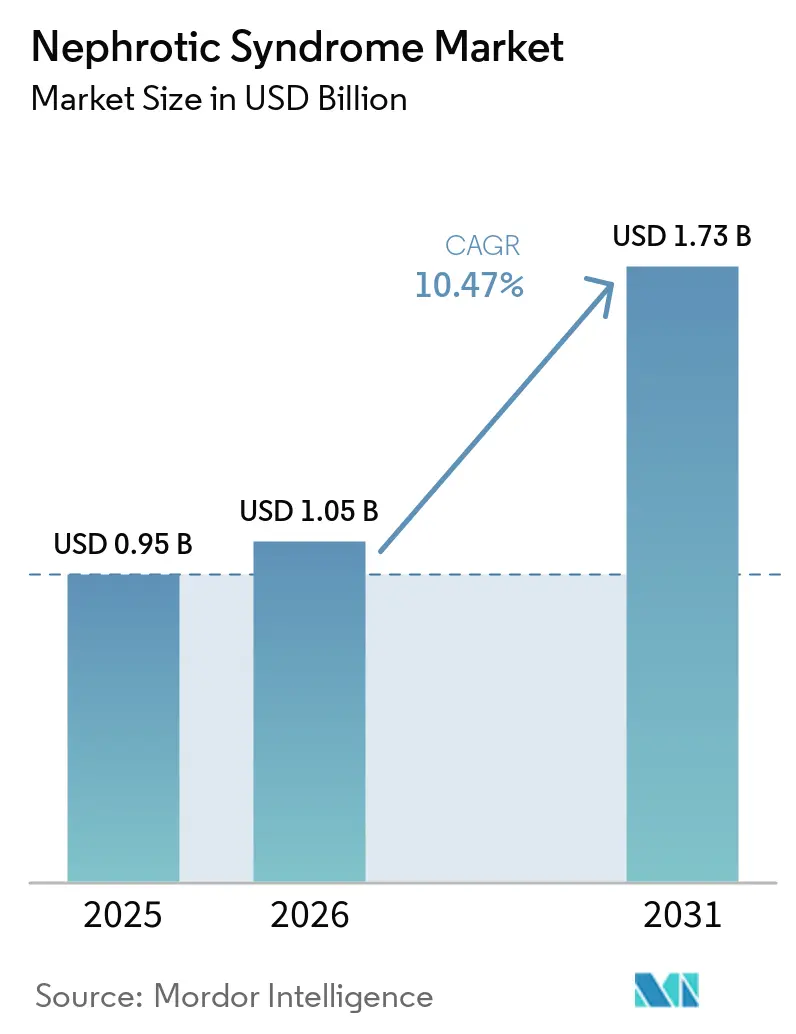
Si prevede che il mercato della sindrome nefrosica crescerà da 0.95 miliardi di dollari nel 2025 a 1.05 miliardi di dollari nel 2026 e raggiungerà 1.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.47% nel periodo 2026-2031.
Il mercato è in fase di trasformazione grazie a uno screening più ampio della proteinuria, a una maggiore disponibilità di specialisti e a terapie mirate per le malattie glomerulari. Questi cambiamenti stanno spostando l'assistenza oltre i protocolli di mantenimento incentrati sugli steroidi, verso terapie che agiscono sull'attività del complemento, sulle vie di segnalazione delle cellule B e sulla biologia dei podociti. Il mercato della sindrome nefrosica dipende anche dalla disponibilità di biopsie renali, che rimane disomogenea tra Asia-Pacifico, Medio Oriente, Africa e Sud America. Le condizioni di accesso determineranno probabilmente se i nuovi prodotti si tradurranno in volumi di trattamento sostenuti e se la disponibilità di specialisti terrà il passo con la diagnosi. Le aziende che abbinano il lancio di terapie al supporto diagnostico, ad accordi di accesso controllato e a percorsi di cura specialistici hanno maggiori possibilità di raggiungere i pazienti nel mercato della sindrome nefrosica.
Punti chiave del rapporto
- Per tipologia di malattia, la sindrome nefrosica primaria ha rappresentato il 58.31% del fatturato nel 2025, mentre si prevede che la sindrome nefrosica secondaria crescerà a un tasso annuo composto (CAGR) dell'11.65% fino al 2031.
- Per tipologia di trattamento, nel 2025 la terapia ha rappresentato l'81.24% del fatturato e si prevede che sarà la tipologia a più rapida crescita, con un CAGR del 12.42% fino al 2031.
- Per tipologia di utente finale, nel 2025 ospedali e cliniche detenevano il 52.14% del fatturato, mentre si prevede che i centri di nefrologia specializzati cresceranno a un tasso annuo composto (CAGR) dell'11.12% fino al 2031.
- Per canale di distribuzione, le farmacie ospedaliere detenevano il 45.54% del fatturato nel 2025, mentre si prevede che le farmacie online cresceranno a un tasso annuo composto del 12.82% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 42.61% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 12.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della sindrome nefrosica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle diagnosi di nefropatia proteinurica e sindrome nefrosica | + 2.8% | A livello globale, con guadagni concentrati nelle regioni APAC e MEA. | Medio termine (2-4 anni) |
| Espansione delle terapie mirate e a risparmio di steroidi | + 2.6% | Nord America e UE, con ripercussioni in Giappone e Cina. | A breve termine (≤ 2 anni) |
| Maggiore utilizzo della diagnostica molecolare, sierologica e basata sui biomarcatori. | + 1.2% | Nord America e UE, adozione precoce in Corea del Sud e Australia | Medio termine (2-4 anni) |
| Aumento della capacità di assistenza nefrologica specialistica pediatrica e per adulti | + 0.9% | Nucleo APAC, ricadute su MEA | A lungo termine (≥ 4 anni) |
| Innovazione nella pipeline di terapie mirate ai podociti e non immunosoppressive. | + 1.8% | Globale, guidato dal Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle diagnosi di nefropatia proteinurica e sindrome nefrosica
Un accesso più ampio alla biopsia renale sta aumentando la conferma diagnostica in aree che in precedenza avevano capacità limitate, consentendo ai medici di distinguere la sindrome nefrosica da altre condizioni proteinuriche con maggiore sicurezza. L'Asia meridionale e sudorientale sono importanti perché il sospetto clinico spesso precede la conferma basata sulla biopsia, soprattutto al di fuori dei grandi ospedali di riferimento. Lo screening della proteinuria nell'ambito dei programmi per l'ipertensione e il diabete sta inoltre ampliando l'identificazione dei pazienti con sindrome nefrosica secondaria prima che i sintomi avanzati richiedano cure di emergenza.
Una diagnosi precoce può indirizzare i pazienti verso le cure nefrologiche prima che si sviluppi un danno renale più grave e prima che la terapia di supporto diventi l'unica opzione terapeutica disponibile. Il mercato della sindrome nefrosica può quindi crescere più rapidamente in questi contesti di quanto suggeriscano i soli dati sull'incidenza, poiché i casi esistenti ma non trattati diventano visibili ai sistemi sanitari. Il ritardo nell'invio a specialisti, la disponibilità disomogenea di laboratori e la limitata disponibilità di test genetici continuano a limitare il numero di pazienti che ricevono una diagnosi definitiva nei paesi a basso reddito.
Espansione delle terapie mirate e a risparmio di steroidi
Il mercato della sindrome nefrosica è cambiato tra il 2024 e il 2026, con l'avanzamento della revisione regolatoria di prodotti con nuovi meccanismi d'azione che hanno offerto ai nefrologi alternative all'immunosoppressione ad ampio spettro. Nel 2025, la Food and Drug Administration statunitense ha approvato 6 farmaci nefrologici per 4 indicazioni, tra cui nefropatia da IgA, nefrite lupica, glomerulopatia C3 e progressione della malattia renale cronica [1] US Food and Drug Administration, “Novel Drug Approvals for 2025,” US Food and Drug Administration, fda.gov. Vera Therapeutics ha ricevuto l'approvazione accelerata per TRUTAKNA, atacicept, per adulti con nefropatia da IgA primaria nel luglio 2026.
Il prodotto è un doppio inibitore di BAFF e APRIL e aggiunge un ulteriore meccanismo alle decisioni terapeutiche per i pazienti la cui proteinuria è correlata alla nefropatia da IgA. I prodotti specifici per meccanismo d'azione ampliano le opzioni terapeutiche per le patologie glomerulari che possono presentarsi con sindrome nefrosica e favoriscono una maggiore personalizzazione del trattamento in base alla biologia della malattia. Questo sviluppo allarga la base di pazienti trattabili con farmaci di marca, andando oltre la classica nefropatia a lesioni minime, e sottolinea l'importanza del monitoraggio specialistico durante l'inizio e il follow-up della terapia.
Innovazione nella pipeline di terapie mirate ai podociti e non immunosoppressive.
Il danno ai podociti è rilevante per la glomerulosclerosi segmentale focale (FSGS), la malattia a lesioni minime e la nefropatia membranosa, il che lo rende un obiettivo comune per i programmi di trattamento che mirano a ridurre la proteinuria senza una prolungata immunosoppressione generalizzata. Nel 2026, la FSGS non aveva alcuna terapia specifica approvata dalla Food and Drug Administration statunitense. Vertex ha portato inaxaplin, noto anche come VX-147, alla fase 3 dello studio AMPLITUDE per la malattia renale mediata da APOL1. Il candidato farmaco agisce direttamente sulla proteina APOL1 e ha ricevuto le designazioni di Breakthrough Therapy e Rare Pediatric Disease, che supportano lo sviluppo per i pazienti con opzioni terapeutiche limitate. La ricerca sui microRNA urinari, sui long noncoding RNA e sui circular RNA potrebbe supportare l'identificazione non invasiva di fenotipi sensibili e resistenti agli steroidi. Un'approvazione specifica per la FSGS offrirebbe al mercato della sindrome nefrosica una nuova opzione per una coorte di pazienti che è rimasta sottogestita e potrebbe orientare la cura verso un utilizzo più precoce di agenti mirati.
Maggiore utilizzo della diagnostica molecolare, sierologica e basata sui biomarcatori.
La sieropositività anti-PLA2R è utilizzata come marcatore di conferma di prima linea per la nefropatia membranosa nelle linee guida in Nord America ed Europa, e può abbreviare il percorso verso una diagnosi clinicamente utile. I rapporti PLA2R/creatinina derivati dagli esosomi urinari sono in fase di valutazione come strumenti di monitoraggio non invasivi. Uno studio proteomico urinario del 2025 ha riportato che un modello a 4 proteine, utilizzando PON1, ACTBL2, RDX e TPP1, aveva un indice C di 0.744 per predire la remissione e la recidiva nella nefropatia membranosa primaria. Le linee guida KDIGO del 2025 raccomandano il test genetico per tutti i pazienti pediatrici con malattia resistente agli steroidi [2] Kidney Disease: Improving Global Outcomes, “KDIGO 2025 Clinical Practice Guideline for the Management of Nephrotic Syndrome in Children,” Kidney International Supplements, kdigo.org. . I biomarcatori seriali potrebbero ridurre la dipendenza dalle biopsie episodiche, aiutare i medici a osservare l'attività della malattia tra una visita e l'altra e rafforzare le decisioni di follow-up. Di conseguenza, il mercato della sindrome nefrosica potrebbe assistere a una maggiore domanda ricorrente di test per autoanticorpi, analisi delle urine e test della velocità di filtrazione glomerulare, poiché i medici utilizzeranno questi risultati insieme al monitoraggio del trattamento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tossicità del trattamento e cicli di trattamento guidati dalle ricadute | -0.6% | Diffusione globale, più marcata nelle popolazioni pediatriche dell'area Asia-Pacifico e Medio Oriente e Africa. | A breve termine (≤ 2 anni) |
| Costi elevati e rimborsi non uniformi per le terapie contro le malattie rare. | -0.8% | Nord America e UE, con barriere di accesso quasi totali in Sud America e Medio Oriente e Africa. | Medio termine (2-4 anni) |
| Fenotipizzazione frammentata e diagnosi genetica ritardata | -0.4% | MEA, Sud America, parti dell'APAC | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tossicità del trattamento e cicli di trattamento guidati dalle ricadute
Gli effetti avversi correlati ai corticosteroidi includono la soppressione della crescita nei bambini, l'iperglicemia, la suscettibilità alle infezioni e la perdita di densità ossea. Questi effetti possono portare all'interruzione o alla rotazione della terapia, rendendo i cicli di trattamento meno prevedibili per i pazienti, i familiari e le équipe curanti. Gli inibitori della calcineurina sono utilizzati in seconda linea nella pratica clinica pediatrica e negli adulti, ma la loro nefrotossicità può limitare la dose e la durata del trattamento quando la funzionalità renale è già compromessa. I pazienti recidivanti o refrattari possono passare attraverso diversi regimi terapeutici prima che il danno renale riduca ulteriormente le opzioni disponibili e renda la tollerabilità un problema centrale. Questo schema aumenta il numero di visite mediche senza generare un utilizzo proporzionale dei trattamenti, poiché le modifiche alla terapia non sempre mantengono l'aderenza o la risposta al trattamento. Limita inoltre la crescita dell'utilizzo degli inibitori della calcineurina e degli agenti alchilanti nel mercato della sindrome nefrosica.
Costi elevati e rimborsi non uniformi per le terapie contro le malattie rare.
I prezzi elevati e i rimborsi disomogenei ritardano l'accesso alle terapie mirate per le malattie rare, anche quando i medici ritengono un prodotto più recente appropriato per un paziente idoneo. Gli enti pagatori possono richiedere ai pazienti di utilizzare trattamenti a basso costo prima di poter accedere a una terapia di marca, il che può prolungare il tempo tra la diagnosi e l'accesso a un'opzione mirata. Questo processo può rallentare l'adozione precoce anche dopo che un prodotto ha ricevuto l'approvazione regolamentare e gli specialisti sono pronti a prescriverlo. I limitati sistemi di rimborso in Sud America, Africa e in alcune parti dell'Asia meridionale limitano l'accesso alle terapie premium, nonostante la presenza di pazienti che potrebbero beneficiare di cure specialistiche. Gli accordi di accesso gestito e di condivisione del rischio possono migliorare la posizione delle aziende che entrano in questi mercati, collegando le decisioni di accesso a popolazioni di pazienti chiaramente definite. Il mercato della sindrome nefrosica, pertanto, dipende dai meccanismi di pagamento tanto quanto dalla domanda clinica in molti paesi, in particolare dove la copertura per le malattie rare è ancora in fase di sviluppo.
Analisi del segmento
Per tipologia di malattia: la sindrome nefrosica secondaria accelera in presenza di comorbilità.
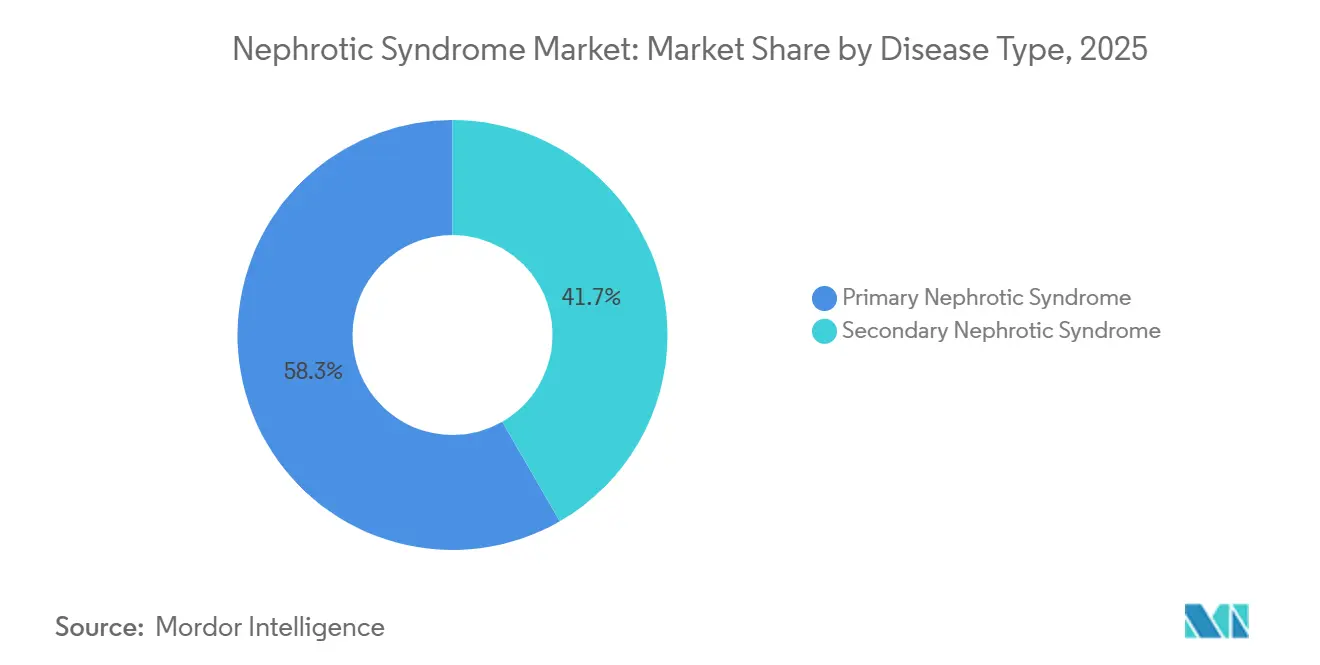
Nel 2025, la sindrome nefrosica primaria deteneva il 58.31% della quota di mercato delle sindromi nefrosiche, a testimonianza della consolidata base di trattamento per le patologie comunemente identificate nella pratica nefrologica. Essa comprende la malattia a lesioni minime, la nefropatia membranosa e la glomerulosclerosi focale segmentale (FSGS), per le quali esistono percorsi terapeutici consolidati che prevedono l'utilizzo di steroidi, inibitori della calcineurina e terapie mirate alle cellule B, sebbene la scelta del trattamento vari in base al modello di recidiva e alla risposta. Si prevede che la sindrome nefrosica secondaria crescerà a un tasso di crescita annuo composto (CAGR) dell'11.65% nel periodo 2026-2031. Tale crescita è legata alle terapie approvate per la nefropatia da IgA e alla nefropatia diabetica e alla nefrite lupica, che possono presentarsi con proteinuria in range nefrosico e richiedono un monitoraggio costante della proteinuria. A livello molecolare, la distinzione tra malattia primaria e secondaria sta diventando meno netta, poiché i clinici considerano la predisposizione genetica insieme al fattore scatenante clinico immediato. Le varianti di rischio del gene APOL1 possono aumentare il rischio di progressione della glomerulosclerosi segmentale focale (FSGS) nei pazienti che presentano anche fattori scatenanti secondari, rafforzando la necessità di una valutazione che vada oltre la diagnosi convenzionale della malattia.
Le linee guida KDIGO del 2025 inseriscono i test genetici nel percorso di diagnosi della resistenza agli steroidi. Questo approccio può identificare malattie monogeniche e modificare la classificazione di alcuni casi, soprattutto quando la sola presentazione clinica fornisce una risposta incompleta. Può riclassificare casi apparentemente primari come geneticamente mediati e può anche chiarire cause secondarie che altrimenti rimarrebbero poco chiare nella pratica clinica di routine. La classificazione diventa più complessa, ma riflette meglio la biologia che guida la scelta della terapia, le esigenze di monitoraggio e le decisioni di invio a specialisti. I farmaci approvati per la nefropatia da IgA possono essere prescritti ai pazienti idonei all'interno della popolazione affetta da sindrome nefrosica. Ciò crea un collegamento pratico tra le categorie primarie e secondarie a livello di prescrizione, anche se le categorie rimangono clinicamente utili. Il settore della sindrome nefrosica è sempre più influenzato dalla classificazione molecolare, oltre che dalle etichette convenzionali della malattia, poiché questa distinzione può influenzare il percorso verso una terapia mirata.
Per modalità: le terapie mirate consolidano la leadership di mercato nel settore dei trattamenti.
Nel 2025, il trattamento della sindrome nefrosica rappresentava l'81.24% del mercato. Questa categoria comprende corticosteroidi, inibitori della calcineurina, farmaci biologici diretti contro le cellule B, agenti alchilanti, antimetaboliti e terapie dirette contro il complemento, includendo quindi sia farmaci consolidati che nuove opzioni specializzate. I corticosteroidi rimangono il trattamento di prima linea sia in ambito pediatrico che per adulti, secondo le linee guida KDIGO. Il loro contributo in termini di fatturato è sotto pressione a causa dell'introduzione di farmaci di marca specifici per determinate patologie glomerulari e della ricerca da parte dei medici di opzioni che possano ridurre l'esposizione prolungata agli steroidi. Il Giappone ha approvato il rituximab per la sindrome nefrosica refrattaria resistente agli steroidi nel settembre 2024. Successivamente, nel marzo 2025, il Giappone ha approvato il rituximab per la malattia pediatrica non refrattaria a frequenti recidive o steroido-dipendente [3] Chugai Pharmaceutical Co., Ltd., “Rituxan riceve l'approvazione regolamentare per la sindrome nefrosica pediatrica non refrattaria a frequenti recidive o steroido-dipendente”, Chugai Pharmaceutical Co., Ltd., chugai-pharm.co.jp..
La modalità diagnostica rappresenta la restante parte dei ricavi e comprende la biopsia renale e l'analisi delle urine, che rimangono importanti quando i medici devono definire il tipo di malattia e valutare le variazioni della proteinuria. La misurazione degli autoanticorpi, il punteggio proteomico urinario e i pannelli di RNA non codificante stanno aprendo percorsi diagnostici ricorrenti. Questi strumenti possono supportare il follow-up senza basarsi esclusivamente su flussi di lavoro incentrati sulla biopsia e possono fornire informazioni aggiuntive tra le principali valutazioni cliniche. Il Giappone ha approvato CellCept, micofenolato mofetile, per la sindrome nefrosica refrattaria nel settembre 2025. La decisione riflette il valore di un monitoraggio dettagliato delle proteine urinarie per definire la malattia refrattaria e selezionare i pazienti all'interno di un percorso di cura chiaramente documentato. Un ulteriore utilizzo dei test della velocità di filtrazione glomerulare e dei pannelli di autoanticorpi potrebbe migliorare i ricavi diagnostici rispetto al 2025. Il mercato della sindrome nefrosica ha spazio sia per l'innovazione terapeutica che diagnostica, poiché i progressi nel trattamento aumentano la necessità di una selezione affidabile dei pazienti e di un monitoraggio continuo.
Per utente finale: i centri di nefrologia specializzati superano gli ospedali in termini di complessità delle cure.
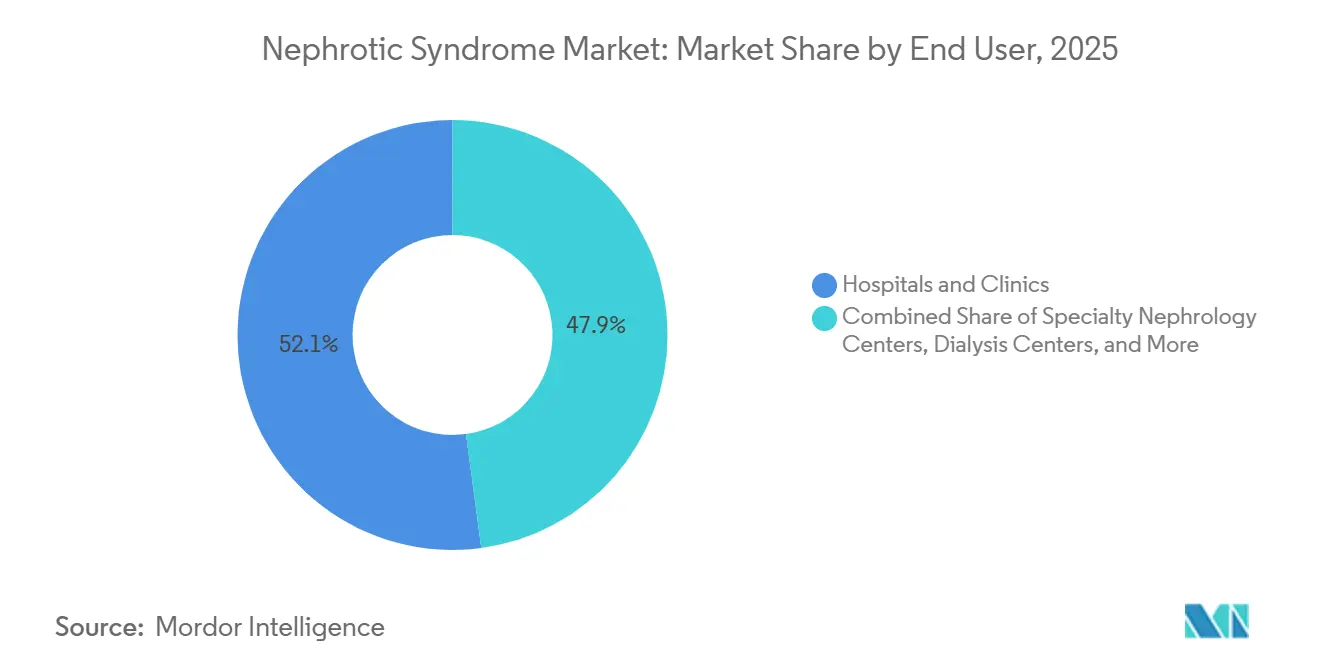
Nel 2025, ospedali e cliniche detenevano il 52.14% del fatturato derivante dagli utenti finali, rappresentando il principale punto di riferimento per un'ampia gamma di pazienti affetti da sindrome nefrosica. Svolgono un ruolo centrale nella diagnosi iniziale, nella biopsia renale, nella gestione dell'edema grave, nella cura dell'ipoalbuminemia e nell'avvio di terapie endovenose che non possono essere facilmente iniziate al di fuori di un ambiente controllato. Queste strutture servono ampie aree di utenza e gestiscono numerose procedure lungo tutto il percorso terapeutico, inclusi gli esami diagnostici che forniscono informazioni utili sia per la diagnosi che per l'adeguamento della terapia. I laboratori di diagnostica supportano il crescente volume di test per autoanticorpi e velocità di filtrazione glomerulare, spesso collaborando strettamente con i team di nefrologia ospedalieri. I centri di dialisi si occupano della sottocategoria di pazienti che progrediscono verso l'insufficienza renale terminale e necessitano di terapia sostitutiva renale, oltre alla gestione della patologia di base. Nel complesso, queste strutture rimangono fondamentali per il mercato della sindrome nefrosica perché collegano la diagnosi, la cura acuta e il trattamento continuativo nelle diverse fasi della malattia.
Si prevede che i centri di nefrologia specializzati cresceranno a un tasso annuo composto (CAGR) dell'11.12% nel periodo 2026-2031. Questi centri sono particolarmente adatti a terapie mirate che richiedono un monitoraggio basato su protocolli, infrastrutture per la catena del freddo e competenze nella classificazione delle malattie glomerulari, soprattutto quando le decisioni terapeutiche dipendono da una valutazione dettagliata della proteinuria e dell'anamnesi. In Giappone, le unità universitarie per la glomerulonefrite supportano la rapida adozione di nuovi farmaci nefrologici autorizzati. La necessità di un avvio del trattamento da parte di esperti può concentrare il flusso di pazienti presso le strutture specializzate e rendere questi centri una destinazione abituale per i pazienti con malattie recidivanti o di difficile gestione. I regimi farmacologici complessi, inoltre, spostano l'attenzione dalla prescrizione di corticosteroidi di uso comune. Questo cambiamento favorisce una maggiore intensità di servizio nell'ambito di un'assistenza gestita da specialisti. Gli ospedali rimarranno essenziali, mentre i centri specializzati acquisiranno un ruolo più importante nelle decisioni terapeutiche in corso e nel coordinamento del trattamento con i servizi diagnostici e farmaceutici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le farmacie online sfruttano l'accesso digitale alle malattie rare
Nel 2025, le farmacie ospedaliere detenevano il 45.54% del fatturato derivante dalla distribuzione. Distribuiscono prodotti iniettabili e per infusione ad alto costo che richiedono la catena del freddo, la preparazione in loco o la supervisione clinica, il che le rende importanti durante l'avvio di terapie complesse nel mercato della sindrome nefrosica. Le farmacie al dettaglio continuano a fornire farmaci generici orali per il mantenimento, come prednisone, ciclofosfamide e micofenolato mofetile, soprattutto quando i pazienti seguono regimi terapeutici consolidati. Le farmacie specializzate sono diventate fondamentali per il lancio di farmaci di marca con distribuzione limitata e requisiti intensivi di supporto al paziente. Nel dicembre 2025, PANTHERx Rare è stata nominata partner esclusivo per la distribuzione di VOYXACT, sibeprenlimab, da Otsuka. Tali accordi forniscono ai produttori informazioni sull'aderenza alla terapia, sugli eventi avversi e sulle modalità di rinnovo delle prescrizioni, contribuendo al contempo a coordinare la consegna ai pazienti che ricevono prodotti specializzati.
Si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 12.82% nel periodo 2026-2031. La consegna a domicilio è particolarmente rilevante per le terapie orali di mantenimento quotidiane e può ridurre la necessità di ripetuti ritiri di persona quando il paziente è clinicamente stabile. Le cartelle cliniche elettroniche, i sistemi di prescrizione elettronica e le piattaforme di gestione farmaceutica consentono ai nefrologi di monitorare le prescrizioni a distanza e di ricevere informazioni a supporto del follow-up. Queste connessioni possono preservare la visibilità sull'aderenza alla terapia, riducendo al contempo l'onere dei ritiri di persona, sebbene non eliminino la necessità di una valutazione clinica. I requisiti normativi influenzeranno il ritmo di espansione della dispensazione a distanza per le terapie nefrologiche su prescrizione. I canali online probabilmente integreranno, piuttosto che sostituire, la dispensazione ospedaliera per i farmaci che richiedono somministrazione sotto supervisione. Il mercato della sindrome nefrosica continuerà a utilizzare diversi canali poiché i requisiti di gestione del prodotto, le esigenze di monitoraggio e le preferenze di accesso dei pazienti variano notevolmente.
Analisi geografica
Nel 2025, il Nord America deteneva il 42.61% della quota di mercato della sindrome nefrosica. La regione beneficia di una solida capacità di assistenza nefrologica specializzata, della copertura assicurativa per le malattie renali rare entro criteri definiti e di rapide approvazioni di farmaci che consentono ai medici un accesso più tempestivo alle nuove opzioni terapeutiche. Gli Stati Uniti hanno approvato 6 farmaci nefrologici nel 2025, a cui si è aggiunto l'atacicept nel 2026 per gli adulti con nefropatia da IgA primaria. Il Canada contribuisce attraverso le decisioni provinciali in materia di formulari, mentre il Messico continua a privilegiare l'uso di corticosteroidi generici e inibitori della calcineurina. Questa combinazione fa sì che la regione presenti sia sistemi di trattamento specialistico consolidati, sia contesti in cui i farmaci di mantenimento tradizionali rimangono la parte principale dell'assistenza di routine.
L'Europa è la seconda regione per importanza, con Germania, Francia e Regno Unito che fungono da principali centri di trattamento per i pazienti che necessitano di cure nefrologiche specialistiche. I progressi normativi sono proseguiti nella regione, sebbene la valutazione del rapporto costo-efficacia possa rallentare l'inserimento nei prontuari terapeutici e ritardare un accesso generalizzato dopo la decisione di autorizzazione. Travere ha annunciato l'approvazione completa da parte della Food and Drug Administration statunitense per FILSPARI nel settembre 2024. Il Nord America e l'Europa sono i primi mercati in cui la distribuzione specializzata e il supporto da parte degli enti pagatori sono più sviluppati. La loro esperienza fornisce spunti per le strategie commerciali in altre regioni, poiché le aziende possono osservare i requisiti per il supporto ai pazienti, la prescrizione e il coordinamento con le farmacie. Il mercato della sindrome nefrosica in queste regioni è supportato da una consolidata infrastruttura per il trattamento delle malattie rare, ma l'accesso varia ancora a seconda delle decisioni nazionali in materia di rimborso.
Si prevede che la regione Asia-Pacifico crescerà a un tasso di crescita annuo composto (CAGR) del 12.25% nel periodo 2026-2031. Il Giappone ha autorizzato il rituximab per la malattia pediatrica resistente agli steroidi nel settembre 2024 e per la malattia non refrattaria steroido-dipendente nel marzo 2025. La Cina ha approvato l'iptacopan per la nefropatia da IgA nel settembre 2025 e l'atrasentan nell'agosto 2025. India, Corea del Sud e Australia possono beneficiare del miglioramento delle competenze del personale, dei tassi di biopsia e della copertura assicurativa in grado di sostenere almeno in parte i costi delle cure mirate. Il Medio Oriente, l'Africa e il Sud America rappresentano ancora opportunità minori, dove la riforma dei rimborsi, gli accordi di produzione locali e le infrastrutture specialistiche saranno fondamentali per l'accesso alle cure. Il mercato della sindrome nefrosica in queste aree geografiche può espandersi quando la diagnosi è collegata a un percorso pratico per il trattamento e il monitoraggio a lungo termine.
Panorama competitivo
Il mercato della sindrome nefrosica è moderatamente consolidato per quanto riguarda i farmaci biologici premium e frammentato per quanto riguarda le terapie di mantenimento con farmaci generici. Novartis, Apellis, Travere Therapeutics, Vera Therapeutics e Vertex Pharmaceuticals vantano prodotti differenziati in diversi ambiti, tra cui l'inibizione del complemento, le vie di segnalazione delle cellule B, il blocco delle citochine e il trattamento mirato ai podociti. Novartis ha ottenuto l'approvazione accelerata negli Stati Uniti per Vanrafia, atrasentan, nell'aprile 2025. Vertex continua a sviluppare inaxaplin per la malattia renale mediata da APOL1. Questi portafogli offrono alle aziende leader una presenza in diverse patologie glomerulari correlate e consentono loro di sfruttare competenze mediche, regolatorie e distributive condivise. I farmaci generici, tuttavia, continuano a supportare una base di fornitori molto più dispersa, in particolare per le terapie di mantenimento di lunga durata.
Le procedure di approvazione accelerate che utilizzano la riduzione della proteinuria come endpoint surrogato sono importanti per l'attuale strategia di lancio, in particolare nelle patologie in cui la raccolta di dati controllati sugli esiti a lungo termine richiede tempo. Queste procedure consentono di rendere disponibile un prodotto ai pazienti prima che gli studi di conferma stabiliscano la differenziazione a lungo termine, ma sottolineano anche l'importanza della continua generazione di evidenze dopo il lancio. Le aziende si avvalgono inoltre di accordi di distribuzione limitata con farmacie specializzate per supportare i servizi ai pazienti e raccogliere informazioni sul trattamento nel mondo reale, che possono mostrare i modelli di utilizzo al di fuori degli studi clinici formali. Otsuka ha scelto PANTHERx Rare per la distribuzione di VOYXACT a dicembre 2025. Tali partnership possono supportare il monitoraggio dell'aderenza alla terapia e le future attività di ampliamento delle indicazioni, fornendo ai produttori un collegamento strutturato con i pazienti e i team di prescrizione. Il mercato della sindrome nefrosica premia le aziende che allineano la pianificazione normativa, il supporto ai pazienti e la distribuzione fin dalle prime fasi del lancio, poiché l'accesso e la continuità delle cure possono determinare se un trattamento clinicamente differenziato raggiungerà il gruppo di pazienti previsto.
La principale esigenza insoddisfatta rimane quella di un trattamento approvato specificamente per la glomerulosclerosi focale segmentale (FSGS), per la quale i medici continuano a fare affidamento su approcci di supporto e off-label. Inaxaplin è tra i candidati più promettenti, con l'arruolamento per la Fase 3 AMPLITUDE completato e il completamento primario previsto per il 2028. Aurinia Pharmaceuticals ha acquisito Kezar Life Sciences nel marzo 2026, aggiungendo zetomipzomib e una più ampia esperienza nel campo delle piccole molecole per le malattie autoimmuni al suo portfolio. Prodotti che agiscono sulla via del complemento, approcci antisenso al Fattore B e antagonisti dei canali TRPC5 o TRPC6 fanno parte della prossima ondata di sviluppo, con potenziale rilevanza per diverse patologie glomerulari. Diversi risultati di Fase 2 sono attesi tra il 2026 e il 2028. Questi risultati possono modificare la posizione competitiva degli attuali pionieri e influenzare quali meccanismi riceveranno maggiore attenzione commerciale da parte di specialisti e enti pagatori. Il mercato della sindrome nefrosica rimane aperto a nuovi operatori laddove la differenziazione clinica sia chiara e laddove un'azienda possa supportare l'accesso dopo l'approvazione, anche attraverso la formazione specialistica, la pianificazione della distribuzione e programmi che aiutino i pazienti idonei a proseguire la terapia.
Leader del settore della sindrome nefrosica
Pfizer Inc.
Novartis AG
F. Hoffmann-La Roche AG
GSK plc
Travere Therapeutics, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: La Kidney Disease Outcomes Quality Initiative della National Kidney Foundation ha pubblicato un commentario sulle linee guida di pratica clinica KDIGO 2025 per la gestione della sindrome nefrosica nei bambini. Il commentario ha aiutato il pubblico statunitense a valutare la rilevanza delle linee guida internazionali nei contesti clinici locali. Le linee guida e il commentario hanno fornito indicazioni aggiornate e basate sull'evidenza per medici e famiglie.
- Ottobre 2025: Roche ha riportato risultati statisticamente significativi e clinicamente rilevanti dello studio di fase III INShore su Gazyva/Gazyvaro (obinutuzumab) in bambini e giovani adulti di età compresa tra 2 e 25 anni affetti da sindrome nefrosica idiopatica (INS).
Ambito del rapporto sul mercato globale della sindrome nefrosica
Secondo quanto riportato nel documento, la sindrome nefrosica è una patologia renale caratterizzata da proteinuria eccessiva (elevata quantità di proteine nelle urine), ipoalbuminemia (bassi livelli di albumina nel sangue), iperlipidemia (alti livelli di lipidi nel sangue) ed edema (gonfiore). È causata da un'aumentata permeabilità della barriera di filtrazione glomerulare nei reni, che porta alla perdita di proteine e ad altre anomalie nel sangue e nelle urine.
Il mercato della sindrome nefrosica è segmentato per tipo di malattia in sindrome nefrosica primaria e sindrome nefrosica secondaria; per modalità in trattamento e diagnosi. Il segmento del trattamento comprende corticosteroidi, inibitori della calcineurina, terapie dirette contro le cellule B, agenti alchilanti, antimetaboliti, terapie dirette contro il complemento e altre terapie. Il segmento della diagnosi comprende analisi delle urine e rapporto proteine/creatinina urinaria, esami del sangue e valutazione dell'albumina sierica, test della velocità di filtrazione glomerulare, biopsia renale, test per autoanticorpi e complemento e altri test diagnostici. Per utente finale, il mercato è segmentato in ospedali e cliniche, centri di nefrologia specializzati, laboratori di diagnostica, centri di dialisi e altri utenti finali. Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio, farmacie online e altri canali di distribuzione. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le stime delle dimensioni e delle tendenze di mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Sindrome nefrosica primaria |
| Sindrome nefrosica secondaria |
| Trattamento | I corticosteroidi |
| Inibitori della calcineurina | |
| Terapie mirate alle cellule B | |
| Agenti Alchilanti | |
| antimetaboliti | |
| Terapie mirate al complemento | |
| Altre terapie | |
| Diagnosi | Analisi delle urine e rapporto proteine/creatinina nelle urine |
| Esami del sangue e valutazione dell'albumina sierica | |
| Test della velocità di filtrazione glomerulare | |
| Biopsia renale | |
| Test degli autoanticorpi e del complemento | |
| Altri test diagnostici |
| Ospedali e cliniche |
| Centri di nefrologia specializzati |
| Laboratori diagnostici |
| Centri di dialisi |
| Altri utenti finali |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di malattia | Sindrome nefrosica primaria | |
| Sindrome nefrosica secondaria | ||
| Per modalità | Trattamento | I corticosteroidi |
| Inibitori della calcineurina | ||
| Terapie mirate alle cellule B | ||
| Agenti Alchilanti | ||
| antimetaboliti | ||
| Terapie mirate al complemento | ||
| Altre terapie | ||
| Diagnosi | Analisi delle urine e rapporto proteine/creatinina nelle urine | |
| Esami del sangue e valutazione dell'albumina sierica | ||
| Test della velocità di filtrazione glomerulare | ||
| Biopsia renale | ||
| Test degli autoanticorpi e del complemento | ||
| Altri test diagnostici | ||
| Per utente finale | Ospedali e cliniche | |
| Centri di nefrologia specializzati | ||
| Laboratori diagnostici | ||
| Centri di dialisi | ||
| Altri utenti finali | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del mercato della sindrome nefrosica nel 2026?
Il mercato della sindrome nefrosica ha un valore di 1.05 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.73 miliardi di dollari entro il 2031.
Quale categoria di malattie sta crescendo più rapidamente?
Si prevede che la sindrome nefrosica secondaria crescerà a un tasso annuo composto (CAGR) dell'11.65% nel periodo 2026-2031.
Quale contesto assistenziale si sta espandendo più rapidamente per la sindrome nefrosica?
Si prevede che i centri specializzati in nefrologia cresceranno a un tasso annuo composto (CAGR) dell'11.12% fino al 2031.
Perché le farmacie online stanno diventando sempre più importanti per la cura della sindrome nefrosica?
Si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 12.82% fino al 2031. La consegna a domicilio, la prescrizione elettronica e i sistemi di gestione farmaceutica facilitano l'accesso alle terapie orali di mantenimento, consentendo al contempo una visibilità continua sull'attività di rinnovo delle prescrizioni.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 12.25% nel periodo 2026-2031.
Quali esigenze insoddisfatte rimangono importanti nel trattamento della FSGS?
Nel 2026, la FSGS non aveva alcuna terapia specifica approvata dalla Food and Drug Administration statunitense. L'inaxaplin rimane un promettente candidato per lo sviluppo di terapie per le malattie renali mediate da APOL1.


