

Dimensioni e quota di mercato dei farmaci nefrologici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 42.40 miliardo di dollari |
| Dimensione del mercato (2031) | 64.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.75% CAGR |
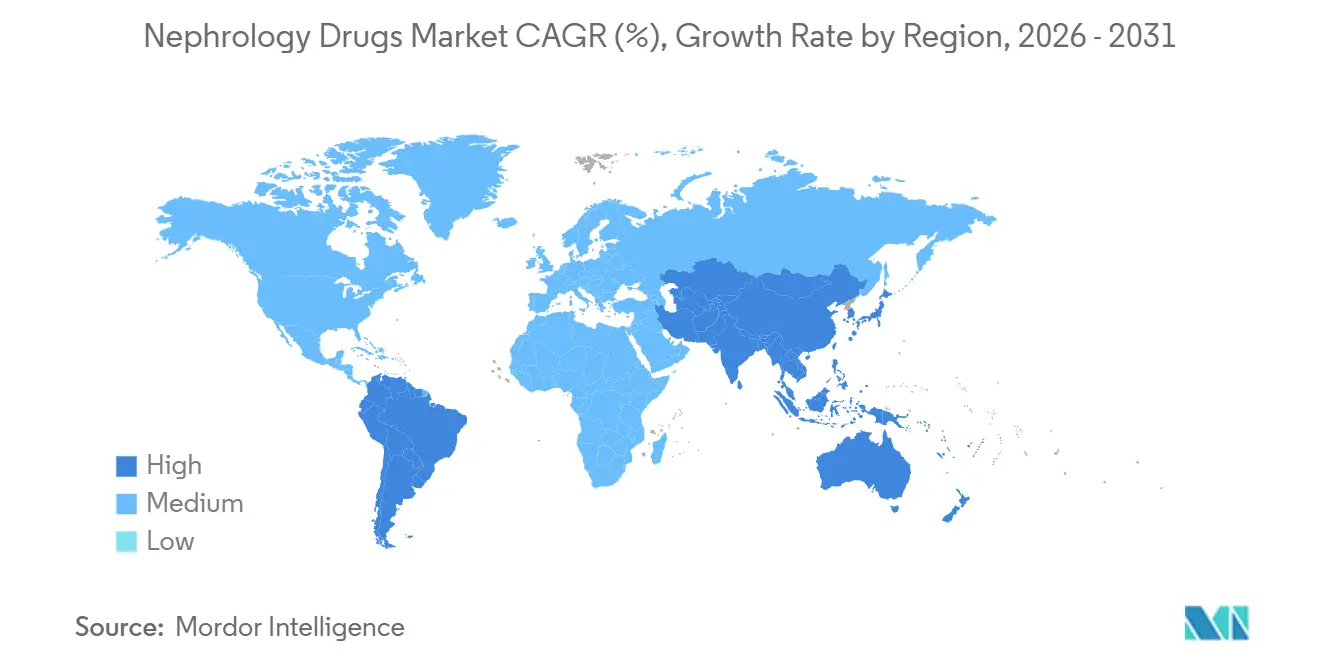
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
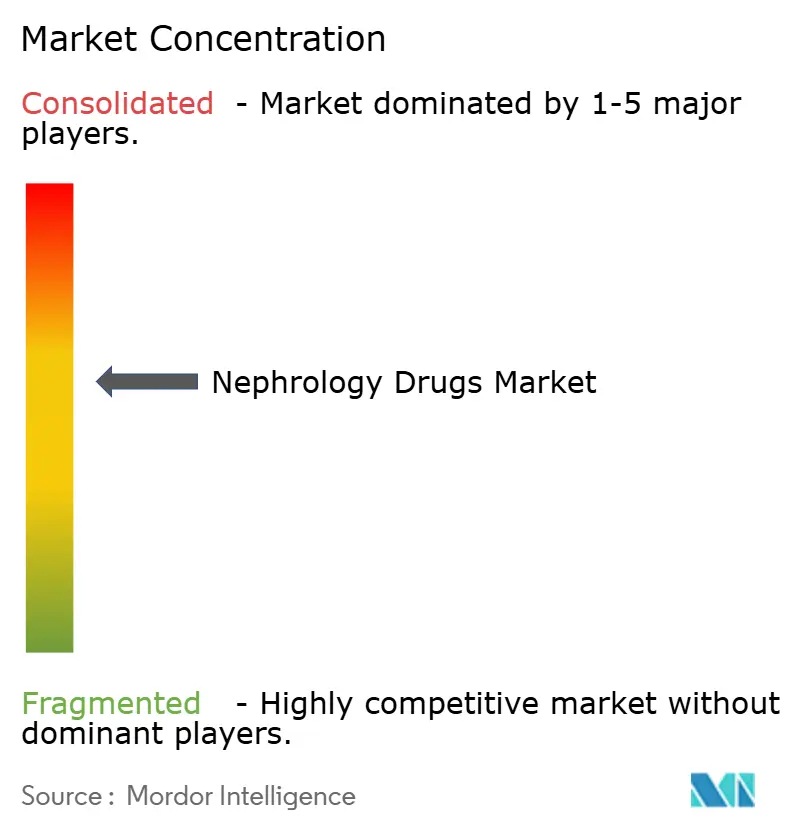
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei farmaci nefrologici a cura di Mordor Intelligence
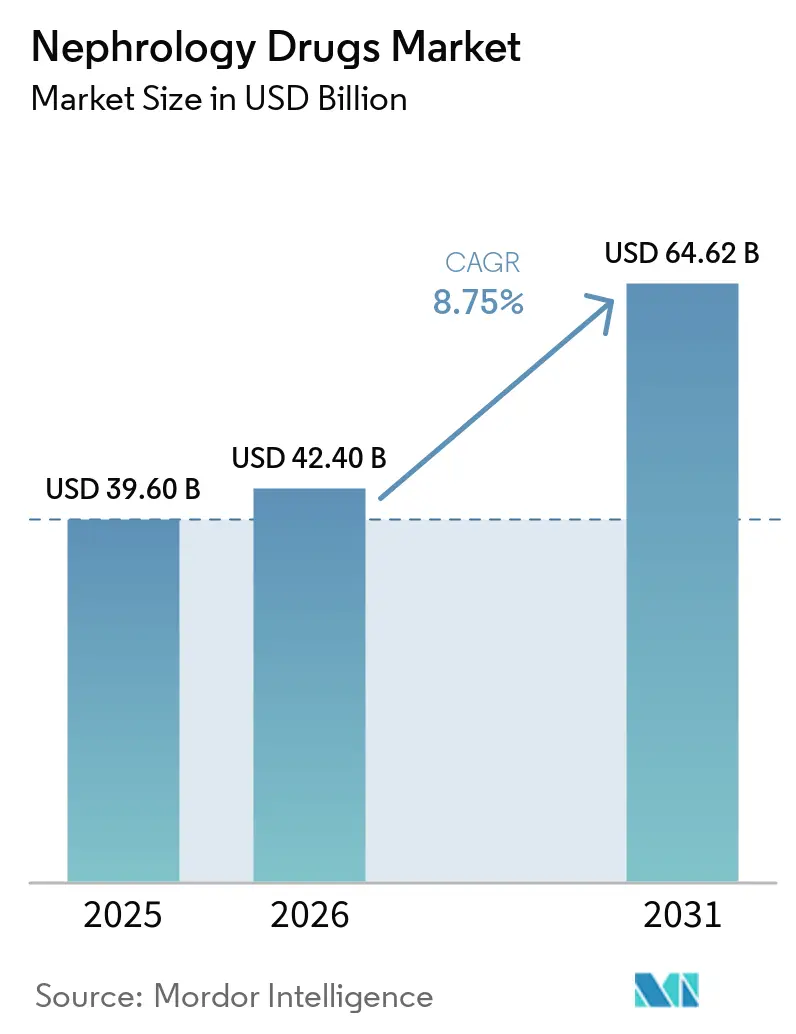
Si prevede che il mercato dei farmaci nefrologici aumenterà da 39.60 miliardi di dollari nel 2025 a 42.40 miliardi di dollari nel 2026, raggiungendo i 64.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.75% nel periodo 2026-2031.
Il crescente peso della malattia renale cronica sta ampliando la popolazione trattata sia nei sistemi sanitari consolidati che in quelli in via di sviluppo. La salute renale ha inoltre acquisito maggiore importanza nelle agende di sanità pubblica, il che può rafforzare i programmi di screening e di accesso ai farmaci. Il trattamento si sta spostando dalla gestione della malattia con farmaci tradizionali verso un approccio più precoce e multimodale alle patologie cardiorenali. Le aziende stanno rispondendo combinando meccanismi complementari e sviluppando terapie per specifiche malattie renali. L'accesso, il rimborso e i requisiti di evidenza continueranno a determinare i settori in cui il mercato dei farmaci nefrologici si espanderà più rapidamente.
Punti chiave del rapporto
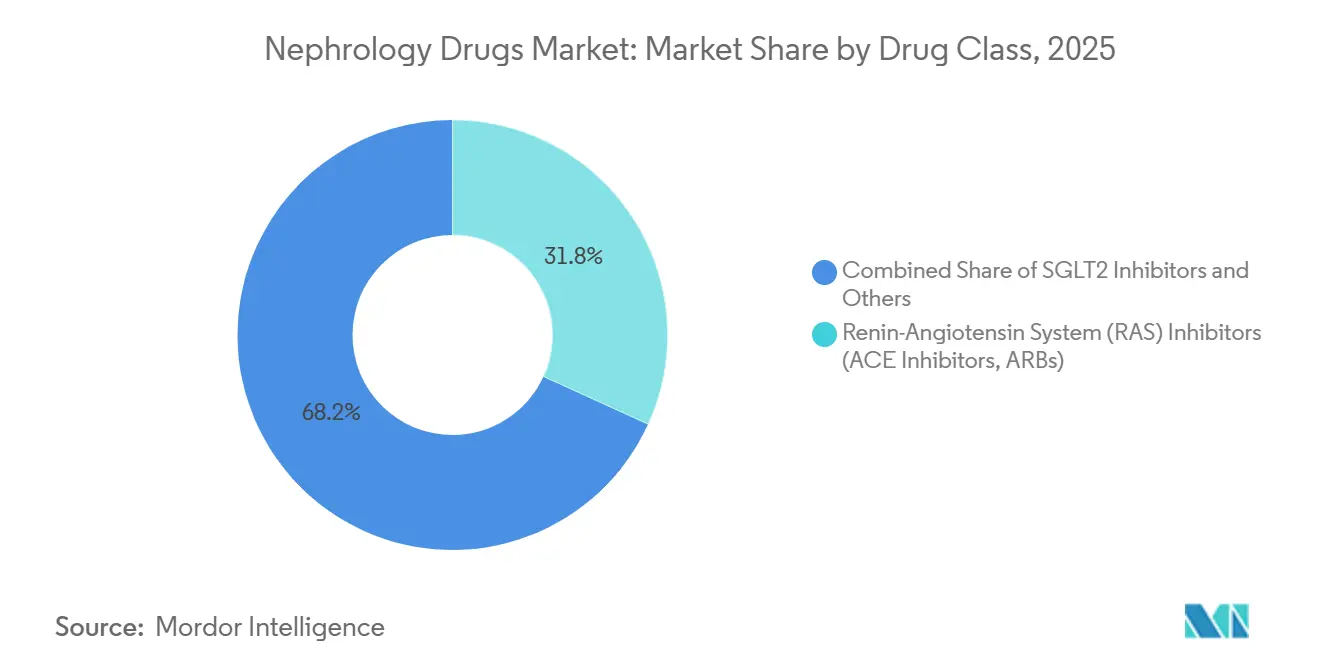
- Per classe di farmaci, gli inibitori del sistema renina-angiotensina (RAS) detenevano il 31.8% della quota di mercato dei farmaci nefrologici nel 2025, mentre si prevede che gli inibitori del recettore SGLT2 cresceranno a un tasso annuo composto (CAGR) del 10.8% fino al 2031.
- Per indicazione, la malattia renale cronica (CKD) rappresentava il 38.5% del mercato dei farmaci nefrologici nel 2025, mentre si prevede che la nefropatia diabetica crescerà a un tasso annuo composto (CAGR) del 10.6% fino al 2031.
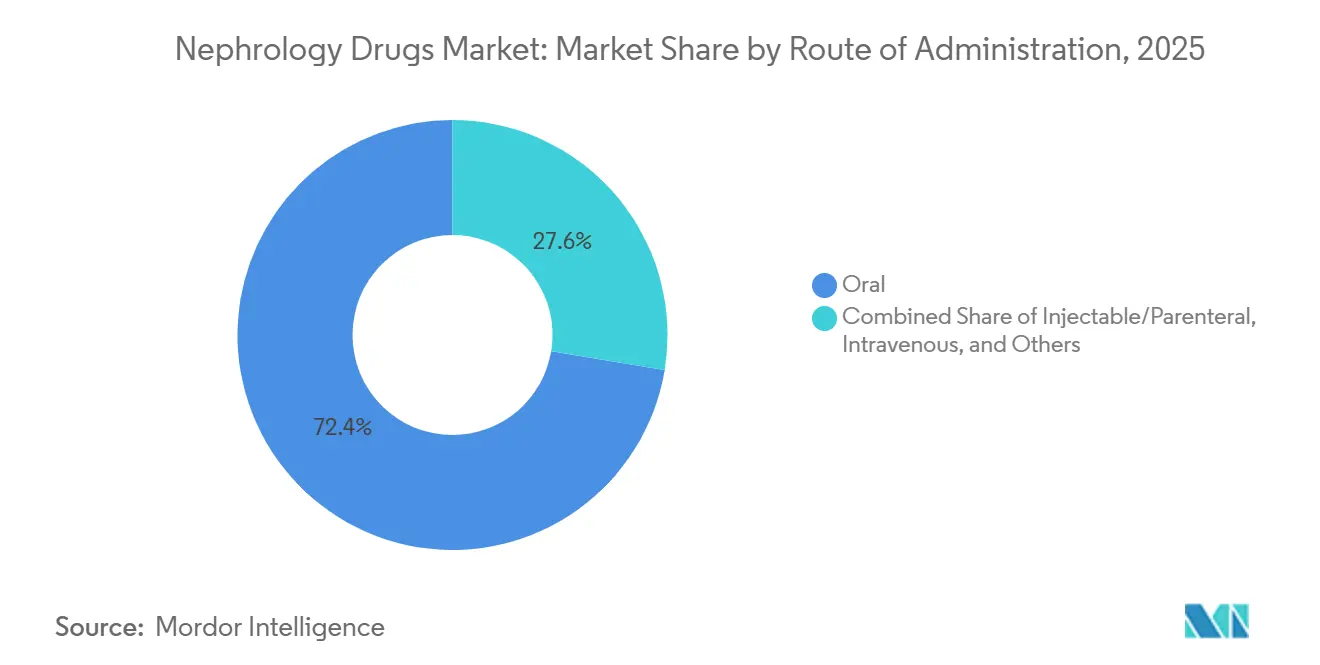
- Per via di somministrazione, nel 2025 le formulazioni orali detenevano il 72.4% della quota di mercato dei farmaci nefrologici, mentre si prevede che la somministrazione sottocutanea crescerà a un tasso annuo composto del 10.2% fino al 2031.
- Per canale di distribuzione, nel 2025 le farmacie al dettaglio rappresentavano il 42.7% del mercato dei farmaci nefrologici, mentre si prevede che le farmacie specializzate cresceranno a un tasso annuo composto del 10.5% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei farmaci nefrologici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del carico di malattie renali croniche e di insufficienza renale terminale | + 2.5% | Global | A lungo termine (≥ 4 anni) |
| Espansione dell'uso degli inibitori SGLT2 a protezione renale oltre il diabete | + 1.8% | Globale, guidato da Nord America, UE, APAC | Medio termine (2-4 anni) |
| Diagnosi precoce tramite screening dell'eGFR e dell'albuminuria | + 0.9% | Presente a livello globale, con una presenza maggiore nelle regioni ad alto reddito. | Medio termine (2-4 anni) |
| Carico di comorbilità dovuto a invecchiamento, diabete, ipertensione e obesità. | + 1.4% | Globale, concentrato in APAC e Nord America | A lungo termine (≥ 4 anni) |
| Aumento degli investimenti nella nefrologia di precisione e nelle terapie per le malattie renali rare. | + 0.7% | Nord America e Europa | Medio termine (2-4 anni) |
| Gestione digitale della terapia farmacologica domiciliare e ambulatoriale | + 0.4% | Nord America, Europa e principali mercati dell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico di malattie renali croniche e di insufficienza renale terminale
La malattia renale cronica [1] Global Burden of Disease Collaborators, “Global, Regional, and National Burden of Chronic Kidney Disease in Adults, 1990-2023, and Its Attributable Risk Factors,” The Lancet ha colpito 788 milioni di adulti a livello globale nel 2023, rispetto ai 378 milioni di adulti nel 1990. La Cina ha registrato 152 milioni di casi e l'India 138 milioni di casi, creando i più grandi pool nazionali di pazienti. Circa il 30% delle persone colpite non aveva una diagnosi confermata nelle cartelle cliniche durante il 2023. Una diagnosi più ampia può quindi aumentare la domanda di trattamento senza richiedere un aumento dell'incidenza della malattia. La CKD ha causato 1.48 milioni di decessi nel 2023 e si è classificata come la nona causa di morte a livello globale. La compromissione della funzione renale ha anche contribuito all'11.5% della mortalità cardiovascolare, supportando lo sviluppo di farmaci per condizioni correlate.
Espansione dell'uso degli inibitori SGLT2 a protezione renale oltre il diabete
Le linee guida KDIGO hanno assegnato agli inibitori SGLT2 una raccomandazione di Grado 1A per gli adulti con malattia renale cronica che soddisfano i criteri eGFR. La raccomandazione si applica indipendentemente dalla presenza di diabete, ampliando la popolazione di pazienti a cui è possibile prescrivere questi farmaci. L'uso in persone senza diabete è rimasto al di fuori dell'ambito di applicazione delle linee guida. Questa lacuna lascia spazio a una crescita delle prescrizioni, man mano che la medicina generale, la cardiologia e la nefrologia adotteranno le linee guida. Lo studio CONFIDENCE [2] Finerenone with Empagliflozin in Chronic Kidney Disease and Type 2 Diabetes (CONFIDENCE Trial),” New England Journal of Medicine ha rilevato che la combinazione di finerenone ed empagliflozin ha ridotto il rapporto albumina/creatinina urinaria del 29% in più rispetto a ciascun farmaco somministrato singolarmente. Il trattamento combinato può incrementare l'uso di terapie complementari nel mercato dei farmaci nefrologici.
Diagnosi precoce tramite screening dell'eGFR e dell'albuminuria
Nel 2023, solo il 35% delle persone con diabete si è sottoposto al test dell'albuminuria, mentre la percentuale ha raggiunto il 4% delle persone con ipertensione. Questi risultati indicano che molte persone idonee alla terapia farmacologica non sono state identificate attraverso lo screening. Le linee guida KDIGO raccomandano l'utilizzo sia della misurazione dell'albumina urinaria che della valutazione della velocità di filtrazione glomerulare (eGFR) per la diagnosi di malattia renale cronica (CKD). Questo approccio estende le responsabilità di individuazione della CKD oltre i nefrologi, coinvolgendo altri contesti clinici. Il test della creatinina point-of-care può supportare la stima dell'eGFR durante le visite di medicina generale. Una diagnosi precoce può prolungare il periodo in cui i pazienti ricevono farmaci per le malattie renali e vengono monitorati.
Carico di comorbilità dovuto a invecchiamento, diabete, ipertensione e obesità.
Nel 2023, l'iperglicemia a digiuno ha rappresentato il 31.9% degli anni di vita persi a causa di disabilità (DALY) dovuti a malattia renale cronica (MRC). L'ipertensione sistolica ha contribuito per il 24.5%, mentre un elevato indice di massa corporea ha contribuito per il 23.5%. Questi fattori di rischio spesso si presentano insieme e possono richiedere l'assunzione di diversi farmaci per un singolo paziente. I protocolli attuali possono combinare un inibitore SGLT2, un antagonista dei recettori dei mineralcorticoidi non steroideo (FANS) e un inibitore del sistema renina-angiotensina (RAS). Con il progredire della MRC, possono essere aggiunti farmaci per l'anemia e per la salute delle ossa e del metabolismo minerale. Le linee guida KDIGO raccomandano aggiustamenti sequenziali del trattamento basati sull'eGFR e sull'albuminuria, a supporto della continuità della terapia farmacologica al variare della gravità della malattia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati e ostacoli al rimborso per le nuove terapie renali | -1% | Diffusione globale, più acuta nei paesi a basso e medio reddito e nei mercati con pagamenti a pacchetto per l'insufficienza renale terminale. | Medio termine (2-4 anni) |
| Requisiti lunghi e complessi per studi clinici sugli esiti renali | -0.8% | Global | A lungo termine (≥ 4 anni) |
| Errori di dosaggio in caso di insufficienza renale e complessità della gestione dei farmaci | -0.5% | Global | A breve termine (≤ 2 anni) |
| Diagnosi tardiva, scarsa consapevolezza e accesso disomogeneo agli specialisti. | -0.6% | Asia-Pacifico, Medio Oriente e Africa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati e ostacoli al rimborso per le nuove terapie renali
Il sistema di pagamento prospettico per l'insufficienza renale terminale (ESRD) di Medicare raggruppa la maggior parte dei farmaci correlati alla dialisi in un pagamento giornaliero fisso. Le strutture sanitarie possono trovarsi a dover affrontare costi superiori al pagamento forfettario quando utilizzano trattamenti più recenti. L'adeguamento transitorio del pagamento aggiuntivo per i farmaci (Transitional Drug Add-on Payment Adjustment) fornisce un supporto per 2 anni prima che il pagamento torni ai livelli forfettari. Questo cambiamento può rendere difficile la prescrizione per i medici, nonostante la comprovata necessità del paziente. Un'analisi del 2025 ha rilevato che i costi limitano l'accesso ai nuovi farmaci biologici e ai farmaci renali mirati principalmente ai paesi ad alto reddito. Il divario di accesso limita il mercato dei farmaci nefrologici nelle regioni con un'elevata incidenza di malattia renale cronica (CKD).
Requisiti lunghi e complessi per studi clinici sugli esiti renali
Gli studi clinici in ambito renale generalmente richiedono come endpoint il declino sostenuto dell'eGFR, la malattia renale allo stadio terminale o la morte per cause renali e cardiovascolari. Questi risultati necessitano di ampie coorti e di un follow-up pluriennale prima che uno sponsor possa richiedere l'approvazione. Di conseguenza, i tempi di sviluppo possono estendersi da 3 a 5 anni rispetto ai programmi oncologici o cardiovascolari. La riduzione della proteinuria ha supportato l'approvazione di sparsentan e Tarpeyo come endpoint surrogati nella nefropatia da IgA. Questa via di somministrazione rimane non disponibile per la maggior parte delle indicazioni di malattia renale cronica che richiedono risultati basati sull'eGFR. KDIGO ha avviato un aggiornamento mirato che affronta le nuove evidenze sugli inibitori SGLT2, le terapie a base di GLP-1 e gli antagonisti dei recettori dei mineralcorticoidi non steroidei nella malattia renale cronica non diabetica.
Analisi del segmento
Per classe di farmaci: gli inibitori SGLT2 stanno rimodellando un panorama dominato da RAS
Nel 2025, gli inibitori del sistema renina-angiotensina (RAS) detenevano il 31.8% della quota di mercato dei farmaci nefrologici. Questa posizione rifletteva il loro utilizzo consolidato nelle linee guida e l'ampia disponibilità di farmaci generici per la nefropatia ipertensiva e diabetica. Si prevede che gli inibitori SGLT2 cresceranno a un tasso annuo composto (CAGR) del 10.8% dal 2026 al 2031. La raccomandazione di grado 1A delle linee guida KDIGO ne supporta l'uso negli adulti idonei con malattia renale cronica, indipendentemente dalla presenza di diabete. La minore adozione tra i pazienti non diabetici apre la strada a un maggiore utilizzo di questi farmaci. Il settore dei farmaci nefrologici si sta quindi evolvendo, superando un panorama incentrato esclusivamente sulla terapia con inibitori del RAS.
Lo studio CONFIDENCE ha mostrato una riduzione della proteinuria maggiore del 29% con la combinazione di finerenone ed empagliflozin rispetto a ciascuna terapia singolarmente. Il risultato supporta i protocolli multiclasse e aumenta l'uso di farmaci per paziente trattato. Le terapie per l'anemia includono agenti stimolanti l'eritropoiesi e inibitori dell'HIF-prolil idrossilasi. Vafseo [3] Akebia Therapeutics, "Akebia riceve l'approvazione della FDA per le compresse di Vafseo", Akebia Therapeutics è diventata disponibile in commercio negli Stati Uniti nel gennaio 2025 dopo l'approvazione della FDA nel marzo 2024. I leganti del fosfato, i leganti del potassio, gli immunosoppressori e gli inibitori del complemento rimangono importanti in altre condizioni renali. Anche i farmaci biologici mirati per le malattie renali rare stanno entrando in programmi di distribuzione limitata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: la nefropatia diabetica come motore di crescita in un mercato dominato dalla malattia renale cronica.
Nel 2025, la malattia renale cronica (MRC) rappresentava il 38.5% del mercato dei farmaci nefrologici, risultando l'indicazione più importante. Si prevede che la nefropatia diabetica crescerà a un tasso annuo composto (CAGR) del 10.6% dal 2026 al 2031. L'iperglicemia a digiuno ha contribuito al 31.9% degli anni di vita persi a causa di disabilità (DALY) dovuti alla MRC nel 2023. Questo carico di malattia spiega la forte attenzione allo sviluppo di farmaci per la nefropatia diabetica. Novo Nordisk sta estendendo l'utilizzo di semaglutide alle indicazioni per la nefropatia diabetica all'interno di quest'area terapeutica.
La malattia renale cronica (MRC) ha una popolazione di pazienti consolidata e approcci farmacoterapeutici ben definiti in diverse linee guida cliniche. Pertanto, anche modesti aumenti nella penetrazione dei farmaci possono generare volumi considerevoli grazie a questa base di pazienti. Le malattie glomerulari e autoimmuni includono la nefropatia da IgA (IgAN), la glomerulosclerosi focale segmentale (FSGS), la nefropatia membranosa primaria e la nefrite lupica. Il trattamento si sta spostando dall'immunosoppressione generalizzata verso approcci con farmaci biologici mirati e inibitori della BTK. La proteinuria, come endpoint surrogato accettato dalla FDA nella IgAN, ha supportato l'approvazione di sparsentan e Tarpeyo. Il danno renale acuto rimane incentrato sulla terapia di supporto, sebbene siano in fase di sviluppo interventi precoci guidati da biomarcatori. L'insufficienza renale terminale (ESRD) e le complicanze della MRC rimangono legate all'anemia e alla gestione del metabolismo minerale attraverso programmi di dialisi.
Per via di somministrazione: le formulazioni sottocutanee stanno guadagnando terreno rispetto a quelle orali.
Nel 2025, le formulazioni orali detenevano il 72.4% della quota di mercato dei farmaci nefrologici. Gli inibitori SGLT2 e gli inibitori RAS a somministrazione unica giornaliera consolidano questa posizione di leadership in ambito ambulatoriale e domiciliare. Si prevede che la somministrazione sottocutanea crescerà a un tasso annuo composto (CAGR) del 10.2% dal 2026 al 2031. Tale crescita è legata ai farmaci biologici per le malattie renali rare, tra cui gli inibitori del complemento e gli agenti anti-CD20. L'uso sottocutaneo può offrire un'alternativa ambulatoriale o domiciliare all'infusione endovenosa. Il mercato dei farmaci nefrologici continua inoltre a presentare una notevole esigenza di terapie di mantenimento orali.
La somministrazione endovenosa rimane lo standard per gli ESA e l'integrazione di ferro in molti centri di dialisi. I flussi di lavoro specifici di ciascun centro creano barriere al passaggio a nuove terapie, anche con la disponibilità di inibitori orali di HIF-PH. Le vie di somministrazione iniettabili e parenterali soddisfano le esigenze procedurali e di assistenza acuta, incluso il trattamento di induzione per le malattie glomerulari. I farmaci renali mirati possono avere prezzi elevati in contesti di trattamento limitati. La somministrazione sottocutanea è diventata una priorità nella progettazione di terapie croniche per la malattia renale cronica avanzata. I requisiti di approvazione accelerata per i farmaci per le malattie glomerulari hanno rafforzato questa attenzione nei programmi in fase avanzata.
Per canale di distribuzione: le farmacie specializzate attraggono le terapie renali ad alta complessità
Nel 2025, le farmacie al dettaglio detenevano il 42.7% del mercato dei farmaci nefrologici. Questa posizione riflette la distribuzione ricorrente a livello comunitario di farmaci orali per il mantenimento della malattia renale cronica. Si prevede che le farmacie specializzate cresceranno a un tasso annuo composto (CAGR) del 10.5% dal 2026 al 2031. I farmaci biologici e di precisione spesso richiedono monitoraggio clinico, logistica della catena del freddo e supporto al paziente. Queste esigenze si adattano ai programmi di distribuzione limitata gestiti da fornitori specializzati. Questo canale sta diventando sempre più importante man mano che l'industria farmaceutica nefrologica adotta terapie renali complesse.
Le farmacie ospedaliere dispensano agenti stimolanti l'eritropoiesi (ESA) per via endovenosa, farmaci per la dialisi in pacchetto e trattamenti nefrologici acuti. Il sistema di pagamento a pacchetto per l'insufficienza renale terminale (ESRD) può esercitare una pressione continua sui margini in questo contesto. Le farmacie online stanno guadagnando terreno per il trattamento di mantenimento della malattia renale cronica (CKD) e per la consegna a domicilio. Gli strumenti digitali per l'aderenza alla terapia possono ridurre gli ostacoli alla dispensazione per i pazienti con mobilità ridotta o che necessitano di dialisi domiciliare. Gli operatori di farmacie specializzate devono soddisfare i requisiti di accreditamento URAC. Questo requisito di base definisce i requisiti di accesso e la differenziazione tra i fornitori che gestiscono terapie ad alta complessità.
Analisi geografica
Nel 2025, il Nord America deteneva il 41.3% della quota di mercato dei farmaci nefrologici. La regione beneficia della presenza di specialisti nefrologici affermati, della copertura ESRD di Medicare e della rapida adozione delle terapie raccomandate. Gli Stati Uniti rimangono il mercato nazionale più grande perché l'uso post-approvazione può svilupparsi rapidamente all'interno del loro sistema sanitario. Kerendia [4] Bayer AG, “Bayer Annual Report 2025,” ha generato 829 milioni di euro, equivalenti a 936 milioni di dollari, di vendite globali nel corso del 2025. Il Canada ha mostrato modelli di prescrizione simili, mentre il Messico è in crescita a causa dell'obesità urbana e del diabete. La struttura di pagamento a pacchetto ESRD di Medicare rimane un importante vincolo per i nuovi farmaci per la dialisi.
L'Europa segue l'esempio del Nord America, supportata da percorsi integrati di cura renale in Germania, Regno Unito e Francia. L'adozione delle linee guida ha favorito l'uso degli inibitori SGLT2 nella gestione della malattia renale cronica e dell'insufficienza cardiaca. Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.9% dal 2026 al 2031. Cina e India contavano rispettivamente 152 milioni e 138 milioni di casi di malattia renale cronica nel set di dati del 2023. Il Giappone dispone di un sistema di dialisi consolidato ed è stato tra i primi ad adottare gli inibitori HIF-PH per il trattamento dell'anemia renale.
In Giappone sono stati diagnosticati 2.5 milioni di pazienti con malattia renale cronica (MRC), mentre Corea del Sud e Australia stanno ampliando le iniziative di screening. L'utilizzo degli inibitori SGLT2 nella MRC non diabetica ha ulteriori margini di sviluppo nella regione Asia-Pacifico. Lo sviluppo di farmaci per la nefropatia da IgA riveste inoltre rilevanza regionale, poiché la prevalenza è più elevata rispetto alle popolazioni occidentali. Il Medio Oriente e l'Africa, e il Sud America, rimangono aree a bassa penetrazione, limitate dai costi e dalla difficoltà di accesso a specialisti. Nel 2023, l'America Latina ha registrato una prevalenza di MRC standardizzata per età del 15.4%. I farmaci generici SGLT2 a basso costo potrebbero favorire un percorso terapeutico basato sui volumi, man mano che le esclusive scadono.
Panorama competitivo
Il mercato dei farmaci nefrologici è moderatamente consolidato tra le principali aziende farmaceutiche, mentre la cura specialistica delle malattie renali rimane più frammentata. AstraZeneca, Boehringer Ingelheim e Bayer sono i pilastri del trattamento cardiorenale attraverso meccanismi consolidati e innovativi. Bayer ha registrato un aumento del 79% su base annua del fatturato di Kerendia nel 2025. Questa performance è stata favorita da ulteriori evidenze e da un posizionamento più forte nelle linee guida per il finerenone. AstraZeneca sta sviluppando baxdrostat e zibotentan insieme al suo farmaco di riferimento dapagliflozin. Il suo approccio prevede studi di combinazione che coinvolgono meccanismi renali complementari.
Farxiga ha perso l'esclusività negli Stati Uniti nel 2026, aumentando la pressione sul trattamento di marca con inibitori SGLT2. AstraZeneca sta riorientando la propria attenzione verso nuovi farmaci, in un contesto in cui la concorrenza dei generici sta modificando il mercato. Bayer ha presentato i risultati completi dello studio di Fase III FIND-CKD su finerenone per la malattia renale cronica non diabetica nel giugno 2026. I risultati hanno supportato i piani per ampliare l'utilizzo del farmaco a diverse cause di malattia renale cronica. Travere ha ottenuto l'approvazione della FDA per FILSPARI nella glomerulosclerosi focale segmentale (FSGS) nell'aprile 2026. L'approvazione si è basata su un endpoint surrogato di proteinuria e ha rafforzato la posizione dell'azienda nel campo delle malattie renali rare.
Calliditas, ora parte di Asahi Kasei, continua a differenziare Nefecon grazie alle evidenze dei biomarcatori nella nefropatia da IgA. Akebia ha avviato uno studio post-marketing su Vafseo con una grande organizzazione di dialisi nell'agosto 2025. Lo studio ha lo scopo di raccogliere prove a supporto dell'uso rispetto ai biosimilari di ESA. L'ottimizzazione digitale del dosaggio e la valutazione del rischio guidata dai biomarcatori rimangono aree in cui non esiste uno standard commerciale consolidato. L'attività competitiva nel mercato dei farmaci nefrologici è quindi più intensa laddove le terapie mirate si rivolgono a malattie rare e bisogni insoddisfatti.
Leader del settore dei farmaci nefrologici
Bayer AG
Novartis AG
Pfizer Inc.
F. Hoffmann-La Roche SA
AbbVie Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Travere Therapeutics ha concluso un accordo di licenza esclusiva con Everest Medicines per civorebrutinib (EVER001), un inibitore orale covalente reversibile di BTK, versando 112.5 milioni di dollari in anticipo, con ulteriori pagamenti al raggiungimento di determinati obiettivi fino a un massimo di 1.03 miliardi di dollari. Travere prevede di studiare civorebrutinib nella nefropatia membranosa primaria, nella glomerulosclerosi segmentale focale immuno-mediata e nella malattia a lesioni minime, posizionandolo come potenziale farmaco in fase di sviluppo per le malattie glomerulari immuno-mediate.
- Giugno 2026: Bayer ha presentato i primi risultati completi dello studio di fase III FIND-CKD, che valutava il finerenone nella malattia renale cronica non diabetica, al 63° Congresso ERA di Glasgow. Un'analisi di sottogruppo predefinita ha confermato che il finerenone rallenta il declino della funzionalità renale rispetto al placebo nei pazienti con nefropatia ipertensiva, una popolazione trascurata con poche opzioni terapeutiche attualmente raccomandate dalle linee guida.
- Giugno 2026: Bayer ha pubblicato i dati dell'analisi aggregata INFINITY su The Lancet in occasione del 63° Congresso ERA, valutando il finerenone in popolazioni con malattia renale cronica (MRC) con e senza diabete di tipo 2, rafforzando il profilo di protezione cardiorenale del farmaco in uno spettro più ampio di eziologie di MRC e supportando le ambizioni di ampliamento delle indicazioni.
- Giugno 2026: Chugai Pharmaceutical ha presentato una domanda di autorizzazione all'immissione in commercio in Giappone per FILSPARI (sparsentan) nel trattamento della nefropatia da IgA, con Travere Therapeutics che mantiene il diritto a ricevere pagamenti per il raggiungimento di traguardi normativi e commerciali, nonché royalty a scaglioni. Questa presentazione estende la portata geografica di sparsentan al Giappone, un importante mercato nefrologico early adopter con standard normativi rigorosi.
Ambito del rapporto sul mercato globale dei farmaci nefrologici
Secondo quanto riportato nel documento, i farmaci nefrologici sono terapie farmacologiche utilizzate per la prevenzione, la gestione e il trattamento delle patologie renali, tra cui la malattia renale cronica (MRC), la nefropatia diabetica (DKD), l'insufficienza renale acuta (AKI), le malattie glomerulari e le complicanze associate alla compromissione della funzione renale. Questi farmaci contribuiscono a rallentare la progressione della malattia, a preservare la funzione renale, a gestire le complicanze correlate alla malattia, come l'anemia e gli squilibri elettrolitici, e a migliorare gli esiti clinici per i pazienti con patologie renali acute e croniche. I progressi nella terapia nefrologica, compresi i trattamenti mirati e modificanti la malattia, hanno migliorato la gestione delle patologie renali e ridotto il rischio di progressione verso l'insufficienza renale terminale (ESRD).
Il mercato dei farmaci nefrologici è segmentato per classe di farmaci in inibitori del sistema renina-angiotensina (RAS) (ACE inibitori, ARB), inibitori SGLT2, antagonisti del recettore dei mineralcorticoidi e antagonisti del recettore dell'endotelina, terapie per la gestione dell'anemia (ESA, inibitori HIF-PH) e altri farmaci nefrologici (leganti del fosfato, leganti del potassio, immunosoppressori, inibitori del complemento, altri); per indicazione in malattia renale cronica (CKD), malattia renale diabetica (DKD), malattie renali glomerulari e autoimmuni, danno renale acuto (AKI) e complicanze associate a CKD e malattia renale allo stadio terminale (ESRD); per via di somministrazione in orale, iniettabile/parenterale, endovenosa, sottocutanea e altre vie; Il rapporto di mercato è suddiviso per canale di distribuzione in farmacie ospedaliere, farmacie al dettaglio, farmacie online, farmacie specializzate e altri canali di distribuzione; e per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Inibitori del sistema renina-angiotensina (RAS) (ACE inibitori, ARB) |
| Inibitori SGLT2 |
| Antagonisti del recettore dei mineralcorticoidi e antagonisti del recettore dell'endotelina |
| Terapie per la gestione dell'anemia (ESA, inibitori di HIF-PH) |
| Altri farmaci nefrologici (leganti del fosfato, leganti del potassio, immunosoppressori, inibitori del complemento, altri) |
| Malattia renale cronica (CKD) |
| Malattia renale diabetica (DKD) |
| Malattie renali glomerulari e autoimmuni |
| Danno renale acuto (AKI) |
| Complicanze associate alla malattia renale cronica e insufficienza renale terminale (ESRD) |
| Orale |
| Iniettabile/parenterale |
| endovenoso |
| Sottocutaneo |
| Altre rotte |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Farmacie specializzate |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Di Drug Class | Inibitori del sistema renina-angiotensina (RAS) (ACE inibitori, ARB) | |
| Inibitori SGLT2 | ||
| Antagonisti del recettore dei mineralcorticoidi e antagonisti del recettore dell'endotelina | ||
| Terapie per la gestione dell'anemia (ESA, inibitori di HIF-PH) | ||
| Altri farmaci nefrologici (leganti del fosfato, leganti del potassio, immunosoppressori, inibitori del complemento, altri) | ||
| Per indicazione | Malattia renale cronica (CKD) | |
| Malattia renale diabetica (DKD) | ||
| Malattie renali glomerulari e autoimmuni | ||
| Danno renale acuto (AKI) | ||
| Complicanze associate alla malattia renale cronica e insufficienza renale terminale (ESRD) | ||
| Per via di amministrazione | Orale | |
| Iniettabile/parenterale | ||
| endovenoso | ||
| Sottocutaneo | ||
| Altre rotte | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Farmacie specializzate | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di farmaci nefrologici?
Nel 2023, la malattia renale cronica ha colpito 788 milioni di adulti in tutto il mondo, mentre le lacune diagnostiche e i fattori di rischio metabolico continuano ad aumentare la domanda di trattamento.
Quale classe di farmaci nefrologici sta crescendo più rapidamente?
Si prevede che gli inibitori SGLT2 cresceranno a un tasso di crescita annuo composto (CAGR) del 10.8% fino al 2031, supportati dalle linee guida KDIGO per gli adulti idonei affetti da malattia renale cronica.
Perché gli inibitori SGLT2 vengono utilizzati nella malattia renale cronica?
Le linee guida KDIGO raccomandano gli inibitori SGLT2 per gli adulti con malattia renale cronica idonei, indipendentemente dalla presenza di diabete, ampliando il loro potenziale ruolo nella cura delle malattie renali.
Quale regione sta registrando la più rapida espansione nel settore delle terapie renali?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.9% fino al 2031, grazie all'elevata incidenza della malattia renale cronica e al miglioramento delle infrastrutture di accesso.
Quali fattori limitano l'accesso ai farmaci più recenti per le malattie renali?
Gli elevati costi delle terapie e le strutture di pagamento della dialisi possono limitarne l'accesso, soprattutto nei paesi a basso reddito e nei contesti di pagamento a pacchetto.
Perché le farmacie specializzate sono importanti nella cura dei reni?
Le farmacie specializzate forniscono supporto per i farmaci che richiedono monitoraggio, logistica a catena del freddo, distribuzione limitata e servizi al paziente.


