

Dimensioni e quota di mercato della termoregolazione neonatale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.37 miliardo di dollari |
| Dimensione del mercato (2031) | 2.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.13% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla termoregolazione neonatale a cura di Mordor Intelligence
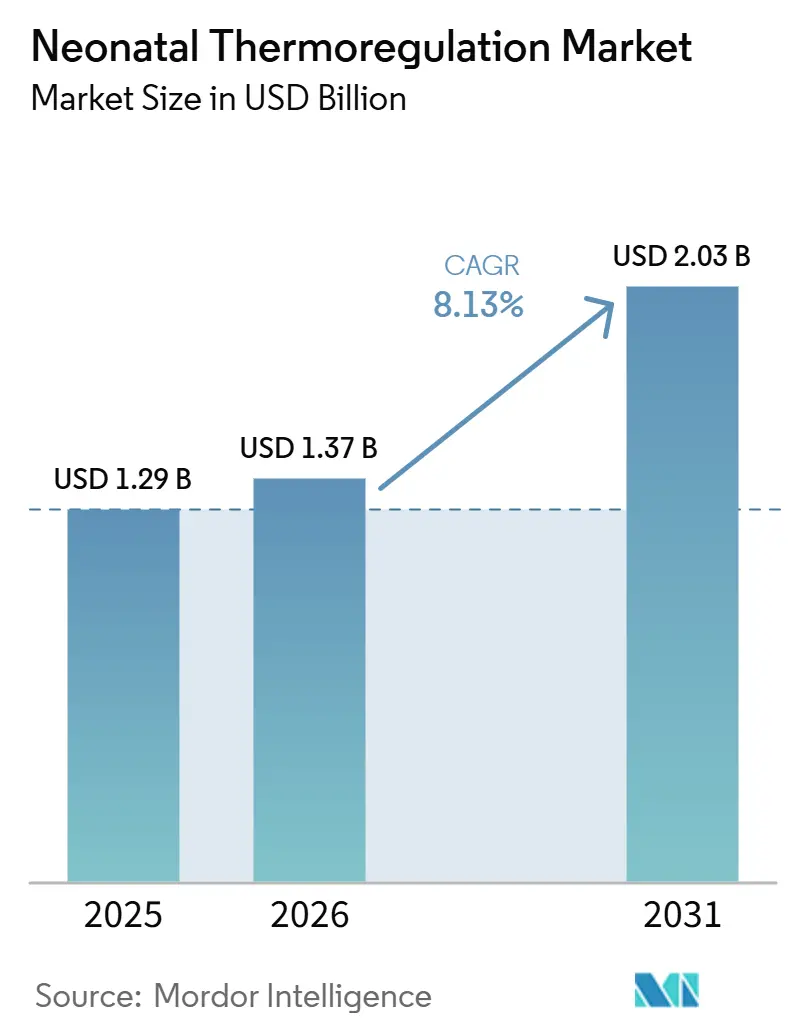
Si prevede che il mercato della termoregolazione neonatale crescerà da 1.29 miliardi di dollari nel 2025 e 1.37 miliardi di dollari nel 2026 a 2.03 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.13% tra il 2026 e il 2031. Il mercato della termoregolazione neonatale è sostenuto dal persistente problema delle nascite premature, che mantiene costante la domanda di incubatrici, riscaldatori radianti e sistemi di monitoraggio preciso della temperatura in tutti i contesti assistenziali a livello globale. Il mercato della termoregolazione neonatale si sta inoltre orientando verso sistemi servoassistiti e connessi ai dati, poiché gli ospedali cercano di ridurre le variazioni manuali della temperatura e di ottimizzare i flussi di lavoro clinici. Il mercato della termoregolazione neonatale sta beneficiando anche dell'espansione delle unità di terapia intensiva neonatale (UTIN) nelle economie emergenti, dove le nuove strutture distrettuali e di riferimento creano una domanda di nuove apparecchiature, piuttosto che una domanda di sole sostituzioni. Anche il mercato della termoregolazione neonatale sta beneficiando delle linee guida aggiornate sull'ipotermia terapeutica per l'encefalopatia ipossico-ischemica neonatale, che rafforzano l'importanza dei sistemi di raffreddamento specializzati nelle unità di terapia intensiva neonatale (UTIN) di riferimento. Allo stesso tempo, gli elevati costi di investimento, le scadenze di conformità più stringenti e la crescente domanda di piattaforme software-linked spingono i fornitori del mercato della termoregolazione neonatale a competere sull'integrazione, la rilevanza clinica e il supporto per l'intero ciclo di vita, piuttosto che sul solo hardware.
Punti chiave del rapporto
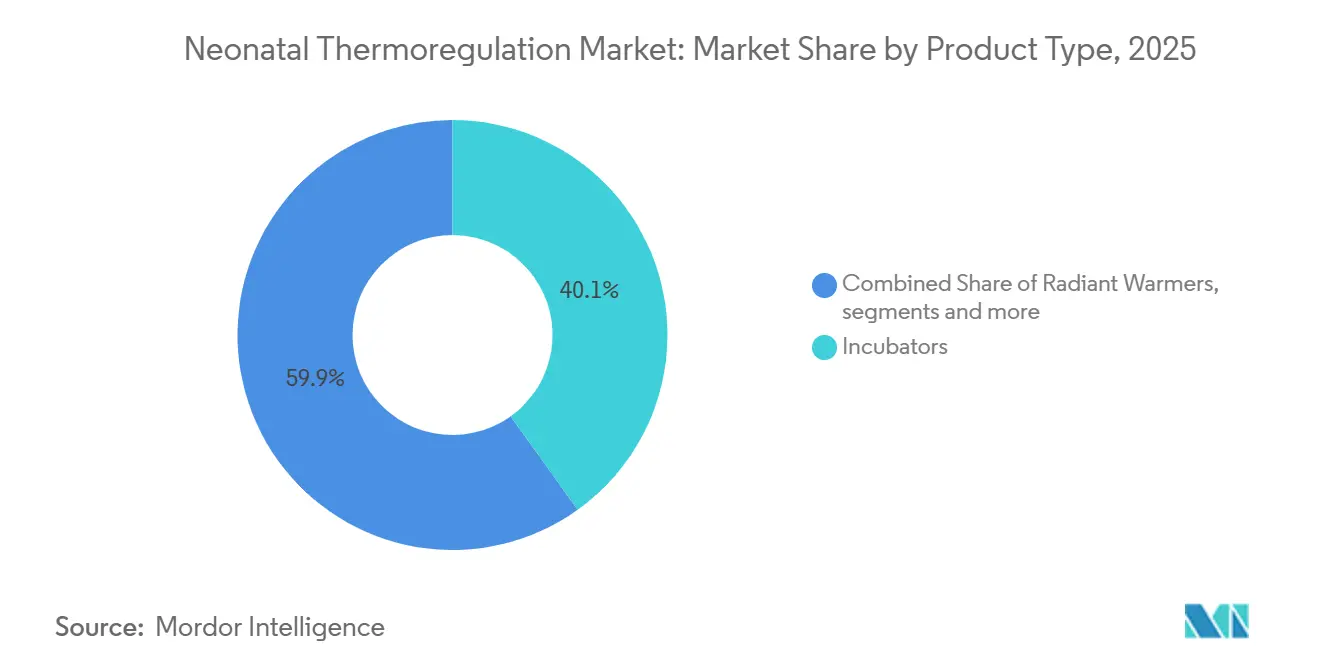
- Per tipologia di prodotto, le incubatrici hanno rappresentato la quota di mercato maggiore, pari al 40.13% del fatturato nel 2025, mentre si prevede che i dispositivi per il monitoraggio della temperatura cresceranno a un tasso annuo composto (CAGR) dell'8.24% fino al 2031.
- In termini di tecnologia, i sistemi servoassistiti detenevano una quota di fatturato del 39.2% nel 2025, mentre si prevede che i sistemi ibridi a circuito chiuso cresceranno a un tasso annuo composto del 9.16% fino al 2031.
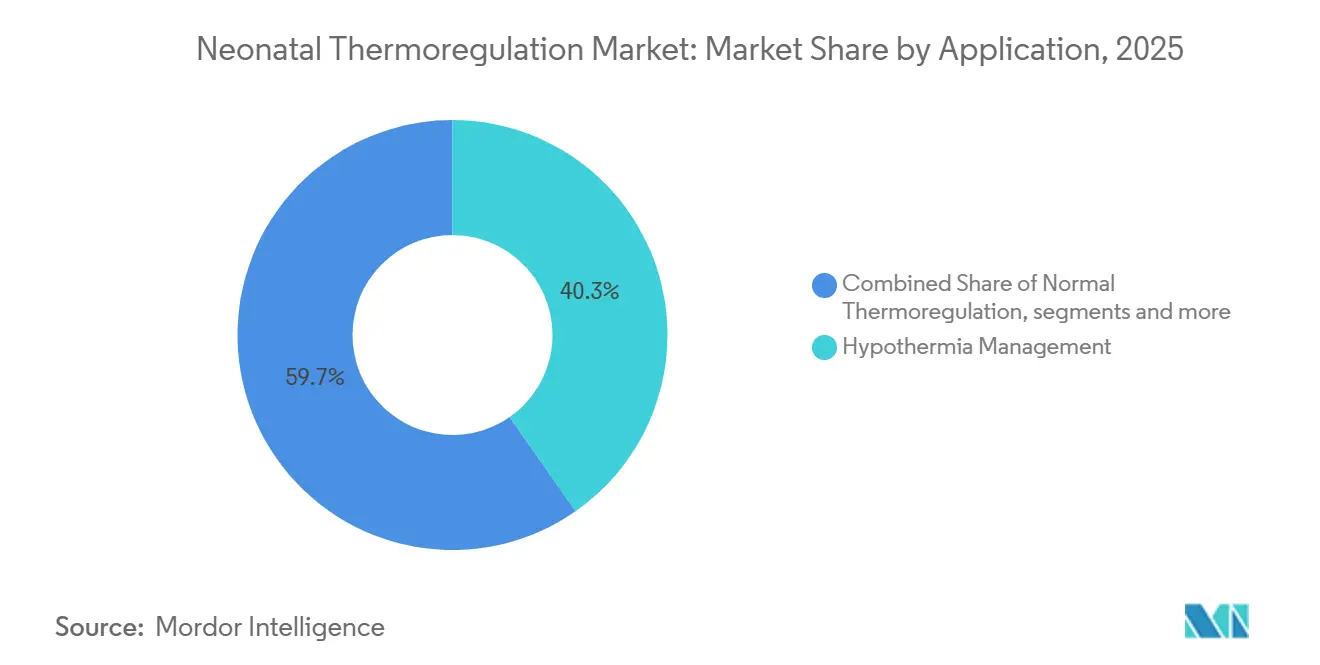
- Per quanto riguarda le singole applicazioni, la gestione dell'ipotermia ha rappresentato il 40.33% del fatturato nel 2025, mentre si prevede che la terapia intensiva neonatale crescerà a un tasso annuo composto dell'8.54% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 gli ospedali detenevano il 44.23% della quota di mercato della termoregolazione neonatale, mentre le unità di terapia intensiva neonatale hanno registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 9.76% fino al 2031.
- Dal punto di vista geografico, il Nord America ha rappresentato il 46.36% del fatturato nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della termoregolazione neonatale
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle nascite premature e del basso peso alla nascita | + 2.5% | Presente a livello globale, con una presenza maggiore nell'Asia meridionale e nell'Africa subsahariana. | A lungo termine (≥ 4 anni) |
| Passaggio alla termoregolazione a circuito chiuso servo-controllata | + 1.8% | Nord America ed Europa, con ripercussioni sulla regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Espansione della capacità delle unità di terapia intensiva neonatale nei sistemi sanitari ad alta incidenza | + 1.4% | Nucleo centrale dell'Asia-Pacifico, con ripercussioni su Medio Oriente, Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Priorità al controllo delle infezioni e alla stabilità termica nelle sale parto | + 0.7% | Globale, concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Domanda di scaldavivande portatili nelle reti di trasporto e di riferimento | + 0.6% | Nord America ed Europa, con ricadute sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Rischi di fornitura dei microprocessori e cambiamenti nell'approvvigionamento locale | + 0.3% | Azienda globale, con una concentrazione produttiva nell'Asia orientale. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei parti prematuri e dell'incidenza del basso peso alla nascita
La nascita pretermine rimane uno dei più chiari fattori di domanda a lungo termine per il mercato della termoregolazione neonatale, poiché la stabilità della temperatura è essenziale per la sopravvivenza del neonato nei primi giorni di cura. Le stime dell'OMS e dell'UNICEF mostrano che ogni anno si registrano 13.4 milioni di nascite pretermine, il che significa che quasi 1 su 10 nati vivi in tutto il mondo è prematuro. [1] Organizzazione Mondiale della Sanità, "1 bambino su 10 in tutto il mondo nasce prematuro, con gravi ripercussioni sulla salute e sulla sopravvivenza", WHO News, who.int Una meta-analisi del 2025 ha riportato una mortalità neonatale pari a 8 per 100 nascite pretermine in generale e 40 per 100 tra i neonati estremamente pretermine, il che rende difficile posticipare la domanda di acquisto di apparecchiature per la cura termica. [2] “Prevalenza globale della mortalità neonatale nei neonati pretermine, una revisione sistematica e una meta-analisi”, BMC Pregnancy and Childbirth, link.springer.com L’onere geografico si è spostato maggiormente verso l’Asia meridionale e l’Africa subsahariana, dove la base installata per la termoregolazione avanzata rimane sottoservita e dove il mercato della termoregolazione neonatale ha ancora spazio per espandersi oltre la sua tradizionale base ad alto reddito.
Passaggio alla termoregolazione a circuito chiuso servo-controllata
Il mercato della termoregolazione neonatale si sta orientando verso sistemi servo-controllati perché i team clinici desiderano un controllo della temperatura più preciso e una minore variabilità dipendente dall'operatore nei neonati fragili. Le evidenze del 2024 hanno dimostrato la fattibilità e la sicurezza della termoregolazione servo-controllata nei neonati pretermine di 34-35 settimane di età gestazionale, ampliando così il campo di applicazione clinica oltre i neonati più piccoli. [3] SH Kim et al., “Therapeutic Hypothermia for Preterm Infants 34 to 35 Weeks Gestational Age With Neonatal Encephalopathy,” Journal of Perinatology, nature.com Questo cambiamento è rilevante dal punto di vista commerciale perché gli ospedali che un tempo si affidavano a sistemi open-care a basso costo sono ora sottoposti a maggiori pressioni per l'aggiornamento, poiché le linee guida e gli standard di approvvigionamento diventano più rigorosi. Gli emendamenti del 2024 relativi alle norme IEC 60601-2-19 e IEC 60601-2-21 innalzano anche gli standard di ingegneria e certificazione per i produttori, favorendo i fornitori che già operano all'interno di sistemi di conformità strutturati. Il mercato della termoregolazione neonatale si sta quindi spostando dalla pura competizione hardware verso piattaforme in grado di gestire la temperatura, supportare la documentazione e connettersi con i sistemi informativi ospedalieri.
Espansione della capacità delle unità di terapia intensiva neonatale nei sistemi sanitari ad alta incidenza
L'espansione delle unità di terapia intensiva neonatale (UTIN) nei sistemi sanitari ad alta incidenza di casi sta creando un modello di crescita diverso nel mercato della termoregolazione neonatale, poiché una quota significativa degli acquisti deriva ora da nuovi letti e nuove apparecchiature, piuttosto che dai soli cicli di sostituzione. Gli investimenti pubblici e privati nelle infrastrutture neonatali in tutta l'Asia stanno ampliando gli acquisti di dispositivi di fascia base, media e premium, soprattutto laddove gli ospedali distrettuali e i centri di riferimento vengono ammodernati. Ciò espande il mercato della termoregolazione neonatale in modo strutturalmente più duraturo rispetto ai semplici aggiornamenti una tantum delle apparecchiature, poiché ogni nuovo letto crea anche una domanda continua di assistenza, manutenzione e sostituzione. Di conseguenza, il mercato della termoregolazione neonatale sta beneficiando sia dello sviluppo delle capacità nei paesi emergenti, sia della necessità di dotare questi nuovi spazi di dispositivi adatti a protocolli clinici ad alta complessità.
Domanda di scaldavivande portatili nelle reti di trasporto e di riferimento
Il mercato della termoregolazione neonatale sta beneficiando anche dei casi d'uso relativi al trasporto e al trasferimento dei neonati, poiché l'instabilità termica durante il trasferimento può peggiorare drasticamente le condizioni del neonato. Nel gennaio 2026, la FDA statunitense ha concesso l'autorizzazione 510(k) per l'incubatrice neonatale portatile mOm Essential, confermando la domanda di gestione termica al di fuori dei reparti standard di terapia intensiva neonatale (TIN). I dispositivi di trasporto di alta gamma hanno prezzi più elevati perché devono mantenere la stabilità termica in presenza di vibrazioni, limiti di potenza e spostamenti tra strutture. Il mercato della termoregolazione neonatale sta assistendo a un ampliamento delle funzionalità di questo segmento, poiché le incubatrici portatili vengono ora utilizzate non solo per i trasferimenti di emergenza, ma anche per estendere la portata delle TIN di livello III, spesso carenti, alle aree rurali e con risorse limitate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale degli incubatori e dei riscaldatori avanzati. | -1.2% | Asia-Pacifico, Medio Oriente e Africa e Sud America | A lungo termine (≥ 4 anni) |
| Dipendenza del flusso di lavoro clinico da personale biomedico qualificato | -0.8% | Presente a livello globale, con una presenza più forte in Medio Oriente, Africa e Sud America. | Medio termine (2-4 anni) |
| Oneri di approvazione e ricertificazione normativa | -0.6% | Nord America ed Europa principalmente | Medio termine (2-4 anni) |
| Cura canguro e sostituzione della cura termica a bassa tecnologia | -0.4% | Asia meridionale, Africa subsahariana e altri mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo iniziale degli incubatori e dei riscaldatori avanzati.
Il mercato della termoregolazione neonatale continua a essere fortemente limitato dai volumi di vendita, poiché le incubatrici a circuito chiuso di ultima generazione risultano costose per gli ospedali pubblici dei paesi con un'elevata incidenza di casi di infezione neonatale. I tetti massimi imposti dalle autorità governative in alcune zone dell'Asia meridionale e dell'Africa subsahariana spesso spingono gli acquirenti verso sistemi con specifiche inferiori, il che può ridurre l'adozione di dispositivi con monitoraggio integrato, controllo dell'umidità e ridondanza degli allarmi. Questo crea una struttura frammentata all'interno del mercato della termoregolazione neonatale, dove i sistemi di fascia alta sono concentrati nelle unità di terapia intensiva neonatale (UTIN) urbane di terzo livello, mentre gli ospedali distrettuali continuano a dipendere da dispositivi più semplici. Il risultato è una pressione sui margini per i fornitori globali, poiché i segmenti di mercato in più rapida crescita sono spesso anche i più sensibili al prezzo. In alcune zone dell'Asia stanno iniziando a diffondersi modelli di leasing e di pagamento a consumo, ma l'adozione è ancora disomogenea e non sufficientemente ampia da eliminare questa barriera di prezzo nell'intero mercato della termoregolazione neonatale.
Cura canguro e terapia termica a basso impatto come alternativa per neonati stabili.
La canguro-cura sta creando un vero e proprio effetto di sostituzione in alcuni segmenti del mercato della termoregolazione neonatale, poiché viene utilizzata più frequentemente per i neonati pretermine stabili e con basso peso alla nascita in contesti con risorse limitate. Una guida di pratica clinica dell'OMS del 2025 raccomandava di iniziare la canguro-cura il prima possibile, anche prima della completa stabilizzazione, a meno che non siano presenti gravi insufficienze respiratorie o emodinamiche. Uno studio pubblicato su Lancet nel 2025 ha inoltre confermato i benefici nei neonati di peso compreso tra 700 e 2,000 grammi in contesti dell'Africa subsahariana, dove l'accesso alle apparecchiature rimane limitato. L'effetto di sostituzione non è uniforme, poiché i neonati estremamente pretermine al di sotto delle 28 settimane necessitano ancora di incubazione a circuito chiuso e non possono fare affidamento esclusivamente sulla termoregolazione a bassa tecnologia. Ciononostante, il mercato della termoregolazione neonatale potrebbe subire una lenta adozione di dispositivi negli ospedali distrettuali se i fornitori presumono che tutti i neonati pretermine ricoverati si traducano in ore di utilizzo del dispositivo allo stesso ritmo in tutti i contesti assistenziali.
Analisi del segmento
Per tipologia di prodotto: le incubatrici consolidano i ricavi, mentre i dispositivi di monitoraggio guadagnano terreno più rapidamente.
Nel 2025, le incubatrici rappresentavano il 40.13% del fatturato, confermandosi come la categoria di prodotto più importante nel mercato della termoregolazione neonatale, poiché rimangono fondamentali per la gestione del microambiente chiuso per i neonati con peso alla nascita molto basso ed estremamente prematuri. Le scadenze di implementazione del 2026, legate alle norme IEC 60601-2-19 e IEC 60601-2-21, stanno inoltre spingendo parte degli impianti installati verso la sostituzione per conformità, il che supporta gli acquisti continui nel settore della termoregolazione neonatale. I riscaldatori radianti sono rimasti il secondo segmento di prodotto più importante, poiché il loro utilizzo in sale parto e reparti di rianimazione rimane fondamentale, in quanto consentono ai medici di avere supporto termico senza interrompere le procedure.
Si prevede che i dispositivi per il monitoraggio della temperatura cresceranno a un tasso annuo composto (CAGR) dell'8.24% fino al 2031, diventando così la categoria di prodotti in più rapida crescita nel mercato della termoregolazione neonatale. Anche i materassini e i cuscinetti riscaldanti stanno acquisendo importanza negli scenari di trasporto, dove il calore radiante può risultare meno pratico a causa delle limitazioni di batteria e mobilità. Il mercato della termoregolazione neonatale si sta quindi ampliando a livello di prodotto, passando dai semplici dispositivi di riscaldamento a piattaforme ricche di sensori in grado di estendere il valore del monitoraggio a un maggior numero di ambienti di cura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: il controllo servoassistito è in testa, mentre i sistemi ibridi superano la concorrenza.
Nel 2025, i sistemi servoassistiti detenevano il 39.22% del fatturato del segmento tecnologico, mantenendo la leadership nel mercato della termoregolazione neonatale, poiché un controllo termico più preciso è sempre più considerato uno standard di base nelle unità di terapia intensiva neonatale (UTIN) ad alta intensità di cura. Le modifiche normative del 2024 hanno inoltre rafforzato la posizione di questi sistemi, innalzando le aspettative in termini di prestazioni e sicurezza per il controllo a circuito chiuso. I sistemi ad aria compressa rimangono comunque diffusi nelle strutture a bassa intensità di cura e con budget limitati, grazie alla loro progettazione più semplice che consente di contenere i costi di acquisizione.
Si prevede che i sistemi ibridi a circuito chiuso cresceranno a un tasso annuo composto del 9.16% fino al 2031, il che rappresenta il percorso di espansione più rapido nel mercato della termoregolazione neonatale. Gli ospedali stanno sempre più optando per piattaforme che combinano fonti di calore radianti, convettive e conduttive sotto un'unica architettura di feedback, in quanto ciò riduce l'intervento manuale e semplifica il controllo termico. Il mercato della termoregolazione neonatale si sta quindi orientando tecnologicamente verso sistemi integrati in grado di supportare sia il riscaldamento di routine che il raffreddamento specializzato, senza costringere gli ospedali ad adottare flussi di lavoro separati.
Per applicazione: la gestione dell'ipotermia è in testa, mentre l'assistenza in terapia intensiva neonatale si espande più rapidamente.
Nel 2025, la gestione dell'ipotermia ha rappresentato il 40.33% del fatturato, confermandosi come l'applicazione più importante nel mercato della termoregolazione neonatale, in quanto comprende sia la prevenzione dello stress da freddo nei neonati pretermine, sia il raffreddamento controllato nei neonati affetti da encefalopatia ipossico-ischemica. Questo segmento rimane ampio perché include sia il mantenimento termico quotidiano al letto del paziente, sia l'uso terapeutico ad alta intensità nei centri di riferimento. L'aggiornamento clinico dell'AAP del febbraio 2026 ha rafforzato questa applicazione, riaffermando la necessità di raffreddamento a 33.5 °C entro 6 ore dalla nascita per i neonati a termine idonei affetti da encefalopatia da moderata a grave.
Si prevede che la terapia intensiva neonatale crescerà a un tasso annuo composto (CAGR) dell'8.54% fino al 2031, risultando l'applicazione in più rapida crescita nel mercato della termoregolazione neonatale tra le diverse categorie di applicazioni. Tale crescita riflette l'aumento dei ricoveri in terapia intensiva neonatale per i neonati estremamente prematuri e il passaggio a percorsi termici più specializzati, basati su servocontrollo, telemetria e continuità del trasporto. La termoregolazione standard rappresenta ancora l'applicazione più diffusa in termini di volume di unità, poiché i reparti di neonatologia e gli ospedali standard continuano a utilizzare un'ampia base installata di incubatrici e riscaldatori di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali dominano i ricavi, mentre le unità di terapia intensiva neonatale registrano la crescita più rapida.
Nel 2025, gli ospedali rappresentavano il 44.23% del fatturato derivante dagli utenti finali, il che conferiva loro la leadership nel mercato della termoregolazione neonatale, poiché i grandi sistemi di assistenza acuta possono acquistare diverse tipologie di dispositivi tramite gare d'appalto di grandi dimensioni. Le cliniche specializzate rimangono più piccole, ma sono rilevanti come centri di transizione per i neonati pretermine stabili che lasciano l'unità di terapia intensiva neonatale (UTIN). La quota di mercato della termoregolazione neonatale detenuta dagli ospedali riflette anche il fatto che la maggior parte della capacità installata a livello globale di dispositivi termici avanzati si trova ancora all'interno delle reti di assistenza neonatale ospedaliere.
Si prevede che le unità di terapia intensiva neonatale cresceranno a un tasso annuo composto del 9.76% fino al 2031, diventando così il gruppo di utenti finali in più rapida crescita nel mercato della termoregolazione neonatale. L'assistenza domiciliare rimane la categoria di utenti finali più piccola, ma il sistema Stork di Masimo dimostra che esiste una strada percorribile per il monitoraggio termico anche dopo la dimissione, in casi attentamente selezionati. Anche le aspettative in materia di controllo delle infezioni stanno influenzando gli acquisti negli ambienti delle unità di terapia intensiva neonatale, il che conferisce un vantaggio ai fornitori in grado di documentare la compatibilità delle superfici e il supporto alla pulizia secondo protocolli più rigorosi al letto del paziente.
Analisi geografica
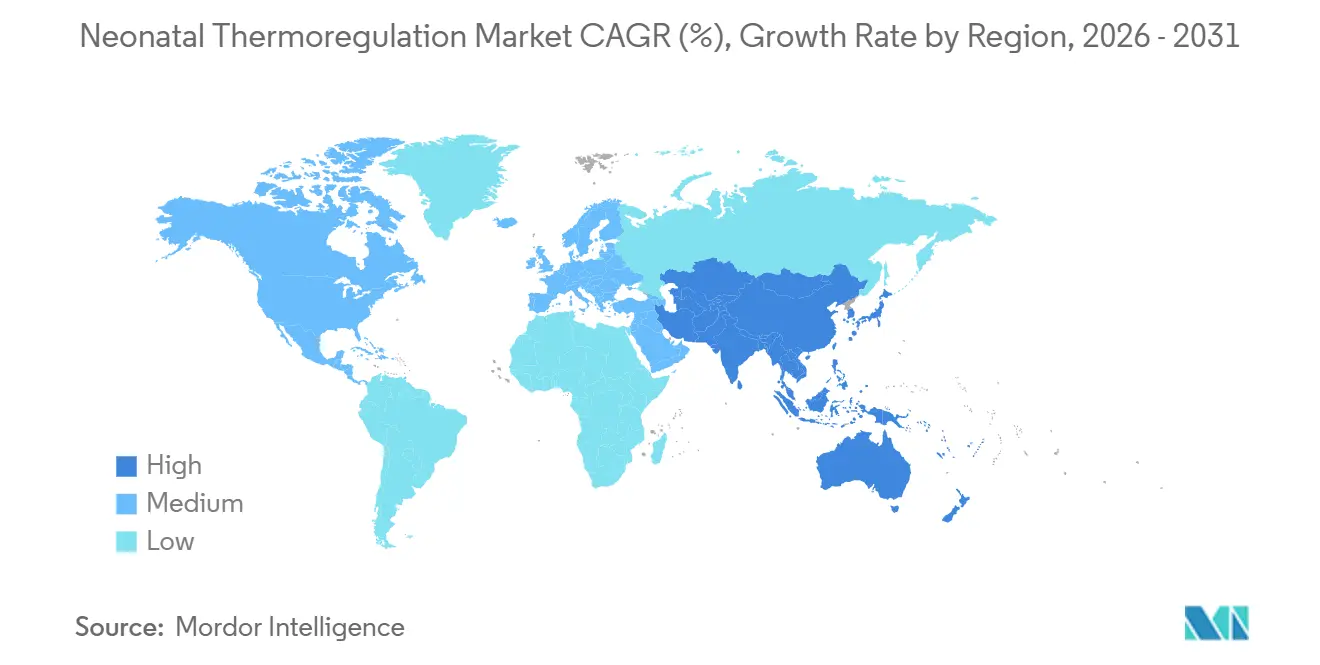
Nel 2025, il Nord America rappresentava il 46.36% della quota di mercato della termoregolazione neonatale, confermandosi come il principale contributore regionale grazie alla fitta rete di unità di terapia intensiva neonatale (UTIN) di terzo livello, a un sistema di rimborso più solido e a cicli di sostituzione attivi. Il Canada contribuisce al volume di mercato attraverso i sistemi di acquisto provinciali, mentre il Messico supporta una maggiore domanda di fascia media a prezzi di vendita medi inferiori. L'Europa rimane una regione importante per il mercato della termoregolazione neonatale, poiché le consolidate reti di UTIN in Germania, Regno Unito, Francia, Italia e Spagna continuano ad acquistare dispositivi in grado di soddisfare requisiti di conformità e di evidenza più rigorosi. Le scadenze di implementazione del 2026 relative alle modifiche IEC stanno inoltre creando un ciclo di aggiornamento guidato dalla conformità in alcune parti d'Europa, oltre al normale schema di sostituzione.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 10.24% fino al 2031, diventando così l'area a più rapida espansione nel mercato della termoregolazione neonatale. Il principale fattore trainante è rappresentato dall'espansione delle unità di terapia intensiva neonatale (UTIN) in India, dagli aggiornamenti a livello provinciale in Cina e dalla forte domanda in Giappone di sistemi neonatali di fascia alta. La regione offre inoltre maggiori opportunità per i nuovi acquisti, poiché gran parte degli impianti installati non raggiunge ancora i livelli di sofisticazione riscontrati in Nord America e in Europa occidentale. Il Giappone ha già dimostrato la rapidità con cui può avvenire l'adozione di soluzioni quando i prodotti si adattano perfettamente alle esigenze del flusso di lavoro, soprattutto nei casi di trasporto e trasferimento dei neonati. Il mercato della termoregolazione neonatale nel resto dell'Asia-Pacifico si sta espandendo anche grazie agli investimenti ospedalieri in paesi come Vietnam, Indonesia e Thailandia, dove i limiti di budget favoriscono ancora le piattaforme di fascia media.
Il mercato della termoregolazione neonatale in Medio Oriente e Africa presenta un quadro contrastante: i Paesi del Golfo stanno investendo in infrastrutture di terapia intensiva neonatale (TIN) di alta qualità, mentre gran parte dell'Africa subsahariana è ancora limitata da problemi di accessibilità economica e da acquisti vincolati alle donazioni. Ciò lascia un forte bisogno clinico, ma rallenta la conversione in domanda di dispositivi di alta gamma nelle aree in cui l'incidenza dei parti pretermine è elevata e i budget per gli acquisti sono limitati. Il Sud America è guidato da Brasile e Argentina, con il Brasile che beneficia della produzione locale, che supporta un'offerta regionale competitiva in termini di costi. Il resto del Sud America, inclusi Colombia e Cile, offre opportunità più limitate ma in crescita, poiché gli ospedali urbani continuano a investire nella capacità di assistenza neonatale.
Panorama competitivo
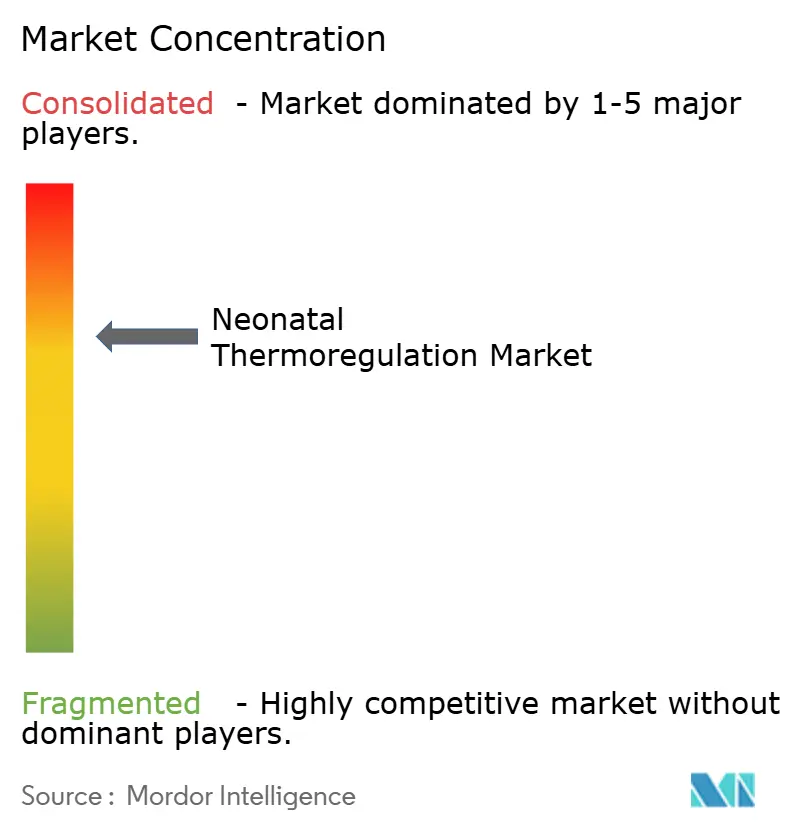
Il mercato della termoregolazione neonatale rimane moderatamente consolidato nel segmento premium, dove GE HealthCare, Drägerwerk AG & Co. KGaA e Koninklijke Philips NV detengono una solida posizione di mercato nelle unità di terapia intensiva neonatale (UTIN) del Nord America e dell'Europa. Il loro vantaggio deriva da una lunga storia di conformità normativa, da consolidate relazioni con i medici e da contratti di assistenza che rendono più difficile annullare le decisioni di sostituzione una volta che una piattaforma è stata implementata. Detto questo, il mercato della termoregolazione neonatale è meno concentrato nei segmenti a basso costo e nei paesi emergenti, dove i produttori indiani e cinesi esercitano pressione sui prezzi e mantengono la struttura di mercato complessiva più eterogenea. Questa suddivisione significa che le posizioni di mercato premium sono più difficili da scalzare, mentre le gare d'appalto orientate al rapporto qualità-prezzo rimangono aperte a una maggiore concorrenza regionale. Significa anche che i fornitori che non riescono a integrare le prestazioni hardware con software, flussi di lavoro e supporto tecnico sono più esposti alla standardizzazione nel mercato della termoregolazione neonatale.
Il mercato della termoregolazione neonatale è inoltre plasmato da evidenti mosse strategiche da parte di aziende specializzate e di settori affini. Nel giugno 2026, Inspiration Healthcare ha stipulato un accordo quadro per il trasferimento dei diritti di distribuzione dei prodotti per infusione a Micrel Medical Devices SA, che ha concentrato la propria attenzione sulle tecnologie mediche neonatali dopo la forte crescita della ventilazione neonatale per pazienti affetti da LES nell'anno fiscale 2026. Nel marzo 2025, Dräger ha ampliato il proprio portfolio per la cura neonatale con BiliPredics, dimostrando che gli strumenti clinici basati su software stanno diventando una componente sempre più importante del posizionamento competitivo rispetto all'hardware di base per la termoregolazione.
Le opportunità di crescita nel mercato della termoregolazione neonatale sono ancora concentrate in incubatrici a basso costo conformi alle normative, termocamere per il trasporto e sistemi di monitoraggio post-dimissione. Phoenix Medical Systems, Neonatech Medical Devices e Ningbo David Medical Device Co. sono attive in aree in cui l'approvvigionamento dipende fortemente dalle approvazioni locali, dalla copertura del servizio e dalla disciplina dei prezzi. Il mercato della termoregolazione neonatale premia quindi contemporaneamente due modelli diversi: uno basato su ecosistemi integrati di alta qualità e un altro incentrato sull'accessibilità economica a livello locale. Le aziende in grado di conciliare entrambi gli aspetti con linee di prodotti differenziate, una solida reputazione in termini di conformità e un'assistenza clienti efficace, avranno probabilmente la posizione di vantaggio man mano che il mercato della termoregolazione neonatale continuerà ad espandersi.
Leader del settore della termoregolazione neonatale
GE Sanità
Drägerwerk AG & Co. KGaA
Koninklijke Philips NV
Atom Medical Corporation
Natus Medical Incorporated
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Inspiration Healthcare Group plc ha stipulato un accordo quadro con Micrel Medical Devices SA per il trasferimento dei diritti di distribuzione dei prodotti per infusione a Micrel entro gennaio 2027, riorientando il gruppo come azienda focalizzata sulle tecnologie mediche neonatali, incentrata sulla ventilazione neonatale per pazienti affetti da LES e sulle relative tecnologie. Il riallineamento strategico ha fatto seguito a un aumento del 56% del fatturato derivante dalla ventilazione neonatale per pazienti affetti da LES nell'anno fiscale 2026, posizionando le apparecchiature neonatali specializzate come principale motore di crescita del gruppo.
- Febbraio 2026: L'American Academy of Pediatrics ha pubblicato un rapporto clinico aggiornato sull'ipotermia terapeutica per l'encefalopatia ipossico-ischemica neonatale nel numero di febbraio 2026 di Pediatrics, raccomandando il raffreddamento a 33.5 °C entro 6 ore dalla nascita per i neonati nati a ≥36 settimane di gestazione con encefalopatia ipossico-ischemica da moderata a grave. Il protocollo aggiornato rafforza l'obbligo clinico di apparecchiature specializzate per il raffreddamento di tutto il corpo, aumentando l'urgenza di reperire dispositivi per l'ipotermia terapeutica nelle unità di terapia intensiva neonatale di riferimento e nelle reti di trasporto.
- Gennaio 2026: la FDA statunitense ha concesso l'autorizzazione 510(k) per l'incubatrice neonatale portatile mOm Essential, progettata per consentire la termoregolazione dei neonati prematuri al di fuori dei reparti di terapia intensiva neonatale (TIN) convenzionali e per favorire la coabitazione madre-neonato in diversi contesti ospedalieri. L'autorizzazione ha convalidato un nuovo modello di assistenza per la tecnologia di termoregolazione portatile nei mercati in cui la disponibilità di posti letto in TIN è limitata.
Ambito del rapporto sul mercato globale della termoregolazione neonatale
Secondo quanto riportato nel documento, il mercato della termoregolazione neonatale comprende dispositivi, sistemi e accessori utilizzati per mantenere e monitorare la temperatura corporea dei neonati, in particolare dei neonati prematuri e con basso peso alla nascita. Il mercato include incubatrici, sistemi di raffreddamento, materassini termici e soluzioni per il monitoraggio della temperatura, progettati per prevenire ipotermia o ipertermia, migliorare gli esiti neonatali e supportare l'assistenza nelle unità di terapia intensiva neonatale (UTIN) e nei reparti di maternità.
Il mercato della termoregolazione neonatale è segmentato per tipologia di prodotto, tecnologia, applicazione, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in incubatrici, riscaldatori radianti, materassi e cuscinetti riscaldanti, dispositivi di monitoraggio della temperatura, coperte e materassi termici, scaldabiberon e altre tipologie di prodotto. Per tecnologia, il mercato è segmentato in sistemi servoassistiti, sistemi ad aria, sistemi ad acqua e sistemi ibridi a circuito chiuso. Per applicazione, il mercato è segmentato in gestione dell'ipotermia, termoregolazione normale, gestione dell'ipertermia, terapia intensiva neonatale e assistenza postnatale. Per utente finale, il mercato è segmentato in ospedali, unità di terapia intensiva neonatale, cliniche specializzate e assistenza domiciliare. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze di mercato stimate per 17 paesi nelle principali regioni del mondo. Il rapporto offre valori (USD) per tutti i segmenti sopra menzionati.
| Incubatori |
| Riscaldatori radianti |
| Materassi e coprimaterassi riscaldati |
| Dispositivi di monitoraggio della temperatura |
| Coperte e materassi termici |
| Scaldini per neonati |
| Altri tipi di prodotto |
| Sistemi servocontrollati |
| Sistemi aerei |
| Sistemi a base acqua |
| Sistemi ibridi a circuito chiuso |
| Gestione dell'ipotermia |
| Termoregolazione normale |
| Gestione dell'ipertermia |
| Terapia intensiva neonatale |
| Assistenza postnatale |
| Ospedali |
| Unità di terapia intensiva neonatale |
| Cliniche specializzate |
| Impostazioni per l'assistenza domiciliare |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Incubatori | |
| Riscaldatori radianti | ||
| Materassi e coprimaterassi riscaldati | ||
| Dispositivi di monitoraggio della temperatura | ||
| Coperte e materassi termici | ||
| Scaldini per neonati | ||
| Altri tipi di prodotto | ||
| Per tecnologia | Sistemi servocontrollati | |
| Sistemi aerei | ||
| Sistemi a base acqua | ||
| Sistemi ibridi a circuito chiuso | ||
| Per Applicazione | Gestione dell'ipotermia | |
| Termoregolazione normale | ||
| Gestione dell'ipertermia | ||
| Terapia intensiva neonatale | ||
| Assistenza postnatale | ||
| Per utente finale | Ospedali | |
| Unità di terapia intensiva neonatale | ||
| Cliniche specializzate | ||
| Impostazioni per l'assistenza domiciliare | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della termoregolazione neonatale entro il 2031?
Si prevede che il mercato raggiungerà i 2.03 miliardi di dollari entro il 2031, passando da 1.29 miliardi di dollari nel 2025 a 1.37 miliardi di dollari nel 2026, con un tasso di crescita annuo composto (CAGR) dell'8.13%.
Quale categoria di prodotti genera il fatturato attuale?
Nel 2025, le incubatrici hanno rappresentato la quota di mercato maggiore, pari al 40.13% del fatturato, in quanto rimangono essenziali per la gestione termica in ambienti chiusi nelle unità di terapia intensiva neonatale.
Quale tecnologia crescerà più rapidamente entro il 2031?
Si prevede che i sistemi ibridi a circuito chiuso cresceranno a un tasso annuo composto del 9.16%, in quanto gli ospedali si stanno orientando verso un controllo termico unificato e più automatizzato.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico registrerà la crescita più elevata, con un CAGR del 10.24% fino al 2031, grazie all'espansione delle unità di terapia intensiva neonatale (UTIN) e all'aumento degli acquisti di nuove apparecchiature.


